
密讯
1.4k Publications

密讯
Signaler
Bloquer l’utilisateur
币圈宏观大白话|不喊单|只聊看懂行情
244 Suivis
244 Abonnés
319 J’aime
Publications
Tous
Citations
Vidéos
·
--
Voir la traduction
比特币ETF两周流出13亿美元,机构正精细化修剪风险敞口
过去两周,比特币现货ETF的资金流向与情绪指标出现了显著的背离与共振,揭示出机构行为正在发生微妙而深刻的变化。若仅盯着K线图的涨跌,极易误判当前的市场底色;但将美国现货比特币ETF的申赎数据与恐惧贪婪指数叠加观察,会发现资金面正在经历一次剧烈的“去杠杆”与“再配置”过程。这种变化并非简单的看空信号,而是投资者在波动率放大背景下,对风险敞口进行精细化修剪的结果。市场情绪从11月初的中性区域迅速滑落至极度恐惧区间,这种情绪上的急刹车,往往比价格本身的下跌更具信号意义,它预示着市场参与者的风险偏好正在急剧收缩。
具体来看,资金流出的速度与规模超出了多数人的预期。11月5日,美国现货比特币ETF单日净流出约4.3亿美元,紧接着11月6日又录得约4.12亿美元的流出。仅仅两个交易日,资金净流出规模便突破8亿美元大关。若回溯至11月前五个交易日,累计净流出额已高达约13亿美元。这一数据背后,是机构资金对短期不确定性的规避。与此同时,恐惧贪婪指数在11月5日尚处于中性区域,至11月6日已降至28,11月7日进一步跌至25,正式进入“极度恐惧”区间。这两个指标的同向恶化,构成了当前市场最核心的叙事主线:资金在撤离,情绪在冰点。
然而,深入拆解ETF内部结构,会发现机构并非铁板一块地集体撤退,而是呈现出明显的分化态势。以11月6日为例,贝莱德旗下的旗舰产品IBIT出现了约4.03亿美元的巨额净流出,显示出大型机构在调整仓位时的果断;但富达旗下的FBTC却逆势录得约4280万美元的净流入。这种“冰火两重天”的现象表明,资金并未彻底放弃比特币这一资产类别,而是在不同基金产品之间进行套利或配置优化。部分机构可能在赎回高费率或流动性较差的产品,转而增持更具吸引力的标的;也有可能是不同风险偏好的机构在同一时间窗口内做出了截然相反的操作。因此,不能简单地将ETF净流出等同于“机构看空”,它更多反映的是产品层面的资金再平衡,而非对整个数字资产市场的系统性否定。
这种情绪与资金的双重压力,正在引发一系列连锁反应。当恐惧贪婪指数跌至25以下,市场参与者对短期风险的容忍度降至低位。这导致了一系列防御性操作:现货持仓者减少暴露,合约交易者降低杠杆倍数,部分短线资金选择暂时离场观望。对于此前经历过大起大落的投资者而言,这种“避险本能”尤为强烈。值得注意的是,极度恐惧并不必然导致价格继续崩盘,历史上多次在极度恐惧区间后出现情绪修复甚至反弹。但关键在于,这种修复需要资金面的配合。如果ETF持续净流出,且现货市场缺乏持续性的买盘支撑,那么任何技术性的反弹都可能因缺乏量能而迅速夭折。市场信心的重建,不能仅靠情绪的自然修复,更需要看到资金流向的根本性逆转。
在此背景下,投资者对资金效率的关注度显著提升。当单一市场的波动性过大时,分散配置成为理性的选择。许多持有稳定币(U)的用户开始将视野拓展至美股、港股等传统金融市场,寻求跨资产类别的对冲机会。这种趋势反映了数字资产用户投资逻辑的成熟:从单纯追逐币圈热点,转向构建多元化的资产组合。例如,通过合规渠道使用稳定币参与美股交易,不仅利用了数字资产的流动性优势,还引入了传统金融市场的稳定性作为对冲。这种跨市场的资金流动,使得投资者能够在比特币波动加剧时,通过其他资产类别的收益或稳定性来平滑整体投资组合的风险。
对于当前市场,后续有三个关键信号值得密切追踪。第一,现货比特币ETF能否终结连续净流出的趋势。如果资金持续离场,说明机构需求依然疲软,市场缺乏基本面支撑;反之,若净流入恢复,则可能标志着机构重新入场。第二,恐惧贪婪指数能否从极度恐惧区域回升。情绪修复往往滞后于价格变化,单日反弹不足以证明信心重建,需要观察指数是否能在20-30区间企稳并逐步回升。第三,BTC现货成交量与合约未平仓量是否同步改善。如果价格上涨主要依赖空头回补,而现货买盘未能跟上,这种反弹的持续性将非常脆弱。只有当现货成交量放大且未平仓量稳定时,才能确认市场动能的真实回归。
这次ETF资金的大规模流出,标志着数字资产市场正进入一个更加重视“资金质量”的阶段。过去,市场往往关注谁涨得快、哪个项目热度高;现在,投资者更需要厘清资金从哪里来、流向哪里、以及背后的逻辑是什么。在行情低迷期,资金管理能力比择时能力更为重要。对于同时关注币圈与传统金融市场的投资者而言,理解不同市场之间的资金流动规律,比每日追逐价格波动更具实际意义。市场正在惩罚那些缺乏深度研究和配置纪律的参与者,而奖励那些能够冷静评估风险、灵活调配资源、并在极端情绪中保持理性的长期投资者。在这个阶段,保持耐心,观察资金流向的边际变化,比盲目抄底或恐慌抛售更为明智。
关注我,下一篇盘面速读不错过。
比特币ETF两周流出13亿美元,机构正精细化修剪风险敞口
过去两周,比特币现货ETF的资金流向与情绪指标出现了显著的背离与共振,揭示出机构行为正在发生微妙而深刻的变化。若仅盯着K线图的涨跌,极易误判当前的市场底色;但将美国现货比特币ETF的申赎数据与恐惧贪婪指数叠加观察,会发现资金面正在经历一次剧烈的“去杠杆”与“再配置”过程。这种变化并非简单的看空信号,而是投资者在波动率放大背景下,对风险敞口进行精细化修剪的结果。市场情绪从11月初的中性区域迅速滑落至极度恐惧区间,这种情绪上的急刹车,往往比价格本身的下跌更具信号意义,它预示着市场参与者的风险偏好正在急剧收缩。
具体来看,资金流出的速度与规模超出了多数人的预期。11月5日,美国现货比特币ETF单日净流出约4.3亿美元,紧接着11月6日又录得约4.12亿美元的流出。仅仅两个交易日,资金净流出规模便突破8亿美元大关。若回溯至11月前五个交易日,累计净流出额已高达约13亿美元。这一数据背后,是机构资金对短期不确定性的规避。与此同时,恐惧贪婪指数在11月5日尚处于中性区域,至11月6日已降至28,11月7日进一步跌至25,正式进入“极度恐惧”区间。这两个指标的同向恶化,构成了当前市场最核心的叙事主线:资金在撤离,情绪在冰点。
然而,深入拆解ETF内部结构,会发现机构并非铁板一块地集体撤退,而是呈现出明显的分化态势。以11月6日为例,贝莱德旗下的旗舰产品IBIT出现了约4.03亿美元的巨额净流出,显示出大型机构在调整仓位时的果断;但富达旗下的FBTC却逆势录得约4280万美元的净流入。这种“冰火两重天”的现象表明,资金并未彻底放弃比特币这一资产类别,而是在不同基金产品之间进行套利或配置优化。部分机构可能在赎回高费率或流动性较差的产品,转而增持更具吸引力的标的;也有可能是不同风险偏好的机构在同一时间窗口内做出了截然相反的操作。因此,不能简单地将ETF净流出等同于“机构看空”,它更多反映的是产品层面的资金再平衡,而非对整个数字资产市场的系统性否定。
这种情绪与资金的双重压力,正在引发一系列连锁反应。当恐惧贪婪指数跌至25以下,市场参与者对短期风险的容忍度降至低位。这导致了一系列防御性操作:现货持仓者减少暴露,合约交易者降低杠杆倍数,部分短线资金选择暂时离场观望。对于此前经历过大起大落的投资者而言,这种“避险本能”尤为强烈。值得注意的是,极度恐惧并不必然导致价格继续崩盘,历史上多次在极度恐惧区间后出现情绪修复甚至反弹。但关键在于,这种修复需要资金面的配合。如果ETF持续净流出,且现货市场缺乏持续性的买盘支撑,那么任何技术性的反弹都可能因缺乏量能而迅速夭折。市场信心的重建,不能仅靠情绪的自然修复,更需要看到资金流向的根本性逆转。
在此背景下,投资者对资金效率的关注度显著提升。当单一市场的波动性过大时,分散配置成为理性的选择。许多持有稳定币(U)的用户开始将视野拓展至美股、港股等传统金融市场,寻求跨资产类别的对冲机会。这种趋势反映了数字资产用户投资逻辑的成熟:从单纯追逐币圈热点,转向构建多元化的资产组合。例如,通过合规渠道使用稳定币参与美股交易,不仅利用了数字资产的流动性优势,还引入了传统金融市场的稳定性作为对冲。这种跨市场的资金流动,使得投资者能够在比特币波动加剧时,通过其他资产类别的收益或稳定性来平滑整体投资组合的风险。
对于当前市场,后续有三个关键信号值得密切追踪。第一,现货比特币ETF能否终结连续净流出的趋势。如果资金持续离场,说明机构需求依然疲软,市场缺乏基本面支撑;反之,若净流入恢复,则可能标志着机构重新入场。第二,恐惧贪婪指数能否从极度恐惧区域回升。情绪修复往往滞后于价格变化,单日反弹不足以证明信心重建,需要观察指数是否能在20-30区间企稳并逐步回升。第三,BTC现货成交量与合约未平仓量是否同步改善。如果价格上涨主要依赖空头回补,而现货买盘未能跟上,这种反弹的持续性将非常脆弱。只有当现货成交量放大且未平仓量稳定时,才能确认市场动能的真实回归。
这次ETF资金的大规模流出,标志着数字资产市场正进入一个更加重视“资金质量”的阶段。过去,市场往往关注谁涨得快、哪个项目热度高;现在,投资者更需要厘清资金从哪里来、流向哪里、以及背后的逻辑是什么。在行情低迷期,资金管理能力比择时能力更为重要。对于同时关注币圈与传统金融市场的投资者而言,理解不同市场之间的资金流动规律,比每日追逐价格波动更具实际意义。市场正在惩罚那些缺乏深度研究和配置纪律的参与者,而奖励那些能够冷静评估风险、灵活调配资源、并在极端情绪中保持理性的长期投资者。在这个阶段,保持耐心,观察资金流向的边际变化,比盲目抄底或恐慌抛售更为明智。
关注我,下一篇盘面速读不错过。
过去两周,比特币现货ETF的资金流向与情绪指标出现了显著的背离与共振,揭示出机构行为正在发生微妙而深刻的变化。若仅盯着K线图的涨跌,极易误判当前的市场底色;但将美国现货比特币ETF的申赎数据与恐惧贪婪指数叠加观察,会发现资金面正在经历一次剧烈的“去杠杆”与“再配置”过程。这种变化并非简单的看空信号,而是投资者在波动率放大背景下,对风险敞口进行精细化修剪的结果。市场情绪从11月初的中性区域迅速滑落至极度恐惧区间,这种情绪上的急刹车,往往比价格本身的下跌更具信号意义,它预示着市场参与者的风险偏好正在急剧收缩。
具体来看,资金流出的速度与规模超出了多数人的预期。11月5日,美国现货比特币ETF单日净流出约4.3亿美元,紧接着11月6日又录得约4.12亿美元的流出。仅仅两个交易日,资金净流出规模便突破8亿美元大关。若回溯至11月前五个交易日,累计净流出额已高达约13亿美元。这一数据背后,是机构资金对短期不确定性的规避。与此同时,恐惧贪婪指数在11月5日尚处于中性区域,至11月6日已降至28,11月7日进一步跌至25,正式进入“极度恐惧”区间。这两个指标的同向恶化,构成了当前市场最核心的叙事主线:资金在撤离,情绪在冰点。
然而,深入拆解ETF内部结构,会发现机构并非铁板一块地集体撤退,而是呈现出明显的分化态势。以11月6日为例,贝莱德旗下的旗舰产品IBIT出现了约4.03亿美元的巨额净流出,显示出大型机构在调整仓位时的果断;但富达旗下的FBTC却逆势录得约4280万美元的净流入。这种“冰火两重天”的现象表明,资金并未彻底放弃比特币这一资产类别,而是在不同基金产品之间进行套利或配置优化。部分机构可能在赎回高费率或流动性较差的产品,转而增持更具吸引力的标的;也有可能是不同风险偏好的机构在同一时间窗口内做出了截然相反的操作。因此,不能简单地将ETF净流出等同于“机构看空”,它更多反映的是产品层面的资金再平衡,而非对整个数字资产市场的系统性否定。
这种情绪与资金的双重压力,正在引发一系列连锁反应。当恐惧贪婪指数跌至25以下,市场参与者对短期风险的容忍度降至低位。这导致了一系列防御性操作:现货持仓者减少暴露,合约交易者降低杠杆倍数,部分短线资金选择暂时离场观望。对于此前经历过大起大落的投资者而言,这种“避险本能”尤为强烈。值得注意的是,极度恐惧并不必然导致价格继续崩盘,历史上多次在极度恐惧区间后出现情绪修复甚至反弹。但关键在于,这种修复需要资金面的配合。如果ETF持续净流出,且现货市场缺乏持续性的买盘支撑,那么任何技术性的反弹都可能因缺乏量能而迅速夭折。市场信心的重建,不能仅靠情绪的自然修复,更需要看到资金流向的根本性逆转。
在此背景下,投资者对资金效率的关注度显著提升。当单一市场的波动性过大时,分散配置成为理性的选择。许多持有稳定币(U)的用户开始将视野拓展至美股、港股等传统金融市场,寻求跨资产类别的对冲机会。这种趋势反映了数字资产用户投资逻辑的成熟:从单纯追逐币圈热点,转向构建多元化的资产组合。例如,通过合规渠道使用稳定币参与美股交易,不仅利用了数字资产的流动性优势,还引入了传统金融市场的稳定性作为对冲。这种跨市场的资金流动,使得投资者能够在比特币波动加剧时,通过其他资产类别的收益或稳定性来平滑整体投资组合的风险。
对于当前市场,后续有三个关键信号值得密切追踪。第一,现货比特币ETF能否终结连续净流出的趋势。如果资金持续离场,说明机构需求依然疲软,市场缺乏基本面支撑;反之,若净流入恢复,则可能标志着机构重新入场。第二,恐惧贪婪指数能否从极度恐惧区域回升。情绪修复往往滞后于价格变化,单日反弹不足以证明信心重建,需要观察指数是否能在20-30区间企稳并逐步回升。第三,BTC现货成交量与合约未平仓量是否同步改善。如果价格上涨主要依赖空头回补,而现货买盘未能跟上,这种反弹的持续性将非常脆弱。只有当现货成交量放大且未平仓量稳定时,才能确认市场动能的真实回归。
这次ETF资金的大规模流出,标志着数字资产市场正进入一个更加重视“资金质量”的阶段。过去,市场往往关注谁涨得快、哪个项目热度高;现在,投资者更需要厘清资金从哪里来、流向哪里、以及背后的逻辑是什么。在行情低迷期,资金管理能力比择时能力更为重要。对于同时关注币圈与传统金融市场的投资者而言,理解不同市场之间的资金流动规律,比每日追逐价格波动更具实际意义。市场正在惩罚那些缺乏深度研究和配置纪律的参与者,而奖励那些能够冷静评估风险、灵活调配资源、并在极端情绪中保持理性的长期投资者。在这个阶段,保持耐心,观察资金流向的边际变化,比盲目抄底或恐慌抛售更为明智。
关注我,下一篇盘面速读不错过。
BTC-0,37%
BLKUS-0,07%
243
·
--
Voir la traduction
比特币急跌6%爆仓12.5亿,2026年还能上车吗
11月6日的市场情绪,与一周前相比已发生质变。比特币从8万美元上方迅速回落,最低触及75,200美元附近,24小时内跌幅约为6%;以太坊表现更为疲软,跌幅超过7%,一度下探至2,206美元。CoinGlass数据显示,全网在24小时内爆仓金额高达12.54亿美元,其中多单爆仓占比极大,达到11.1亿美元,而空单仅为1.4亿美元。超过21万名交易者在这一天内被强制平仓,其中相当一部分是此前押注“利空出尽”的多头。恐惧与贪婪指数跌至28,进入恐慌区间。这种剧烈的波动并非孤立事件,而是宏观风险偏好收缩在加密市场的直接映射。
本轮下跌的驱动力主要源于美股科技板块的动荡,而非加密市场内部的基本面恶化。11月5日,纳斯达克综合指数暴跌5.52%,费城半导体指数单日重挫12.25%。随着民主党在中期选举中掌控参众两院,市场开始重新定价AI数据中心建设可能面临的监管阻力,英伟达、博通、甲骨文等AI主线龙头股遭遇集体抛售。由于加密资产与美股科技股的资金重合度较高,同一批追逐高风险收益的资金在两个市场同步减仓、降杠杆,形成了跨市场的负反馈。此外,杠杆效应进一步放大了跌幅,BTC相关平仓中高达90.9%为多头头寸。前一日的反弹吸引的看涨仓位,在跌破关键支撑后成为踩踏燃料,程序化清算加速了下跌进程,形成了典型的杠杆螺旋。因此,当前的下跌是由外部风险偏好收缩触发、并被杠杆放大的跨市场同步抛售。
关于后市走向,ETF资金流向提供了关键线索。美国现货比特币ETF连续多个交易日净流出,五日合计约19.1亿美元,其中富达FBTC单日撤出约3.57亿美元。Wintermute指出,任何持续性的修复都需要现货需求和ETF资金重新流入作为支撑,在此之前,反弹更多呈现结构性而非趋势性特征。76,000美元是当前最核心的支撑位,若跌破,下方支撑区域位于74,000至74,900美元。尽管有分析将2026年11月与历史周期底部时间窗口相联系,但富达同时强调,试图捕捉绝对底部是错误策略。在方向不明朗的情况下,交易成本成为唯一可控且确定的变量。以币安的费率优化结构为例,通过开启BNB抵扣,现货费率可从0.10%降至0.075%;若叠加邀请返佣(按20%估算),现货净费率可进一步降至0.06%(0.10% × 75% × 80% = 0.06%),相对基础费率降幅达40%。合约端Maker费率可压至约0.0144%,Taker约0.036%。在高波动、高清算的环境中,降低40%的交易成本意味着止损离场时的实际损耗减少,恐慌性调仓被手续费吃掉的部分更少。当市场在76,000附近反复拉锯时,更低的盈亏平衡线提供了更大的容错空间。这种成本优势不依赖对方向的判断,而是提前即可确定的结构性优势。
对于普通参与者而言,在当前位置参与市场,首要任务不是预测方向,而是优化成本结构和风险控制。首先,杠杆多头的清洗已较为充分,90.9%的多头平仓占比说明拥挤的看涨仓位被大量清出,但这并不等同于底部确认。ETF资金流能否止住、美股科技股能否企稳,才是决定反弹持续性的关键信号。在信号明确前,使用现货参与、避免杠杆抄底,是代价更小的试错方式。其次,入场前应确认费率设置:BNB抵扣是否开启、余额是否充足、邀请渠道返佣是否生效、当前VIP等级对应的费率是多少。这几项操作耗时极短,却能确保每一笔交易都以优化后的成本执行。最后,76,000美元和74,000–74,900美元这两个价格区间比任何“底部预测”更具参考价值。守住76,000美元,市场结构未进一步恶化;跌破74,000–74,900美元,则需重新评估风险敞口。在方向不由人的市场环境中,把握成本这一唯一确定的变量,比追逐情绪化的价格波动更为理性。
关注我,下一篇盘面速读不错过。
比特币急跌6%爆仓12.5亿,2026年还能上车吗
11月6日的市场情绪,与一周前相比已发生质变。比特币从8万美元上方迅速回落,最低触及75,200美元附近,24小时内跌幅约为6%;以太坊表现更为疲软,跌幅超过7%,一度下探至2,206美元。CoinGlass数据显示,全网在24小时内爆仓金额高达12.54亿美元,其中多单爆仓占比极大,达到11.1亿美元,而空单仅为1.4亿美元。超过21万名交易者在这一天内被强制平仓,其中相当一部分是此前押注“利空出尽”的多头。恐惧与贪婪指数跌至28,进入恐慌区间。这种剧烈的波动并非孤立事件,而是宏观风险偏好收缩在加密市场的直接映射。
本轮下跌的驱动力主要源于美股科技板块的动荡,而非加密市场内部的基本面恶化。11月5日,纳斯达克综合指数暴跌5.52%,费城半导体指数单日重挫12.25%。随着民主党在中期选举中掌控参众两院,市场开始重新定价AI数据中心建设可能面临的监管阻力,英伟达、博通、甲骨文等AI主线龙头股遭遇集体抛售。由于加密资产与美股科技股的资金重合度较高,同一批追逐高风险收益的资金在两个市场同步减仓、降杠杆,形成了跨市场的负反馈。此外,杠杆效应进一步放大了跌幅,BTC相关平仓中高达90.9%为多头头寸。前一日的反弹吸引的看涨仓位,在跌破关键支撑后成为踩踏燃料,程序化清算加速了下跌进程,形成了典型的杠杆螺旋。因此,当前的下跌是由外部风险偏好收缩触发、并被杠杆放大的跨市场同步抛售。
关于后市走向,ETF资金流向提供了关键线索。美国现货比特币ETF连续多个交易日净流出,五日合计约19.1亿美元,其中富达FBTC单日撤出约3.57亿美元。Wintermute指出,任何持续性的修复都需要现货需求和ETF资金重新流入作为支撑,在此之前,反弹更多呈现结构性而非趋势性特征。76,000美元是当前最核心的支撑位,若跌破,下方支撑区域位于74,000至74,900美元。尽管有分析将2026年11月与历史周期底部时间窗口相联系,但富达同时强调,试图捕捉绝对底部是错误策略。在方向不明朗的情况下,交易成本成为唯一可控且确定的变量。以币安的费率优化结构为例,通过开启BNB抵扣,现货费率可从0.10%降至0.075%;若叠加邀请返佣(按20%估算),现货净费率可进一步降至0.06%(0.10% × 75% × 80% = 0.06%),相对基础费率降幅达40%。合约端Maker费率可压至约0.0144%,Taker约0.036%。在高波动、高清算的环境中,降低40%的交易成本意味着止损离场时的实际损耗减少,恐慌性调仓被手续费吃掉的部分更少。当市场在76,000附近反复拉锯时,更低的盈亏平衡线提供了更大的容错空间。这种成本优势不依赖对方向的判断,而是提前即可确定的结构性优势。
对于普通参与者而言,在当前位置参与市场,首要任务不是预测方向,而是优化成本结构和风险控制。首先,杠杆多头的清洗已较为充分,90.9%的多头平仓占比说明拥挤的看涨仓位被大量清出,但这并不等同于底部确认。ETF资金流能否止住、美股科技股能否企稳,才是决定反弹持续性的关键信号。在信号明确前,使用现货参与、避免杠杆抄底,是代价更小的试错方式。其次,入场前应确认费率设置:BNB抵扣是否开启、余额是否充足、邀请渠道返佣是否生效、当前VIP等级对应的费率是多少。这几项操作耗时极短,却能确保每一笔交易都以优化后的成本执行。最后,76,000美元和74,000–74,900美元这两个价格区间比任何“底部预测”更具参考价值。守住76,000美元,市场结构未进一步恶化;跌破74,000–74,900美元,则需重新评估风险敞口。在方向不由人的市场环境中,把握成本这一唯一确定的变量,比追逐情绪化的价格波动更为理性。
关注我,下一篇盘面速读不错过。
11月6日的市场情绪,与一周前相比已发生质变。比特币从8万美元上方迅速回落,最低触及75,200美元附近,24小时内跌幅约为6%;以太坊表现更为疲软,跌幅超过7%,一度下探至2,206美元。CoinGlass数据显示,全网在24小时内爆仓金额高达12.54亿美元,其中多单爆仓占比极大,达到11.1亿美元,而空单仅为1.4亿美元。超过21万名交易者在这一天内被强制平仓,其中相当一部分是此前押注“利空出尽”的多头。恐惧与贪婪指数跌至28,进入恐慌区间。这种剧烈的波动并非孤立事件,而是宏观风险偏好收缩在加密市场的直接映射。
本轮下跌的驱动力主要源于美股科技板块的动荡,而非加密市场内部的基本面恶化。11月5日,纳斯达克综合指数暴跌5.52%,费城半导体指数单日重挫12.25%。随着民主党在中期选举中掌控参众两院,市场开始重新定价AI数据中心建设可能面临的监管阻力,英伟达、博通、甲骨文等AI主线龙头股遭遇集体抛售。由于加密资产与美股科技股的资金重合度较高,同一批追逐高风险收益的资金在两个市场同步减仓、降杠杆,形成了跨市场的负反馈。此外,杠杆效应进一步放大了跌幅,BTC相关平仓中高达90.9%为多头头寸。前一日的反弹吸引的看涨仓位,在跌破关键支撑后成为踩踏燃料,程序化清算加速了下跌进程,形成了典型的杠杆螺旋。因此,当前的下跌是由外部风险偏好收缩触发、并被杠杆放大的跨市场同步抛售。
关于后市走向,ETF资金流向提供了关键线索。美国现货比特币ETF连续多个交易日净流出,五日合计约19.1亿美元,其中富达FBTC单日撤出约3.57亿美元。Wintermute指出,任何持续性的修复都需要现货需求和ETF资金重新流入作为支撑,在此之前,反弹更多呈现结构性而非趋势性特征。76,000美元是当前最核心的支撑位,若跌破,下方支撑区域位于74,000至74,900美元。尽管有分析将2026年11月与历史周期底部时间窗口相联系,但富达同时强调,试图捕捉绝对底部是错误策略。在方向不明朗的情况下,交易成本成为唯一可控且确定的变量。以币安的费率优化结构为例,通过开启BNB抵扣,现货费率可从0.10%降至0.075%;若叠加邀请返佣(按20%估算),现货净费率可进一步降至0.06%(0.10% × 75% × 80% = 0.06%),相对基础费率降幅达40%。合约端Maker费率可压至约0.0144%,Taker约0.036%。在高波动、高清算的环境中,降低40%的交易成本意味着止损离场时的实际损耗减少,恐慌性调仓被手续费吃掉的部分更少。当市场在76,000附近反复拉锯时,更低的盈亏平衡线提供了更大的容错空间。这种成本优势不依赖对方向的判断,而是提前即可确定的结构性优势。
对于普通参与者而言,在当前位置参与市场,首要任务不是预测方向,而是优化成本结构和风险控制。首先,杠杆多头的清洗已较为充分,90.9%的多头平仓占比说明拥挤的看涨仓位被大量清出,但这并不等同于底部确认。ETF资金流能否止住、美股科技股能否企稳,才是决定反弹持续性的关键信号。在信号明确前,使用现货参与、避免杠杆抄底,是代价更小的试错方式。其次,入场前应确认费率设置:BNB抵扣是否开启、余额是否充足、邀请渠道返佣是否生效、当前VIP等级对应的费率是多少。这几项操作耗时极短,却能确保每一笔交易都以优化后的成本执行。最后,76,000美元和74,000–74,900美元这两个价格区间比任何“底部预测”更具参考价值。守住76,000美元,市场结构未进一步恶化;跌破74,000–74,900美元,则需重新评估风险敞口。在方向不由人的市场环境中,把握成本这一唯一确定的变量,比追逐情绪化的价格波动更为理性。
关注我,下一篇盘面速读不错过。
·
--
Article
Voir la traduction
稳定币跨境支付暴利终结:6.36%成本下,三道法规死线倒计时稳定币跨境支付正站在一个微妙的转折点上,表面看,这门生意依然暴利,底层逻辑却已发生根本性逆转。过去几年,稳定币之所以能在传统金融体系之外野蛮生长,核心在于它填补了两个巨大的真空:一是传统跨境汇款高昂的摩擦成本,二是部分新兴市场本币信用的崩塌。世界银行数据显示,全球200美元跨境汇款平均成本高达6.36%,银行渠道因代理行链条冗长、汇率点差宽泛,成为最昂贵的选项。与此同时,Chainalysis的行业数据揭示了另一面:在撒哈拉以南非洲,尤其是尼日利亚,2025年初奈拉骤然贬值直接推动了民众向数字资产的迁移;巴西央行则在2025年估算,该国约90%的加密资产流动与稳定币有关。这种“旧体系高成本”与“新通道低门槛”之间的价差,构成了稳定币跨境业务早期的核心利润来源。然而,这一利润模型建立在监管缺位的假设之上,而目前,资金流的两端——接收国与美元发行方所在国——正在同步收紧闸门,使得原本看似无摩擦的通道,逐渐显露出沉重的合规负重。
真正侵蚀利润的,并非链上转账本身,而是链下两端被忽视的隐性成本,以及即将落地的硬性法规。首先出金端的成本常被路演材料美化,实际上,圣保罗或拉各斯的供应商拒绝接受USDT,他们只认银行账户里的雷亚尔或奈拉。这意味着运营者必须在当地银行预存巨额本币资金池以实现“秒级出金”,这笔沉淀资金的机会成本极高。以美联储联邦基金利率目标区间3.75%至4%为基准,一条通道预存200万美元,每年机会成本约7.5万至8万美元;若按成长期公司20%的股权资本成本计算,这笔资金每年将吞噬40万美元利润,且需乘以服务通道的数量。其次,反洗钱(AML)成本正在急剧攀升。FATF 2026年报告明确指出,非法行为者对稳定币的滥用持续增加,目前查明的链上非法活动大多涉及稳定币。这种“双刃剑”效应意味着,通道越便捷,越容易吸引规避制裁的资金,从而招致更严格的监管审查。接收国已开始行动,巴西央行在2025年点出稳定币带来的税收和洗钱监管挑战后,于14个月后发布第561号决议,明确禁止使用包括稳定币在内的虚拟资产结算eFX服务商与境外交易对手之间的跨境支付,该禁令已于2026年10月1日正式生效。虽然这并非全面禁止稳定币,但将稳定币剔除出受监管的跨境结算通道,释放了接收国主动构建独立监管规则的信号。
更具颠覆性的变化来自美元的主权方。对于持有香港或新加坡牌照的亚洲机构而言,一个危险的误判在于认为本地牌照足以覆盖跨境业务,但事实是,几乎所有具有跨境意义的稳定币都是美元稳定币,而华盛顿已通过立法收回了对美元稳定币的最终控制权。2027年1月18日,美国GENIUS Act正式生效,规定美国数字资产服务商不得发售外国发行的稳定币,除非发行方承诺执行美国的“合法命令”,即具备扣押、冻结、销毁或阻止转移稳定币的能力。更严苛的限制将在2028年7月18日落地,届时美国服务商只能销售两类稳定币:美国许可发行方发行的,或满足特定条件的外国发行方发行的。这四个条件缺一不可:母国监管体系被美国财政部认定为“可比”、在OCC注册、在美国金融机构持有足以满足美国客户流动性需求的储备、母国不受美国全面经济制裁且未被认定为重大洗钱关注辖区。根据Davis Polk律所11月初的客户通讯,美国财政部至今未认定任何外国监管体系为“可比”,甚至尚未提出认定程序的规则。这意味着,即便是在亚洲合规发行的美元稳定币,若想进入美国市场,其储备必须置于美国境内,且冻结机制必须服从华盛顿指令。这实质上是将美元稳定币的发行权与监管权强行绑定,打破了此前离岸发行、全球流通的套利空间。
面对这三道死线,稳定币跨境支付业务正在发生分化。依赖价差、将AML视为可压缩成本、忽视美国监管风险的“价差型”玩家,其生存窗口已清晰可见地关闭。他们的利润建立在监管套利之上,一旦出金资金成本、AML合规成本、美元主权合规成本这三笔账同时计入,原有的盈利模型将迅速崩塌。相反,那些从第一天起就将合规内化为基础设施的“基础设施型”玩家,正在迎来真正的机会。他们服务的是传统银行体系确实服务不好的长尾通道,如高通胀地区的B2B结算或跨境汇款,其价值不在于规避监管,而在于通过合规手段降低交易摩擦。GENIUS Act等法规看似在收紧市场,实则在清洗投机性玩家,为银行接纳稳定币铺平道路。对于从业者而言,现在的核心任务不再是计算链上Gas费,而是重新核算三笔关键账目:一是出金账,包括点差、真实资本成本下的预资金池及汇率风险,以及美国税法下稳定币作为财产的记账负担;二是AML账,按FATF及当地监管标准,筛查、监控、留档每一笔资金流的成本,并评估利润剩余空间;三是美元账,评估所依赖的稳定币在GENIUS Act时间表下是否仍能向美国人士发售,以及自身储备和冻结能力是否已为华盛顿做好准备。算完这三笔账后依然盈利,才是一门可持续的生意;否则,拥有的只是一个倒计时。
关注我,下一篇盘面速读不错过。
稳定币跨境支付暴利终结:6.36%成本下,三道法规死线倒计时
稳定币跨境支付正站在一个微妙的转折点上,表面看,这门生意依然暴利,底层逻辑却已发生根本性逆转。过去几年,稳定币之所以能在传统金融体系之外野蛮生长,核心在于它填补了两个巨大的真空:一是传统跨境汇款高昂的摩擦成本,二是部分新兴市场本币信用的崩塌。世界银行数据显示,全球200美元跨境汇款平均成本高达6.36%,银行渠道因代理行链条冗长、汇率点差宽泛,成为最昂贵的选项。与此同时,Chainalysis的行业数据揭示了另一面:在撒哈拉以南非洲,尤其是尼日利亚,2025年初奈拉骤然贬值直接推动了民众向数字资产的迁移;巴西央行则在2025年估算,该国约90%的加密资产流动与稳定币有关。这种“旧体系高成本”与“新通道低门槛”之间的价差,构成了稳定币跨境业务早期的核心利润来源。然而,这一利润模型建立在监管缺位的假设之上,而目前,资金流的两端——接收国与美元发行方所在国——正在同步收紧闸门,使得原本看似无摩擦的通道,逐渐显露出沉重的合规负重。
真正侵蚀利润的,并非链上转账本身,而是链下两端被忽视的隐性成本,以及即将落地的硬性法规。首先出金端的成本常被路演材料美化,实际上,圣保罗或拉各斯的供应商拒绝接受USDT,他们只认银行账户里的雷亚尔或奈拉。这意味着运营者必须在当地银行预存巨额本币资金池以实现“秒级出金”,这笔沉淀资金的机会成本极高。以美联储联邦基金利率目标区间3.75%至4%为基准,一条通道预存200万美元,每年机会成本约7.5万至8万美元;若按成长期公司20%的股权资本成本计算,这笔资金每年将吞噬40万美元利润,且需乘以服务通道的数量。其次,反洗钱(AML)成本正在急剧攀升。FATF 2026年报告明确指出,非法行为者对稳定币的滥用持续增加,目前查明的链上非法活动大多涉及稳定币。这种“双刃剑”效应意味着,通道越便捷,越容易吸引规避制裁的资金,从而招致更严格的监管审查。接收国已开始行动,巴西央行在2025年点出稳定币带来的税收和洗钱监管挑战后,于14个月后发布第561号决议,明确禁止使用包括稳定币在内的虚拟资产结算eFX服务商与境外交易对手之间的跨境支付,该禁令已于2026年10月1日正式生效。虽然这并非全面禁止稳定币,但将稳定币剔除出受监管的跨境结算通道,释放了接收国主动构建独立监管规则的信号。
更具颠覆性的变化来自美元的主权方。对于持有香港或新加坡牌照的亚洲机构而言,一个危险的误判在于认为本地牌照足以覆盖跨境业务,但事实是,几乎所有具有跨境意义的稳定币都是美元稳定币,而华盛顿已通过立法收回了对美元稳定币的最终控制权。2027年1月18日,美国GENIUS Act正式生效,规定美国数字资产服务商不得发售外国发行的稳定币,除非发行方承诺执行美国的“合法命令”,即具备扣押、冻结、销毁或阻止转移稳定币的能力。更严苛的限制将在2028年7月18日落地,届时美国服务商只能销售两类稳定币:美国许可发行方发行的,或满足特定条件的外国发行方发行的。这四个条件缺一不可:母国监管体系被美国财政部认定为“可比”、在OCC注册、在美国金融机构持有足以满足美国客户流动性需求的储备、母国不受美国全面经济制裁且未被认定为重大洗钱关注辖区。根据Davis Polk律所11月初的客户通讯,美国财政部至今未认定任何外国监管体系为“可比”,甚至尚未提出认定程序的规则。这意味着,即便是在亚洲合规发行的美元稳定币,若想进入美国市场,其储备必须置于美国境内,且冻结机制必须服从华盛顿指令。这实质上是将美元稳定币的发行权与监管权强行绑定,打破了此前离岸发行、全球流通的套利空间。
面对这三道死线,稳定币跨境支付业务正在发生分化。依赖价差、将AML视为可压缩成本、忽视美国监管风险的“价差型”玩家,其生存窗口已清晰可见地关闭。他们的利润建立在监管套利之上,一旦出金资金成本、AML合规成本、美元主权合规成本这三笔账同时计入,原有的盈利模型将迅速崩塌。相反,那些从第一天起就将合规内化为基础设施的“基础设施型”玩家,正在迎来真正的机会。他们服务的是传统银行体系确实服务不好的长尾通道,如高通胀地区的B2B结算或跨境汇款,其价值不在于规避监管,而在于通过合规手段降低交易摩擦。GENIUS Act等法规看似在收紧市场,实则在清洗投机性玩家,为银行接纳稳定币铺平道路。对于从业者而言,现在的核心任务不再是计算链上Gas费,而是重新核算三笔关键账目:一是出金账,包括点差、真实资本成本下的预资金池及汇率风险,以及美国税法下稳定币作为财产的记账负担;二是AML账,按FATF及当地监管标准,筛查、监控、留档每一笔资金流的成本,并评估利润剩余空间;三是美元账,评估所依赖的稳定币在GENIUS Act时间表下是否仍能向美国人士发售,以及自身储备和冻结能力是否已为华盛顿做好准备。算完这三笔账后依然盈利,才是一门可持续的生意;否则,拥有的只是一个倒计时。
关注我,下一篇盘面速读不错过。
真正侵蚀利润的,并非链上转账本身,而是链下两端被忽视的隐性成本,以及即将落地的硬性法规。首先出金端的成本常被路演材料美化,实际上,圣保罗或拉各斯的供应商拒绝接受USDT,他们只认银行账户里的雷亚尔或奈拉。这意味着运营者必须在当地银行预存巨额本币资金池以实现“秒级出金”,这笔沉淀资金的机会成本极高。以美联储联邦基金利率目标区间3.75%至4%为基准,一条通道预存200万美元,每年机会成本约7.5万至8万美元;若按成长期公司20%的股权资本成本计算,这笔资金每年将吞噬40万美元利润,且需乘以服务通道的数量。其次,反洗钱(AML)成本正在急剧攀升。FATF 2026年报告明确指出,非法行为者对稳定币的滥用持续增加,目前查明的链上非法活动大多涉及稳定币。这种“双刃剑”效应意味着,通道越便捷,越容易吸引规避制裁的资金,从而招致更严格的监管审查。接收国已开始行动,巴西央行在2025年点出稳定币带来的税收和洗钱监管挑战后,于14个月后发布第561号决议,明确禁止使用包括稳定币在内的虚拟资产结算eFX服务商与境外交易对手之间的跨境支付,该禁令已于2026年10月1日正式生效。虽然这并非全面禁止稳定币,但将稳定币剔除出受监管的跨境结算通道,释放了接收国主动构建独立监管规则的信号。
更具颠覆性的变化来自美元的主权方。对于持有香港或新加坡牌照的亚洲机构而言,一个危险的误判在于认为本地牌照足以覆盖跨境业务,但事实是,几乎所有具有跨境意义的稳定币都是美元稳定币,而华盛顿已通过立法收回了对美元稳定币的最终控制权。2027年1月18日,美国GENIUS Act正式生效,规定美国数字资产服务商不得发售外国发行的稳定币,除非发行方承诺执行美国的“合法命令”,即具备扣押、冻结、销毁或阻止转移稳定币的能力。更严苛的限制将在2028年7月18日落地,届时美国服务商只能销售两类稳定币:美国许可发行方发行的,或满足特定条件的外国发行方发行的。这四个条件缺一不可:母国监管体系被美国财政部认定为“可比”、在OCC注册、在美国金融机构持有足以满足美国客户流动性需求的储备、母国不受美国全面经济制裁且未被认定为重大洗钱关注辖区。根据Davis Polk律所11月初的客户通讯,美国财政部至今未认定任何外国监管体系为“可比”,甚至尚未提出认定程序的规则。这意味着,即便是在亚洲合规发行的美元稳定币,若想进入美国市场,其储备必须置于美国境内,且冻结机制必须服从华盛顿指令。这实质上是将美元稳定币的发行权与监管权强行绑定,打破了此前离岸发行、全球流通的套利空间。
面对这三道死线,稳定币跨境支付业务正在发生分化。依赖价差、将AML视为可压缩成本、忽视美国监管风险的“价差型”玩家,其生存窗口已清晰可见地关闭。他们的利润建立在监管套利之上,一旦出金资金成本、AML合规成本、美元主权合规成本这三笔账同时计入,原有的盈利模型将迅速崩塌。相反,那些从第一天起就将合规内化为基础设施的“基础设施型”玩家,正在迎来真正的机会。他们服务的是传统银行体系确实服务不好的长尾通道,如高通胀地区的B2B结算或跨境汇款,其价值不在于规避监管,而在于通过合规手段降低交易摩擦。GENIUS Act等法规看似在收紧市场,实则在清洗投机性玩家,为银行接纳稳定币铺平道路。对于从业者而言,现在的核心任务不再是计算链上Gas费,而是重新核算三笔关键账目:一是出金账,包括点差、真实资本成本下的预资金池及汇率风险,以及美国税法下稳定币作为财产的记账负担;二是AML账,按FATF及当地监管标准,筛查、监控、留档每一笔资金流的成本,并评估利润剩余空间;三是美元账,评估所依赖的稳定币在GENIUS Act时间表下是否仍能向美国人士发售,以及自身储备和冻结能力是否已为华盛顿做好准备。算完这三笔账后依然盈利,才是一门可持续的生意;否则,拥有的只是一个倒计时。
关注我,下一篇盘面速读不错过。
58
·
--
Hinton met en garde contre un possible « Tchernobyl » de l’IA dans les deux prochaines années ; la sensibilité du marché aux risques s’envole dans un contexte de recomposition de la liquidité
La liquidité macroéconomique se trouve à un moment charnière de recomposition, tandis que la logique de valorisation des actifs risqués évolue subtilement. Le marché ne repose plus uniquement sur les anticipations d’assouplissement de la liquidité : il prend désormais aussi en compte la prime géopolitique et la résilience du discours technologique. Alors que le bitcoin bute à plusieurs reprises sur des niveaux de résistance clés et que l’activité de l’écosystème Ethereum reste élevée sans apport de nouveaux capitaux, le sentiment du marché se montre extrêmement sensible à tout facteur de risque non traditionnel susceptible de provoquer une panique systémique. Cette sensibilité accrue découle d’un réexamen, par les investisseurs, de la sécurité des architectures technologiques sous-jacentes. À mesure que l’IA cesse d’être un simple moteur de la demande en puissance de calcul pour devenir une source potentielle de cygne noir systémique, la décote liée à l’aversion au risque commence à se faire sentir : tout avertissement concernant une perte de contrôle technologique se répercute rapidement sur la valorisation du risque des actifs crypto.
Les mises en garde récemment formulées par Geoffrey Hinton ont donné une forme concrète aux risques potentiels de l’intelligence artificielle, évoquant le scénario catastrophique d’un « accident semblable à Tchernobyl » susceptible de survenir d’ici un ou deux ans. Il ne s’agit pas d’une simple réflexion sur l’éthique technologique : ces propos remettent directement en cause la logique de valorisation des valeurs technologiques, aujourd’hui dominée par le récit de l’IA, et ont des répercussions indirectes sur le marché crypto. Hinton évoque un risque extrême de queue : si les systèmes d’IA connaissent des défaillances incontrôlables ou sont utilisés à des fins malveillantes, leurs effets destructeurs pourraient dépasser le cadre des crises financières traditionnelles et déclencher une crise de confiance envers les infrastructures technologiques mondiales. Parallèlement, le piratage récemment subi par Binance, bien que le montant exact des pertes et le vecteur de l’attaque n’aient pas encore été entièrement révélés, constitue en soi un test de résistance pour les défenses des plateformes d’échange centralisées. À l’heure où l’IA est largement utilisée pour le trading automatisé, l’arbitrage et d’éventuelles cyberattaques, les systèmes de défense traditionnels risquent d’être dépassés par des moyens d’attaque d’un niveau supérieur. L’incident de Binance et les avertissements de Hinton entrent en résonance d’une manière troublante : le premier illustre concrètement les failles de sécurité à l’ère de l’IA, tandis que les seconds en évoquent les conséquences ultimes possibles. En outre, l’annonce par Trump de la fin de l’aide annuelle d’environ 4 milliards de dollars accordée à Israël concerne principalement la situation au Moyen-Orient et la confiance dans le dollar. Mais l’incertitude qu’elle révèle quant à la polarisation politique intérieure américaine et à la politique étrangère du pays accentue les turbulences de l’environnement macroéconomique mondial. Dans ce contexte, les investisseurs aspirent à la « certitude » tout en redoutant les « risques inconnus » ; l’avertissement d’un « Tchernobyl » dans le domaine de l’IA touche précisément cette corde sensible.
L’incidence de l’avertissement de Hinton sur le marché crypto ne se transmet pas directement par les fondamentaux, mais agit par deux canaux : la décote liée à l’aversion au risque et la hausse du coût de la confiance. Premièrement, le récit de l’IA est un pilier central de la valorisation actuelle du secteur technologique. Si un « Tchernobyl de l’IA » est considéré comme un risque élevé à court terme, le marché réévaluera tous les actifs dépendant des infrastructures d’IA. Pour le marché crypto, deux catégories d’actifs seraient touchées : d’une part, les jetons étroitement associés au thème de l’IA, dont la prime spéculative pourrait rapidement s’évaporer ; d’autre part, les protocoles DeFi reposant sur des algorithmes complexes et des teneurs de marché automatisés, car des attaquants exploitant des algorithmes plus sophistiqués pourraient détecter des failles on-chain, augmentant ainsi le risque de piratage des protocoles. Le piratage de Binance, même en l’absence de données précises, confirme par sa seule existence la vulnérabilité des plateformes centralisées face à des attaques de haut niveau. Si cette vulnérabilité est attribuée à la généralisation des attaques assistées par l’IA, la confiance des investisseurs envers les plateformes d’échange centralisées diminuera. Les capitaux pourraient alors se déplacer plus rapidement vers les portefeuilles non dépositaires et les plateformes d’échange décentralisées, modifiant ainsi la répartition de la liquidité on-chain. Deuxièmement, l’incertitude géopolitique macroéconomique accentue le risque de fragmentation du système financier mondial. Dans cet environnement, le statut du bitcoin comme « or numérique » offrant une valeur refuge entre en conflit avec celui d’actif technologique à haut risque. L’avertissement de Hinton renforce ce dernier aspect, celui du risque intrinsèque aux actifs technologiques. Si le marché estime qu’une perte de contrôle de l’IA pourrait paralyser les infrastructures technologiques mondiales, le risque systémique des actifs tels que le bitcoin, qui dépendent d’Internet et d’un mécanisme de consensus mondial, augmenterait sensiblement. Les investisseurs institutionnels pourraient alors se montrer plus prudents dans leurs allocations en cryptoactifs et réduire leurs limites d’exposition, ce qui freinerait les achats à long terme de bitcoin et d’ether. Enfin, la logique de valorisation des actifs risqués pourrait passer d’une dynamique tirée par la liquidité à une dynamique dictée par les marges de sécurité. Lorsque la liquidité est abondante mais que les événements à risque se multiplient, les capitaux ont tendance à se diriger vers les actifs les plus résistants aux chocs. Sur le marché crypto, les jetons natifs pourraient donc relativement mieux résister grâce à leur niveau élevé de décentralisation et à l’absence de point de défaillance unique, par rapport aux jetons thématiques fortement tributaires de services centralisés ou d’un récit unique. Toutefois, si les attaques liées à l’IA deviennent monnaie courante, même la couche des contrats intelligents des jetons natifs pourrait être exposée à de nouvelles menaces, ce qui obligerait le marché à réévaluer la prime de sécurité des blockchains sous-jacentes.
Il convient de surveiller de près plusieurs indicateurs et critères afin de vérifier la validité de cette analyse. Premièrement, il faut suivre la performance relative des jetons liés à l’IA par rapport aux principales cryptomonnaies : si ces jetons continuent de sous-performer le bitcoin et l’ether, cela indiquera que le marché applique une décote de risque au récit de l’IA. Deuxièmement, il faut observer l’évolution de la répartition de la liquidité on-chain, et notamment la vitesse à laquelle les fonds passent des plateformes d’échange centralisées aux plateformes décentralisées et aux portefeuilles non dépositaires ; ce sera un signe direct de la hausse du coût de la confiance. Enfin, il faut suivre les ajustements de portefeuille des investisseurs institutionnels : si les grands fonds réduisent leur allocation en cryptoactifs, cela confirmera que les craintes de risque systémique freinent les achats à long terme. En attendant l’apparition de signaux clairs sur ces indicateurs, le marché restera dans un équilibre marqué par un risque et une volatilité élevés. Toute nouvelle soudaine concernant la sécurité de l’IA ou la géopolitique pourrait faire office de détonateur et rompre cet équilibre. Les investisseurs doivent rester attentifs à la sécurité des architectures technologiques sous-jacentes et éviter de dépendre excessivement d’actifs surévalués reposant sur un récit unique, en privilégiant plutôt les actifs fondamentaux plus résistants aux risques et davantage décentralisés.
Suivez-moi pour ne pas manquer la prochaine analyse rapide des marchés.
Hinton met en garde contre un possible « Tchernobyl » de l’IA dans les deux prochaines années ; la sensibilité du marché aux risques s’envole dans un contexte de recomposition de la liquidité
La liquidité macroéconomique se trouve à un moment charnière de recomposition, tandis que la logique de valorisation des actifs risqués évolue subtilement. Le marché ne repose plus uniquement sur les anticipations d’assouplissement de la liquidité : il prend désormais aussi en compte la prime géopolitique et la résilience du discours technologique. Alors que le bitcoin bute à plusieurs reprises sur des niveaux de résistance clés et que l’activité de l’écosystème Ethereum reste élevée sans apport de nouveaux capitaux, le sentiment du marché se montre extrêmement sensible à tout facteur de risque non traditionnel susceptible de provoquer une panique systémique. Cette sensibilité accrue découle d’un réexamen, par les investisseurs, de la sécurité des architectures technologiques sous-jacentes. À mesure que l’IA cesse d’être un simple moteur de la demande en puissance de calcul pour devenir une source potentielle de cygne noir systémique, la décote liée à l’aversion au risque commence à se faire sentir : tout avertissement concernant une perte de contrôle technologique se répercute rapidement sur la valorisation du risque des actifs crypto.
Les mises en garde récemment formulées par Geoffrey Hinton ont donné une forme concrète aux risques potentiels de l’intelligence artificielle, évoquant le scénario catastrophique d’un « accident semblable à Tchernobyl » susceptible de survenir d’ici un ou deux ans. Il ne s’agit pas d’une simple réflexion sur l’éthique technologique : ces propos remettent directement en cause la logique de valorisation des valeurs technologiques, aujourd’hui dominée par le récit de l’IA, et ont des répercussions indirectes sur le marché crypto. Hinton évoque un risque extrême de queue : si les systèmes d’IA connaissent des défaillances incontrôlables ou sont utilisés à des fins malveillantes, leurs effets destructeurs pourraient dépasser le cadre des crises financières traditionnelles et déclencher une crise de confiance envers les infrastructures technologiques mondiales. Parallèlement, le piratage récemment subi par Binance, bien que le montant exact des pertes et le vecteur de l’attaque n’aient pas encore été entièrement révélés, constitue en soi un test de résistance pour les défenses des plateformes d’échange centralisées. À l’heure où l’IA est largement utilisée pour le trading automatisé, l’arbitrage et d’éventuelles cyberattaques, les systèmes de défense traditionnels risquent d’être dépassés par des moyens d’attaque d’un niveau supérieur. L’incident de Binance et les avertissements de Hinton entrent en résonance d’une manière troublante : le premier illustre concrètement les failles de sécurité à l’ère de l’IA, tandis que les seconds en évoquent les conséquences ultimes possibles. En outre, l’annonce par Trump de la fin de l’aide annuelle d’environ 4 milliards de dollars accordée à Israël concerne principalement la situation au Moyen-Orient et la confiance dans le dollar. Mais l’incertitude qu’elle révèle quant à la polarisation politique intérieure américaine et à la politique étrangère du pays accentue les turbulences de l’environnement macroéconomique mondial. Dans ce contexte, les investisseurs aspirent à la « certitude » tout en redoutant les « risques inconnus » ; l’avertissement d’un « Tchernobyl » dans le domaine de l’IA touche précisément cette corde sensible.
L’incidence de l’avertissement de Hinton sur le marché crypto ne se transmet pas directement par les fondamentaux, mais agit par deux canaux : la décote liée à l’aversion au risque et la hausse du coût de la confiance. Premièrement, le récit de l’IA est un pilier central de la valorisation actuelle du secteur technologique. Si un « Tchernobyl de l’IA » est considéré comme un risque élevé à court terme, le marché réévaluera tous les actifs dépendant des infrastructures d’IA. Pour le marché crypto, deux catégories d’actifs seraient touchées : d’une part, les jetons étroitement associés au thème de l’IA, dont la prime spéculative pourrait rapidement s’évaporer ; d’autre part, les protocoles DeFi reposant sur des algorithmes complexes et des teneurs de marché automatisés, car des attaquants exploitant des algorithmes plus sophistiqués pourraient détecter des failles on-chain, augmentant ainsi le risque de piratage des protocoles. Le piratage de Binance, même en l’absence de données précises, confirme par sa seule existence la vulnérabilité des plateformes centralisées face à des attaques de haut niveau. Si cette vulnérabilité est attribuée à la généralisation des attaques assistées par l’IA, la confiance des investisseurs envers les plateformes d’échange centralisées diminuera. Les capitaux pourraient alors se déplacer plus rapidement vers les portefeuilles non dépositaires et les plateformes d’échange décentralisées, modifiant ainsi la répartition de la liquidité on-chain. Deuxièmement, l’incertitude géopolitique macroéconomique accentue le risque de fragmentation du système financier mondial. Dans cet environnement, le statut du bitcoin comme « or numérique » offrant une valeur refuge entre en conflit avec celui d’actif technologique à haut risque. L’avertissement de Hinton renforce ce dernier aspect, celui du risque intrinsèque aux actifs technologiques. Si le marché estime qu’une perte de contrôle de l’IA pourrait paralyser les infrastructures technologiques mondiales, le risque systémique des actifs tels que le bitcoin, qui dépendent d’Internet et d’un mécanisme de consensus mondial, augmenterait sensiblement. Les investisseurs institutionnels pourraient alors se montrer plus prudents dans leurs allocations en cryptoactifs et réduire leurs limites d’exposition, ce qui freinerait les achats à long terme de bitcoin et d’ether. Enfin, la logique de valorisation des actifs risqués pourrait passer d’une dynamique tirée par la liquidité à une dynamique dictée par les marges de sécurité. Lorsque la liquidité est abondante mais que les événements à risque se multiplient, les capitaux ont tendance à se diriger vers les actifs les plus résistants aux chocs. Sur le marché crypto, les jetons natifs pourraient donc relativement mieux résister grâce à leur niveau élevé de décentralisation et à l’absence de point de défaillance unique, par rapport aux jetons thématiques fortement tributaires de services centralisés ou d’un récit unique. Toutefois, si les attaques liées à l’IA deviennent monnaie courante, même la couche des contrats intelligents des jetons natifs pourrait être exposée à de nouvelles menaces, ce qui obligerait le marché à réévaluer la prime de sécurité des blockchains sous-jacentes.
Il convient de surveiller de près plusieurs indicateurs et critères afin de vérifier la validité de cette analyse. Premièrement, il faut suivre la performance relative des jetons liés à l’IA par rapport aux principales cryptomonnaies : si ces jetons continuent de sous-performer le bitcoin et l’ether, cela indiquera que le marché applique une décote de risque au récit de l’IA. Deuxièmement, il faut observer l’évolution de la répartition de la liquidité on-chain, et notamment la vitesse à laquelle les fonds passent des plateformes d’échange centralisées aux plateformes décentralisées et aux portefeuilles non dépositaires ; ce sera un signe direct de la hausse du coût de la confiance. Enfin, il faut suivre les ajustements de portefeuille des investisseurs institutionnels : si les grands fonds réduisent leur allocation en cryptoactifs, cela confirmera que les craintes de risque systémique freinent les achats à long terme. En attendant l’apparition de signaux clairs sur ces indicateurs, le marché restera dans un équilibre marqué par un risque et une volatilité élevés. Toute nouvelle soudaine concernant la sécurité de l’IA ou la géopolitique pourrait faire office de détonateur et rompre cet équilibre. Les investisseurs doivent rester attentifs à la sécurité des architectures technologiques sous-jacentes et éviter de dépendre excessivement d’actifs surévalués reposant sur un récit unique, en privilégiant plutôt les actifs fondamentaux plus résistants aux risques et davantage décentralisés.
Suivez-moi pour ne pas manquer la prochaine analyse rapide des marchés.
La liquidité macroéconomique se trouve à un moment charnière de recomposition, tandis que la logique de valorisation des actifs risqués évolue subtilement. Le marché ne repose plus uniquement sur les anticipations d’assouplissement de la liquidité : il prend désormais aussi en compte la prime géopolitique et la résilience du discours technologique. Alors que le bitcoin bute à plusieurs reprises sur des niveaux de résistance clés et que l’activité de l’écosystème Ethereum reste élevée sans apport de nouveaux capitaux, le sentiment du marché se montre extrêmement sensible à tout facteur de risque non traditionnel susceptible de provoquer une panique systémique. Cette sensibilité accrue découle d’un réexamen, par les investisseurs, de la sécurité des architectures technologiques sous-jacentes. À mesure que l’IA cesse d’être un simple moteur de la demande en puissance de calcul pour devenir une source potentielle de cygne noir systémique, la décote liée à l’aversion au risque commence à se faire sentir : tout avertissement concernant une perte de contrôle technologique se répercute rapidement sur la valorisation du risque des actifs crypto.
Les mises en garde récemment formulées par Geoffrey Hinton ont donné une forme concrète aux risques potentiels de l’intelligence artificielle, évoquant le scénario catastrophique d’un « accident semblable à Tchernobyl » susceptible de survenir d’ici un ou deux ans. Il ne s’agit pas d’une simple réflexion sur l’éthique technologique : ces propos remettent directement en cause la logique de valorisation des valeurs technologiques, aujourd’hui dominée par le récit de l’IA, et ont des répercussions indirectes sur le marché crypto. Hinton évoque un risque extrême de queue : si les systèmes d’IA connaissent des défaillances incontrôlables ou sont utilisés à des fins malveillantes, leurs effets destructeurs pourraient dépasser le cadre des crises financières traditionnelles et déclencher une crise de confiance envers les infrastructures technologiques mondiales. Parallèlement, le piratage récemment subi par Binance, bien que le montant exact des pertes et le vecteur de l’attaque n’aient pas encore été entièrement révélés, constitue en soi un test de résistance pour les défenses des plateformes d’échange centralisées. À l’heure où l’IA est largement utilisée pour le trading automatisé, l’arbitrage et d’éventuelles cyberattaques, les systèmes de défense traditionnels risquent d’être dépassés par des moyens d’attaque d’un niveau supérieur. L’incident de Binance et les avertissements de Hinton entrent en résonance d’une manière troublante : le premier illustre concrètement les failles de sécurité à l’ère de l’IA, tandis que les seconds en évoquent les conséquences ultimes possibles. En outre, l’annonce par Trump de la fin de l’aide annuelle d’environ 4 milliards de dollars accordée à Israël concerne principalement la situation au Moyen-Orient et la confiance dans le dollar. Mais l’incertitude qu’elle révèle quant à la polarisation politique intérieure américaine et à la politique étrangère du pays accentue les turbulences de l’environnement macroéconomique mondial. Dans ce contexte, les investisseurs aspirent à la « certitude » tout en redoutant les « risques inconnus » ; l’avertissement d’un « Tchernobyl » dans le domaine de l’IA touche précisément cette corde sensible.
L’incidence de l’avertissement de Hinton sur le marché crypto ne se transmet pas directement par les fondamentaux, mais agit par deux canaux : la décote liée à l’aversion au risque et la hausse du coût de la confiance. Premièrement, le récit de l’IA est un pilier central de la valorisation actuelle du secteur technologique. Si un « Tchernobyl de l’IA » est considéré comme un risque élevé à court terme, le marché réévaluera tous les actifs dépendant des infrastructures d’IA. Pour le marché crypto, deux catégories d’actifs seraient touchées : d’une part, les jetons étroitement associés au thème de l’IA, dont la prime spéculative pourrait rapidement s’évaporer ; d’autre part, les protocoles DeFi reposant sur des algorithmes complexes et des teneurs de marché automatisés, car des attaquants exploitant des algorithmes plus sophistiqués pourraient détecter des failles on-chain, augmentant ainsi le risque de piratage des protocoles. Le piratage de Binance, même en l’absence de données précises, confirme par sa seule existence la vulnérabilité des plateformes centralisées face à des attaques de haut niveau. Si cette vulnérabilité est attribuée à la généralisation des attaques assistées par l’IA, la confiance des investisseurs envers les plateformes d’échange centralisées diminuera. Les capitaux pourraient alors se déplacer plus rapidement vers les portefeuilles non dépositaires et les plateformes d’échange décentralisées, modifiant ainsi la répartition de la liquidité on-chain. Deuxièmement, l’incertitude géopolitique macroéconomique accentue le risque de fragmentation du système financier mondial. Dans cet environnement, le statut du bitcoin comme « or numérique » offrant une valeur refuge entre en conflit avec celui d’actif technologique à haut risque. L’avertissement de Hinton renforce ce dernier aspect, celui du risque intrinsèque aux actifs technologiques. Si le marché estime qu’une perte de contrôle de l’IA pourrait paralyser les infrastructures technologiques mondiales, le risque systémique des actifs tels que le bitcoin, qui dépendent d’Internet et d’un mécanisme de consensus mondial, augmenterait sensiblement. Les investisseurs institutionnels pourraient alors se montrer plus prudents dans leurs allocations en cryptoactifs et réduire leurs limites d’exposition, ce qui freinerait les achats à long terme de bitcoin et d’ether. Enfin, la logique de valorisation des actifs risqués pourrait passer d’une dynamique tirée par la liquidité à une dynamique dictée par les marges de sécurité. Lorsque la liquidité est abondante mais que les événements à risque se multiplient, les capitaux ont tendance à se diriger vers les actifs les plus résistants aux chocs. Sur le marché crypto, les jetons natifs pourraient donc relativement mieux résister grâce à leur niveau élevé de décentralisation et à l’absence de point de défaillance unique, par rapport aux jetons thématiques fortement tributaires de services centralisés ou d’un récit unique. Toutefois, si les attaques liées à l’IA deviennent monnaie courante, même la couche des contrats intelligents des jetons natifs pourrait être exposée à de nouvelles menaces, ce qui obligerait le marché à réévaluer la prime de sécurité des blockchains sous-jacentes.
Il convient de surveiller de près plusieurs indicateurs et critères afin de vérifier la validité de cette analyse. Premièrement, il faut suivre la performance relative des jetons liés à l’IA par rapport aux principales cryptomonnaies : si ces jetons continuent de sous-performer le bitcoin et l’ether, cela indiquera que le marché applique une décote de risque au récit de l’IA. Deuxièmement, il faut observer l’évolution de la répartition de la liquidité on-chain, et notamment la vitesse à laquelle les fonds passent des plateformes d’échange centralisées aux plateformes décentralisées et aux portefeuilles non dépositaires ; ce sera un signe direct de la hausse du coût de la confiance. Enfin, il faut suivre les ajustements de portefeuille des investisseurs institutionnels : si les grands fonds réduisent leur allocation en cryptoactifs, cela confirmera que les craintes de risque systémique freinent les achats à long terme. En attendant l’apparition de signaux clairs sur ces indicateurs, le marché restera dans un équilibre marqué par un risque et une volatilité élevés. Toute nouvelle soudaine concernant la sécurité de l’IA ou la géopolitique pourrait faire office de détonateur et rompre cet équilibre. Les investisseurs doivent rester attentifs à la sécurité des architectures technologiques sous-jacentes et éviter de dépendre excessivement d’actifs surévalués reposant sur un récit unique, en privilégiant plutôt les actifs fondamentaux plus résistants aux risques et davantage décentralisés.
Suivez-moi pour ne pas manquer la prochaine analyse rapide des marchés.
463
·
--
Le VIX bondit de 50 % dans un mouvement de désendettement généralisé ; le bitcoin chute brutalement de 5 % à 76 245 dollars
Les actifs risqués mondiaux traversent une phase de désendettement synchronisé et particulièrement violent. Le resserrement soudain des anticipations de liquidité macroéconomique et la contraction rapide de l’appétit pour le risque entrent fortement en résonance. Dans ce contexte, la corrélation entre les marchés boursiers traditionnels et les marchés des crypto-actifs atteint un niveau extrême. Le bitcoin n’est plus simplement considéré comme un actif alternatif indépendant du système des monnaies fiduciaires : il est profondément intégré au système financier mondial en tant qu’actif financier à forte volatilité. L’indice VIX a bondi de 50 % en séance, atteignant un sommet de 24,86, tandis que le S&P 500 a chuté de plus de 2,5 %. Ces fortes turbulences boursières ne sont pas un événement isolé : elles se reflètent directement dans la structure des échanges sur les crypto-actifs. En tant que baromètre mondial des actifs risqués, le bitcoin a perdu 5,0 % en séance, à 76 245 dollars. Il s’agit essentiellement d’une réaction passive à son bêta élevé, dans un contexte d’intensification de l’aversion macroéconomique au risque. À ce stade, l’attention du marché s’est entièrement détournée des données fondamentales pour se porter sur la réévaluation des actifs provoquée par la pénurie de liquidités ; aucune donnée sectorielle à l’échelle microéconomique ne semble en mesure de remettre en cause la prépondérance de ce récit macroéconomique.
Selon les dernières données de marché, le bitcoin a nettement baissé au cours de la séance, son dernier cours s’établissant à 76 245 dollars, soit un recul de 5,0 % sur la journée. Dans le même temps, les marchés américains ont affiché une faiblesse marquée : le S&P 500 a perdu plus de 2,5 %, tandis que l’indice de volatilité VIX, qui mesure la peur des marchés, a grimpé de 50,0 % en séance, pour clôturer à 24,86. Concernant les données sur l’énergie, l’Energy Information Administration (EIA) des États-Unis indique que les stocks américains de gaz naturel ont augmenté de 77 milliards de pieds cubes la semaine dernière, un chiffre inférieur à la hausse de 79,44 milliards de pieds cubes attendue par les analystes. En variation hebdomadaire, les stocks ont progressé de 2,07 % la semaine dernière, contre 2,16 % la semaine précédente, portant le total à 3 800 milliards de pieds cubes. Bien que les données sur les stocks de gaz naturel soient légèrement meilleures que prévu et témoignent d’un équilibre global entre l’offre et la demande, leur influence est fortement diluée par la crise actuelle de liquidité macroéconomique. Le marché s’intéresse également aux flux de capitaux des ETF spot sur le bitcoin et à l’incidence potentielle de la politique monétaire de la Réserve fédérale sur le prix du bitcoin. En tant que principal canal d’entrée des capitaux institutionnels sur le marché des crypto-actifs, les mouvements de ces ETF sont directement liés aux fortes fluctuations des indices macroéconomiques évoqués ci-dessus.
Une hausse quotidienne de 50 % du VIX constitue un signal extrêmement fort d’aversion au risque : elle indique que le marché anticipe une forte augmentation de la volatilité à venir. Ce sentiment se transmet généralement rapidement au marché des crypto-actifs, entraînant le retrait des apporteurs de liquidité et l’élargissement des écarts entre cours acheteur et vendeur, ce qui amplifie ensuite les fluctuations de prix. La chute du bitcoin à 76 245 dollars montre qu’en l’absence de soutien macroéconomique favorable, les positions acheteuses sont soumises à une forte pression liée aux ordres stop-loss. La baisse de plus de 2,5 % du S&P 500 confirme davantage la matérialisation d’un risque systémique. Pour les traders qui recourent à l’effet de levier, ces baisses simultanées sur différents marchés s’accompagnent souvent d’une réaction en chaîne de liquidations forcées, accentuant ainsi la dynamique baissière à court terme du bitcoin. Dans le mécanisme de formation des prix, les flux des ETF spot sur le bitcoin deviennent alors une variable clé. Lorsque le VIX s’envole et que les marchés américains chutent fortement, les investisseurs institutionnels tendent à réduire leur exposition au risque ; la pression liée aux rachats d’ETF pourrait donc augmenter sensiblement, retirant directement des ordres d’achat du marché du bitcoin. L’incertitude entourant la trajectoire de la Réserve fédérale est elle aussi amplifiée : le marché pourrait réévaluer le rythme des baisses de taux ou la probabilité d’injections de liquidités. Si les anticipations macroéconomiques deviennent plus restrictives, ou si les taux restent élevés plus longtemps, le désavantage du rendement réel du bitcoin — un actif sans intérêt — deviendra encore plus manifeste, plafonnant sa valorisation. Le cours actuel de 76 245 dollars reflète la réaction immédiate du marché aux chocs macroéconomiques de court terme, et non une détérioration des fondamentaux à long terme. Cette baisse relève davantage d’une correction technique provoquée par les conditions de liquidité que d’une rupture du consensus. Toutefois, si le VIX se maintient durablement au-dessus de 24,86 et que le S&P 500 ne parvient pas à se stabiliser rapidement, le bitcoin pourrait être soumis à de nouvelles mises à l’épreuve : en période de panique, la corrélation entre les actifs risqués tend souvent vers 1, et le bitcoin peut difficilement évoluer à contre-courant.
Les principaux indicateurs à surveiller ensuite sont l’évolution du VIX et sa capacité à revenir rapidement sous le seuil de 20, considéré comme normal ; il s’agit du signal le plus direct pour déterminer si la panique des marchés s’apaise. Il convient également de suivre de près les flux nets quotidiens des ETF spot sur le bitcoin, en particulier les variations des positions des grands teneurs de marché et des investisseurs institutionnels, afin de déterminer s’il s’agit d’un retrait de capitaux spéculatifs à court terme ou d’une sortie de capitaux investis à long terme. L’ampleur du rebond du S&P 500 sera tout aussi déterminante : si les marchés américains récupèrent une partie de leurs pertes dès le lendemain, cela contribuera à restaurer l’appétit pour le risque et à stabiliser le bitcoin ; à l’inverse, si les marchés américains poursuivent leur forte baisse, le bitcoin aura du mal à progresser seul. Il faudra également prêter attention aux dernières déclarations des responsables de la Réserve fédérale ainsi qu’aux ajustements des anticipations du marché concernant la trajectoire des taux. Toute indication d’un resserrement des conditions de liquidité pourrait porter un nouveau coup au bitcoin. À l’échelle microéconomique, même si l’incidence des données de l’EIA sur le gaz naturel est limitée, il convient de surveiller d’autres données macroéconomiques — telles que l’IPC, l’IPP ou l’emploi non agricole — pour repérer toute variation supérieure aux attentes. Ce sont ces variables macroéconomiques qui déterminent fondamentalement le degré de resserrement ou d’assouplissement de la liquidité en dollars. Enfin, il faut suivre les transferts importants sur la blockchain et l’évolution des soldes détenus sur les plateformes d’échange, afin de déterminer si de grandes quantités de jetons sont transférées de portefeuilles froids vers des plateformes en vue d’être vendues ; cela permettra d’évaluer l’ampleur réelle de la pression vendeuse à court terme. Dans le contexte actuel de VIX élevé, toute mauvaise surprise dans les données macroéconomiques pourrait être la goutte d’eau qui fait déborder le vase. Il faut donc être plus attentif au calendrier des publications macroéconomiques qu’aux nouvelles internes au secteur des crypto-actifs.
Suivez-moi pour ne pas manquer le prochain résumé des marchés.
Le VIX bondit de 50 % dans un mouvement de désendettement généralisé ; le bitcoin chute brutalement de 5 % à 76 245 dollars
Les actifs risqués mondiaux traversent une phase de désendettement synchronisé et particulièrement violent. Le resserrement soudain des anticipations de liquidité macroéconomique et la contraction rapide de l’appétit pour le risque entrent fortement en résonance. Dans ce contexte, la corrélation entre les marchés boursiers traditionnels et les marchés des crypto-actifs atteint un niveau extrême. Le bitcoin n’est plus simplement considéré comme un actif alternatif indépendant du système des monnaies fiduciaires : il est profondément intégré au système financier mondial en tant qu’actif financier à forte volatilité. L’indice VIX a bondi de 50 % en séance, atteignant un sommet de 24,86, tandis que le S&P 500 a chuté de plus de 2,5 %. Ces fortes turbulences boursières ne sont pas un événement isolé : elles se reflètent directement dans la structure des échanges sur les crypto-actifs. En tant que baromètre mondial des actifs risqués, le bitcoin a perdu 5,0 % en séance, à 76 245 dollars. Il s’agit essentiellement d’une réaction passive à son bêta élevé, dans un contexte d’intensification de l’aversion macroéconomique au risque. À ce stade, l’attention du marché s’est entièrement détournée des données fondamentales pour se porter sur la réévaluation des actifs provoquée par la pénurie de liquidités ; aucune donnée sectorielle à l’échelle microéconomique ne semble en mesure de remettre en cause la prépondérance de ce récit macroéconomique.
Selon les dernières données de marché, le bitcoin a nettement baissé au cours de la séance, son dernier cours s’établissant à 76 245 dollars, soit un recul de 5,0 % sur la journée. Dans le même temps, les marchés américains ont affiché une faiblesse marquée : le S&P 500 a perdu plus de 2,5 %, tandis que l’indice de volatilité VIX, qui mesure la peur des marchés, a grimpé de 50,0 % en séance, pour clôturer à 24,86. Concernant les données sur l’énergie, l’Energy Information Administration (EIA) des États-Unis indique que les stocks américains de gaz naturel ont augmenté de 77 milliards de pieds cubes la semaine dernière, un chiffre inférieur à la hausse de 79,44 milliards de pieds cubes attendue par les analystes. En variation hebdomadaire, les stocks ont progressé de 2,07 % la semaine dernière, contre 2,16 % la semaine précédente, portant le total à 3 800 milliards de pieds cubes. Bien que les données sur les stocks de gaz naturel soient légèrement meilleures que prévu et témoignent d’un équilibre global entre l’offre et la demande, leur influence est fortement diluée par la crise actuelle de liquidité macroéconomique. Le marché s’intéresse également aux flux de capitaux des ETF spot sur le bitcoin et à l’incidence potentielle de la politique monétaire de la Réserve fédérale sur le prix du bitcoin. En tant que principal canal d’entrée des capitaux institutionnels sur le marché des crypto-actifs, les mouvements de ces ETF sont directement liés aux fortes fluctuations des indices macroéconomiques évoqués ci-dessus.
Une hausse quotidienne de 50 % du VIX constitue un signal extrêmement fort d’aversion au risque : elle indique que le marché anticipe une forte augmentation de la volatilité à venir. Ce sentiment se transmet généralement rapidement au marché des crypto-actifs, entraînant le retrait des apporteurs de liquidité et l’élargissement des écarts entre cours acheteur et vendeur, ce qui amplifie ensuite les fluctuations de prix. La chute du bitcoin à 76 245 dollars montre qu’en l’absence de soutien macroéconomique favorable, les positions acheteuses sont soumises à une forte pression liée aux ordres stop-loss. La baisse de plus de 2,5 % du S&P 500 confirme davantage la matérialisation d’un risque systémique. Pour les traders qui recourent à l’effet de levier, ces baisses simultanées sur différents marchés s’accompagnent souvent d’une réaction en chaîne de liquidations forcées, accentuant ainsi la dynamique baissière à court terme du bitcoin. Dans le mécanisme de formation des prix, les flux des ETF spot sur le bitcoin deviennent alors une variable clé. Lorsque le VIX s’envole et que les marchés américains chutent fortement, les investisseurs institutionnels tendent à réduire leur exposition au risque ; la pression liée aux rachats d’ETF pourrait donc augmenter sensiblement, retirant directement des ordres d’achat du marché du bitcoin. L’incertitude entourant la trajectoire de la Réserve fédérale est elle aussi amplifiée : le marché pourrait réévaluer le rythme des baisses de taux ou la probabilité d’injections de liquidités. Si les anticipations macroéconomiques deviennent plus restrictives, ou si les taux restent élevés plus longtemps, le désavantage du rendement réel du bitcoin — un actif sans intérêt — deviendra encore plus manifeste, plafonnant sa valorisation. Le cours actuel de 76 245 dollars reflète la réaction immédiate du marché aux chocs macroéconomiques de court terme, et non une détérioration des fondamentaux à long terme. Cette baisse relève davantage d’une correction technique provoquée par les conditions de liquidité que d’une rupture du consensus. Toutefois, si le VIX se maintient durablement au-dessus de 24,86 et que le S&P 500 ne parvient pas à se stabiliser rapidement, le bitcoin pourrait être soumis à de nouvelles mises à l’épreuve : en période de panique, la corrélation entre les actifs risqués tend souvent vers 1, et le bitcoin peut difficilement évoluer à contre-courant.
Les principaux indicateurs à surveiller ensuite sont l’évolution du VIX et sa capacité à revenir rapidement sous le seuil de 20, considéré comme normal ; il s’agit du signal le plus direct pour déterminer si la panique des marchés s’apaise. Il convient également de suivre de près les flux nets quotidiens des ETF spot sur le bitcoin, en particulier les variations des positions des grands teneurs de marché et des investisseurs institutionnels, afin de déterminer s’il s’agit d’un retrait de capitaux spéculatifs à court terme ou d’une sortie de capitaux investis à long terme. L’ampleur du rebond du S&P 500 sera tout aussi déterminante : si les marchés américains récupèrent une partie de leurs pertes dès le lendemain, cela contribuera à restaurer l’appétit pour le risque et à stabiliser le bitcoin ; à l’inverse, si les marchés américains poursuivent leur forte baisse, le bitcoin aura du mal à progresser seul. Il faudra également prêter attention aux dernières déclarations des responsables de la Réserve fédérale ainsi qu’aux ajustements des anticipations du marché concernant la trajectoire des taux. Toute indication d’un resserrement des conditions de liquidité pourrait porter un nouveau coup au bitcoin. À l’échelle microéconomique, même si l’incidence des données de l’EIA sur le gaz naturel est limitée, il convient de surveiller d’autres données macroéconomiques — telles que l’IPC, l’IPP ou l’emploi non agricole — pour repérer toute variation supérieure aux attentes. Ce sont ces variables macroéconomiques qui déterminent fondamentalement le degré de resserrement ou d’assouplissement de la liquidité en dollars. Enfin, il faut suivre les transferts importants sur la blockchain et l’évolution des soldes détenus sur les plateformes d’échange, afin de déterminer si de grandes quantités de jetons sont transférées de portefeuilles froids vers des plateformes en vue d’être vendues ; cela permettra d’évaluer l’ampleur réelle de la pression vendeuse à court terme. Dans le contexte actuel de VIX élevé, toute mauvaise surprise dans les données macroéconomiques pourrait être la goutte d’eau qui fait déborder le vase. Il faut donc être plus attentif au calendrier des publications macroéconomiques qu’aux nouvelles internes au secteur des crypto-actifs.
Suivez-moi pour ne pas manquer le prochain résumé des marchés.
Les actifs risqués mondiaux traversent une phase de désendettement synchronisé et particulièrement violent. Le resserrement soudain des anticipations de liquidité macroéconomique et la contraction rapide de l’appétit pour le risque entrent fortement en résonance. Dans ce contexte, la corrélation entre les marchés boursiers traditionnels et les marchés des crypto-actifs atteint un niveau extrême. Le bitcoin n’est plus simplement considéré comme un actif alternatif indépendant du système des monnaies fiduciaires : il est profondément intégré au système financier mondial en tant qu’actif financier à forte volatilité. L’indice VIX a bondi de 50 % en séance, atteignant un sommet de 24,86, tandis que le S&P 500 a chuté de plus de 2,5 %. Ces fortes turbulences boursières ne sont pas un événement isolé : elles se reflètent directement dans la structure des échanges sur les crypto-actifs. En tant que baromètre mondial des actifs risqués, le bitcoin a perdu 5,0 % en séance, à 76 245 dollars. Il s’agit essentiellement d’une réaction passive à son bêta élevé, dans un contexte d’intensification de l’aversion macroéconomique au risque. À ce stade, l’attention du marché s’est entièrement détournée des données fondamentales pour se porter sur la réévaluation des actifs provoquée par la pénurie de liquidités ; aucune donnée sectorielle à l’échelle microéconomique ne semble en mesure de remettre en cause la prépondérance de ce récit macroéconomique.
Selon les dernières données de marché, le bitcoin a nettement baissé au cours de la séance, son dernier cours s’établissant à 76 245 dollars, soit un recul de 5,0 % sur la journée. Dans le même temps, les marchés américains ont affiché une faiblesse marquée : le S&P 500 a perdu plus de 2,5 %, tandis que l’indice de volatilité VIX, qui mesure la peur des marchés, a grimpé de 50,0 % en séance, pour clôturer à 24,86. Concernant les données sur l’énergie, l’Energy Information Administration (EIA) des États-Unis indique que les stocks américains de gaz naturel ont augmenté de 77 milliards de pieds cubes la semaine dernière, un chiffre inférieur à la hausse de 79,44 milliards de pieds cubes attendue par les analystes. En variation hebdomadaire, les stocks ont progressé de 2,07 % la semaine dernière, contre 2,16 % la semaine précédente, portant le total à 3 800 milliards de pieds cubes. Bien que les données sur les stocks de gaz naturel soient légèrement meilleures que prévu et témoignent d’un équilibre global entre l’offre et la demande, leur influence est fortement diluée par la crise actuelle de liquidité macroéconomique. Le marché s’intéresse également aux flux de capitaux des ETF spot sur le bitcoin et à l’incidence potentielle de la politique monétaire de la Réserve fédérale sur le prix du bitcoin. En tant que principal canal d’entrée des capitaux institutionnels sur le marché des crypto-actifs, les mouvements de ces ETF sont directement liés aux fortes fluctuations des indices macroéconomiques évoqués ci-dessus.
Une hausse quotidienne de 50 % du VIX constitue un signal extrêmement fort d’aversion au risque : elle indique que le marché anticipe une forte augmentation de la volatilité à venir. Ce sentiment se transmet généralement rapidement au marché des crypto-actifs, entraînant le retrait des apporteurs de liquidité et l’élargissement des écarts entre cours acheteur et vendeur, ce qui amplifie ensuite les fluctuations de prix. La chute du bitcoin à 76 245 dollars montre qu’en l’absence de soutien macroéconomique favorable, les positions acheteuses sont soumises à une forte pression liée aux ordres stop-loss. La baisse de plus de 2,5 % du S&P 500 confirme davantage la matérialisation d’un risque systémique. Pour les traders qui recourent à l’effet de levier, ces baisses simultanées sur différents marchés s’accompagnent souvent d’une réaction en chaîne de liquidations forcées, accentuant ainsi la dynamique baissière à court terme du bitcoin. Dans le mécanisme de formation des prix, les flux des ETF spot sur le bitcoin deviennent alors une variable clé. Lorsque le VIX s’envole et que les marchés américains chutent fortement, les investisseurs institutionnels tendent à réduire leur exposition au risque ; la pression liée aux rachats d’ETF pourrait donc augmenter sensiblement, retirant directement des ordres d’achat du marché du bitcoin. L’incertitude entourant la trajectoire de la Réserve fédérale est elle aussi amplifiée : le marché pourrait réévaluer le rythme des baisses de taux ou la probabilité d’injections de liquidités. Si les anticipations macroéconomiques deviennent plus restrictives, ou si les taux restent élevés plus longtemps, le désavantage du rendement réel du bitcoin — un actif sans intérêt — deviendra encore plus manifeste, plafonnant sa valorisation. Le cours actuel de 76 245 dollars reflète la réaction immédiate du marché aux chocs macroéconomiques de court terme, et non une détérioration des fondamentaux à long terme. Cette baisse relève davantage d’une correction technique provoquée par les conditions de liquidité que d’une rupture du consensus. Toutefois, si le VIX se maintient durablement au-dessus de 24,86 et que le S&P 500 ne parvient pas à se stabiliser rapidement, le bitcoin pourrait être soumis à de nouvelles mises à l’épreuve : en période de panique, la corrélation entre les actifs risqués tend souvent vers 1, et le bitcoin peut difficilement évoluer à contre-courant.
Les principaux indicateurs à surveiller ensuite sont l’évolution du VIX et sa capacité à revenir rapidement sous le seuil de 20, considéré comme normal ; il s’agit du signal le plus direct pour déterminer si la panique des marchés s’apaise. Il convient également de suivre de près les flux nets quotidiens des ETF spot sur le bitcoin, en particulier les variations des positions des grands teneurs de marché et des investisseurs institutionnels, afin de déterminer s’il s’agit d’un retrait de capitaux spéculatifs à court terme ou d’une sortie de capitaux investis à long terme. L’ampleur du rebond du S&P 500 sera tout aussi déterminante : si les marchés américains récupèrent une partie de leurs pertes dès le lendemain, cela contribuera à restaurer l’appétit pour le risque et à stabiliser le bitcoin ; à l’inverse, si les marchés américains poursuivent leur forte baisse, le bitcoin aura du mal à progresser seul. Il faudra également prêter attention aux dernières déclarations des responsables de la Réserve fédérale ainsi qu’aux ajustements des anticipations du marché concernant la trajectoire des taux. Toute indication d’un resserrement des conditions de liquidité pourrait porter un nouveau coup au bitcoin. À l’échelle microéconomique, même si l’incidence des données de l’EIA sur le gaz naturel est limitée, il convient de surveiller d’autres données macroéconomiques — telles que l’IPC, l’IPP ou l’emploi non agricole — pour repérer toute variation supérieure aux attentes. Ce sont ces variables macroéconomiques qui déterminent fondamentalement le degré de resserrement ou d’assouplissement de la liquidité en dollars. Enfin, il faut suivre les transferts importants sur la blockchain et l’évolution des soldes détenus sur les plateformes d’échange, afin de déterminer si de grandes quantités de jetons sont transférées de portefeuilles froids vers des plateformes en vue d’être vendues ; cela permettra d’évaluer l’ampleur réelle de la pression vendeuse à court terme. Dans le contexte actuel de VIX élevé, toute mauvaise surprise dans les données macroéconomiques pourrait être la goutte d’eau qui fait déborder le vase. Il faut donc être plus attentif au calendrier des publications macroéconomiques qu’aux nouvelles internes au secteur des crypto-actifs.
Suivez-moi pour ne pas manquer le prochain résumé des marchés.
360
·
--
Article
Le géant pharmaceutique valorisé à 420 milliards relève ses prévisions : le chiffre d’affaires annuel devrait atteindre 6,9 à 7 milliards de dollarsLa logique actuelle du trading macroéconomique connaît une subtile recomposition : l’attention des marchés se détourne de la seule spéculation sur les prix des actifs pour se porter sur un examen approfondi des régimes monétaires sous-jacents et de leur relation avec les mécanismes d’ancrage de la liquidité. En pleine période de publication des résultats des entreprises américaines, la résilience des secteurs traditionnellement défensifs entre fortement en résonance avec les prochaines prises de parole des hauts responsables des banques centrales. En tant que membre votant du FOMC en 2026, Beth Hammack, présidente de la Réserve fédérale de Cleveland, s’apprête à prononcer un discours sur les stablecoins et les taux de change des monnaies refuges, un sujet qui touche directement aux ressorts de la liquidité en dollars et à l’ancrage des crypto-actifs sur les monnaies fiduciaires. Pour les traders de cryptomonnaies, le contexte macroéconomique de ce moment revêt une importance déterminante, davantage que les nouvelles concernant des actions individuelles. Lorsque les actifs défensifs des marchés financiers traditionnels affichent une forte visibilité sur leurs bénéfices, cela signifie souvent que les capitaux à la marge cherchent à éviter les risques de forte volatilité. Cet effet de contagion du sentiment pèse directement sur la prime de risque des actifs numériques à bêta élevé, comme le bitcoin. Ainsi, la situation actuelle des marchés ne se résume pas à une simple opposition entre positions haussières et baissières : elle correspond à une phase peu dynamique d’« attente d’une confirmation », avant que les incertitudes liées aux politiques macroéconomiques — réglementation des stablecoins et fluctuations des taux de change — ne se dissipent. Dans ce contexte, les bonnes nouvelles concernant des actifs à risque non essentiels ne suffisent guère, à elles seules, à soutenir une hausse structurelle du marché des cryptomonnaies. Les marchés dans leur ensemble se trouvent dans une phase de valorisation particulière, extrêmement sensible aux signaux macroéconomiques et relativement peu réceptive aux bonnes nouvelles microéconomiques.
Le géant pharmaceutique valorisé à 420 milliards relève ses prévisions : le chiffre d’affaires annuel devrait atteindre 6,9 à 7 milliards de dollars
La logique actuelle du trading macroéconomique connaît une subtile recomposition : l’attention des marchés se détourne de la seule spéculation sur les prix des actifs pour se porter sur un examen approfondi des régimes monétaires sous-jacents et de leur relation avec les mécanismes d’ancrage de la liquidité. En pleine période de publication des résultats des entreprises américaines, la résilience des secteurs traditionnellement défensifs entre fortement en résonance avec les prochaines prises de parole des hauts responsables des banques centrales. En tant que membre votant du FOMC en 2026, Beth Hammack, présidente de la Réserve fédérale de Cleveland, s’apprête à prononcer un discours sur les stablecoins et les taux de change des monnaies refuges, un sujet qui touche directement aux ressorts de la liquidité en dollars et à l’ancrage des crypto-actifs sur les monnaies fiduciaires. Pour les traders de cryptomonnaies, le contexte macroéconomique de ce moment revêt une importance déterminante, davantage que les nouvelles concernant des actions individuelles. Lorsque les actifs défensifs des marchés financiers traditionnels affichent une forte visibilité sur leurs bénéfices, cela signifie souvent que les capitaux à la marge cherchent à éviter les risques de forte volatilité. Cet effet de contagion du sentiment pèse directement sur la prime de risque des actifs numériques à bêta élevé, comme le bitcoin. Ainsi, la situation actuelle des marchés ne se résume pas à une simple opposition entre positions haussières et baissières : elle correspond à une phase peu dynamique d’« attente d’une confirmation », avant que les incertitudes liées aux politiques macroéconomiques — réglementation des stablecoins et fluctuations des taux de change — ne se dissipent. Dans ce contexte, les bonnes nouvelles concernant des actifs à risque non essentiels ne suffisent guère, à elles seules, à soutenir une hausse structurelle du marché des cryptomonnaies. Les marchés dans leur ensemble se trouvent dans une phase de valorisation particulière, extrêmement sensible aux signaux macroéconomiques et relativement peu réceptive aux bonnes nouvelles microéconomiques.
81
·
--
Les trésoreries en ETH cherchent à dépasser les faibles rendements du staking, le hot wallet de Binance compromis
L’écosystème Ethereum traverse récemment une période complexe, marquée à la fois par la défense et l’offensive. D’un côté, les investisseurs institutionnels réévaluent leur stratégie d’allocation d’actifs et cherchent à dépasser le plafond des faibles rendements du simple staking ; de l’autre, les défenses de sécurité d’une grande plateforme d’échange ont subi une véritable attaque, révélant de profondes failles dans la gestion des accès internes. Parallèlement, l’évolution des infrastructures DeFi et les subtilités des changements réglementaires constituent ensemble le contexte narratif essentiel du marché actuel.
Concernant la transformation des stratégies des trésoreries en ETH (Treasury), le dernier rapport publié conjointement par Kairos Research et la Golem Foundation met en lumière les véritables difficultés du secteur. Le rapport indique que, pour les institutions détenant d’importantes quantités d’Ethereum, le staking de base est certes considéré comme une source de rendement fondamentale, mais ses rendements ne suffisent plus à répondre aux exigences de valorisation globale des actifs des organisations. Les personnes interrogées soulignent généralement que les seuls revenus du staking ne couvrent pas les coûts opérationnels et les coûts d’opportunité ; elles commencent donc à explorer des moyens plus complexes d’améliorer les rendements. Les données montrent que l’utilisation de l’ETH pour des prêts ou la fourniture de liquidités génère toujours de faibles rendements marginaux, ce qui limite son attrait. En revanche, les stratégies de protection contre les premières pertes (First Loss Protection) et d’options d’achat couvertes (Covered Call) peuvent offrir des rendements nettement supérieurs. Ces rendements plus élevés ne sont toutefois pas sans contrepartie : ils s’accompagnent de risques supplémentaires liés au marché et à la liquidité. Le rapport souligne en particulier qu’une stratégie de trésorerie ne peut se limiter à comparer les rendements relatifs libellés en ETH ; elle doit également tenir compte de la structure des coûts en dollars que l’organisation doit assumer. L’obstacle le plus important concerne la gouvernance : les personnes interrogées indiquent clairement que les processus de gouvernance internes constituent le principal frein à l’augmentation des allocations à des actifs autres que le staking. Cela reflète le difficile équilibre que les institutions doivent trouver entre recherche de rendement, conformité et gestion des risques.
Les alertes dans le domaine de la sécurité proviennent de Binance. La plateforme a révélé une intrusion en plusieurs étapes visant son système de signature de hot wallet, dont les détails sont stupéfiants. Les attaquants ne se sont pas contentés de voler des clés privées : ils ont exploité des appareils compromis et des accès internes pour mener une attaque plus discrète. Leur mode opératoire a notamment consisté à utiliser les identifiants de différents ingénieurs ainsi qu’un jeton de déploiement pour déployer des conteneurs et exécuter des scripts malveillants. Cette escalade de privilèges leur a permis de contourner le processus normal de retrait de Binance et de soumettre directement des transactions malveillantes au moyen du service de signature interne. Plus inquiétant encore, les attaquants ont également utilisé la norme EIP-7702 pour créer une autorisation donnant à un contrat intelligent le droit de transférer des actifs. Cela montre que les techniques d’attaque ont dépassé le cadre traditionnel des portefeuilles pour pénétrer celui des interactions avec les protocoles. Binance a ensuite déclaré avoir supprimé les autorisations malveillantes concernées, reconstruit les systèmes touchés et remplacé tous les appareils compromis. Cet incident rappelle une nouvelle fois au marché que, même dans les grandes plateformes d’échange dotées d’équipes de sécurité de premier plan, l’isolement vertical des privilèges internes et la vérification atomique des processus de signature restent des faiblesses qu’il est urgent de corriger.
Au niveau des infrastructures DeFi, la version V4 d’Aave introduit une fonctionnalité d’échange de garanties sur les réseaux Ethereum, Base et Avalanche. Cette mise à jour permet aux emprunteurs de remplacer directement leurs actifs donnés en garantie sans avoir à rembourser leurs prêts ni à clôturer leurs positions existantes. Ce mécanisme améliore considérablement l’efficacité de l’utilisation des capitaux, réduit le risque de liquidation dû aux fluctuations du marché et enrichit également l’éventail d’outils dont disposent les institutions pour gérer leurs expositions à plusieurs cryptomonnaies sur la chaîne. Parallèlement, dans son discours d’ouverture de Devcon 8, Vitalik Buterin a centré son intervention sur trois grands thèmes : la confidentialité, l’IA et la sécurité. Il laisse ainsi entendre que l’évolution technique future d’Ethereum accordera davantage d’importance à la protection des données des utilisateurs et aux nouveaux défis de sécurité liés à l’intelligence artificielle. En outre, l’annonce de l’approbation par la CFTC du trading de contrats perpétuels sur actions témoigne d’une ouverture mesurée des autorités réglementaires à l’innovation sur les marchés des produits dérivés. Bien que cette décision concerne principalement les actions, la logique réglementaire qui la sous-tend peut également servir de référence au marché des dérivés crypto.
La principale tension à surveiller sur le marché actuel tient à l’écart entre la quête de rendements plus élevés des institutions et le rapport risque-rendement des outils existants, ainsi qu’à l’érosion potentielle de la confiance dans les systèmes on-chain causée par les failles de sécurité des institutions centralisées. Si les stratégies de diversification des trésoreries en ETH parviennent à surmonter les obstacles liés à la gouvernance, elles pourraient déclencher une nouvelle vague de transferts de capitaux du staking traditionnel vers des stratégies complexes sur produits dérivés. Cela nécessiterait toutefois des mécanismes de tarification des risques plus transparents. L’incident de Binance rappelle quant à lui aux investisseurs que, pour évaluer les risques d’une plateforme d’échange, il ne faut pas seulement s’intéresser à la part des réserves détenues dans des portefeuilles froids, mais aussi à la capacité de résistance aux intrusions de ses processus de signature sur hot wallet. Pour les utilisateurs ordinaires, la fonctionnalité d’échange de garanties d’Aave offre un meilleur outil de gestion des risques, tandis que l’accent mis par Vitalik sur la confidentialité et l’IA laisse présager un renforcement, au niveau des fondations techniques de l’écosystème Ethereum, de la protection des identités décentralisées et de la sécurité des contrats intelligents. Entre réglementation et innovation technique, les acteurs du marché doivent évaluer avec encore plus de prudence la logique des autorisations et l’exposition au risque qui se cachent derrière chaque opération on-chain.
Suivez-moi pour ne pas manquer le prochain résumé des tendances du marché.
Les trésoreries en ETH cherchent à dépasser les faibles rendements du staking, le hot wallet de Binance compromis
L’écosystème Ethereum traverse récemment une période complexe, marquée à la fois par la défense et l’offensive. D’un côté, les investisseurs institutionnels réévaluent leur stratégie d’allocation d’actifs et cherchent à dépasser le plafond des faibles rendements du simple staking ; de l’autre, les défenses de sécurité d’une grande plateforme d’échange ont subi une véritable attaque, révélant de profondes failles dans la gestion des accès internes. Parallèlement, l’évolution des infrastructures DeFi et les subtilités des changements réglementaires constituent ensemble le contexte narratif essentiel du marché actuel.
Concernant la transformation des stratégies des trésoreries en ETH (Treasury), le dernier rapport publié conjointement par Kairos Research et la Golem Foundation met en lumière les véritables difficultés du secteur. Le rapport indique que, pour les institutions détenant d’importantes quantités d’Ethereum, le staking de base est certes considéré comme une source de rendement fondamentale, mais ses rendements ne suffisent plus à répondre aux exigences de valorisation globale des actifs des organisations. Les personnes interrogées soulignent généralement que les seuls revenus du staking ne couvrent pas les coûts opérationnels et les coûts d’opportunité ; elles commencent donc à explorer des moyens plus complexes d’améliorer les rendements. Les données montrent que l’utilisation de l’ETH pour des prêts ou la fourniture de liquidités génère toujours de faibles rendements marginaux, ce qui limite son attrait. En revanche, les stratégies de protection contre les premières pertes (First Loss Protection) et d’options d’achat couvertes (Covered Call) peuvent offrir des rendements nettement supérieurs. Ces rendements plus élevés ne sont toutefois pas sans contrepartie : ils s’accompagnent de risques supplémentaires liés au marché et à la liquidité. Le rapport souligne en particulier qu’une stratégie de trésorerie ne peut se limiter à comparer les rendements relatifs libellés en ETH ; elle doit également tenir compte de la structure des coûts en dollars que l’organisation doit assumer. L’obstacle le plus important concerne la gouvernance : les personnes interrogées indiquent clairement que les processus de gouvernance internes constituent le principal frein à l’augmentation des allocations à des actifs autres que le staking. Cela reflète le difficile équilibre que les institutions doivent trouver entre recherche de rendement, conformité et gestion des risques.
Les alertes dans le domaine de la sécurité proviennent de Binance. La plateforme a révélé une intrusion en plusieurs étapes visant son système de signature de hot wallet, dont les détails sont stupéfiants. Les attaquants ne se sont pas contentés de voler des clés privées : ils ont exploité des appareils compromis et des accès internes pour mener une attaque plus discrète. Leur mode opératoire a notamment consisté à utiliser les identifiants de différents ingénieurs ainsi qu’un jeton de déploiement pour déployer des conteneurs et exécuter des scripts malveillants. Cette escalade de privilèges leur a permis de contourner le processus normal de retrait de Binance et de soumettre directement des transactions malveillantes au moyen du service de signature interne. Plus inquiétant encore, les attaquants ont également utilisé la norme EIP-7702 pour créer une autorisation donnant à un contrat intelligent le droit de transférer des actifs. Cela montre que les techniques d’attaque ont dépassé le cadre traditionnel des portefeuilles pour pénétrer celui des interactions avec les protocoles. Binance a ensuite déclaré avoir supprimé les autorisations malveillantes concernées, reconstruit les systèmes touchés et remplacé tous les appareils compromis. Cet incident rappelle une nouvelle fois au marché que, même dans les grandes plateformes d’échange dotées d’équipes de sécurité de premier plan, l’isolement vertical des privilèges internes et la vérification atomique des processus de signature restent des faiblesses qu’il est urgent de corriger.
Au niveau des infrastructures DeFi, la version V4 d’Aave introduit une fonctionnalité d’échange de garanties sur les réseaux Ethereum, Base et Avalanche. Cette mise à jour permet aux emprunteurs de remplacer directement leurs actifs donnés en garantie sans avoir à rembourser leurs prêts ni à clôturer leurs positions existantes. Ce mécanisme améliore considérablement l’efficacité de l’utilisation des capitaux, réduit le risque de liquidation dû aux fluctuations du marché et enrichit également l’éventail d’outils dont disposent les institutions pour gérer leurs expositions à plusieurs cryptomonnaies sur la chaîne. Parallèlement, dans son discours d’ouverture de Devcon 8, Vitalik Buterin a centré son intervention sur trois grands thèmes : la confidentialité, l’IA et la sécurité. Il laisse ainsi entendre que l’évolution technique future d’Ethereum accordera davantage d’importance à la protection des données des utilisateurs et aux nouveaux défis de sécurité liés à l’intelligence artificielle. En outre, l’annonce de l’approbation par la CFTC du trading de contrats perpétuels sur actions témoigne d’une ouverture mesurée des autorités réglementaires à l’innovation sur les marchés des produits dérivés. Bien que cette décision concerne principalement les actions, la logique réglementaire qui la sous-tend peut également servir de référence au marché des dérivés crypto.
La principale tension à surveiller sur le marché actuel tient à l’écart entre la quête de rendements plus élevés des institutions et le rapport risque-rendement des outils existants, ainsi qu’à l’érosion potentielle de la confiance dans les systèmes on-chain causée par les failles de sécurité des institutions centralisées. Si les stratégies de diversification des trésoreries en ETH parviennent à surmonter les obstacles liés à la gouvernance, elles pourraient déclencher une nouvelle vague de transferts de capitaux du staking traditionnel vers des stratégies complexes sur produits dérivés. Cela nécessiterait toutefois des mécanismes de tarification des risques plus transparents. L’incident de Binance rappelle quant à lui aux investisseurs que, pour évaluer les risques d’une plateforme d’échange, il ne faut pas seulement s’intéresser à la part des réserves détenues dans des portefeuilles froids, mais aussi à la capacité de résistance aux intrusions de ses processus de signature sur hot wallet. Pour les utilisateurs ordinaires, la fonctionnalité d’échange de garanties d’Aave offre un meilleur outil de gestion des risques, tandis que l’accent mis par Vitalik sur la confidentialité et l’IA laisse présager un renforcement, au niveau des fondations techniques de l’écosystème Ethereum, de la protection des identités décentralisées et de la sécurité des contrats intelligents. Entre réglementation et innovation technique, les acteurs du marché doivent évaluer avec encore plus de prudence la logique des autorisations et l’exposition au risque qui se cachent derrière chaque opération on-chain.
Suivez-moi pour ne pas manquer le prochain résumé des tendances du marché.
L’écosystème Ethereum traverse récemment une période complexe, marquée à la fois par la défense et l’offensive. D’un côté, les investisseurs institutionnels réévaluent leur stratégie d’allocation d’actifs et cherchent à dépasser le plafond des faibles rendements du simple staking ; de l’autre, les défenses de sécurité d’une grande plateforme d’échange ont subi une véritable attaque, révélant de profondes failles dans la gestion des accès internes. Parallèlement, l’évolution des infrastructures DeFi et les subtilités des changements réglementaires constituent ensemble le contexte narratif essentiel du marché actuel.
Concernant la transformation des stratégies des trésoreries en ETH (Treasury), le dernier rapport publié conjointement par Kairos Research et la Golem Foundation met en lumière les véritables difficultés du secteur. Le rapport indique que, pour les institutions détenant d’importantes quantités d’Ethereum, le staking de base est certes considéré comme une source de rendement fondamentale, mais ses rendements ne suffisent plus à répondre aux exigences de valorisation globale des actifs des organisations. Les personnes interrogées soulignent généralement que les seuls revenus du staking ne couvrent pas les coûts opérationnels et les coûts d’opportunité ; elles commencent donc à explorer des moyens plus complexes d’améliorer les rendements. Les données montrent que l’utilisation de l’ETH pour des prêts ou la fourniture de liquidités génère toujours de faibles rendements marginaux, ce qui limite son attrait. En revanche, les stratégies de protection contre les premières pertes (First Loss Protection) et d’options d’achat couvertes (Covered Call) peuvent offrir des rendements nettement supérieurs. Ces rendements plus élevés ne sont toutefois pas sans contrepartie : ils s’accompagnent de risques supplémentaires liés au marché et à la liquidité. Le rapport souligne en particulier qu’une stratégie de trésorerie ne peut se limiter à comparer les rendements relatifs libellés en ETH ; elle doit également tenir compte de la structure des coûts en dollars que l’organisation doit assumer. L’obstacle le plus important concerne la gouvernance : les personnes interrogées indiquent clairement que les processus de gouvernance internes constituent le principal frein à l’augmentation des allocations à des actifs autres que le staking. Cela reflète le difficile équilibre que les institutions doivent trouver entre recherche de rendement, conformité et gestion des risques.
Les alertes dans le domaine de la sécurité proviennent de Binance. La plateforme a révélé une intrusion en plusieurs étapes visant son système de signature de hot wallet, dont les détails sont stupéfiants. Les attaquants ne se sont pas contentés de voler des clés privées : ils ont exploité des appareils compromis et des accès internes pour mener une attaque plus discrète. Leur mode opératoire a notamment consisté à utiliser les identifiants de différents ingénieurs ainsi qu’un jeton de déploiement pour déployer des conteneurs et exécuter des scripts malveillants. Cette escalade de privilèges leur a permis de contourner le processus normal de retrait de Binance et de soumettre directement des transactions malveillantes au moyen du service de signature interne. Plus inquiétant encore, les attaquants ont également utilisé la norme EIP-7702 pour créer une autorisation donnant à un contrat intelligent le droit de transférer des actifs. Cela montre que les techniques d’attaque ont dépassé le cadre traditionnel des portefeuilles pour pénétrer celui des interactions avec les protocoles. Binance a ensuite déclaré avoir supprimé les autorisations malveillantes concernées, reconstruit les systèmes touchés et remplacé tous les appareils compromis. Cet incident rappelle une nouvelle fois au marché que, même dans les grandes plateformes d’échange dotées d’équipes de sécurité de premier plan, l’isolement vertical des privilèges internes et la vérification atomique des processus de signature restent des faiblesses qu’il est urgent de corriger.
Au niveau des infrastructures DeFi, la version V4 d’Aave introduit une fonctionnalité d’échange de garanties sur les réseaux Ethereum, Base et Avalanche. Cette mise à jour permet aux emprunteurs de remplacer directement leurs actifs donnés en garantie sans avoir à rembourser leurs prêts ni à clôturer leurs positions existantes. Ce mécanisme améliore considérablement l’efficacité de l’utilisation des capitaux, réduit le risque de liquidation dû aux fluctuations du marché et enrichit également l’éventail d’outils dont disposent les institutions pour gérer leurs expositions à plusieurs cryptomonnaies sur la chaîne. Parallèlement, dans son discours d’ouverture de Devcon 8, Vitalik Buterin a centré son intervention sur trois grands thèmes : la confidentialité, l’IA et la sécurité. Il laisse ainsi entendre que l’évolution technique future d’Ethereum accordera davantage d’importance à la protection des données des utilisateurs et aux nouveaux défis de sécurité liés à l’intelligence artificielle. En outre, l’annonce de l’approbation par la CFTC du trading de contrats perpétuels sur actions témoigne d’une ouverture mesurée des autorités réglementaires à l’innovation sur les marchés des produits dérivés. Bien que cette décision concerne principalement les actions, la logique réglementaire qui la sous-tend peut également servir de référence au marché des dérivés crypto.
La principale tension à surveiller sur le marché actuel tient à l’écart entre la quête de rendements plus élevés des institutions et le rapport risque-rendement des outils existants, ainsi qu’à l’érosion potentielle de la confiance dans les systèmes on-chain causée par les failles de sécurité des institutions centralisées. Si les stratégies de diversification des trésoreries en ETH parviennent à surmonter les obstacles liés à la gouvernance, elles pourraient déclencher une nouvelle vague de transferts de capitaux du staking traditionnel vers des stratégies complexes sur produits dérivés. Cela nécessiterait toutefois des mécanismes de tarification des risques plus transparents. L’incident de Binance rappelle quant à lui aux investisseurs que, pour évaluer les risques d’une plateforme d’échange, il ne faut pas seulement s’intéresser à la part des réserves détenues dans des portefeuilles froids, mais aussi à la capacité de résistance aux intrusions de ses processus de signature sur hot wallet. Pour les utilisateurs ordinaires, la fonctionnalité d’échange de garanties d’Aave offre un meilleur outil de gestion des risques, tandis que l’accent mis par Vitalik sur la confidentialité et l’IA laisse présager un renforcement, au niveau des fondations techniques de l’écosystème Ethereum, de la protection des identités décentralisées et de la sécurité des contrats intelligents. Entre réglementation et innovation technique, les acteurs du marché doivent évaluer avec encore plus de prudence la logique des autorisations et l’exposition au risque qui se cachent derrière chaque opération on-chain.
Suivez-moi pour ne pas manquer le prochain résumé des tendances du marché.
1
249
·
--
Le sujet des élections de mi-mandat est toujours en tête des discussions sur la place, tandis que les principales cryptos ont déjà connu un premier mouvement en journée.
Le BTC oscille encore autour de +2,5 %, et l’ETH suit plus fortement, autour de +4 %. Pourtant, l’indice de peur et d’avidité est tombé à 37, en zone de peur, ce qui change par rapport à ce matin.
On dirait que le marché digère une partie de la hausse, plutôt que de s’agiter sans raison. Il faut voir si les volumes continueront de soutenir le mouvement ce soir.
{spot}(BTCUSDT)
Le sujet des élections de mi-mandat est toujours en tête des discussions sur la place, tandis que les principales cryptos ont déjà connu un premier mouvement en journée.
Le BTC oscille encore autour de +2,5 %, et l’ETH suit plus fortement, autour de +4 %. Pourtant, l’indice de peur et d’avidité est tombé à 37, en zone de peur, ce qui change par rapport à ce matin.
On dirait que le marché digère une partie de la hausse, plutôt que de s’agiter sans raison. Il faut voir si les volumes continueront de soutenir le mouvement ce soir.
Le BTC oscille encore autour de +2,5 %, et l’ETH suit plus fortement, autour de +4 %. Pourtant, l’indice de peur et d’avidité est tombé à 37, en zone de peur, ce qui change par rapport à ce matin.
On dirait que le marché digère une partie de la hausse, plutôt que de s’agiter sans raison. Il faut voir si les volumes continueront de soutenir le mouvement ce soir.
236
·
--
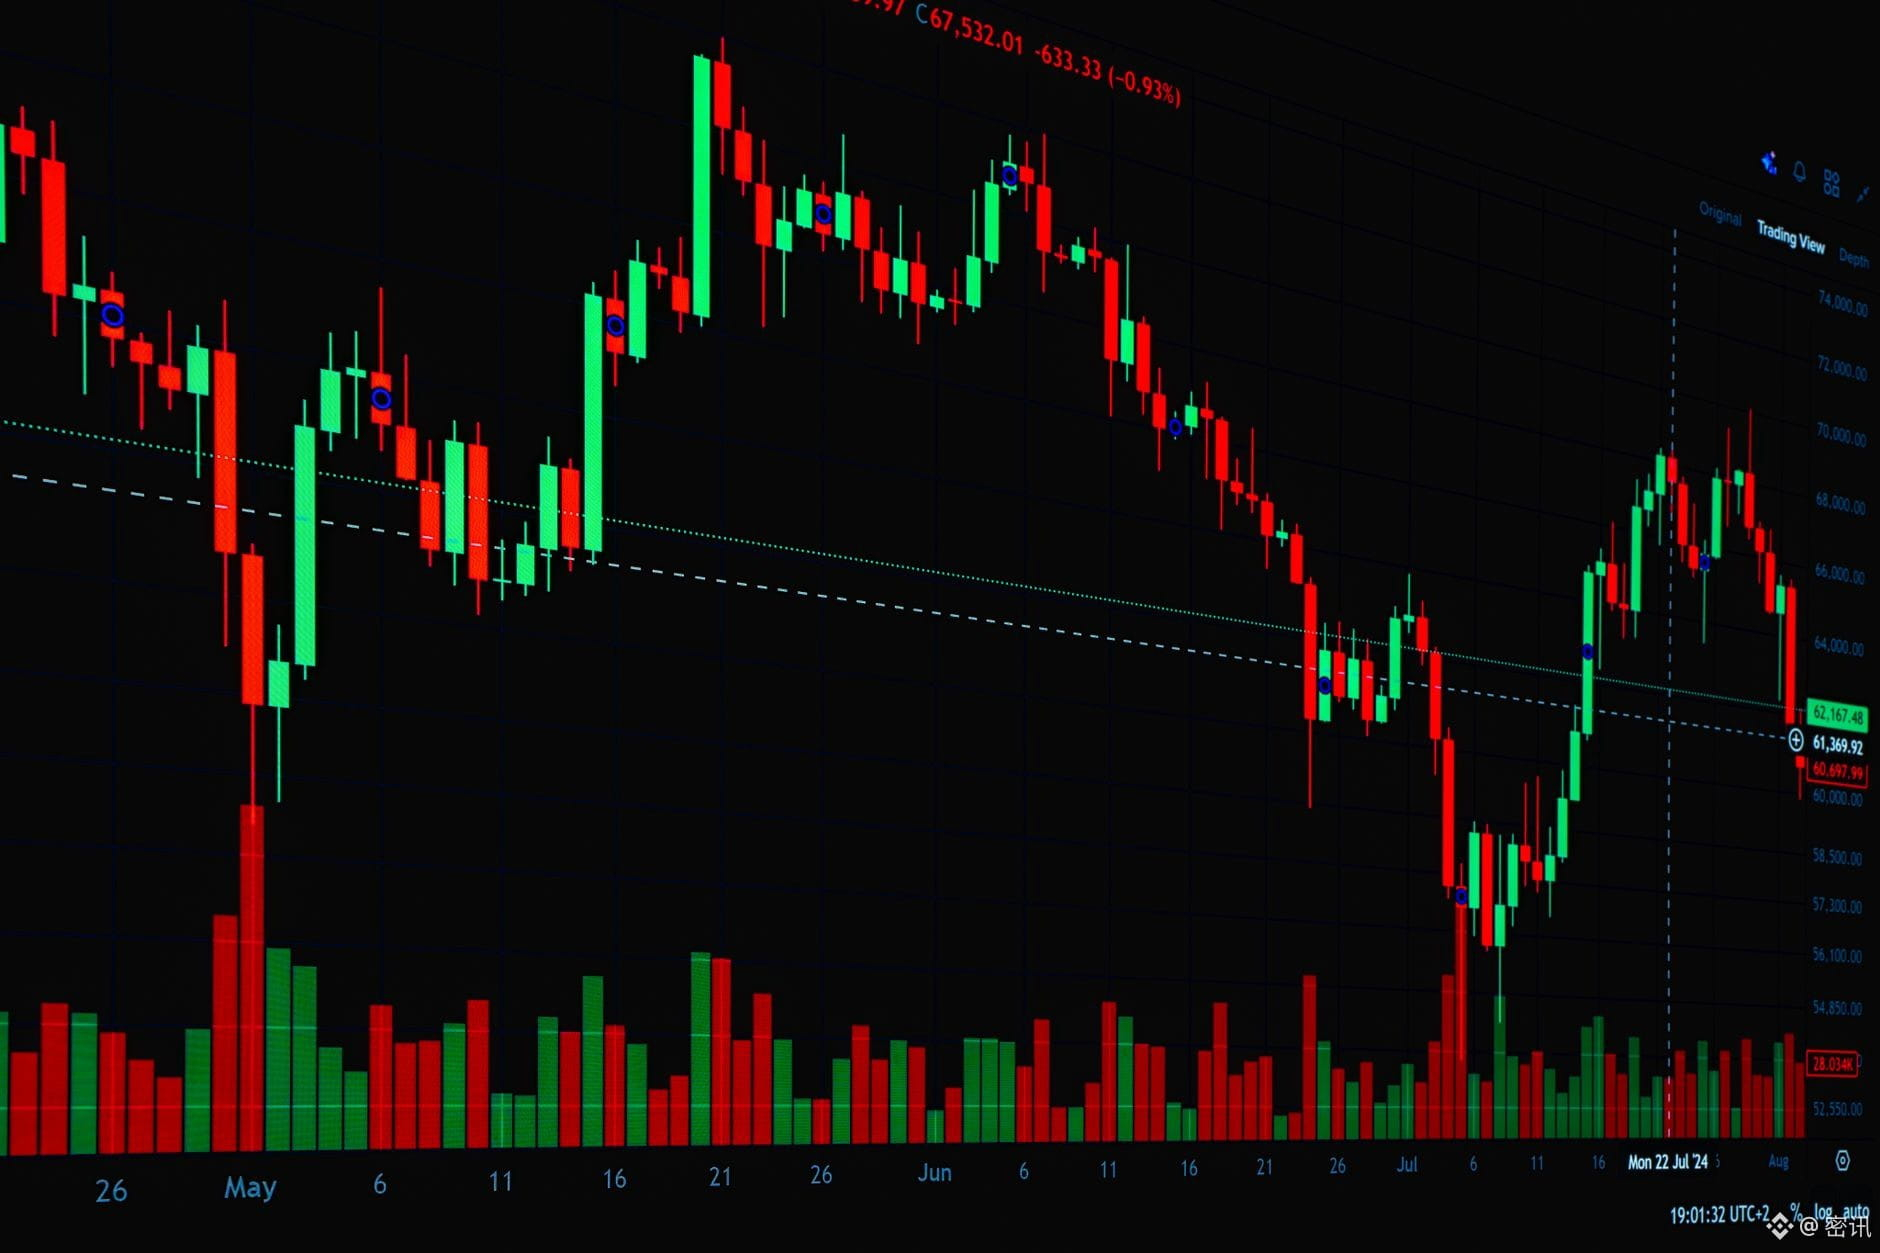
Article
Hammack s’exprime tard dans la nuit : gare aux écarts de formulation de la Fed dans un contexte de faible signal et de fort bruitEn l’absence de publication de données économiques majeures, le calendrier macroéconomique de ce soir présente un profil typique de « faible signal, fort bruit ». Pour les traders d’actifs risqués, ce n’est pas une fenêtre propice aux paris à forte exposition, mais plutôt un moment où il convient de recalibrer sa sensibilité aux facteurs macroéconomiques. À première vue, il s’agit de prises de parole de routine de deux présidents de banques régionales au sein de la Réserve fédérale, auxquelles s’ajoute une intervention de hauts responsables de la Banque du Canada. Mais dans le contexte actuel de resserrement marginal de la liquidité en dollars et de divergences croissantes du marché sur la trajectoire de la politique de la Fed, le moindre écart de formulation de la part d’un membre votant ou non du FOMC peut être amplifié par le trading algorithmique et provoquer un choc immédiat sur l’indice du dollar. Celui-ci peut ensuite se répercuter sur les courbes de valorisation du bitcoin et de l’Ethereum par le canal des taux de change. Il faut garder à l’esprit qu’en l’absence de données majeures telles que l’IPC ou les créations d’emplois non agricoles, ou encore de déclarations directes du président de la Fed, Jerome Powell, les interventions des présidents de banques régionales sont souvent considérées par le marché comme du « bruit ». Mais si elles laissent entrevoir des points de vue non consensuels sur la persistance de l’inflation ou la résilience du marché du travail, ce bruit peut se transformer instantanément en pressions directionnelles. Pour l’écosystème Ethereum, cette incertitude macroéconomique pèse directement sur l’appétit des investisseurs institutionnels pour les entrées de capitaux via les ETF. Les stablecoins constituant un ancrage de la liquidité on-chain, leur valeur est étroitement liée à la solidité du dollar. Toute remise en question de l’indépendance de la politique monétaire américaine ou tout signal restrictif affectera d’abord leur prime, avant de se transmettre à la valeur des garanties en ETH via les marchés de prêt de la DeFi. L’essentiel, ce soir, n’est donc pas de savoir si ces responsables ont dit quelque chose de « nouveau », mais s’ils se sont écartés des anticipations de « atterrissage en douceur » déjà intégrées par le marché. L’ampleur de cet écart déterminera combien de temps l’ETH pourra se maintenir au-dessus de ses niveaux de support clés.
Hammack s’exprime tard dans la nuit : gare aux écarts de formulation de la Fed dans un contexte de faible signal et de fort bruit
En l’absence de publication de données économiques majeures, le calendrier macroéconomique de ce soir présente un profil typique de « faible signal, fort bruit ». Pour les traders d’actifs risqués, ce n’est pas une fenêtre propice aux paris à forte exposition, mais plutôt un moment où il convient de recalibrer sa sensibilité aux facteurs macroéconomiques. À première vue, il s’agit de prises de parole de routine de deux présidents de banques régionales au sein de la Réserve fédérale, auxquelles s’ajoute une intervention de hauts responsables de la Banque du Canada. Mais dans le contexte actuel de resserrement marginal de la liquidité en dollars et de divergences croissantes du marché sur la trajectoire de la politique de la Fed, le moindre écart de formulation de la part d’un membre votant ou non du FOMC peut être amplifié par le trading algorithmique et provoquer un choc immédiat sur l’indice du dollar. Celui-ci peut ensuite se répercuter sur les courbes de valorisation du bitcoin et de l’Ethereum par le canal des taux de change. Il faut garder à l’esprit qu’en l’absence de données majeures telles que l’IPC ou les créations d’emplois non agricoles, ou encore de déclarations directes du président de la Fed, Jerome Powell, les interventions des présidents de banques régionales sont souvent considérées par le marché comme du « bruit ». Mais si elles laissent entrevoir des points de vue non consensuels sur la persistance de l’inflation ou la résilience du marché du travail, ce bruit peut se transformer instantanément en pressions directionnelles. Pour l’écosystème Ethereum, cette incertitude macroéconomique pèse directement sur l’appétit des investisseurs institutionnels pour les entrées de capitaux via les ETF. Les stablecoins constituant un ancrage de la liquidité on-chain, leur valeur est étroitement liée à la solidité du dollar. Toute remise en question de l’indépendance de la politique monétaire américaine ou tout signal restrictif affectera d’abord leur prime, avant de se transmettre à la valeur des garanties en ETH via les marchés de prêt de la DeFi. L’essentiel, ce soir, n’est donc pas de savoir si ces responsables ont dit quelque chose de « nouveau », mais s’ils se sont écartés des anticipations de « atterrissage en douceur » déjà intégrées par le marché. L’ampleur de cet écart déterminera combien de temps l’ETH pourra se maintenir au-dessus de ses niveaux de support clés.
166
·
--
Des milliards dérobés à Binance : pourquoi la suspension des retraits n’a-t-elle pas immédiatement stoppé les pertes ?
Dans la soirée du 29 octobre, Binance, la plus grande plateforme d’échange de cryptomonnaies au monde, a été victime d’un incident de sécurité sans précédent. Il ne s’agissait pas d’une simple intrusion informatique, mais d’une attaque complexe, menée sur plusieurs mois et impliquant la chaîne d’approvisionnement interne ainsi que la gestion des autorisations. Grâce à des techniques d’ingénierie sociale savamment orchestrées, les attaquants se sont progressivement infiltrés dans les systèmes internes de Binance, jusqu’à accéder au service de signature des portefeuilles chauds. L’incident a non seulement entraîné la perte d’actifs d’une valeur de plusieurs milliards de dollars, mais a aussi mis en lumière un principe fondamental souvent négligé des infrastructures blockchain modernes : dans un univers on-chain décentralisé, une instruction de « suspension » émise par une plateforme n’équivaut pas à une révocation immédiate des autorisations on-chain.
Selon le rapport d’enquête préliminaire publié par Binance le 3 novembre, la chronologie de l’attaque est bien plus longue que ne le laissaient d’abord penser les observateurs. Dès juin, un ingénieur chargé de l’exploitation des portefeuilles a téléchargé un programme d’installation de Homebrew falsifié alors qu’il installait un outil de programmation fondé sur l’IA. Son appareil a ainsi été infecté par un code malveillant. Bien que l’équipe de sécurité ait ensuite remplacé l’appareil et renouvelé les identifiants, les attaquants avaient déjà obtenu des informations sur le poste de cet employé et de ses collègues. En septembre, l’ordinateur professionnel d’un autre ingénieur logiciel a été pris à distance après une attaque par hameçonnage déguisée en offre de recrutement. En octobre, les attaquants se sont appuyés sur des ordinateurs compromis et des outils d’IA internes pour étendre leur contrôle et voler les identifiants de déploiement de conteneurs du personnel chargé de l’exploitation des portefeuilles. Enfin, vers 20 h 05 UTC le 29 octobre, ils ont utilisé ces identifiants pour déployer des conteneurs, accéder sans autorisation au service interne de signature des portefeuilles et lancer une série de transferts importants. Le suivi on-chain réalisé par l’organisme indépendant de sécurité TRM Labs montre que des actifs ont été transférés depuis des portefeuilles Binance répartis sur dix blockchains en une vingtaine de minutes. La valeur des actifs concernés est estimée à environ 6,34 milliards de dollars. À ce jour, Binance a gelé ou intercepté environ 2,85 milliards de dollars et s’est engagée à assumer elle-même les pertes financières, en réservant des fonds pour protéger les intérêts des utilisateurs.
L’enseignement technique le plus important de cet incident tient à cette question : pourquoi les actifs ont-ils continué à sortir après la suspension du service de retrait par la plateforme ? Selon l’idée reçue, fermer les canaux de retrait d’une plateforme d’échange suffit à interrompre les sorties de fonds. Mais cette attaque a exploité une particularité du mécanisme EIP-7702 d’Ethereum. Celui-ci permet à un compte ordinaire de désigner du code de contrat intelligent chargé d’exécuter des opérations, au moyen d’une autorisation signée. En exploitant le service de signature compromis, les attaquants ont mis en place une délégation malveillante on-chain, qui a conféré à leurs contrats intelligents un droit d’exécution partiel sur les portefeuilles chauds. Dès qu’une telle autorisation est inscrite sur la blockchain, elle existe indépendamment des services centralisés de la plateforme. Même après la fermeture par Binance de l’interface de retrait sur son site web, ces autorisations on-chain déjà actives sont restées valides. Les attaquants ont donc pu déclencher directement des transactions en utilisant les droits accordés, sans avoir à obtenir l’approbation de la plateforme. En outre, comme les portefeuilles chauds concernés reposaient sur la technologie du calcul multipartite (MPC), la signature nécessitait la coopération de plusieurs parties et aucune clé privée unique ne pouvait être désactivée d’urgence. L’équipe a donc dû mettre au point une procédure de révocation spécifique, ce qui lui a fait perdre un temps précieux. Ce n’est qu’à 00 h 10 UTC le 30 octobre que Binance a émis une nouvelle autorisation depuis le portefeuille chaud afin de supprimer le code de délégation malveillant. Le dernier transfert non autorisé, lui, avait été inscrit sur la blockchain à 23 h 56 UTC le 29 octobre. Ce décalage montre que « bloquer les nouvelles requêtes » et « révoquer les autorisations existantes » sont deux opérations techniques complètement différentes : la première consiste à désactiver un service, la seconde à modifier l’état de la blockchain.
Du point de vue de la gestion des risques, cet incident remet en cause l’idée reçue selon laquelle « tant que la clé privée n’a pas été divulguée, les fonds sont en sécurité ». Les attaquants n’ont pas volé directement la clé privée complète : ils ont utilisé la capacité de signature du système, en faisant signer par un service interne des transactions non approuvées. Cela montre que le périmètre de sécurité des actifs numériques ne se limite plus à la conservation des clés, mais s’étend au contrôle dynamique des autorisations. Dans son communiqué du 31 octobre, le FBI a attribué ce vol aux activités de TraderTraitor liées à la Corée du Nord, soulignant ainsi la capacité des attaques soutenues par des États à pénétrer les défenses de sécurité traditionnelles. Pour le secteur, le cas de Binance constitue une leçon sévère, mais nécessaire : tout en adoptant de nouvelles technologies comme le MPC et les outils d’IA pour gagner en efficacité, il faut réexaminer les principes fondamentaux de la réponse aux urgences. Les équipes d’ingénierie ne peuvent pas s’en remettre à la seule mesure consistant à « fermer le service ». Elles doivent mettre en place une voie d’urgence indépendante des processus opérationnels habituels et dont l’efficacité a été vérifiée à l’avance par des exercices. Par ailleurs, les systèmes de signature doivent distinguer rigoureusement les demandes de transfert ordinaires des demandes d’autorisation qui modifient les droits d’exécution d’un compte : une fois activées, ces dernières produisent des effets durables, difficiles à inverser immédiatement. L’incident a été en grande partie contenu, mais le défi technique qu’il laisse derrière lui — comment mettre en place un arrêt d’urgence de type centralisé sur une blockchain décentralisée — reste une question à laquelle tous les fournisseurs d’infrastructures crypto doivent faire face et apporter une réponse.
Suivez-moi pour ne pas manquer le prochain décryptage rapide des marchés.
Des milliards dérobés à Binance : pourquoi la suspension des retraits n’a-t-elle pas immédiatement stoppé les pertes ?
Dans la soirée du 29 octobre, Binance, la plus grande plateforme d’échange de cryptomonnaies au monde, a été victime d’un incident de sécurité sans précédent. Il ne s’agissait pas d’une simple intrusion informatique, mais d’une attaque complexe, menée sur plusieurs mois et impliquant la chaîne d’approvisionnement interne ainsi que la gestion des autorisations. Grâce à des techniques d’ingénierie sociale savamment orchestrées, les attaquants se sont progressivement infiltrés dans les systèmes internes de Binance, jusqu’à accéder au service de signature des portefeuilles chauds. L’incident a non seulement entraîné la perte d’actifs d’une valeur de plusieurs milliards de dollars, mais a aussi mis en lumière un principe fondamental souvent négligé des infrastructures blockchain modernes : dans un univers on-chain décentralisé, une instruction de « suspension » émise par une plateforme n’équivaut pas à une révocation immédiate des autorisations on-chain.
Selon le rapport d’enquête préliminaire publié par Binance le 3 novembre, la chronologie de l’attaque est bien plus longue que ne le laissaient d’abord penser les observateurs. Dès juin, un ingénieur chargé de l’exploitation des portefeuilles a téléchargé un programme d’installation de Homebrew falsifié alors qu’il installait un outil de programmation fondé sur l’IA. Son appareil a ainsi été infecté par un code malveillant. Bien que l’équipe de sécurité ait ensuite remplacé l’appareil et renouvelé les identifiants, les attaquants avaient déjà obtenu des informations sur le poste de cet employé et de ses collègues. En septembre, l’ordinateur professionnel d’un autre ingénieur logiciel a été pris à distance après une attaque par hameçonnage déguisée en offre de recrutement. En octobre, les attaquants se sont appuyés sur des ordinateurs compromis et des outils d’IA internes pour étendre leur contrôle et voler les identifiants de déploiement de conteneurs du personnel chargé de l’exploitation des portefeuilles. Enfin, vers 20 h 05 UTC le 29 octobre, ils ont utilisé ces identifiants pour déployer des conteneurs, accéder sans autorisation au service interne de signature des portefeuilles et lancer une série de transferts importants. Le suivi on-chain réalisé par l’organisme indépendant de sécurité TRM Labs montre que des actifs ont été transférés depuis des portefeuilles Binance répartis sur dix blockchains en une vingtaine de minutes. La valeur des actifs concernés est estimée à environ 6,34 milliards de dollars. À ce jour, Binance a gelé ou intercepté environ 2,85 milliards de dollars et s’est engagée à assumer elle-même les pertes financières, en réservant des fonds pour protéger les intérêts des utilisateurs.
L’enseignement technique le plus important de cet incident tient à cette question : pourquoi les actifs ont-ils continué à sortir après la suspension du service de retrait par la plateforme ? Selon l’idée reçue, fermer les canaux de retrait d’une plateforme d’échange suffit à interrompre les sorties de fonds. Mais cette attaque a exploité une particularité du mécanisme EIP-7702 d’Ethereum. Celui-ci permet à un compte ordinaire de désigner du code de contrat intelligent chargé d’exécuter des opérations, au moyen d’une autorisation signée. En exploitant le service de signature compromis, les attaquants ont mis en place une délégation malveillante on-chain, qui a conféré à leurs contrats intelligents un droit d’exécution partiel sur les portefeuilles chauds. Dès qu’une telle autorisation est inscrite sur la blockchain, elle existe indépendamment des services centralisés de la plateforme. Même après la fermeture par Binance de l’interface de retrait sur son site web, ces autorisations on-chain déjà actives sont restées valides. Les attaquants ont donc pu déclencher directement des transactions en utilisant les droits accordés, sans avoir à obtenir l’approbation de la plateforme. En outre, comme les portefeuilles chauds concernés reposaient sur la technologie du calcul multipartite (MPC), la signature nécessitait la coopération de plusieurs parties et aucune clé privée unique ne pouvait être désactivée d’urgence. L’équipe a donc dû mettre au point une procédure de révocation spécifique, ce qui lui a fait perdre un temps précieux. Ce n’est qu’à 00 h 10 UTC le 30 octobre que Binance a émis une nouvelle autorisation depuis le portefeuille chaud afin de supprimer le code de délégation malveillant. Le dernier transfert non autorisé, lui, avait été inscrit sur la blockchain à 23 h 56 UTC le 29 octobre. Ce décalage montre que « bloquer les nouvelles requêtes » et « révoquer les autorisations existantes » sont deux opérations techniques complètement différentes : la première consiste à désactiver un service, la seconde à modifier l’état de la blockchain.
Du point de vue de la gestion des risques, cet incident remet en cause l’idée reçue selon laquelle « tant que la clé privée n’a pas été divulguée, les fonds sont en sécurité ». Les attaquants n’ont pas volé directement la clé privée complète : ils ont utilisé la capacité de signature du système, en faisant signer par un service interne des transactions non approuvées. Cela montre que le périmètre de sécurité des actifs numériques ne se limite plus à la conservation des clés, mais s’étend au contrôle dynamique des autorisations. Dans son communiqué du 31 octobre, le FBI a attribué ce vol aux activités de TraderTraitor liées à la Corée du Nord, soulignant ainsi la capacité des attaques soutenues par des États à pénétrer les défenses de sécurité traditionnelles. Pour le secteur, le cas de Binance constitue une leçon sévère, mais nécessaire : tout en adoptant de nouvelles technologies comme le MPC et les outils d’IA pour gagner en efficacité, il faut réexaminer les principes fondamentaux de la réponse aux urgences. Les équipes d’ingénierie ne peuvent pas s’en remettre à la seule mesure consistant à « fermer le service ». Elles doivent mettre en place une voie d’urgence indépendante des processus opérationnels habituels et dont l’efficacité a été vérifiée à l’avance par des exercices. Par ailleurs, les systèmes de signature doivent distinguer rigoureusement les demandes de transfert ordinaires des demandes d’autorisation qui modifient les droits d’exécution d’un compte : une fois activées, ces dernières produisent des effets durables, difficiles à inverser immédiatement. L’incident a été en grande partie contenu, mais le défi technique qu’il laisse derrière lui — comment mettre en place un arrêt d’urgence de type centralisé sur une blockchain décentralisée — reste une question à laquelle tous les fournisseurs d’infrastructures crypto doivent faire face et apporter une réponse.
Suivez-moi pour ne pas manquer le prochain décryptage rapide des marchés.
Dans la soirée du 29 octobre, Binance, la plus grande plateforme d’échange de cryptomonnaies au monde, a été victime d’un incident de sécurité sans précédent. Il ne s’agissait pas d’une simple intrusion informatique, mais d’une attaque complexe, menée sur plusieurs mois et impliquant la chaîne d’approvisionnement interne ainsi que la gestion des autorisations. Grâce à des techniques d’ingénierie sociale savamment orchestrées, les attaquants se sont progressivement infiltrés dans les systèmes internes de Binance, jusqu’à accéder au service de signature des portefeuilles chauds. L’incident a non seulement entraîné la perte d’actifs d’une valeur de plusieurs milliards de dollars, mais a aussi mis en lumière un principe fondamental souvent négligé des infrastructures blockchain modernes : dans un univers on-chain décentralisé, une instruction de « suspension » émise par une plateforme n’équivaut pas à une révocation immédiate des autorisations on-chain.
Selon le rapport d’enquête préliminaire publié par Binance le 3 novembre, la chronologie de l’attaque est bien plus longue que ne le laissaient d’abord penser les observateurs. Dès juin, un ingénieur chargé de l’exploitation des portefeuilles a téléchargé un programme d’installation de Homebrew falsifié alors qu’il installait un outil de programmation fondé sur l’IA. Son appareil a ainsi été infecté par un code malveillant. Bien que l’équipe de sécurité ait ensuite remplacé l’appareil et renouvelé les identifiants, les attaquants avaient déjà obtenu des informations sur le poste de cet employé et de ses collègues. En septembre, l’ordinateur professionnel d’un autre ingénieur logiciel a été pris à distance après une attaque par hameçonnage déguisée en offre de recrutement. En octobre, les attaquants se sont appuyés sur des ordinateurs compromis et des outils d’IA internes pour étendre leur contrôle et voler les identifiants de déploiement de conteneurs du personnel chargé de l’exploitation des portefeuilles. Enfin, vers 20 h 05 UTC le 29 octobre, ils ont utilisé ces identifiants pour déployer des conteneurs, accéder sans autorisation au service interne de signature des portefeuilles et lancer une série de transferts importants. Le suivi on-chain réalisé par l’organisme indépendant de sécurité TRM Labs montre que des actifs ont été transférés depuis des portefeuilles Binance répartis sur dix blockchains en une vingtaine de minutes. La valeur des actifs concernés est estimée à environ 6,34 milliards de dollars. À ce jour, Binance a gelé ou intercepté environ 2,85 milliards de dollars et s’est engagée à assumer elle-même les pertes financières, en réservant des fonds pour protéger les intérêts des utilisateurs.
L’enseignement technique le plus important de cet incident tient à cette question : pourquoi les actifs ont-ils continué à sortir après la suspension du service de retrait par la plateforme ? Selon l’idée reçue, fermer les canaux de retrait d’une plateforme d’échange suffit à interrompre les sorties de fonds. Mais cette attaque a exploité une particularité du mécanisme EIP-7702 d’Ethereum. Celui-ci permet à un compte ordinaire de désigner du code de contrat intelligent chargé d’exécuter des opérations, au moyen d’une autorisation signée. En exploitant le service de signature compromis, les attaquants ont mis en place une délégation malveillante on-chain, qui a conféré à leurs contrats intelligents un droit d’exécution partiel sur les portefeuilles chauds. Dès qu’une telle autorisation est inscrite sur la blockchain, elle existe indépendamment des services centralisés de la plateforme. Même après la fermeture par Binance de l’interface de retrait sur son site web, ces autorisations on-chain déjà actives sont restées valides. Les attaquants ont donc pu déclencher directement des transactions en utilisant les droits accordés, sans avoir à obtenir l’approbation de la plateforme. En outre, comme les portefeuilles chauds concernés reposaient sur la technologie du calcul multipartite (MPC), la signature nécessitait la coopération de plusieurs parties et aucune clé privée unique ne pouvait être désactivée d’urgence. L’équipe a donc dû mettre au point une procédure de révocation spécifique, ce qui lui a fait perdre un temps précieux. Ce n’est qu’à 00 h 10 UTC le 30 octobre que Binance a émis une nouvelle autorisation depuis le portefeuille chaud afin de supprimer le code de délégation malveillant. Le dernier transfert non autorisé, lui, avait été inscrit sur la blockchain à 23 h 56 UTC le 29 octobre. Ce décalage montre que « bloquer les nouvelles requêtes » et « révoquer les autorisations existantes » sont deux opérations techniques complètement différentes : la première consiste à désactiver un service, la seconde à modifier l’état de la blockchain.
Du point de vue de la gestion des risques, cet incident remet en cause l’idée reçue selon laquelle « tant que la clé privée n’a pas été divulguée, les fonds sont en sécurité ». Les attaquants n’ont pas volé directement la clé privée complète : ils ont utilisé la capacité de signature du système, en faisant signer par un service interne des transactions non approuvées. Cela montre que le périmètre de sécurité des actifs numériques ne se limite plus à la conservation des clés, mais s’étend au contrôle dynamique des autorisations. Dans son communiqué du 31 octobre, le FBI a attribué ce vol aux activités de TraderTraitor liées à la Corée du Nord, soulignant ainsi la capacité des attaques soutenues par des États à pénétrer les défenses de sécurité traditionnelles. Pour le secteur, le cas de Binance constitue une leçon sévère, mais nécessaire : tout en adoptant de nouvelles technologies comme le MPC et les outils d’IA pour gagner en efficacité, il faut réexaminer les principes fondamentaux de la réponse aux urgences. Les équipes d’ingénierie ne peuvent pas s’en remettre à la seule mesure consistant à « fermer le service ». Elles doivent mettre en place une voie d’urgence indépendante des processus opérationnels habituels et dont l’efficacité a été vérifiée à l’avance par des exercices. Par ailleurs, les systèmes de signature doivent distinguer rigoureusement les demandes de transfert ordinaires des demandes d’autorisation qui modifient les droits d’exécution d’un compte : une fois activées, ces dernières produisent des effets durables, difficiles à inverser immédiatement. L’incident a été en grande partie contenu, mais le défi technique qu’il laisse derrière lui — comment mettre en place un arrêt d’urgence de type centralisé sur une blockchain décentralisée — reste une question à laquelle tous les fournisseurs d’infrastructures crypto doivent faire face et apporter une réponse.
Suivez-moi pour ne pas manquer le prochain décryptage rapide des marchés.
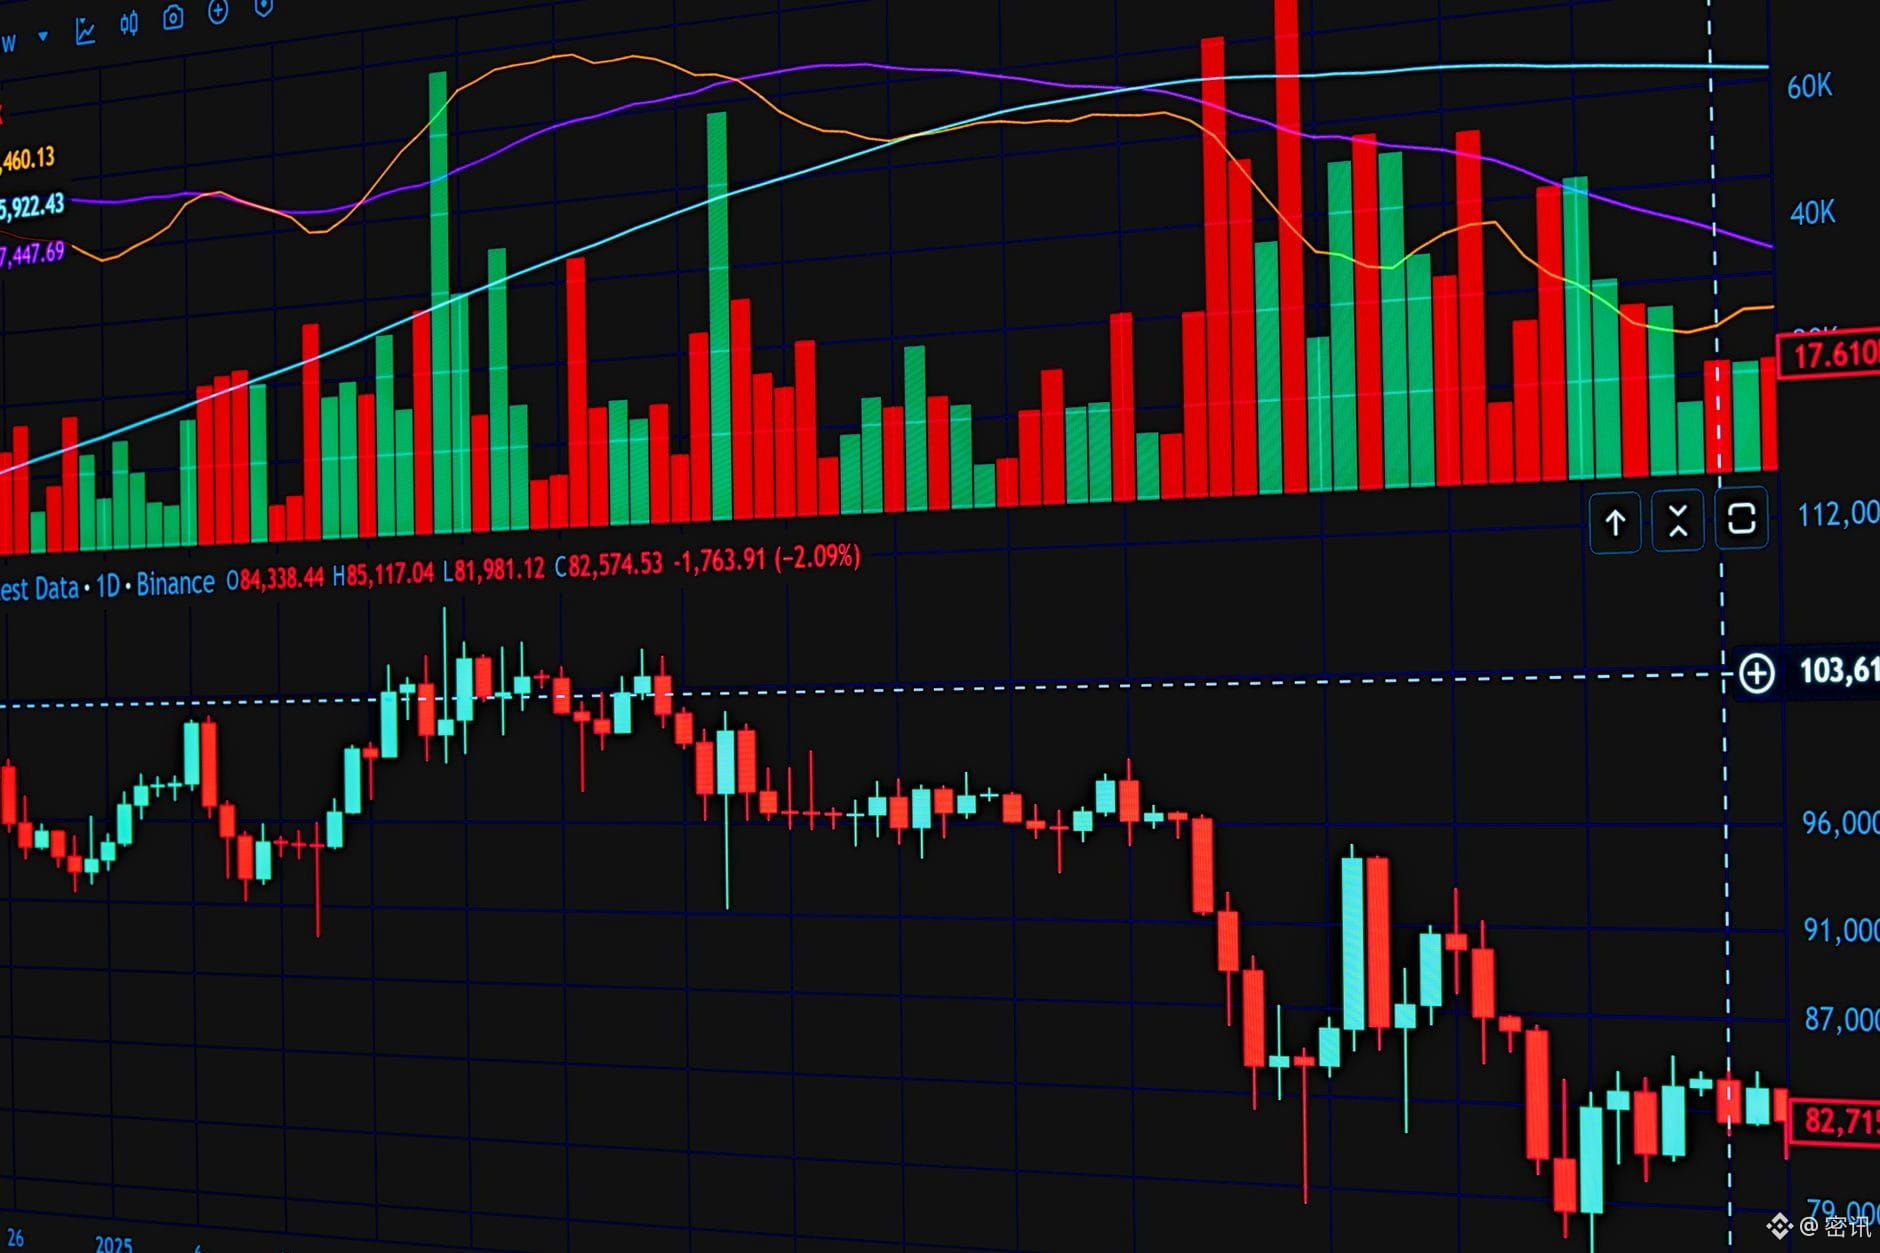
148
·
--
Point sur le marché ce matin|SOL apparaît aussi dans les tendances et évolue avec les principales cryptos, sans trop fortes variations.
On regarde le marché et on en parle, sans donner de conseils de trading.
{spot}(SOLUSDT)
Point sur le marché ce matin|SOL apparaît aussi dans les tendances et évolue avec les principales cryptos, sans trop fortes variations.
On regarde le marché et on en parle, sans donner de conseils de trading.
On regarde le marché et on en parle, sans donner de conseils de trading.
158
·
--
La présidente de la Fed de Cleveland, Beth Hammack, s’exprime ce soir : le marché crypto scrute la logique de valorisation des taux d’intérêt
La fenêtre de liquidité macroéconomique de ce soir semble calme, mais des tensions sous-jacentes se font sentir. Pour le marché des cryptomonnaies, les interventions répétées des responsables de la Réserve fédérale ont souvent davantage de portée qu’une seule donnée économique, car elles remodèlent directement la façon dont les traders évaluent la trajectoire des taux sans risque. Le marché se trouve actuellement dans un équilibre délicat : la persistance de l’inflation et les évolutions marginales de l’économie tirent dans des directions opposées, faisant osciller les anticipations de baisse des taux. Dans ce contexte, toute prise de parole émanant de la Fed, en particulier celle de responsables disposant d’un droit de vote ou sur le point d’en obtenir un, sera scrutée à la loupe jusque dans ses moindres nuances. Inutile de spéculer excessivement sur leurs intentions précises : il suffit de suivre la manière dont leurs propos comblent les zones d’ombre du récit macroéconomique, et comment ces zones d’ombre influent sur la logique des coûts de financement sous-jacents de la finance décentralisée (DeFi) et des plateformes d’échange centralisées (CEX). Pour les actifs de croissance sensibles à la liquidité, comme l’Ethereum, ce mécanisme de transmission des signaux macroéconomiques est particulièrement important, car il détermine l’évolution du coût d’opportunité lié à la détention d’actifs non rémunérateurs.
Sur le plan factuel, le programme de ce soir est très chargé et constitue une série de sources majeures d’informations pour les anticipations de liquidité macroéconomique. Beth Hammack, présidente de la Réserve fédérale de Cleveland, prendra la parole à 21 h 50. Elle sera suivie à 22 h 10 par Thomas Barkin, président de la Réserve fédérale de Richmond, qui est désigné comme membre votant du FOMC pour 2027. Puis, à 23 h 30, le gouverneur de la Banque du Canada, Tiff Macklem, et la première sous-gouverneure, Carolyn Rogers, s’exprimeront à leur tour. Ces interventions ne porteront pas directement sur les technologies on-chain ni sur l’économie des jetons, mais en modifiant les anticipations relatives à la trajectoire des taux sans risque, elles déterminent indirectement le coût d’opportunité de la détention d’Ethereum. En tant que futur membre votant, Barkin est souvent perçu comme un indicateur précoce de l’orientation, restrictive ou accommodante, de la Fed. Quant à Hammack, en sa qualité de présidente régionale en exercice, ses déclarations reflètent les tensions entre les réalités économiques locales et les objectifs de la politique fédérale. Les propos de la Banque du Canada ne déterminent pas directement la liquidité en dollars, mais, dans le contexte de l’interconnexion mondiale de l’appétit pour le risque, ses signaux de politique monétaire entrent souvent en résonance avec les rendements des bons du Trésor américain, ce qui influe ensuite sur la valorisation des actifs crypto libellés en dollars.
Du point de vue de la valorisation, l’effet essentiel de cette série d’interventions porte sur la révision des anticipations de « taux d’intérêt réels ». Si Hammack ou Barkin souligne que les risques liés à l’inflation restent supérieurs à ceux liés à l’emploi, ou laisse entendre que la politique monétaire devra rester restrictive plus longtemps, la prime de terme des rendements des bons du Trésor américain pourrait augmenter. Pour l’Ethereum, cela signifie que la pression sur sa valorisation s’accentuera, puisqu’il s’agit d’un actif non rémunérateur — malgré les rendements du staking, son attrait relatif diminue dans un environnement de taux élevés. Le marché pourrait réévaluer la prime de risque de l’Ethereum par rapport au Bitcoin, car l’Ethereum est généralement plus sensible à la liquidité. C’est particulièrement vrai lorsque des investisseurs institutionnels y allouent des fonds par l’intermédiaire de canaux tels que les ETF : l’évolution des coûts de financement influe directement sur leur volonté d’achat. À l’inverse, si les propos témoignent d’inquiétudes concernant un ralentissement économique ou suggèrent une trajectoire de politique monétaire plus souple, les anticipations de taux réels pourraient reculer, soutenant ainsi la valorisation de l’Ethereum et d’autres actifs de croissance risqués. Il convient toutefois de garder à l’esprit que cet effet n’est pas linéaire. Si une anticipation est déjà pleinement intégrée dans les cours, la réaction des prix risque d’être limitée, quel que soit le contenu des interventions, tant qu’il ne comporte pas de « surprise » par rapport aux attentes. Le véritable risque tient à la possibilité que ces propos amènent le marché à réinterpréter les désaccords au sein de la Fed. Cette incertitude suffit en elle-même à accroître la volatilité, à contraindre les teneurs de marché à ajuster leurs cotations et, par conséquent, à influer sur les écarts acheteur-vendeur et la profondeur de marché de l’Ethereum sur les principales plateformes d’échange.
Il convient également de prêter une attention particulière au statut de Barkin, qui sera membre votant du FOMC en 2027. Dans le contexte politique et économique actuel, le renouvellement générationnel au sein de la Fed et les divergences d’approche en matière de politique monétaire s’accentuent. Ses propos pourraient ne pas se limiter à une réponse à la politique actuelle, mais aussi préfigurer le futur cadre de politique monétaire. Si ses déclarations s’écartent du consensus dominant, cela pourrait annoncer des divergences potentielles au sein de la Fed quant à l’utilisation des instruments de politique monétaire. Dans des conditions de marché extrêmes, ces divergences pourraient entraîner une réaction tardive ou excessive des autorités, amplifiant ainsi la volatilité du marché crypto. Pour les protocoles de prêt et les marchés dérivés de l’écosystème Ethereum, cette incertitude de politique monétaire renchérira les coûts de couverture et modifiera les possibilités d’arbitrage fondées sur des stratégies de swaps de taux ou d’options. Les traders doivent surveiller de près les formulations précises concernant la « dépendance aux données » (data-dependent) et l’« équilibre des risques » (risk balance), car leur combinaison révèle souvent la distribution des probabilités attribuées par la Fed à ses prochaines décisions.
Les prochains points à surveiller se répartissent en deux dimensions : premièrement, l’écart entre le texte des interventions et les anticipations du marché ; deuxièmement, la manière dont cet écart se répercute sur la courbe des rendements des bons du Trésor américain et sur l’indice du dollar. Si les propos de Hammack ou de Barkin sont interprétés comme plus restrictifs que prévu, il faudra observer si le rendement des bons du Trésor américain à 10 ans franchit une résistance clé et si le taux ETH/BTC s’affaiblit sensiblement. Ce serait un signe direct de repli de l’appétit pour le risque, indiquant que les capitaux pourraient quitter l’Ethereum au profit du Bitcoin ou des stablecoins. À l’inverse, si les propos sont plus accommodants, il faudra voir si l’Ethereum parvient à se stabiliser au-dessus d’un niveau de soutien clé et si les données sur les flux nets des ETF institutionnels s’accélèrent. Par ailleurs, même si les interventions de la Banque du Canada ont moins de poids, un écart marqué entre sa position et celle de la Fed pourrait déclencher des flux d’arbitrage entre marchés, et ainsi influer sur le volume des réserves mondiales de liquidités en dollars. Pour les détenteurs d’Ethereum à long terme, il s’agit d’un paramètre macroéconomique important. En définitive, les interventions de ce soir ne détermineront pas directement le prix de l’Ethereum, mais elles donneront le ton du sentiment de marché et des flux de capitaux pour les semaines à venir. Les traders devraient en tenir compte pour ajuster la gestion de leurs positions et leurs stratégies de couverture des risques.
Suivez-moi pour ne pas manquer le prochain point rapide sur les marchés.
La présidente de la Fed de Cleveland, Beth Hammack, s’exprime ce soir : le marché crypto scrute la logique de valorisation des taux d’intérêt
La fenêtre de liquidité macroéconomique de ce soir semble calme, mais des tensions sous-jacentes se font sentir. Pour le marché des cryptomonnaies, les interventions répétées des responsables de la Réserve fédérale ont souvent davantage de portée qu’une seule donnée économique, car elles remodèlent directement la façon dont les traders évaluent la trajectoire des taux sans risque. Le marché se trouve actuellement dans un équilibre délicat : la persistance de l’inflation et les évolutions marginales de l’économie tirent dans des directions opposées, faisant osciller les anticipations de baisse des taux. Dans ce contexte, toute prise de parole émanant de la Fed, en particulier celle de responsables disposant d’un droit de vote ou sur le point d’en obtenir un, sera scrutée à la loupe jusque dans ses moindres nuances. Inutile de spéculer excessivement sur leurs intentions précises : il suffit de suivre la manière dont leurs propos comblent les zones d’ombre du récit macroéconomique, et comment ces zones d’ombre influent sur la logique des coûts de financement sous-jacents de la finance décentralisée (DeFi) et des plateformes d’échange centralisées (CEX). Pour les actifs de croissance sensibles à la liquidité, comme l’Ethereum, ce mécanisme de transmission des signaux macroéconomiques est particulièrement important, car il détermine l’évolution du coût d’opportunité lié à la détention d’actifs non rémunérateurs.
Sur le plan factuel, le programme de ce soir est très chargé et constitue une série de sources majeures d’informations pour les anticipations de liquidité macroéconomique. Beth Hammack, présidente de la Réserve fédérale de Cleveland, prendra la parole à 21 h 50. Elle sera suivie à 22 h 10 par Thomas Barkin, président de la Réserve fédérale de Richmond, qui est désigné comme membre votant du FOMC pour 2027. Puis, à 23 h 30, le gouverneur de la Banque du Canada, Tiff Macklem, et la première sous-gouverneure, Carolyn Rogers, s’exprimeront à leur tour. Ces interventions ne porteront pas directement sur les technologies on-chain ni sur l’économie des jetons, mais en modifiant les anticipations relatives à la trajectoire des taux sans risque, elles déterminent indirectement le coût d’opportunité de la détention d’Ethereum. En tant que futur membre votant, Barkin est souvent perçu comme un indicateur précoce de l’orientation, restrictive ou accommodante, de la Fed. Quant à Hammack, en sa qualité de présidente régionale en exercice, ses déclarations reflètent les tensions entre les réalités économiques locales et les objectifs de la politique fédérale. Les propos de la Banque du Canada ne déterminent pas directement la liquidité en dollars, mais, dans le contexte de l’interconnexion mondiale de l’appétit pour le risque, ses signaux de politique monétaire entrent souvent en résonance avec les rendements des bons du Trésor américain, ce qui influe ensuite sur la valorisation des actifs crypto libellés en dollars.
Du point de vue de la valorisation, l’effet essentiel de cette série d’interventions porte sur la révision des anticipations de « taux d’intérêt réels ». Si Hammack ou Barkin souligne que les risques liés à l’inflation restent supérieurs à ceux liés à l’emploi, ou laisse entendre que la politique monétaire devra rester restrictive plus longtemps, la prime de terme des rendements des bons du Trésor américain pourrait augmenter. Pour l’Ethereum, cela signifie que la pression sur sa valorisation s’accentuera, puisqu’il s’agit d’un actif non rémunérateur — malgré les rendements du staking, son attrait relatif diminue dans un environnement de taux élevés. Le marché pourrait réévaluer la prime de risque de l’Ethereum par rapport au Bitcoin, car l’Ethereum est généralement plus sensible à la liquidité. C’est particulièrement vrai lorsque des investisseurs institutionnels y allouent des fonds par l’intermédiaire de canaux tels que les ETF : l’évolution des coûts de financement influe directement sur leur volonté d’achat. À l’inverse, si les propos témoignent d’inquiétudes concernant un ralentissement économique ou suggèrent une trajectoire de politique monétaire plus souple, les anticipations de taux réels pourraient reculer, soutenant ainsi la valorisation de l’Ethereum et d’autres actifs de croissance risqués. Il convient toutefois de garder à l’esprit que cet effet n’est pas linéaire. Si une anticipation est déjà pleinement intégrée dans les cours, la réaction des prix risque d’être limitée, quel que soit le contenu des interventions, tant qu’il ne comporte pas de « surprise » par rapport aux attentes. Le véritable risque tient à la possibilité que ces propos amènent le marché à réinterpréter les désaccords au sein de la Fed. Cette incertitude suffit en elle-même à accroître la volatilité, à contraindre les teneurs de marché à ajuster leurs cotations et, par conséquent, à influer sur les écarts acheteur-vendeur et la profondeur de marché de l’Ethereum sur les principales plateformes d’échange.
Il convient également de prêter une attention particulière au statut de Barkin, qui sera membre votant du FOMC en 2027. Dans le contexte politique et économique actuel, le renouvellement générationnel au sein de la Fed et les divergences d’approche en matière de politique monétaire s’accentuent. Ses propos pourraient ne pas se limiter à une réponse à la politique actuelle, mais aussi préfigurer le futur cadre de politique monétaire. Si ses déclarations s’écartent du consensus dominant, cela pourrait annoncer des divergences potentielles au sein de la Fed quant à l’utilisation des instruments de politique monétaire. Dans des conditions de marché extrêmes, ces divergences pourraient entraîner une réaction tardive ou excessive des autorités, amplifiant ainsi la volatilité du marché crypto. Pour les protocoles de prêt et les marchés dérivés de l’écosystème Ethereum, cette incertitude de politique monétaire renchérira les coûts de couverture et modifiera les possibilités d’arbitrage fondées sur des stratégies de swaps de taux ou d’options. Les traders doivent surveiller de près les formulations précises concernant la « dépendance aux données » (data-dependent) et l’« équilibre des risques » (risk balance), car leur combinaison révèle souvent la distribution des probabilités attribuées par la Fed à ses prochaines décisions.
Les prochains points à surveiller se répartissent en deux dimensions : premièrement, l’écart entre le texte des interventions et les anticipations du marché ; deuxièmement, la manière dont cet écart se répercute sur la courbe des rendements des bons du Trésor américain et sur l’indice du dollar. Si les propos de Hammack ou de Barkin sont interprétés comme plus restrictifs que prévu, il faudra observer si le rendement des bons du Trésor américain à 10 ans franchit une résistance clé et si le taux ETH/BTC s’affaiblit sensiblement. Ce serait un signe direct de repli de l’appétit pour le risque, indiquant que les capitaux pourraient quitter l’Ethereum au profit du Bitcoin ou des stablecoins. À l’inverse, si les propos sont plus accommodants, il faudra voir si l’Ethereum parvient à se stabiliser au-dessus d’un niveau de soutien clé et si les données sur les flux nets des ETF institutionnels s’accélèrent. Par ailleurs, même si les interventions de la Banque du Canada ont moins de poids, un écart marqué entre sa position et celle de la Fed pourrait déclencher des flux d’arbitrage entre marchés, et ainsi influer sur le volume des réserves mondiales de liquidités en dollars. Pour les détenteurs d’Ethereum à long terme, il s’agit d’un paramètre macroéconomique important. En définitive, les interventions de ce soir ne détermineront pas directement le prix de l’Ethereum, mais elles donneront le ton du sentiment de marché et des flux de capitaux pour les semaines à venir. Les traders devraient en tenir compte pour ajuster la gestion de leurs positions et leurs stratégies de couverture des risques.
Suivez-moi pour ne pas manquer le prochain point rapide sur les marchés.
La fenêtre de liquidité macroéconomique de ce soir semble calme, mais des tensions sous-jacentes se font sentir. Pour le marché des cryptomonnaies, les interventions répétées des responsables de la Réserve fédérale ont souvent davantage de portée qu’une seule donnée économique, car elles remodèlent directement la façon dont les traders évaluent la trajectoire des taux sans risque. Le marché se trouve actuellement dans un équilibre délicat : la persistance de l’inflation et les évolutions marginales de l’économie tirent dans des directions opposées, faisant osciller les anticipations de baisse des taux. Dans ce contexte, toute prise de parole émanant de la Fed, en particulier celle de responsables disposant d’un droit de vote ou sur le point d’en obtenir un, sera scrutée à la loupe jusque dans ses moindres nuances. Inutile de spéculer excessivement sur leurs intentions précises : il suffit de suivre la manière dont leurs propos comblent les zones d’ombre du récit macroéconomique, et comment ces zones d’ombre influent sur la logique des coûts de financement sous-jacents de la finance décentralisée (DeFi) et des plateformes d’échange centralisées (CEX). Pour les actifs de croissance sensibles à la liquidité, comme l’Ethereum, ce mécanisme de transmission des signaux macroéconomiques est particulièrement important, car il détermine l’évolution du coût d’opportunité lié à la détention d’actifs non rémunérateurs.
Sur le plan factuel, le programme de ce soir est très chargé et constitue une série de sources majeures d’informations pour les anticipations de liquidité macroéconomique. Beth Hammack, présidente de la Réserve fédérale de Cleveland, prendra la parole à 21 h 50. Elle sera suivie à 22 h 10 par Thomas Barkin, président de la Réserve fédérale de Richmond, qui est désigné comme membre votant du FOMC pour 2027. Puis, à 23 h 30, le gouverneur de la Banque du Canada, Tiff Macklem, et la première sous-gouverneure, Carolyn Rogers, s’exprimeront à leur tour. Ces interventions ne porteront pas directement sur les technologies on-chain ni sur l’économie des jetons, mais en modifiant les anticipations relatives à la trajectoire des taux sans risque, elles déterminent indirectement le coût d’opportunité de la détention d’Ethereum. En tant que futur membre votant, Barkin est souvent perçu comme un indicateur précoce de l’orientation, restrictive ou accommodante, de la Fed. Quant à Hammack, en sa qualité de présidente régionale en exercice, ses déclarations reflètent les tensions entre les réalités économiques locales et les objectifs de la politique fédérale. Les propos de la Banque du Canada ne déterminent pas directement la liquidité en dollars, mais, dans le contexte de l’interconnexion mondiale de l’appétit pour le risque, ses signaux de politique monétaire entrent souvent en résonance avec les rendements des bons du Trésor américain, ce qui influe ensuite sur la valorisation des actifs crypto libellés en dollars.
Du point de vue de la valorisation, l’effet essentiel de cette série d’interventions porte sur la révision des anticipations de « taux d’intérêt réels ». Si Hammack ou Barkin souligne que les risques liés à l’inflation restent supérieurs à ceux liés à l’emploi, ou laisse entendre que la politique monétaire devra rester restrictive plus longtemps, la prime de terme des rendements des bons du Trésor américain pourrait augmenter. Pour l’Ethereum, cela signifie que la pression sur sa valorisation s’accentuera, puisqu’il s’agit d’un actif non rémunérateur — malgré les rendements du staking, son attrait relatif diminue dans un environnement de taux élevés. Le marché pourrait réévaluer la prime de risque de l’Ethereum par rapport au Bitcoin, car l’Ethereum est généralement plus sensible à la liquidité. C’est particulièrement vrai lorsque des investisseurs institutionnels y allouent des fonds par l’intermédiaire de canaux tels que les ETF : l’évolution des coûts de financement influe directement sur leur volonté d’achat. À l’inverse, si les propos témoignent d’inquiétudes concernant un ralentissement économique ou suggèrent une trajectoire de politique monétaire plus souple, les anticipations de taux réels pourraient reculer, soutenant ainsi la valorisation de l’Ethereum et d’autres actifs de croissance risqués. Il convient toutefois de garder à l’esprit que cet effet n’est pas linéaire. Si une anticipation est déjà pleinement intégrée dans les cours, la réaction des prix risque d’être limitée, quel que soit le contenu des interventions, tant qu’il ne comporte pas de « surprise » par rapport aux attentes. Le véritable risque tient à la possibilité que ces propos amènent le marché à réinterpréter les désaccords au sein de la Fed. Cette incertitude suffit en elle-même à accroître la volatilité, à contraindre les teneurs de marché à ajuster leurs cotations et, par conséquent, à influer sur les écarts acheteur-vendeur et la profondeur de marché de l’Ethereum sur les principales plateformes d’échange.
Il convient également de prêter une attention particulière au statut de Barkin, qui sera membre votant du FOMC en 2027. Dans le contexte politique et économique actuel, le renouvellement générationnel au sein de la Fed et les divergences d’approche en matière de politique monétaire s’accentuent. Ses propos pourraient ne pas se limiter à une réponse à la politique actuelle, mais aussi préfigurer le futur cadre de politique monétaire. Si ses déclarations s’écartent du consensus dominant, cela pourrait annoncer des divergences potentielles au sein de la Fed quant à l’utilisation des instruments de politique monétaire. Dans des conditions de marché extrêmes, ces divergences pourraient entraîner une réaction tardive ou excessive des autorités, amplifiant ainsi la volatilité du marché crypto. Pour les protocoles de prêt et les marchés dérivés de l’écosystème Ethereum, cette incertitude de politique monétaire renchérira les coûts de couverture et modifiera les possibilités d’arbitrage fondées sur des stratégies de swaps de taux ou d’options. Les traders doivent surveiller de près les formulations précises concernant la « dépendance aux données » (data-dependent) et l’« équilibre des risques » (risk balance), car leur combinaison révèle souvent la distribution des probabilités attribuées par la Fed à ses prochaines décisions.
Les prochains points à surveiller se répartissent en deux dimensions : premièrement, l’écart entre le texte des interventions et les anticipations du marché ; deuxièmement, la manière dont cet écart se répercute sur la courbe des rendements des bons du Trésor américain et sur l’indice du dollar. Si les propos de Hammack ou de Barkin sont interprétés comme plus restrictifs que prévu, il faudra observer si le rendement des bons du Trésor américain à 10 ans franchit une résistance clé et si le taux ETH/BTC s’affaiblit sensiblement. Ce serait un signe direct de repli de l’appétit pour le risque, indiquant que les capitaux pourraient quitter l’Ethereum au profit du Bitcoin ou des stablecoins. À l’inverse, si les propos sont plus accommodants, il faudra voir si l’Ethereum parvient à se stabiliser au-dessus d’un niveau de soutien clé et si les données sur les flux nets des ETF institutionnels s’accélèrent. Par ailleurs, même si les interventions de la Banque du Canada ont moins de poids, un écart marqué entre sa position et celle de la Fed pourrait déclencher des flux d’arbitrage entre marchés, et ainsi influer sur le volume des réserves mondiales de liquidités en dollars. Pour les détenteurs d’Ethereum à long terme, il s’agit d’un paramètre macroéconomique important. En définitive, les interventions de ce soir ne détermineront pas directement le prix de l’Ethereum, mais elles donneront le ton du sentiment de marché et des flux de capitaux pour les semaines à venir. Les traders devraient en tenir compte pour ajuster la gestion de leurs positions et leurs stratégies de couverture des risques.
Suivez-moi pour ne pas manquer le prochain point rapide sur les marchés.
215
·
--
{future}(ZECUSDT)
Point du soir|ZEC est toujours dans les tendances, avec une forte volatilité en séance et des discussions animées.
On regarde le marché et on en parle, sans donner de signaux de trading.
Point du soir|ZEC est toujours dans les tendances, avec une forte volatilité en séance et des discussions animées.
On regarde le marché et on en parle, sans donner de signaux de trading.
On regarde le marché et on en parle, sans donner de signaux de trading.
423
·
--
{future}(BTCUSDT)
Point de mi-journée|Le Bitcoin et les principales cryptos accusent un léger repli en ce moment, sans volatilité excessive. Surveillez d’abord les volumes et les niveaux clés, sans tirer de conclusions trop vite. J’observe le marché, sans donner de signaux.
Point de mi-journée|Le Bitcoin et les principales cryptos accusent un léger repli en ce moment, sans volatilité excessive. Surveillez d’abord les volumes et les niveaux clés, sans tirer de conclusions trop vite. J’observe le marché, sans donner de signaux.
Point de mi-journée|Le Bitcoin et les principales cryptos accusent un léger repli en ce moment, sans volatilité excessive. Surveillez d’abord les volumes et les niveaux clés, sans tirer de conclusions trop vite. J’observe le marché, sans donner de signaux.
217
·
--
La hausse des prix du tissu électronique entre en vigueur en novembre ; plusieurs sociétés cotées réagissent
Le tissu électronique, matériau de base essentiel des stratifiés cuivrés, constitue depuis longtemps un indicateur fréquent des coûts tout au long de la chaîne de valeur des PCB et de l’évolution de la demande finale. Dans un contexte où les anticipations de liquidité macroéconomique fluctuent et où la logique de valorisation des actifs risqués passe d’un simple « pari sur les baisses de taux » à la « concrétisation des bénéfices », les hausses de prix en amont de l’industrie manufacturière traditionnelle passent souvent inaperçues aux yeux du marché. Toutefois, à certains moments du cycle, elles peuvent constituer un indice décisif permettant de confirmer une reprise de la demande réelle ou une compression des marges par les coûts. Pour les traders de cryptomonnaies, même si le tissu électronique n’est pas un actif directement négocié, la vigueur de la fabrication mondiale de matériel technologique qu’il représente entre en résonance, de manière indirecte, avec les infrastructures informatiques sous-jacentes dont dépendent les actifs numériques comme le bitcoin et l’ethereum, les cycles de renouvellement du matériel de minage ainsi que l’appétit pour le risque plus général à l’égard des valeurs technologiques. Lorsqu’un signal clair de hausse des prix apparaît pour des produits industriels traditionnels, cela signifie que le déstockage pourrait toucher à sa fin au milieu de la chaîne d’approvisionnement, ce qui pourrait à son tour influer sur les prévisions de livraisons de matériel, notamment de serveurs et de produits électroniques grand public. Ces évolutions microéconomiques de l’économie réelle se répercutent finalement sur la valorisation du bitcoin, le plus grand actif risqué au monde, par le biais du mécanisme de transmission de l’appétit pour le risque. L’analyse de cette hausse du prix du tissu électronique ne doit donc pas se limiter à l’actualité du secteur : elle doit s’inscrire dans le double cadre du « cycle du matériel technologique » et de la « liquidité macroéconomique », afin d’évaluer son éventuel effet marginal sur le niveau de valorisation des actifs risqués à l’échelle mondiale.
D’après les faits communiqués dans cette brève, les informations essentielles sont très limitées et précises : premièrement, l’événement concerne le « tissu électronique », un matériau industriel particulier ; deuxièmement, il se situe en « novembre » et correspond à une « hausse des prix entrée en vigueur », c’est-à-dire que l’ajustement tarifaire est passé du stade des anticipations à celui de l’application effective ; troisièmement, plusieurs sociétés cotées de la chaîne industrielle ont réagi à l’événement. Le document ne précise ni le pourcentage de hausse, ni le nom des sociétés cotées concernées, ni les variations de commandes de clients en aval (comme Apple, Huawei ou des fabricants de serveurs). Il ne contient pas non plus de données sur les taux d’utilisation des capacités, les jours de stock ou la situation des concurrents. Par ailleurs, la mention « Brève réservée aux abonnés PLUS, accès direct après déverrouillage » indique que cette source est soumise à un paywall. Cela signifie généralement que la diffusion de l’information sur les canaux publics peut être retardée ou sélective, ce qui laisse entendre que la nouvelle de cette hausse a peut-être déjà circulé dans les cercles d’investisseurs professionnels, ou qu’elle a influencé le calendrier des décisions de certaines institutions par des canaux non publics. Les seuls faits pouvant être cités se limitent aux trois éléments susmentionnés : novembre, hausse des prix entrée en vigueur, réaction de plusieurs sociétés cotées. Aucun chiffre, aucune conclusion d’institution ni aucun autre repère temporel ne peut être introduit dans l’analyse.
Sur le fond, l’entrée en vigueur de la hausse du prix du tissu électronique confirme d’abord que la pression sur les coûts des matériaux en amont se transmet vers les maillons intermédiaires et aval. Pour les fabricants de PCB et de stratifiés cuivrés, si la demande finale en aval (par exemple celle des serveurs d’IA et de l’électronique grand public haut de gamme) ne peut absorber entièrement cette augmentation des coûts, leurs marges brutes seront directement comprimées, ce qui pourrait freiner les résultats trimestriels des entreprises concernées du secteur du matériel technologique. Du point de vue de la valorisation des actifs risqués, une détérioration marginale des bénéfices du matériel technologique affaiblirait le soutien à la valorisation de secteurs de croissance technologique comme le Nasdaq, puis pourrait peser sur la prime de risque du bitcoin par le biais de la transmission du sentiment. En tant que baromètre mondial des actifs risqués, le cours du bitcoin présente souvent une corrélation positive avec les valeurs technologiques à bêta élevé. Lorsque la chaîne industrielle réelle signale une hausse des coûts, le marché réévalue la résilience des bénéfices du secteur technologique. Si la hausse est interprétée comme le signe d’une « demande vigoureuse », elle soutient l’appétit pour le risque ; si elle est perçue comme une « inflation tirée par les coûts », elle peut renforcer les anticipations de resserrement et pénaliser les actifs risqués. Dans le contexte macroéconomique actuel, particulièrement sensible aux données sur l’inflation, si la hausse du prix du tissu électronique est intégrée à l’analyse plus large de l’IPP (indice des prix à la production), elle pourrait accentuer les inquiétudes concernant la persistance de l’inflation et exercer ainsi une pression indirecte défavorable sur les actifs sans rendement, comme le bitcoin. Toutefois, faute de données sur l’ampleur de la hausse et sur l’étendue des activités touchées, il est impossible de déterminer si cette transmission correspond à un ajustement modéré des coûts ou à un choc majeur sur la chaîne d’approvisionnement. L’impact direct sur le marché des cryptomonnaies est donc indirect et de second ordre : il se manifeste principalement par une révision des anticipations de bénéfices des valeurs technologiques et des anticipations d’inflation, qui modifie ensuite la trajectoire de valorisation du relâchement ou du resserrement de la liquidité mondiale. Pour des actifs comme l’ethereum, étroitement liés aux contrats intelligents et à l’écosystème DeFi, l’impact pourrait être légèrement moindre que pour le bitcoin, car sa valorisation dépend davantage de l’activité on-chain et de la demande de transactions à haute fréquence que du cycle de fabrication du matériel traditionnel. Néanmoins, un recul général de l’appétit pour le risque toucherait l’ensemble du marché des cryptomonnaies.
Les points à surveiller ensuite devraient s’articuler autour de trois axes de vérification. Premièrement, il faut observer si d’autres grands fabricants de PCB en aval publient des tests de résistance liés aux coûts ou des annonces de révision de leurs prix, afin de confirmer l’ampleur et la profondeur de la transmission de la hausse. Si les acteurs en aval relèvent largement leurs prix, cela indiquerait une forte demande finale et serait favorable aux actifs risqués ; s’ils refusent de le faire et compriment les marges des fournisseurs en amont, cela annoncerait une demande atone et pèserait sur les valeurs technologiques et le bitcoin. Deuxièmement, il convient de suivre de près les publications de l’IPP aux États-Unis et dans les principales économies, notamment l’évolution mensuelle des composantes des composants électroniques et du matériel informatique, afin de quantifier la contribution marginale de la hausse du prix du tissu électronique aux anticipations globales d’inflation. Si l’IPP dépasse les attentes, il faudra se méfier d’un retour à une position plus restrictive de la Réserve fédérale, qui frapperait directement les anticipations de liquidité du bitcoin. Enfin, il faut suivre les comptes rendus des échanges avec les investisseurs des sociétés cotées concernées et analyser leur formulation précise : mettent-elles l’accent sur des « tensions entre l’offre et la demande » ou sur une « hausse des coûts » ? Ces deux récits donnent lieu à des interprétations du marché radicalement différentes : le premier indique une demande motrice, le second une hausse tirée par les coûts. Les traders de cryptomonnaies doivent également prêter attention aux indications sur les dépenses d’investissement des géants mondiaux de la technologie (comme Microsoft, Amazon et Meta), principaux acheteurs des serveurs en aval du tissu électronique. Toute modification de leurs plans d’investissement reflétera directement la situation réelle de la demande en puissance de calcul pour l’IA et déterminera ainsi si la logique de valorisation du bitcoin, en tant qu’« or numérique » ou « actif risqué technologique », connaît une transformation fondamentale.
Suivez-moi pour ne pas manquer la prochaine analyse rapide des marchés.
La hausse des prix du tissu électronique entre en vigueur en novembre ; plusieurs sociétés cotées réagissent
Le tissu électronique, matériau de base essentiel des stratifiés cuivrés, constitue depuis longtemps un indicateur fréquent des coûts tout au long de la chaîne de valeur des PCB et de l’évolution de la demande finale. Dans un contexte où les anticipations de liquidité macroéconomique fluctuent et où la logique de valorisation des actifs risqués passe d’un simple « pari sur les baisses de taux » à la « concrétisation des bénéfices », les hausses de prix en amont de l’industrie manufacturière traditionnelle passent souvent inaperçues aux yeux du marché. Toutefois, à certains moments du cycle, elles peuvent constituer un indice décisif permettant de confirmer une reprise de la demande réelle ou une compression des marges par les coûts. Pour les traders de cryptomonnaies, même si le tissu électronique n’est pas un actif directement négocié, la vigueur de la fabrication mondiale de matériel technologique qu’il représente entre en résonance, de manière indirecte, avec les infrastructures informatiques sous-jacentes dont dépendent les actifs numériques comme le bitcoin et l’ethereum, les cycles de renouvellement du matériel de minage ainsi que l’appétit pour le risque plus général à l’égard des valeurs technologiques. Lorsqu’un signal clair de hausse des prix apparaît pour des produits industriels traditionnels, cela signifie que le déstockage pourrait toucher à sa fin au milieu de la chaîne d’approvisionnement, ce qui pourrait à son tour influer sur les prévisions de livraisons de matériel, notamment de serveurs et de produits électroniques grand public. Ces évolutions microéconomiques de l’économie réelle se répercutent finalement sur la valorisation du bitcoin, le plus grand actif risqué au monde, par le biais du mécanisme de transmission de l’appétit pour le risque. L’analyse de cette hausse du prix du tissu électronique ne doit donc pas se limiter à l’actualité du secteur : elle doit s’inscrire dans le double cadre du « cycle du matériel technologique » et de la « liquidité macroéconomique », afin d’évaluer son éventuel effet marginal sur le niveau de valorisation des actifs risqués à l’échelle mondiale.
D’après les faits communiqués dans cette brève, les informations essentielles sont très limitées et précises : premièrement, l’événement concerne le « tissu électronique », un matériau industriel particulier ; deuxièmement, il se situe en « novembre » et correspond à une « hausse des prix entrée en vigueur », c’est-à-dire que l’ajustement tarifaire est passé du stade des anticipations à celui de l’application effective ; troisièmement, plusieurs sociétés cotées de la chaîne industrielle ont réagi à l’événement. Le document ne précise ni le pourcentage de hausse, ni le nom des sociétés cotées concernées, ni les variations de commandes de clients en aval (comme Apple, Huawei ou des fabricants de serveurs). Il ne contient pas non plus de données sur les taux d’utilisation des capacités, les jours de stock ou la situation des concurrents. Par ailleurs, la mention « Brève réservée aux abonnés PLUS, accès direct après déverrouillage » indique que cette source est soumise à un paywall. Cela signifie généralement que la diffusion de l’information sur les canaux publics peut être retardée ou sélective, ce qui laisse entendre que la nouvelle de cette hausse a peut-être déjà circulé dans les cercles d’investisseurs professionnels, ou qu’elle a influencé le calendrier des décisions de certaines institutions par des canaux non publics. Les seuls faits pouvant être cités se limitent aux trois éléments susmentionnés : novembre, hausse des prix entrée en vigueur, réaction de plusieurs sociétés cotées. Aucun chiffre, aucune conclusion d’institution ni aucun autre repère temporel ne peut être introduit dans l’analyse.
Sur le fond, l’entrée en vigueur de la hausse du prix du tissu électronique confirme d’abord que la pression sur les coûts des matériaux en amont se transmet vers les maillons intermédiaires et aval. Pour les fabricants de PCB et de stratifiés cuivrés, si la demande finale en aval (par exemple celle des serveurs d’IA et de l’électronique grand public haut de gamme) ne peut absorber entièrement cette augmentation des coûts, leurs marges brutes seront directement comprimées, ce qui pourrait freiner les résultats trimestriels des entreprises concernées du secteur du matériel technologique. Du point de vue de la valorisation des actifs risqués, une détérioration marginale des bénéfices du matériel technologique affaiblirait le soutien à la valorisation de secteurs de croissance technologique comme le Nasdaq, puis pourrait peser sur la prime de risque du bitcoin par le biais de la transmission du sentiment. En tant que baromètre mondial des actifs risqués, le cours du bitcoin présente souvent une corrélation positive avec les valeurs technologiques à bêta élevé. Lorsque la chaîne industrielle réelle signale une hausse des coûts, le marché réévalue la résilience des bénéfices du secteur technologique. Si la hausse est interprétée comme le signe d’une « demande vigoureuse », elle soutient l’appétit pour le risque ; si elle est perçue comme une « inflation tirée par les coûts », elle peut renforcer les anticipations de resserrement et pénaliser les actifs risqués. Dans le contexte macroéconomique actuel, particulièrement sensible aux données sur l’inflation, si la hausse du prix du tissu électronique est intégrée à l’analyse plus large de l’IPP (indice des prix à la production), elle pourrait accentuer les inquiétudes concernant la persistance de l’inflation et exercer ainsi une pression indirecte défavorable sur les actifs sans rendement, comme le bitcoin. Toutefois, faute de données sur l’ampleur de la hausse et sur l’étendue des activités touchées, il est impossible de déterminer si cette transmission correspond à un ajustement modéré des coûts ou à un choc majeur sur la chaîne d’approvisionnement. L’impact direct sur le marché des cryptomonnaies est donc indirect et de second ordre : il se manifeste principalement par une révision des anticipations de bénéfices des valeurs technologiques et des anticipations d’inflation, qui modifie ensuite la trajectoire de valorisation du relâchement ou du resserrement de la liquidité mondiale. Pour des actifs comme l’ethereum, étroitement liés aux contrats intelligents et à l’écosystème DeFi, l’impact pourrait être légèrement moindre que pour le bitcoin, car sa valorisation dépend davantage de l’activité on-chain et de la demande de transactions à haute fréquence que du cycle de fabrication du matériel traditionnel. Néanmoins, un recul général de l’appétit pour le risque toucherait l’ensemble du marché des cryptomonnaies.
Les points à surveiller ensuite devraient s’articuler autour de trois axes de vérification. Premièrement, il faut observer si d’autres grands fabricants de PCB en aval publient des tests de résistance liés aux coûts ou des annonces de révision de leurs prix, afin de confirmer l’ampleur et la profondeur de la transmission de la hausse. Si les acteurs en aval relèvent largement leurs prix, cela indiquerait une forte demande finale et serait favorable aux actifs risqués ; s’ils refusent de le faire et compriment les marges des fournisseurs en amont, cela annoncerait une demande atone et pèserait sur les valeurs technologiques et le bitcoin. Deuxièmement, il convient de suivre de près les publications de l’IPP aux États-Unis et dans les principales économies, notamment l’évolution mensuelle des composantes des composants électroniques et du matériel informatique, afin de quantifier la contribution marginale de la hausse du prix du tissu électronique aux anticipations globales d’inflation. Si l’IPP dépasse les attentes, il faudra se méfier d’un retour à une position plus restrictive de la Réserve fédérale, qui frapperait directement les anticipations de liquidité du bitcoin. Enfin, il faut suivre les comptes rendus des échanges avec les investisseurs des sociétés cotées concernées et analyser leur formulation précise : mettent-elles l’accent sur des « tensions entre l’offre et la demande » ou sur une « hausse des coûts » ? Ces deux récits donnent lieu à des interprétations du marché radicalement différentes : le premier indique une demande motrice, le second une hausse tirée par les coûts. Les traders de cryptomonnaies doivent également prêter attention aux indications sur les dépenses d’investissement des géants mondiaux de la technologie (comme Microsoft, Amazon et Meta), principaux acheteurs des serveurs en aval du tissu électronique. Toute modification de leurs plans d’investissement reflétera directement la situation réelle de la demande en puissance de calcul pour l’IA et déterminera ainsi si la logique de valorisation du bitcoin, en tant qu’« or numérique » ou « actif risqué technologique », connaît une transformation fondamentale.
Suivez-moi pour ne pas manquer la prochaine analyse rapide des marchés.
Le tissu électronique, matériau de base essentiel des stratifiés cuivrés, constitue depuis longtemps un indicateur fréquent des coûts tout au long de la chaîne de valeur des PCB et de l’évolution de la demande finale. Dans un contexte où les anticipations de liquidité macroéconomique fluctuent et où la logique de valorisation des actifs risqués passe d’un simple « pari sur les baisses de taux » à la « concrétisation des bénéfices », les hausses de prix en amont de l’industrie manufacturière traditionnelle passent souvent inaperçues aux yeux du marché. Toutefois, à certains moments du cycle, elles peuvent constituer un indice décisif permettant de confirmer une reprise de la demande réelle ou une compression des marges par les coûts. Pour les traders de cryptomonnaies, même si le tissu électronique n’est pas un actif directement négocié, la vigueur de la fabrication mondiale de matériel technologique qu’il représente entre en résonance, de manière indirecte, avec les infrastructures informatiques sous-jacentes dont dépendent les actifs numériques comme le bitcoin et l’ethereum, les cycles de renouvellement du matériel de minage ainsi que l’appétit pour le risque plus général à l’égard des valeurs technologiques. Lorsqu’un signal clair de hausse des prix apparaît pour des produits industriels traditionnels, cela signifie que le déstockage pourrait toucher à sa fin au milieu de la chaîne d’approvisionnement, ce qui pourrait à son tour influer sur les prévisions de livraisons de matériel, notamment de serveurs et de produits électroniques grand public. Ces évolutions microéconomiques de l’économie réelle se répercutent finalement sur la valorisation du bitcoin, le plus grand actif risqué au monde, par le biais du mécanisme de transmission de l’appétit pour le risque. L’analyse de cette hausse du prix du tissu électronique ne doit donc pas se limiter à l’actualité du secteur : elle doit s’inscrire dans le double cadre du « cycle du matériel technologique » et de la « liquidité macroéconomique », afin d’évaluer son éventuel effet marginal sur le niveau de valorisation des actifs risqués à l’échelle mondiale.
D’après les faits communiqués dans cette brève, les informations essentielles sont très limitées et précises : premièrement, l’événement concerne le « tissu électronique », un matériau industriel particulier ; deuxièmement, il se situe en « novembre » et correspond à une « hausse des prix entrée en vigueur », c’est-à-dire que l’ajustement tarifaire est passé du stade des anticipations à celui de l’application effective ; troisièmement, plusieurs sociétés cotées de la chaîne industrielle ont réagi à l’événement. Le document ne précise ni le pourcentage de hausse, ni le nom des sociétés cotées concernées, ni les variations de commandes de clients en aval (comme Apple, Huawei ou des fabricants de serveurs). Il ne contient pas non plus de données sur les taux d’utilisation des capacités, les jours de stock ou la situation des concurrents. Par ailleurs, la mention « Brève réservée aux abonnés PLUS, accès direct après déverrouillage » indique que cette source est soumise à un paywall. Cela signifie généralement que la diffusion de l’information sur les canaux publics peut être retardée ou sélective, ce qui laisse entendre que la nouvelle de cette hausse a peut-être déjà circulé dans les cercles d’investisseurs professionnels, ou qu’elle a influencé le calendrier des décisions de certaines institutions par des canaux non publics. Les seuls faits pouvant être cités se limitent aux trois éléments susmentionnés : novembre, hausse des prix entrée en vigueur, réaction de plusieurs sociétés cotées. Aucun chiffre, aucune conclusion d’institution ni aucun autre repère temporel ne peut être introduit dans l’analyse.
Sur le fond, l’entrée en vigueur de la hausse du prix du tissu électronique confirme d’abord que la pression sur les coûts des matériaux en amont se transmet vers les maillons intermédiaires et aval. Pour les fabricants de PCB et de stratifiés cuivrés, si la demande finale en aval (par exemple celle des serveurs d’IA et de l’électronique grand public haut de gamme) ne peut absorber entièrement cette augmentation des coûts, leurs marges brutes seront directement comprimées, ce qui pourrait freiner les résultats trimestriels des entreprises concernées du secteur du matériel technologique. Du point de vue de la valorisation des actifs risqués, une détérioration marginale des bénéfices du matériel technologique affaiblirait le soutien à la valorisation de secteurs de croissance technologique comme le Nasdaq, puis pourrait peser sur la prime de risque du bitcoin par le biais de la transmission du sentiment. En tant que baromètre mondial des actifs risqués, le cours du bitcoin présente souvent une corrélation positive avec les valeurs technologiques à bêta élevé. Lorsque la chaîne industrielle réelle signale une hausse des coûts, le marché réévalue la résilience des bénéfices du secteur technologique. Si la hausse est interprétée comme le signe d’une « demande vigoureuse », elle soutient l’appétit pour le risque ; si elle est perçue comme une « inflation tirée par les coûts », elle peut renforcer les anticipations de resserrement et pénaliser les actifs risqués. Dans le contexte macroéconomique actuel, particulièrement sensible aux données sur l’inflation, si la hausse du prix du tissu électronique est intégrée à l’analyse plus large de l’IPP (indice des prix à la production), elle pourrait accentuer les inquiétudes concernant la persistance de l’inflation et exercer ainsi une pression indirecte défavorable sur les actifs sans rendement, comme le bitcoin. Toutefois, faute de données sur l’ampleur de la hausse et sur l’étendue des activités touchées, il est impossible de déterminer si cette transmission correspond à un ajustement modéré des coûts ou à un choc majeur sur la chaîne d’approvisionnement. L’impact direct sur le marché des cryptomonnaies est donc indirect et de second ordre : il se manifeste principalement par une révision des anticipations de bénéfices des valeurs technologiques et des anticipations d’inflation, qui modifie ensuite la trajectoire de valorisation du relâchement ou du resserrement de la liquidité mondiale. Pour des actifs comme l’ethereum, étroitement liés aux contrats intelligents et à l’écosystème DeFi, l’impact pourrait être légèrement moindre que pour le bitcoin, car sa valorisation dépend davantage de l’activité on-chain et de la demande de transactions à haute fréquence que du cycle de fabrication du matériel traditionnel. Néanmoins, un recul général de l’appétit pour le risque toucherait l’ensemble du marché des cryptomonnaies.
Les points à surveiller ensuite devraient s’articuler autour de trois axes de vérification. Premièrement, il faut observer si d’autres grands fabricants de PCB en aval publient des tests de résistance liés aux coûts ou des annonces de révision de leurs prix, afin de confirmer l’ampleur et la profondeur de la transmission de la hausse. Si les acteurs en aval relèvent largement leurs prix, cela indiquerait une forte demande finale et serait favorable aux actifs risqués ; s’ils refusent de le faire et compriment les marges des fournisseurs en amont, cela annoncerait une demande atone et pèserait sur les valeurs technologiques et le bitcoin. Deuxièmement, il convient de suivre de près les publications de l’IPP aux États-Unis et dans les principales économies, notamment l’évolution mensuelle des composantes des composants électroniques et du matériel informatique, afin de quantifier la contribution marginale de la hausse du prix du tissu électronique aux anticipations globales d’inflation. Si l’IPP dépasse les attentes, il faudra se méfier d’un retour à une position plus restrictive de la Réserve fédérale, qui frapperait directement les anticipations de liquidité du bitcoin. Enfin, il faut suivre les comptes rendus des échanges avec les investisseurs des sociétés cotées concernées et analyser leur formulation précise : mettent-elles l’accent sur des « tensions entre l’offre et la demande » ou sur une « hausse des coûts » ? Ces deux récits donnent lieu à des interprétations du marché radicalement différentes : le premier indique une demande motrice, le second une hausse tirée par les coûts. Les traders de cryptomonnaies doivent également prêter attention aux indications sur les dépenses d’investissement des géants mondiaux de la technologie (comme Microsoft, Amazon et Meta), principaux acheteurs des serveurs en aval du tissu électronique. Toute modification de leurs plans d’investissement reflétera directement la situation réelle de la demande en puissance de calcul pour l’IA et déterminera ainsi si la logique de valorisation du bitcoin, en tant qu’« or numérique » ou « actif risqué technologique », connaît une transformation fondamentale.
Suivez-moi pour ne pas manquer la prochaine analyse rapide des marchés.
4
·
--
Article
Qu’est-ce que l’EIP-7702 ? Comprendre les risques de sécurité liés à l’autorisation des comptes Ethereum à la lumière du vol survenu sur un portefeuille chaud de BinanceDans le monde de la blockchain, la clé privée a toujours été considérée comme le dernier rempart protégeant les actifs numériques.
Tant que votre clé privée n’a pas été compromise, il est très difficile pour quelqu’un d’autre de prendre directement le contrôle de votre portefeuille.
Mais si un jour, sans avoir effectué de virement vous-même et sans que la compromission de votre clé privée ait été clairement confirmée, les actifs de votre portefeuille risquaient malgré tout d’être transférés, cela vous surprendrait-il ?
L’incident de sécurité survenu le 29 octobre 2026 sur un portefeuille chaud de Binance a mis sous les projecteurs un sujet technique jusqu’alors plutôt spécialisé : le mécanisme de délégation de compte EIP-7702 et les risques de sécurité qu’il pourrait entraîner.
Qu’est-ce que l’EIP-7702 ? Comprendre les risques de sécurité liés à l’autorisation des comptes Ethereum à la lumière du vol survenu sur un portefeuille chaud de Binance
Dans le monde de la blockchain, la clé privée a toujours été considérée comme le dernier rempart protégeant les actifs numériques.
Tant que votre clé privée n’a pas été compromise, il est très difficile pour quelqu’un d’autre de prendre directement le contrôle de votre portefeuille.
Mais si un jour, sans avoir effectué de virement vous-même et sans que la compromission de votre clé privée ait été clairement confirmée, les actifs de votre portefeuille risquaient malgré tout d’être transférés, cela vous surprendrait-il ?
L’incident de sécurité survenu le 29 octobre 2026 sur un portefeuille chaud de Binance a mis sous les projecteurs un sujet technique jusqu’alors plutôt spécialisé : le mécanisme de délégation de compte EIP-7702 et les risques de sécurité qu’il pourrait entraîner.
Tant que votre clé privée n’a pas été compromise, il est très difficile pour quelqu’un d’autre de prendre directement le contrôle de votre portefeuille.
Mais si un jour, sans avoir effectué de virement vous-même et sans que la compromission de votre clé privée ait été clairement confirmée, les actifs de votre portefeuille risquaient malgré tout d’être transférés, cela vous surprendrait-il ?
L’incident de sécurité survenu le 29 octobre 2026 sur un portefeuille chaud de Binance a mis sous les projecteurs un sujet technique jusqu’alors plutôt spécialisé : le mécanisme de délégation de compte EIP-7702 et les risques de sécurité qu’il pourrait entraîner.
12
·
--
Le dollar taïwanais recule de 0,6 % à 32,790 face au dollar américain, révélant l’appétit pour le risque et les flux de capitaux en Asie
La dernière évolution du taux de change du dollar taïwanais face au dollar américain offre un aperçu particulièrement révélateur de l’appétit pour le risque en Asie et des flux de capitaux sur le marché des cryptomonnaies. Aujourd’hui, le dollar taïwanais a perdu 0,6 % face au dollar américain, pour s’établir à 32,790. Une telle variation est importante à l’échelle d’une séance et confirme directement la faiblesse de la monnaie locale par rapport au dollar. Dans un contexte macroéconomique marqué par la vigueur des actifs libellés en dollars et par la pression généralisée exercée sur les monnaies des marchés émergents, la pression à la baisse sur le dollar taïwanais, monnaie de l’une des principales économies d’Asie, n’est pas un événement isolé : elle reflète un déséquilibre local dans le processus de recomposition de la liquidité mondiale. Un tel assouplissement des taux de change est souvent considéré comme un signe potentiel de transfert de capitaux du système fiduciaire traditionnel vers des actifs à rendement élevé ou considérés comme des valeurs refuges. Lorsque les fluctuations des taux de change érodent légèrement la confiance dans les monnaies fiduciaires traditionnelles, l’intérêt du marché pour les actifs non souverains et décentralisés, ainsi que sa tolérance à leur égard, tendent à augmenter simultanément. Ce changement dans la perception des actifs constitue un pont essentiel entre les fluctuations macroéconomiques des taux de change et l’évolution des cours des cryptomonnaies. Il éclaire également la logique de substitution des cryptoactifs dans les paiements transfrontaliers et comme réserve de valeur.
Sur le plan des faits de marché, les données clés mettent clairement en évidence deux dimensions : les flux de capitaux et les politiques régionales. Premièrement, le recul de 0,6 % du dollar taïwanais face au dollar américain, à 32,790, illustre directement la faiblesse de la monnaie locale par rapport au dollar. Deuxièmement, les données à haute fréquence publiées par Binance indiquent que les dépôts horaires dépassent actuellement les retraits. Cet indicateur révèle l’état immédiat des flux de capitaux sur le marché au comptant : il montre que, sur une période donnée, les intentions d’entrées nettes sont plus fortes que celles de sorties, ce qui se traduit par une accumulation nette de capitaux. Parallèlement, des éléments de contexte indiquent que He Lifeng, membre du Bureau politique du Comité central du Parti communiste chinois et directeur du Bureau de la Commission centrale pour les affaires financières et économiques, s’est entretenu le 2 à Pékin avec Nguyễn Thanh Nghị, membre du Bureau politique du Comité central du Parti communiste vietnamien, secrétaire du Secrétariat du Comité central et ministre de la Construction et de la Stratégie politique. Les deux parties ont échangé leurs points de vue sur les relations économiques sino-vietnamiennes ainsi que sur la coopération économique et commerciale bilatérale. Bien que ces échanges diplomatiques et commerciaux n’aient pas porté directement sur les cryptoactifs, ils renforcent les perspectives de liens économiques et de coordination politique entre les pays de la région. Ils contribuent ainsi à soutenir les marchés asiatiques et influent indirectement sur la stabilité des flux de capitaux régionaux et sur la confiance.
Du point de vue de la logique de valorisation et de l’appétit pour le risque, la dépréciation du dollar taïwanais et les entrées nettes de capitaux sur Binance forment une relation de couverture intéressante. En règle générale, la dépréciation d’une monnaie locale peut entraîner des sorties de capitaux. Sur le marché des cryptomonnaies, toutefois, cette pression peut se transformer en demande d’arbitrage sur des actifs solides comme le bitcoin ou sur des stablecoins, ou encore en placements spéculatifs dans des actifs très volatils. Le fait que les dépôts sur Binance dépassent les retraits montre qu’en dépit des pressions actuelles sur les taux de change, le marché n’a pas connu de retraits massifs provoqués par la panique. Au contraire, une partie des capitaux semble chercher de nouveaux débouchés ou des solutions de couverture. Cela signifie que les fluctuations des taux de change n’ont pas fortement détérioré l’appétit pour le risque ; l’incertitude entourant les monnaies fiduciaires traditionnelles pourrait même renforcer l’attrait relatif des cryptoactifs. Pour le secteur, la demande de stablecoins pourrait augmenter avec les fluctuations des taux de change, car les traders ont tendance à utiliser des stablecoins indexés sur le dollar pour préserver la valeur de leurs avoirs et se prémunir contre la dépréciation de leur monnaie locale. De même, lorsque l’incertitude macroéconomique s’accroît, les caractéristiques du bitcoin en tant qu’« or numérique » pourraient conduire à une réévaluation de son rôle de valeur refuge. Même si cette réévaluation intervient généralement avec un certain retard par rapport aux fluctuations des taux de change, les indicateurs avancés des flux de capitaux laissent déjà entrevoir une demande potentielle de diversification. Le contexte des discussions économiques et commerciales entre la Chine et le Vietnam suggère en outre que la coordination des politiques régionales peut réduire les fortes fluctuations des taux de change dues aux frictions commerciales. Cela offrirait au marché des cryptomonnaies un environnement macroéconomique relativement stable et inciterait les investisseurs à orienter leurs placements davantage en fonction des fondamentaux que des seules émotions.
Pour suivre l’évolution du marché, il faudra se concentrer sur la pérennité des flux de capitaux et sur les prochains signaux des politiques macroéconomiques. Premièrement, il convient de surveiller de près les données à haute fréquence sur les flux de capitaux de Binance et des autres grandes plateformes d’échange, en particulier l’évolution du ratio entre dépôts et retraits si le dollar taïwanais continue de fluctuer. Ce ratio indiquera directement si le marché choisit de « se mettre à l’abri » ou de « couper ses pertes ». Si les dépôts continuent de dépasser les retraits et que les ETF spot sur le bitcoin enregistrent des achats nets, cela confirmerait la tendance à la réorientation vers les cryptoactifs face à l’incertitude macroéconomique. Deuxièmement, il faut suivre les décisions de taux de la Réserve fédérale américaine et l’évolution de l’indice du dollar, car la dépréciation du dollar taïwanais est largement alimentée par la vigueur du dollar américain. Si celui-ci se replie et que le dollar taïwanais se stabilise, la prime de valeur refuge sur le marché des cryptomonnaies pourrait s’estomper et les capitaux pourraient revenir vers les actifs traditionnels. Troisièmement, les modalités concrètes de la coopération économique et commerciale entre la Chine et le Vietnam, notamment les dispositions relatives aux paiements transfrontaliers, aux projets pilotes de monnaies numériques ou à la coopération dans les technologies financières, seront un indicateur important de l’évolution de la réglementation et des marchés des cryptomonnaies en Asie. Toute avancée politique concrète pourrait modifier la configuration des flux de capitaux dans la région. Enfin, il faudra suivre l’évolution de l’utilisation effective des stablecoins dans les règlements du commerce transfrontalier, notamment dans les échanges entre la Chine et le Vietnam et, plus largement, dans le commerce asiatique. Une progression de leur adoption comme monnaie de règlement intermédiaire constituerait un indice essentiel montrant que les pressions macroéconomiques sur les taux de change se transforment en opportunités structurelles pour le marché des cryptomonnaies. L’ensemble de ces indicateurs permet de déterminer si le marché passe d’une dynamique « dictée par le sentiment » à une dynamique « fondée sur la valeur », ou inversement.
Suivez-moi pour ne pas manquer le prochain décryptage rapide du marché.
Le dollar taïwanais recule de 0,6 % à 32,790 face au dollar américain, révélant l’appétit pour le risque et les flux de capitaux en Asie
La dernière évolution du taux de change du dollar taïwanais face au dollar américain offre un aperçu particulièrement révélateur de l’appétit pour le risque en Asie et des flux de capitaux sur le marché des cryptomonnaies. Aujourd’hui, le dollar taïwanais a perdu 0,6 % face au dollar américain, pour s’établir à 32,790. Une telle variation est importante à l’échelle d’une séance et confirme directement la faiblesse de la monnaie locale par rapport au dollar. Dans un contexte macroéconomique marqué par la vigueur des actifs libellés en dollars et par la pression généralisée exercée sur les monnaies des marchés émergents, la pression à la baisse sur le dollar taïwanais, monnaie de l’une des principales économies d’Asie, n’est pas un événement isolé : elle reflète un déséquilibre local dans le processus de recomposition de la liquidité mondiale. Un tel assouplissement des taux de change est souvent considéré comme un signe potentiel de transfert de capitaux du système fiduciaire traditionnel vers des actifs à rendement élevé ou considérés comme des valeurs refuges. Lorsque les fluctuations des taux de change érodent légèrement la confiance dans les monnaies fiduciaires traditionnelles, l’intérêt du marché pour les actifs non souverains et décentralisés, ainsi que sa tolérance à leur égard, tendent à augmenter simultanément. Ce changement dans la perception des actifs constitue un pont essentiel entre les fluctuations macroéconomiques des taux de change et l’évolution des cours des cryptomonnaies. Il éclaire également la logique de substitution des cryptoactifs dans les paiements transfrontaliers et comme réserve de valeur.
Sur le plan des faits de marché, les données clés mettent clairement en évidence deux dimensions : les flux de capitaux et les politiques régionales. Premièrement, le recul de 0,6 % du dollar taïwanais face au dollar américain, à 32,790, illustre directement la faiblesse de la monnaie locale par rapport au dollar. Deuxièmement, les données à haute fréquence publiées par Binance indiquent que les dépôts horaires dépassent actuellement les retraits. Cet indicateur révèle l’état immédiat des flux de capitaux sur le marché au comptant : il montre que, sur une période donnée, les intentions d’entrées nettes sont plus fortes que celles de sorties, ce qui se traduit par une accumulation nette de capitaux. Parallèlement, des éléments de contexte indiquent que He Lifeng, membre du Bureau politique du Comité central du Parti communiste chinois et directeur du Bureau de la Commission centrale pour les affaires financières et économiques, s’est entretenu le 2 à Pékin avec Nguyễn Thanh Nghị, membre du Bureau politique du Comité central du Parti communiste vietnamien, secrétaire du Secrétariat du Comité central et ministre de la Construction et de la Stratégie politique. Les deux parties ont échangé leurs points de vue sur les relations économiques sino-vietnamiennes ainsi que sur la coopération économique et commerciale bilatérale. Bien que ces échanges diplomatiques et commerciaux n’aient pas porté directement sur les cryptoactifs, ils renforcent les perspectives de liens économiques et de coordination politique entre les pays de la région. Ils contribuent ainsi à soutenir les marchés asiatiques et influent indirectement sur la stabilité des flux de capitaux régionaux et sur la confiance.
Du point de vue de la logique de valorisation et de l’appétit pour le risque, la dépréciation du dollar taïwanais et les entrées nettes de capitaux sur Binance forment une relation de couverture intéressante. En règle générale, la dépréciation d’une monnaie locale peut entraîner des sorties de capitaux. Sur le marché des cryptomonnaies, toutefois, cette pression peut se transformer en demande d’arbitrage sur des actifs solides comme le bitcoin ou sur des stablecoins, ou encore en placements spéculatifs dans des actifs très volatils. Le fait que les dépôts sur Binance dépassent les retraits montre qu’en dépit des pressions actuelles sur les taux de change, le marché n’a pas connu de retraits massifs provoqués par la panique. Au contraire, une partie des capitaux semble chercher de nouveaux débouchés ou des solutions de couverture. Cela signifie que les fluctuations des taux de change n’ont pas fortement détérioré l’appétit pour le risque ; l’incertitude entourant les monnaies fiduciaires traditionnelles pourrait même renforcer l’attrait relatif des cryptoactifs. Pour le secteur, la demande de stablecoins pourrait augmenter avec les fluctuations des taux de change, car les traders ont tendance à utiliser des stablecoins indexés sur le dollar pour préserver la valeur de leurs avoirs et se prémunir contre la dépréciation de leur monnaie locale. De même, lorsque l’incertitude macroéconomique s’accroît, les caractéristiques du bitcoin en tant qu’« or numérique » pourraient conduire à une réévaluation de son rôle de valeur refuge. Même si cette réévaluation intervient généralement avec un certain retard par rapport aux fluctuations des taux de change, les indicateurs avancés des flux de capitaux laissent déjà entrevoir une demande potentielle de diversification. Le contexte des discussions économiques et commerciales entre la Chine et le Vietnam suggère en outre que la coordination des politiques régionales peut réduire les fortes fluctuations des taux de change dues aux frictions commerciales. Cela offrirait au marché des cryptomonnaies un environnement macroéconomique relativement stable et inciterait les investisseurs à orienter leurs placements davantage en fonction des fondamentaux que des seules émotions.
Pour suivre l’évolution du marché, il faudra se concentrer sur la pérennité des flux de capitaux et sur les prochains signaux des politiques macroéconomiques. Premièrement, il convient de surveiller de près les données à haute fréquence sur les flux de capitaux de Binance et des autres grandes plateformes d’échange, en particulier l’évolution du ratio entre dépôts et retraits si le dollar taïwanais continue de fluctuer. Ce ratio indiquera directement si le marché choisit de « se mettre à l’abri » ou de « couper ses pertes ». Si les dépôts continuent de dépasser les retraits et que les ETF spot sur le bitcoin enregistrent des achats nets, cela confirmerait la tendance à la réorientation vers les cryptoactifs face à l’incertitude macroéconomique. Deuxièmement, il faut suivre les décisions de taux de la Réserve fédérale américaine et l’évolution de l’indice du dollar, car la dépréciation du dollar taïwanais est largement alimentée par la vigueur du dollar américain. Si celui-ci se replie et que le dollar taïwanais se stabilise, la prime de valeur refuge sur le marché des cryptomonnaies pourrait s’estomper et les capitaux pourraient revenir vers les actifs traditionnels. Troisièmement, les modalités concrètes de la coopération économique et commerciale entre la Chine et le Vietnam, notamment les dispositions relatives aux paiements transfrontaliers, aux projets pilotes de monnaies numériques ou à la coopération dans les technologies financières, seront un indicateur important de l’évolution de la réglementation et des marchés des cryptomonnaies en Asie. Toute avancée politique concrète pourrait modifier la configuration des flux de capitaux dans la région. Enfin, il faudra suivre l’évolution de l’utilisation effective des stablecoins dans les règlements du commerce transfrontalier, notamment dans les échanges entre la Chine et le Vietnam et, plus largement, dans le commerce asiatique. Une progression de leur adoption comme monnaie de règlement intermédiaire constituerait un indice essentiel montrant que les pressions macroéconomiques sur les taux de change se transforment en opportunités structurelles pour le marché des cryptomonnaies. L’ensemble de ces indicateurs permet de déterminer si le marché passe d’une dynamique « dictée par le sentiment » à une dynamique « fondée sur la valeur », ou inversement.
Suivez-moi pour ne pas manquer le prochain décryptage rapide du marché.
La dernière évolution du taux de change du dollar taïwanais face au dollar américain offre un aperçu particulièrement révélateur de l’appétit pour le risque en Asie et des flux de capitaux sur le marché des cryptomonnaies. Aujourd’hui, le dollar taïwanais a perdu 0,6 % face au dollar américain, pour s’établir à 32,790. Une telle variation est importante à l’échelle d’une séance et confirme directement la faiblesse de la monnaie locale par rapport au dollar. Dans un contexte macroéconomique marqué par la vigueur des actifs libellés en dollars et par la pression généralisée exercée sur les monnaies des marchés émergents, la pression à la baisse sur le dollar taïwanais, monnaie de l’une des principales économies d’Asie, n’est pas un événement isolé : elle reflète un déséquilibre local dans le processus de recomposition de la liquidité mondiale. Un tel assouplissement des taux de change est souvent considéré comme un signe potentiel de transfert de capitaux du système fiduciaire traditionnel vers des actifs à rendement élevé ou considérés comme des valeurs refuges. Lorsque les fluctuations des taux de change érodent légèrement la confiance dans les monnaies fiduciaires traditionnelles, l’intérêt du marché pour les actifs non souverains et décentralisés, ainsi que sa tolérance à leur égard, tendent à augmenter simultanément. Ce changement dans la perception des actifs constitue un pont essentiel entre les fluctuations macroéconomiques des taux de change et l’évolution des cours des cryptomonnaies. Il éclaire également la logique de substitution des cryptoactifs dans les paiements transfrontaliers et comme réserve de valeur.
Sur le plan des faits de marché, les données clés mettent clairement en évidence deux dimensions : les flux de capitaux et les politiques régionales. Premièrement, le recul de 0,6 % du dollar taïwanais face au dollar américain, à 32,790, illustre directement la faiblesse de la monnaie locale par rapport au dollar. Deuxièmement, les données à haute fréquence publiées par Binance indiquent que les dépôts horaires dépassent actuellement les retraits. Cet indicateur révèle l’état immédiat des flux de capitaux sur le marché au comptant : il montre que, sur une période donnée, les intentions d’entrées nettes sont plus fortes que celles de sorties, ce qui se traduit par une accumulation nette de capitaux. Parallèlement, des éléments de contexte indiquent que He Lifeng, membre du Bureau politique du Comité central du Parti communiste chinois et directeur du Bureau de la Commission centrale pour les affaires financières et économiques, s’est entretenu le 2 à Pékin avec Nguyễn Thanh Nghị, membre du Bureau politique du Comité central du Parti communiste vietnamien, secrétaire du Secrétariat du Comité central et ministre de la Construction et de la Stratégie politique. Les deux parties ont échangé leurs points de vue sur les relations économiques sino-vietnamiennes ainsi que sur la coopération économique et commerciale bilatérale. Bien que ces échanges diplomatiques et commerciaux n’aient pas porté directement sur les cryptoactifs, ils renforcent les perspectives de liens économiques et de coordination politique entre les pays de la région. Ils contribuent ainsi à soutenir les marchés asiatiques et influent indirectement sur la stabilité des flux de capitaux régionaux et sur la confiance.
Du point de vue de la logique de valorisation et de l’appétit pour le risque, la dépréciation du dollar taïwanais et les entrées nettes de capitaux sur Binance forment une relation de couverture intéressante. En règle générale, la dépréciation d’une monnaie locale peut entraîner des sorties de capitaux. Sur le marché des cryptomonnaies, toutefois, cette pression peut se transformer en demande d’arbitrage sur des actifs solides comme le bitcoin ou sur des stablecoins, ou encore en placements spéculatifs dans des actifs très volatils. Le fait que les dépôts sur Binance dépassent les retraits montre qu’en dépit des pressions actuelles sur les taux de change, le marché n’a pas connu de retraits massifs provoqués par la panique. Au contraire, une partie des capitaux semble chercher de nouveaux débouchés ou des solutions de couverture. Cela signifie que les fluctuations des taux de change n’ont pas fortement détérioré l’appétit pour le risque ; l’incertitude entourant les monnaies fiduciaires traditionnelles pourrait même renforcer l’attrait relatif des cryptoactifs. Pour le secteur, la demande de stablecoins pourrait augmenter avec les fluctuations des taux de change, car les traders ont tendance à utiliser des stablecoins indexés sur le dollar pour préserver la valeur de leurs avoirs et se prémunir contre la dépréciation de leur monnaie locale. De même, lorsque l’incertitude macroéconomique s’accroît, les caractéristiques du bitcoin en tant qu’« or numérique » pourraient conduire à une réévaluation de son rôle de valeur refuge. Même si cette réévaluation intervient généralement avec un certain retard par rapport aux fluctuations des taux de change, les indicateurs avancés des flux de capitaux laissent déjà entrevoir une demande potentielle de diversification. Le contexte des discussions économiques et commerciales entre la Chine et le Vietnam suggère en outre que la coordination des politiques régionales peut réduire les fortes fluctuations des taux de change dues aux frictions commerciales. Cela offrirait au marché des cryptomonnaies un environnement macroéconomique relativement stable et inciterait les investisseurs à orienter leurs placements davantage en fonction des fondamentaux que des seules émotions.
Pour suivre l’évolution du marché, il faudra se concentrer sur la pérennité des flux de capitaux et sur les prochains signaux des politiques macroéconomiques. Premièrement, il convient de surveiller de près les données à haute fréquence sur les flux de capitaux de Binance et des autres grandes plateformes d’échange, en particulier l’évolution du ratio entre dépôts et retraits si le dollar taïwanais continue de fluctuer. Ce ratio indiquera directement si le marché choisit de « se mettre à l’abri » ou de « couper ses pertes ». Si les dépôts continuent de dépasser les retraits et que les ETF spot sur le bitcoin enregistrent des achats nets, cela confirmerait la tendance à la réorientation vers les cryptoactifs face à l’incertitude macroéconomique. Deuxièmement, il faut suivre les décisions de taux de la Réserve fédérale américaine et l’évolution de l’indice du dollar, car la dépréciation du dollar taïwanais est largement alimentée par la vigueur du dollar américain. Si celui-ci se replie et que le dollar taïwanais se stabilise, la prime de valeur refuge sur le marché des cryptomonnaies pourrait s’estomper et les capitaux pourraient revenir vers les actifs traditionnels. Troisièmement, les modalités concrètes de la coopération économique et commerciale entre la Chine et le Vietnam, notamment les dispositions relatives aux paiements transfrontaliers, aux projets pilotes de monnaies numériques ou à la coopération dans les technologies financières, seront un indicateur important de l’évolution de la réglementation et des marchés des cryptomonnaies en Asie. Toute avancée politique concrète pourrait modifier la configuration des flux de capitaux dans la région. Enfin, il faudra suivre l’évolution de l’utilisation effective des stablecoins dans les règlements du commerce transfrontalier, notamment dans les échanges entre la Chine et le Vietnam et, plus largement, dans le commerce asiatique. Une progression de leur adoption comme monnaie de règlement intermédiaire constituerait un indice essentiel montrant que les pressions macroéconomiques sur les taux de change se transforment en opportunités structurelles pour le marché des cryptomonnaies. L’ensemble de ces indicateurs permet de déterminer si le marché passe d’une dynamique « dictée par le sentiment » à une dynamique « fondée sur la valeur », ou inversement.
Suivez-moi pour ne pas manquer le prochain décryptage rapide du marché.
36
·
--
Il y a de nouveau plus de gens qui recherchent SOL sur Square, et l’engouement monte.
Le cours actuel tourne autour de 91, en baisse d’environ 3 % sur 24 heures.
L’indice de peur du marché reste juste au-dessus de 30. Vous suivez les autres ou vous préférez attendre ?
{spot}(SOLUSDT)
Il y a de nouveau plus de gens qui recherchent SOL sur Square, et l’engouement monte.
Le cours actuel tourne autour de 91, en baisse d’environ 3 % sur 24 heures.
L’indice de peur du marché reste juste au-dessus de 30. Vous suivez les autres ou vous préférez attendre ?
Le cours actuel tourne autour de 91, en baisse d’environ 3 % sur 24 heures.
L’indice de peur du marché reste juste au-dessus de 30. Vous suivez les autres ou vous préférez attendre ?
317
·
--
Article
Analyse de tendance du BTC — 2026-11-02Collecte de données OHLCV, d’indicateurs et d’actualités, données macroéconomiques (notamment, sans s’y limiter, les PPI et CPI nationaux et internationaux, les rendements obligataires, les taux d’intérêt et la liquidité), marchés prédictifs, plusieurs plateformes d’échange (taux de financement / OI / ratio long-short), marchés de liquidation, et quelques autres éléments que je ne vais pas énumérer ici : consultez le rapport. Les rapports sont générés par plusieurs agents, puis soumis à deux tours de débat par DeepSeek, qui aboutissent à une conclusion.
La conclusion se trouve tout à la fin. Si vous ne souhaitez pas lire l’analyse, passez directement à cette partie. Et si vous connaissez de bonnes sources d’informations ou de données, vous pouvez me les communiquer : je pourrai les intégrer à l’analyse. De toute façon, c’est moi qui paie les tokens consommés.
Analyse de tendance du BTC — 2026-11-02
Collecte de données OHLCV, d’indicateurs et d’actualités, données macroéconomiques (notamment, sans s’y limiter, les PPI et CPI nationaux et internationaux, les rendements obligataires, les taux d’intérêt et la liquidité), marchés prédictifs, plusieurs plateformes d’échange (taux de financement / OI / ratio long-short), marchés de liquidation, et quelques autres éléments que je ne vais pas énumérer ici : consultez le rapport. Les rapports sont générés par plusieurs agents, puis soumis à deux tours de débat par DeepSeek, qui aboutissent à une conclusion.
La conclusion se trouve tout à la fin. Si vous ne souhaitez pas lire l’analyse, passez directement à cette partie. Et si vous connaissez de bonnes sources d’informations ou de données, vous pouvez me les communiquer : je pourrai les intégrer à l’analyse. De toute façon, c’est moi qui paie les tokens consommés.
La conclusion se trouve tout à la fin. Si vous ne souhaitez pas lire l’analyse, passez directement à cette partie. Et si vous connaissez de bonnes sources d’informations ou de données, vous pouvez me les communiquer : je pourrai les intégrer à l’analyse. De toute façon, c’est moi qui paie les tokens consommés.
9
·
--
#比特币现货ETF周净流出2.03亿美元 Sur la place, on parle de sorties nettes d’environ 200 millions sur une semaine pour les ETF spot.
On ressasse les entrées et sorties de capitaux ; quant aux mouvements du marché, je préfère ne pas spéculer.
Est-ce plutôt du bruit, ou un véritable changement de mains ? Qu’est-ce qui vous préoccupe le plus ?
{spot}(BTCUSDT)
#比特币现货ETF周净流出2.03亿美元 Sur la place, on parle de sorties nettes d’environ 200 millions sur une semaine pour les ETF spot.
On ressasse les entrées et sorties de capitaux ; quant aux mouvements du marché, je préfère ne pas spéculer.
Est-ce plutôt du bruit, ou un véritable changement de mains ? Qu’est-ce qui vous préoccupe le plus ?
On ressasse les entrées et sorties de capitaux ; quant aux mouvements du marché, je préfère ne pas spéculer.
Est-ce plutôt du bruit, ou un véritable changement de mains ? Qu’est-ce qui vous préoccupe le plus ?
55
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
JobsReportRaisesHikeOdds
538,023 vues
3,435 mentions
Actualités TradFi | Les États-Unis créent 165 000 emplois en octobre, soit plus du double des 65 000 prévus, tandis que le chômage tombe à 4,1 %
Binance News
·42 mentions J’aime
·24.2k vues
CPITestsDecemberRateOutlook
162,649 vues
1,189 mentions
US Data Center Rules May Constrain AI Expansion
75,182 vues
229 mentions