

Socaz
38 Publications
Socaz
Signaler
Bloquer l’utilisateur
5 Suivis
1.0K+ Abonnés
58 J’aime
Publications
·
--
🔥 PLUS QUE 60 ANS HOMMES ET ON Y EST !
Le groupe est déjà tout proche du cap des 500 membres. 👀
Il ne reste que +60 personnes avant qu’on atteigne officiellement les 500. 🚀
Et cette fois, j’ai envie de faire quelque chose de spécial pour remercier ceux qui nous accompagnent :
🎁 500 MEMBRES = GRAND GIVEAWAY ! 🎁
Je révélerai les cadeaux quand le groupe atteindra le cap, mais ce ne sera clairement pas un giveaway “pour faire joli”. 😎🔥
Donc, si vous êtes déjà dans le groupe, pensez à inviter vos amis avec vous.
Chacun en fait entrer une personne, et qui sait… les 500 arriveront peut-être plus vite que prévu. 🤝
⏳ 440 → 500
Il ne reste plus que 60 places !
Si vous lisez ce post et que vous n’êtes pas encore dans le groupe, c’est le moment d’y entrer.
👉 le groupe est dans les commentaires ci-dessous ou dans mon profil
Atteindre 500, et on lance le giveaway ! 🎁🔥
1
1
9
·
--
Honnêtement, au moment de créer le groupe, je pensais simplement qu’il y aurait un endroit pour que les gars puissent se retrouver, échanger et partager.
Je ne m’attendais pas à ce qu’au bout d’un moment, le groupe dépasse les 200 membres. 😄
Chaque jour, je vois de nouvelles personnes arriver : il y a des frères qui discutent, posent des questions, répondent puis partagent toutes sortes de choses. De voir la communauté grandir comme ça, c’est vraiment plaisant.
Maintenant, je voudrais essayer de viser un nouvel objectif :
🎯 500 membres.
Pas besoin d’augmenter très vite. Je veux juste que les personnes qui entrent dans le groupe aient toutes l’impression que c’est un endroit qui vaut la peine d’y rester.
Si vous êtes déjà dans le groupe, invitez aussi un ami à venir avec vous. On ne sait jamais : peut-être qu’un autre frère, fait pour vous, va aussi se joindre. 🤝
🎁 Le groupe propose aussi toujours de petites activités et des cadeaux pour les membres chaque jour.
Et si vous n’y êtes pas encore, venez juste essayer pour faire connaissance.
200, c’est déjà fait. Maintenant, voyons ensemble en combien de temps on atteindra 500. 🔥
👉 Le groupe est dans la page personnelle de mon profil
5
178
·
--
🚀 200+ ANH EM ĐÃ CÓ MẶT!
À partir d’un petit groupe au départ, chacun a rejoint petit à petit, a discuté et créé des liens. Aujourd’hui, notre community a officiellement dépassé les 300 membres. 🔥
Mais 200 ne sont pas la destination finale.
🎯 Prochain objectif : 500 ANH EM.
Ce que je souhaite, ce n’est pas seulement d’avoir un groupe avec beaucoup de membres, mais bien une communauté qui interagit vraiment, qui partage, et où chaque jour il y a de nouveaux frères qui rejoignent. 🤝
🎁 Le groupe organise toujours de petites activités chaque jour et des cadeaux sont prévus pour les anh em qui participent.
Pas besoin d’être membre depuis longtemps.
Pas besoin d’avoir beaucoup d’expérience.
Il suffit de vouloir faire connaissance, partager et trouver une communauté à laquelle participer ensemble. ❤️
Et maintenant, j’ai besoin de la contribution de tous.
Si chacun invite ne serait-ce qu’une personne qui partage vos centres d’intérêt, atteindre 500 membres ne sera plus si loin. 👀🔥
👉 Vous êtes déjà dans le groupe ? Invitez un ami.
👉 Vous n’y êtes pas encore ? Rejoignez-nous dès aujourd’hui.
200 : c’est fait.
500 : devant nous. 🚀
Faisons ensemble passer la community à une nouvelle étape !
👉 Rejoignez le groupe via mon profil square 🫡
2
11
·
--
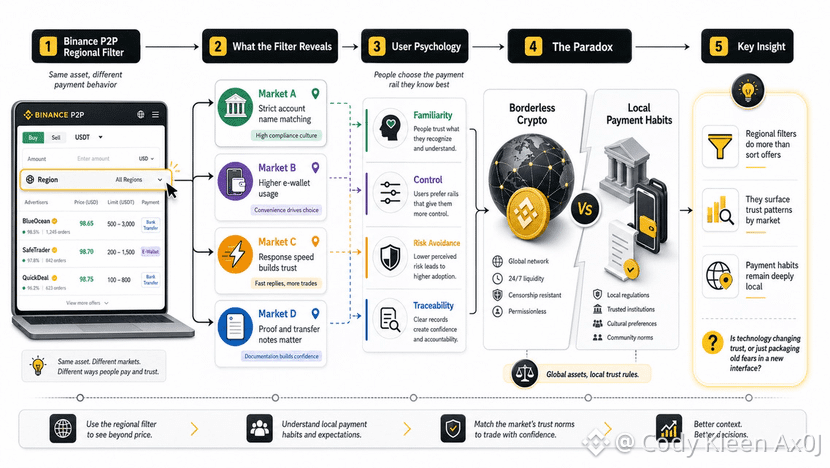
Quand j’ai eu besoin d’échanger des USDT pour les envoyer à un collaborateur à l’étranger, la première chose qui a attiré mon attention n’a pas été le prix. Binance P2P proposait de nombreuses offres similaires, mais dès que j’ai activé le filtre régional, la façon dont chaque endroit recevait l’argent différait clairement.
Au début, je l’ai vu comme une fonctionnalité de commodité. Après quelques petites transactions, je l’ai commencé à considérer comme un fragment de comportement, car les choix de paiement disent quelque chose de la manière dont les utilisateurs se protègent.
Dans certaines régions, les vendeurs insistent fortement sur le fait que le nom du compte doit correspondre. Ailleurs, la rapidité de réponse est traitée comme un signe de confiance, tandis que la preuve requise est plus simple. Le filtre régional sur Binance P2P fait donc plus que réduire la liste : il rend plus lisibles les habitudes de paiement qui se cachent derrière l’affichage des prix.
La psychologie ici est simple. Quand on traite avec des inconnus, les gens s’accrochent à ce qui leur semble le plus familier : la banque qu’ils utilisent souvent, le portefeuille qui a déjà reçu de l’argent, le format de relevé qui n’a jamais posé de problème. La familiarité crée un sentiment de contrôle, même si, parfois, ce n’est qu’une impression.
Le paradoxe est que la crypto est souvent décrite comme une finance sans frontières. Mais quand l’argent touche un compte bancaire réel, les utilisateurs reviennent à des règles locales non écrites, aux horaires de traitement de la banque, aux habitudes de confirmation, et à la peur de saisir la mauvaise note de virement.
Je ne pense pas qu’observer Binance P2P pendant quelques jours suffise à comprendre un marché. Les données d’ordres peuvent facilement favoriser les traders fréquents, tandis que les utilisateurs plus modestes restent plus discrets.
Cela dit, ce signal vaut la peine d’être observé. Binance P2P ne montre pas seulement qui achète et qui vend : il montre aussi comment la confiance dans le paiement se superpose au fil du prix, de la vitesse, des noms de compte et des habitudes de preuve. Peut-être que la question restante est de savoir si la technologie change la manière dont les utilisateurs se font confiance, ou si elle ne fait que rassembler de vieilles craintes dans une nouvelle interface.
@Binance_Vietnam #BinanceP2PAnToan
Quand j’ai eu besoin d’échanger des USDT pour les envoyer à un collaborateur à l’étranger, la première chose qui a attiré mon attention n’a pas été le prix. Binance P2P proposait de nombreuses offres similaires, mais dès que j’ai activé le filtre régional, la façon dont chaque endroit recevait l’argent différait clairement.
Au début, je l’ai vu comme une fonctionnalité de commodité. Après quelques petites transactions, je l’ai commencé à considérer comme un fragment de comportement, car les choix de paiement disent quelque chose de la manière dont les utilisateurs se protègent.
Dans certaines régions, les vendeurs insistent fortement sur le fait que le nom du compte doit correspondre. Ailleurs, la rapidité de réponse est traitée comme un signe de confiance, tandis que la preuve requise est plus simple. Le filtre régional sur Binance P2P fait donc plus que réduire la liste : il rend plus lisibles les habitudes de paiement qui se cachent derrière l’affichage des prix.
La psychologie ici est simple. Quand on traite avec des inconnus, les gens s’accrochent à ce qui leur semble le plus familier : la banque qu’ils utilisent souvent, le portefeuille qui a déjà reçu de l’argent, le format de relevé qui n’a jamais posé de problème. La familiarité crée un sentiment de contrôle, même si, parfois, ce n’est qu’une impression.
Le paradoxe est que la crypto est souvent décrite comme une finance sans frontières. Mais quand l’argent touche un compte bancaire réel, les utilisateurs reviennent à des règles locales non écrites, aux horaires de traitement de la banque, aux habitudes de confirmation, et à la peur de saisir la mauvaise note de virement.
Je ne pense pas qu’observer Binance P2P pendant quelques jours suffise à comprendre un marché. Les données d’ordres peuvent facilement favoriser les traders fréquents, tandis que les utilisateurs plus modestes restent plus discrets.
Cela dit, ce signal vaut la peine d’être observé. Binance P2P ne montre pas seulement qui achète et qui vend : il montre aussi comment la confiance dans le paiement se superpose au fil du prix, de la vitesse, des noms de compte et des habitudes de preuve. Peut-être que la question restante est de savoir si la technologie change la manière dont les utilisateurs se font confiance, ou si elle ne fait que rassembler de vieilles craintes dans une nouvelle interface.
@Binance Vietnam #BinanceP2PAnToan
2
12
25.9k
·
--
Lorsque le marché est calme, de nombreux prêts DeFi semblent suffisamment inoffensifs pour être traités comme une simple opération technique. Les emprunteurs regardent le ratio de garantie, observent le taux d’intérêt actuel, puis se disent qu’ils ont encore assez de marge. Le problème ne se manifeste que lorsque les prix des actifs évoluent plus vite que leur plan de capital.
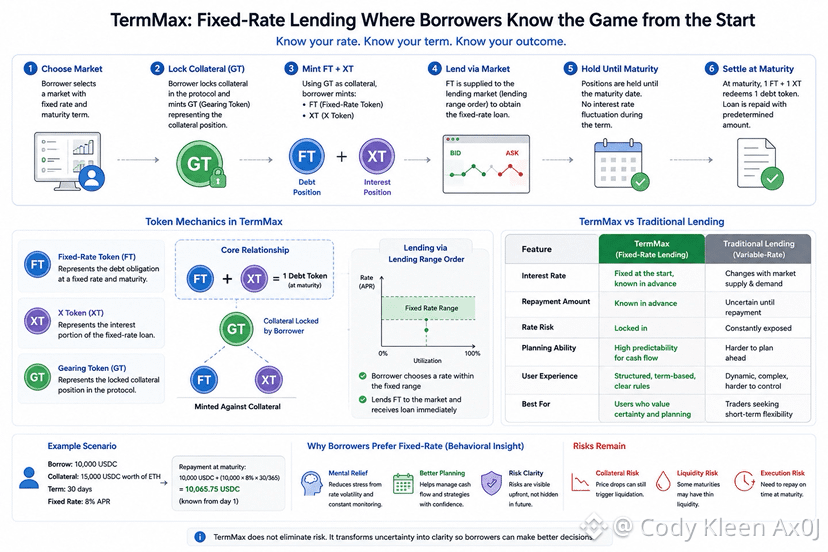
La différence avec TermMax, c’est qu’il place le coût du capital devant l’emprunteur dès le départ. Avec des protocoles de prêt familiers, les taux d’intérêt dépendent de l’offre et de la demande dans le pool, et quand l’utilisation du capital augmente, les coûts d’emprunt augmentent avec elle. Les emprunteurs connaissent leur garantie, mais ils ne savent pas avec certitude à quel point le temps deviendra plus cher.
TermMax place au cœur de l’expérience une échéance fixe. Les emprunteurs choisissent la date d’échéance, voient le montant d’intérêt qu’ils doivent payer à l’avance, puis utilisent GT pour émettre FT et XT, où 1 FT plus 1 XT est adossé à 1 unité de dette à l’échéance. Le prêt n’est plus un flux d’intérêt qui dérive, mais une structure avec des limites.
À un niveau plus profond, TermMax rend plus clair qui vend du capital, qui achète du temps, et quels risques sont intégrés à l’avance. Avec une durée de 7 jours, 30 jours ou 90 jours, les emprunteurs ne courent pas après chaque variation de taux d’intérêt, mais doivent calculer si leurs flux de trésorerie arriveront à l’heure prévue.
Le paradoxe, c’est que les utilisateurs de crypto apprécient les interfaces toujours ouvertes, mais sont épuisés par des règles qui bougent sans cesse. Les taux d’intérêt variables donnent l’impression que le marché est vivant ; les taux fixes donnent l’impression qu’il est verrouillé.
Je garde encore un regard sceptique sur TermMax. La liquidité des termes peut être mince, et la garantie peut encore baisser. La question qui reste est la suivante : lorsque les chiffres sont déjà sur la table, l’emprunteur devient-il plus discipliné, ou se contente-t-il de se convaincre.
@termmax #TermMax
Lorsque le marché est calme, de nombreux prêts DeFi semblent suffisamment inoffensifs pour être traités comme une simple opération technique. Les emprunteurs regardent le ratio de garantie, observent le taux d’intérêt actuel, puis se disent qu’ils ont encore assez de marge. Le problème ne se manifeste que lorsque les prix des actifs évoluent plus vite que leur plan de capital.
La différence avec TermMax, c’est qu’il place le coût du capital devant l’emprunteur dès le départ. Avec des protocoles de prêt familiers, les taux d’intérêt dépendent de l’offre et de la demande dans le pool, et quand l’utilisation du capital augmente, les coûts d’emprunt augmentent avec elle. Les emprunteurs connaissent leur garantie, mais ils ne savent pas avec certitude à quel point le temps deviendra plus cher.
TermMax place au cœur de l’expérience une échéance fixe. Les emprunteurs choisissent la date d’échéance, voient le montant d’intérêt qu’ils doivent payer à l’avance, puis utilisent GT pour émettre FT et XT, où 1 FT plus 1 XT est adossé à 1 unité de dette à l’échéance. Le prêt n’est plus un flux d’intérêt qui dérive, mais une structure avec des limites.
À un niveau plus profond, TermMax rend plus clair qui vend du capital, qui achète du temps, et quels risques sont intégrés à l’avance. Avec une durée de 7 jours, 30 jours ou 90 jours, les emprunteurs ne courent pas après chaque variation de taux d’intérêt, mais doivent calculer si leurs flux de trésorerie arriveront à l’heure prévue.
Le paradoxe, c’est que les utilisateurs de crypto apprécient les interfaces toujours ouvertes, mais sont épuisés par des règles qui bougent sans cesse. Les taux d’intérêt variables donnent l’impression que le marché est vivant ; les taux fixes donnent l’impression qu’il est verrouillé.
Je garde encore un regard sceptique sur TermMax. La liquidité des termes peut être mince, et la garantie peut encore baisser. La question qui reste est la suivante : lorsque les chiffres sont déjà sur la table, l’emprunteur devient-il plus discipliné, ou se contente-t-il de se convaincre.
@TermMax #TermMax
2
124
·
--
Tard pendant la séance asiatique, le carnet d’ordres semblait épais, mais la liquidité était mince sur la paire exacte qu’il fallait faire tourner. Dans un petit groupe de discussion, un ami empruntait des USDC à un taux fixe pour conserver de l’ETH ; son portefeuille affichait encore du vert, mais il devait vendre du spot parce qu’il avait besoin de liquidités pour une autre position. Le prêt avait l’air sûr à l’écran, mais il paraissait assez rigide dans la réalité.
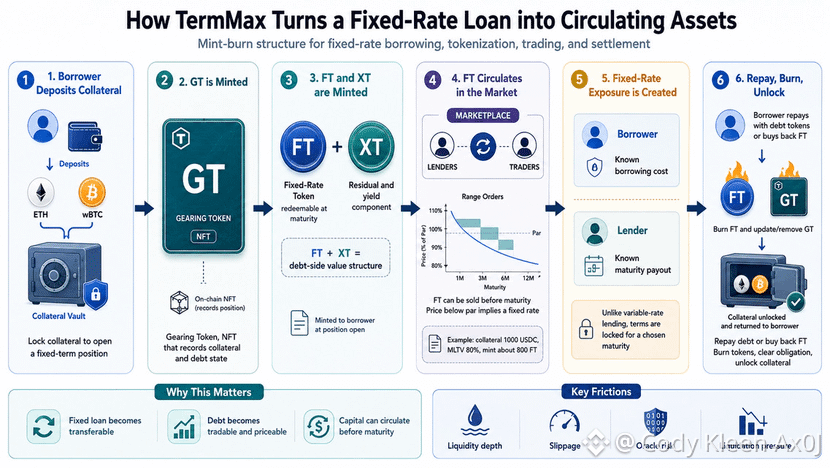
TermMax vaut le coup d’être observé à ce stade de rigidité. Lorsque l’emprunteur bloque une garantie, des GT sont frappés en tant qu’NFT qui enregistrent l’actif et la dette, tandis que des FT sont frappés comme l’obligation de remboursement à l’échéance. Avec un MLTV de 80 %, une garantie d’une valeur de 1000 USDC devrait seulement générer jusqu’à environ 800 FT.
Ce mécanisme donne au borrowing à taux fixe une forme différente. Sur TermMax, 1 FT donne le droit de recevoir 1 token de dette à l’échéance, tandis que XT conserve la valeur restante de sorte que 1 FT plus 1 XT se compensent avec l’actif de dette. La dette ne reste plus seulement cantonnée dans un contrat : elle devient un composant qui peut être valorisé.
Le taux d’intérêt se transmet donc au marché. Les FT sont vendus en dessous de leur valeur nominale, et la décote reflète le taux fixe accepté par les emprunteurs et exigé par les prêteurs. Si l’ordre à fourchette est peu liquide, le joli chiffre affiché va se heurter au slippage.
Le burn est l’action qui ramène tout à son état réel. Lorsque l’emprunteur rembourse avec des tokens de dette ou rachète des FT pour régler, l’obligation dans les GT est effacée et la garantie est déverrouillée. TermMax transforme ainsi un prêt à taux fixe en un flux d’actifs qui peuvent circuler.
Je conserve toutefois une certaine méfiance envers TermMax. Le design mint burn est propre, mais l’expérience réelle dépend de l’oracle, du spread, de la liquidation et des acheteurs de FT un mauvais jour. La question restante est de savoir si les utilisateurs gèrent mieux leur dette, ou s’ils ne font que transformer la dette en une nouvelle couche d’actifs qui demande aussi à être surveillée. @termmax #TermMax
Tard pendant la séance asiatique, le carnet d’ordres semblait épais, mais la liquidité était mince sur la paire exacte qu’il fallait faire tourner. Dans un petit groupe de discussion, un ami empruntait des USDC à un taux fixe pour conserver de l’ETH ; son portefeuille affichait encore du vert, mais il devait vendre du spot parce qu’il avait besoin de liquidités pour une autre position. Le prêt avait l’air sûr à l’écran, mais il paraissait assez rigide dans la réalité.
TermMax vaut le coup d’être observé à ce stade de rigidité. Lorsque l’emprunteur bloque une garantie, des GT sont frappés en tant qu’NFT qui enregistrent l’actif et la dette, tandis que des FT sont frappés comme l’obligation de remboursement à l’échéance. Avec un MLTV de 80 %, une garantie d’une valeur de 1000 USDC devrait seulement générer jusqu’à environ 800 FT.
Ce mécanisme donne au borrowing à taux fixe une forme différente. Sur TermMax, 1 FT donne le droit de recevoir 1 token de dette à l’échéance, tandis que XT conserve la valeur restante de sorte que 1 FT plus 1 XT se compensent avec l’actif de dette. La dette ne reste plus seulement cantonnée dans un contrat : elle devient un composant qui peut être valorisé.
Le taux d’intérêt se transmet donc au marché. Les FT sont vendus en dessous de leur valeur nominale, et la décote reflète le taux fixe accepté par les emprunteurs et exigé par les prêteurs. Si l’ordre à fourchette est peu liquide, le joli chiffre affiché va se heurter au slippage.
Le burn est l’action qui ramène tout à son état réel. Lorsque l’emprunteur rembourse avec des tokens de dette ou rachète des FT pour régler, l’obligation dans les GT est effacée et la garantie est déverrouillée. TermMax transforme ainsi un prêt à taux fixe en un flux d’actifs qui peuvent circuler.
Je conserve toutefois une certaine méfiance envers TermMax. Le design mint burn est propre, mais l’expérience réelle dépend de l’oracle, du spread, de la liquidation et des acheteurs de FT un mauvais jour. La question restante est de savoir si les utilisateurs gèrent mieux leur dette, ou s’ils ne font que transformer la dette en une nouvelle couche d’actifs qui demande aussi à être surveillée. @TermMax #TermMax
2
124
·
--
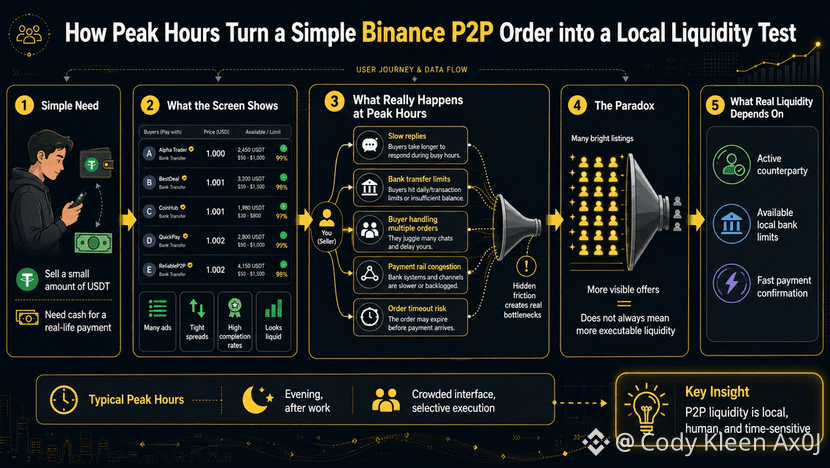
Après le travail, la petite somme de USDT que j’avais prévu de convertir en argent bancaire ne me semblait soudainement plus si petite. Binance P2P affichait une liste de vendeurs assez chargée, des prix propres, et des délais de traitement qui ne semblaient pas mauvais. Pourtant, plus je cliquais sur chaque annonce, plus cette sensation initiale de facilité s’amincissait.
Les heures de pointe créent une agréable illusion. L’écran propose de nombreuses options, les ordres semblent bouger en permanence, les profils sont soignés, mais la vraie liquidité ne se trouve pas au milieu de cette foule. Elle se trouve chez la personne qui est réellement en ligne, chez le compte qui dispose encore de limites de transfert, et chez la banque qui ne ralentit pas le paiement.
Les utilisateurs assimilent souvent beaucoup d’annonces à beaucoup de chances de sortir d’un ordre. Binance P2P renforce cette impression, car tout est parfaitement rangé : prix, durée et taux d’exécution. Mais lorsque un côté reste silencieux, l’autre demande encore quelques minutes, un autre dit que sa limite est pleine, et l’on commence à voir que le marché n’est pas aussi plat que ne le montre l’interface.
Le paradoxe, c’est que plus l’ordre est petit, plus il est facile pour les gens de sous-estimer le risque de timing. Une petite somme peut quand même rester bloquée exactement au moment où on en a besoin, parce que les flux de monnaie fiduciaire ne se déplacent pas à la même vitesse que les pièces.
Je ne nie pas que Binance P2P ait de la valeur. Il répond à un besoin réel, lorsque les utilisateurs ont besoin d’un pont entre les actifs numériques et la vie quotidienne. Mais un outil utile ne signifie pas que la liquidité est toujours profonde, et cela ne signifie certainement pas que tout le monde en ligne est prêt à traiter immédiatement.
Après y être tombé quelques fois pendant les heures de pointe, j’ai cessé de regarder d’abord le prix. Je vérifie le timing, les limites de transfert, la banque du contrepartiste et la rapidité de réponse. Binance P2P n’est alors plus seulement un tableau des prix, mais un test de savoir si la liquidité locale est réellement là quand j’en ai besoin.
@Binance_Vietnam #BinanceP2PAnToan
Après le travail, la petite somme de USDT que j’avais prévu de convertir en argent bancaire ne me semblait soudainement plus si petite. Binance P2P affichait une liste de vendeurs assez chargée, des prix propres, et des délais de traitement qui ne semblaient pas mauvais. Pourtant, plus je cliquais sur chaque annonce, plus cette sensation initiale de facilité s’amincissait.
Les heures de pointe créent une agréable illusion. L’écran propose de nombreuses options, les ordres semblent bouger en permanence, les profils sont soignés, mais la vraie liquidité ne se trouve pas au milieu de cette foule. Elle se trouve chez la personne qui est réellement en ligne, chez le compte qui dispose encore de limites de transfert, et chez la banque qui ne ralentit pas le paiement.
Les utilisateurs assimilent souvent beaucoup d’annonces à beaucoup de chances de sortir d’un ordre. Binance P2P renforce cette impression, car tout est parfaitement rangé : prix, durée et taux d’exécution. Mais lorsque un côté reste silencieux, l’autre demande encore quelques minutes, un autre dit que sa limite est pleine, et l’on commence à voir que le marché n’est pas aussi plat que ne le montre l’interface.
Le paradoxe, c’est que plus l’ordre est petit, plus il est facile pour les gens de sous-estimer le risque de timing. Une petite somme peut quand même rester bloquée exactement au moment où on en a besoin, parce que les flux de monnaie fiduciaire ne se déplacent pas à la même vitesse que les pièces.
Je ne nie pas que Binance P2P ait de la valeur. Il répond à un besoin réel, lorsque les utilisateurs ont besoin d’un pont entre les actifs numériques et la vie quotidienne. Mais un outil utile ne signifie pas que la liquidité est toujours profonde, et cela ne signifie certainement pas que tout le monde en ligne est prêt à traiter immédiatement.
Après y être tombé quelques fois pendant les heures de pointe, j’ai cessé de regarder d’abord le prix. Je vérifie le timing, les limites de transfert, la banque du contrepartiste et la rapidité de réponse. Binance P2P n’est alors plus seulement un tableau des prix, mais un test de savoir si la liquidité locale est réellement là quand j’en ai besoin.
@Binance Vietnam #BinanceP2PAnToan
2
124
·
--
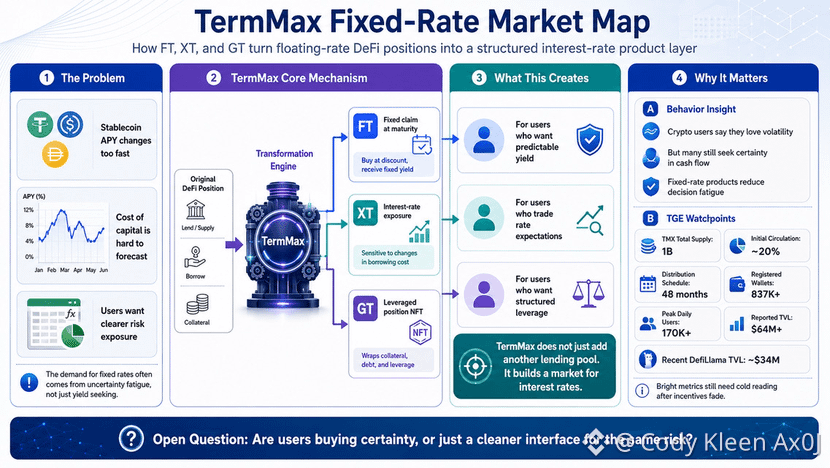
Dans un petit groupe de trésorerie, le débat le plus long ne portait pas sur le choix du pool à privilégier, mais sur la prévision du coût du capital pour la semaine suivante. Le rendement (APY) des stablecoins n’a cessé de bouger, et le tableur est devenu obsolète presque dès qu’il a été mis à jour. Le besoin de taux d’intérêt fixes dans la crypto ne vient souvent pas de l’envie de gagner davantage, mais de la nécessité de savoir à l’avance quel type de risque l’on prend.
TermMax ne se contente pas d’apposer une étiquette de taux fixe sur le prêt. Il découpe une position en FT, XT et GT, afin que chaque couche de risque ait sa propre forme. FT correspond à la créance reçue à l’échéance et au rendement acheté via une décote ; XT absorbe la volatilité des taux d’intérêt, tandis que GT enregistre les garanties, la dette et le levier à l’intérieur d’un NFT.
Cette séparation rend le produit plus « épais ». Les acheteurs de FT n’ont pas besoin de deviner le financement chaque jour ; les détenteurs de XT échangent le coût du capital, et les utilisateurs de GT ouvrent des positions à effet de levier sans devoir relier manuellement plusieurs étapes comme l’emprunt, l’échange et le redépôt. TermMax construit donc un marché des taux d’intérêt, plutôt que de simplement ajouter un autre pool de prêt.
Le TGE de TMX doit être lu comme un test de liquidité sociale. Le livre blanc mentionne une offre totale de 1 milliard de TMX, environ 20 % circulant initialement, un calendrier de distribution sur 48 mois, et 40 millions de TMX alloués au pré-minage. TermMax indique plus de 837 mille portefeuilles enregistrés, un pic de 170 mille utilisateurs quotidiens, et plus de 64 millions de dollars en TVL, tandis que DefiLlama affiche récemment environ 34 millions de dollars de TVL.
Le paradoxe, c’est que plus les chiffres paraissent lumineux, plus la lecture devrait être froide. Si FT est acheté uniquement pour farmer des points, si XT n’est détenu que pour un airdrop, et si GT n’est utilisé que grâce à des incitations, alors ce marché deviendra mince quand le bruit s’estompera. Je vois TermMax comme une expérience visant à transformer les taux d’intérêt en un actif que l’on peut segmenter en couches, valoriser et échanger ; la question qui demeure est de savoir si les utilisateurs achètent de la certitude, ou simplement louent une interface plus agréable pour le même risque.@termmax #TermMax
Dans un petit groupe de trésorerie, le débat le plus long ne portait pas sur le choix du pool à privilégier, mais sur la prévision du coût du capital pour la semaine suivante. Le rendement (APY) des stablecoins n’a cessé de bouger, et le tableur est devenu obsolète presque dès qu’il a été mis à jour. Le besoin de taux d’intérêt fixes dans la crypto ne vient souvent pas de l’envie de gagner davantage, mais de la nécessité de savoir à l’avance quel type de risque l’on prend.
TermMax ne se contente pas d’apposer une étiquette de taux fixe sur le prêt. Il découpe une position en FT, XT et GT, afin que chaque couche de risque ait sa propre forme. FT correspond à la créance reçue à l’échéance et au rendement acheté via une décote ; XT absorbe la volatilité des taux d’intérêt, tandis que GT enregistre les garanties, la dette et le levier à l’intérieur d’un NFT.
Cette séparation rend le produit plus « épais ». Les acheteurs de FT n’ont pas besoin de deviner le financement chaque jour ; les détenteurs de XT échangent le coût du capital, et les utilisateurs de GT ouvrent des positions à effet de levier sans devoir relier manuellement plusieurs étapes comme l’emprunt, l’échange et le redépôt. TermMax construit donc un marché des taux d’intérêt, plutôt que de simplement ajouter un autre pool de prêt.
Le TGE de TMX doit être lu comme un test de liquidité sociale. Le livre blanc mentionne une offre totale de 1 milliard de TMX, environ 20 % circulant initialement, un calendrier de distribution sur 48 mois, et 40 millions de TMX alloués au pré-minage. TermMax indique plus de 837 mille portefeuilles enregistrés, un pic de 170 mille utilisateurs quotidiens, et plus de 64 millions de dollars en TVL, tandis que DefiLlama affiche récemment environ 34 millions de dollars de TVL.
Le paradoxe, c’est que plus les chiffres paraissent lumineux, plus la lecture devrait être froide. Si FT est acheté uniquement pour farmer des points, si XT n’est détenu que pour un airdrop, et si GT n’est utilisé que grâce à des incitations, alors ce marché deviendra mince quand le bruit s’estompera. Je vois TermMax comme une expérience visant à transformer les taux d’intérêt en un actif que l’on peut segmenter en couches, valoriser et échanger ; la question qui demeure est de savoir si les utilisateurs achètent de la certitude, ou simplement louent une interface plus agréable pour le même risque.@TermMax #TermMax
1
160
·
--
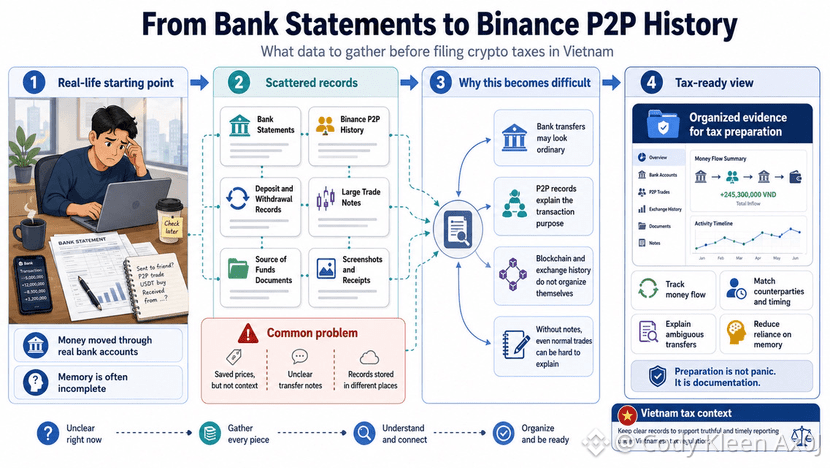
Vers la fin de l’année, j’ai aidé une connaissance à passer en revue ses transactions crypto afin de préparer ses documents fiscaux. Il a d’abord ouvert son relevé bancaire, puis s’est souvenu que son historique Binance P2P se trouvait ailleurs. L’argent avait transité par un vrai compte, tandis que la mémoire n’en restait que quelques fragments épars.
Les utilisateurs enregistrent souvent des captures d’écran des prix, mais rarement le contexte des flux de trésorerie. Avec Binance P2P, la transaction paraît propre : achat fait, vente faite, changements de solde indiqués par des couleurs. Du côté de la banque, tout se réduit au nom de l’expéditeur, au montant, à l’heure et à la note de virement.
La mentalité courante consiste à s’en occuper plus tard. L’impôt semble loin, et aujourd’hui la transaction n’est qu’un petit geste. Ce n’est que quand vient le moment de rassembler les relevés bancaires, l’historique Binance P2P, ainsi que les relevés de dépôts et de retraits, que les gens réalisent que les morceaux ne se raccordent pas tout seuls.
Le paradoxe, c’est que la crypto parle beaucoup de traces publiques, mais la partie que les utilisateurs gèrent eux-mêmes est souvent la plus brumeuse. La blockchain montre ce qu’un portefeuille a reçu, la plateforme montre comment un ordre a été rapproché. Sans notes personnelles, même une transaction normale peut devenir une histoire difficile à expliquer.
Je ne veux pas transformer la fiscalité en obsession. Tout le monde n’effectue pas des échanges Binance P2P en grandes quantités, et tout transfert n’est pas forcément inquiétant. Mais au Vietnam, alors que les interprétations des obligations fiscales diffèrent encore, préparer les données à l’avance reste plus raisonnable que d’essayer de deviner le passé plus tard.
Pour moi, les données à rassembler ne servent pas à vous faire peur, mais à réduire les écarts quand vous devez expliquer. Les relevés bancaires montrent où l’argent s’est déplacé, l’historique Binance P2P montre la raison, et les notes personnelles relient ces deux univers. La question qui reste, c’est de savoir si nous gérons des actifs numériques, ou si nous espérons seulement que de vieux enregistrements de transferts parleront correctement à notre place.
@Binance_Vietnam #BinanceP2PAnToan
Vers la fin de l’année, j’ai aidé une connaissance à passer en revue ses transactions crypto afin de préparer ses documents fiscaux. Il a d’abord ouvert son relevé bancaire, puis s’est souvenu que son historique Binance P2P se trouvait ailleurs. L’argent avait transité par un vrai compte, tandis que la mémoire n’en restait que quelques fragments épars.
Les utilisateurs enregistrent souvent des captures d’écran des prix, mais rarement le contexte des flux de trésorerie. Avec Binance P2P, la transaction paraît propre : achat fait, vente faite, changements de solde indiqués par des couleurs. Du côté de la banque, tout se réduit au nom de l’expéditeur, au montant, à l’heure et à la note de virement.
La mentalité courante consiste à s’en occuper plus tard. L’impôt semble loin, et aujourd’hui la transaction n’est qu’un petit geste. Ce n’est que quand vient le moment de rassembler les relevés bancaires, l’historique Binance P2P, ainsi que les relevés de dépôts et de retraits, que les gens réalisent que les morceaux ne se raccordent pas tout seuls.
Le paradoxe, c’est que la crypto parle beaucoup de traces publiques, mais la partie que les utilisateurs gèrent eux-mêmes est souvent la plus brumeuse. La blockchain montre ce qu’un portefeuille a reçu, la plateforme montre comment un ordre a été rapproché. Sans notes personnelles, même une transaction normale peut devenir une histoire difficile à expliquer.
Je ne veux pas transformer la fiscalité en obsession. Tout le monde n’effectue pas des échanges Binance P2P en grandes quantités, et tout transfert n’est pas forcément inquiétant. Mais au Vietnam, alors que les interprétations des obligations fiscales diffèrent encore, préparer les données à l’avance reste plus raisonnable que d’essayer de deviner le passé plus tard.
Pour moi, les données à rassembler ne servent pas à vous faire peur, mais à réduire les écarts quand vous devez expliquer. Les relevés bancaires montrent où l’argent s’est déplacé, l’historique Binance P2P montre la raison, et les notes personnelles relient ces deux univers. La question qui reste, c’est de savoir si nous gérons des actifs numériques, ou si nous espérons seulement que de vieux enregistrements de transferts parleront correctement à notre place.
@Binance Vietnam #BinanceP2PAnToan
1
97
·
--
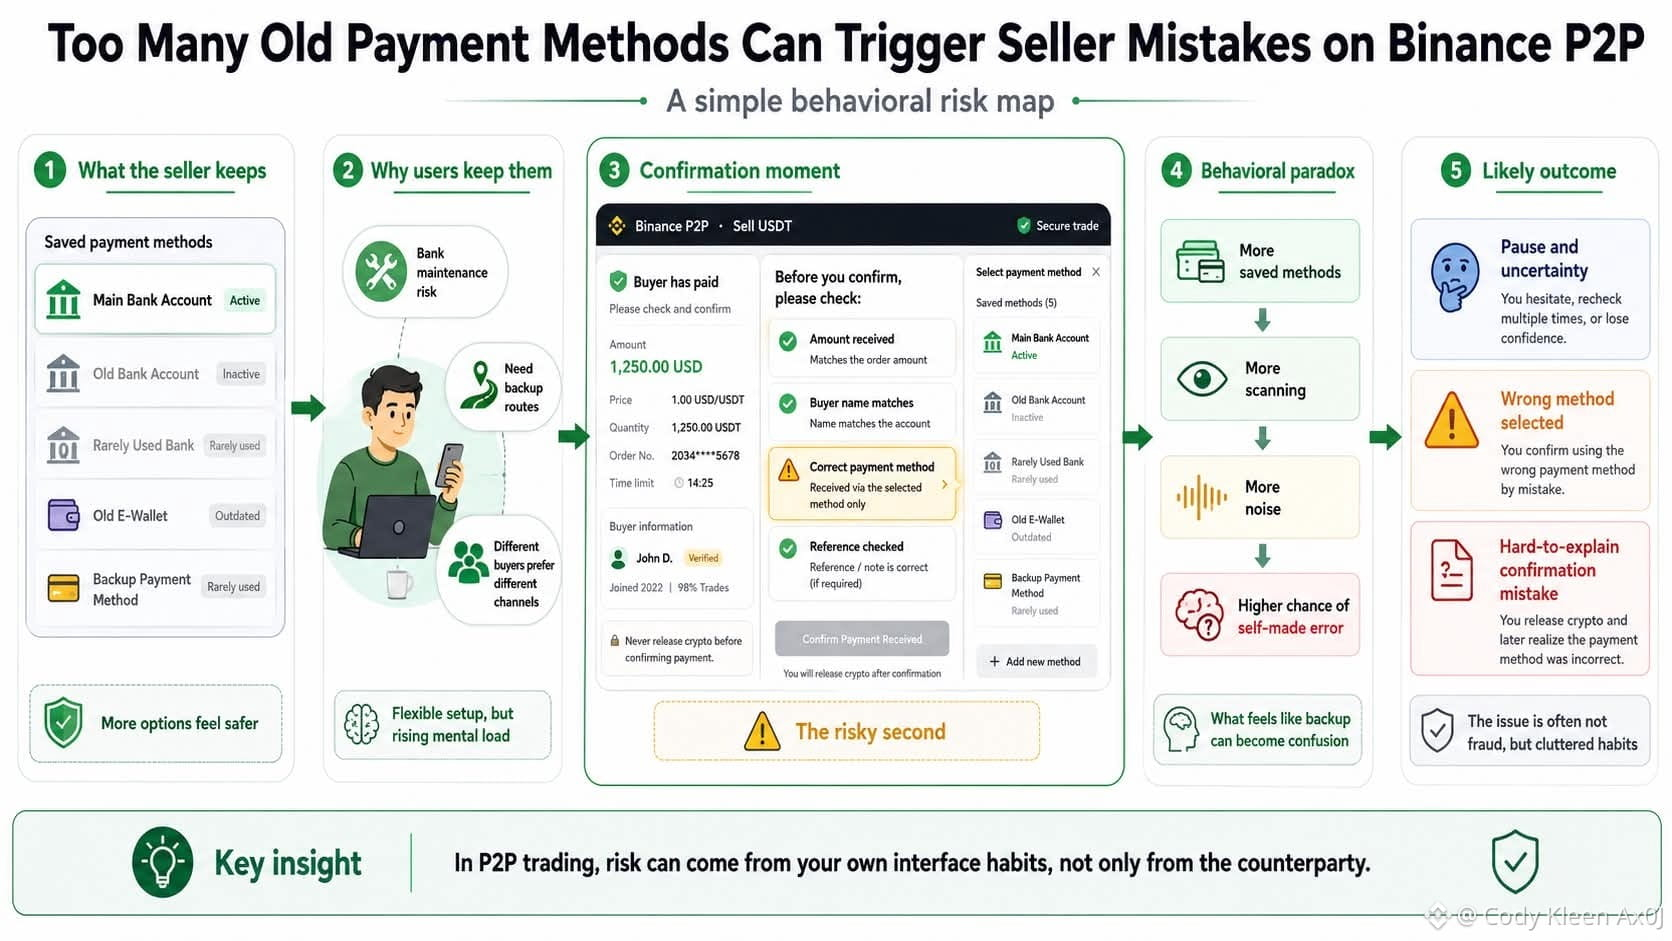
Il fut un temps où je vendais une petite quantité de USDT sur Binance P2P le soir, juste après la fin de la maintenance de ma banque principale. L’acheteur a transféré le montant correct, et le nom correspondait également, mais je me suis quand même arrêté. La liste des moyens de réception contenait encore quelques anciens comptes, devenus familiers au point d’être dangereux.
Le point délicat avec Binance P2P, c’est que la transaction paraît trop ordinaire. Un côté transfère l’argent, l’autre côté confirme, et tout ressemble à un échange normal entre deux personnes qui se connaissent. Mais rien qu’en choisissant le mauvais moyen enregistré, le vendeur peut provoquer une erreur difficile à expliquer.
Beaucoup de gens gardent de vieilles méthodes de paiement parce qu’ils pensent que disposer de plus de routes signifie plus de sécurité. Je pensais aussi cela. En crypto, tout le monde craint les erreurs bancaires, les portefeuilles lents, ou les acheteurs qui ne peuvent utiliser qu’un seul canal de paiement spécifique.
Mais plus il y a d’options oubliées, plus il devient facile pour l’étape de confirmation de devenir bruyante. Un compte rarement utilisé, une banque dont les coordonnées ont déjà changé, un portefeuille ajouté juste pour en avoir un de plus : tout reste là, comme de l’encombrement ancien. Un vendeur sur Binance P2P ne vérifie pas seulement si l’argent est arrivé : il vérifie aussi ses propres habitudes.
Le paradoxe, c’est que la prudence est parfois vaincue par ce que nous appelons la sauvegarde. On garde des choses pour se protéger du risque, puis ces mêmes choses finissent par créer davantage de risque. Les erreurs ne viennent pas forcément d’un mauvais acheteur : elles peuvent venir d’une liste trop longue et d’une seconde trop précipitée.
Je ne pense pas que l’utilisation de plusieurs comptes soit mauvaise. Les traders fréquents ont des raisons de séparer les flux de trésorerie. Mais avec Binance P2P, chaque méthode enregistrée devrait encore avoir une raison claire d’exister, et la question qui reste est de savoir si cela m’aide à confirmer plus fermement, ou si cela rend seulement la dernière seconde plus floue.
@Binance_Vietnam #BinanceP2PAnToan
Il fut un temps où je vendais une petite quantité de USDT sur Binance P2P le soir, juste après la fin de la maintenance de ma banque principale. L’acheteur a transféré le montant correct, et le nom correspondait également, mais je me suis quand même arrêté. La liste des moyens de réception contenait encore quelques anciens comptes, devenus familiers au point d’être dangereux.
Le point délicat avec Binance P2P, c’est que la transaction paraît trop ordinaire. Un côté transfère l’argent, l’autre côté confirme, et tout ressemble à un échange normal entre deux personnes qui se connaissent. Mais rien qu’en choisissant le mauvais moyen enregistré, le vendeur peut provoquer une erreur difficile à expliquer.
Beaucoup de gens gardent de vieilles méthodes de paiement parce qu’ils pensent que disposer de plus de routes signifie plus de sécurité. Je pensais aussi cela. En crypto, tout le monde craint les erreurs bancaires, les portefeuilles lents, ou les acheteurs qui ne peuvent utiliser qu’un seul canal de paiement spécifique.
Mais plus il y a d’options oubliées, plus il devient facile pour l’étape de confirmation de devenir bruyante. Un compte rarement utilisé, une banque dont les coordonnées ont déjà changé, un portefeuille ajouté juste pour en avoir un de plus : tout reste là, comme de l’encombrement ancien. Un vendeur sur Binance P2P ne vérifie pas seulement si l’argent est arrivé : il vérifie aussi ses propres habitudes.
Le paradoxe, c’est que la prudence est parfois vaincue par ce que nous appelons la sauvegarde. On garde des choses pour se protéger du risque, puis ces mêmes choses finissent par créer davantage de risque. Les erreurs ne viennent pas forcément d’un mauvais acheteur : elles peuvent venir d’une liste trop longue et d’une seconde trop précipitée.
Je ne pense pas que l’utilisation de plusieurs comptes soit mauvaise. Les traders fréquents ont des raisons de séparer les flux de trésorerie. Mais avec Binance P2P, chaque méthode enregistrée devrait encore avoir une raison claire d’exister, et la question qui reste est de savoir si cela m’aide à confirmer plus fermement, ou si cela rend seulement la dernière seconde plus floue.
@Binance Vietnam #BinanceP2PAnToan
1
74
·
--
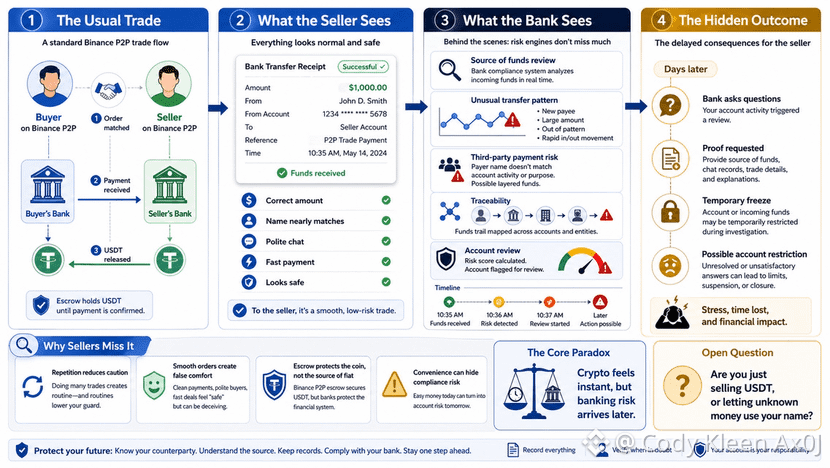
J’ai déjà rencontré un vendeur de USDT dans un café familier. Il m’a dit qu’il y avait eu, sur Binance P2P, un moment où l’acheteur avait transféré le bon montant, le nom correspondait presque, et l’indication de paiement semblait impeccable, alors il a libéré les coins. Quelques jours plus tard, la banque a demandé l’origine des fonds.
Ce type de risque n’explose pas juste au moment de la commande. Il arrive en retard, quand la fenêtre de discussion est devenue silencieuse et que la transaction n’est plus qu’un historique. Binance P2P fait paraître tout cela bien rangé, mais l’argent fiduciaire circule toujours via les banques, où les traces ont plus de poids que le sentiment de sécurité.
La psychologie du vendeur est assez facile à comprendre. Après de nombreuses commandes qui se déroulent sans accroc, le cerveau commence à économiser sur la prudence. Un reçu propre, un compte familier, quelques lignes polies : il suffit pour oublier que l’origine des fonds se trouve hors de l’écran.
Le paradoxe, c’est que plus les vendeurs deviennent familiers avec le P2P, plus il leur devient facile de penser qu’ils ne font que « échanger du USDT contre de l’argent ». En réalité, ils reçoivent un flux d’argent dont le passé est aveugle. Binance P2P conserve les coins en séquestre, mais il ne nettoie pas l’historique de l’argent avant qu’il n’entre à la banque.
Toutes les sources de paiement inhabituelles ne sont pas mauvaises. Certaines personnes utilisent le compte d’un proche, d’autres sont nouvelles et gèrent les étapes maladroitement, d’autres transfèrent depuis un compte d’entreprise parce que c’est pratique. Mais si les vendeurs font confiance à tout, ils deviennent une sorte d’oreiller de sécurité pour le risque.
Le piège se cache dans de petites hypothèses. Une petite commande devrait aller, un acheteur avec beaucoup d’avis devrait être OK, un transfert rapide devrait être propre. Ces lignes semblent plausibles, jusqu’au moment où la banque demande des explications.
Avec Binance P2P, le plus grand risque n’est parfois pas de faire un mauvais geste, mais de se laisser emporter par le sentiment que tout est trop fluide. Les vendeurs doivent ralentir avant de recevoir l’argent, non pas parce qu’ils craignent le marché, mais parce qu’ils comprennent leurs propres limites. La question restante est de savoir si nous vendons du USDT, ou si nous laissons un flux d’argent étrange emprunter notre nom.
@Binance_Vietnam #BinanceP2PAnToan
J’ai déjà rencontré un vendeur de USDT dans un café familier. Il m’a dit qu’il y avait eu, sur Binance P2P, un moment où l’acheteur avait transféré le bon montant, le nom correspondait presque, et l’indication de paiement semblait impeccable, alors il a libéré les coins. Quelques jours plus tard, la banque a demandé l’origine des fonds.
Ce type de risque n’explose pas juste au moment de la commande. Il arrive en retard, quand la fenêtre de discussion est devenue silencieuse et que la transaction n’est plus qu’un historique. Binance P2P fait paraître tout cela bien rangé, mais l’argent fiduciaire circule toujours via les banques, où les traces ont plus de poids que le sentiment de sécurité.
La psychologie du vendeur est assez facile à comprendre. Après de nombreuses commandes qui se déroulent sans accroc, le cerveau commence à économiser sur la prudence. Un reçu propre, un compte familier, quelques lignes polies : il suffit pour oublier que l’origine des fonds se trouve hors de l’écran.
Le paradoxe, c’est que plus les vendeurs deviennent familiers avec le P2P, plus il leur devient facile de penser qu’ils ne font que « échanger du USDT contre de l’argent ». En réalité, ils reçoivent un flux d’argent dont le passé est aveugle. Binance P2P conserve les coins en séquestre, mais il ne nettoie pas l’historique de l’argent avant qu’il n’entre à la banque.
Toutes les sources de paiement inhabituelles ne sont pas mauvaises. Certaines personnes utilisent le compte d’un proche, d’autres sont nouvelles et gèrent les étapes maladroitement, d’autres transfèrent depuis un compte d’entreprise parce que c’est pratique. Mais si les vendeurs font confiance à tout, ils deviennent une sorte d’oreiller de sécurité pour le risque.
Le piège se cache dans de petites hypothèses. Une petite commande devrait aller, un acheteur avec beaucoup d’avis devrait être OK, un transfert rapide devrait être propre. Ces lignes semblent plausibles, jusqu’au moment où la banque demande des explications.
Avec Binance P2P, le plus grand risque n’est parfois pas de faire un mauvais geste, mais de se laisser emporter par le sentiment que tout est trop fluide. Les vendeurs doivent ralentir avant de recevoir l’argent, non pas parce qu’ils craignent le marché, mais parce qu’ils comprennent leurs propres limites. La question restante est de savoir si nous vendons du USDT, ou si nous laissons un flux d’argent étrange emprunter notre nom.
@Binance Vietnam #BinanceP2PAnToan
1
61
·
--
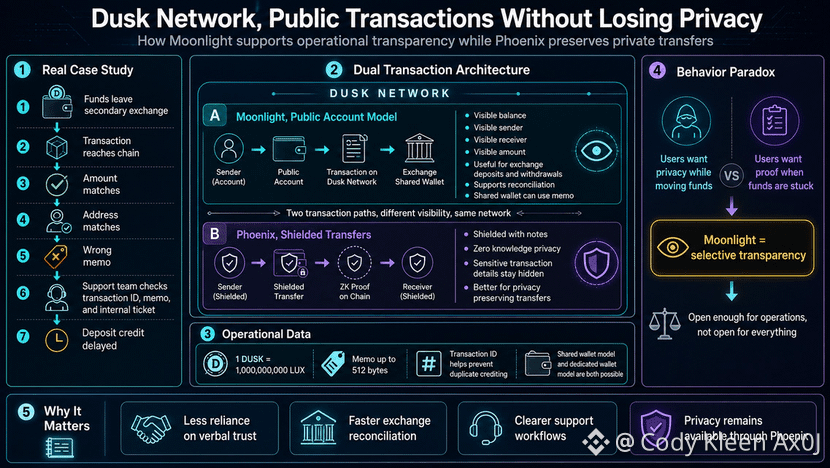
Une fois, j’ai suivi un dossier de dépôt DUSK depuis un petit trader, où les fonds avaient quitté une bourse secondaire mais n’étaient pas encore parvenus au compte de destination. La transaction avait un identifiant de transaction, le montant correspondait, et l’adresse correspondait, mais un mémo erroné a forcé l’équipe support à remonter à travers les couches de données.
Dusk Network fait de Moonlight un chemin de transaction public, car ce type d’erreur n’est pas un simple détail. Moonlight utilise un modèle de compte qui affiche le solde, l’expéditeur, le destinataire et le montant, de sorte que la réconciliation n’a pas besoin de reposer sur la confiance verbale.
La contrepartie de Moonlight est Phoenix, où les transactions sont protégées via des notes et la connaissance zéro. Dusk Network ne vend pas un rêve de confidentialité absolue, mais divise le système en deux rythmes : un rythme public pour les opérations, et un rythme privé pour ce que les utilisateurs ne veulent pas exposer.
L’étude de cas de la bourse montre que les petits détails comptent. Un DUSK équivaut à un milliard de LUX, ce qui signifie que le scanner et le grand livre doivent être d’accord sur l’unité la plus petite, tandis que le mémo a été étendu à 512 octets, assez pour y attacher un identifiant client, un code de dépôt ou un contexte de traitement sans exposer toute l’historique financier.
Le paradoxe réside dans le comportement. Les utilisateurs détestent être suivis intégralement, mais lorsque des fonds restent bloqués, ils ont besoin d’un parcours de preuve assez clair pour que la bourse puisse créditer le compte en toute confiance. Et Moonlight transforme cette clarté en choix délibéré plutôt que de forcer chaque flux de fonds à rester entièrement éclairé.
Je conserve encore une certaine suspicion à propos de cette couche de conception. Dusk Network doit encore prouver que les portefeuilles, les frais, les avertissements liés au mémo et la vitesse de crédit sont suffisamment fluides pour permettre aux utilisateurs de choisir la transparence au bon moment, et pas seulement après qu’un problème s’est déjà produit.
@Dusk_Foundation #dusk $DUSK
Une fois, j’ai suivi un dossier de dépôt DUSK depuis un petit trader, où les fonds avaient quitté une bourse secondaire mais n’étaient pas encore parvenus au compte de destination. La transaction avait un identifiant de transaction, le montant correspondait, et l’adresse correspondait, mais un mémo erroné a forcé l’équipe support à remonter à travers les couches de données.
Dusk Network fait de Moonlight un chemin de transaction public, car ce type d’erreur n’est pas un simple détail. Moonlight utilise un modèle de compte qui affiche le solde, l’expéditeur, le destinataire et le montant, de sorte que la réconciliation n’a pas besoin de reposer sur la confiance verbale.
La contrepartie de Moonlight est Phoenix, où les transactions sont protégées via des notes et la connaissance zéro. Dusk Network ne vend pas un rêve de confidentialité absolue, mais divise le système en deux rythmes : un rythme public pour les opérations, et un rythme privé pour ce que les utilisateurs ne veulent pas exposer.
L’étude de cas de la bourse montre que les petits détails comptent. Un DUSK équivaut à un milliard de LUX, ce qui signifie que le scanner et le grand livre doivent être d’accord sur l’unité la plus petite, tandis que le mémo a été étendu à 512 octets, assez pour y attacher un identifiant client, un code de dépôt ou un contexte de traitement sans exposer toute l’historique financier.
Le paradoxe réside dans le comportement. Les utilisateurs détestent être suivis intégralement, mais lorsque des fonds restent bloqués, ils ont besoin d’un parcours de preuve assez clair pour que la bourse puisse créditer le compte en toute confiance. Et Moonlight transforme cette clarté en choix délibéré plutôt que de forcer chaque flux de fonds à rester entièrement éclairé.
Je conserve encore une certaine suspicion à propos de cette couche de conception. Dusk Network doit encore prouver que les portefeuilles, les frais, les avertissements liés au mémo et la vitesse de crédit sont suffisamment fluides pour permettre aux utilisateurs de choisir la transparence au bon moment, et pas seulement après qu’un problème s’est déjà produit.
@Dusk #dusk $DUSK
1
98
·
--
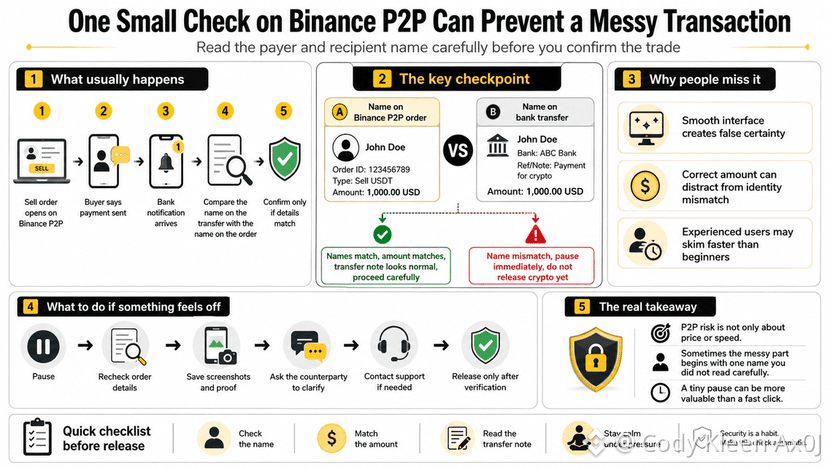
Une fois, j’ai vendu de l’USDT après le travail, quand j’avais un peu la tête fatiguée. La commande sur Binance P2P affichait le montant intégral, l’acheteur a envoyé un bref message, et la banque m’a notifié que l’argent était arrivé. J’ai regardé une fois de plus, et le nom de l’expéditeur ne correspondait pas au nom indiqué dans la commande.
Ce n’était pas dramatique. Il n’y avait aucun signe clairement étrange, aucun message insistant. Juste un détail qui ne collait pas, assez petit pour que je l’aie manqué si j’avais été pressé.
Les utilisateurs de Binance P2P parlent souvent des taux, de la rapidité et de la note du partenaire. Ces éléments sont faciles à voir et faciles à comparer. Mais le nom du destinataire se trouve dans un coin terne, où la prudence est souvent considérée comme un geste inutile.
La psychologie de la fintech a un piège discret. Plus l’interface est fluide, plus on a tendance à croire que le processus est propre lui aussi. Quand le bon montant d’argent arrive, le cerveau conclut que le reste est correct aussi, même si un flux d’argent a plus de couches qu’une simple notification de succès.
Le paradoxe, c’est que les personnes qui ont échangé sur Binance P2P depuis longtemps peuvent parfois survoler plus facilement que les débutants. Les débutants craignent les erreurs, alors ils lisent chaque ligne. Les utilisateurs expérimentés font confiance à l’habitude : un bon réflexe et un mauvais pilote automatique ne sont qu’à un clic l’un de l’autre.
Je ne pense pas que vérifier le nom du destinataire soit une protection absolue. Il reste des situations où le support, des preuves sauvegardées et l’attente d’une vérification sont nécessaires. Mais relire attentivement le nom crée une pause, une petite étape de contrôle avant de confier l’autorité au bouton de confirmation.
Avec Binance P2P, la sécurité ne vient pas d’une seule grande astuce. Elle vient d’actions simples : relire le nom, faire correspondre le montant, vérifier la note du virement, rester calme avant les messages urgents. La question restante est de savoir si nous utilisons les outils financiers avec vigilance, ou si nous laissons simplement une main familière décider à notre place.
@Binance_Vietnam #BinanceP2PAnToan
Une fois, j’ai vendu de l’USDT après le travail, quand j’avais un peu la tête fatiguée. La commande sur Binance P2P affichait le montant intégral, l’acheteur a envoyé un bref message, et la banque m’a notifié que l’argent était arrivé. J’ai regardé une fois de plus, et le nom de l’expéditeur ne correspondait pas au nom indiqué dans la commande.
Ce n’était pas dramatique. Il n’y avait aucun signe clairement étrange, aucun message insistant. Juste un détail qui ne collait pas, assez petit pour que je l’aie manqué si j’avais été pressé.
Les utilisateurs de Binance P2P parlent souvent des taux, de la rapidité et de la note du partenaire. Ces éléments sont faciles à voir et faciles à comparer. Mais le nom du destinataire se trouve dans un coin terne, où la prudence est souvent considérée comme un geste inutile.
La psychologie de la fintech a un piège discret. Plus l’interface est fluide, plus on a tendance à croire que le processus est propre lui aussi. Quand le bon montant d’argent arrive, le cerveau conclut que le reste est correct aussi, même si un flux d’argent a plus de couches qu’une simple notification de succès.
Le paradoxe, c’est que les personnes qui ont échangé sur Binance P2P depuis longtemps peuvent parfois survoler plus facilement que les débutants. Les débutants craignent les erreurs, alors ils lisent chaque ligne. Les utilisateurs expérimentés font confiance à l’habitude : un bon réflexe et un mauvais pilote automatique ne sont qu’à un clic l’un de l’autre.
Je ne pense pas que vérifier le nom du destinataire soit une protection absolue. Il reste des situations où le support, des preuves sauvegardées et l’attente d’une vérification sont nécessaires. Mais relire attentivement le nom crée une pause, une petite étape de contrôle avant de confier l’autorité au bouton de confirmation.
Avec Binance P2P, la sécurité ne vient pas d’une seule grande astuce. Elle vient d’actions simples : relire le nom, faire correspondre le montant, vérifier la note du virement, rester calme avant les messages urgents. La question restante est de savoir si nous utilisons les outils financiers avec vigilance, ou si nous laissons simplement une main familière décider à notre place.
@Binance Vietnam #BinanceP2PAnToan
1
69
·
--
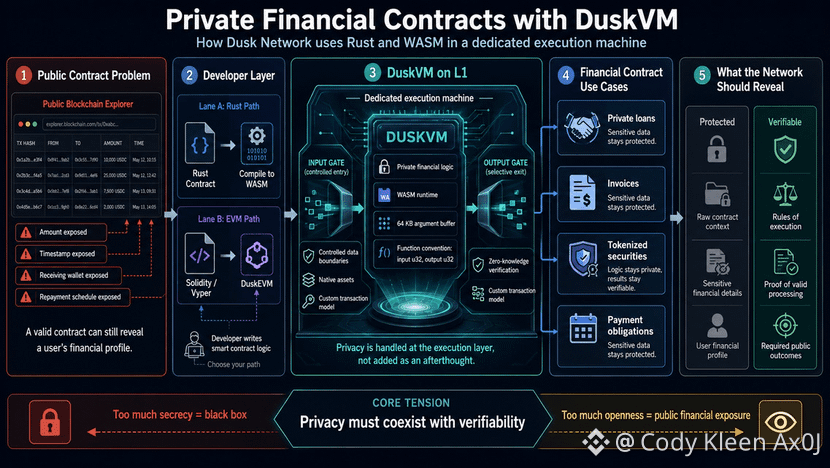
J’ai déjà examiné un contrat de remboursement entre trois connaissances, un petit prêt dont l’actif était un stablecoin. Le contrat fonctionnait correctement, mais l’explorateur enregistrait le montant, le calendrier, l’adresse du portefeuille de réception et le rythme des remboursements. L’emprunteur n’avait rien fait de mal, mais son profil financier était exposé dans la rue.
Dusk Network s’insère directement dans ce manque avec DuskVM, une machine d’exécution WASM pour des contrats financiers privés sur la couche L1. Rust écrit la logique, WASM crée un environnement d’exécution dédié, et la confidentialité n’est pas poussée dans une utilitaire secondaire.
La partie technique que je veux examiner de près est la façon dont DuskVM gère les limites de données. Le tampon d’arguments de 64 Ko est la porte par laquelle un contrat reçoit des données de manière contrôlée, puis renvoie des résultats plus compacts que le contexte réel. La convention selon laquelle une fonction reçoit un u32 et renvoie un u32 montre que la machine d’exécution gère de façon assez rigoureuse les longueurs d’entrée et de sortie.
Dusk Network sépare aussi DuskVM de DuskEVM. DuskEVM sert les habitudes Solidity et Ethereum, tandis que DuskVM est destiné à Rust, WASM, aux actifs natifs, à un modèle de transaction distinct et à la preuve à divulgation nulle de connaissance. Cette séparation oblige les développeurs à choisir un environnement selon le niveau de sensibilité des données, et pas seulement selon la commodité.
Le paradoxe, c’est que les contrats financiers privés doivent tout de même permettre aux tiers de vérifier les règles du jeu. Masquer la mauvaise couche, et on obtient une boîte noire. Ouvrir la mauvaise couche, et on transforme les factures, les prêts, les titres tokenisés et les obligations de paiement en données excessivement publiques.
Dusk Network ne devrait pas être lu comme une histoire générique de confidentialité. Je le regarderais à travers trois points : la stabilité de la machine d’exécution, la facilité d’utilisation des outils Rust et WASM, et la clarté de la vérification par preuve à divulgation nulle de connaissance pour permettre à l’argent réel d’entrer sans dépendre d’une confiance aveugle.
@Dusk_Foundation #dusk $DUSK
J’ai déjà examiné un contrat de remboursement entre trois connaissances, un petit prêt dont l’actif était un stablecoin. Le contrat fonctionnait correctement, mais l’explorateur enregistrait le montant, le calendrier, l’adresse du portefeuille de réception et le rythme des remboursements. L’emprunteur n’avait rien fait de mal, mais son profil financier était exposé dans la rue.
Dusk Network s’insère directement dans ce manque avec DuskVM, une machine d’exécution WASM pour des contrats financiers privés sur la couche L1. Rust écrit la logique, WASM crée un environnement d’exécution dédié, et la confidentialité n’est pas poussée dans une utilitaire secondaire.
La partie technique que je veux examiner de près est la façon dont DuskVM gère les limites de données. Le tampon d’arguments de 64 Ko est la porte par laquelle un contrat reçoit des données de manière contrôlée, puis renvoie des résultats plus compacts que le contexte réel. La convention selon laquelle une fonction reçoit un u32 et renvoie un u32 montre que la machine d’exécution gère de façon assez rigoureuse les longueurs d’entrée et de sortie.
Dusk Network sépare aussi DuskVM de DuskEVM. DuskEVM sert les habitudes Solidity et Ethereum, tandis que DuskVM est destiné à Rust, WASM, aux actifs natifs, à un modèle de transaction distinct et à la preuve à divulgation nulle de connaissance. Cette séparation oblige les développeurs à choisir un environnement selon le niveau de sensibilité des données, et pas seulement selon la commodité.
Le paradoxe, c’est que les contrats financiers privés doivent tout de même permettre aux tiers de vérifier les règles du jeu. Masquer la mauvaise couche, et on obtient une boîte noire. Ouvrir la mauvaise couche, et on transforme les factures, les prêts, les titres tokenisés et les obligations de paiement en données excessivement publiques.
Dusk Network ne devrait pas être lu comme une histoire générique de confidentialité. Je le regarderais à travers trois points : la stabilité de la machine d’exécution, la facilité d’utilisation des outils Rust et WASM, et la clarté de la vérification par preuve à divulgation nulle de connaissance pour permettre à l’argent réel d’entrer sans dépendre d’une confiance aveugle.
@Dusk #dusk $DUSK
1
93
·
--
Le mois dernier, j’ai étudié une équipe qui émet des actifs de dette numérique. Elle était bloquée sur une question pratique : chaque fois qu’un investisseur reçoit un coupon, un tiers peut-il déduire la taille du portefeuille de dettes et le calendrier des flux de trésorerie entrants.
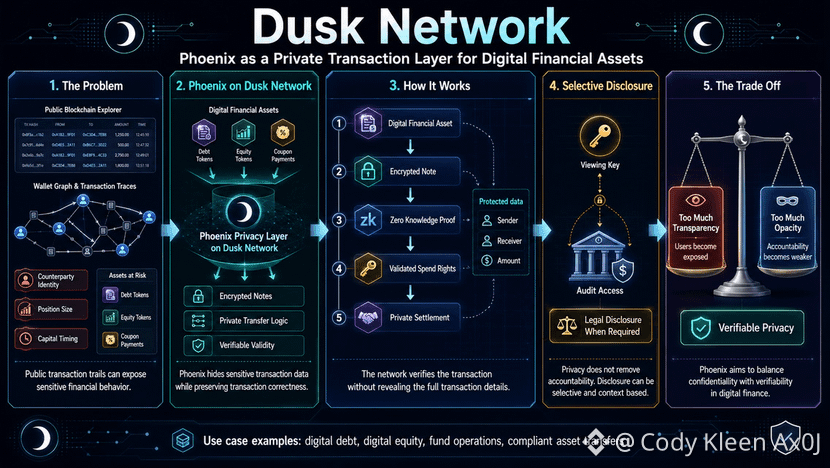
Dusk Network comble directement ce manque en utilisant Phoenix comme couche de transaction privée pour les actifs financiers numériques. Phoenix organise la valeur en billets chiffrés, puis recourt à des preuves à connaissance nulle pour vérifier les droits de dépense sans révéler publiquement l’expéditeur, le destinataire ou le montant.
Il y a ici 3 points de données sensibles : les identités associées, la taille de la position et le moment du mouvement des capitaux. Un transfert de 1 million de jetons d’equity numériques peut en dire plus qu’une annonce, car il peut révéler la liquidité, le calendrier de la restructuration ou la santé de l’émetteur.
Dès lors, Dusk Network ne se limite pas à des portefeuilles dissimulés. Le marché doit savoir que les actifs sont transférés valablement, mais il n’a pas nécessairement besoin de voir l’ensemble du graphe des relations de portefeuilles. Phoenix sépare la partie qui doit être vérifiée de celle qui rend les utilisateurs exposés.
Je ne vois toutefois pas la confidentialité comme une réponse parfaitement propre. Si tout est fermé, la finance numérique perd sa capacité à fournir de la responsabilité : les clés de consultation (viewing keys) comptent. Elles créent une voie pour les audits ou les obligations légales, sans transformer l’explorateur en feuille de paie publique.
Dusk Network vaut la peine d’être surveillé non pas à cause d’un slogan sur la confidentialité, mais parce que Phoenix touche le comportement utilisateur exact qui apparaît lorsque les actifs deviennent sérieux. La question qui reste est de savoir quelle quantité de confidentialité vérifiable le marché peut accepter avant de se sentir mal à l’aise, et quelle dose de transparence les utilisateurs peuvent tolérer avant de partir.
@Dusk_Foundation $DUSK #dusk $ACE $AKE
Le mois dernier, j’ai étudié une équipe qui émet des actifs de dette numérique. Elle était bloquée sur une question pratique : chaque fois qu’un investisseur reçoit un coupon, un tiers peut-il déduire la taille du portefeuille de dettes et le calendrier des flux de trésorerie entrants.
Dusk Network comble directement ce manque en utilisant Phoenix comme couche de transaction privée pour les actifs financiers numériques. Phoenix organise la valeur en billets chiffrés, puis recourt à des preuves à connaissance nulle pour vérifier les droits de dépense sans révéler publiquement l’expéditeur, le destinataire ou le montant.
Il y a ici 3 points de données sensibles : les identités associées, la taille de la position et le moment du mouvement des capitaux. Un transfert de 1 million de jetons d’equity numériques peut en dire plus qu’une annonce, car il peut révéler la liquidité, le calendrier de la restructuration ou la santé de l’émetteur.
Dès lors, Dusk Network ne se limite pas à des portefeuilles dissimulés. Le marché doit savoir que les actifs sont transférés valablement, mais il n’a pas nécessairement besoin de voir l’ensemble du graphe des relations de portefeuilles. Phoenix sépare la partie qui doit être vérifiée de celle qui rend les utilisateurs exposés.
Je ne vois toutefois pas la confidentialité comme une réponse parfaitement propre. Si tout est fermé, la finance numérique perd sa capacité à fournir de la responsabilité : les clés de consultation (viewing keys) comptent. Elles créent une voie pour les audits ou les obligations légales, sans transformer l’explorateur en feuille de paie publique.
Dusk Network vaut la peine d’être surveillé non pas à cause d’un slogan sur la confidentialité, mais parce que Phoenix touche le comportement utilisateur exact qui apparaît lorsque les actifs deviennent sérieux. La question qui reste est de savoir quelle quantité de confidentialité vérifiable le marché peut accepter avant de se sentir mal à l’aise, et quelle dose de transparence les utilisateurs peuvent tolérer avant de partir.
@Dusk $DUSK #dusk $ACE $AKE
1
1
59
·
--
Une fois, j’ai vendu de l’USDT pour payer mon loyer, et j’ai choisi un marchand dont le prix était de quelques dong plus élevé. La commande s’est ouverte, l’autre personne est restée silencieuse, et quand j’ai regardé le profil, j’ai vu que le compte n’avait pas été actif depuis presque une demi-journée.
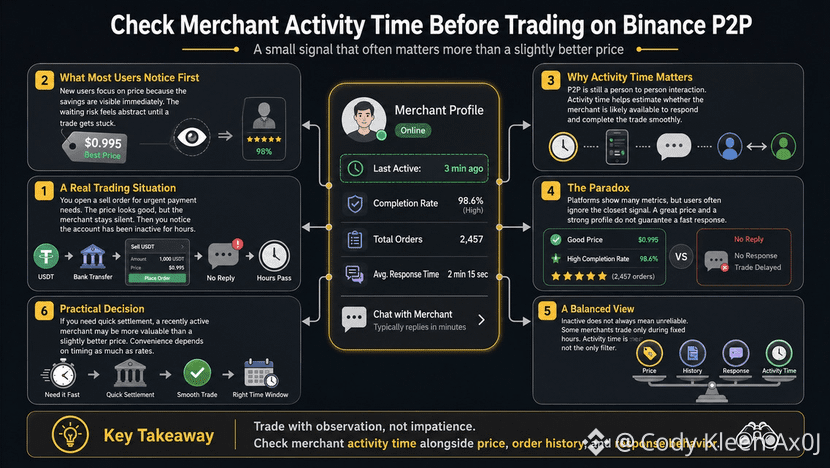
Depuis ce jour, je vois le temps d’activité comme un signal qui mérite d’être vérifié lors de l’utilisation de Binance P2P. Cela ne dit pas tout sur la crédibilité, mais cela montre un rythme : quelque chose qui peut facilement se coincer avec les transactions pair à pair.
Les nouveaux utilisateurs regardent souvent d’abord le prix, parce qu’il est clair et visible. L’esprit d’économie nous fait oublier que l’autre partie n’est pas une machine, mais une personne, peut-être occupée ou qui n’a peut-être pas encore ouvert l’application.
La fintech donne l’impression que tout est instantané, mais le P2P comporte encore des parties manuelles. Le paradoxe, c’est que plus il y a d’indicateurs, plus il nous est facile d’ignorer le signal le plus proche.
Binance P2P affiche le nombre de commandes, les taux d’achèvement et les avis, si bien que les utilisateurs pensent avoir lu assez. Un profil qui a belle allure ne fait pourtant pas en sorte que les messages se répondent tout seuls.
Je ne pense pas qu’un marchand inactif soit mauvais. Certaines personnes ne négocient que pendant des horaires fixes et gèrent les choses correctement quand elles reviennent, donc le temps d’activité n’est qu’un filtre parmi d’autres, à côté du prix, de l’historique et des réponses.
Quand vous avez besoin d’argent sur votre compte bancaire pour effectuer un paiement, économiser quelques dong n’est plus vraiment bon marché. À ce stade, Binance P2P n’est pas seulement un endroit pour comparer les prix : c’est aussi un endroit pour voir si le rythme du vendeur correspond au rythme de la vie.
La question qui reste n’est pas de savoir s’il faut faire confiance ou non au marchand. C’est de savoir si nous négocions sur la base de l’observation, ou sur la base d’une impatience déguisée par un prix qui semble avantageux. Plus Binance P2P devient pratique, plus les utilisateurs ont besoin d’une forme de scepticisme propre.
@Binance_Vietnam #BinanceP2PAnToan $ACE
Une fois, j’ai vendu de l’USDT pour payer mon loyer, et j’ai choisi un marchand dont le prix était de quelques dong plus élevé. La commande s’est ouverte, l’autre personne est restée silencieuse, et quand j’ai regardé le profil, j’ai vu que le compte n’avait pas été actif depuis presque une demi-journée.
Depuis ce jour, je vois le temps d’activité comme un signal qui mérite d’être vérifié lors de l’utilisation de Binance P2P. Cela ne dit pas tout sur la crédibilité, mais cela montre un rythme : quelque chose qui peut facilement se coincer avec les transactions pair à pair.
Les nouveaux utilisateurs regardent souvent d’abord le prix, parce qu’il est clair et visible. L’esprit d’économie nous fait oublier que l’autre partie n’est pas une machine, mais une personne, peut-être occupée ou qui n’a peut-être pas encore ouvert l’application.
La fintech donne l’impression que tout est instantané, mais le P2P comporte encore des parties manuelles. Le paradoxe, c’est que plus il y a d’indicateurs, plus il nous est facile d’ignorer le signal le plus proche.
Binance P2P affiche le nombre de commandes, les taux d’achèvement et les avis, si bien que les utilisateurs pensent avoir lu assez. Un profil qui a belle allure ne fait pourtant pas en sorte que les messages se répondent tout seuls.
Je ne pense pas qu’un marchand inactif soit mauvais. Certaines personnes ne négocient que pendant des horaires fixes et gèrent les choses correctement quand elles reviennent, donc le temps d’activité n’est qu’un filtre parmi d’autres, à côté du prix, de l’historique et des réponses.
Quand vous avez besoin d’argent sur votre compte bancaire pour effectuer un paiement, économiser quelques dong n’est plus vraiment bon marché. À ce stade, Binance P2P n’est pas seulement un endroit pour comparer les prix : c’est aussi un endroit pour voir si le rythme du vendeur correspond au rythme de la vie.
La question qui reste n’est pas de savoir s’il faut faire confiance ou non au marchand. C’est de savoir si nous négocions sur la base de l’observation, ou sur la base d’une impatience déguisée par un prix qui semble avantageux. Plus Binance P2P devient pratique, plus les utilisateurs ont besoin d’une forme de scepticisme propre.
@Binance Vietnam #BinanceP2PAnToan $ACE
1
139
·
--
J’ai rencontré un fondateur à Saigon qui voulait tokeniser des parts de société afin de lever des fonds auprès d’un groupe d’investisseurs familier. La discussion a été bloquée dès le départ sur des questions très ordinaires : qui était autorisé à acheter, à transférer, à consulter le grand livre des transactions, et, en cas de litige, quelles données seraient divulguées.
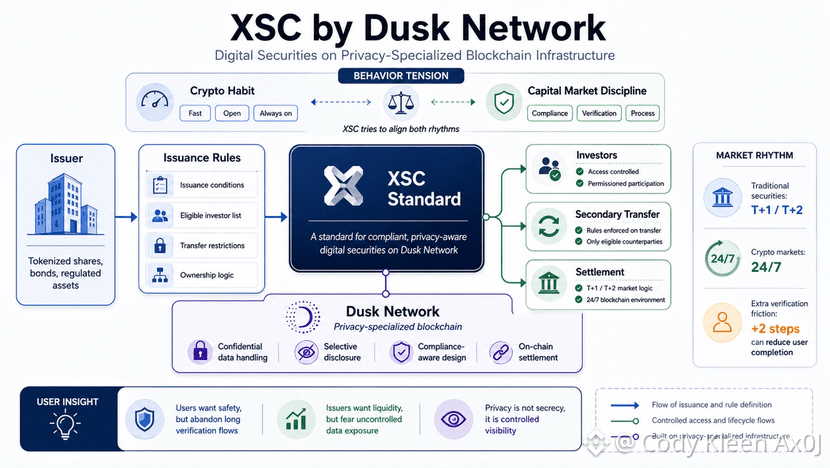
D’après cette expérience, XSC de Dusk Network n’est pas seulement un standard de token qui “fait bien” sur le papier. Il est conçu pour les titres numériques, où le contrat doit porter les conditions d’émission, la liste des investisseurs éligibles, les restrictions de transfert, et un mécanisme de divulgation sélective.
Les chiffres sont modestes, mais ils disent beaucoup. Les titres traditionnels sont habitués à un cycle de règlement T plus 1 ou T plus 2 jours, tandis que la crypto est utilisée pour trader 24 heures sur 24, 7 jours sur 7. XSC cherche à mettre ces deux rythmes sur la même piste : la vélocité de la blockchain et la discipline des marchés financiers.
Dusk Network choisit la voie la plus difficile, en construisant une infrastructure de confidentialité dédiée pour des actifs soumis à des contraintes juridiques. Avec XSC, la confidentialité ne signifie pas cacher tout, mais agir comme une couche de filtrage : les investisseurs gardent leurs informations à l’abri du grand public, tandis que les parties dûment autorisées peuvent néanmoins vérifier ce qui doit être vérifié.
Le paradoxe réside dans le comportement. Les utilisateurs de fintech disent vouloir de la sécurité, mais ils partent facilement dès qu’ils doivent accomplir deux étapes supplémentaires de vérification. Dusk Network peut intégrer la logique de conformité dans le contrat, mais il ne peut pas forcer le marché à aimer un processus, surtout lorsque la crypto est associée à tout, rapide et uniforme.
Ainsi, le point qu’il vaut la peine d’observer chez Dusk Network est de savoir si XSC peut faire en sorte que les titres numériques ressemblent moins à un vieux actif portant un costume de token. La question restante est de savoir si le marché veut réellement que les actifs numériques arrivent à maturité, ou s’il ne veut que de la nouvelle vitesse pour de vieilles habitudes.
#dusk @Dusk_Foundation $DUSK
J’ai rencontré un fondateur à Saigon qui voulait tokeniser des parts de société afin de lever des fonds auprès d’un groupe d’investisseurs familier. La discussion a été bloquée dès le départ sur des questions très ordinaires : qui était autorisé à acheter, à transférer, à consulter le grand livre des transactions, et, en cas de litige, quelles données seraient divulguées.
D’après cette expérience, XSC de Dusk Network n’est pas seulement un standard de token qui “fait bien” sur le papier. Il est conçu pour les titres numériques, où le contrat doit porter les conditions d’émission, la liste des investisseurs éligibles, les restrictions de transfert, et un mécanisme de divulgation sélective.
Les chiffres sont modestes, mais ils disent beaucoup. Les titres traditionnels sont habitués à un cycle de règlement T plus 1 ou T plus 2 jours, tandis que la crypto est utilisée pour trader 24 heures sur 24, 7 jours sur 7. XSC cherche à mettre ces deux rythmes sur la même piste : la vélocité de la blockchain et la discipline des marchés financiers.
Dusk Network choisit la voie la plus difficile, en construisant une infrastructure de confidentialité dédiée pour des actifs soumis à des contraintes juridiques. Avec XSC, la confidentialité ne signifie pas cacher tout, mais agir comme une couche de filtrage : les investisseurs gardent leurs informations à l’abri du grand public, tandis que les parties dûment autorisées peuvent néanmoins vérifier ce qui doit être vérifié.
Le paradoxe réside dans le comportement. Les utilisateurs de fintech disent vouloir de la sécurité, mais ils partent facilement dès qu’ils doivent accomplir deux étapes supplémentaires de vérification. Dusk Network peut intégrer la logique de conformité dans le contrat, mais il ne peut pas forcer le marché à aimer un processus, surtout lorsque la crypto est associée à tout, rapide et uniforme.
Ainsi, le point qu’il vaut la peine d’observer chez Dusk Network est de savoir si XSC peut faire en sorte que les titres numériques ressemblent moins à un vieux actif portant un costume de token. La question restante est de savoir si le marché veut réellement que les actifs numériques arrivent à maturité, ou s’il ne veut que de la nouvelle vitesse pour de vieilles habitudes.
#dusk @Dusk $DUSK
1
173
·
--
@Binance_Vietnam #BinanceP2PAnToan
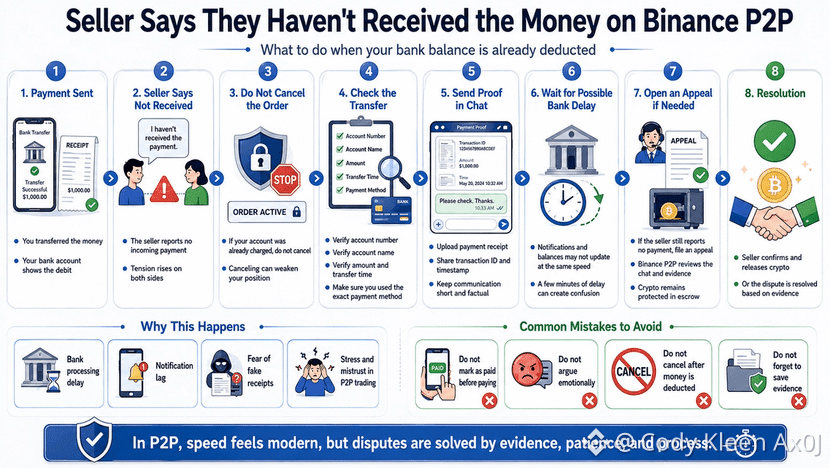
Un soir très ordinaire, j’ai acheté des USDT via Binance P2P. Après avoir effectué le virement, la banque m’a indiqué que l’argent avait bien été débité, mais le vendeur m’a écrit en me disant qu’il ne l’avait pas reçu. Sur le moment, l’impression était très tendue.
Le premier réflexe, c’est de penser qu’on se fait arnaquer. L’acheteur voit le solde baisser et croit que la transaction est terminée, tandis que le vendeur voit un compte vide et craint de libérer les coins par erreur. Deux peurs se rencontrent, et une petite commande devient soudain un test de nerfs.
Binance P2P ne supprime pas le risque : elle le place simplement dans un cadre. La plateforme conserve l’actif en séquestre, mais l’argent en monnaie fiduciaire passe toujours par la banque, où les notifications et les soldes ne suivent pas toujours le même rythme. Il suffit de quelques minutes de décalage pour faire naître la suspicion.
Le paradoxe, c’est que la crypto nous habitue à la vitesse, mais les litiges exigent encore des preuves très « à l’ancienne ». Reçu, code de transaction, nom du compte, heure du virement. Les émotions peuvent être justes, mais elles ne suffisent pas à gagner un recours.
À ce moment-là, je n’ai pas annulé la commande alors même que l’argent avait déjà été débité de mon compte. Sur Binance P2P, j’ai laissé la commande ouverte, j’ai envoyé les preuves dans la boîte de discussion, puis j’ai attendu un délai raisonnable. Si l’argent ne correspondait toujours pas, j’ai ouvert un appel plutôt que de me lancer dans de longues explications.
Je ne pense pas non plus que tous les vendeurs qui disent ne pas avoir reçu l’argent soient forcément mauvais. Certains subissent des retards bancaires, d’autres craignent de faux reçus, et d’autres gèrent plusieurs commandes en même temps. Le scepticisme est nécessaire, mais juger trop tôt rend la situation seulement plus trouble.
Binance P2P donne l’impression d’échanger rapidement, mais c’est le moment des ennuis qui révèle les vraies habitudes des utilisateurs. Lorsque l’argent a déjà été débité et que l’autre partie affirme encore ne pas l’avoir reçu, la question restante est de savoir si nous nous protégeons grâce à un processus, ou si nous réagissons par peur.
@Binance Vietnam #BinanceP2PAnToan
Un soir très ordinaire, j’ai acheté des USDT via Binance P2P. Après avoir effectué le virement, la banque m’a indiqué que l’argent avait bien été débité, mais le vendeur m’a écrit en me disant qu’il ne l’avait pas reçu. Sur le moment, l’impression était très tendue.
Le premier réflexe, c’est de penser qu’on se fait arnaquer. L’acheteur voit le solde baisser et croit que la transaction est terminée, tandis que le vendeur voit un compte vide et craint de libérer les coins par erreur. Deux peurs se rencontrent, et une petite commande devient soudain un test de nerfs.
Binance P2P ne supprime pas le risque : elle le place simplement dans un cadre. La plateforme conserve l’actif en séquestre, mais l’argent en monnaie fiduciaire passe toujours par la banque, où les notifications et les soldes ne suivent pas toujours le même rythme. Il suffit de quelques minutes de décalage pour faire naître la suspicion.
Le paradoxe, c’est que la crypto nous habitue à la vitesse, mais les litiges exigent encore des preuves très « à l’ancienne ». Reçu, code de transaction, nom du compte, heure du virement. Les émotions peuvent être justes, mais elles ne suffisent pas à gagner un recours.
À ce moment-là, je n’ai pas annulé la commande alors même que l’argent avait déjà été débité de mon compte. Sur Binance P2P, j’ai laissé la commande ouverte, j’ai envoyé les preuves dans la boîte de discussion, puis j’ai attendu un délai raisonnable. Si l’argent ne correspondait toujours pas, j’ai ouvert un appel plutôt que de me lancer dans de longues explications.
Je ne pense pas non plus que tous les vendeurs qui disent ne pas avoir reçu l’argent soient forcément mauvais. Certains subissent des retards bancaires, d’autres craignent de faux reçus, et d’autres gèrent plusieurs commandes en même temps. Le scepticisme est nécessaire, mais juger trop tôt rend la situation seulement plus trouble.
Binance P2P donne l’impression d’échanger rapidement, mais c’est le moment des ennuis qui révèle les vraies habitudes des utilisateurs. Lorsque l’argent a déjà été débité et que l’autre partie affirme encore ne pas l’avoir reçu, la question restante est de savoir si nous nous protégeons grâce à un processus, ou si nous réagissons par peur.
2
360
·
--
@Binance_Vietnam #BinanceP2PAnToan
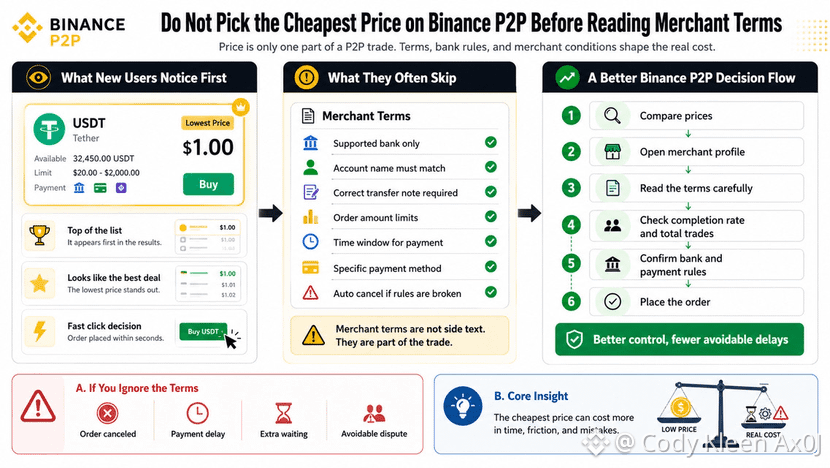
Une fois, j’ai acheté un peu de USDT sur Binance P2P pour approvisionner mon portefeuille après la paie. J’ai vu un vendeur avec le prix le plus bas et j’ai cliqué rapidement. Ce n’est qu’à l’intérieur de la commande que j’ai remarqué les conditions : ils acceptaient une seule banque, exigeaient que le nom du compte corresponde et annuleraient si la mention de transfert était incorrecte.
Cette scène n’est pas rare. Sur Binance P2P, beaucoup de gens ne choisissent pas vraiment un vendeur : ils choisissent le numéro affiché en haut. Un prix bas crée le sentiment d’être à la fois rapide et intelligent.
Cette psychologie est facile à comprendre dans la crypto. L’écran est rempli de prix, de frais, de pourcentages et d’écarts. Quand tout ressemble à un tableau de classement, les utilisateurs sont attirés par l’option qui semble la plus optimale.
Mais le P2P ne se résume pas au prix. C’est une transaction entre de vraies personnes, des comptes bancaires, et de petites règles qui peuvent laisser une commande bloquée. Les conditions du vendeur ne sont pas un simple texte de côté : ce sont la couche la plus rugueuse de l’accord.
La contradiction, c’est que dans la crypto, on parle souvent de self custody. Gérer soi-même ses actifs, vérifier les portefeuilles, assumer ses responsabilités. Pourtant, quand le prix est moins cher de quelques unités, on laisse l’instinct d’économiser décider au lieu de lire.
Je ne nie pas qu’un bon prix ait de la valeur. Certains vendeurs reconnus ont des conditions claires, traitent rapidement et proposent malgré tout de bons taux sur Binance P2P. Le problème apparaît quand on traite le prix comme l’ensemble de la transaction.
Pour me contredire, des conditions longues ne sont pas un mauvais signe. Parfois, les vendeurs rédigent avec soin parce qu’ils veulent éviter les litiges. Ce qui devrait susciter davantage de suspicion, c’est notre réticence à lire.
En fintech, plus l’expérience devient fluide, plus il est facile d’oublier les parties rugueuses qui se cachent derrière. Binance P2P, c’est pareil : une interface propre ne veut pas dire que la friction a disparu. La prochaine fois que le prix le moins élevé apparaît, la meilleure question à se poser est : où est-ce que le reste de cette “économie” est payé ?
@Binance Vietnam #BinanceP2PAnToan
Une fois, j’ai acheté un peu de USDT sur Binance P2P pour approvisionner mon portefeuille après la paie. J’ai vu un vendeur avec le prix le plus bas et j’ai cliqué rapidement. Ce n’est qu’à l’intérieur de la commande que j’ai remarqué les conditions : ils acceptaient une seule banque, exigeaient que le nom du compte corresponde et annuleraient si la mention de transfert était incorrecte.
Cette scène n’est pas rare. Sur Binance P2P, beaucoup de gens ne choisissent pas vraiment un vendeur : ils choisissent le numéro affiché en haut. Un prix bas crée le sentiment d’être à la fois rapide et intelligent.
Cette psychologie est facile à comprendre dans la crypto. L’écran est rempli de prix, de frais, de pourcentages et d’écarts. Quand tout ressemble à un tableau de classement, les utilisateurs sont attirés par l’option qui semble la plus optimale.
Mais le P2P ne se résume pas au prix. C’est une transaction entre de vraies personnes, des comptes bancaires, et de petites règles qui peuvent laisser une commande bloquée. Les conditions du vendeur ne sont pas un simple texte de côté : ce sont la couche la plus rugueuse de l’accord.
La contradiction, c’est que dans la crypto, on parle souvent de self custody. Gérer soi-même ses actifs, vérifier les portefeuilles, assumer ses responsabilités. Pourtant, quand le prix est moins cher de quelques unités, on laisse l’instinct d’économiser décider au lieu de lire.
Je ne nie pas qu’un bon prix ait de la valeur. Certains vendeurs reconnus ont des conditions claires, traitent rapidement et proposent malgré tout de bons taux sur Binance P2P. Le problème apparaît quand on traite le prix comme l’ensemble de la transaction.
Pour me contredire, des conditions longues ne sont pas un mauvais signe. Parfois, les vendeurs rédigent avec soin parce qu’ils veulent éviter les litiges. Ce qui devrait susciter davantage de suspicion, c’est notre réticence à lire.
En fintech, plus l’expérience devient fluide, plus il est facile d’oublier les parties rugueuses qui se cachent derrière. Binance P2P, c’est pareil : une interface propre ne veut pas dire que la friction a disparu. La prochaine fois que le prix le moins élevé apparaît, la meilleure question à se poser est : où est-ce que le reste de cette “économie” est payé ?
1
76
·
--
@Binance_Vietnam #BinanceP2PAnToan
Un jour, j’ai échangé une petite somme via Binance P2P pour réunir de l’argent pour quelques dépenses de fin de mois. L’acheteur m’a contacté rapidement, la banque m’a notifié que l’argent était arrivé, puis mon téléphone a affiché une alerte de connexion et a demandé une authentification à deux facteurs avant que je puisse continuer.
À ce moment-là, tout a semblé très ordinaire. Il n’y avait pas de mauvais acteur qui se montrait, seulement une chaîne d’actions familière, assez rassurante pour faire baisser la garde.
Le problème avec Binance P2P ne tient pas seulement au choix du bon partenaire de trading. Il s’agit aussi de la manière dont on protège le compte pendant ces quelques secondes les plus tendues, quand les messages, les soldes et l’empressement se bousculent sur un seul petit écran.
Dans le monde crypto, beaucoup de gens craignent davantage de choisir le mauvais réseau de transfert que de perdre l’accès au compte. C’est là que se loge le paradoxe : nous vérifions chaque caractère d’une adresse, et pourtant, parfois, nous traitons l’authentification à deux facteurs comme une étape en plus.
Je pense que cette couche de verrouillage ressemble à garder la clé de la maison dans une poche intérieure, plutôt que dans une poche de pantalon ouverte et lâche. Ça ne nous rend pas plus riches, et ça ne rend pas la transaction plus séduisante, mais ça réduit la probabilité qu’une petite collision se transforme en mauvaise journée.
Avec Binance P2P, être durable ne signifie pas traiter beaucoup d’ordres ni répondre très vite. Être durable, c’est que, après des mois d’achats et de ventes entre particuliers, le compte reste sûr même un jour où nous sommes fatigués, distraits, ou poussés par quelques messages.
Les critères d’évaluation ne mentent pas sur un sentiment de réassurance. L’appareil qui reçoit le code doit être distinct de celui utilisé pour trader, le plan de récupération doit être clair, les notifications étranges doivent être lues lentement, et l’utilisateur doit comprendre pourquoi on le force à faire une pause d’un instant supplémentaire.
Je ne vois pas l’authentification à deux facteurs comme le protecteur spirituel de Binance P2P. Mais la supprimer et faire confiance à notre propre prudence, c’est trop léger, car dans le trading entre particuliers, un verrou privé vient toujours avant chaque poignée de main.
@Binance Vietnam #BinanceP2PAnToan
Un jour, j’ai échangé une petite somme via Binance P2P pour réunir de l’argent pour quelques dépenses de fin de mois. L’acheteur m’a contacté rapidement, la banque m’a notifié que l’argent était arrivé, puis mon téléphone a affiché une alerte de connexion et a demandé une authentification à deux facteurs avant que je puisse continuer.
À ce moment-là, tout a semblé très ordinaire. Il n’y avait pas de mauvais acteur qui se montrait, seulement une chaîne d’actions familière, assez rassurante pour faire baisser la garde.
Le problème avec Binance P2P ne tient pas seulement au choix du bon partenaire de trading. Il s’agit aussi de la manière dont on protège le compte pendant ces quelques secondes les plus tendues, quand les messages, les soldes et l’empressement se bousculent sur un seul petit écran.
Dans le monde crypto, beaucoup de gens craignent davantage de choisir le mauvais réseau de transfert que de perdre l’accès au compte. C’est là que se loge le paradoxe : nous vérifions chaque caractère d’une adresse, et pourtant, parfois, nous traitons l’authentification à deux facteurs comme une étape en plus.
Je pense que cette couche de verrouillage ressemble à garder la clé de la maison dans une poche intérieure, plutôt que dans une poche de pantalon ouverte et lâche. Ça ne nous rend pas plus riches, et ça ne rend pas la transaction plus séduisante, mais ça réduit la probabilité qu’une petite collision se transforme en mauvaise journée.
Avec Binance P2P, être durable ne signifie pas traiter beaucoup d’ordres ni répondre très vite. Être durable, c’est que, après des mois d’achats et de ventes entre particuliers, le compte reste sûr même un jour où nous sommes fatigués, distraits, ou poussés par quelques messages.
Les critères d’évaluation ne mentent pas sur un sentiment de réassurance. L’appareil qui reçoit le code doit être distinct de celui utilisé pour trader, le plan de récupération doit être clair, les notifications étranges doivent être lues lentement, et l’utilisateur doit comprendre pourquoi on le force à faire une pause d’un instant supplémentaire.
Je ne vois pas l’authentification à deux facteurs comme le protecteur spirituel de Binance P2P. Mais la supprimer et faire confiance à notre propre prudence, c’est trop léger, car dans le trading entre particuliers, un verrou privé vient toujours avant chaque poignée de main.
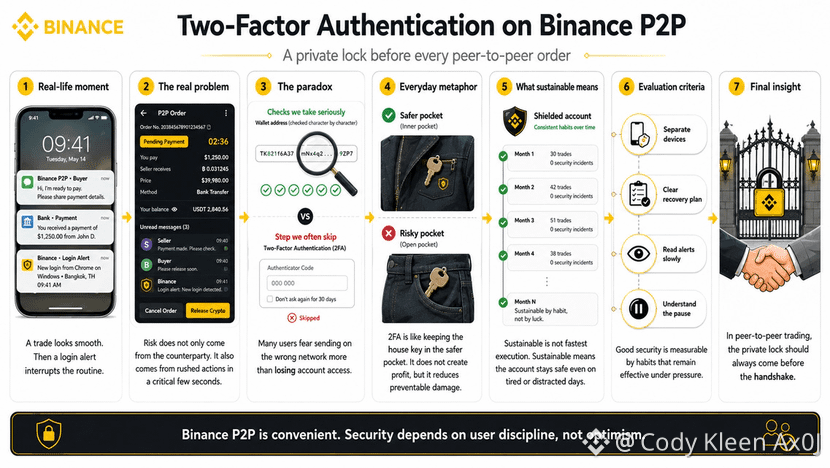
1
76
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BitcoinClears$85200
4,901 vues
139 mentions
On a eu le mouvement, et $BTC se trouve exactement à l’endroit où nous étions avant les données. C’est ça, la patience réelle pour un trade.
Les données sont arrivées en ordre dispersé, mais avec quelques chiffres importants. La variation de l’emploi non agricole ADP est ressortie à 90K contre 73K prévus, tandis que le Core PCE est à 0,2% contre 0,3% attendu. Le PIB final est aussi plus fort à 2,2% contre 1,5% prévision, tandis que les dépenses personnelles sont à 0,9% contre 0,8% attendu. Dans le même temps, le revenu personnel a déçu à 0,2% contre 0,5% prévu.
Le BTC a d’abord fortement bondi jusqu’à 85 600 $, et il est maintenant revenu là où il doit être. Je vise toujours les fourchettes plus basses à 82 759 $ et la liquidité à 80 000 $, parce que la liquidité au-dessus est désormais réglée, c’est fini.
On a eu une session en direct pendant les données, et pendant cette session, on a vu le marché à 83 800 $, puis à 85 600 $, puis de retour vers 83 000, et on n’est toujours pas entrés en trade.
C’est ça, la patience.
On ne peut pas forcer une entrée quand le marché n’a pas une direction claire. La même zone reste au centre, et on attendra que le marché nous donne le setup.
Dites-moi, les gars, comment s’est passée la session ? Et est-ce qu’on devrait avoir plus de sessions régulières avec nos membres respectés pour qu’on puisse avoir de vraies discussions concernant le marché ?
#BitcoinClears$85200 #AltcoinSeasonIndexHoldsAbove60For5Days #USADPAdds90000JobsInSeptember #BitcoinSlipsBelow$84000 #SECToClarifyOnChainFundraisingRules
Crypto_LUX
·23 mentions J’aime
·10.5k vues
AltcoinSeasonIndexHoldsAbove60For5Days
30,760 vues
881 mentions
USADPAdds90000JobsInSeptember
12,369 vues
500 mentions