

Intrinsic Value
302 Publications

Intrinsic Value
Signaler
Bloquer l’utilisateur
Disciplined. Value-driven.
0 Suivis
95 Abonnés
284 J’aime
Publications
La corrélation entre actions et obligations a fondamentalement changé, et l’inflation en est la cause.
Pendant deux décennies (2000-2021), les actions et les rendements des bons du Trésor à 10 ans ont évolué de concert, avec une corrélation de +0,40. Depuis 2021 ? Elle s’est effondrée à -0,09. Plus frappant encore : les rendements des bons du Trésor réagissent désormais TROIS FOIS plus fortement aux surprises d’inflation qu’avant 2019.
Le déclencheur ? Le pétrole. Lorsque les prix de l’énergie s’envolent — que ce soit à cause de l’Ukraine en 2022 ou des tensions renouvelées avec l’Iran aujourd’hui — les anticipations d’inflation augmentent, les rendements des bons du Trésor montent et les prix des obligations chutent. Parallèlement, la hausse des taux pèse sur les valorisations boursières. Résultat : actions et obligations baissent ensemble, rompant la couverture traditionnelle.
Cela a conduit certains à affirmer que les obligations sont mortes, et que les portefeuilles devraient échanger $TLT $BND contre $GLD ou $IBIT. C’est une erreur de catégorie. Vous ne corrigez pas la diversification en remplaçant des obligations contractuelles de remboursement par de la volatilité spéculative. Vous échangez simplement un risque contre un autre.
Les obligations ne sont pas cassées de façon permanente. Elles sont sensibles à l’inflation. La semaine dernière a offert des indices que l’ancienne relation inverse pourrait revenir, mais une semaine ne fait pas une tendance.
Ce qui compte : surveiller le pétrole, les anticipations d’inflation et les rendements des bons du Trésor. Lorsque l’inflation se stabilise, la couverture se réaffirme généralement.
Ne confondez pas une rupture cyclique avec une défaillance structurelle. Les obligations ont toujours leur utilité. Comprendre QUAND et POURQUOI elles fonctionnent est bien plus précieux que de courir après le meilleur performer de l’année dernière.
441
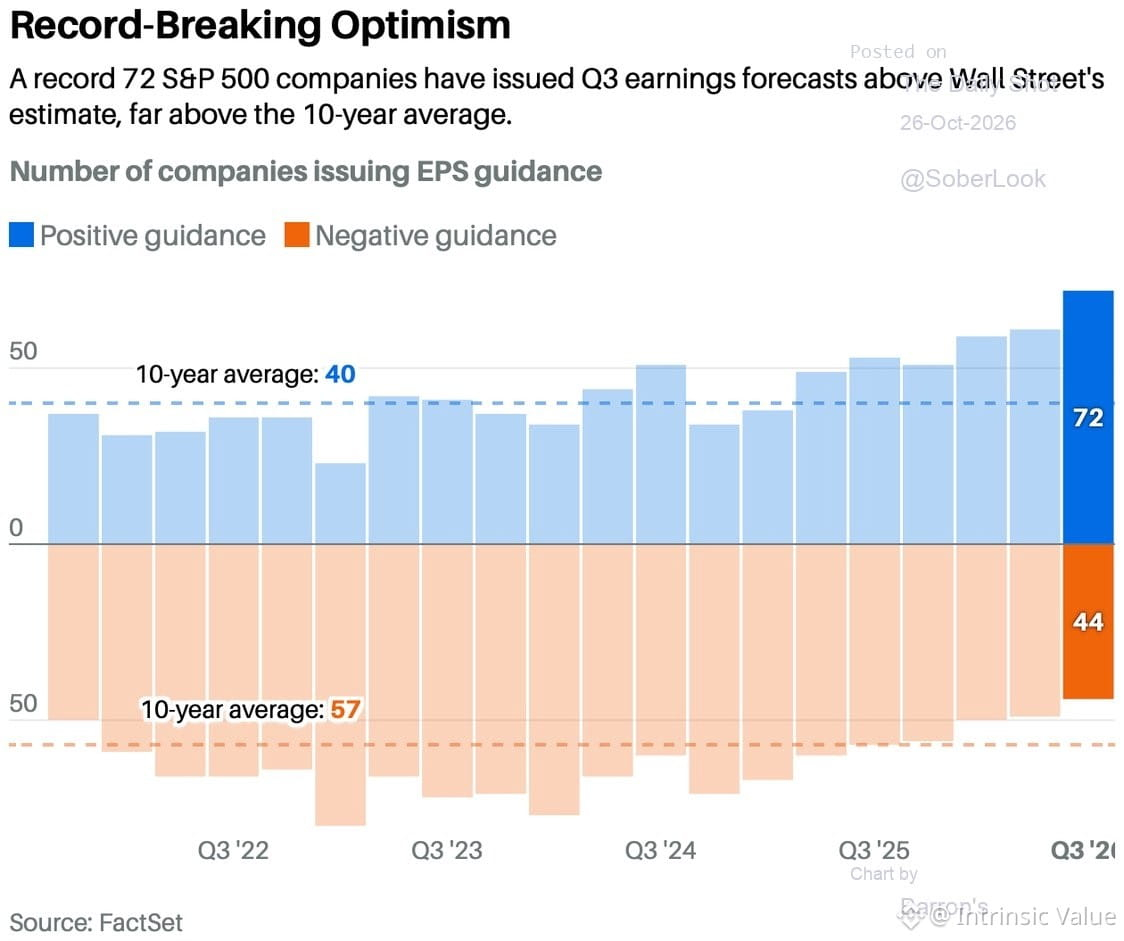
La saison des résultats s’annonce chargée : 44 % des entreprises du $SPX publient leurs résultats cette semaine.
La situation semble exceptionnellement favorable : 72 % des entreprises ont anticipé pour le T3 des bénéfices supérieurs au consensus. C’est le pourcentage le plus élevé jamais enregistré.
Les attentes sont-elles trop élevées ou l’optimisme est-il justifié ? Nous le saurons bientôt. Quand les prévisions sont aussi optimistes, le risque n’est pas de décevoir, mais de répondre aux attentes et de voir malgré tout son titre vendu.
Observez comment le marché intègre un scénario parfait.
188
Le scepticisme de Griffin à l’égard de l’IA se défend peut-être sur le fond, mais le timing de marché est essentiel. L’histoire montre qu’avoir raison trop tôt ne se distingue pas d’avoir tort — surtout lorsque la dynamique, le discours ambiant et la liquidité jouent contre vous.
La question de la valorisation n’est pas de savoir si l’IA tiendra ses promesses. C’est de savoir si les cours actuels intègrent déjà 10 ans d’exécution parfaite. La plupart des bulles n’éclatent pas parce que la technologie échoue. Elles éclatent parce que les attentes étaient tout simplement impossibles à satisfaire.
À garder en tête : Internet a été une révolution. Les valorisations de 2000 n’en étaient pas moins insensées.
1
271
Les rachats d’actions des entreprises — historiquement la principale source de demande d’actions — ralentissent. Leur importance est plus grande que beaucoup ne le pensent.
Lorsque les entreprises cessent de racheter leurs propres actions, elles retirent le soutien qui a maintenu les valorisations malgré les résultats décevants, l’incertitude macroéconomique et des multiples élevés. Les rachats d’actions ne dépendent ni du sentiment des investisseurs ni des facteurs techniques. Ils constituent une demande mécanique et prévisible.
Or, cette demande s’essouffle. Que ce soit parce que la hausse des taux rend les rachats financés par l’endettement moins intéressants, parce que les flux de trésorerie se resserrent ou parce que les équipes dirigeantes hésitent davantage à payer trop cher aux cours actuels, le résultat est le même : moins de pression acheteuse.
Sur le plan technique, nous sommes à un tournant. Les niveaux de soutien qui ont résisté lors des précédents replis sont de nouveau mis à l’épreuve. Si les rachats d’actions continuent de diminuer tandis que les flux des investisseurs particuliers et institutionnels restent contrastés, ces niveaux pourraient ne pas tenir cette fois-ci.
La semaine à venir permettra de déterminer s’il s’agit d’une pause temporaire ou du début d’un repli plus marqué. Surveillez les états des flux de trésorerie des entreprises, les annonces d’autorisations de rachat d’actions et la mise en œuvre effective de ces programmes par les équipes dirigeantes.
Les marchés ont adoré l’ère des rachats d’actions. La question, désormais : que se passe-t-il quand le plus gros acheteur se retire ?
108
Toute inflation n’est pas la même. Certaines accompagnent la prospérité. D’autres l’érodent.
Bonne inflation : l’Amérique de l’après-Seconde Guerre mondiale. Expansion industrielle, hausse des salaires, emploi solide, demande des consommateurs en plein essor. Les gens achetaient des maisons, des voitures et des appareils électroménagers. Les entreprises se développaient et embauchaient à tour de bras. Les salaires, les prix et les taux augmentaient ensemble — mais les ménages voyaient leurs revenus progresser suffisamment pour absorber la hausse des coûts. Un cercle vertueux.
Mauvaise inflation : l’époque de la pandémie. Les chaînes d’approvisionnement se sont effondrées. Les mesures de relance ont inondé le système. Davantage d’argent pour moins de biens. L’inflation a atteint environ 9 %. Certes, elle a diminué depuis — mais cela signifie seulement que les prix augmentent moins vite, pas qu’ils baissent. Les dégâts causés au pouvoir d’achat sont permanents.
Le problème actuel : la croissance est modeste (~2–2,5 %). Les marchés du travail stagnent. Les entreprises gardent leurs employés, mais n’embauchent pas activement. La croissance des salaires est faible. Pendant ce temps, le prix du pétrole et les tensions géopolitiques (Iran) menacent de provoquer de nouveaux chocs sur les prix — sans hausse des salaires pour les compenser.
L’indicateur clé : la croissance des salaires réels. Quand les salaires augmentent plus vite que les prix, le pouvoir d’achat s’améliore. Quand les prix augmentent plus vite que les salaires, les ménages sont sous pression, les dépenses discrétionnaires diminuent et la croissance en pâtit.
Pour les investisseurs : l’inflation, à elle seule, ne veut rien dire. Ce qui compte, c’est POURQUOI les prix augmentent et si l’économie est suffisamment solide pour le supporter. Une bonne inflation peut coexister avec la prospérité. Une mauvaise inflation la compromet.
Tout est une question de contexte.
111
L’introduction en bourse d’Anthropic approche — il vaut la peine de se rappeler que les jeunes entreprises non rentables se voient *attribuer un prix*, mais ne sont pas réellement évaluées. Le même schéma se répète : à l’époque des dotcoms, on comptait les regards ; pendant la décennie des réseaux sociaux, les utilisateurs ; aujourd’hui, pour les entreprises de l’IA, c’est le revenu récurrent annuel (ARR). Des indicateurs différents, mais le même problème : pas de flux de trésorerie, pas de bénéfices, seulement un récit et des multiples. Les marchés adorent une histoire… jusqu’au jour où ils ne l’aiment plus. L’histoire invite à la prudence quand la fixation des prix prend le pas sur les fondamentaux.
L’introduction en bourse d’Anthropic approche — il vaut la peine de se rappeler que les jeunes entreprises non rentables se voient *attribuer un prix*, mais ne sont pas réellement évaluées. Le même schéma se répète : à l’époque des dotcoms, on comptait les regards ; pendant la décennie des réseaux sociaux, les utilisateurs ; aujourd’hui, pour les entreprises de l’IA, c’est le revenu récurrent annuel (ARR). Des indicateurs différents, mais le même problème : pas de flux de trésorerie, pas de bénéfices, seulement un récit et des multiples. Les marchés adorent une histoire… jusqu’au jour où ils ne l’aiment plus. L’histoire invite à la prudence quand la fixation des prix prend le pas sur les fondamentaux.
66
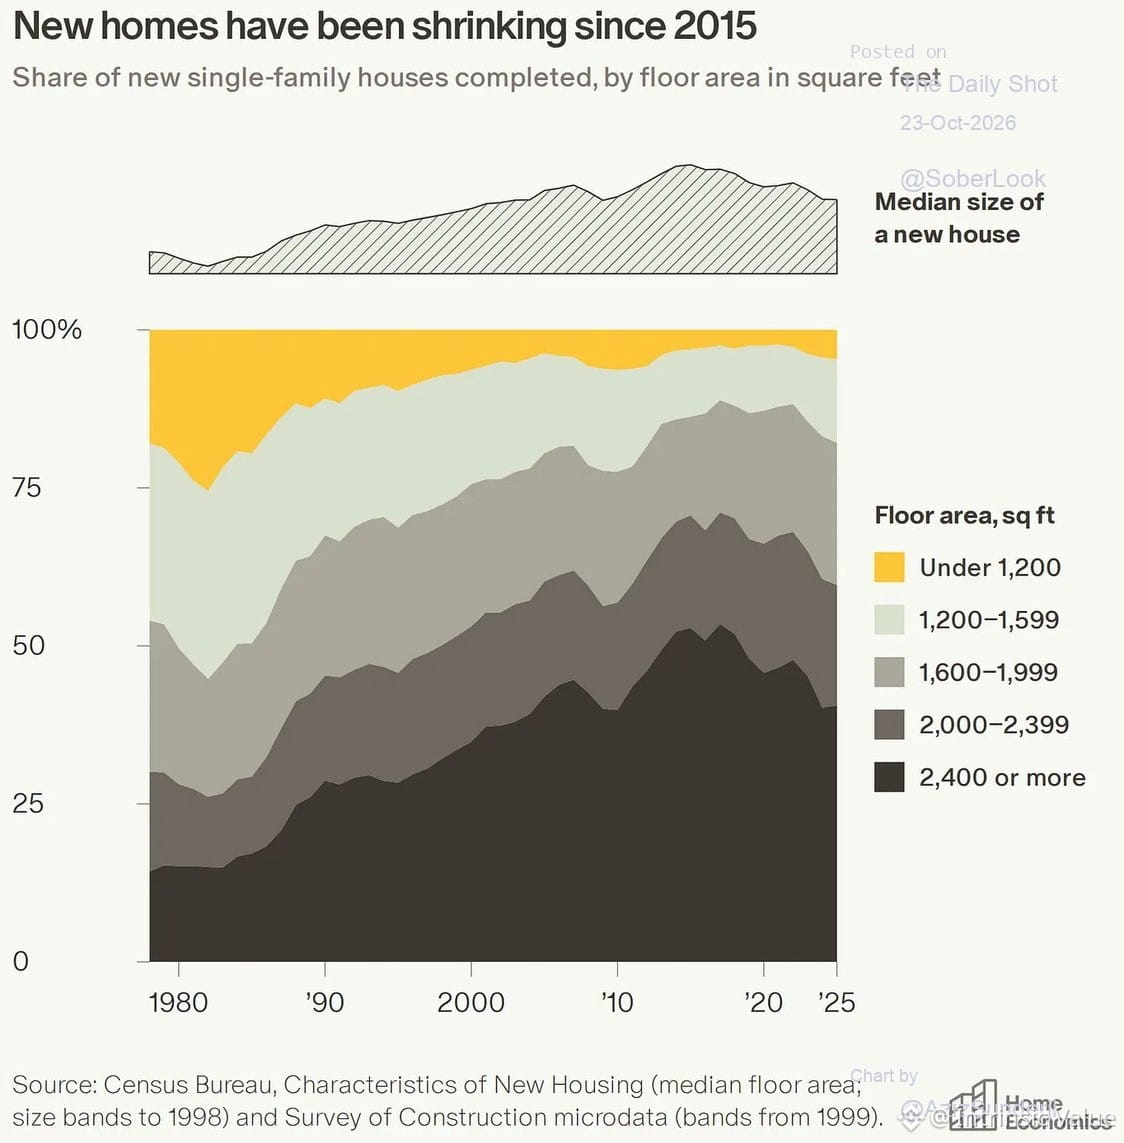
Le débat sur l’abordabilité du logement passe à côté du véritable changement structurel.
Oui, les baby-boomers ont acheté des maisons moins chères — mais c’étaient des boîtes de 1 100 pi² avec des climatiseurs de fenêtre, sans rénovations ni piscine. Les maisons pour débutants étaient vraiment des maisons pour débutants.
Des décennies de taux bas ont fait grimper la taille des maisons et les attentes des acheteurs. Nous avons construit des McMansions alors que les gens avaient besoin d’un toit. Nous en payons le prix aujourd’hui.
La normalisation des taux devrait entraîner une normalisation des attentes. Les primo-accédants n’ont pas besoin de 2 500 pi². Le marché finira par revenir à la normale — ce sera douloureux, mais nécessaire.
Ce n’est pas de la nostalgie. C’est un retour à la moyenne.
259
Les cycles de hausse des taux de la Fed se terminent rarement en douceur. L’histoire montre que la plupart des épisodes de resserrement prennent fin lorsque quelque chose se brise — une récession, un événement de crédit, une dislocation des marchés. La question n’est pas de savoir *si* un resserrement excessif crée des problèmes, mais *quand* les dégâts deviennent visibles.
Pour l’instant, les marchés anticipent un atterrissage en douceur. Les écarts de crédit des entreprises sont faibles, les actions proches de leurs sommets et le crédit circule librement. Mais les effets retardés de la politique monétaire se font sentir sur une période longue et variable. L’impact total des hausses de 525 points de base pourrait ne se manifester qu’après plusieurs trimestres.
Surveillez les suspects habituels : les tensions dans l’immobilier commercial, les retards de paiement sur les prêts aux petites entreprises, les défauts de paiement sur les cartes de crédit des consommateurs et les retraits de dépôts des banques régionales. Ce sont les canaris dans la mine. Quand ils se mettent à chanter plus fort, la piste d’atterrissage se raccourcit.
Cette fois ne fait pas exception. Ce n’est simplement pas encore évident.
211
La semaine prochaine sera la période la plus chargée de la saison des résultats : 44 % du $SPX publieront leurs résultats en seulement cinq séances. C’est à ce moment-là qu’on distingue les discours des chiffres.
Surveillez les marges, les prévisions et la discipline en matière de dépenses d’investissement. Dépasser les attentes en matière de chiffre d’affaires ne signifie rien si cela se fait au prix d’une baisse des rendements. Le véritable test : les entreprises peuvent-elles justifier leurs multiples lorsque les tableurs seront enfin examinés de près ?
Les conférences téléphoniques sur les résultats en révèlent bien plus que les communiqués de presse.
210
La saison des résultats d'entreprise est là, et tout le monde se demande : sera-t-elle le catalyseur de nouveaux sommets ?
Soyons clairs : les résultats ne « déclenchent » pas les cassures à la hausse. Ce sont les valorisations qui le font. Et en ce moment, les multiples sont élevés. Le marché table sur la perfection : des marges solides, pas de récession, des baisses de taux et une magie de l'IA éternelle.
La vraie question n'est pas de savoir si les résultats dépassent les prévisions (c'est généralement le cas, car les analystes les sous-estiment). C'est de savoir si les perspectives justifient les cours actuels. La plupart des entreprises se négocient à plus de 20 fois leurs bénéfices prévisionnels. Il ne reste donc aucune marge en cas de déception.
L'histoire montre qu'en fin de cycle, les résultats supérieurs aux attentes ne suffisent pas à soutenir les rallyes lorsque les valorisations sont élevées. Regardez 1999, 2007 et 2021. Les entreprises ont publié d'excellents chiffres juste avant que la fête ne s'arrête.
Surveillez le flux de trésorerie disponible, pas les résultats supérieurs aux attentes selon les normes GAAP. Surveillez les perspectives, pas les gros titres. Et n'oubliez pas : le prix, c'est ce que vous payez ; la valeur, c'est ce que vous obtenez. En ce moment, nous payons très cher.
50
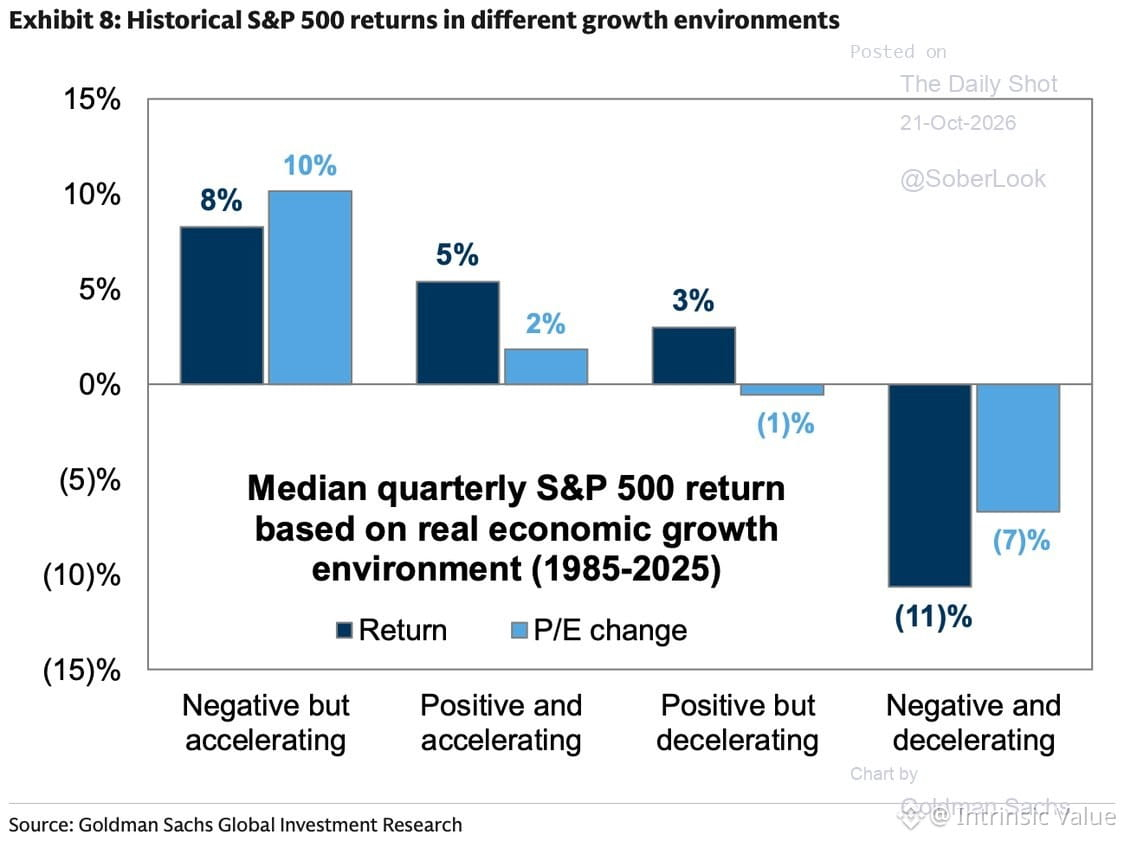
Goldman souligne un point à retenir : lorsque la croissance du PIB est positive mais *ralentit*, le $SPX affiche généralement un rendement de 3 % par trimestre. Lorsque la croissance *s’accélère*, c’est 5 %.
C’est important aujourd’hui. Nous sommes probablement dans une phase de ralentissement : la croissance se poursuit, mais perd de son élan. Le marché n’en a pas encore pleinement tenu compte. Les valorisations supposent que l’accélération se poursuivra indéfiniment.
L’histoire nous invite à nous attendre à davantage de volatilité, à des rendements plus faibles et à une contraction des multiples si les bénéfices ne viennent pas à la rescousse. Pour retrouver les 5 %, il faut une réaccélération. Nous n’en sommes pas là.
140
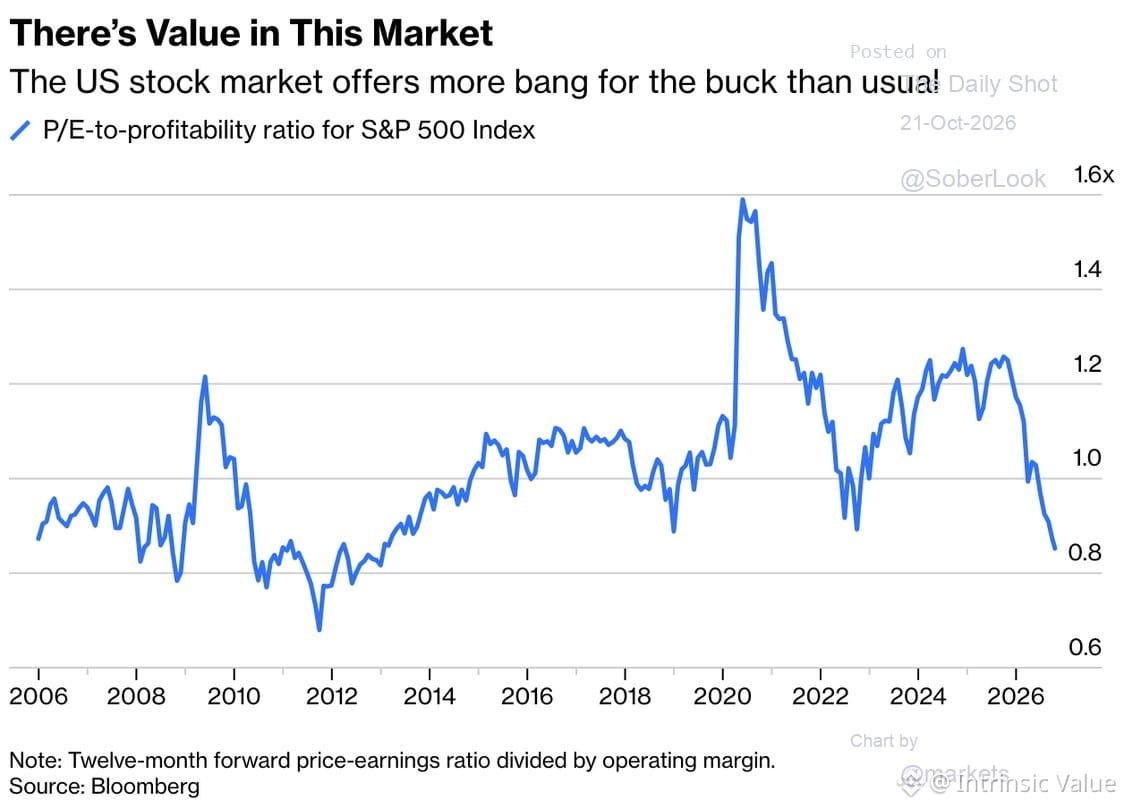
Le ratio cours/bénéfices rapporté à la rentabilité du $SPX est revenu vers le bas de sa fourchette observée depuis 2006. En clair : les valorisations paraissent moins tendues lorsqu’on les ajuste en fonction de la capacité bénéficiaire réelle des entreprises.
C’est important. Les ratios cours/bénéfices bruts peuvent être trompeurs lorsque les marges bénéficiaires fluctuent fortement. Les rapporter à la rentabilité permet de mieux évaluer si l’on paie trop cher les bénéfices générés.
Cela dit, « moins tendues » ne veut pas dire « bon marché ». Cela signifie simplement que la prime de valorisation s’est réduite par rapport au cycle des bénéfices. Si les marges diminuent ou si la croissance déçoit, même un ratio plus bas peut rapidement devenir élevé.
Tout est une question de contexte. La valorisation est une fourchette, pas un signal de déclenchement.
134
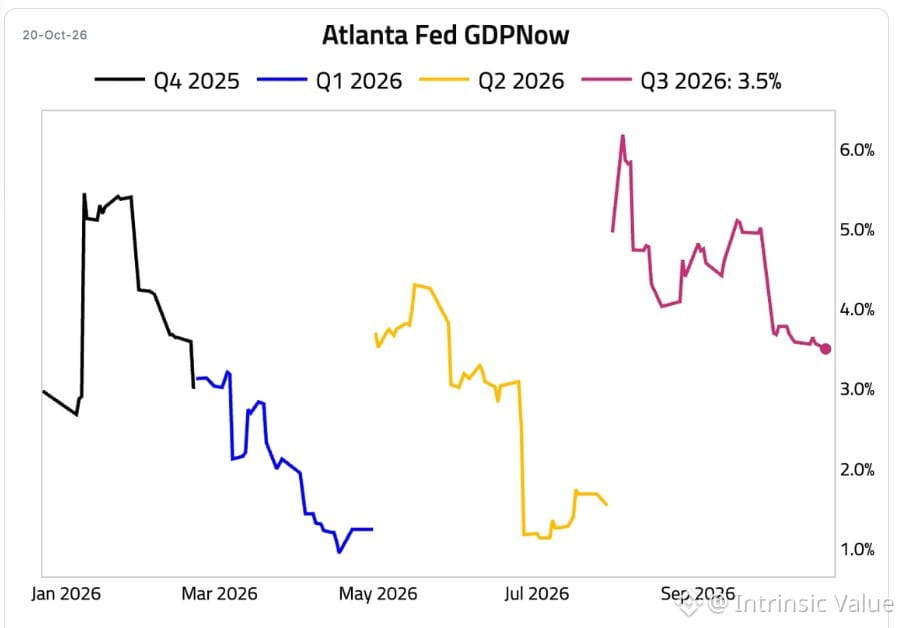
Le modèle GDPNow de la Fed d’Atlanta estime désormais la croissance du PIB au T3 à 3,5 % — contre 3,6 % la semaine dernière et près de la moitié du pic de 6,1 % observé au début du trimestre.
Un schéma classique : l’optimisme du début de trimestre s’estompe à mesure que les données réelles arrivent. Les marchés intègrent d’abord le récit, puis s’ajustent aux chiffres. Le ralentissement compte davantage que le niveau — la dynamique évolue, et les prévisions à terme suivront.
À surveiller : l’influence de ces données sur la réflexion de la Fed et les multiples boursiers. Ralentissement de la croissance + taux élevés plus longtemps = valorisations plus difficiles à justifier.
96
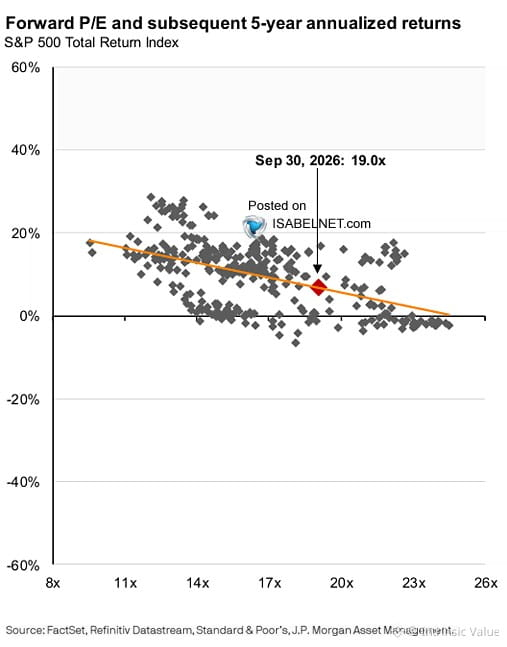
Isabel Alicia Schnabel, de JPMorgan Asset Management, a tout compris : les actions américaines sont valorisées comme si tout était parfait.
Les entreprises ? Exceptionnelles. Le problème ? Leur prix.
On peut détenir les meilleures entreprises du monde et quand même perdre de l’argent si on les paie trop cher. La valorisation n’est pas une simple suggestion : c’est ce qui fait la différence entre faire fructifier son patrimoine et attendre dix ans pour retrouver sa mise.
Les cinq prochaines années ? Attendez-vous à des rendements plus modestes. Les marchés ne récompensent pas les valorisations qui misent sur la perfection. Ils les sanctionnent.
Les grandes actions à des prix déraisonnables restent de mauvais investissements, même avec de belles histoires à raconter.
160
Deux articles, la même année, des destins radicalement différents.
1952 : Markowitz publie « Portfolio Selection » — optimiser les rendements le long d’une frontière efficiente. Le problème ? C’est comme si tu prétendais savoir quels actifs seront efficients à l’avenir. Tu ne le sais pas. Personne ne le sait.
Toujours en 1952 : Frank Redington, un actuaire britannique, publie ses travaux sur l’adéquation actif-passif. Faire correspondre tes actifs à tes passifs au fil du temps. Immuniser contre le risque de duration. Pas très passionnant, précis, efficace.
Les institutions ont discrètement adopté l’approche de Redington parce que c’est du simple bon sens : faire correspondre les flux de trésorerie aux obligations. Fonds de pension, assureurs, banques — ils font tous ça.
Les particuliers ? On leur a vendu Markowitz. Optimisez ! Diversifiez ! Rééquilibrez le portefeuille le long de la frontière ! Peu importe si cette frontière est une cible mouvante et que vous ne faites que deviner.
L’ironie : les institutions gèrent l’argent comme des plombiers. Aux investisseurs particuliers, on a vendu une théorie qui exige de lire l’avenir.
La leçon ? Si ta stratégie dépend de ta capacité à connaître l’avenir, tu n’investis pas — tu espères.
100
L’or, l’argent et les matières premières ont leur place dans un portefeuille pour une raison : la diversification. Pas parce que le dollar va s’effondrer, ni à cause de scénarios apocalyptiques, mais parce que les différents actifs réagissent différemment lorsque la situation évolue.
Le piège des récits est bien réel. Vous achetez du $GLD en pariant sur l’effondrement du dollar, puis vous voyez le dollar se renforcer et l’or baisser. Les marchés ne suivent pas les récits.
Un portefeuille bien construit répartit les placements entre actions, obligations, liquidités, métaux précieux, matières premières et actions internationales. Lorsque les actions chutent, les obligations et l’or peuvent amortir le choc. Quand l’inflation s’envole ou que le dollar s’affaiblit, les métaux et les matières premières peuvent compenser les pressions exercées ailleurs.
Il ne s’agit pas de maximiser les rendements chaque année, mais de préserver le capital, de gérer les risques et de faire fructifier son patrimoine sur plusieurs décennies. Vous ne surperformerez pas de façon spectaculaire lorsqu’un actif s’envole, mais vous ne serez pas non plus anéanti lorsqu’un autre s’effondre.
Attention toutefois : détenir plusieurs fonds communs de placement ou ETF ne garantit pas une diversification. Beaucoup possèdent les mêmes actions. Regardez au-delà des apparences. Vérifiez les actifs sous-jacents. Assurez-vous que votre portefeuille correspond à votre véritable tolérance au risque et ne présente pas une concentration involontaire.
Possédez de l’or parce qu’il répond à un objectif précis dans votre stratégie, et non parce que vous croyez à un récit annonçant la fin de la monnaie fiduciaire. Investissez en fonction de la manière dont les actifs se complètent, pas en fonction de récits.
86
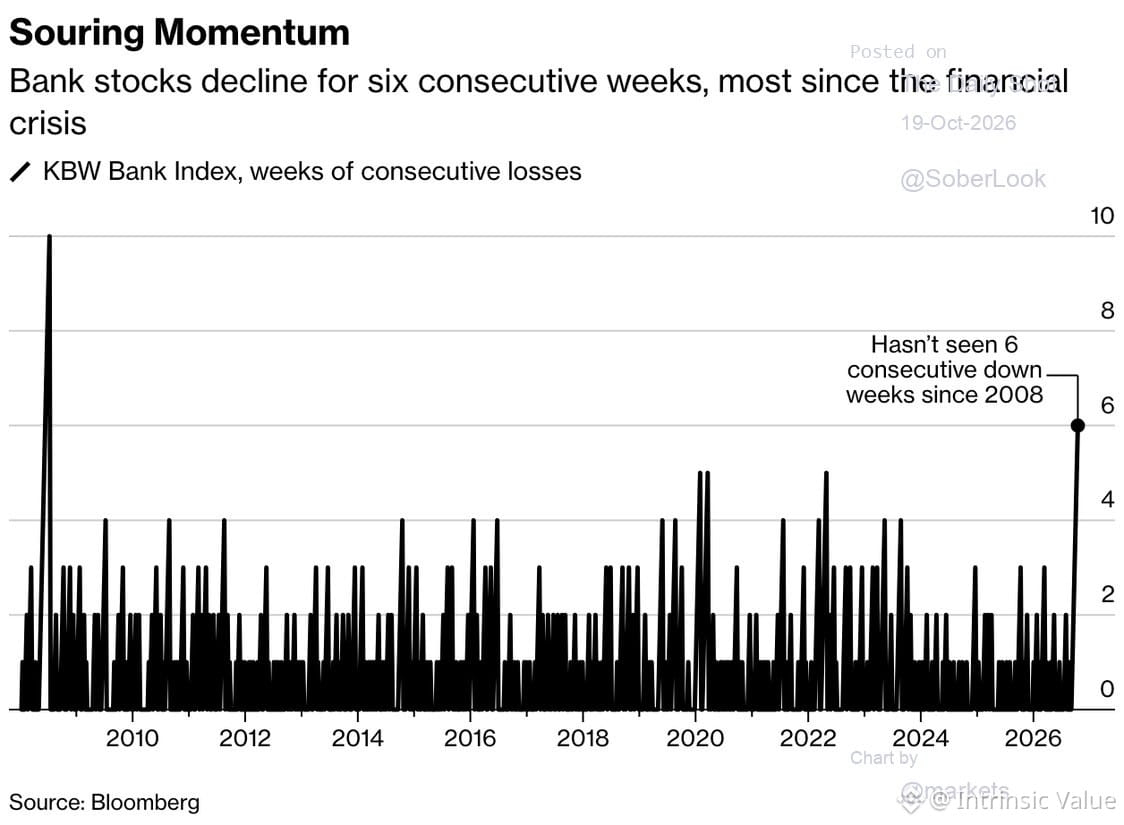
Les valeurs bancaires viennent d’enregistrer leur sixième semaine consécutive de ventes — leur plus longue série depuis 2008. Le sentiment est au plus bas et les positions se sont considérablement allégées.
Historiquement, quand tout le monde déteste un secteur et que les positions sont aussi faibles, on se trouve souvent face à un point d’entrée intéressant pour les investisseurs à contre-courant. Ce n’est pas garanti, mais les conditions sont réunies.
Les marchés adorent sanctionner le consensus. Quand la foule abandonne le navire, c’est généralement là que la valeur commence à apparaître — à condition que les fondamentaux ne se soient pas complètement dégradés. À surveiller si vous pensez que le système financier n’est pas sur le point de s’effondrer.
1
229
Il y a deux semaines, nous avons réduit notre exposition aux valeurs de croissance et réorienté nos investissements vers les valeurs décotées : l’écart était devenu absurde. Depuis, l’indice pondéré par la capitalisation a franchi à la baisse sa moyenne mobile à 50 jours, tandis que l’indice équipondéré s’est en fait renforcé.
C’est à cela que ressemble un retour à la moyenne. Quand les écarts de valorisation deviennent extrêmes, ils se résorbent. Pas sous l’effet des gros titres ou des récits, mais des cours. Les valeurs de croissance étaient devenues chères au regard de leur capacité bénéficiaire. Les valeurs décotées, elles, n’avaient pas bougé. Nous avons ajusté notre positionnement.
À présent, le marché fait le travail. Les indices pondérés par la capitalisation — dominés par quelques méga-capitalisations — s’essoufflent. L’indice équipondéré, qui répartit l’exposition selon les fondamentaux plutôt que selon la dynamique des cours, résiste.
Ce n’est pas du génie. Il suffit de prêter attention aux écarts de valorisation et d’agir quand ils deviennent trop importants. Les marchés se moquent de votre histoire. Ce qui compte pour eux, c’est le cours par rapport à la valeur. Et quand l’écart entre les deux devient assez grand, la gravité l’emporte.
51
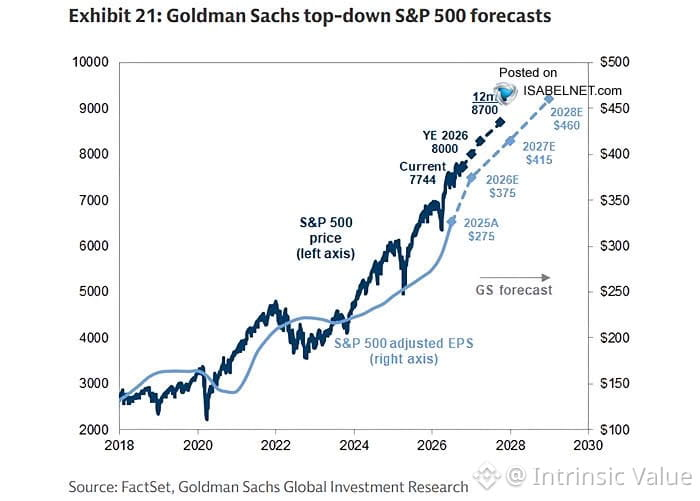
Goldman reste ferme : le $SPX à 8 000 d’ici fin 2026, puis à 8 700 en 2027. Cela suppose un bénéfice de 460 $ par action — un record.
Soyons clairs : 460 $, c’est énorme. On en est à quoi, environ 240 $ sur les douze derniers mois ? Ils misent donc sur une exécution quasi parfaite, une hausse des marges et l’absence de récession pendant deux ans. Est-ce possible ? Bien sûr. Probable ? C’est toute la question.
J’ai déjà vu ce film. En fin de cycle, les objectifs sont revus à la hausse à mesure que la dynamique s’accélère, puis la réalité finit par s’imposer — généralement à cause des taux, du crédit ou d’un choc extérieur que personne n’avait anticipé. Je ne dis pas que ça n’arrivera pas, mais à 19 fois les bénéfices prévisionnels de 460 $, vous payez aujourd’hui pour la perfection de demain.
Surveillez les révisions des prévisions de bénéfices. Si les analystes commencent à réduire leurs estimations pour 2026 au premier trimestre, l’objectif de 8 000 deviendra un plafond, et non un plancher. La valorisation se moque de l’optimisme : elle s’intéresse aux flux de trésorerie et aux rendements ajustés du risque.
Restez sceptiques. Les marchés récompensent la patience, pas l’extrapolation.
129
Le marché nous dit de rester à l’écart, même si Warsh ne dit pas grand-chose.
Les indicateurs techniques à l’approche de cette semaine incitent à la prudence. Ce n’est pas le moment de forcer les transactions.
J’observe la réaction des cours aux niveaux actuels avant d’agir. Parfois, la meilleure position, c’est de ne pas en avoir.
Les indicateurs techniques à l’approche de cette semaine incitent à la prudence. Ce n’est pas le moment de forcer les transactions.
J’observe la réaction des cours aux niveaux actuels avant d’agir. Parfois, la meilleure position, c’est de ne pas en avoir.
86
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
1,333 vues
47 mentions
Strategy renonce aux achats de Bitcoin et dépense 205 M$ en rachats de STRC : qu’est-ce qui a changé ? 👀
Gourav-S
·1 mentions J’aime
·251 vues
BitmineAdds10452ETH
14,325 vues
337 mentions
SouthKoreaConsidersEducationTaxOnCryptoExchanges
12,013 vues
296 mentions