
ILIQ69
216 Publications
ILIQ69
Signaler
Bloquer l’utilisateur
42 Suivis
53 Abonnés
241 J’aime
Publications
PINNED
·
--
Haussier
Un retour de coffre peut sembler simple jusqu’à ce que vous posiez une question plus pratique : quel actif pourrais-je réellement recevoir lors du règlement ?
La documentation TermMax Alpha explique qu’après l’échéance, un coffre Dual Investment peut se terminer avec de l’USDT, le token, ou un mélange des deux dans un scénario d’exercice partiel. La composition finale dépend du résultat du règlement et de la liquidité disponible.
Ce détail me fait lire une offre de rendement différemment. Le taux n’est qu’une partie de la décision. L’actif de règlement en est une autre. Si je dépose de l’USDT, mais que la configuration peut se régler en tokens dans certaines conditions, j’ai besoin d’être à l’aise avec cette éventualité avant de m’engager.
Quel résultat final voudriez-vous voir défini le plus clairement avant de déposer ?
@termmax $TMX #TermMax
Un retour de coffre peut sembler simple jusqu’à ce que vous posiez une question plus pratique : quel actif pourrais-je réellement recevoir lors du règlement ?
La documentation TermMax Alpha explique qu’après l’échéance, un coffre Dual Investment peut se terminer avec de l’USDT, le token, ou un mélange des deux dans un scénario d’exercice partiel. La composition finale dépend du résultat du règlement et de la liquidité disponible.
Ce détail me fait lire une offre de rendement différemment. Le taux n’est qu’une partie de la décision. L’actif de règlement en est une autre. Si je dépose de l’USDT, mais que la configuration peut se régler en tokens dans certaines conditions, j’ai besoin d’être à l’aise avec cette éventualité avant de m’engager.
Quel résultat final voudriez-vous voir défini le plus clairement avant de déposer ?
@TermMax $TMX #TermMax
La documentation TermMax Alpha explique qu’après l’échéance, un coffre Dual Investment peut se terminer avec de l’USDT, le token, ou un mélange des deux dans un scénario d’exercice partiel. La composition finale dépend du résultat du règlement et de la liquidité disponible.
Ce détail me fait lire une offre de rendement différemment. Le taux n’est qu’une partie de la décision. L’actif de règlement en est une autre. Si je dépose de l’USDT, mais que la configuration peut se régler en tokens dans certaines conditions, j’ai besoin d’être à l’aise avec cette éventualité avant de m’engager.
Quel résultat final voudriez-vous voir défini le plus clairement avant de déposer ?
@TermMax $TMX #TermMax
Settlement asset
0%
Strike price
0%
Maturity date
0%
Partial-exercise rules
0%
0 Votes • Vote fermé
15
6
110
·
--
Je suis de près les développements autour de Kite AI, et je suis sincèrement impressionné par ce qu’ils construisent dans l’univers du Web3. L’intégration de l’intelligence artificielle aux technologies décentralisées est exactement ce dont le secteur a besoin aujourd’hui pour repousser les limites. La communauté grandit rapidement, et le potentiel futur de $KITE semble extrêmement prometteur. C’est sans aucun doute un projet à suivre alors qu’ils continuent d’innover et de développer leur écosystème. L’avenir s’annonce passionnant pour toutes les personnes impliquées ! 🚀 #KiteBBW
Je suis de près les développements autour de Kite AI, et je suis sincèrement impressionné par ce qu’ils construisent dans l’univers du Web3. L’intégration de l’intelligence artificielle aux technologies décentralisées est exactement ce dont le secteur a besoin aujourd’hui pour repousser les limites. La communauté grandit rapidement, et le potentiel futur de $KITE semble extrêmement prometteur. C’est sans aucun doute un projet à suivre alors qu’ils continuent d’innover et de développer leur écosystème. L’avenir s’annonce passionnant pour toutes les personnes impliquées ! 🚀 #KiteBBW
1
194
·
--
La tokenisation peut transformer non pas l’actif, mais toute la manière d’interagir avec lui.
Depuis des décennies, les actifs financiers traditionnels fonctionnent via une infrastructure centralisée.
La blockchain propose une autre approche : transférer la représentation des actifs dans un environnement on-chain programmable.
C’est précisément dans ce contexte que bStocks est intéressant.
Il ne s’agit pas simplement d’« actions sur la blockchain ». Cela s’inscrit dans une tendance plus large, où la TradFi se familiarise progressivement avec les outils de la crypto.
Et si la tokenisation devient la norme, la blockchain ne sera plus une alternative à la finance, mais en fera partie.
La tokenisation peut transformer non pas l’actif, mais toute la manière d’interagir avec lui.
Depuis des décennies, les actifs financiers traditionnels fonctionnent via une infrastructure centralisée.
La blockchain propose une autre approche : transférer la représentation des actifs dans un environnement on-chain programmable.
C’est précisément dans ce contexte que bStocks est intéressant.
Il ne s’agit pas simplement d’« actions sur la blockchain ». Cela s’inscrit dans une tendance plus large, où la TradFi se familiarise progressivement avec les outils de la crypto.
Et si la tokenisation devient la norme, la blockchain ne sera plus une alternative à la finance, mais en fera partie.
Depuis des décennies, les actifs financiers traditionnels fonctionnent via une infrastructure centralisée.
La blockchain propose une autre approche : transférer la représentation des actifs dans un environnement on-chain programmable.
C’est précisément dans ce contexte que bStocks est intéressant.
Il ne s’agit pas simplement d’« actions sur la blockchain ». Cela s’inscrit dans une tendance plus large, où la TradFi se familiarise progressivement avec les outils de la crypto.
Et si la tokenisation devient la norme, la blockchain ne sera plus une alternative à la finance, mais en fera partie.
63
·
--
La blockchain dépasse progressivement le cadre des cryptomonnaies.
L’un des domaines les plus prometteurs est la tokenisation des actifs financiers traditionnels.
bStocks s’inscrit précisément dans cette démarche, en associant les actifs traditionnels à une infrastructure on-chain.
Et le principe lui-même est important : la blockchain peut servir non seulement à créer de nouveaux actifs, mais aussi à transférer des instruments financiers existants dans un environnement numérique.
Cela crée un pont entre la finance traditionnelle (TradFi) et la crypto.
Il est possible que l’adoption massive de la blockchain commence justement avec des actifs que les gens connaissent déjà.
La blockchain dépasse progressivement le cadre des cryptomonnaies.
L’un des domaines les plus prometteurs est la tokenisation des actifs financiers traditionnels.
bStocks s’inscrit précisément dans cette démarche, en associant les actifs traditionnels à une infrastructure on-chain.
Et le principe lui-même est important : la blockchain peut servir non seulement à créer de nouveaux actifs, mais aussi à transférer des instruments financiers existants dans un environnement numérique.
Cela crée un pont entre la finance traditionnelle (TradFi) et la crypto.
Il est possible que l’adoption massive de la blockchain commence justement avec des actifs que les gens connaissent déjà.
L’un des domaines les plus prometteurs est la tokenisation des actifs financiers traditionnels.
bStocks s’inscrit précisément dans cette démarche, en associant les actifs traditionnels à une infrastructure on-chain.
Et le principe lui-même est important : la blockchain peut servir non seulement à créer de nouveaux actifs, mais aussi à transférer des instruments financiers existants dans un environnement numérique.
Cela crée un pont entre la finance traditionnelle (TradFi) et la crypto.
Il est possible que l’adoption massive de la blockchain commence justement avec des actifs que les gens connaissent déjà.
69
·
--
L’avenir de TradFi pourrait ressembler à quelque chose de bien plus on-chain que ce à quoi nous sommes habitués.
bStocks est particulièrement intéressant grâce à cette tendance — la tokenisation d’actifs financiers traditionnels.
Ici, la blockchain n’est pas seulement une technologie destinée aux cryptomonnaies.
Elle pourrait devenir une couche d’infrastructure pour interagir avec des actifs qui existaient historiquement en dehors du marché crypto.
Cela efface progressivement la frontière entre deux écosystèmes financiers.
La crypto n’a pas forcément besoin de remplacer TradFi. Peut-être que l’étape suivante consiste à les fusionner.
L’avenir de TradFi pourrait ressembler à quelque chose de bien plus on-chain que ce à quoi nous sommes habitués.
bStocks est particulièrement intéressant grâce à cette tendance — la tokenisation d’actifs financiers traditionnels.
Ici, la blockchain n’est pas seulement une technologie destinée aux cryptomonnaies.
Elle pourrait devenir une couche d’infrastructure pour interagir avec des actifs qui existaient historiquement en dehors du marché crypto.
Cela efface progressivement la frontière entre deux écosystèmes financiers.
La crypto n’a pas forcément besoin de remplacer TradFi. Peut-être que l’étape suivante consiste à les fusionner.
bStocks est particulièrement intéressant grâce à cette tendance — la tokenisation d’actifs financiers traditionnels.
Ici, la blockchain n’est pas seulement une technologie destinée aux cryptomonnaies.
Elle pourrait devenir une couche d’infrastructure pour interagir avec des actifs qui existaient historiquement en dehors du marché crypto.
Cela efface progressivement la frontière entre deux écosystèmes financiers.
La crypto n’a pas forcément besoin de remplacer TradFi. Peut-être que l’étape suivante consiste à les fusionner.
28
·
--
Les actifs financiers évoluent pas seulement par le prix. La manière d’y accéder change.
bStocks est intéressant précisément sous cet angle — il travaille dans le sens de la tokenisation d’actifs traditionnels.
La blockchain ajoute à un modèle financier familier une infrastructure d’on-chain.
Cela crée une approche tout à fait différente de la façon d’interagir avec les actifs : au lieu de considérer la blockchain uniquement comme un socle pour les crypto-monnaies, on peut l’utiliser pour des instruments financiers d’un marché plus large.
La tokenisation peut devenir l’un des principaux ponts entre TradFi et crypto.
Et c’est justement l’évolution de cette direction qu’il est intéressant d’observer en ce moment.
Les actifs financiers évoluent pas seulement par le prix. La manière d’y accéder change.
bStocks est intéressant précisément sous cet angle — il travaille dans le sens de la tokenisation d’actifs traditionnels.
La blockchain ajoute à un modèle financier familier une infrastructure d’on-chain.
Cela crée une approche tout à fait différente de la façon d’interagir avec les actifs : au lieu de considérer la blockchain uniquement comme un socle pour les crypto-monnaies, on peut l’utiliser pour des instruments financiers d’un marché plus large.
La tokenisation peut devenir l’un des principaux ponts entre TradFi et crypto.
Et c’est justement l’évolution de cette direction qu’il est intéressant d’observer en ce moment.
bStocks est intéressant précisément sous cet angle — il travaille dans le sens de la tokenisation d’actifs traditionnels.
La blockchain ajoute à un modèle financier familier une infrastructure d’on-chain.
Cela crée une approche tout à fait différente de la façon d’interagir avec les actifs : au lieu de considérer la blockchain uniquement comme un socle pour les crypto-monnaies, on peut l’utiliser pour des instruments financiers d’un marché plus large.
La tokenisation peut devenir l’un des principaux ponts entre TradFi et crypto.
Et c’est justement l’évolution de cette direction qu’il est intéressant d’observer en ce moment.
1
81
·
--
TradFi ne doit pas forcément être remplacé. Il peut être réinventé.
La tokenisation est l’un des moyens de transférer des actifs financiers traditionnels dans un environnement on-chain.
C’est là que la direction bStocks devient intéressante.
L’idée est simple : combiner des actifs financiers familiers avec l’infrastructure blockchain.
Pour le marché, c’est plus important qu’un nouveau battage autour de la crypto.
Car si la tokenisation devient grand public, la blockchain pourrait passer d’une infrastructure financière alternative à une partie intégrante de la TradFi.
C’est déjà un axe à surveiller.
TradFi ne doit pas forcément être remplacé. Il peut être réinventé.
La tokenisation est l’un des moyens de transférer des actifs financiers traditionnels dans un environnement on-chain.
C’est là que la direction bStocks devient intéressante.
L’idée est simple : combiner des actifs financiers familiers avec l’infrastructure blockchain.
Pour le marché, c’est plus important qu’un nouveau battage autour de la crypto.
Car si la tokenisation devient grand public, la blockchain pourrait passer d’une infrastructure financière alternative à une partie intégrante de la TradFi.
C’est déjà un axe à surveiller.
La tokenisation est l’un des moyens de transférer des actifs financiers traditionnels dans un environnement on-chain.
C’est là que la direction bStocks devient intéressante.
L’idée est simple : combiner des actifs financiers familiers avec l’infrastructure blockchain.
Pour le marché, c’est plus important qu’un nouveau battage autour de la crypto.
Car si la tokenisation devient grand public, la blockchain pourrait passer d’une infrastructure financière alternative à une partie intégrante de la TradFi.
C’est déjà un axe à surveiller.
40
·
--
Haussier
La prochaine étape pour la TradFi n’est peut-être pas un nouvel actif, mais un nouveau format.
La tokenisation transfère des actifs financiers familiers vers un environnement on-chain.
C’est précisément l’idée centrale de bStocks : unir le monde financier traditionnel à l’infrastructure blockchain.
Ce n’est pas captivant à cause du battage autour du mot « tokenization ».
C’est captivant parce que la blockchain pourrait potentiellement devenir une autre couche d’interaction avec les actifs financiers.
Et si cette direction continue de se développer, la frontière entre la TradFi et la crypto pourrait devenir de plus en plus ténue.
La prochaine étape pour la TradFi n’est peut-être pas un nouvel actif, mais un nouveau format.
La tokenisation transfère des actifs financiers familiers vers un environnement on-chain.
C’est précisément l’idée centrale de bStocks : unir le monde financier traditionnel à l’infrastructure blockchain.
Ce n’est pas captivant à cause du battage autour du mot « tokenization ».
C’est captivant parce que la blockchain pourrait potentiellement devenir une autre couche d’interaction avec les actifs financiers.
Et si cette direction continue de se développer, la frontière entre la TradFi et la crypto pourrait devenir de plus en plus ténue.
La tokenisation transfère des actifs financiers familiers vers un environnement on-chain.
C’est précisément l’idée centrale de bStocks : unir le monde financier traditionnel à l’infrastructure blockchain.
Ce n’est pas captivant à cause du battage autour du mot « tokenization ».
C’est captivant parce que la blockchain pourrait potentiellement devenir une autre couche d’interaction avec les actifs financiers.
Et si cette direction continue de se développer, la frontière entre la TradFi et la crypto pourrait devenir de plus en plus ténue.
74
·
--
bStocks — ce n’est pas simplement une autre façon de trader des actifs.
Le plus intéressant ici, c’est l’approche elle-même : les actifs financiers traditionnels prennent une forme on-chain.
La blockchain peut changer non seulement la manière de conserver des actifs, mais aussi la façon dont les utilisateurs interagissent avec eux.
C’est pourquoi il vaut la peine de suivre la tendance des tokenized assets. Elle se situe à l’intersection de deux mondes — TradFi et crypto.
La question n’est plus de savoir si ces domaines peuvent se rencontrer.
La question — à quel point cet entrecroisement sera profond.
Et bStocks — fait partie des projets qu’il est intéressant d’observer.
bStocks — ce n’est pas simplement une autre façon de trader des actifs.
Le plus intéressant ici, c’est l’approche elle-même : les actifs financiers traditionnels prennent une forme on-chain.
La blockchain peut changer non seulement la manière de conserver des actifs, mais aussi la façon dont les utilisateurs interagissent avec eux.
C’est pourquoi il vaut la peine de suivre la tendance des tokenized assets. Elle se situe à l’intersection de deux mondes — TradFi et crypto.
La question n’est plus de savoir si ces domaines peuvent se rencontrer.
La question — à quel point cet entrecroisement sera profond.
Et bStocks — fait partie des projets qu’il est intéressant d’observer.
Le plus intéressant ici, c’est l’approche elle-même : les actifs financiers traditionnels prennent une forme on-chain.
La blockchain peut changer non seulement la manière de conserver des actifs, mais aussi la façon dont les utilisateurs interagissent avec eux.
C’est pourquoi il vaut la peine de suivre la tendance des tokenized assets. Elle se situe à l’intersection de deux mondes — TradFi et crypto.
La question n’est plus de savoir si ces domaines peuvent se rencontrer.
La question — à quel point cet entrecroisement sera profond.
Et bStocks — fait partie des projets qu’il est intéressant d’observer.
76
·
--
Haussier
Un taux d’emprunt fixe ne signifie pas automatiquement que l’ensemble de la position aura un résultat fixe. Cette distinction devient plus claire lorsque des garanties générant des intérêts entrent en jeu.
La documentation TermMax indique que le taux d’emprunt peut rester fixe tandis que les revenus provenant de la garantie dépendent de la nature de cette garantie. Un actif à taux fixe, comme un PT, peut générer des revenus fixes, tandis que des garanties à rendement variable peuvent continuer à évoluer avec le marché.
Je séparerais donc la position en deux questions : quel est mon coût d’emprunt connu, et quel est le comportement de rendement de l’actif que j’ai bloqué ? Appeler les deux côtés « fixes » masquerait la partie qui peut encore changer.
Quelle partie sépareriez-vous en premier lors de l’évaluation d’une position avec rendement ?
@termmax #TermMax
Un taux d’emprunt fixe ne signifie pas automatiquement que l’ensemble de la position aura un résultat fixe. Cette distinction devient plus claire lorsque des garanties générant des intérêts entrent en jeu.
La documentation TermMax indique que le taux d’emprunt peut rester fixe tandis que les revenus provenant de la garantie dépendent de la nature de cette garantie. Un actif à taux fixe, comme un PT, peut générer des revenus fixes, tandis que des garanties à rendement variable peuvent continuer à évoluer avec le marché.
Je séparerais donc la position en deux questions : quel est mon coût d’emprunt connu, et quel est le comportement de rendement de l’actif que j’ai bloqué ? Appeler les deux côtés « fixes » masquerait la partie qui peut encore changer.
Quelle partie sépareriez-vous en premier lors de l’évaluation d’une position avec rendement ?
@TermMax #TermMax
La documentation TermMax indique que le taux d’emprunt peut rester fixe tandis que les revenus provenant de la garantie dépendent de la nature de cette garantie. Un actif à taux fixe, comme un PT, peut générer des revenus fixes, tandis que des garanties à rendement variable peuvent continuer à évoluer avec le marché.
Je séparerais donc la position en deux questions : quel est mon coût d’emprunt connu, et quel est le comportement de rendement de l’actif que j’ai bloqué ? Appeler les deux côtés « fixes » masquerait la partie qui peut encore changer.
Quelle partie sépareriez-vous en premier lors de l’évaluation d’une position avec rendement ?
@TermMax #TermMax
Borrowing cost
0%
Collateral yield
0%
LTV risk
0%
All three together
0%
0 Votes • Vote fermé
79
·
--
Haussier
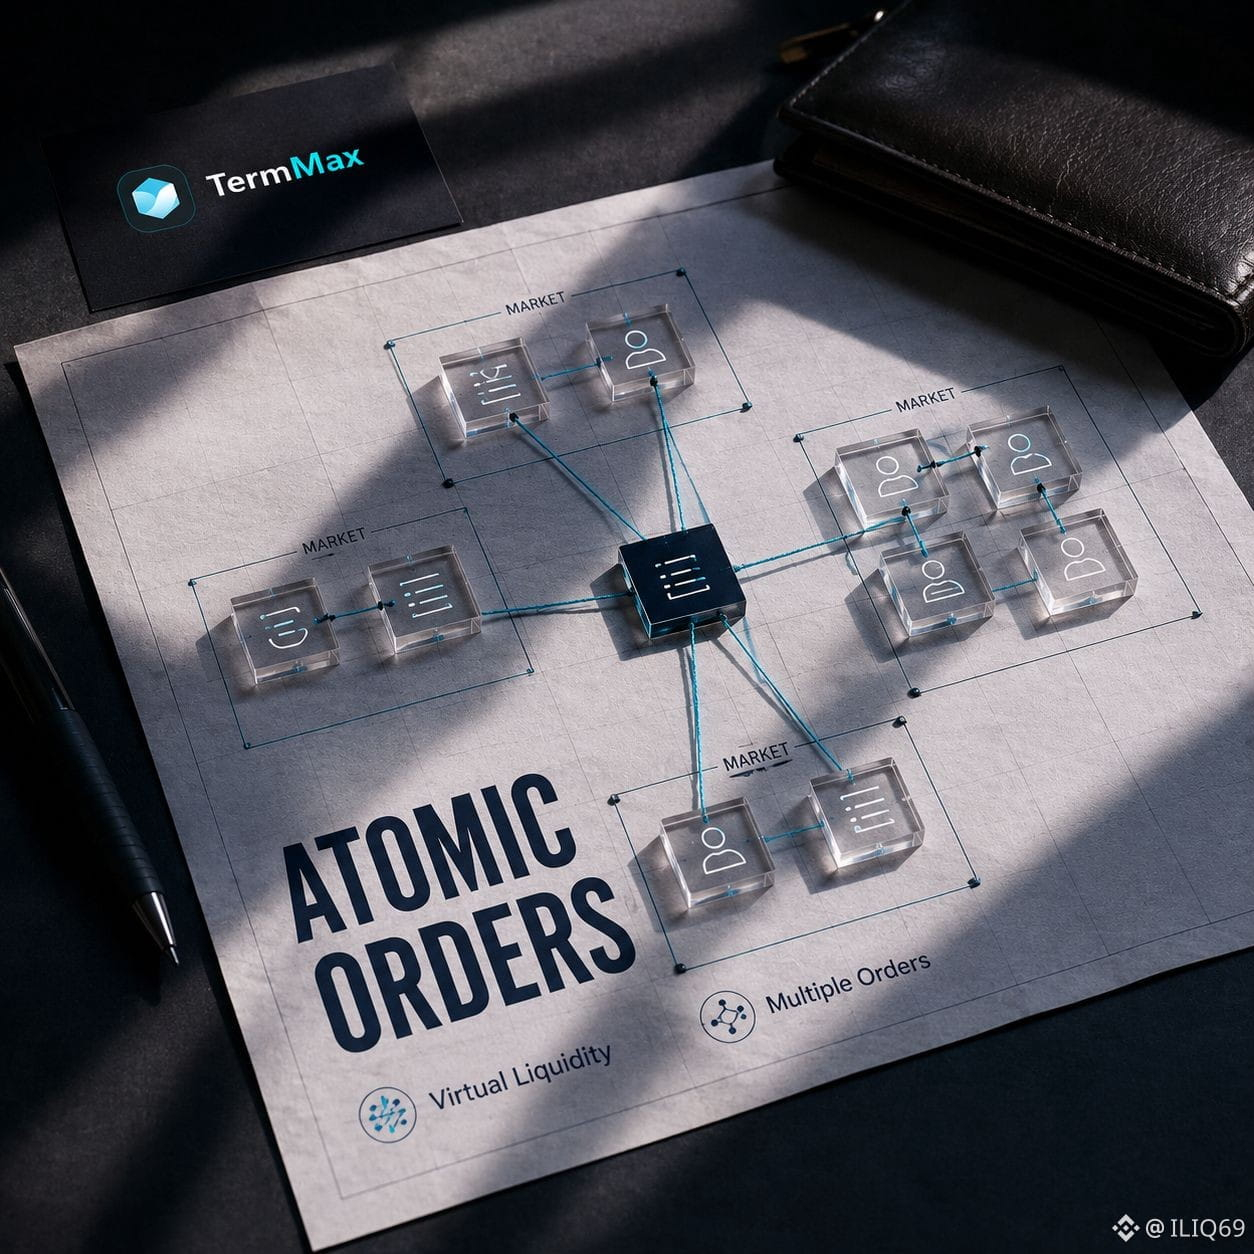
La partie du livre blanc TMX que j’ai presque sautée s’appelle les ordres atomiques. TermMax décrit une liquidité virtuelle répartie entre plusieurs ordres avant que les fonds ne soient réellement empruntés.
Cela ressemble à de la tuyauterie, mais je pense que cela change la signification de la « liquidité disponible ». Le capital n’a pas besoin de choisir un seul marché trop tôt pour être prêt. Il peut être positionné pour plus d’une opportunité plutôt que d’être fragmenté dès son entrée dans le système.
Je ne considérerais pas cela comme une preuve que chaque marché aura une exécution en profondeur. Une conception ingénieuse doit encore fonctionner dans des conditions réelles. Mais c’est un problème plus intéressant que simplement afficher un taux attractif : où la liquidité doit-elle attendre avant qu’on en ait besoin ?
Préféreriez-vous réserver la liquidité sur un seul marché ou la maintenir positionnée sur plusieurs opportunités ?
@termmax $TMX #TermMax
La partie du livre blanc TMX que j’ai presque sautée s’appelle les ordres atomiques. TermMax décrit une liquidité virtuelle répartie entre plusieurs ordres avant que les fonds ne soient réellement empruntés.
Cela ressemble à de la tuyauterie, mais je pense que cela change la signification de la « liquidité disponible ». Le capital n’a pas besoin de choisir un seul marché trop tôt pour être prêt. Il peut être positionné pour plus d’une opportunité plutôt que d’être fragmenté dès son entrée dans le système.
Je ne considérerais pas cela comme une preuve que chaque marché aura une exécution en profondeur. Une conception ingénieuse doit encore fonctionner dans des conditions réelles. Mais c’est un problème plus intéressant que simplement afficher un taux attractif : où la liquidité doit-elle attendre avant qu’on en ait besoin ?
Préféreriez-vous réserver la liquidité sur un seul marché ou la maintenir positionnée sur plusieurs opportunités ?
@TermMax $TMX #TermMax
Cela ressemble à de la tuyauterie, mais je pense que cela change la signification de la « liquidité disponible ». Le capital n’a pas besoin de choisir un seul marché trop tôt pour être prêt. Il peut être positionné pour plus d’une opportunité plutôt que d’être fragmenté dès son entrée dans le système.
Je ne considérerais pas cela comme une preuve que chaque marché aura une exécution en profondeur. Une conception ingénieuse doit encore fonctionner dans des conditions réelles. Mais c’est un problème plus intéressant que simplement afficher un taux attractif : où la liquidité doit-elle attendre avant qu’on en ait besoin ?
Préféreriez-vous réserver la liquidité sur un seul marché ou la maintenir positionnée sur plusieurs opportunités ?
@TermMax $TMX #TermMax
Reserve one market
0%
Spread it across markets
0%
Depends on execution
0%
I need more data
0%
0 Votes • Vote fermé
2
2
112
·
--
Haussier
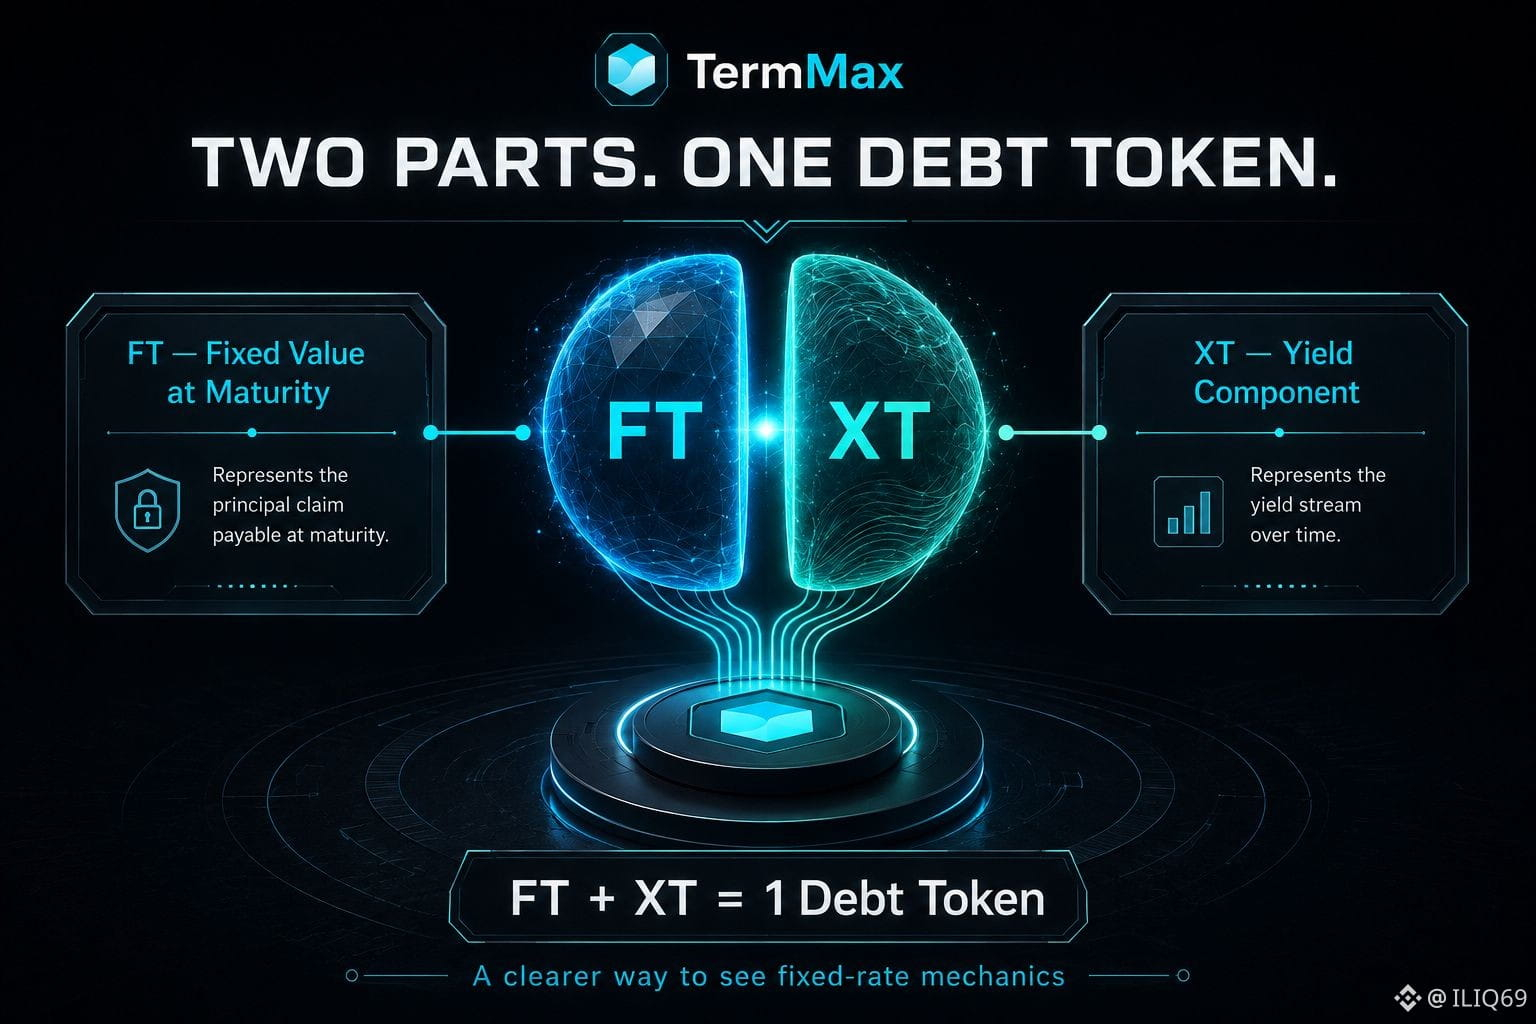
La structure FT et XT sur @termmax m’a semblé technique au début. Ensuite, j’ai cessé d’essayer de mémoriser les acronymes et j’ai utilisé un modèle mental plus simple.
Un token de dette peut être représenté par deux parties connectées : FT + XT. La FT porte la créance à valeur fixe à l’échéance, tandis que l’XT représente l’autre côté de cette valeur avant l’échéance. Ensemble, ils rendent le token de dette original complet.
J’aime les systèmes qui rendent l’économie visible au lieu de tout cacher dans un seul “compte en boîte noire”. Cela n’élimine pas le risque et ne rend pas le processus “facilement rentable”, mais cela donne aux prêteurs et aux emprunteurs une façon plus claire de voir comment le rendement fixe et le coût d’emprunt se forment.
Quelle partie du modèle FT + XT voudriez-vous voir expliquée avec un exemple réel ?
@termmax #TermMax
La structure FT et XT sur @TermMax m’a semblé technique au début. Ensuite, j’ai cessé d’essayer de mémoriser les acronymes et j’ai utilisé un modèle mental plus simple.
Un token de dette peut être représenté par deux parties connectées : FT + XT. La FT porte la créance à valeur fixe à l’échéance, tandis que l’XT représente l’autre côté de cette valeur avant l’échéance. Ensemble, ils rendent le token de dette original complet.
J’aime les systèmes qui rendent l’économie visible au lieu de tout cacher dans un seul “compte en boîte noire”. Cela n’élimine pas le risque et ne rend pas le processus “facilement rentable”, mais cela donne aux prêteurs et aux emprunteurs une façon plus claire de voir comment le rendement fixe et le coût d’emprunt se forment.
Quelle partie du modèle FT + XT voudriez-vous voir expliquée avec un exemple réel ?
@TermMax #TermMax
Un token de dette peut être représenté par deux parties connectées : FT + XT. La FT porte la créance à valeur fixe à l’échéance, tandis que l’XT représente l’autre côté de cette valeur avant l’échéance. Ensemble, ils rendent le token de dette original complet.
J’aime les systèmes qui rendent l’économie visible au lieu de tout cacher dans un seul “compte en boîte noire”. Cela n’élimine pas le risque et ne rend pas le processus “facilement rentable”, mais cela donne aux prêteurs et aux emprunteurs une façon plus claire de voir comment le rendement fixe et le coût d’emprunt se forment.
Quelle partie du modèle FT + XT voudriez-vous voir expliquée avec un exemple réel ?
@TermMax #TermMax
How FT earns yield
0%
What XT represents
0%
Why they equal one asset
0%
The borrower flow
0%
0 Votes • Vote fermé
6
1
90
·
--
Haussier
La partie d’une opération que je veux comprendre avant d’acheter, c’est le chemin de sortie.
Binance explique que les utilisateurs éligibles peuvent convertir un titre direct pris en charge vers le bStock correspondant selon un ratio de 1:1, sans frais de conversion. Il indique également que la conversion peut être suspendue temporairement pour le traitement d’opérations sur titres (corporate actions) ou pour la maintenance. C’est utile, mais ce n’est pas une raison de passer sur les détails.
Pour moi, l’enseignement pratique est simple : l’éligibilité, les conditions du produit et le calendrier opérationnel comptent avant que j’en aie besoin — pas après avoir déjà constitué une position. Et comme un bStock correspond à une structure de certificat plutôt qu’à une détention directe d’actions, je devrais comprendre ce que je détiens avant d’établir un quelconque plan de conversion.
Ce n’est pas la partie la plus passionnante du trading, mais c’est celle qui rend la suite plus intentionnelle.
Vérifieriez-vous les règles de conversion et d’éligibilité avant d’acheter un bStock ?
#bstockscis @BinanceCIS #bStocksCIS $EWYB
La partie d’une opération que je veux comprendre avant d’acheter, c’est le chemin de sortie.
Binance explique que les utilisateurs éligibles peuvent convertir un titre direct pris en charge vers le bStock correspondant selon un ratio de 1:1, sans frais de conversion. Il indique également que la conversion peut être suspendue temporairement pour le traitement d’opérations sur titres (corporate actions) ou pour la maintenance. C’est utile, mais ce n’est pas une raison de passer sur les détails.
Pour moi, l’enseignement pratique est simple : l’éligibilité, les conditions du produit et le calendrier opérationnel comptent avant que j’en aie besoin — pas après avoir déjà constitué une position. Et comme un bStock correspond à une structure de certificat plutôt qu’à une détention directe d’actions, je devrais comprendre ce que je détiens avant d’établir un quelconque plan de conversion.
Ce n’est pas la partie la plus passionnante du trading, mais c’est celle qui rend la suite plus intentionnelle.
Vérifieriez-vous les règles de conversion et d’éligibilité avant d’acheter un bStock ?
#bstockscis @BinanceCIS #bStocksCIS $EWYB
Binance explique que les utilisateurs éligibles peuvent convertir un titre direct pris en charge vers le bStock correspondant selon un ratio de 1:1, sans frais de conversion. Il indique également que la conversion peut être suspendue temporairement pour le traitement d’opérations sur titres (corporate actions) ou pour la maintenance. C’est utile, mais ce n’est pas une raison de passer sur les détails.
Pour moi, l’enseignement pratique est simple : l’éligibilité, les conditions du produit et le calendrier opérationnel comptent avant que j’en aie besoin — pas après avoir déjà constitué une position. Et comme un bStock correspond à une structure de certificat plutôt qu’à une détention directe d’actions, je devrais comprendre ce que je détiens avant d’établir un quelconque plan de conversion.
Ce n’est pas la partie la plus passionnante du trading, mais c’est celle qui rend la suite plus intentionnelle.
Vérifieriez-vous les règles de conversion et d’éligibilité avant d’acheter un bStock ?
#bstockscis @BinanceCIS #bStocksCIS $EWYB
Always before buying
50%
Only for a large position
0%
Only when I need it
50%
I did not know this existed
0%
2 Votes • Vote fermé
2
3
133
·
--
Haussier
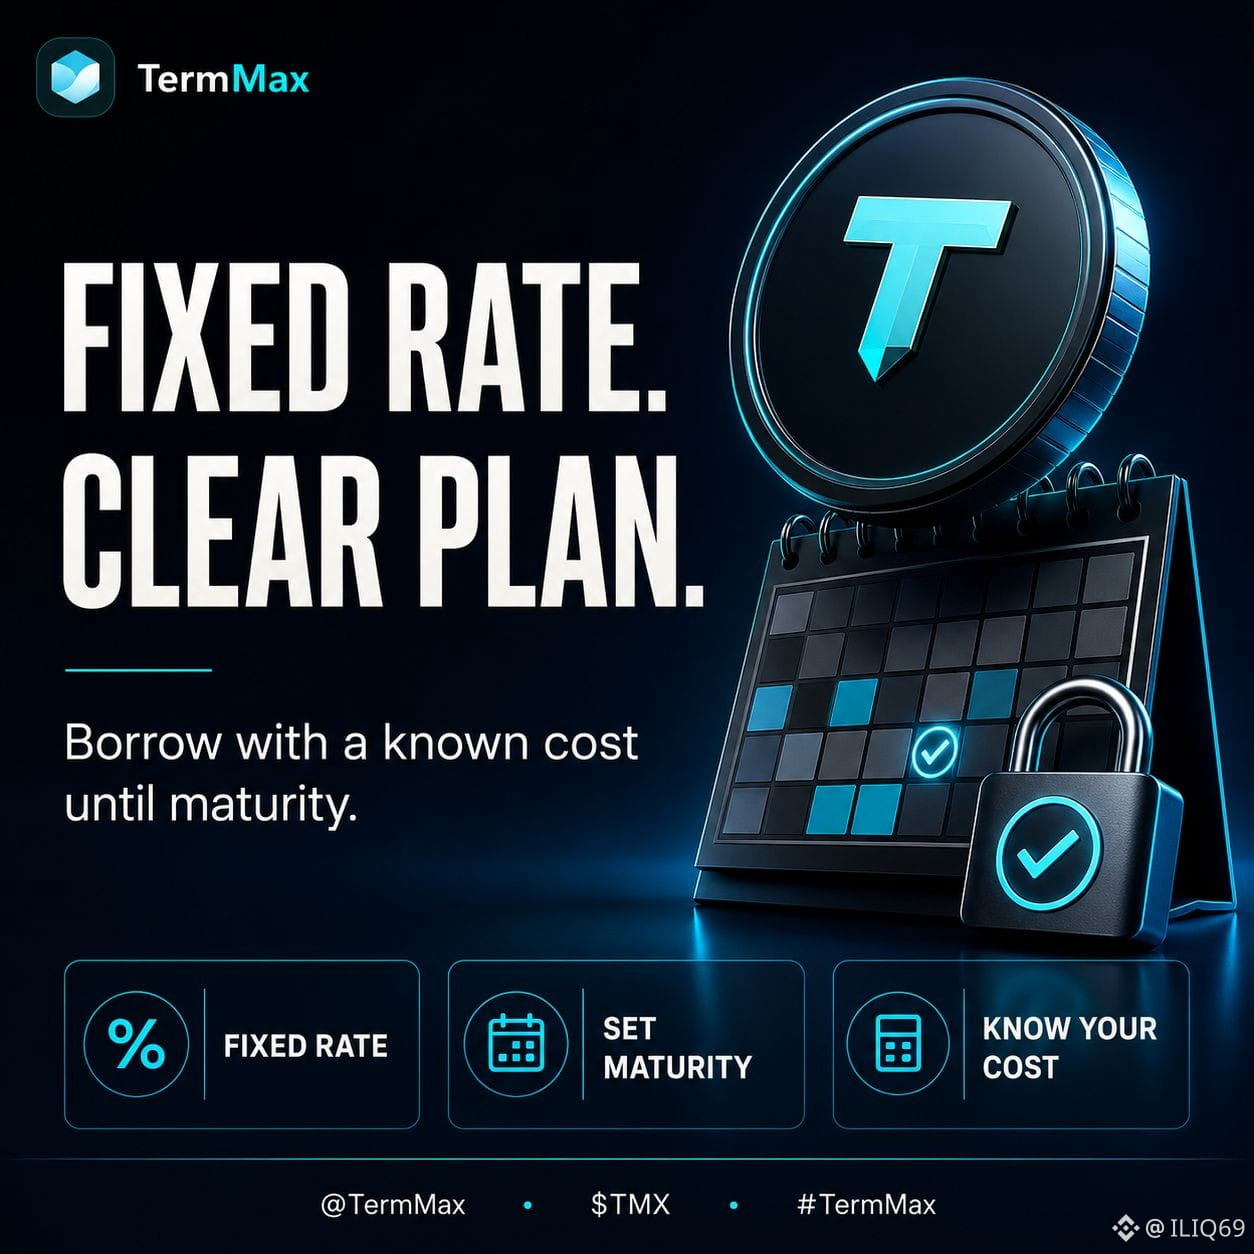
@termmax m’a fait penser à l’emprunt DeFi comme à la planification d’un budget de petite entreprise. Je peux accepter un coût ; ce qui est difficile, c’est un coût qui change pendant que le plan reste le même.
Avec un taux fixe et une échéance fixe, je connais la question dès le départ : ce coût d’emprunt vaut-il le temps que j’achète ? Cela me paraît plus honnête que de traiter un widget de type APY comme une promesse.
Le compromis reste important. Un taux fixe peut sembler moins attractif si, par la suite, les taux variables baissent, et les garanties peuvent toujours jouer contre vous. Mais la certitude a de la valeur quand l’objectif est de prendre une décision délibérée au lieu d’actualiser un tableau de bord tous les jours.
Qu’est-ce qui vous aiderait le plus en empruntant : un taux connu ou une flexibilité maximale ?
@termmax #TermMax
@TermMax m’a fait penser à l’emprunt DeFi comme à la planification d’un budget de petite entreprise. Je peux accepter un coût ; ce qui est difficile, c’est un coût qui change pendant que le plan reste le même.
Avec un taux fixe et une échéance fixe, je connais la question dès le départ : ce coût d’emprunt vaut-il le temps que j’achète ? Cela me paraît plus honnête que de traiter un widget de type APY comme une promesse.
Le compromis reste important. Un taux fixe peut sembler moins attractif si, par la suite, les taux variables baissent, et les garanties peuvent toujours jouer contre vous. Mais la certitude a de la valeur quand l’objectif est de prendre une décision délibérée au lieu d’actualiser un tableau de bord tous les jours.
Qu’est-ce qui vous aiderait le plus en empruntant : un taux connu ou une flexibilité maximale ?
@TermMax #TermMax
Avec un taux fixe et une échéance fixe, je connais la question dès le départ : ce coût d’emprunt vaut-il le temps que j’achète ? Cela me paraît plus honnête que de traiter un widget de type APY comme une promesse.
Le compromis reste important. Un taux fixe peut sembler moins attractif si, par la suite, les taux variables baissent, et les garanties peuvent toujours jouer contre vous. Mais la certitude a de la valeur quand l’objectif est de prendre une décision délibérée au lieu d’actualiser un tableau de bord tous les jours.
Qu’est-ce qui vous aiderait le plus en empruntant : un taux connu ou une flexibilité maximale ?
@TermMax #TermMax
A known rate
0%
Maximum flexibility
0%
A mix of both
0%
Not borrowing now
0%
0 Votes • Vote fermé
1
78
·
--
Haussier
Il y a une tension utile dans les bStocks dont je ne vois pas assez parler : le marché peut être ouvert 24/7, tandis que la société sous-jacente continue de raconter son histoire d’activité sur un calendrier de publication normal.
Avec $NVDAB , un prix peut évoluer à n’importe quelle heure sur Binance Spot. Mais un processus de recherche sérieux a encore besoin des résultats de l’entreprise, de ses orientations, de son cycle produit, de la demande des clients et des risques. Un graphique en direct peut montrer que l’attention a changé ; il ne peut pas expliquer si la thèse économique s’est améliorée.
Je cherche donc à séparer deux activités. La première consiste à surveiller le marché. La seconde consiste à lire l’entreprise. La première est rapide et émotionnelle ; la seconde est plus lente et, en général, plus utile.
C’est cette distinction qui m’évite de transformer l’accès 24/7 en bruit permanent.
Que lisez-vous en premier lorsqu’une entreprise publie ses résultats ?
#bstockscis @BinanceCIS #bStocksCIS $NVDAB
Il y a une tension utile dans les bStocks dont je ne vois pas assez parler : le marché peut être ouvert 24/7, tandis que la société sous-jacente continue de raconter son histoire d’activité sur un calendrier de publication normal.
Avec $NVDAB , un prix peut évoluer à n’importe quelle heure sur Binance Spot. Mais un processus de recherche sérieux a encore besoin des résultats de l’entreprise, de ses orientations, de son cycle produit, de la demande des clients et des risques. Un graphique en direct peut montrer que l’attention a changé ; il ne peut pas expliquer si la thèse économique s’est améliorée.
Je cherche donc à séparer deux activités. La première consiste à surveiller le marché. La seconde consiste à lire l’entreprise. La première est rapide et émotionnelle ; la seconde est plus lente et, en général, plus utile.
C’est cette distinction qui m’évite de transformer l’accès 24/7 en bruit permanent.
Que lisez-vous en premier lorsqu’une entreprise publie ses résultats ?
#bstockscis @BinanceCIS #bStocksCIS $NVDAB
Avec $NVDAB , un prix peut évoluer à n’importe quelle heure sur Binance Spot. Mais un processus de recherche sérieux a encore besoin des résultats de l’entreprise, de ses orientations, de son cycle produit, de la demande des clients et des risques. Un graphique en direct peut montrer que l’attention a changé ; il ne peut pas expliquer si la thèse économique s’est améliorée.
Je cherche donc à séparer deux activités. La première consiste à surveiller le marché. La seconde consiste à lire l’entreprise. La première est rapide et émotionnelle ; la seconde est plus lente et, en général, plus utile.
C’est cette distinction qui m’évite de transformer l’accès 24/7 en bruit permanent.
Que lisez-vous en premier lorsqu’une entreprise publie ses résultats ?
#bstockscis @BinanceCIS #bStocksCIS $NVDAB
Revenue and earnings
100%
Forward guidance
0%
Management commentary
0%
I wait for analysis
0%
1 Votes • Vote fermé
4
1
112
·
--
Haussier
Une habitude de bStocks que j’essaie de construire est ennuyeuse à dessein : je ne confonds pas un marché ouvert avec une opération automatiquement intéressante.
$SPCXB peut trader sur Binance Spot toute la journée, ce qui est utile, surtout quand une bourse traditionnelle est fermée. Mais « disponible pour le trading » n’est pas la même chose que « je dois me précipiter avec un ordre au marché ». Avant d’entrer, je veux consulter le carnet d’ordres en direct, décider du prix maximum que je suis prêt à payer, et dimensionner la position avant que l’émotion ne prenne le dessus.
Ce n’est pas une prédiction au sujet de SpaceX. C’est une règle d’exécution pour n’importe quel actif disponible 24h/24 : la commodité devrait me rendre plus préparé, pas plus impulsif.
La meilleure opération que j’évite pourrait être celle que j’ai failli faire parce qu’un graphique avait l’air excitant à minuit.
Quand vous tradez un marché toujours ouvert, quelle règle vous aide le plus ?
#bstockscis @BinanceCIS #bStocksCIS $SPCXB
Une habitude de bStocks que j’essaie de construire est ennuyeuse à dessein : je ne confonds pas un marché ouvert avec une opération automatiquement intéressante.
$SPCXB peut trader sur Binance Spot toute la journée, ce qui est utile, surtout quand une bourse traditionnelle est fermée. Mais « disponible pour le trading » n’est pas la même chose que « je dois me précipiter avec un ordre au marché ». Avant d’entrer, je veux consulter le carnet d’ordres en direct, décider du prix maximum que je suis prêt à payer, et dimensionner la position avant que l’émotion ne prenne le dessus.
Ce n’est pas une prédiction au sujet de SpaceX. C’est une règle d’exécution pour n’importe quel actif disponible 24h/24 : la commodité devrait me rendre plus préparé, pas plus impulsif.
La meilleure opération que j’évite pourrait être celle que j’ai failli faire parce qu’un graphique avait l’air excitant à minuit.
Quand vous tradez un marché toujours ouvert, quelle règle vous aide le plus ?
#bstockscis @BinanceCIS #bStocksCIS $SPCXB
$SPCXB peut trader sur Binance Spot toute la journée, ce qui est utile, surtout quand une bourse traditionnelle est fermée. Mais « disponible pour le trading » n’est pas la même chose que « je dois me précipiter avec un ordre au marché ». Avant d’entrer, je veux consulter le carnet d’ordres en direct, décider du prix maximum que je suis prêt à payer, et dimensionner la position avant que l’émotion ne prenne le dessus.
Ce n’est pas une prédiction au sujet de SpaceX. C’est une règle d’exécution pour n’importe quel actif disponible 24h/24 : la commodité devrait me rendre plus préparé, pas plus impulsif.
La meilleure opération que j’évite pourrait être celle que j’ai failli faire parce qu’un graphique avait l’air excitant à minuit.
Quand vous tradez un marché toujours ouvert, quelle règle vous aide le plus ?
#bstockscis @BinanceCIS #bStocksCIS $SPCXB
Use limit orders
0%
Check the order book
67%
Set a position size first
0%
Wait for the main session
33%
3 Votes • Vote fermé
10
5
235
·
--
Haussier
Vérifié
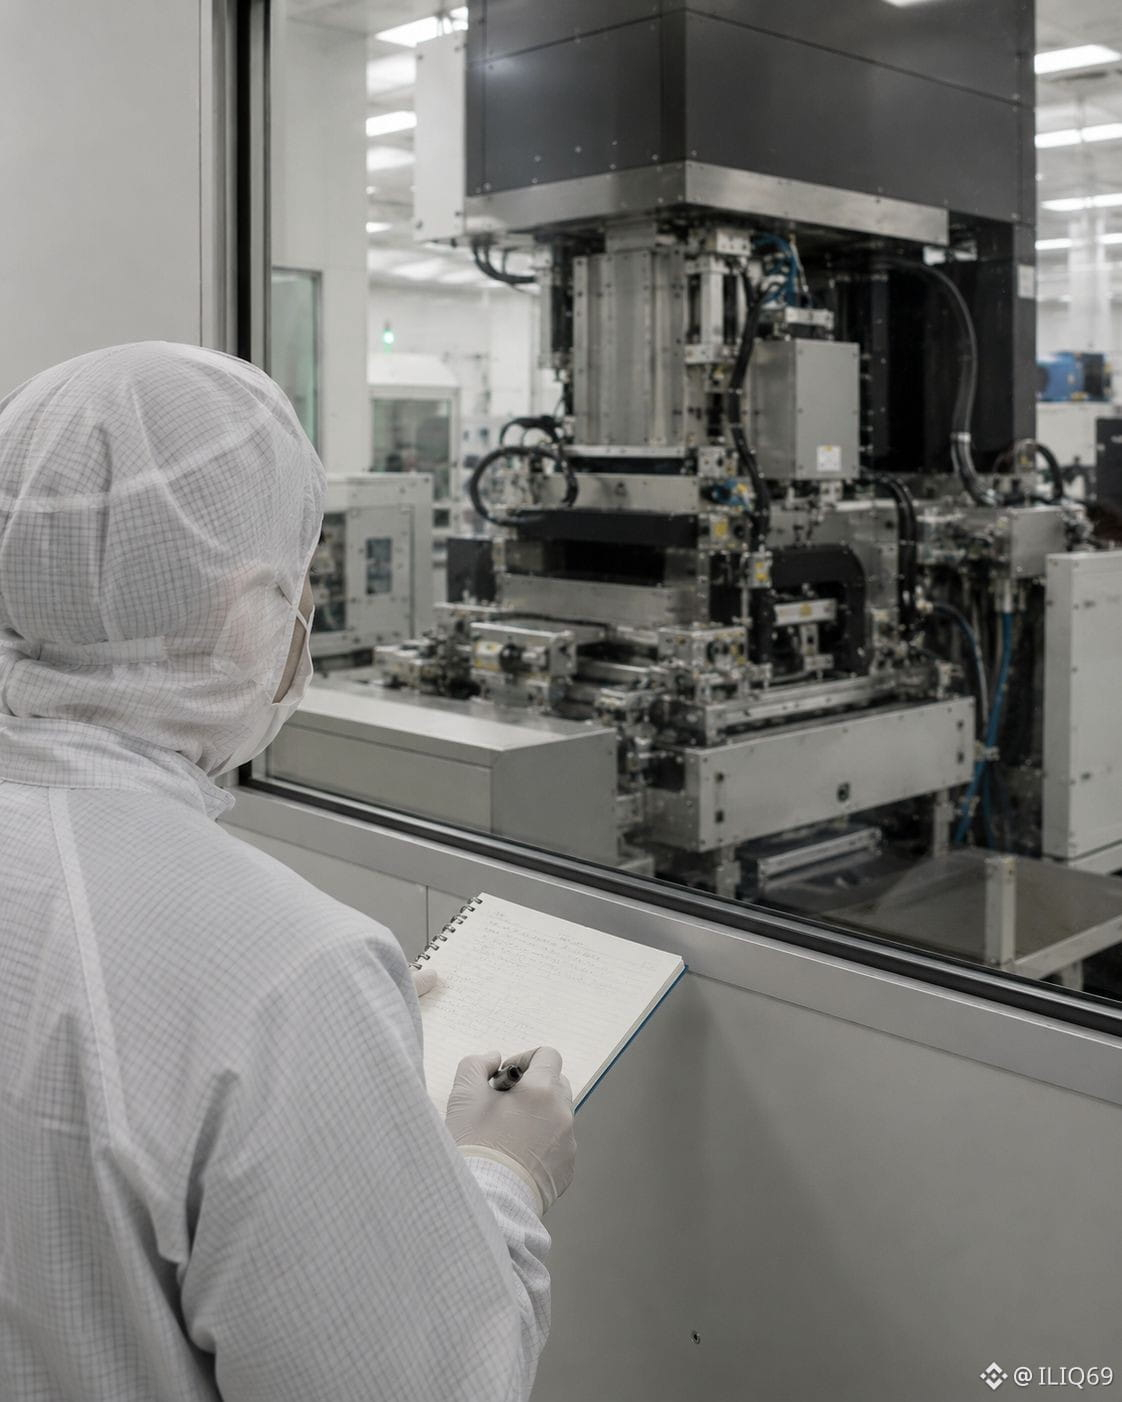
Le récit IA facile dit : « achetez l’entreprise qui conçoit la puce la plus rapide ». $ASMLB pose une question différente : qui fabrique l’équipement qui aide les fabricants de puces à produire, en premier lieu, des puces avancées ?
ASML conçoit et fabrique des machines de lithographie, ainsi que les logiciels et services utilisés par les fabricants de puces pendant la production. Cela place son activité plus en amont que le titre familier d’une actualité “tech” grand public.
Cela change aussi ce que j’aurais envie de rechercher. Je n’utiliserais pas le prochain lancement de smartphone comme thèse entière. Je regarderais les dépenses d’investissement des clients, la feuille de route de fabrication, et si les clients prennent livraison et utilisent efficacement des équipements complexes.
Ce n’est pas une affirmation selon laquelle une position serait meilleure qu’une autre. C’est un rappel que les « semi-conducteurs » constituent une chaîne d’activités très différentes, chacune avec ses propres goulots d’étranglement.
Quelle partie de l’écosystème des puces vous intéresse le plus ?
#bstockscis @BinanceCIS #bStocksCIS $ASMLB
Le récit IA facile dit : « achetez l’entreprise qui conçoit la puce la plus rapide ». $ASMLB pose une question différente : qui fabrique l’équipement qui aide les fabricants de puces à produire, en premier lieu, des puces avancées ?
ASML conçoit et fabrique des machines de lithographie, ainsi que les logiciels et services utilisés par les fabricants de puces pendant la production. Cela place son activité plus en amont que le titre familier d’une actualité “tech” grand public.
Cela change aussi ce que j’aurais envie de rechercher. Je n’utiliserais pas le prochain lancement de smartphone comme thèse entière. Je regarderais les dépenses d’investissement des clients, la feuille de route de fabrication, et si les clients prennent livraison et utilisent efficacement des équipements complexes.
Ce n’est pas une affirmation selon laquelle une position serait meilleure qu’une autre. C’est un rappel que les « semi-conducteurs » constituent une chaîne d’activités très différentes, chacune avec ses propres goulots d’étranglement.
Quelle partie de l’écosystème des puces vous intéresse le plus ?
#bstockscis @BinanceCIS #bStocksCIS $ASMLB
ASML conçoit et fabrique des machines de lithographie, ainsi que les logiciels et services utilisés par les fabricants de puces pendant la production. Cela place son activité plus en amont que le titre familier d’une actualité “tech” grand public.
Cela change aussi ce que j’aurais envie de rechercher. Je n’utiliserais pas le prochain lancement de smartphone comme thèse entière. Je regarderais les dépenses d’investissement des clients, la feuille de route de fabrication, et si les clients prennent livraison et utilisent efficacement des équipements complexes.
Ce n’est pas une affirmation selon laquelle une position serait meilleure qu’une autre. C’est un rappel que les « semi-conducteurs » constituent une chaîne d’activités très différentes, chacune avec ses propres goulots d’étranglement.
Quelle partie de l’écosystème des puces vous intéresse le plus ?
#bstockscis @BinanceCIS #bStocksCIS $ASMLB
Chip design
29%
Manufacturing equipment
0%
Memory and storage
28%
Servers and systems
43%
7 Votes • Vote fermé
10
9
265
·
--
Haussier
Quand je vois Nokia mentionné, mon premier réflexe mental reste encore un vieux téléphone. C’est exactement pourquoi $NOKB constitue un exercice de recherche utile.
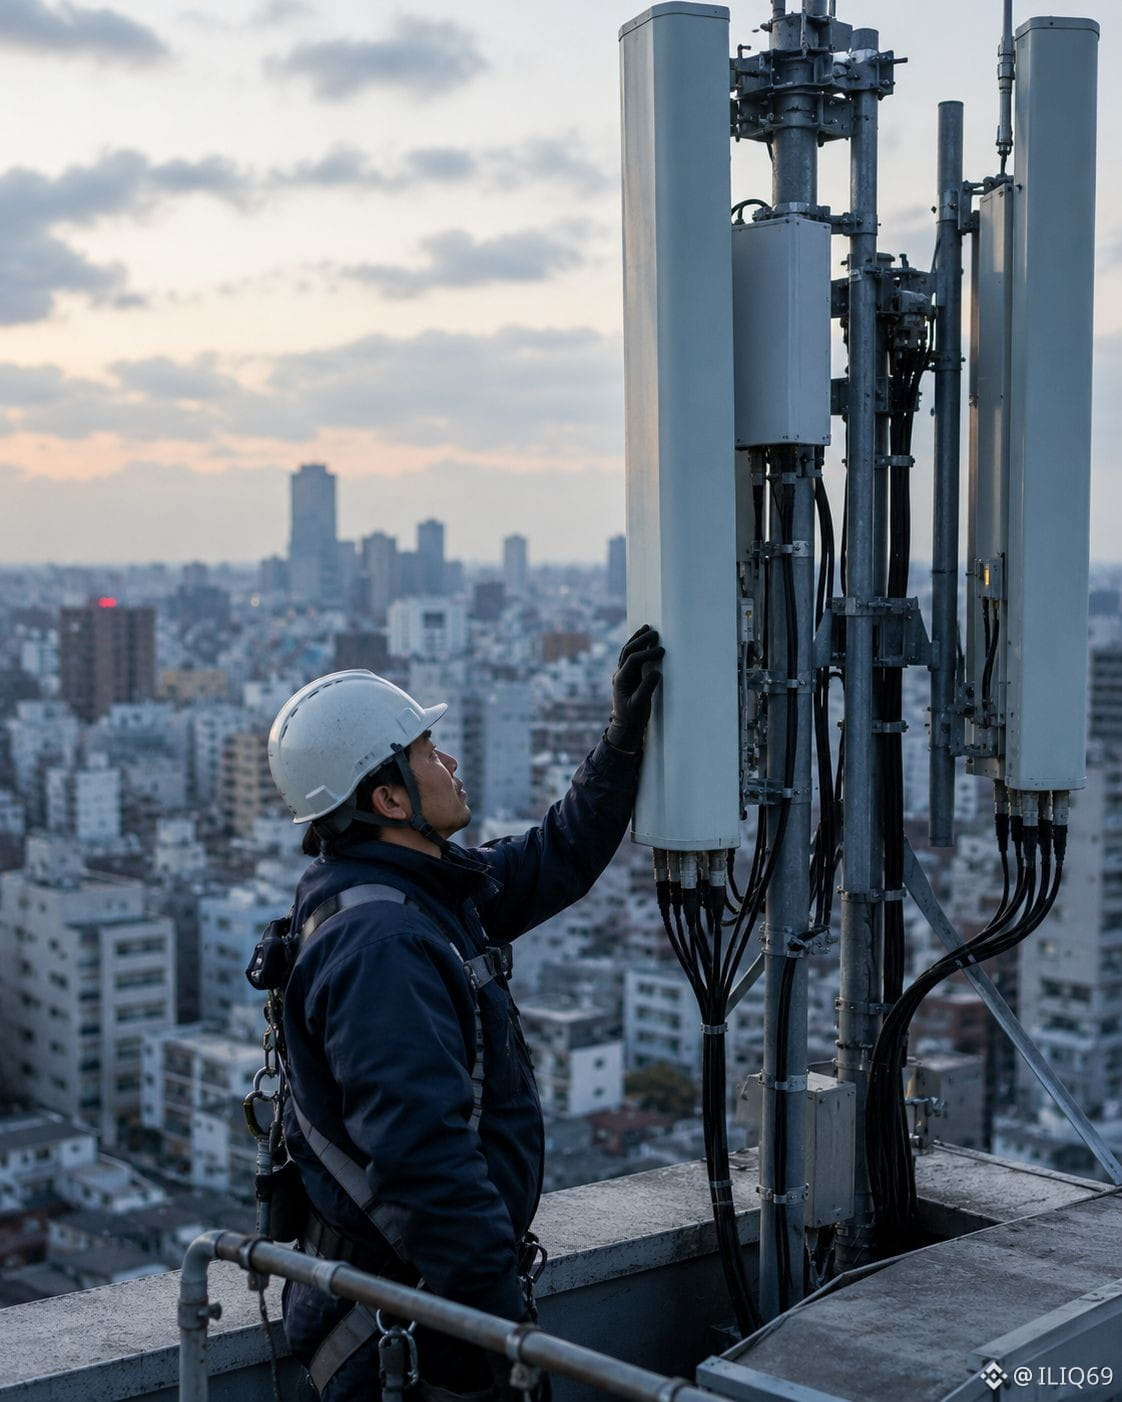
Nokia se décrit comme une entreprise technologique B2B, active dans les réseaux mobiles, fixes et cloud, avec des clients incluant des opérateurs de services et des entreprises. Cela signifie qu’un récit rapide axé sur les produits grand public manque la véritable perspective business.
Si j’étudiais ce titre, je me soucierais beaucoup moins de la nostalgie que des cycles d’investissement réseau, des contrats clients, des normes technologiques et de la façon dont les dépenses d’infrastructure se traduisent en résultats. C’est une histoire plus discrète qu’un lancement viral de gadget, mais c’est aussi un point de départ plus juste.
La leçon est simple : avant de négocier une marque familière, demandez-vous ce que l’entreprise vend réellement aujourd’hui.
Que vérifieriez-vous en premier lors de la recherche de $NOKB ?
@BinanceCIS #bStocksCIS #bstockscis
Quand je vois Nokia mentionné, mon premier réflexe mental reste encore un vieux téléphone. C’est exactement pourquoi $NOKB constitue un exercice de recherche utile.
Nokia se décrit comme une entreprise technologique B2B, active dans les réseaux mobiles, fixes et cloud, avec des clients incluant des opérateurs de services et des entreprises. Cela signifie qu’un récit rapide axé sur les produits grand public manque la véritable perspective business.
Si j’étudiais ce titre, je me soucierais beaucoup moins de la nostalgie que des cycles d’investissement réseau, des contrats clients, des normes technologiques et de la façon dont les dépenses d’infrastructure se traduisent en résultats. C’est une histoire plus discrète qu’un lancement viral de gadget, mais c’est aussi un point de départ plus juste.
La leçon est simple : avant de négocier une marque familière, demandez-vous ce que l’entreprise vend réellement aujourd’hui.
Que vérifieriez-vous en premier lors de la recherche de $NOKB ?
@BinanceCIS #bStocksCIS #bstockscis
Nokia se décrit comme une entreprise technologique B2B, active dans les réseaux mobiles, fixes et cloud, avec des clients incluant des opérateurs de services et des entreprises. Cela signifie qu’un récit rapide axé sur les produits grand public manque la véritable perspective business.
Si j’étudiais ce titre, je me soucierais beaucoup moins de la nostalgie que des cycles d’investissement réseau, des contrats clients, des normes technologiques et de la façon dont les dépenses d’infrastructure se traduisent en résultats. C’est une histoire plus discrète qu’un lancement viral de gadget, mais c’est aussi un point de départ plus juste.
La leçon est simple : avant de négocier une marque familière, demandez-vous ce que l’entreprise vend réellement aujourd’hui.
Que vérifieriez-vous en premier lors de la recherche de $NOKB ?
@BinanceCIS #bStocksCIS #bstockscis
Network customers
25%
5G and cloud strategy
50%
Financial results
0%
Competitive landscape
25%
4 Votes • Vote fermé
2
5
753
·
--
Haussier
Vérifié
Une chose que j’aime dans la recherche sur $INTCB , c’est qu’elle m’oblige à abandonner l’étiquette « entreprise de puces ». Elle est trop vague pour être utile.
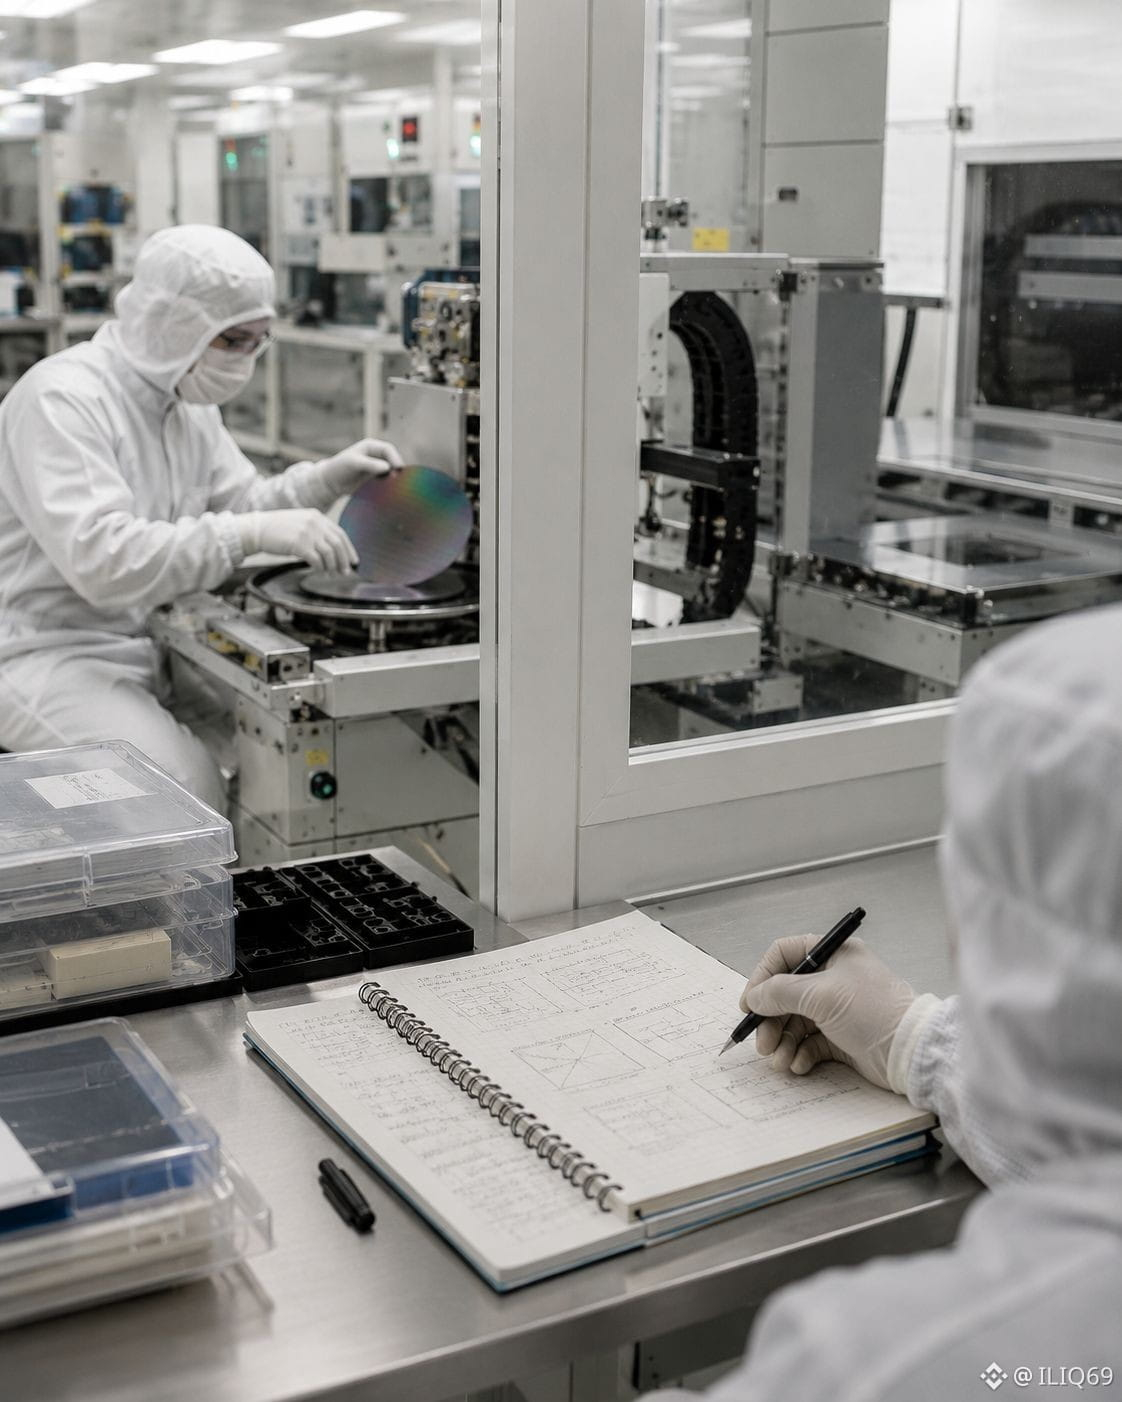
Intel présente des activités produit : elle conçoit et vend des processeurs ainsi que des solutions semi-conducteurs associées. Elle dispose aussi d’Intel Foundry, une activité de fabrication et de services qui vise à servir des clients externes. Ces éléments sont liés, mais ils nécessitent des critères de preuve différents.
Côté produit, je surveillerais la demande et la compétitivité. Côté fonderie, je chercherais des informations sur l’exécution de la fabrication, la confiance des clients, et sur le point de savoir si la demande extérieure se développe réellement. Appeler simplement ces deux aspects « exposition à l’IA » masque plus qu’elle n’explique.
C’est le genre de recherche bStock que je préfère : pas une prédiction, juste une carte plus précise de ce que représente le ticker.
Quelle histoire liée à $INTCB étudieriez-vous en premier ?
#bstockscis @BinanceCIS #bStocksCIS $INTCB
Une chose que j’aime dans la recherche sur $INTCB , c’est qu’elle m’oblige à abandonner l’étiquette « entreprise de puces ». Elle est trop vague pour être utile.
Intel présente des activités produit : elle conçoit et vend des processeurs ainsi que des solutions semi-conducteurs associées. Elle dispose aussi d’Intel Foundry, une activité de fabrication et de services qui vise à servir des clients externes. Ces éléments sont liés, mais ils nécessitent des critères de preuve différents.
Côté produit, je surveillerais la demande et la compétitivité. Côté fonderie, je chercherais des informations sur l’exécution de la fabrication, la confiance des clients, et sur le point de savoir si la demande extérieure se développe réellement. Appeler simplement ces deux aspects « exposition à l’IA » masque plus qu’elle n’explique.
C’est le genre de recherche bStock que je préfère : pas une prédiction, juste une carte plus précise de ce que représente le ticker.
Quelle histoire liée à $INTCB étudieriez-vous en premier ?
#bstockscis @BinanceCIS #bStocksCIS $INTCB
Intel présente des activités produit : elle conçoit et vend des processeurs ainsi que des solutions semi-conducteurs associées. Elle dispose aussi d’Intel Foundry, une activité de fabrication et de services qui vise à servir des clients externes. Ces éléments sont liés, mais ils nécessitent des critères de preuve différents.
Côté produit, je surveillerais la demande et la compétitivité. Côté fonderie, je chercherais des informations sur l’exécution de la fabrication, la confiance des clients, et sur le point de savoir si la demande extérieure se développe réellement. Appeler simplement ces deux aspects « exposition à l’IA » masque plus qu’elle n’explique.
C’est le genre de recherche bStock que je préfère : pas une prédiction, juste une carte plus précise de ce que représente le ticker.
Quelle histoire liée à $INTCB étudieriez-vous en premier ?
#bstockscis @BinanceCIS #bStocksCIS $INTCB
Consumer and data-center chips
25%
Intel Foundry
0%
Manufacturing execution
25%
All of the above
50%
4 Votes • Vote fermé
2
4
228
·
--
Haussier
Vérifié
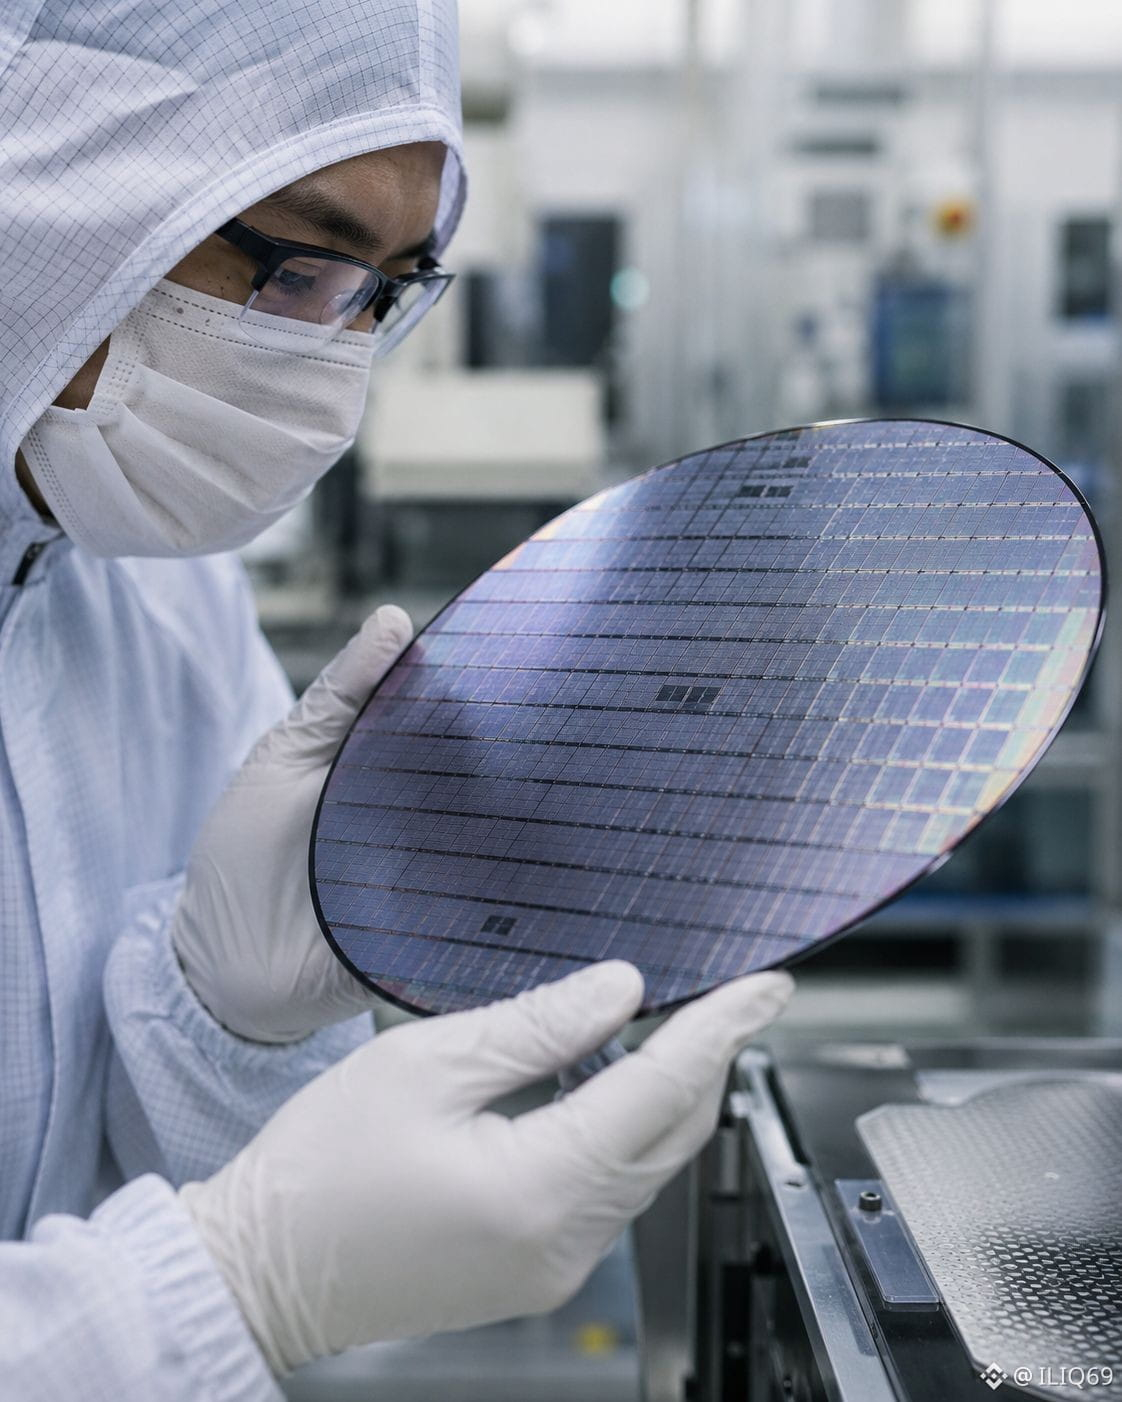
Les discussions sur l’IA commencent généralement par la puce qui effectue le calcul. J’ai commencé à porter davantage d’attention à la mémoire qui permet au système de faire circuler les données.
La gamme de produits de Micron comprend des mémoires DRAM, NAND et NOR, ainsi que des produits de stockage. Cela ne fait pas de $MUB un raccourci vers « le secteur de l’IA ». Cela me donne plutôt une question de recherche plus claire : quelle partie de la chaîne de calcul cette entreprise est-elle réellement exposée, et que doit-il se passer correctement pour que la demande se traduise par un meilleur résultat commercial ?
La distinction compte. Un grand titre sur l’IA peut faire monter tout un secteur, tandis que l’économie de la mémoire peut encore dépendre de l’offre, de la gamme de produits, de la demande des clients et de l’exécution.
Ainsi, je préférerais comprendre le rôle de l’entreprise dans le système plutôt que d’acheter un ticker simplement parce qu’il apparaît à côté d’un titre sur l’IA.
Que chercheriez-vous en premier avant de regarder $MUB ?
@BinanceCIS #bStocksCIS #bstockscis
Les discussions sur l’IA commencent généralement par la puce qui effectue le calcul. J’ai commencé à porter davantage d’attention à la mémoire qui permet au système de faire circuler les données.
La gamme de produits de Micron comprend des mémoires DRAM, NAND et NOR, ainsi que des produits de stockage. Cela ne fait pas de $MUB un raccourci vers « le secteur de l’IA ». Cela me donne plutôt une question de recherche plus claire : quelle partie de la chaîne de calcul cette entreprise est-elle réellement exposée, et que doit-il se passer correctement pour que la demande se traduise par un meilleur résultat commercial ?
La distinction compte. Un grand titre sur l’IA peut faire monter tout un secteur, tandis que l’économie de la mémoire peut encore dépendre de l’offre, de la gamme de produits, de la demande des clients et de l’exécution.
Ainsi, je préférerais comprendre le rôle de l’entreprise dans le système plutôt que d’acheter un ticker simplement parce qu’il apparaît à côté d’un titre sur l’IA.
Que chercheriez-vous en premier avant de regarder $MUB ?
@BinanceCIS #bStocksCIS #bstockscis
La gamme de produits de Micron comprend des mémoires DRAM, NAND et NOR, ainsi que des produits de stockage. Cela ne fait pas de $MUB un raccourci vers « le secteur de l’IA ». Cela me donne plutôt une question de recherche plus claire : quelle partie de la chaîne de calcul cette entreprise est-elle réellement exposée, et que doit-il se passer correctement pour que la demande se traduise par un meilleur résultat commercial ?
La distinction compte. Un grand titre sur l’IA peut faire monter tout un secteur, tandis que l’économie de la mémoire peut encore dépendre de l’offre, de la gamme de produits, de la demande des clients et de l’exécution.
Ainsi, je préférerais comprendre le rôle de l’entreprise dans le système plutôt que d’acheter un ticker simplement parce qu’il apparaît à côté d’un titre sur l’IA.
Que chercheriez-vous en premier avant de regarder $MUB ?
@BinanceCIS #bStocksCIS #bstockscis
Memory product mix
50%
Demand outlook
25%
Supply conditions
0%
Earnings report
25%
4 Votes • Vote fermé
2
5
174
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinanceIncidentReport
1,019 vues
129 mentions
Incident de sécurité Binance du 29 octobre 2026 : premières conclusions et mise à jour sur les mesures prises
Binance Blog
·102 mentions J’aime
·247k vues
BinanceReopensWithdrawalsForMoreAssets
82,776 vues
1,452 mentions
BinanceHourlyDepositsExceedWithdrawals
37,065 vues
618 mentions