

牛奔策略
你好,我是牛奔。
币圈长期生存选手,K线行为观察员,职业接盘与逃顶失败研究专家。
这些年,我长期活跃在牛市追涨、熊市抄底、震荡市左右挨打的第一线。
我一生都在这个充满未知的市场里摸爬滚打。
Trade fréquemment
5.5 an(s)
1.6K+ Suivis
1.4K+ Abonnés
1.0K+ J’aime
Publications
Tous
Citations
Vidéos
PINNED
牛奔策略
·
--
EDGE est-il le prochain DYDX ?
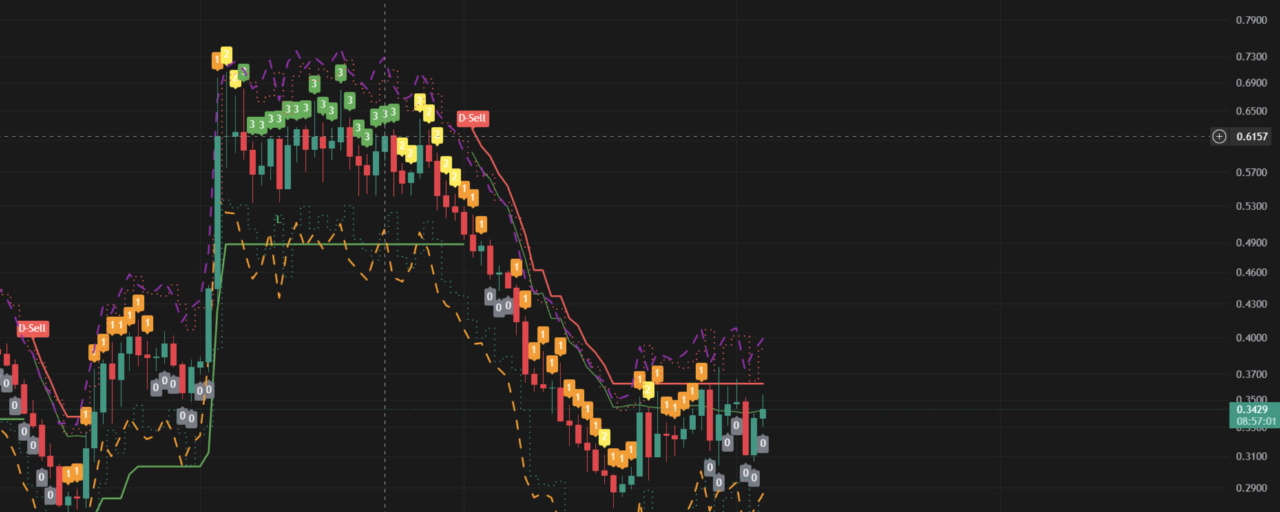
Conclusion : $EDGE il existe des revenus réels et des rachats, mais EDGE n’a pas encore prouvé qu’il pouvait renouer avec la croissance.
J’étudie EDGE depuis quelque temps. Au départ, ce qui m’a attiré était assez simple : des revenus réels, de véritables rachats, et une valorisation qui semblait très bon marché.
Les rachats et destructions cumulés d’EDGE représentent désormais 5,09 % de l’offre totale. Au cours des 30 derniers jours, les revenus générés pour les détenteurs de tokens se sont élevés à environ 618 000 dollars. Rapporté à une capitalisation boursière en circulation d’environ 118 millions de dollars, le taux annualisé de retour de valeur reste autour de 6 %.
À ne considérer que ces chiffres, EDGE semble même être un actif relativement « bon marché » dans le secteur des DEX. Mais plus j’approfondis mes recherches, plus je deviens prudent. Car le principal problème d’EDGE aujourd’hui n’est peut-être pas son prix, mais la question suivante : risque-t-il de devenir le prochain DYDX ?
J’étudie EDGE depuis quelque temps. Au départ, ce qui m’a attiré était assez simple : des revenus réels, de véritables rachats, et une valorisation qui semblait très bon marché.
Les rachats et destructions cumulés d’EDGE représentent désormais 5,09 % de l’offre totale. Au cours des 30 derniers jours, les revenus générés pour les détenteurs de tokens se sont élevés à environ 618 000 dollars. Rapporté à une capitalisation boursière en circulation d’environ 118 millions de dollars, le taux annualisé de retour de valeur reste autour de 6 %.
À ne considérer que ces chiffres, EDGE semble même être un actif relativement « bon marché » dans le secteur des DEX. Mais plus j’approfondis mes recherches, plus je deviens prudent. Car le principal problème d’EDGE aujourd’hui n’est peut-être pas son prix, mais la question suivante : risque-t-il de devenir le prochain DYDX ?
Voir la traduction
Connectez-vous pour découvrir plus de contenu