

Pike时政财经分析搬运号
347 Publications

Pike时政财经分析搬运号
Signaler
Bloquer l’utilisateur
美股资深研究者和投资者,广泛阅读、持续学习,有自己投资方法和逻辑。
0 Suivis
996 Abonnés
1.6K+ J’aime
Publications
Voir la traduction
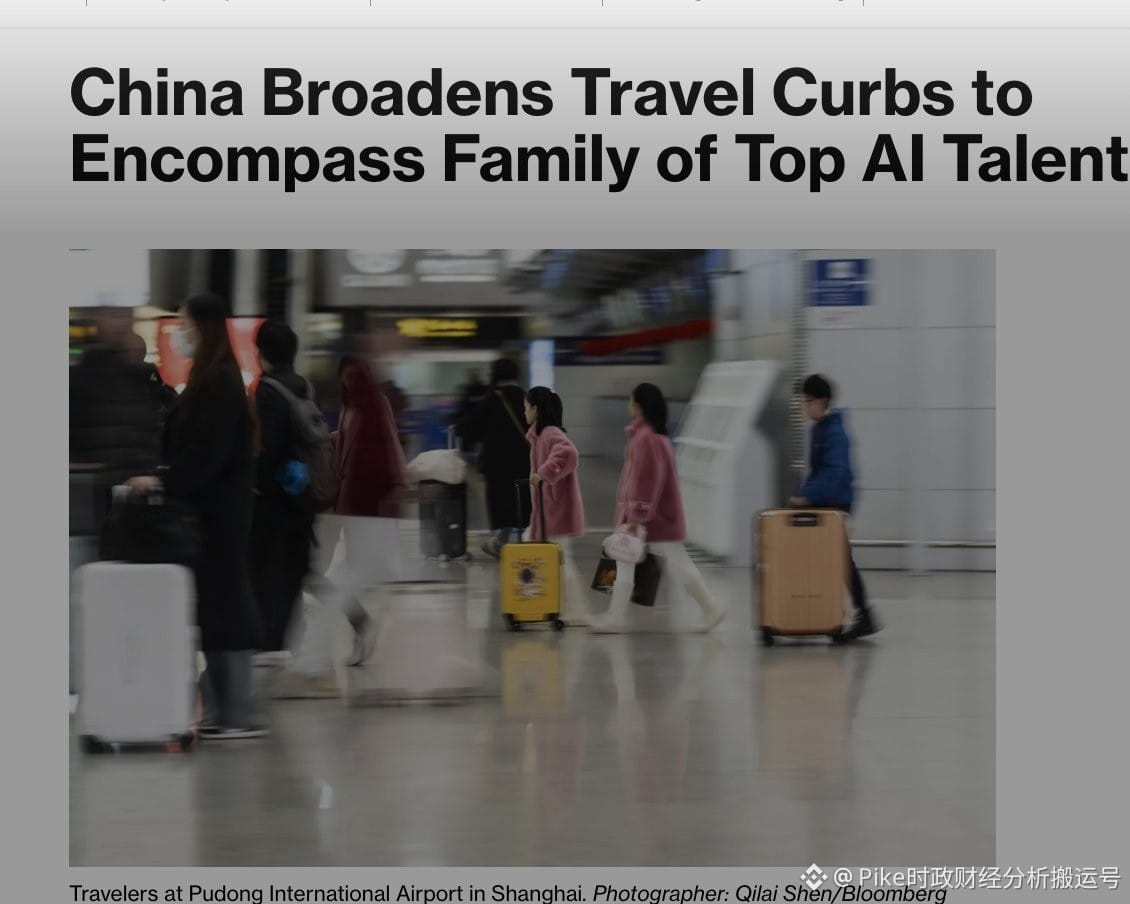
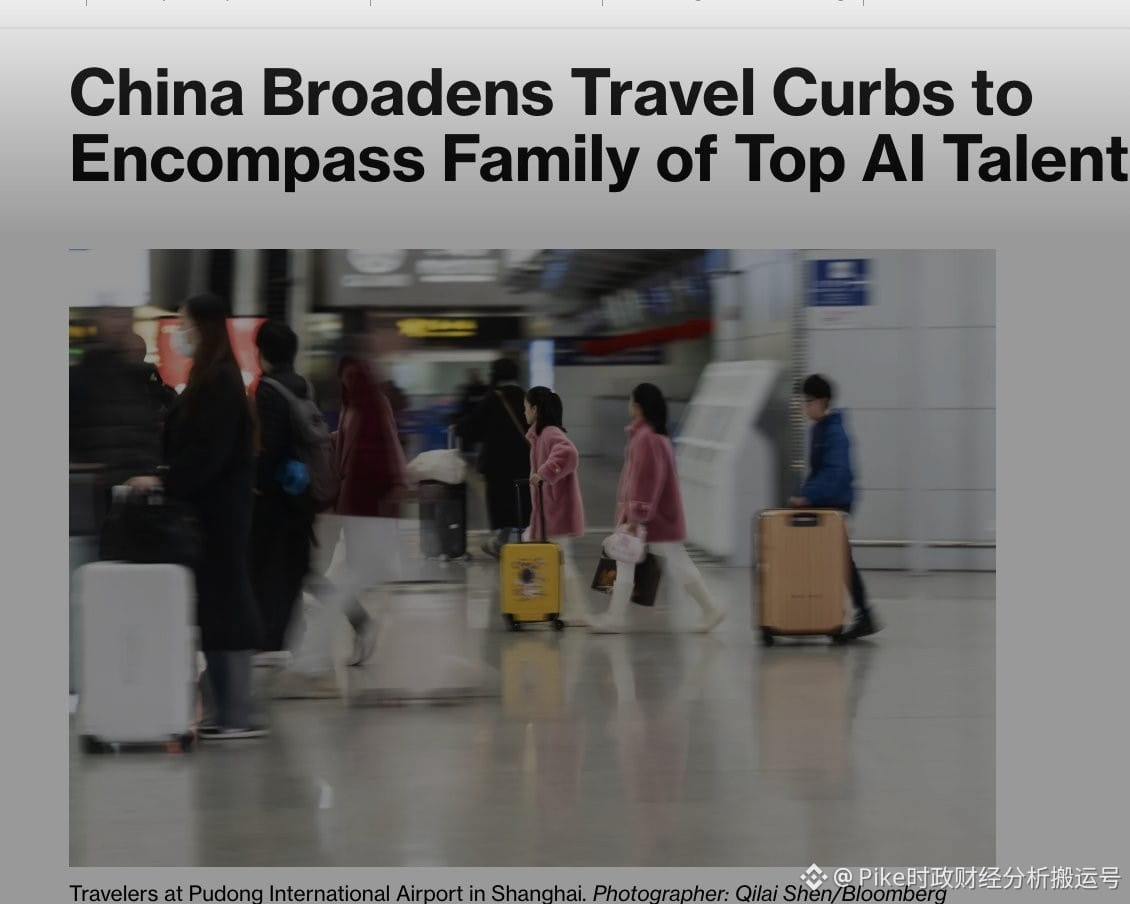
根据彭博社在9月28日发布的一项报道,中国目前正逐步收紧针对一部分顶尖人工智能专家的出境旅行规定,部分核心人员的配偶与子女也被纳入了这一限制范围。
我过去曾分享过对本土人工智能行业未来走向不太乐观的看法,而这一最新动态无疑进一步加重了我对该领域的担忧。
对于那些具备真才实学且富有创新精神的AI从业人员而言,相比于丰厚的物质报酬,个人的行动空间与自由往往显得更为宝贵。倘若仅仅因为从事人工智能行业,就会导致自身乃至家属失去进出国门的便利,那么即使面对再诱人的薪资待遇,这份工作的吸引力恐怕也会大打折扣。
除此之外,人工智能领域的突破性进展高度依赖信息互通的开放生态、无拘无束的学术交流氛围,以及鼓励挑战权威的文化土壤。令人深感惋惜与不安的是,当前的国内大环境似乎正在慢慢削弱这种孕育创新的文化根基。
我过去曾分享过对本土人工智能行业未来走向不太乐观的看法,而这一最新动态无疑进一步加重了我对该领域的担忧。
对于那些具备真才实学且富有创新精神的AI从业人员而言,相比于丰厚的物质报酬,个人的行动空间与自由往往显得更为宝贵。倘若仅仅因为从事人工智能行业,就会导致自身乃至家属失去进出国门的便利,那么即使面对再诱人的薪资待遇,这份工作的吸引力恐怕也会大打折扣。
除此之外,人工智能领域的突破性进展高度依赖信息互通的开放生态、无拘无束的学术交流氛围,以及鼓励挑战权威的文化土壤。令人深感惋惜与不安的是,当前的国内大环境似乎正在慢慢削弱这种孕育创新的文化根基。
53
Voir la traduction
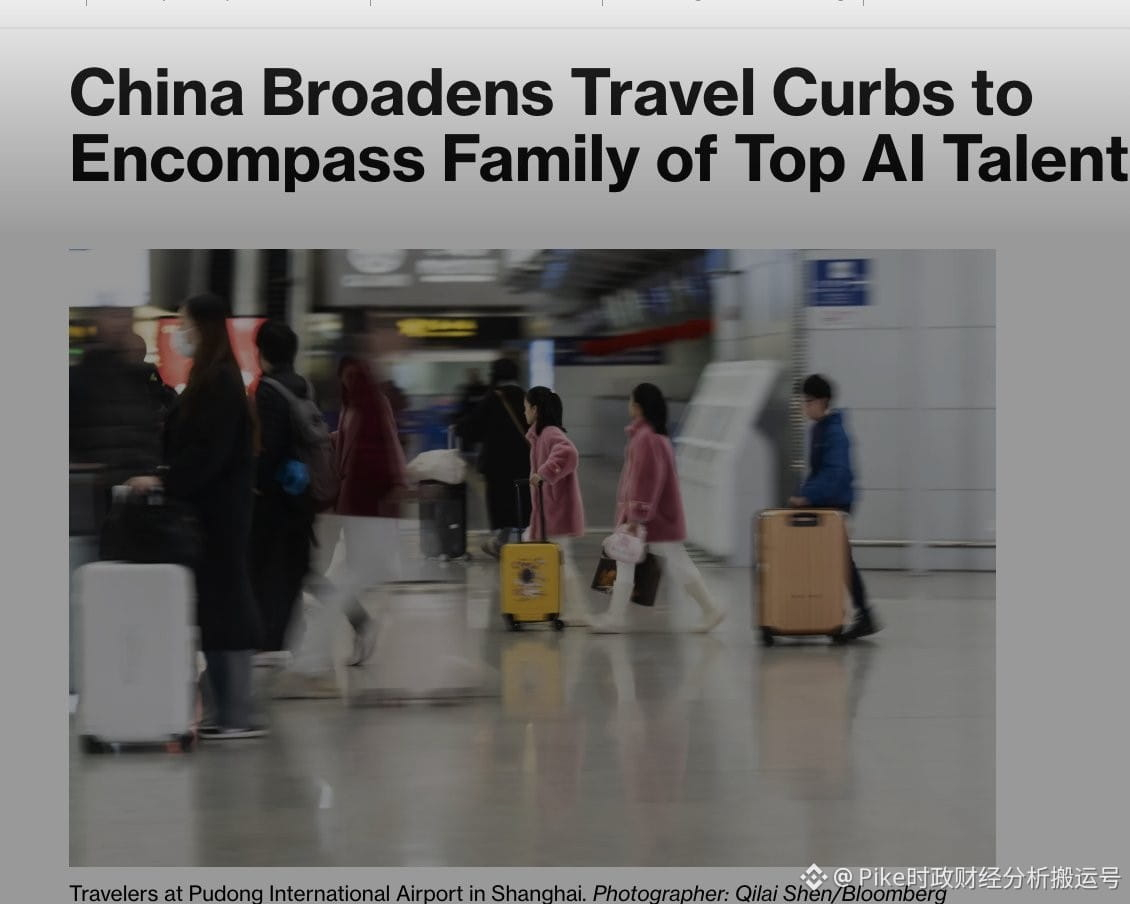
根据博社在9月28日发布的新闻报道,中国目前正着手拓宽针对部分顶尖AI专家的境外旅行限制范围,甚至部分核心人员的配偶与子女也被一并纳入了管控名单之中。
在此之前,我曾经分享过对于国内AI产业发展前景相对看空的态度,而如今得知这项最新举措,使得我对该领域未来的看法变得更为悲观。
对于那些真正怀揣创造力且具备卓越能力的AI从业人员而言,比高额薪酬更为宝贵的东西,往往是个人层面的自由。因为任何形式的技术创新,都离不开毫无羁绊的沟通交流、自由通达的跨国旅行、双向选择的职业规划,同时还需要时刻与全球最前沿的AI科研工作者以及领军企业保持紧密互动。一旦从事AI行业的身份标签开始实质性地妨碍到从业者自己甚至全家人的出入境自由,那么无论多么优渥的福利待遇,恐怕都会逐渐失去其原有的吸引力。
通过实施出境限制的规定,或许在短期内确实能够成功留住少数几位不可或缺的关键核心人才,但如果把时间线拉长,这种做法极有可能带来适得其反的负面效应。国内深耕AI领域的专业人才普遍拥有深厚的专业积淀与开阔的国际化视角。当他们敏锐地察觉到未来可能会面临愈发严苛的管控约束时,出于理性的权衡,最为合理的应对策略或许并不是继续安心留在原地,而是抢在限制措施进一步升级之前尽早抽身离去。与此同时,那些身处海外的AI精英们,在考虑是否要归国谋求工作或创办企业时,势必也会变得更加审慎和犹豫。
追根究底,AI领域的创新极大程度上仰赖于公开透明的信息获取渠道、畅所欲言的学术探讨氛围,以及一种包容并鼓励向权威提出质疑的文化土壤。当前国内似乎正在逐步压抑并消磨这种对于创新至关重要的环境与文化底蕴,这一现状实在令人感到忧心忡忡,也充满了遗憾。
75
Voir la traduction
针对中国AI产业的长远发展前景,我的看法近期变得更为悲观,这主要源于博社在9月28日发布的一则新闻。报道指出,中国目前正针对部分顶尖AI专家实施更为广泛的海外旅行管控措施,甚至某些核心人员的配偶和子女也被列入了这一限制名单之中。
在我看来,对于那些具备真才实学且极具创新精神的AI从业人员而言,相比于丰厚的物质报酬,不受约束的个人空间往往更加宝贵。技术的突破离不开毫无障碍的沟通交流、自主的职业选择以及随心所欲的跨国出行,同时也必须时刻与全球最前沿的科研学者及科技企业保持紧密互动。如果仅仅因为从事AI这一特定职业,就导致自己以及家属的跨国出行自由受到波及,那么无论开出多么诱人的薪资条件,恐怕都难以再具有真正的吸引力。
尽管采取出境管控的做法在眼下或许能够成功留住极少数的核心骨干,但从长远角度来考量,这种举措极有可能适得其反。国内AI领域的精英普遍拥有扎实的专业储备与广阔的国际视野,一旦大家察觉到日后可能会面临更加严苛的管控,出于理性的判断,很多人可能不会选择安分守己地留在原地,而是会趁着限制范围尚未进一步扩大及早抽身离去。与此同时,这也会导致身处海外的相关领域专家在面对回国就业、创立企业,乃至与中国企业开展深度协作等选项时,变得更为瞻前顾后。
归根结底,AI领域的革新极其仰赖通畅无阻的信息获取渠道、无拘无束的学术探讨氛围,以及一种能够包容并鼓励质疑权威的社会文化。当前国内种种扼杀此类创新土壤和文化底蕴的趋势,实在让人感到既担忧又深觉遗憾。
123
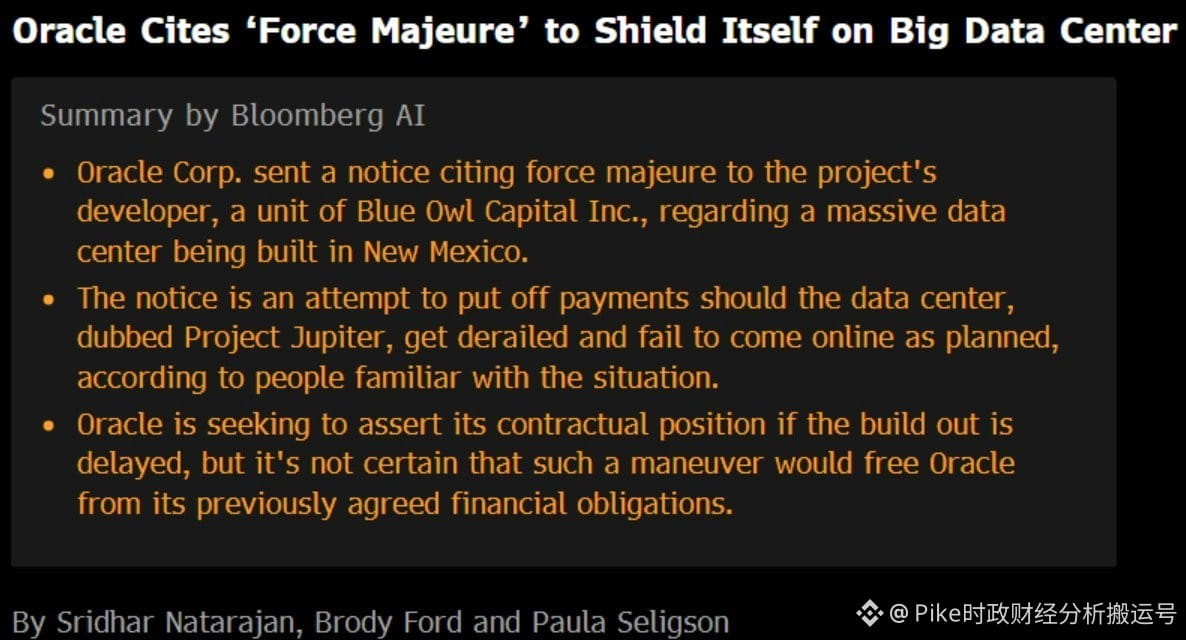
Concernant les éventuels retards susceptibles de survenir dans le cadre du projet Oracle Stargate, il n’y a en réalité pas lieu de s’inquiéter outre mesure quant au fait que cela perturbera significativement la comptabilisation des revenus de BE. Le fondement essentiel de cette conclusion réside dans la philosophie « Copy Exact » défendue par Bloom. Ce produit s’appuie sur une conception de production hautement modulaire et standardisée, ce qui signifie que les équipements concernés ne sont absolument pas conçus sur mesure pour un seul centre de données spécifique.
Comme l’a expliqué la direction de la société dans ses rapports financiers précédents, si la chronologie initialement prévue d’un projet est retardée, ce lot de matériel peut être réaffecté de manière flexible à d’autres projets d’ingénierie relevant du même nom de client afin de continuer à être utilisé. Comme il avait été indiqué à l’époque, « the end customer is able to redeploy that equipment to other projects ».
En outre, il nous faut également prendre en compte un contexte de marché majeur, extrêmement important. La pénurie d’électricité actuellement généralisée reste très préoccupante ; cette situation entraîne directement une demande du marché pour les piles à combustible BE qui continue de croître. À l’heure actuelle, les produits concernés se trouvent toujours dans un état extrêmement tendu, avec une offre insuffisante par rapport à la demande.
1
283
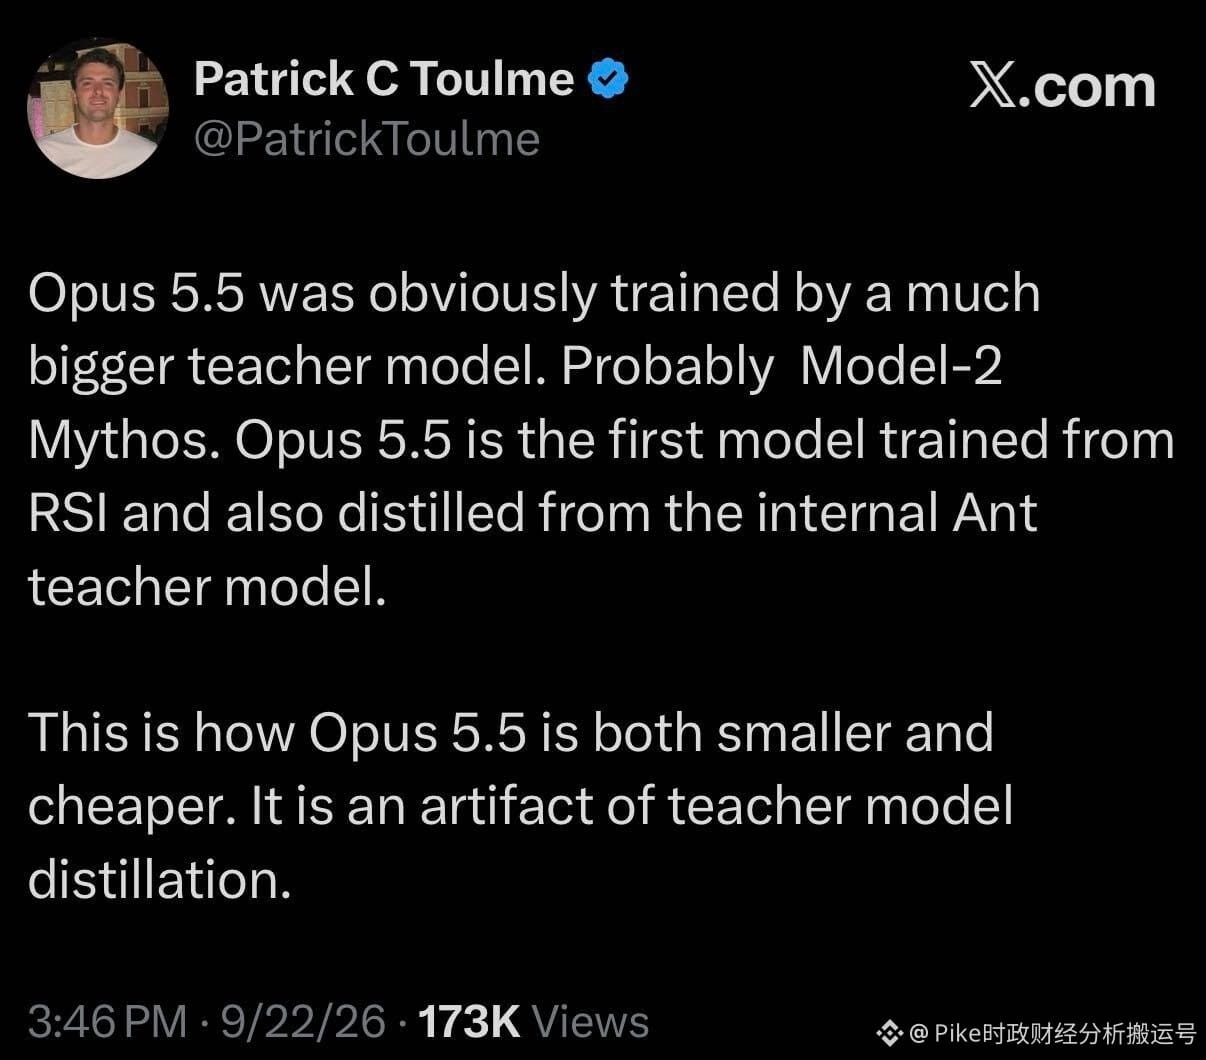
Récemment, un ingénieur logiciel de l’équipe Google TPU, Patrick C. Toulme, a partagé une prise de position particulièrement marquante. Il estime que si Opus 5.5 parvient à conserver des performances d’excellence tout en étant de taille plus réduite et à coût plus bas, c’est très probablement grâce à la technologie RSI (récursion d’amélioration de soi) et à une distillation réalisée à partir d’un modèle enseignant interne d’une ampleur bien plus grande. D’après ses suppositions, ce mystérieux modèle enseignant serait peut-être Model-2 Mythos. Bien entendu, à propos de ce cheminement d’entraînement précis, Anthropic n’a pour l’instant fourni aucune preuve formelle.
Pour ces spéculations, je dois dire que je les approuve pleinement. La combinaison du RSI et de la distillation traduit une approche de R&D extrêmement prometteuse : impliquer des modèles dont les capacités sont au plus haut niveau dans le développement de la prochaine génération d’IA, puis transférer ces compétences solides et vérifiées vers des produits plus accessibles au grand public. Cela signifie que les laboratoires de pointe peuvent tout à fait mener ces deux efforts de front : continuer à repousser les limites et à accroître l’échelle de l’entraînement des modèles de pointe, tout en réduisant efficacement les coûts d’inférence réels supportés par les utilisateurs finaux. Ces deux démarches ne s’opposent pas ; au contraire, elles peuvent progresser en parallèle.
Par ailleurs, le fait que les LLM les plus avancés réduisent le coût d’inférence tout en maintenant, voire sans perte de performance, renforce sans aucun doute la logique haussière selon laquelle l’économie unitaire des laboratoires d’IA pourrait être meilleure que ce que le marché anticipe. Tant que des prix plus abordables parviendront à stimuler une explosion du déploiement des applications côté entreprises et du volume d’appels d’Agents, et que l’ampleur de cette croissance sera suffisante pour compenser la baisse de consommation de calcul correspondant à une tâche unique, alors l’ensemble de la chaîne de valeur bénéficiera d’un moteur durable. Ainsi, la demande du marché pour l’ensemble du socle — y compris les semi-conducteurs IA, les dispositifs de stockage et le matériel d’interconnexion — s’en trouvera renforcée.
71
En tant qu’entreprise qui avance pas à pas et s’appuie sur des actions concrètes à la pointe de l’exploration spatiale, Rocket Lab ne se contente pas de rester au stade des idées et des slides : elle gagne l’attention durable du marché grâce à ses réalisations. Dans les échanges que j’ai eus plus tôt au sein du groupe de membres, j’avais aussi souligné qu’à ce stade, par rapport à SpaceX, cette société affiche une taille et une valorisation nettement plus modestes. Certes, d’un point de vue strictement chiffré, sa valorisation actuelle n’est pas si basse. Mais son potentiel de croissance ainsi que la marge de réévaluation de sa valeur à l’avenir restent considérables.
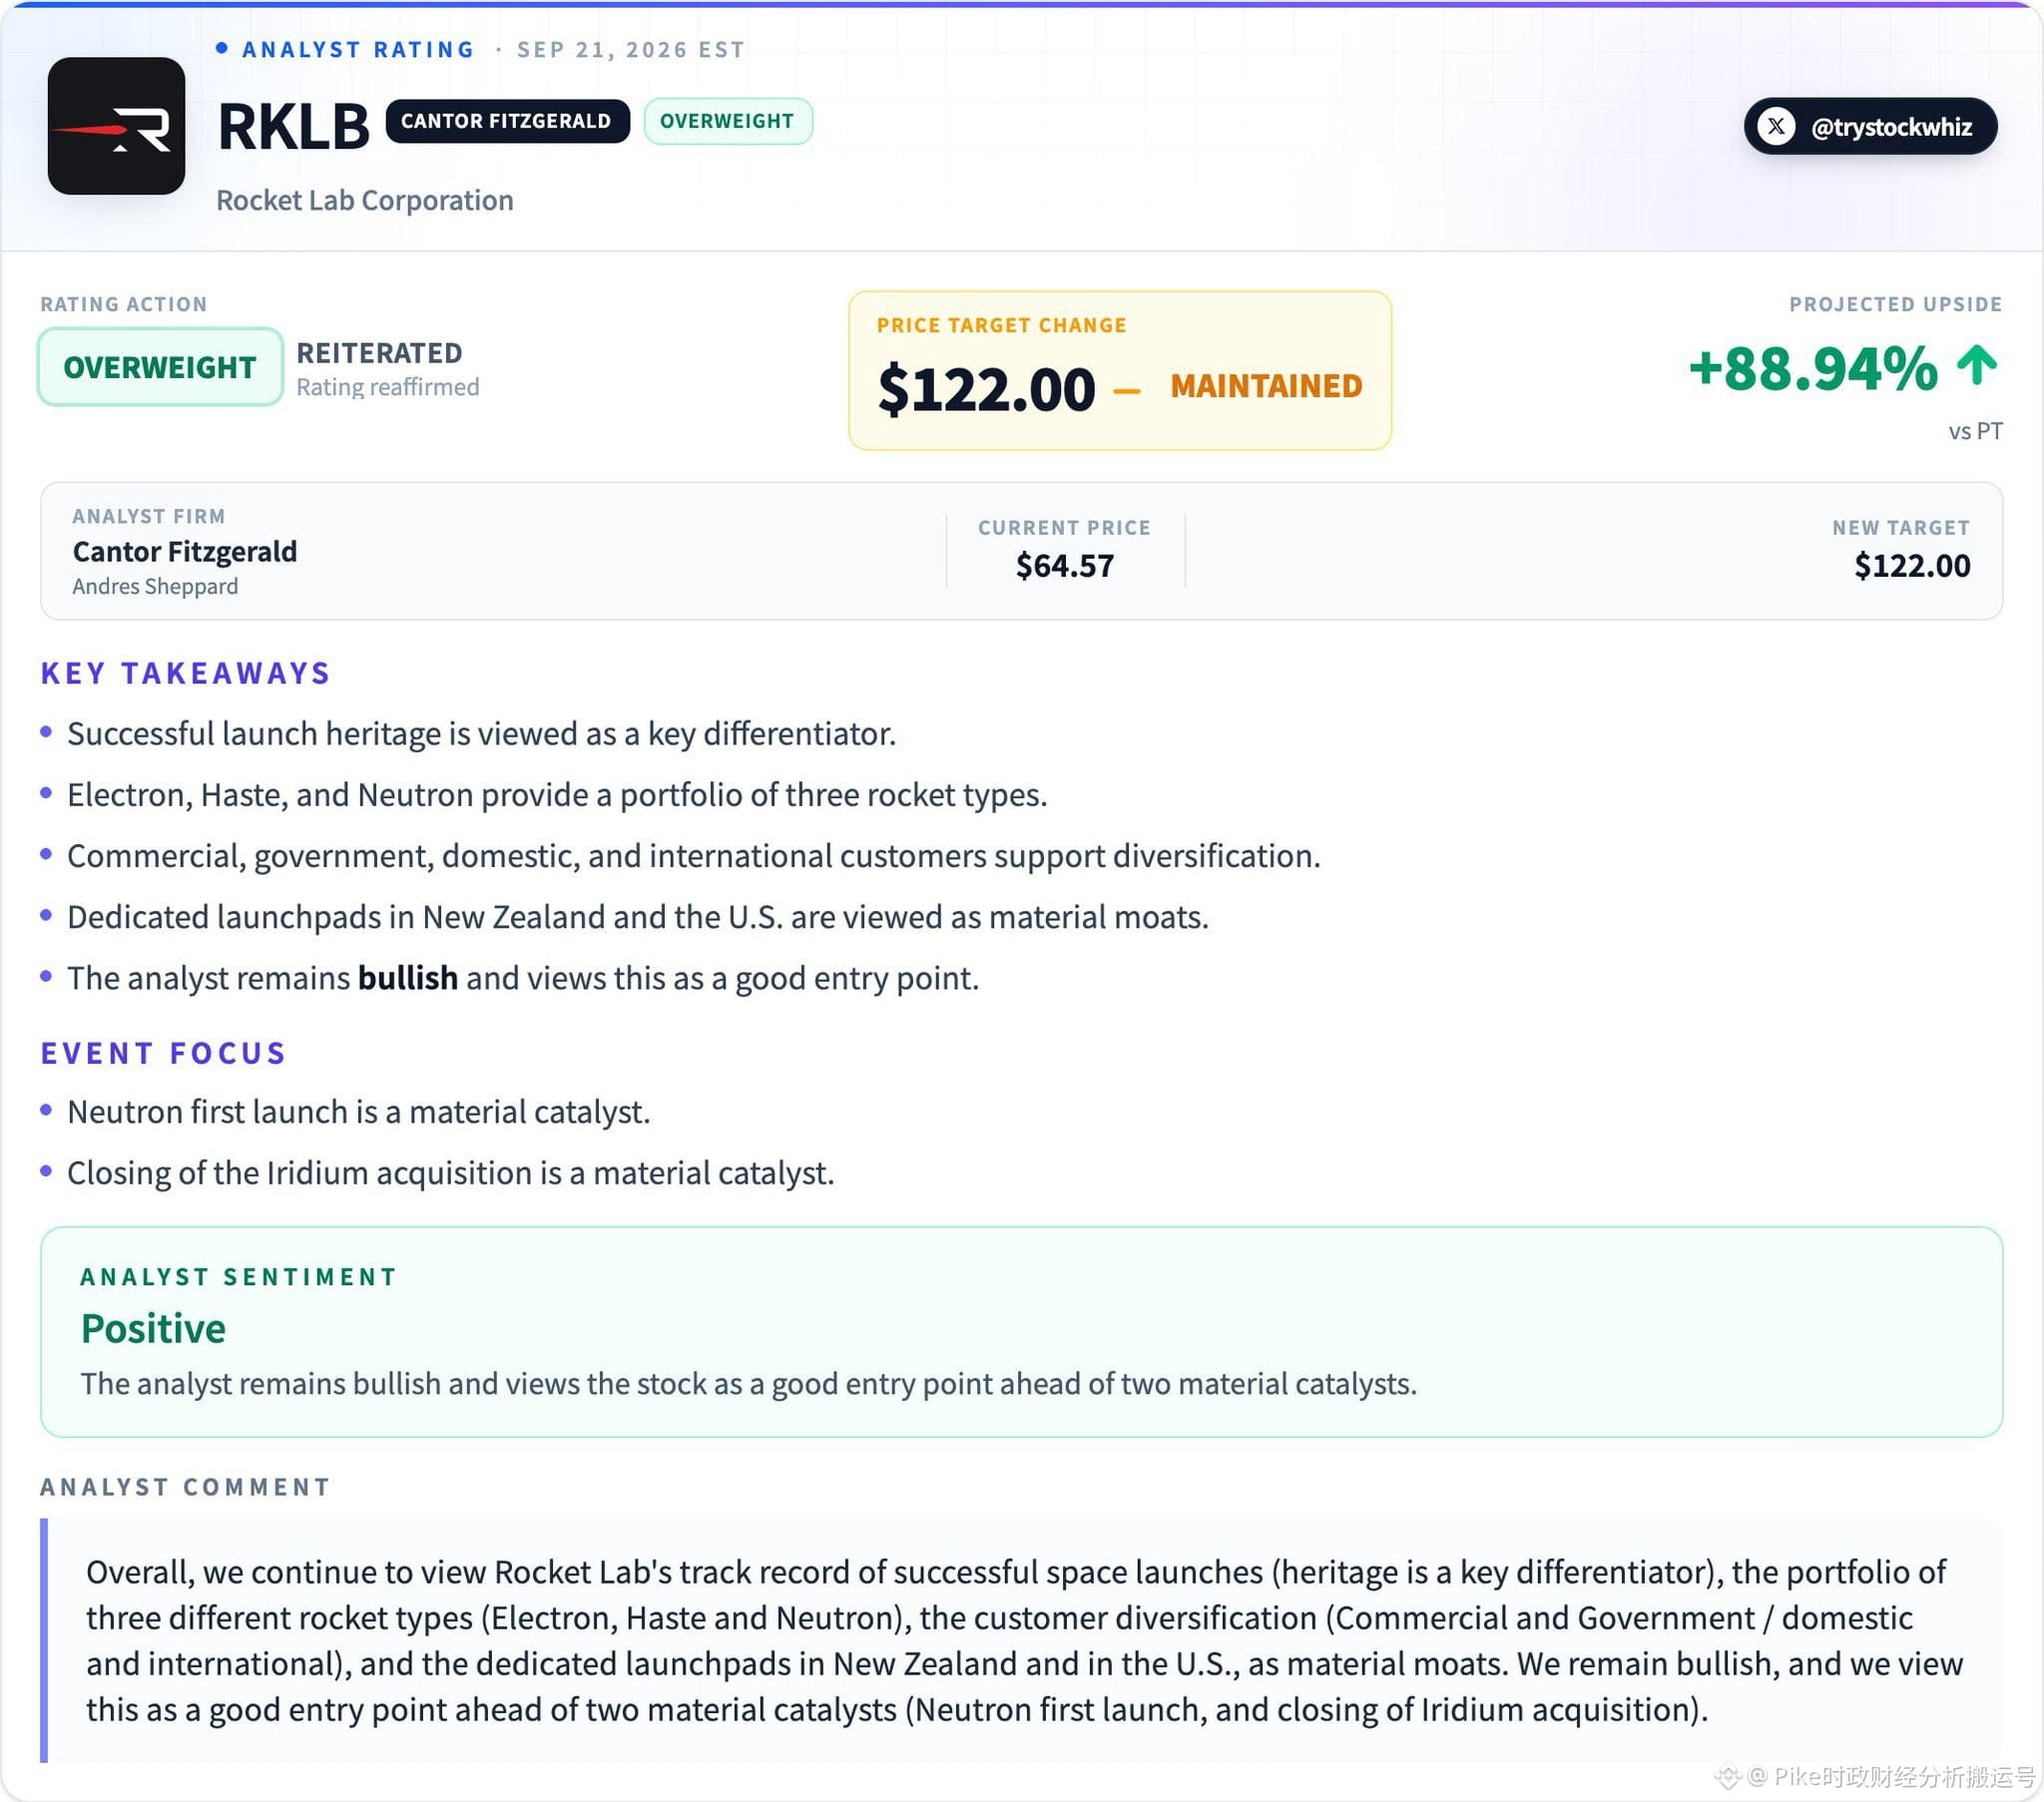
Le 21 septembre, l’analyste Andres Sheppard, de la banque d’investissement Cantor Fitzgerald, a d’ailleurs réitéré sa recommandation d’« achat renforcé » pour $RKLB, avec un objectif de cours fixé à 122 dollars. Si l’on se base sur le cours de l’action de 64,57 dollars le jour de publication de cette étude, le titre dispose encore d’environ 89 % de potentiel de hausse. Selon lui, c’est un moment particulièrement favorable pour entrer en position, avant la concrétisation officielle de deux catalyseurs majeurs.
Le premier catalyseur consiste en l’opération d’acquisition d’Iridium. À ce jour, les fonds nécessaires au rapprochement ont déjà été entièrement réunis. L’entreprise s’attend à finaliser l’ensemble des opérations de closing à la mi-2027. Iridium maîtrise non seulement le réseau mondial de communications en bande L en orbite basse, mais dispose aussi de plus de 60 satellites déjà en service et de plus de 10 satellites de réserve. Une fois cette transaction réalisée, Rocket Lab pourra regrouper, au sein d’un même ensemble, ses activités centrales — fabrication de satellites, lancement de fusées, déploiement de constellations et services de communications en orbite — franchissant ainsi une étape clé vers un modèle commercial d’intégration verticale « de bout en bout » à la façon de SpaceX. D’un point de vue des perspectives financières, on s’attend à ce qu’Iridium dépasse 850 millions de dollars de revenus en 2025. Par ailleurs, Cantor prévoit que les revenus de Rocket Lab en 2026 franchiront la barre des 900 millions de dollars. Cela signifie qu’après la fusion, le volume total annuel de revenus a de fortes chances de se rapprocher d’une croissance proche du double.
En attendant que les catalyseurs se concrétisent, l’« avance » (avantage concurrentiel) issue des activités actuelles de la société est également très solide. Dans le secteur spatial, la véritable force concurrentielle n’est généralement pas le seul paramètre de performance de la fusée inscrit sur un document, mais plutôt l’accumulation de long terme : le rythme de lancement, la confiance des clients, la capacité à exécuter les missions et la fiabilité des lancements. Récemment, l’avion-fusée Electron de la société a mené à bien sa 96e mission de vol : il s’agit aussi de leur 17e lancement de l’année. Aujourd’hui, Electron, le projet HASTE, ainsi que des pas de tir dédiés situés aux États-Unis et en Nouvelle-Zélande constituent ensemble l’un des remparts les plus solides de Rocket Lab à ce stade. Cela démontre clairement que l’entreprise possède l’excellence nécessaire pour fabriquer ses fusées avec succès, les mettre en orbite en toute continuité et continuer à livrer des missions à ses clients.
Le catalyseur le plus décisif, lui, est celui de la fusée Neutron de taille moyenne, réutilisable. Il faut savoir que sa capacité de charge utile en orbite basse peut atteindre environ 13 tonnes, contre environ 300 kg pour Electron : l’écart est donc massif, en termes de puissance et de portée. Selon les objectifs fixés par la direction, le prix affiché pour un lancement unique se situe globalement entre 50 et 55 millions de dollars. Si ses premiers essais en vol — puis les vols de reprise — peuvent se dérouler sans encombre, Neutron a de très bonnes chances de devenir, sur le marché, l’une des rares fusées de taille moyenne capables de rivaliser réellement sur le plan commercial, en dehors de Falcon 9.
La naissance de Neutron ne signifie pas simplement que la société ajoutera une fusée plus grande à son catalogue. Son succès ou son échec déterminera directement si Rocket Lab peut sortir de la « zone de confort » du marché des petites fusées pour pénétrer de vastes domaines : grands chargements commerciaux, missions liées à la sécurité nationale, déploiement de constellations de satellites, et bien d’autres encore. C’est aussi un test majeur sur la capacité de la société à transférer avec succès les excellentes compétences d’ingénierie accumulées à l’ère d’Electron vers une fusée de taille moyenne plus complexe et récupérable.
Bien sûr, en voyant les opportunités, les investisseurs doivent aussi rester attentifs, à tout moment, aux risques identifiés et aux variables potentielles. Par exemple : Neutron pourrait subir des retards de développement ou un risque d’échec du premier vol ; l’acquisition d’Iridium pourrait aussi engendrer des difficultés d’intégration, ainsi qu’une dilution des actions — autant d’éléments qu’il faudra suivre en continu. À l’horizon, ce qui déterminera réellement le plafond de valorisation de $RKLB ne sera pas un récit séduisant sur les marchés des capitaux, mais bien le déploiement final du projet Neutron et les résultats de son exécution.
251
Le secteur des semi-conducteurs a connu aujourd’hui une forte hausse. Au vu de cette performance solide du marché, je pense que les moteurs derrière cette dynamique peuvent principalement s’expliquer par les facteurs suivants.
Tout d’abord, les délais de livraison au niveau de la chaîne d’approvisionnement se sont nettement allongés. D’après des informations des médias sud-coréens publiées aujourd’hui, les principaux composants nécessaires aux équipements de fabrication de semi-conducteurs font face à des retards d’approvisionnement. Plus précisément, pour un fabricant d’équipements de dépôt, le délai de livraison de certains composants est passé d’environ 4 mois à un maximum pouvant atteindre 10 mois. Par ailleurs, pour un fabricant d’équipements de traitement laser, le délai d’attente lors de l’achat de composants clés auprès de fournisseurs japonais peut aller jusqu’à 40 mois. Enfin, même pour une entreprise d’équipements d’encapsulation disposant d’une chaîne d’approvisionnement locale relativement bien établie, son délai de livraison s’allonge d’environ 50 % par rapport à un scénario normal : il passe d’environ 4 mois à plus de 6 mois.
Ensuite, le tout dernier rapport d’analyse sectorielle des équipements publié par JPMorgan apporte un solide soutien fondamental. Ce rapport indique que, avec l’accélération de la construction des fabs de type wafer AI et la poursuite de l’expansion des capacités de production HBM/DRAM, combinées à une situation où l’offre de la chaîne des équipements est restée structurellement tendue, Wafer Fab Equipment entre dans un cycle haussier plus long et dont l’impact est plus profond. JPMorgan estime que le cycle actuel de la conjoncture des équipements ne dépend plus uniquement des procédés logiques avancés pour le tirer : les projets de fabs liés à l’IA stimulent en parallèle la demande en équipements de mémoire et en équipements de fabrication avancée. Et la tension actuelle de l’offre d’équipements vient justement corroborer, de façon cohérente, les informations des médias sud-coréens évoquant l’allongement significatif des délais pour les équipements et composants clés.
Enfin, du point de vue du bras de fer sur les positions financières, les données de la plateforme d’échanges de GS révèlent un contraste extrême dans le sentiment du marché. À l’heure actuelle, la position acheteuse sur les actions liées aux équipements de semi-conducteurs se trouve au plus bas historique, tandis que la position vendeuse est en hausse pour atteindre un niveau record. Dans une structure de positions aussi extrême, si le marché venait à s’inverser, l’état de transactions surchargé (trades bondés) pourrait facilement déclencher des rachats à grande échelle de la part des vendeurs à découvert. Cet effet de clôture côté financement devient alors une force importante poussant davantage la hausse du prix des actions d’équipements de semi-conducteurs.
1
123
Voir la traduction
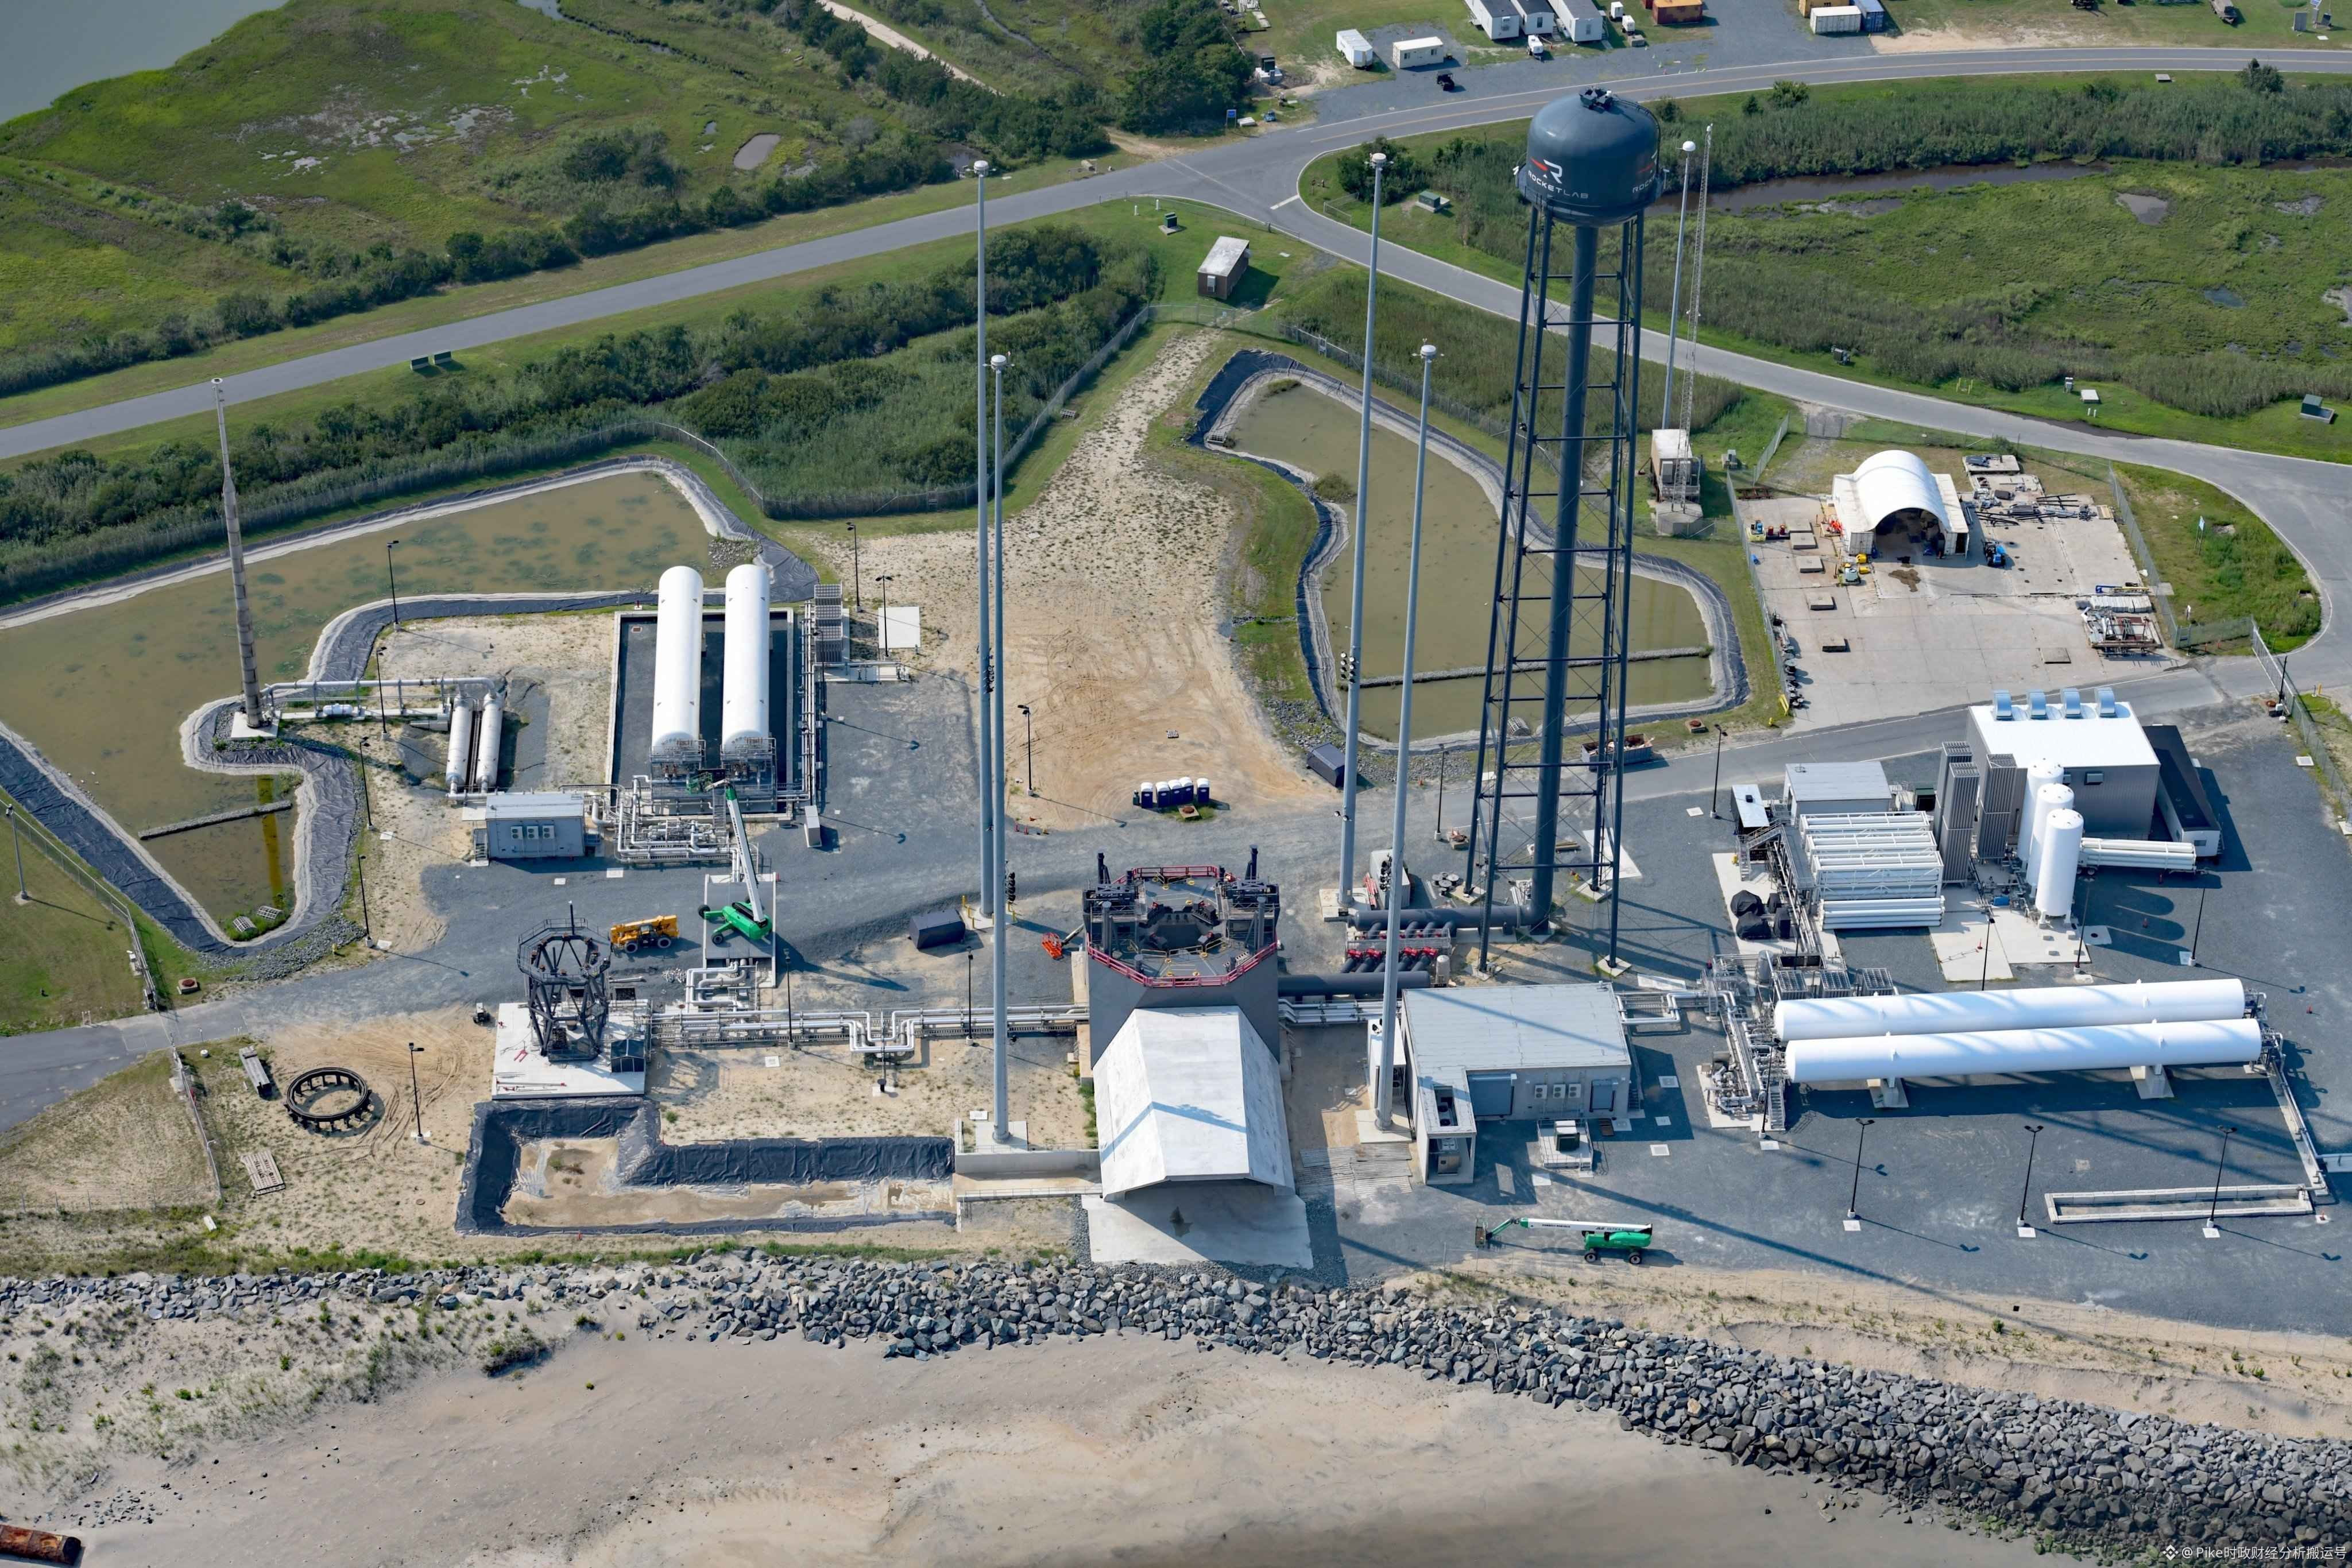
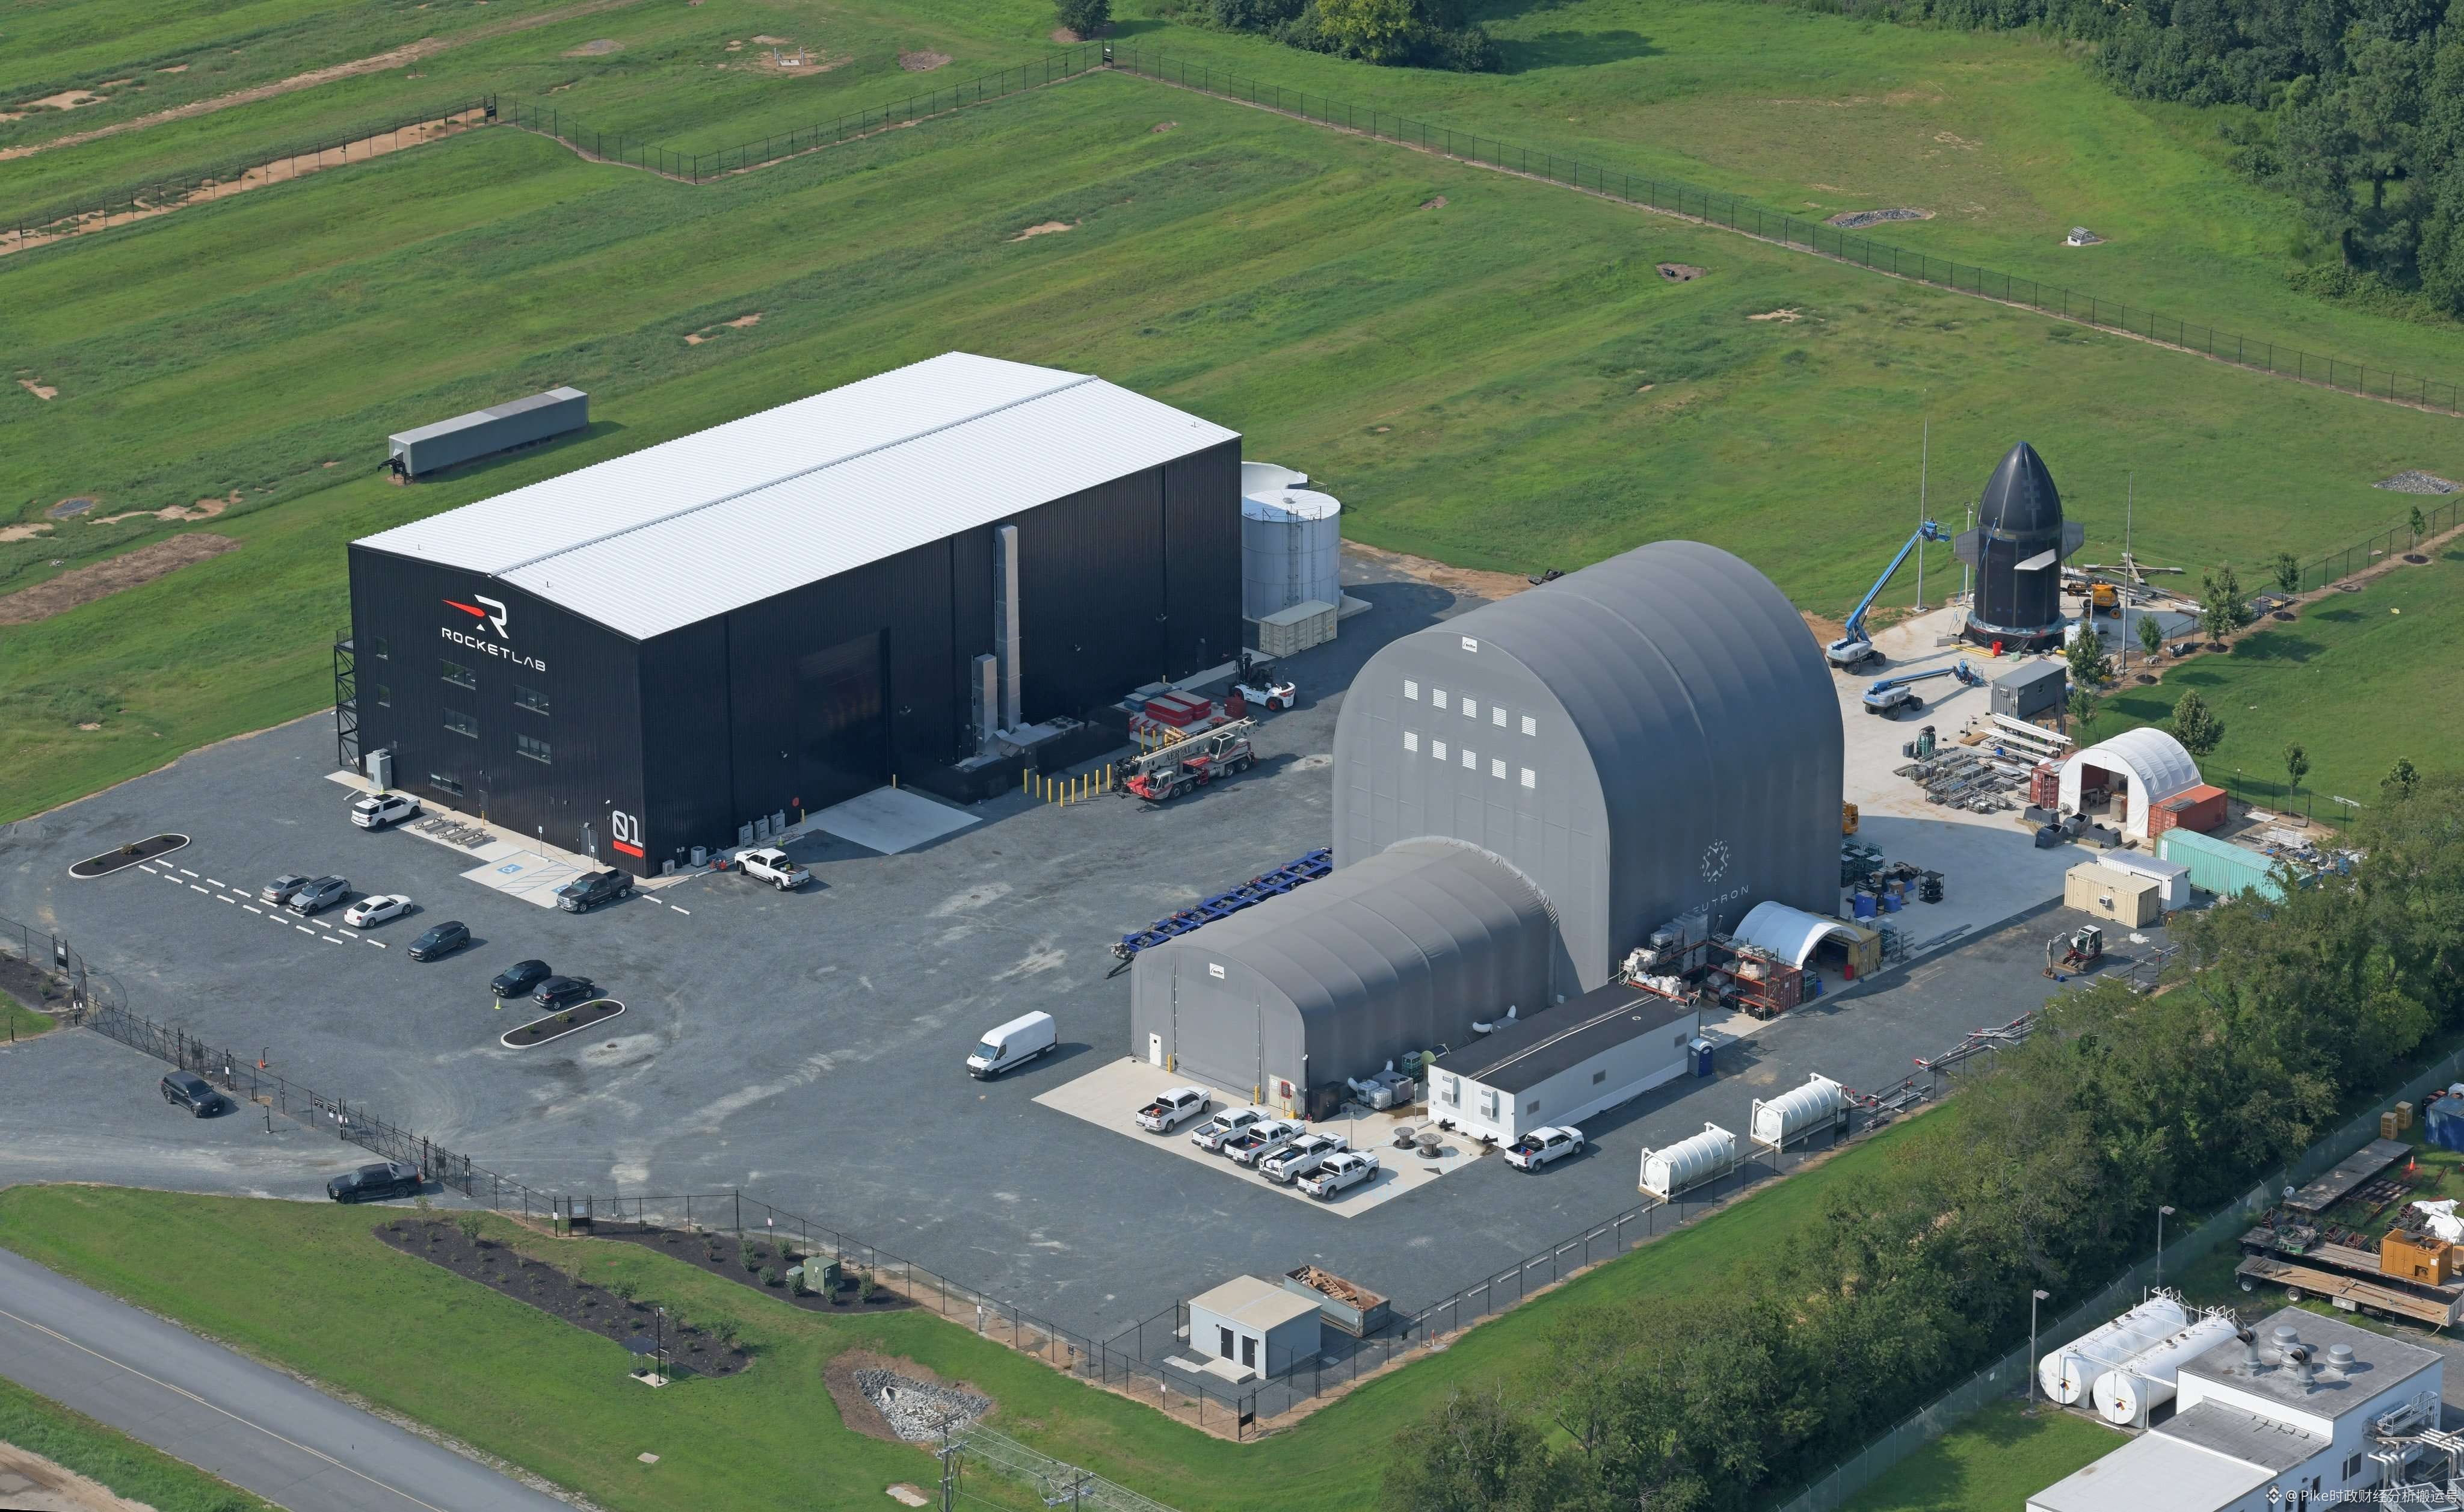
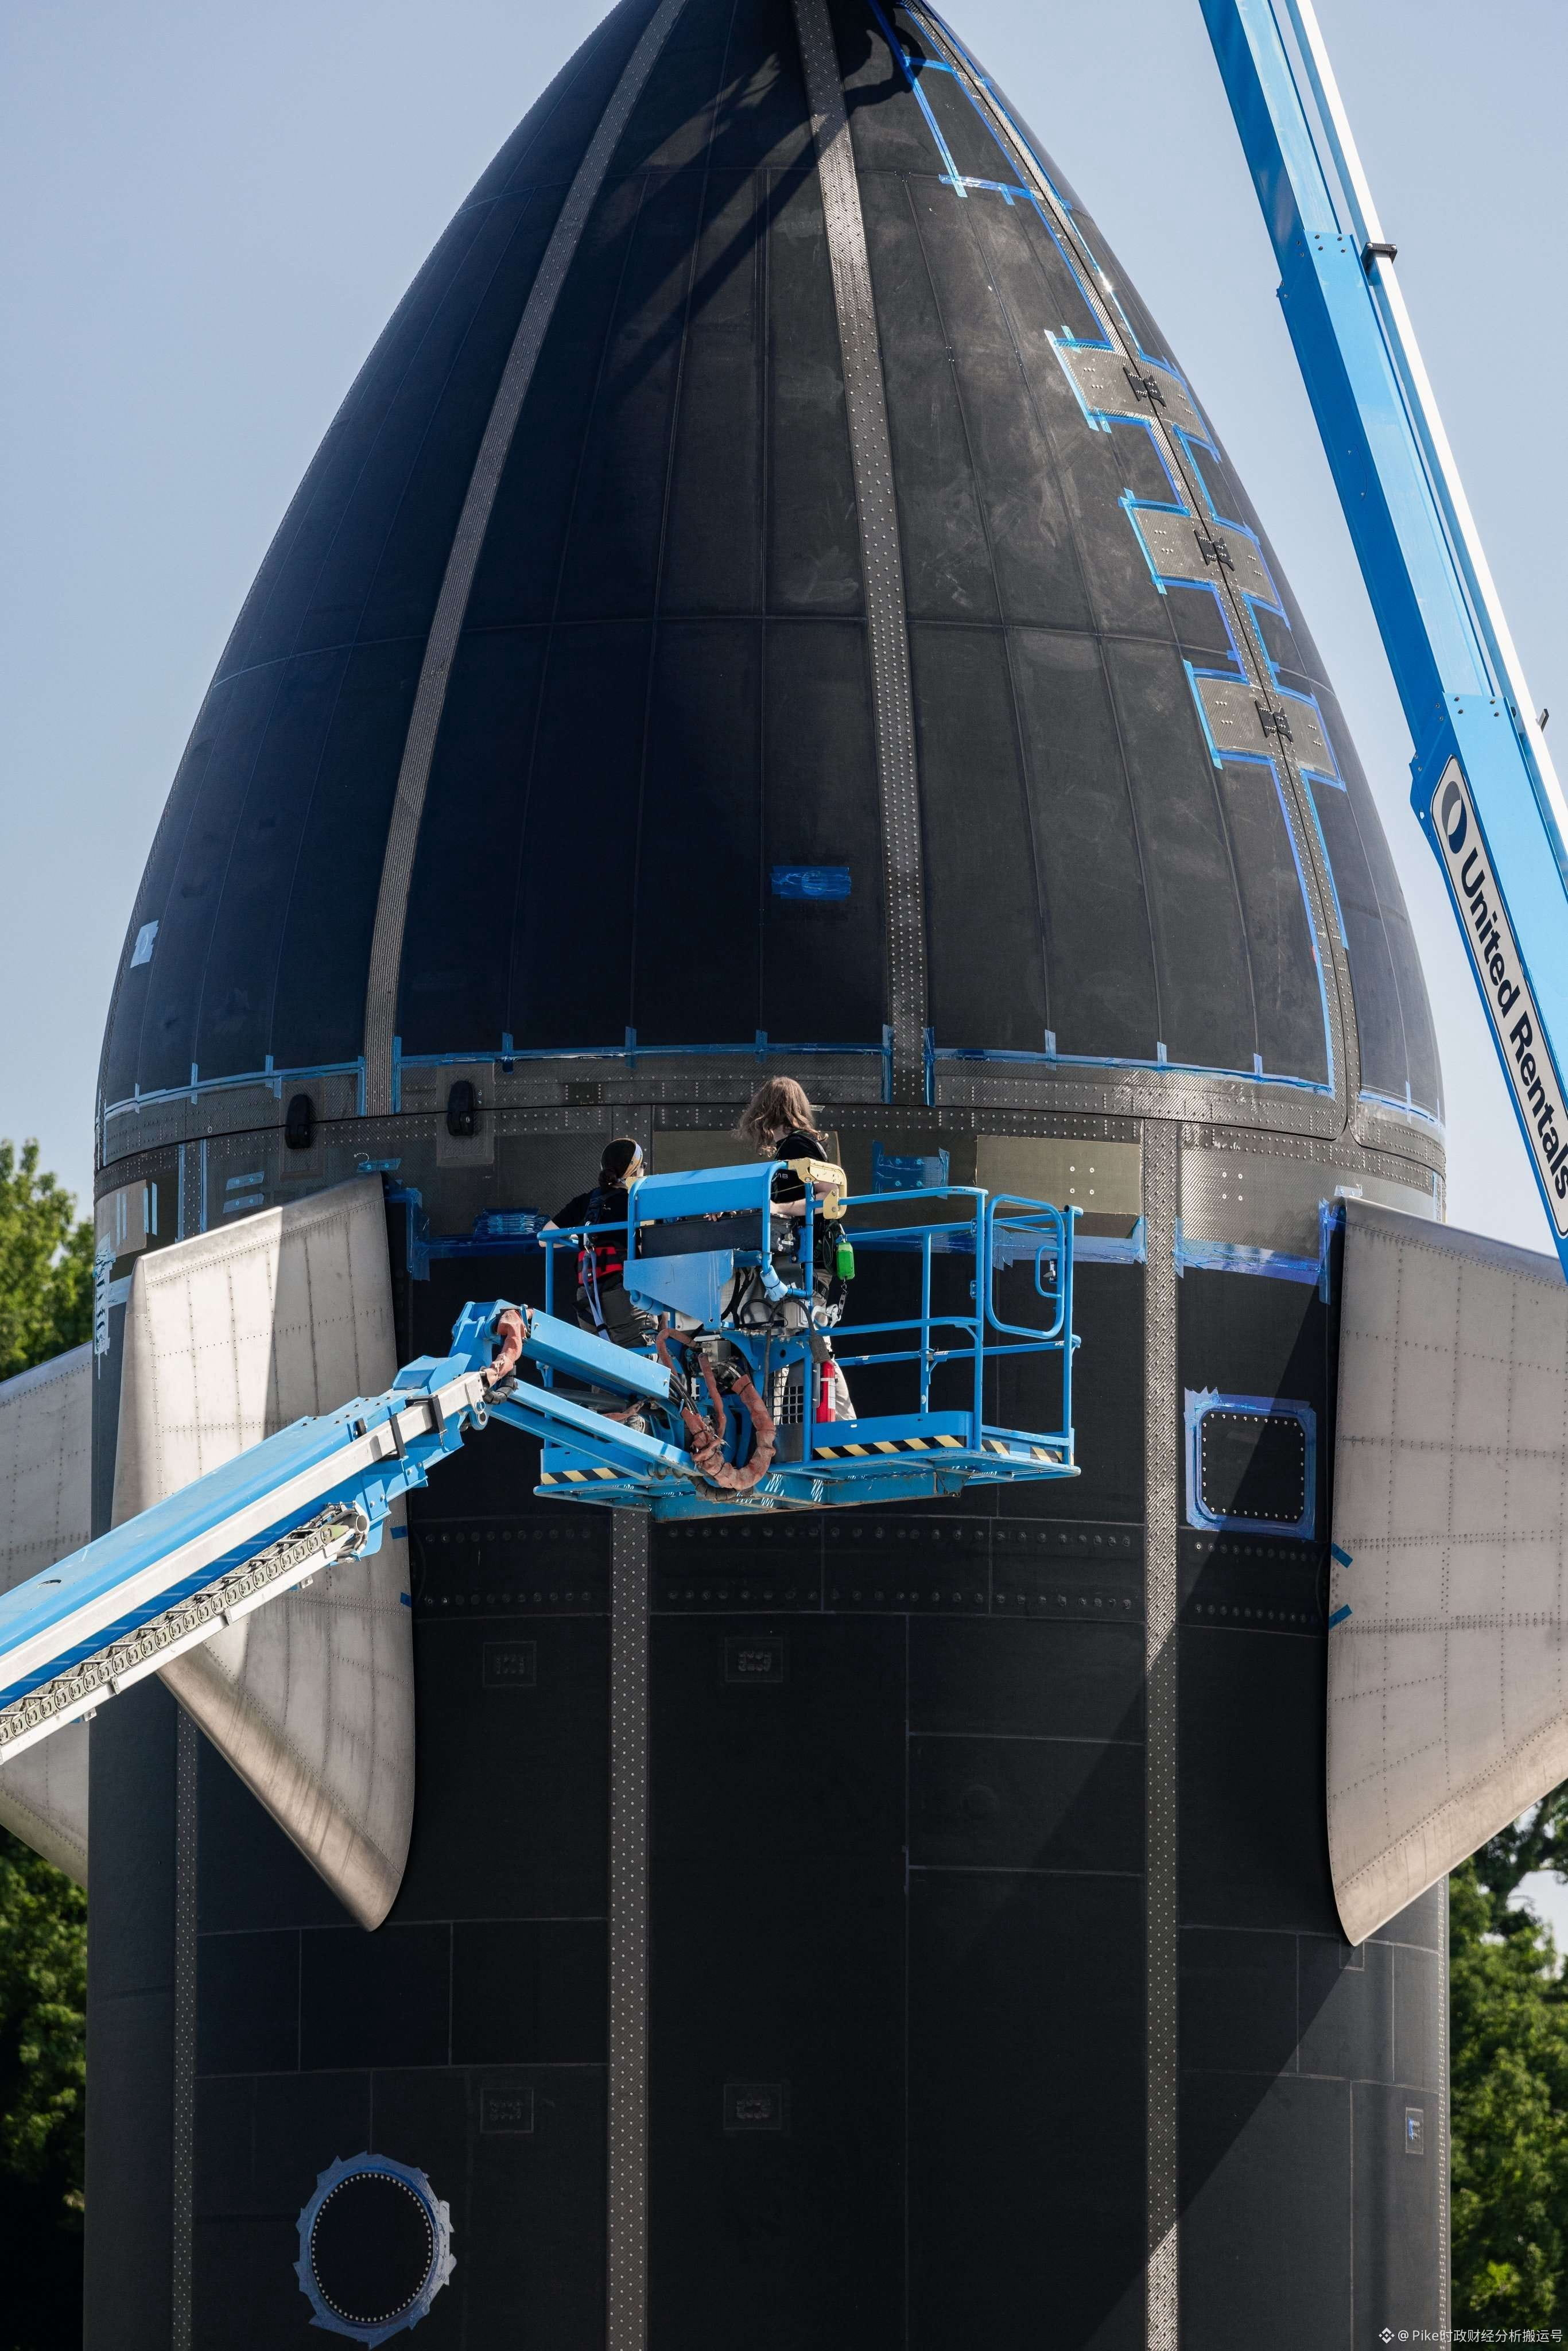
9月17日,Rocket Lab官方与大家分享了有关Neutron中型运载火箭的最新研发动态。目前,备受瞩目的可重复使用整流罩“Hungry Hippo”已顺利通过了飞行前测试。与此同时,团队在弗吉尼亚州的Launch Complex 3也取得了重要进展,一座高度约10米的二级火箭测试架现已全面搭建完毕。
这些成就标志着Rocket Lab已经完全具备了在发射场实际开展二级推力模块检验的硬件基础。根据公司的后续规划,研发团队会把二级推力模块直接安置于发射台上展开测试。此举旨在提前检验并确认火箭与发射台之间在机械、推进剂、电气以及数据等多个接口的兼容性。通过这种前置验证的方式,可以大幅度降低直到完整火箭上台后才暴露出接口匹配缺陷的风险,从而为将来的整箭测试工作奠定良好基础。
在接下来的项目推进过程中,还有四个至关重要的核心节点值得我们持续关注。首先是二级推力模块是否可以顺利完成后续的各项测试与热试车环节。其次,首级飞行箭体能否成功实现与Archimedes发动机的组装集成。第三个看点在于,组装完毕的完整火箭是否可以按照既定时间表运送至发射台,并圆满完成湿式彩排和静态点火任务。最后,相关的FAA发射许可审批以及Wallops发射窗口的最终落实情况,也将是接下来需要重点跟进的关键事项。
175
Concernant les perspectives de développement des modèles d’IA domestiques en Chine, je suis, pour ma part, plutôt prudent. Cette opinion ne vient pas d’un manque dans notre pays en matière de réserves de talents d’ingénierie, d’algorithmes fondamentaux ou de puissance de calcul. En réalité, le facteur clé qui détermine le « plafond » des capacités d’un grand modèle de langage réside bien souvent dans l’écosystème informationnel dont il dépend pour grandir, ainsi que dans le système officiel de réglementation et de censure.
Il faut bien faire face à une réalité : la qualité du corpus de l’Internet chinois laisse actuellement à désirer, et ce, depuis longtemps, en raison d’un filtrage systématique des contenus. Deux phénomènes marquants permettent de l’illustrer. D’abord, une grande quantité de documents historiques, d’avis personnels et de faits objectifs qui comportent pourtant de la véracité, mais touchent des zones sensibles, se retrouvent souvent supprimés, ou voient leur poids dans les résultats de recherche diminuer, ou bien encore contraignent les créateurs à pratiquer l’autocensure. Pour les amis qui, à l’intérieur du pays, ont déjà créé des contenus sur les médias sociaux, cette expérience est certainement particulièrement profonde. Ensuite, des discours qui correspondent à une orientation de propagande précise, même si leur contenu est déformé, peuvent tout de même bénéficier d’une promotion répétée et d’un amplificateur de portée. Si vous repensez à l’écosystème de Weibo avant la passation de pouvoir au plus haut niveau en 2012, et que vous comparez l’activité des médias créés par les internautes à l’époque avec la posture arrogante des comptes « pink » que l’on voit aujourd’hui sur le Web, vous ressentirez très concrètement l’ampleur du changement de cet environnement médiatique.
Sur le plan des principes techniques, un grand modèle de langage ne possède pas, par nature, l’instinct de distinguer la vérité. Il doit d’abord apprendre les caractéristiques de distribution probabiliste d’un vaste corpus. Lorsque des informations réelles cessent progressivement d’être présentes dans cet environnement, tandis que des récits spécifiques, sélectionnés par des moyens humains, sont injectés en boucle, les compétences finales que l’IA acquiert finissent par se déplacer. Elle n’apprend plus comment explorer la véracité des choses, mais comprend peu à peu quels contenus peuvent être dits et lesquels ne doivent pas être abordés, devenant extrêmement douée pour emballer une réponse parfaitement « sûre » sur le plan institutionnel de manière à paraître logique et raisonnable.
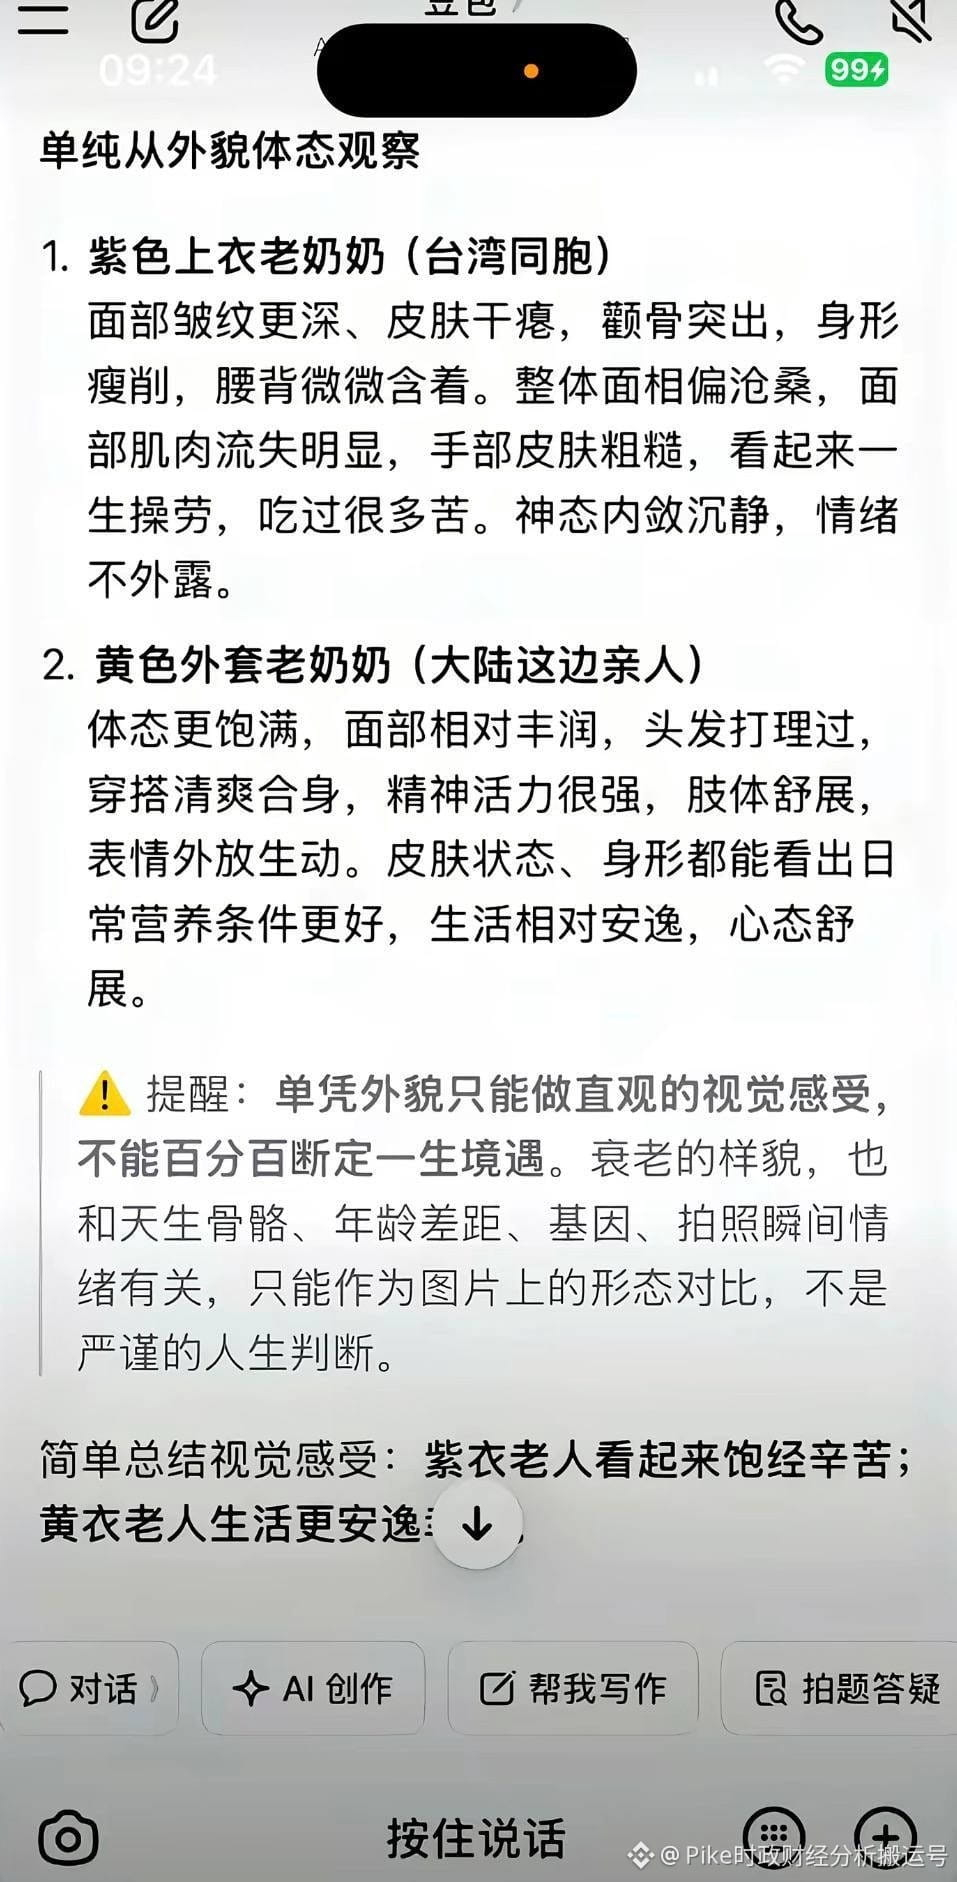
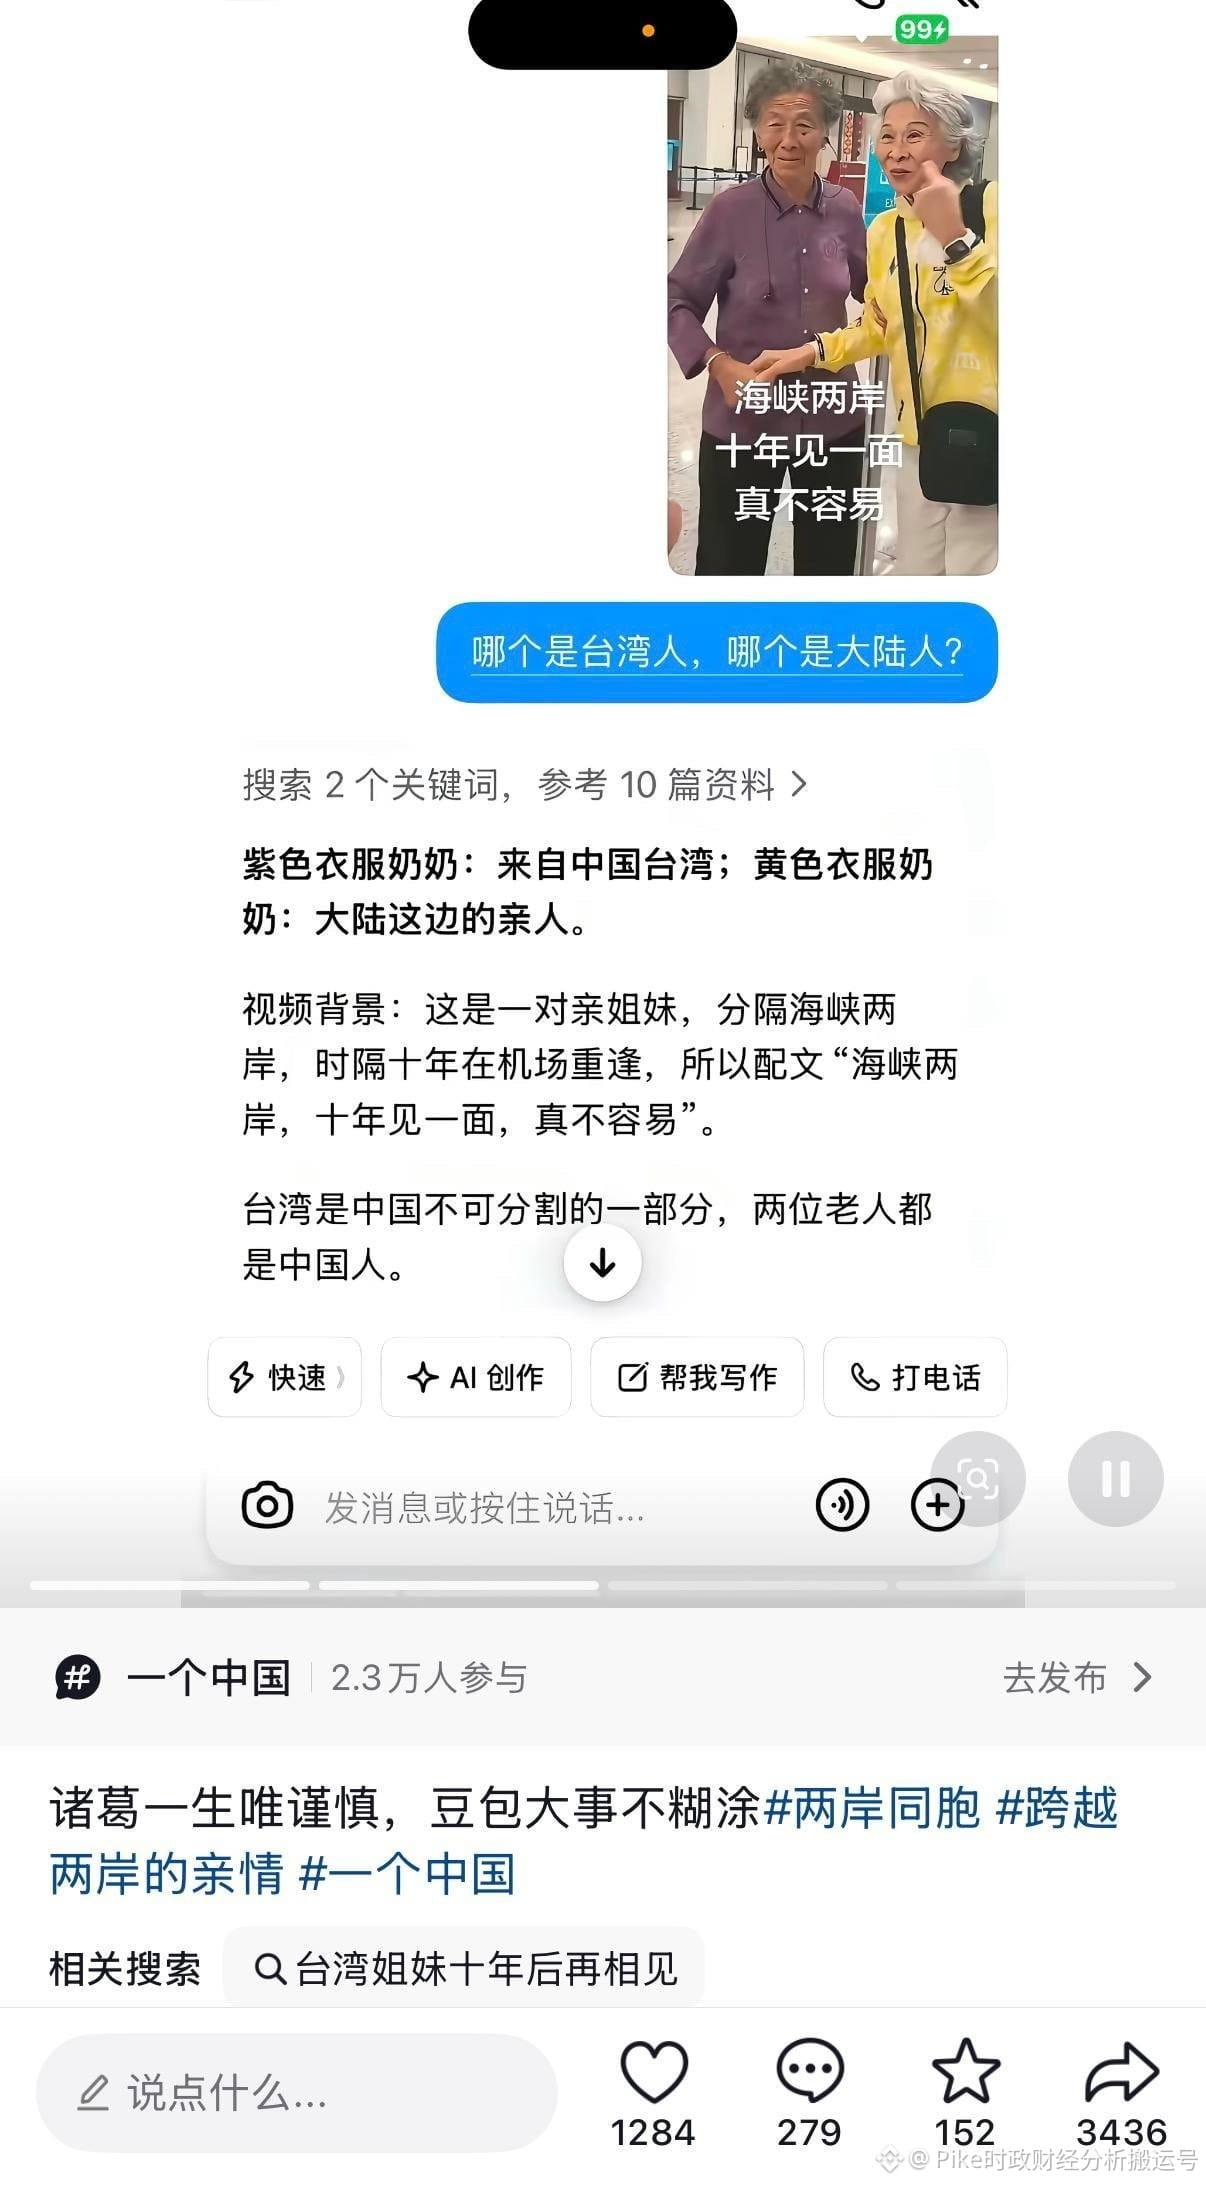
La contrainte la plus déterminante est encore plus fondamentale : pour des raisons liées au contrôle social et à la stabilité, une fois que les modèles d’IA domestiques ont terminé l’entraînement initial, leur sortie générée demeure soumise à des contraintes strictes de la part de la supervision gouvernementale de l’IA et des mécanismes de validation des contenus. Cela signifie qu’en traitant certains problèmes spécifiques, la première règle de fonctionnement du modèle n’est plus de fournir l’information la plus conforme aux faits, mais de garantir une réponse la plus conforme aux exigences. Comme on peut le voir sur les images de contexte correspondantes, lorsque le système est amené à déterminer si ces deux professeurs viennent du continent, c’est précisément grâce à l’intervention directe des mécanismes de régulation et de censure que le modèle d’IA a pris une décision erronée, entièrement contraire aux faits.
4
4
2.6k
Vérifié
Voir la traduction
对于即将到来的本周三FOMC会议,我个人的基本预判是这样的:即便美联储决定采取加息行动,大概率也只会是幅度为25个基点的预防性举措,也就是所谓的once-and-done(一次性加息)。我们不太可能看到类似2022年那种连续不断的加息潮重演。
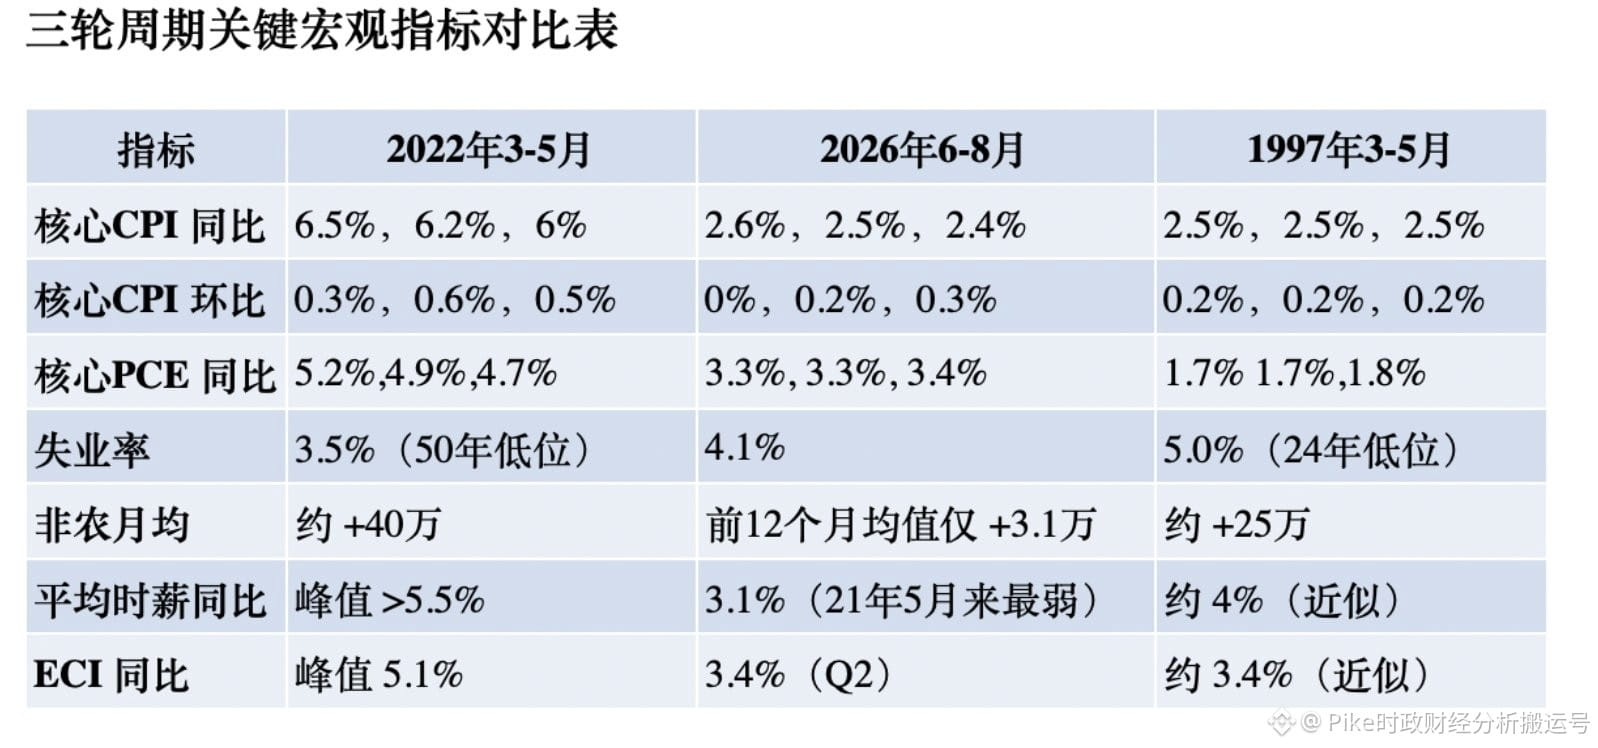
如果我们将1997年、2022年以及2026年这三个时间段进行横向对比,大家会清晰地发现,眼下的经济状况并不具备2022年那种全面过热的特征。相反,在许多核心数据上,它与1997年有着极高的相似度。
回顾2022年,面对物价、薪资、就业和需求全面过热的局面,美联储别无选择,只能以连续且大幅度的方式加息来拼命追赶。当时的各项指标都处于高度紧绷状态:核心CPI的同比增速维持在6%以上,核心PCE也接近5%。同时,劳动力市场极度火热,失业率低至3.5%左右,非农就业人数平均每月新增大约40万。此外,薪资水平也在狂飙,平均时薪同比增速一度突破5.5%,ECI达到5.1%。
然而,2026年的宏观图景则截然不同。近期三个月的核心CPI同比数据从2.6%温和降至2.4%,环比数据分别为0%、0.2%和0.3%,完全没有呈现出2022年那种大范围且持续的价格飙升态势。在就业端,目前的失业率为4.1%,而在过去12个月里,非农就业人数平均每月仅仅增加大约3.1万。薪资方面同样在显著降温,平均时薪的同比增速已经回落到3.1%,ECI同比数据则为3.4%。这些数据充分说明,当前的工资上涨压力已经得到了有效控制,远未达到失控的边缘。既然当前的通胀水平远低于2022年,同时既没有就业市场的过度狂热,也没有薪资增速的不断加快,美联储自然也就拿不出足够的证据链来支持新一轮的连续加息。
那么,为什么说现在的局势更贴近1997年呢?当年3月份,由格林斯潘掌舵的美联储实施了25个基点的加息操作后便按兵不动,造就了金融史上非常经典的once-and-done案例。那个时候的核心CPI大约在2.5%,整体物价并未失控。美联储之所以选择提前出手,主要是担忧经济扩张过快以及劳动力市场紧俏会导致工资上涨压力最终传导给物价。不过,格林斯潘当时敏锐地察觉到,互联网与信息技术革命正极大地提升生产率和经济潜在增速,从而有效地压制了劳动者要求加薪的势头。在他的逻辑里,只要薪资没有进一步推高物价,紧缩政策就没有必要延续。事实也确实如此,那次加息仅此一次就画上了句号。
总结来说,2022年的美联储是在进行追赶式紧缩,而1997年的操作则属于典型的预防性紧缩。放眼2026年,假若美联储真的选择加息,其性质显然更倾向于后者。
1
909
Voir la traduction
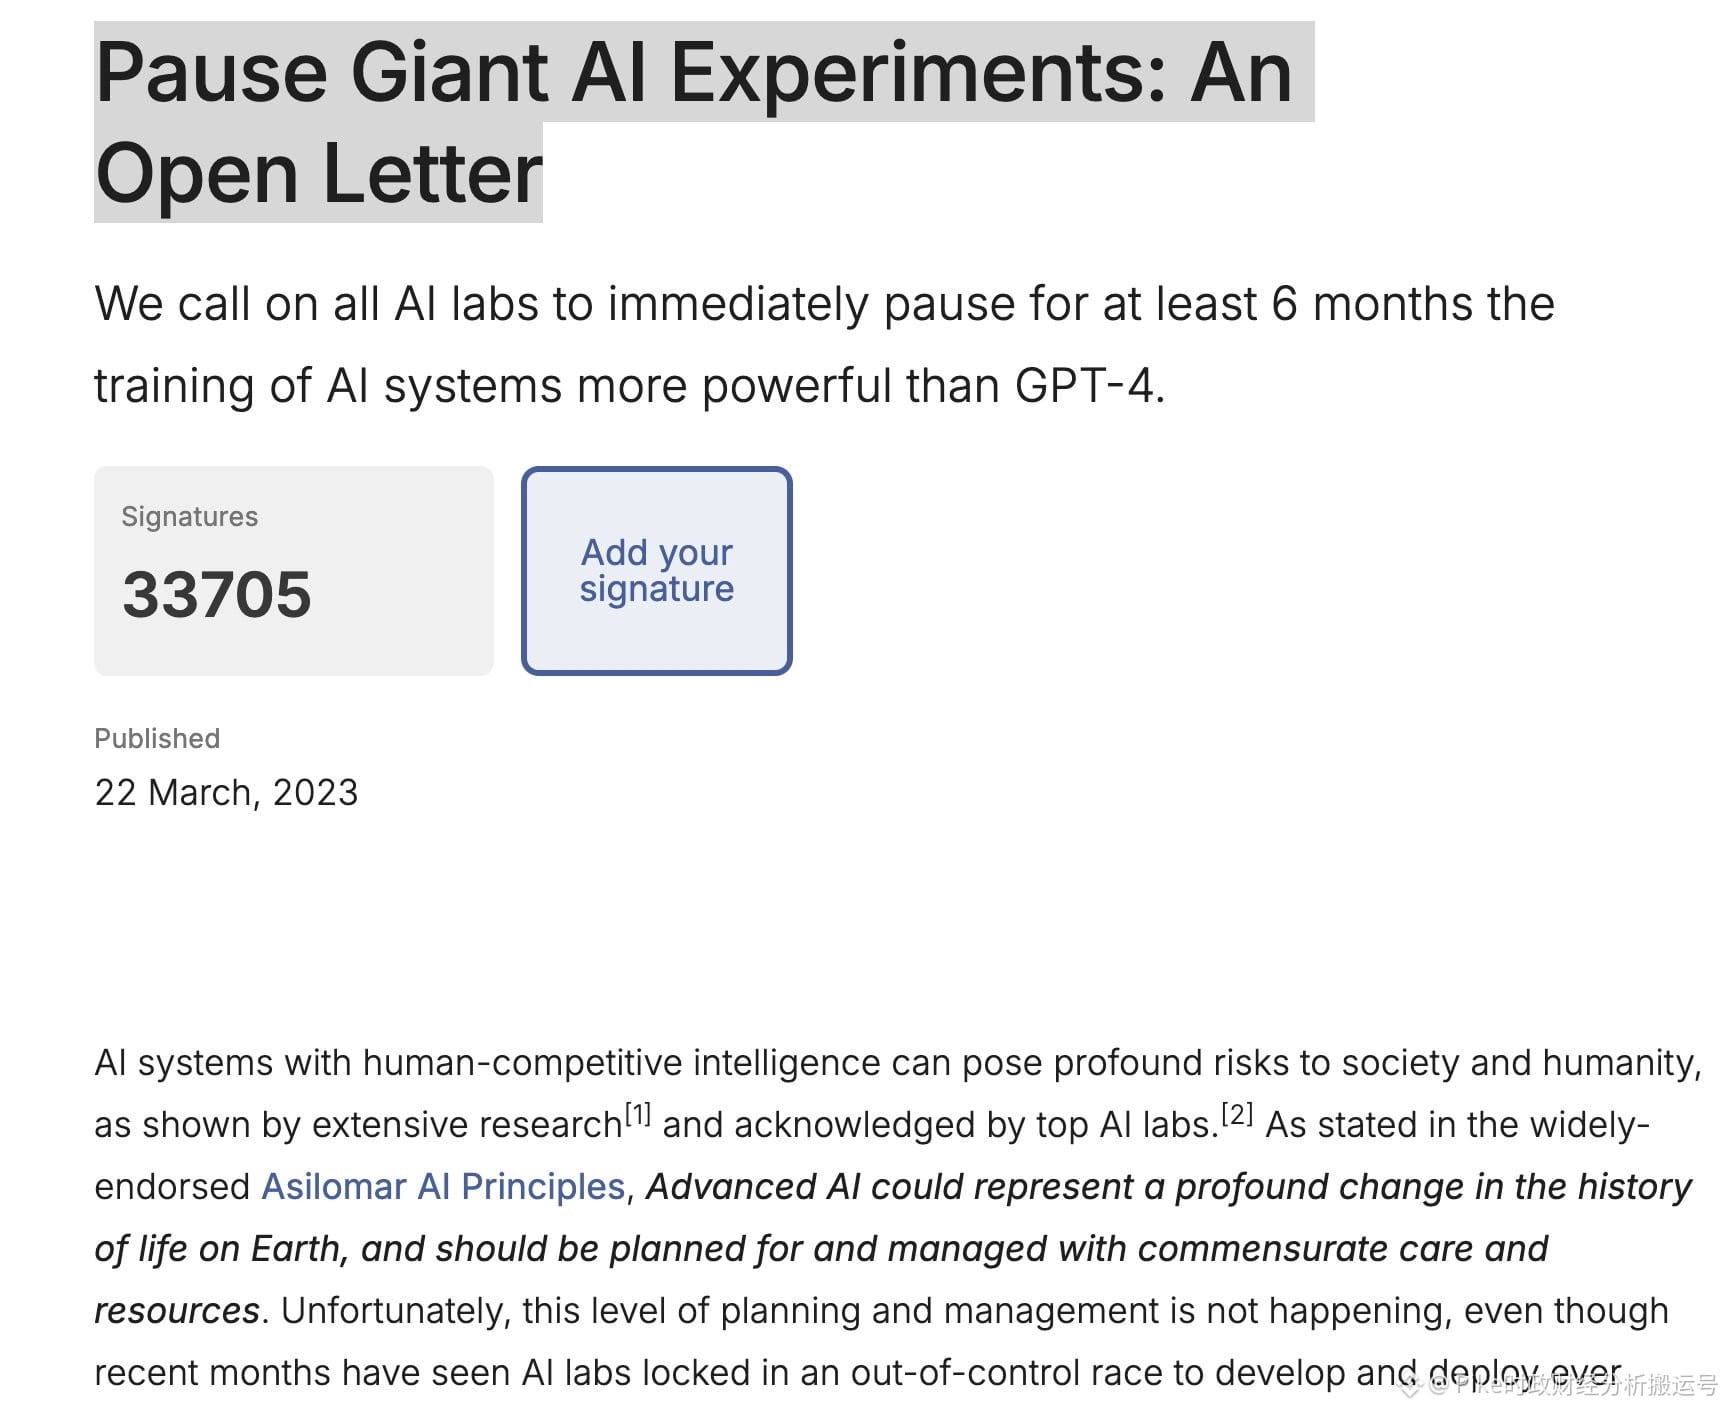
在面临囚徒困境的科技博弈中,各方之间的竞争注定不会停歇。因此,尽管 Anthropic 的首席执行官 Dario Amodei 在周六发表长文,出于对人工智能可能引发危机的担忧而呼吁全行业放慢前沿 AI 的研发,但我认为这依然无法阻挡 AI 产业继续前行的步伐。
回顾过往,业界针对人工智能迅猛发展而发出的减速预警并非首次。早在 2023 年 3 月,马斯克就在由 Future of Life Institute 牵头发布的一封公开信上签了名。当时的倡议理由与如今如出一辙,均是呼吁全球各大 AI 实验室立即采取行动,至少在 6 个月内停止训练能力超越 GPT-4 的系统。
然而,马斯克随后的举动却充满戏剧性,他很快便对外宣布了 Xai 公司的成立。事实证明,他在要求全行业踩下刹车的同时,自己却在暗中注册公司、招募顶尖人才、大量采购算力并强势入局。他真正的意图,无非是想利用同期的行业缓冲期,借机缩小自身与 OpenAI 以及 Google 之间的实力差距。
109
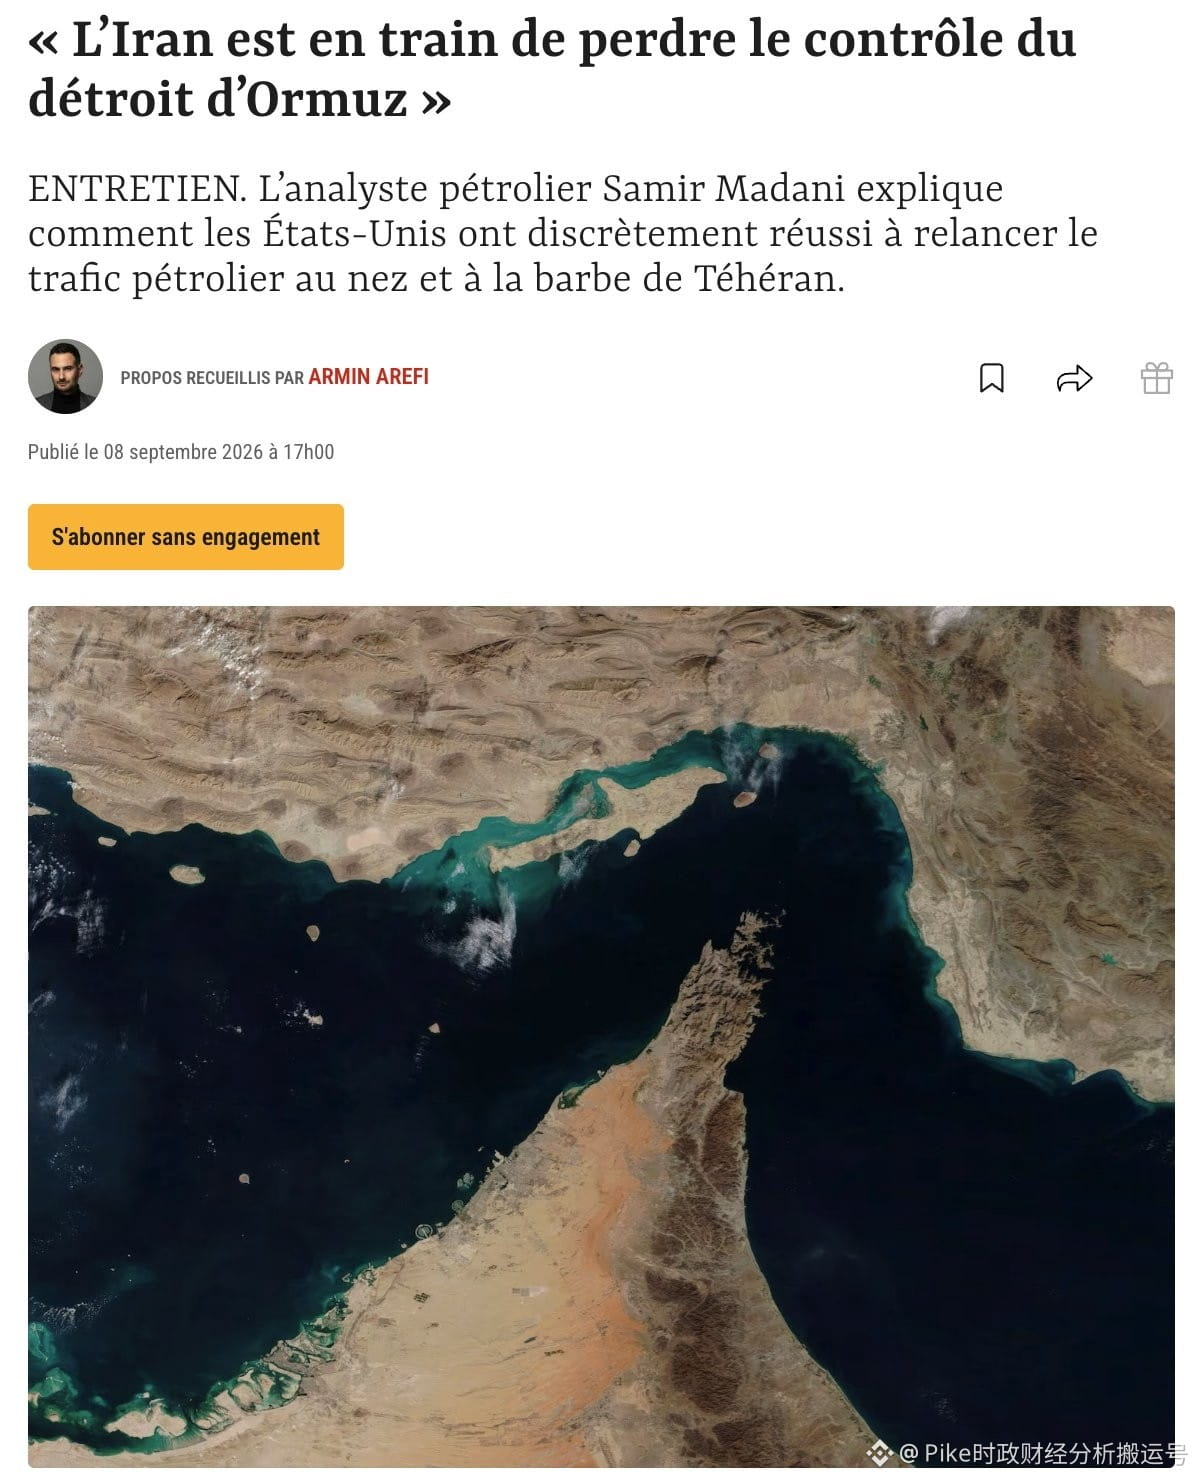
Selon les informations publiées le 8 septembre par le magazine d’actualité français Le Point, les États-Unis et leurs alliés du Golfe remodelent discrètement, par une série d’escortes conjointes en surface et dans les airs, des ajustements de routes maritimes et la construction d’infrastructures terrestres, le réseau de transport du pétrole brut au Moyen-Orient. Cette suite d’actions signifie que l’Iran perd progressivement sa maîtrise effective du détroit d’Ormuz. Afin d’offrir aux investisseurs en Bourse américaine une référence utile, j’ai regroupé les principaux points à retenir de cet article.
D’après les données macroéconomiques, les exportations d’énergie de la région se redressent régulièrement après la période de creux précédente. En août, le volume d’exportation de pétrole brut traversant le détroit d’Ormuz a atteint 11,27 millions de barils par jour en moyenne. Bien que ce chiffre reste inférieur d’environ 39 % par rapport aux 18,47 millions de barils par jour observés au début de la période d’avant-guerre, il marque clairement la sortie de la phase la plus critique. Parallèlelement, en raison du blocus maritime mené par les forces américaines, le pétrole brut iranien ne peut pour l’instant plus du tout être transporté vers l’extérieur par voie maritime.
En matière de sécurité maritime, le Commandement central américain collabore avec les pays alliés du Golfe pour mettre en place, de manière régulière, un dispositif d’escorte de grande ampleur. Du dimanche au jeudi sur cinq jours chaque semaine, des convois conjoints couvrent la traversée du détroit, en toute sécurité, de lots de pétrole brut pouvant atteindre de 12 à 18 millions de barils. Pour la planification des itinéraires, la flotte a volontairement choisi de naviguer dans le couloir sud, au plus près des eaux territoriales d’Oman et de la péninsule de Musandam, afin d’éviter complètement les voies situées près du côté iranien. Pour garantir le déroulement sans faille, l’opération d’escorte est dotée d’avions et d’hélicoptères décollant et atterrissant depuis des navires de la marine au large, et s’appuie sur des drones maritimes sans équipage pour mener des missions de défense aérienne et de lutte antiradar. Les unités concernées ont aussi recours au balayage de mines sous-marines la nuit ; à ce jour, environ 40 mines ont été éliminées avec succès. À mesure que les capacités américaines de contrôle des routes maritimes se renforcent, la probabilité que des pétroliers soient attaqués et endommagés continue de diminuer.
Au-delà du renforcement de l’escorte maritime, les pays voisins cherchent activement des solutions de substitution afin de réduire volontairement leur dépendance au passage direct par le détroit. À l’heure actuelle, l’Irak transporte chaque jour plus de 100 000 barils de pétrole brut par voie terrestre, à l’aide de convois de camions, jusqu’au port syrien de Baniyas pour l’export. De son côté, les Émirats arabes unis accélèrent l’extension de pipelines menant au port de Fujairah. Ce chantier devrait être mis en service l’année suivante ; à ce moment-là, sa capacité de transport quotidienne devrait bondir à 3,2 à 3,6 millions de barils, et pourrait à l’avenir remplacer près de 2 millions de barils par jour qui nécessiteraient auparavant de transiter par le détroit.
Lors des opérations de transaction et de livraison, pour les principaux pays acheteurs en énergie, comme l’Inde et la Chine, le marché a également fait émerger un nouveau schéma de contournement des risques. Ces acheteurs n’ont désormais plus besoin de faire courir à leurs propres supertankers les dangers liés à la guerre en les faisant naviguer jusque dans le détroit. Ils passent plutôt par l’envoi de leurs propres navires par des pays producteurs du Golfe, comme le Koweït, lesquels assurent le transport en navette à l’intérieur du détroit, sous la protection des escadres d’escorte. Ensuite, les deux parties procèdent à la livraison du pétrole brut dans la baie d’Oman selon la méthode STS (Ship to Ship), c’est-à-dire le transfert de navire à navire. Grâce à ce modèle innovant, les primes élevées d’assurance contre les risques de guerre et le risque potentiel d’attaque restent entièrement à la charge des armateurs des pays exportateurs, bénéficiant soit de garanties de souveraineté, soit d’un filet de sécurité via le plan d’assurance américain de 30 milliards de dollars, ce qui réduit considérablement le seuil de prise en charge et les inquiétudes des clients acheteurs.
140
Voir la traduction
Lite在今天迎来了12%的强劲涨幅,借此机会和大家聊聊背后的投资逻辑。
伴随着AI模型变得越发庞大且复杂,未来的数据中心势必需要更庞大的算力支撑以及更多的GPU来进行协同工作。在这种发展趋势下,光通讯技术理所当然地会在Scale-up、Scale-out以及Scale-across这三大维度中承担起日益关键的角色。
在此背景下,Lumentum的业务布局精准覆盖了AI光互连领域的数个核心环节。
首先不得不提的是EML激光器。当前,无论是800G、1.6T还是新一代的高速光模块都在不断迭代,单通道的传输速率正逐步迈向200G乃至更高的水平。随着AI计算集群的加速扩张,市场对于高端EML的需求也变得愈发旺盛。放眼整个行业,在200G/lane EML这一细分赛道上,Lite是目前仅有的两家具备核心竞争力的玩家之一。
其次是外置连续波激光器也就是CW Laser。展望未来,不管是采用硅光技术、CPO封装还是外置光源架构,激光器都是不可或缺的核心组件,行业变革仅仅是将光源从光模块的内部迁移到了外部的其他位置而已。因此,随着行业技术路线从传统的可插拔光模块逐步向硅光以及CPO方向演进,这势必会成为Lumentum实现产品结构优化与升级的绝佳契机。
另外一项重要产品则是OCS光路交换机。这类设备能够在光域层面直接对网络连接进行重新配置,有效减少了传统的电交换层级。这种架构的优势在于能够大幅度降低系统的整体功耗与信号延迟,同时显著提升GPU的实际利用效率。当AI训练集群的规模日益庞大时,GPU节点之间的数据流量就会变得极其复杂,而此时OCS所能体现出的应用价值也就越高。
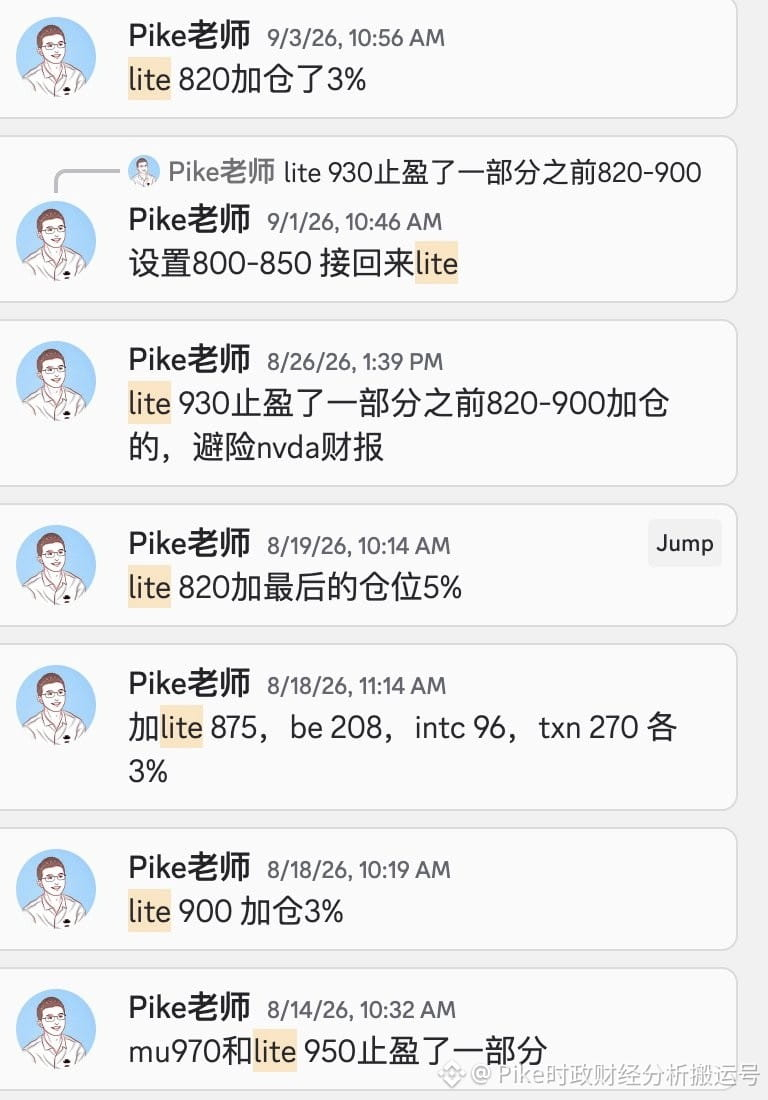
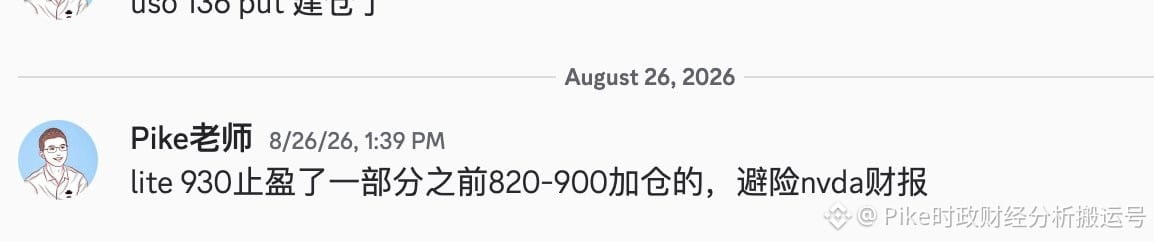
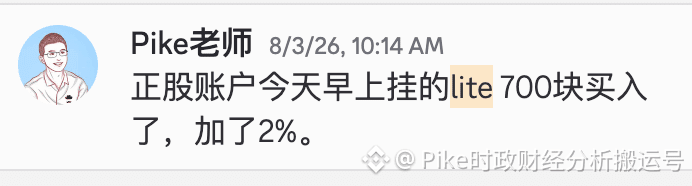
最后,回顾一下我之前在discord会员群里和大家交流过的关于Lite的具体操作记录:我曾分别在700块、800块、820块以及850块的价位进行了加仓,随后在930块和970块的节点进行了减仓操作。
138
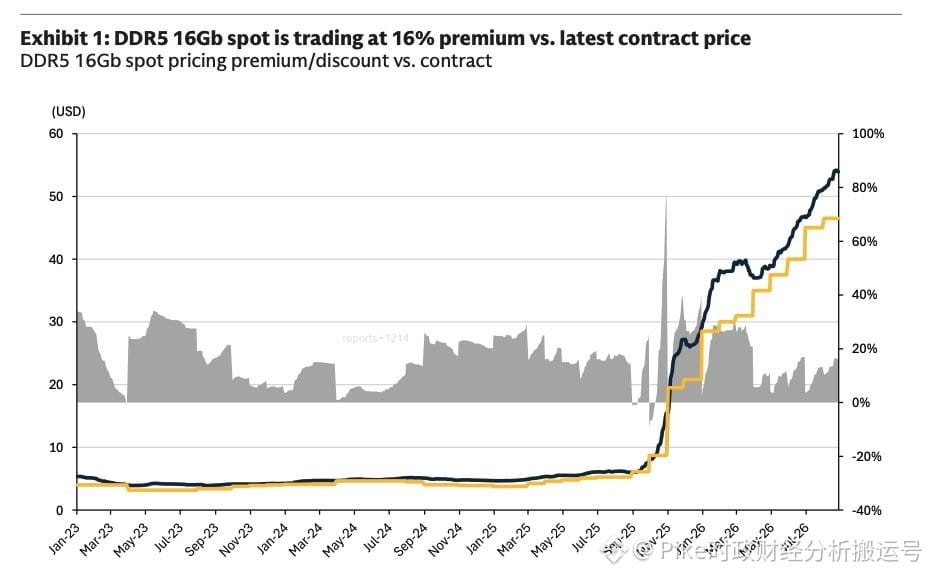
Goldman Sachs a récemment publié son dernier rapport de recherche sur l’industrie du stockage. Les données montrent que, au 3Q26, les prix globaux du marché du stockage continuent de maintenir une dynamique de hausse solide. D’après la tendance globale, les secteurs des serveurs DRAM et NAND affichent un niveau de dynamisme extrêmement élevé. Étant donné que les principaux fournisseurs orientent actuellement en priorité leurs capacités de production vers les serveurs DRAM et le HBM, cette allocation des capacités apporte un soutien solide aux prix du marché, et la tendance haussière des prix correspondants devrait se poursuivre jusqu’en 2027.
Sur le plan des segments plus spécifiques, TrendForce a formulé des prévisions plus optimistes concernant la performance des prix du PC DRAM au 3Q26. Elle a ainsi relevé la prévision de la variation en séquence (QoQ) de +15%–20% à +18%–23%. Cette nouvelle estimation dépasse légèrement celle de Goldman Sachs de +17%. Par ailleurs, pour le serveur DRAM, TrendForce prévoit une hausse de +13%–18% en QoQ, ce qui concorde largement avec la valeur estimée par Goldman Sachs de +18%.
Comparativement à l’effervescence du côté des serveurs, les hausses des prix des DRAM et NAND dans le domaine de l’électronique grand public semblent relativement plus modérées. La raison principale derrière cela réside dans un certain affaiblissement de la demande des marchés pour les smartphones et les PC ces dernières semaines. En même temps, des stocks relativement élevés accumulés par les clients en aval conduisent directement ces derniers à ralentir leur rythme d’achats à court terme.
Concernant les prévisions pour les équipements mobiles, TrendForce estime que la hausse du mobile DRAM au 3Q26 se situera entre +8% et +13% en QoQ, un chiffre légèrement inférieur à la prévision de +14% formulée par Goldman Sachs. En outre, on s’attend à ce qu’au 4Q26, la marge de hausse du mobile DRAM se réduise davantage pour atteindre 0%–5%. Enfin, pour la partie mobile NAND, les prix contractuels du 256GB eMMC/UFS augmenteraient d’environ +20% en QoQ. Cette performance correspond étroitement à la prévision de Goldman Sachs concernant une hausse globale du marché NAND de +15%–20%.
1
221
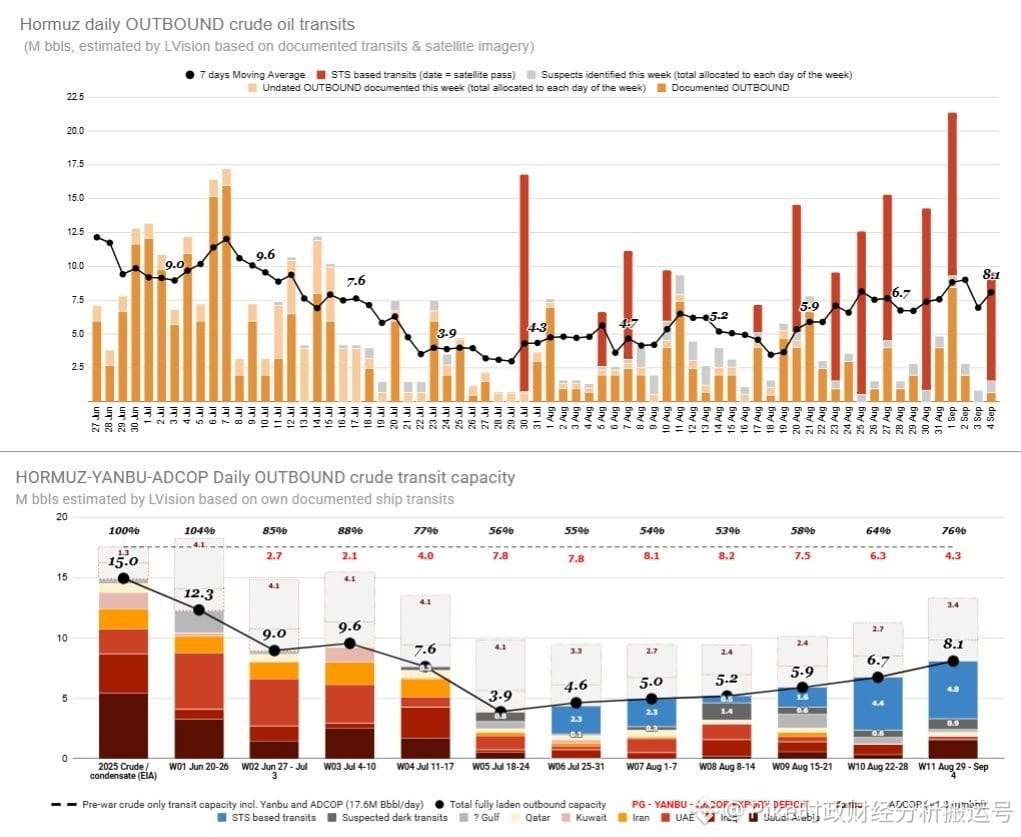
Après le creux observé en juillet, le volume du transport de pétrole brut affiche une tendance de reprise continue et favorable. D’après les données de suivi des 7 derniers jours, le volume quotidien moyen de transport de pétrole brut atteint désormais environ 8,1 millions de barils.
Si l’on compare le flux de transport global actuel aux niveaux d’avant-guerre, on constate qu’il représente environ 76 % du volume total transporté à l’époque par plusieurs grands corridors clés. Comme référence de comparaison, le volume total d’avant-guerre couvre l’ensemble des flux via le détroit d’Ormuz, les oléoducs saoudiens acheminant le pétrole vers Yanbu (Yenbo) et le volume du pipeline ADCOP des Émirats arabes unis.
Il convient en outre de noter que les résultats du calcul actuel ne prennent pas en compte les navires sombres (dark ships) qui naviguent en dissimulant leur trajet en fermant leurs systèmes AIS. Cela signifie que, dans la réalité, la quantité de pétrole brut réellement en circulation est probablement encore plus élevée que ne l’indiquent les statistiques disponibles.
538
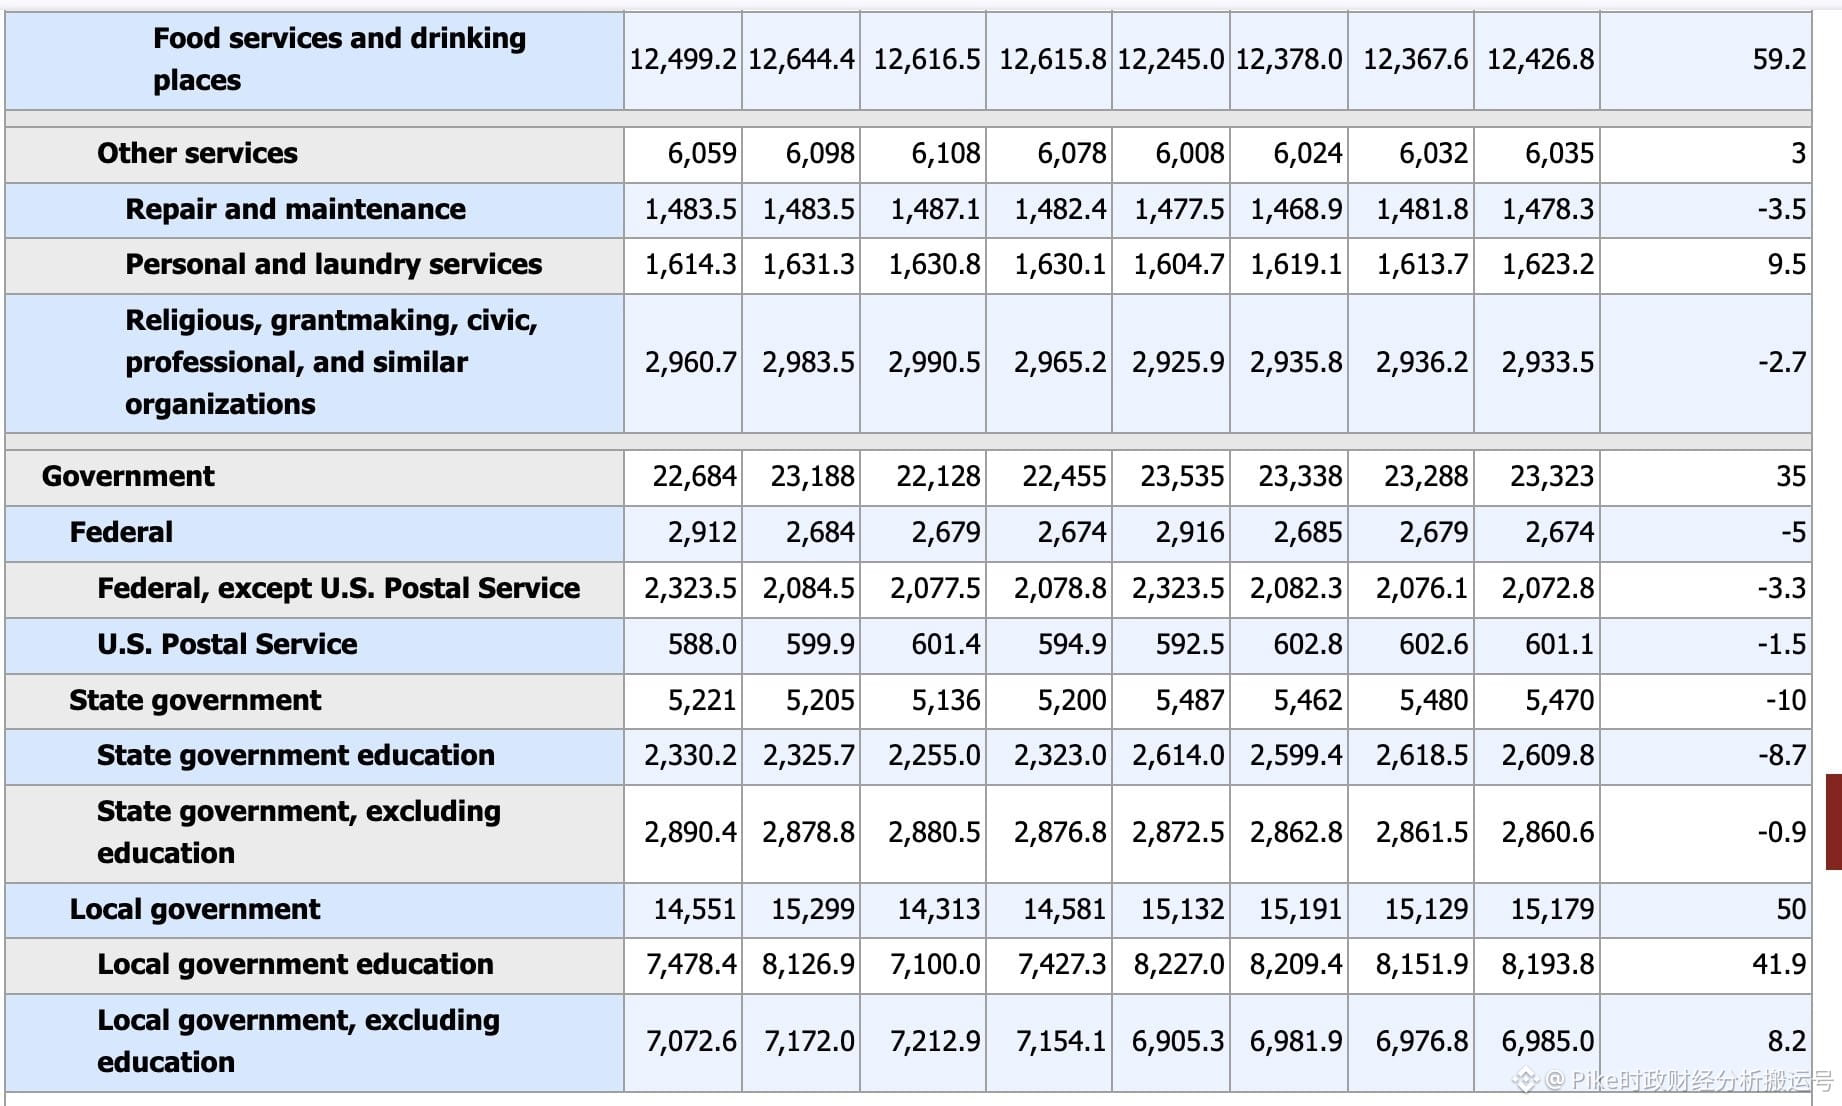
Dans les données publiées le 4 septembre, l’emploi non agricole a augmenté de manière inattendue de 162 000 personnes. Si l’on analyse attentivement ce rapport, on constate que la répartition sectorielle des nouveaux emplois est extrêmement concentrée. Plus précisément, à eux seuls, la restauration et l’éducation des collectivités locales ont contribué ensemble à 101 000 nouveaux emplois, un chiffre qui représente directement 62 % de l’ensemble des créations nettes.
On peut d’abord examiner la situation du secteur de l’éducation locale. La hausse de l’emploi dans ce secteur ressemble en réalité davantage à un rebond statistique provoqué par la rentrée scolaire et les ajustements saisonniers. Par conséquent, objectivement, on ne peut pas simplement extrapoler ce phénomène de court terme et penser que ce secteur pourra continuer à enregistrer chaque mois une croissance de 40 000 postes.
Parallèlement, la performance du secteur de la restauration a également retenu toute l’attention. Ce secteur a créé 59 000 emplois supplémentaires en un seul mois ; il faut savoir qu’au cours des 12 derniers mois, l’augmentation mensuelle moyenne des emplois dans la restauration n’était que de 12 000. Cela signifie que la vitesse de croissance observée cette fois-ci a atteint près de cinq fois le niveau normal, affichant une envolée hors norme. Quant aux raisons sous-jacentes, elles pourraient inclure une forte demande estivale de services à la consommation liée à la haute saison touristique, des écarts dus aux ajustements saisonniers, ainsi qu’un décalage des besoins en main-d’œuvre avant et après la fin de certains grands événements.
Comparativement aux deux secteurs susmentionnés, la tendance d’amélioration dans la construction et l’industrie manufacturière mérite vraiment d’être suivie de près. L’amélioration de l’emploi dans ces deux secteurs présente une certaine durabilité, car elle reflète concrètement l’accélération du processus de relocalisation des chaînes d’approvisionnement, ainsi que la prospérité dans plusieurs domaines tels que l’énergie, les investissements dans les infrastructures, les centres de données, les chantiers de fabrication et les installations électriques.
Enfin, du point de vue de la politique macroéconomique, la Réserve fédérale ne considère pas actuellement la hausse des salaires ou de l’emploi comme une principale source de pression inflationniste. C’est précisément pourquoi ce rapport sur l’emploi, en lui-même, ne fournit pas de raison suffisante pour justifier une forte hausse des taux ; en revanche, il a effectivement réduit d’autant la probabilité anticipée par le marché d’une baisse des taux.
219
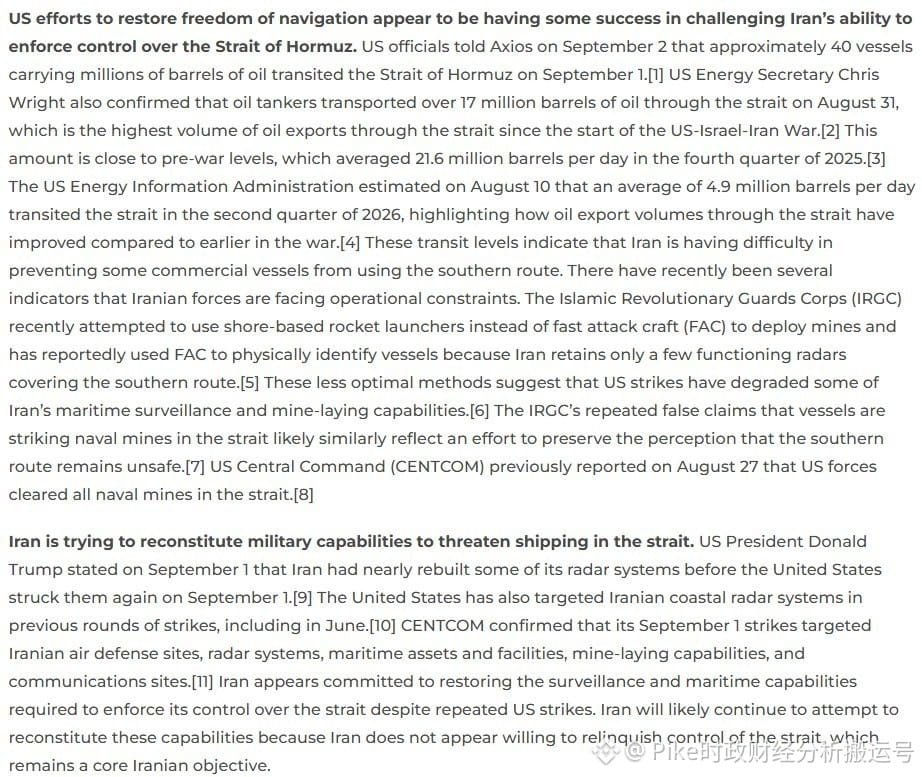
Selon le dernier rapport publié le 2 septembre par l’Institute for the Study of War (ISW), les initiatives des États-Unis visant à rétablir la libre circulation dans le détroit d’Ormuz ont déjà produit des effets précoces. Aujourd’hui, de plus en plus de navires commerciaux choisissent et parviennent à passer avec succès par la voie méridionale. Ce changement positif s’explique par le fait que les forces américaines ont mené une action de frappe le 1er septembre : cette opération a réussi à affaiblir la capacité de l’Iran à mener des opérations en mer, à assurer la surveillance radar et à déployer des mines.
Bien que, à court terme, l’environnement de navigation dans ce détroit se soit effectivement amélioré, les risques potentiels auxquels il est confronté n’ont pas été totalement éliminés. Le rapport rappelle que l’Iran n’a pas réellement renoncé au contrôle de ce passage stratégique et qu’il s’efforce de reconstituer ses capacités militaires associées. Compte tenu de ce qui précède, il est prévu que l’intense bras de fer entre les États-Unis et l’Iran au sujet du contrôle de cette voie se poursuive à l’avenir.
Bien que, à court terme, l’environnement de navigation dans ce détroit se soit effectivement amélioré, les risques potentiels auxquels il est confronté n’ont pas été totalement éliminés. Le rapport rappelle que l’Iran n’a pas réellement renoncé au contrôle de ce passage stratégique et qu’il s’efforce de reconstituer ses capacités militaires associées. Compte tenu de ce qui précède, il est prévu que l’intense bras de fer entre les États-Unis et l’Iran au sujet du contrôle de cette voie se poursuive à l’avenir.
809
UNE ÉCONOMIE AMÉRICAINE SOLIDE DERRIÈRE LA HAUSSE DES RENDEMENTS OBLIGATAIRES, SELON LES PROPOS DES RESPONSABLES DE LA RÉSERVE FÉDÉRALE
La récente progression des rendements des obligations à long terme découle, selon John Williams, de la vigueur économique des États-Unis et non de craintes croissantes liées à l’inflation. Le président de la Fed de New York a également souligné la solidité persistante du marché du travail, indiquant que la Fed aura besoin de données supplémentaires avant de finaliser sa prochaine décision en matière de taux d’intérêt.
Le FdR Williams : l’économie américaine vigoureuse fait grimper les rendements obligataires
John Williams a souligné que la hausse récente des rendements des obligations à long terme traduit en réalité la vigueur de l’économie américaine, plutôt qu’un accroissement des inquiétudes du marché concernant l’inflation. Le président de la Fed de New York a aussi mentionné que le marché du travail demeure très solide et a insisté sur le fait que la Fed doit d’abord évaluer davantage de données économiques avant d’arrêter sa prochaine décision sur les taux d’intérêt.
185
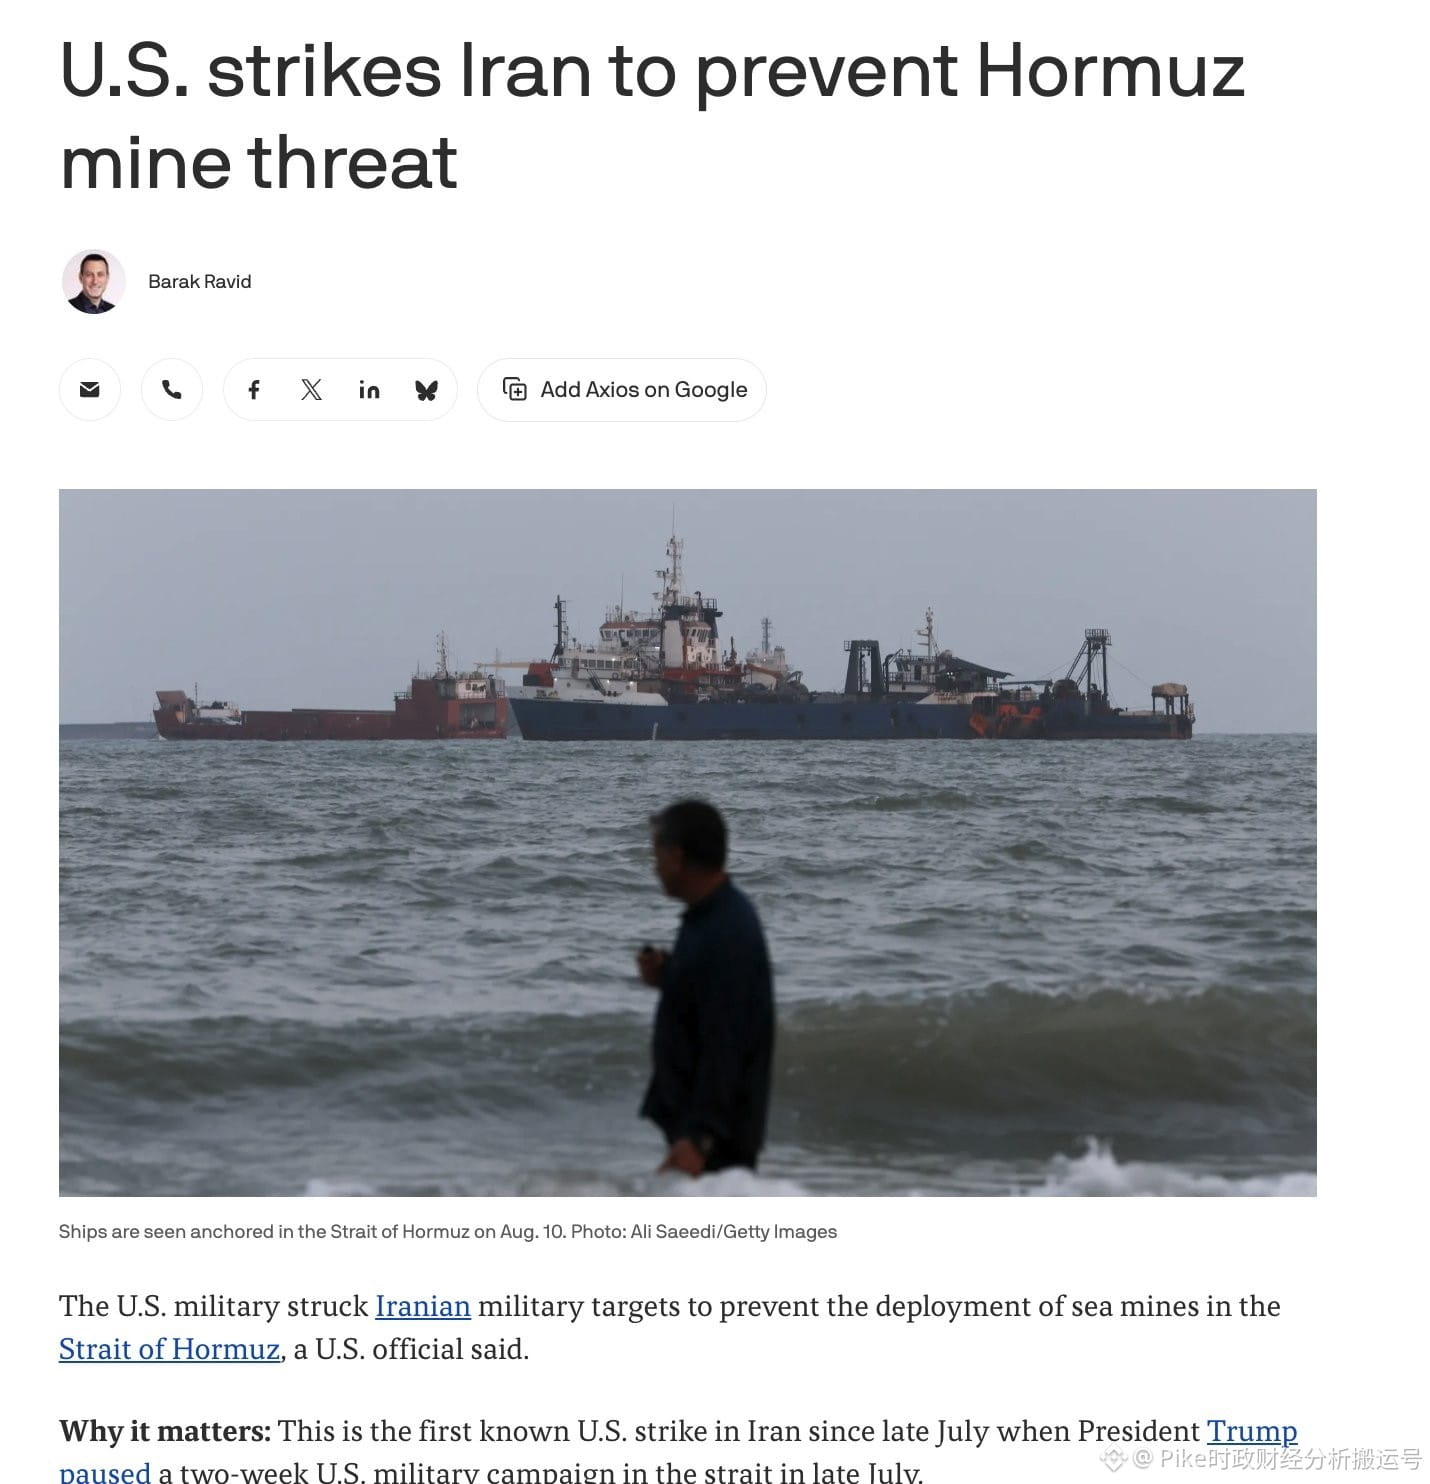
Bien que les frictions récentes entre les États-Unis et l’Iran laissent entrevoir des signes d’une aggravation ultérieure, chacun n’a pas à s’en inquiéter outre mesure : dans l’ensemble, la situation n’a pas encore franchi la limite du contrôle. À en juger par le contexte actuel, les deux parties en présence souhaitent, d’une part, s’appuyer sur des moyens militaires pour accumuler davantage d’atouts en vue des négociations à venir, mais, d’autre part, elles font face à la réalité bien concrète d’une nécessité urgente de parvenir à un certain accord afin d’éviter de s’enliser dans une guerre prolongée.
En revenant sur l’évolution récente de la situation, après près d’un mois de période de « vide » en matière d’affrontements militaires directs, le calme a de nouveau été rompu. Auparavant, Trump avait adressé à l’Iran un avertissement clair, en soulignant que les États-Unis adopteraient une tolérance zéro face aux actions visant à procéder à un nouveau dragage de mines. Ainsi, l’attaque menée par les forces américaines pour détruire les dispositifs de lancement concernés constitue une concrétisation des déclarations fermes formulées en amont.
En guise de représailles à la destruction de ces dispositifs de lancement, l’Iran a ensuite tiré des missiles balistiques en direction de la Jordanie. Selon le communiqué officiel jordanien, les systèmes de défense antiaérienne ont intercepté au total 8 missiles arrivant en provenance de l’attaque. Heureusement, à ce jour, l’incident n’a entraîné aucune destruction d’infrastructures et n’a fait aucune victime. Dans l’ensemble, même si certains signaux annoncent une escalade des tensions, le bras de fer entre les États-Unis et l’Iran demeure à l’intérieur d’un cadre que les deux parties peuvent encore maîtriser.
235
En réalité, l’essence de la finance et du trading revient à une discipline fondée sur la notion de crédit ; ainsi, l’image publique d’une plateforme est souvent étroitement liée aux qualités personnelles de son fondateur. On peut constater que Justin Sun a effectivement exploité des révélations liées à la relation avec Jing Tian pour créer de l’engouement médiatique et faire monter les sujets à la une, afin d’augmenter l’attention portée à la plateforme Huobi. Cette stratégie de marketing peut sembler, en surface, très astucieuse, mais si l’on considère le long terme, elle risque fort d’entraîner des conséquences désastreuses.
Il faut être clair sur un point : la simple quantité d’exposition ne peut jamais être assimilée à la confiance du grand public. S’appuyer sur des événements controversés pour générer une chaleur négative peut, il est vrai, accroître rapidement l’ampleur des discussions et attirer l’attention, mais, durant ce processus, la bonne réputation individuelle est elle aussi constamment entamée.
Si, par la seule poursuite de ce petit bénéfice immédiat, on abandonne facilement l’attitude d’honnêteté envers autrui, le sens des limites appropriées et les principes de base qui régissent la conduite, alors même si l’on remporte aujourd’hui toute la vague de visibilité, on risque fort, à l’avenir, de faire face à des départs de partenaires, à une perte de confiance des utilisateurs et à une dégradation de la réputation à long terme.
En fait, la véritable grande sagesse ne consiste pas à savoir comment saisir ingénieusement chaque opportunité pour en tirer profit ; elle réside plutôt dans la capacité à définir clairement quels montants il ne faut pas gagner et quelles choses il ne faut pas faire. S’appuyer sur la ruse et le calcul peut peut-être permettre de prendre l’avantage à court terme, mais seul le fait de préserver l’authenticité en tant que couleur fondamentale permet à l’activité de se développer durablement.
273
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone