
伊泽99131
78 Publications

伊泽99131
Signaler
Bloquer l’utilisateur
推特X:@EZ99131
专注链上Alphat投研优质项目分享建设
持有$BTC | $BNB | $SOL| | $Aster | 1000X GEM
#Runes 和铭文以及比特生态狂热者,持续多年现货量化ing
#Runestone 符石信仰者 |$DOG
美股专注中,专注马斯克板块和AI板块以及能源板块
Ouvert au trading

Détenteur pour BTC
Trade régulièrement
5.6 an(s)
10 Suivis
228 Abonnés
166 J’aime
Publications
Portefeuille
Tous
Vidéos
·
--
Vérifié
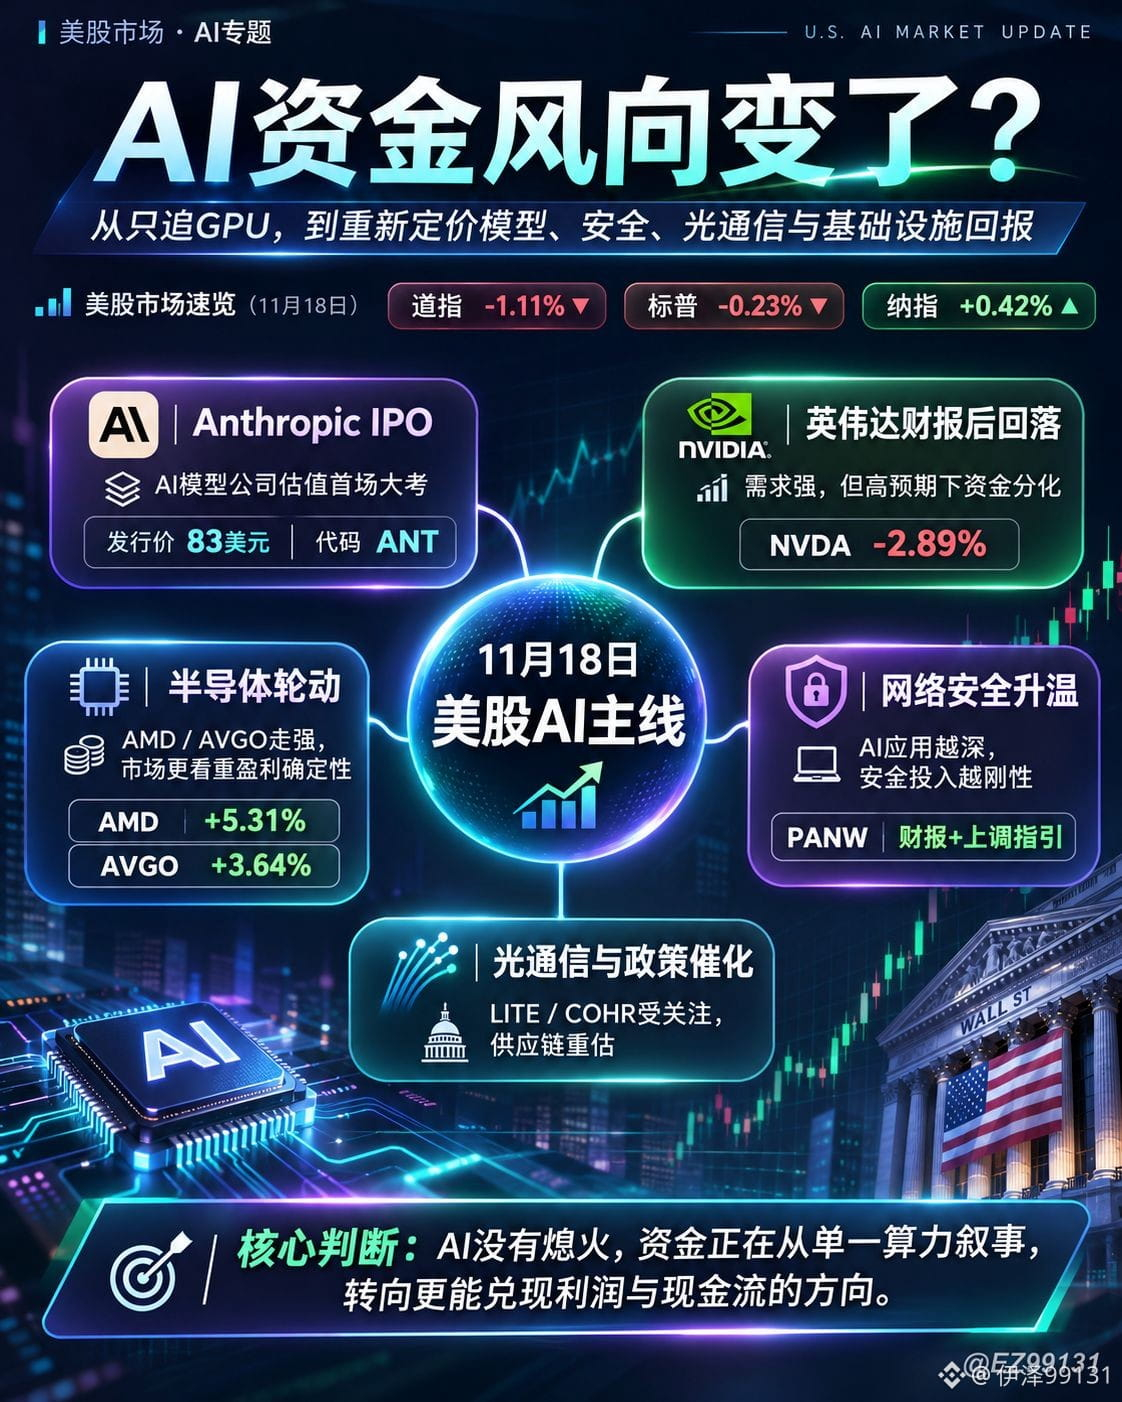
Anthropic entre en Bourse, les résultats de Nvidia sont spectaculaires, mais son action baisse. Les flux de capitaux liés à l’IA sur les marchés américains ont peut-être vraiment changé de direction.
Le marché ne se détourne pas de l’IA, mais il ne veut plus payer la même valorisation élevée pour toutes les entreprises du secteur.
1. Anthropic entre en Bourse : les entreprises de modèles d’IA passent un test de valorisation décisif
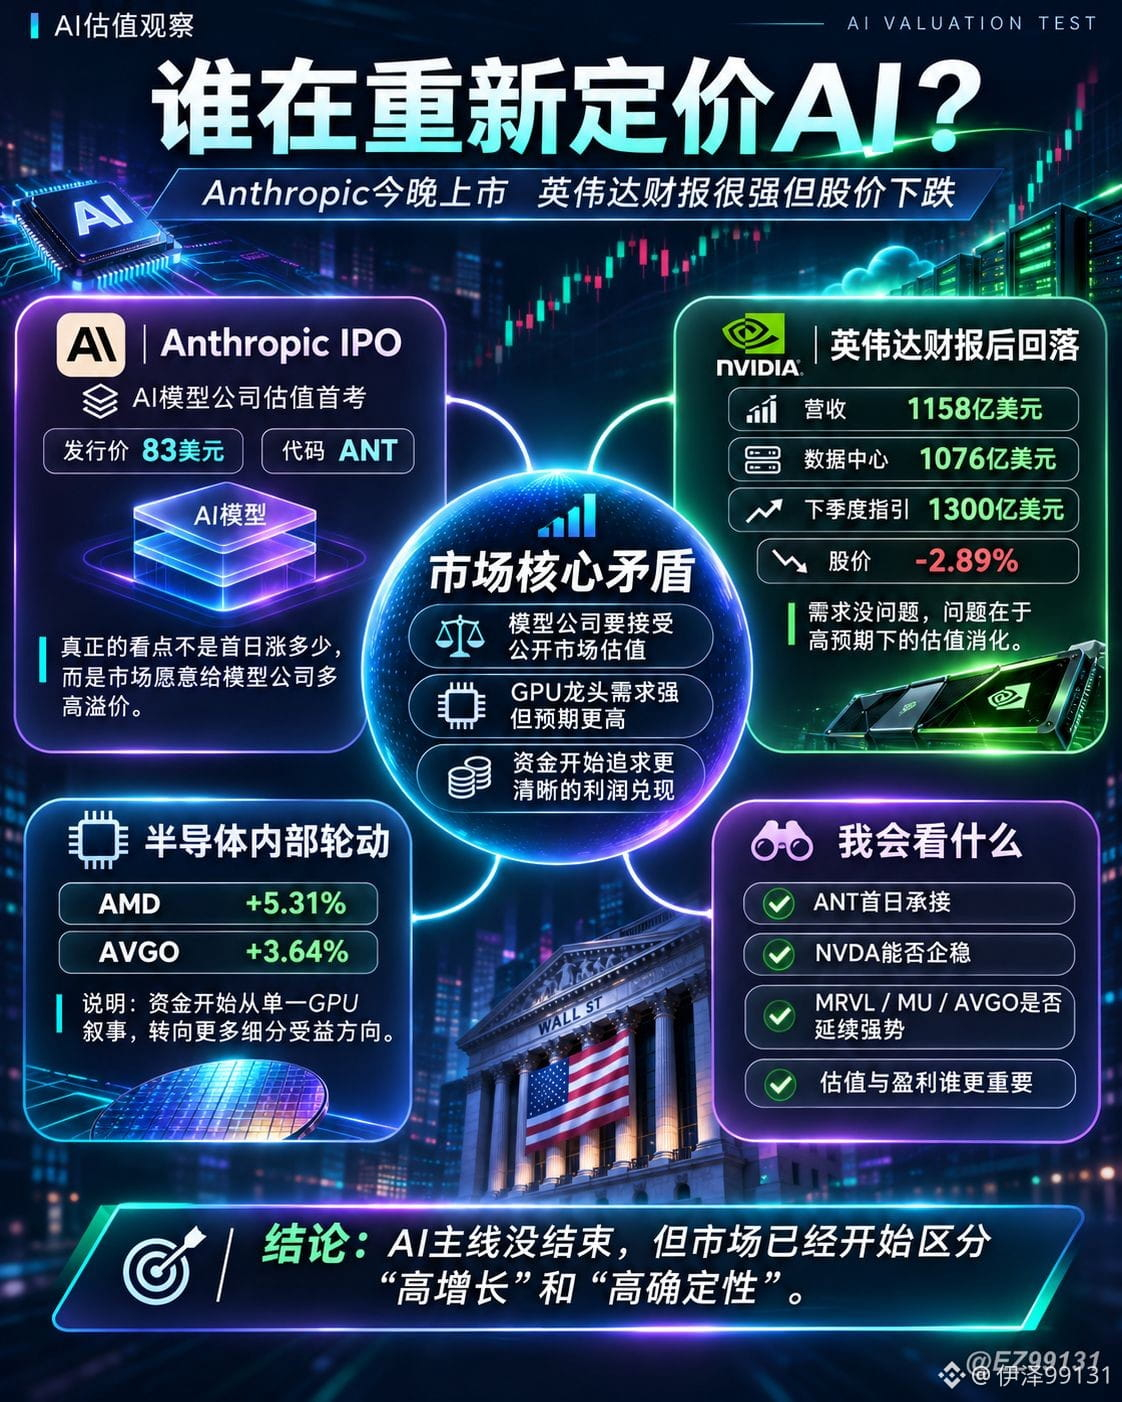
L’IPO d’Anthropic est fixée à 83 dollars par action, au-dessus de la fourchette précédente de 70 à 78 dollars. L’entreprise émet 980 millions d’actions, pour une valorisation d’environ 81,3 milliards de dollars. Son symbole boursier est $ANT et son entrée au Nasdaq est prévue le 19 novembre.
Ce qui compte le plus cette fois-ci, ce n’est pas la hausse possible du premier jour, mais la valorisation que les marchés publics sont prêts à accorder aux meilleurs créateurs de modèles d’IA.
Depuis deux ans, les capitaux se sont rués sur les GPU et les centres de données. C’est enfin au tour des entreprises qui développent les modèles d’IA eux-mêmes de faire leurs preuves auprès du marché.
2. Les résultats de Nvidia sont solides, mais le cours de l’action ne suit pas
La demande liée à l’IA reste forte, mais les attentes du marché à l’égard de NVDA sont déjà très élevées. Les capitaux commencent à chercher d’autres relais de croissance.
Les ASIC sur mesure, les réseaux et le stockage pourraient continuer à attirer les investissements à tour de rôle.
À suivre de près : la concrétisation des commandes et les révisions à la hausse des bénéfices de $MRVL, $AVGO et $MU.
3. La cybersécurité pourrait être une occasion négligée à l’ère de l’IA
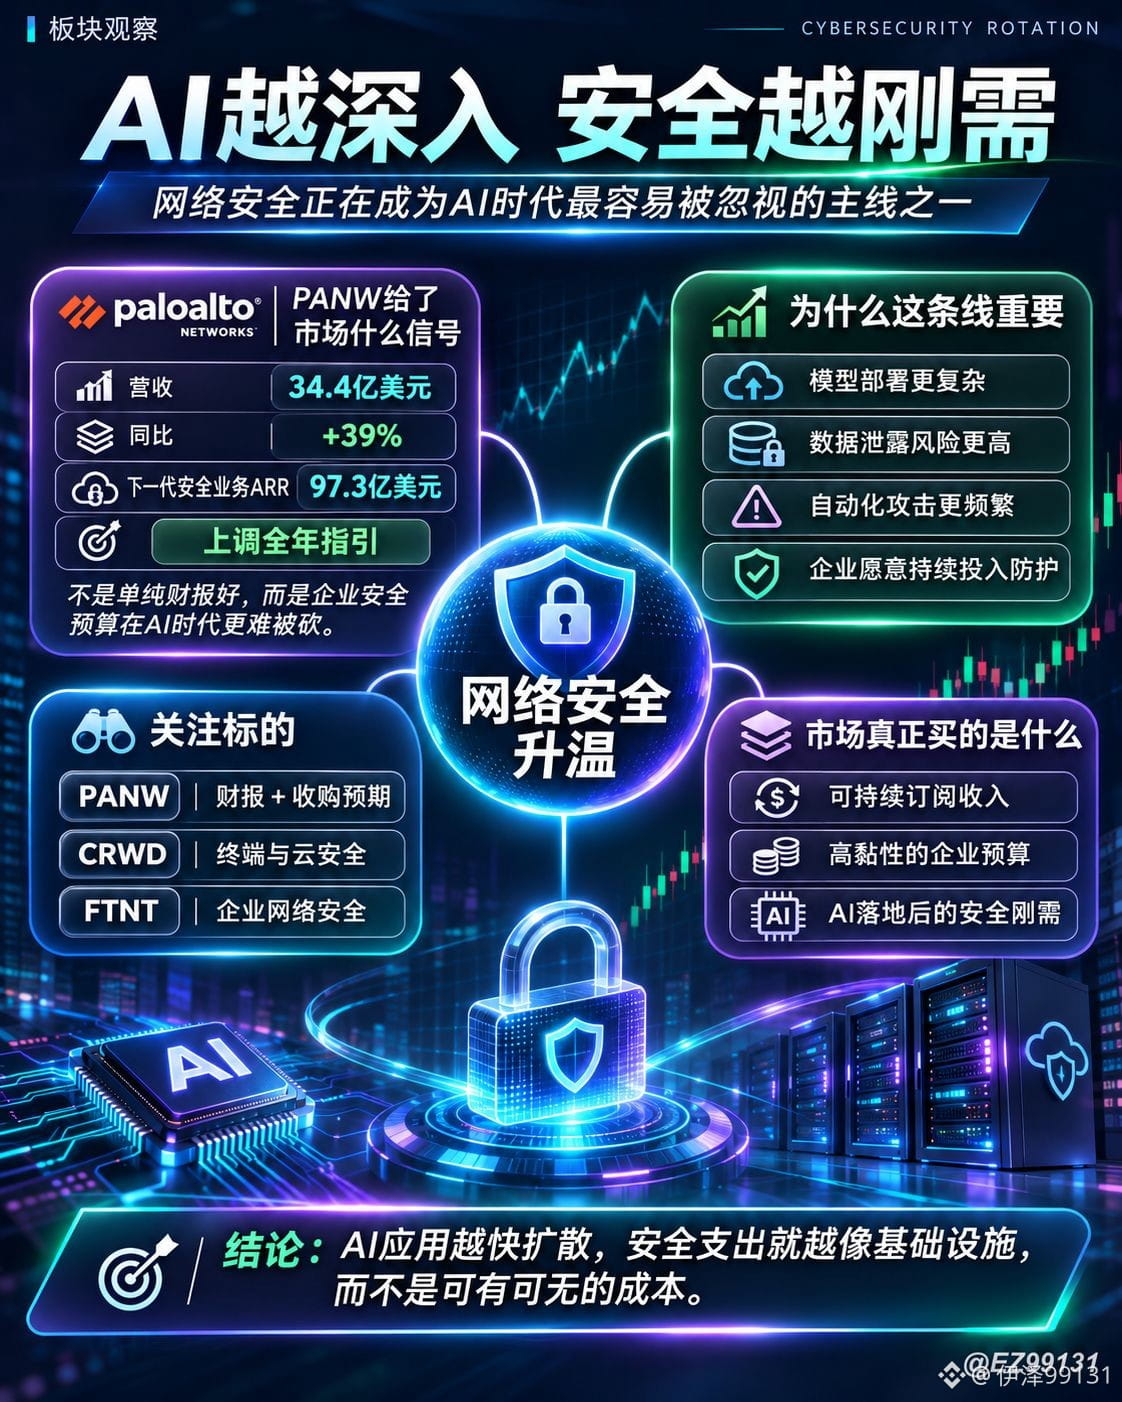
Au dernier trimestre, le chiffre d’affaires de $PANW a atteint 3,44 milliards de dollars, en hausse de 39 % sur un an. Le chiffre d’affaires annualisé récurrent (ARR) de ses activités de sécurité de nouvelle génération s’est établi à 9,73 milliards de dollars, en hausse de 66 %.
L’entreprise a relevé ses prévisions annuelles et prévoit également de racheter Applied Compute pour 4,5 milliards de dollars.
À mesure que les applications d’IA se généralisent, les entreprises ont besoin non seulement de modèles plus performants, mais aussi de protéger leurs données, leurs modèles et leurs systèmes.
Plus l’IA s’intègre aux activités des entreprises, plus il devient difficile de réduire les dépenses de cybersécurité.
À suivre : $PANW, $CRWD et $FTNT.
4. Les communications optiques bénéficient d’un nouvel élan politique
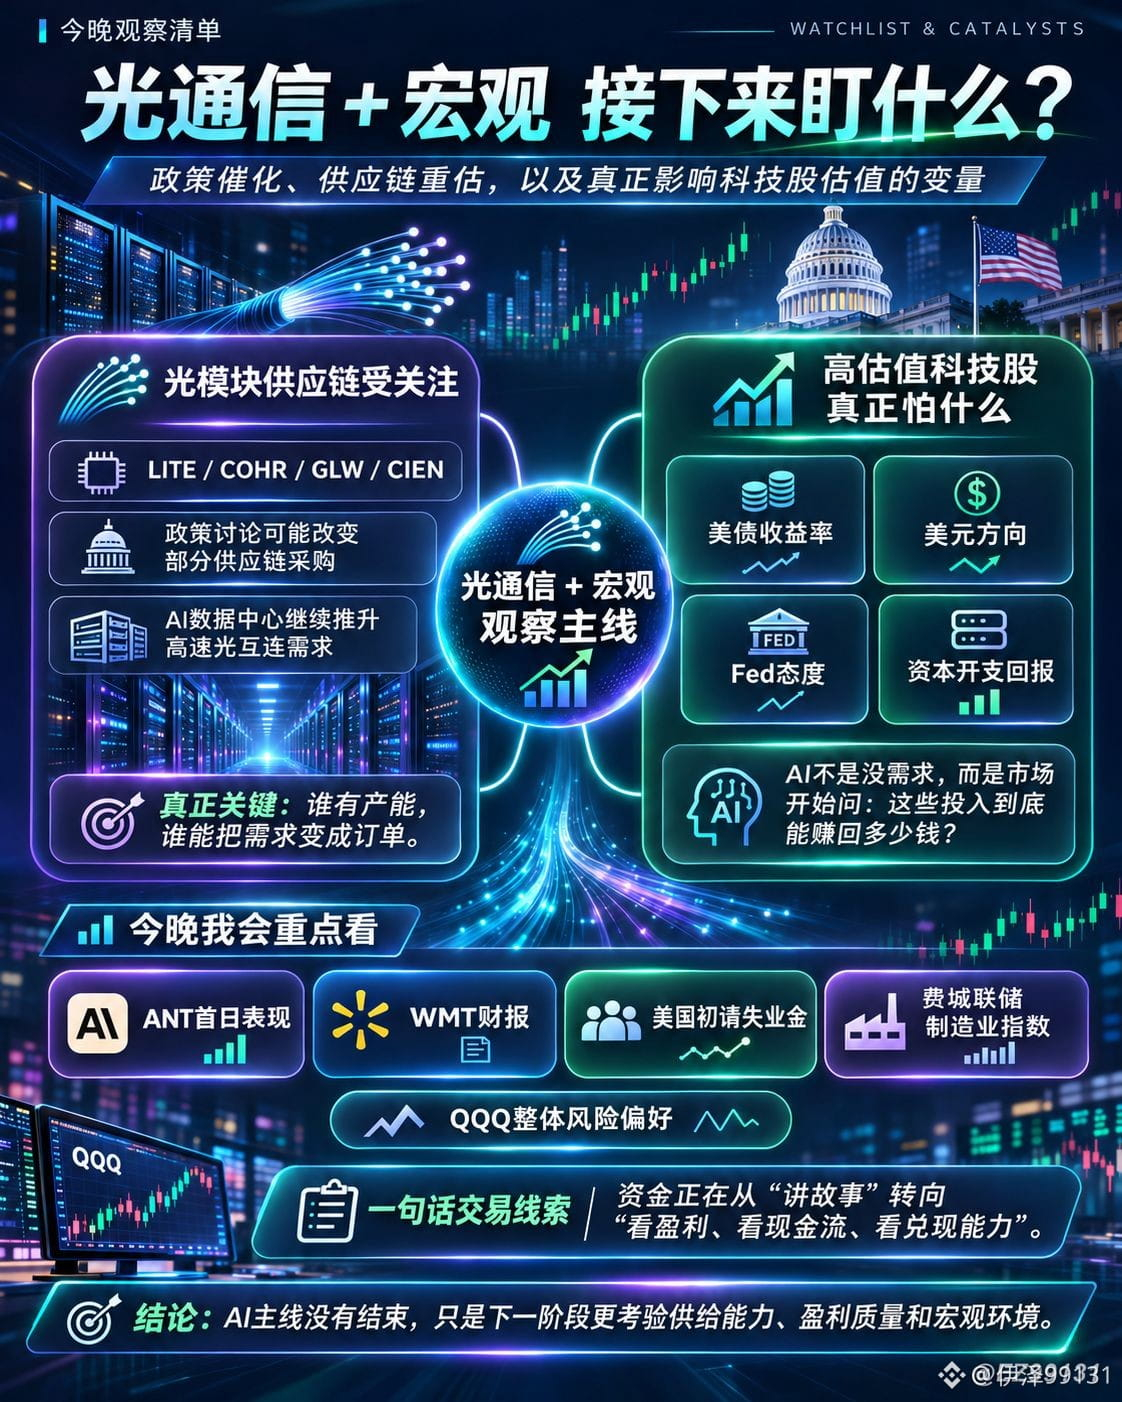
Les États-Unis envisagent de restreindre davantage l’importation de certains produits chinois de transcepteurs optiques.
Si la mesure est finalement adoptée, elle pourrait inciter les centres de données américains à revoir leurs chaînes d’approvisionnement, au bénéfice potentiel de sociétés comme $LITE et $COHR.
Cependant, ces restrictions ne sont pas encore officiellement entrées en vigueur, et les capacités de production de remplacement pourraient être insuffisantes à court terme.
En particulier, depuis que MRVL prévoit de racheter LITE, l’importance des lasers, du CPO et des interconnexions optiques à haut débit ne cesse de croître.
Auparavant, de nombreuses entreprises pouvaient voir leur action grimper dès lors qu’elles étaient associées à la puissance de calcul ou aux centres de données.
Aujourd’hui, les investisseurs s’intéressent de plus en plus à la qualité des bénéfices, à la concrétisation des commandes et au rendement du capital.
À l’avenir, les entreprises qui surperformeront ne seront pas forcément celles qui racontent les plus belles histoires sur l’IA, mais celles qui sauront les premières transformer la demande en IA en bénéfices durables et en flux de trésorerie disponibles.
Anthropic entre en Bourse, les résultats de Nvidia sont spectaculaires, mais son action baisse. Les flux de capitaux liés à l’IA sur les marchés américains ont peut-être vraiment changé de direction.
Le marché ne se détourne pas de l’IA, mais il ne veut plus payer la même valorisation élevée pour toutes les entreprises du secteur.
1. Anthropic entre en Bourse : les entreprises de modèles d’IA passent un test de valorisation décisif
L’IPO d’Anthropic est fixée à 83 dollars par action, au-dessus de la fourchette précédente de 70 à 78 dollars. L’entreprise émet 980 millions d’actions, pour une valorisation d’environ 81,3 milliards de dollars. Son symbole boursier est $ANT et son entrée au Nasdaq est prévue le 19 novembre.
Ce qui compte le plus cette fois-ci, ce n’est pas la hausse possible du premier jour, mais la valorisation que les marchés publics sont prêts à accorder aux meilleurs créateurs de modèles d’IA.
Depuis deux ans, les capitaux se sont rués sur les GPU et les centres de données. C’est enfin au tour des entreprises qui développent les modèles d’IA eux-mêmes de faire leurs preuves auprès du marché.
2. Les résultats de Nvidia sont solides, mais le cours de l’action ne suit pas
La demande liée à l’IA reste forte, mais les attentes du marché à l’égard de NVDA sont déjà très élevées. Les capitaux commencent à chercher d’autres relais de croissance.
Les ASIC sur mesure, les réseaux et le stockage pourraient continuer à attirer les investissements à tour de rôle.
À suivre de près : la concrétisation des commandes et les révisions à la hausse des bénéfices de $MRVL, $AVGO et $MU.
3. La cybersécurité pourrait être une occasion négligée à l’ère de l’IA
Au dernier trimestre, le chiffre d’affaires de $PANW a atteint 3,44 milliards de dollars, en hausse de 39 % sur un an. Le chiffre d’affaires annualisé récurrent (ARR) de ses activités de sécurité de nouvelle génération s’est établi à 9,73 milliards de dollars, en hausse de 66 %.
L’entreprise a relevé ses prévisions annuelles et prévoit également de racheter Applied Compute pour 4,5 milliards de dollars.
À mesure que les applications d’IA se généralisent, les entreprises ont besoin non seulement de modèles plus performants, mais aussi de protéger leurs données, leurs modèles et leurs systèmes.
Plus l’IA s’intègre aux activités des entreprises, plus il devient difficile de réduire les dépenses de cybersécurité.
À suivre : $PANW, $CRWD et $FTNT.
4. Les communications optiques bénéficient d’un nouvel élan politique
Les États-Unis envisagent de restreindre davantage l’importation de certains produits chinois de transcepteurs optiques.
Si la mesure est finalement adoptée, elle pourrait inciter les centres de données américains à revoir leurs chaînes d’approvisionnement, au bénéfice potentiel de sociétés comme $LITE et $COHR.
Cependant, ces restrictions ne sont pas encore officiellement entrées en vigueur, et les capacités de production de remplacement pourraient être insuffisantes à court terme.
En particulier, depuis que MRVL prévoit de racheter LITE, l’importance des lasers, du CPO et des interconnexions optiques à haut débit ne cesse de croître.
Auparavant, de nombreuses entreprises pouvaient voir leur action grimper dès lors qu’elles étaient associées à la puissance de calcul ou aux centres de données.
Aujourd’hui, les investisseurs s’intéressent de plus en plus à la qualité des bénéfices, à la concrétisation des commandes et au rendement du capital.
À l’avenir, les entreprises qui surperformeront ne seront pas forcément celles qui racontent les plus belles histoires sur l’IA, mais celles qui sauront les premières transformer la demande en IA en bénéfices durables et en flux de trésorerie disponibles.
Le marché ne se détourne pas de l’IA, mais il ne veut plus payer la même valorisation élevée pour toutes les entreprises du secteur.
1. Anthropic entre en Bourse : les entreprises de modèles d’IA passent un test de valorisation décisif
L’IPO d’Anthropic est fixée à 83 dollars par action, au-dessus de la fourchette précédente de 70 à 78 dollars. L’entreprise émet 980 millions d’actions, pour une valorisation d’environ 81,3 milliards de dollars. Son symbole boursier est $ANT et son entrée au Nasdaq est prévue le 19 novembre.
Ce qui compte le plus cette fois-ci, ce n’est pas la hausse possible du premier jour, mais la valorisation que les marchés publics sont prêts à accorder aux meilleurs créateurs de modèles d’IA.
Depuis deux ans, les capitaux se sont rués sur les GPU et les centres de données. C’est enfin au tour des entreprises qui développent les modèles d’IA eux-mêmes de faire leurs preuves auprès du marché.
2. Les résultats de Nvidia sont solides, mais le cours de l’action ne suit pas
La demande liée à l’IA reste forte, mais les attentes du marché à l’égard de NVDA sont déjà très élevées. Les capitaux commencent à chercher d’autres relais de croissance.
Les ASIC sur mesure, les réseaux et le stockage pourraient continuer à attirer les investissements à tour de rôle.
À suivre de près : la concrétisation des commandes et les révisions à la hausse des bénéfices de $MRVL, $AVGO et $MU.
3. La cybersécurité pourrait être une occasion négligée à l’ère de l’IA
Au dernier trimestre, le chiffre d’affaires de $PANW a atteint 3,44 milliards de dollars, en hausse de 39 % sur un an. Le chiffre d’affaires annualisé récurrent (ARR) de ses activités de sécurité de nouvelle génération s’est établi à 9,73 milliards de dollars, en hausse de 66 %.
L’entreprise a relevé ses prévisions annuelles et prévoit également de racheter Applied Compute pour 4,5 milliards de dollars.
À mesure que les applications d’IA se généralisent, les entreprises ont besoin non seulement de modèles plus performants, mais aussi de protéger leurs données, leurs modèles et leurs systèmes.
Plus l’IA s’intègre aux activités des entreprises, plus il devient difficile de réduire les dépenses de cybersécurité.
À suivre : $PANW, $CRWD et $FTNT.
4. Les communications optiques bénéficient d’un nouvel élan politique
Les États-Unis envisagent de restreindre davantage l’importation de certains produits chinois de transcepteurs optiques.
Si la mesure est finalement adoptée, elle pourrait inciter les centres de données américains à revoir leurs chaînes d’approvisionnement, au bénéfice potentiel de sociétés comme $LITE et $COHR.
Cependant, ces restrictions ne sont pas encore officiellement entrées en vigueur, et les capacités de production de remplacement pourraient être insuffisantes à court terme.
En particulier, depuis que MRVL prévoit de racheter LITE, l’importance des lasers, du CPO et des interconnexions optiques à haut débit ne cesse de croître.
Auparavant, de nombreuses entreprises pouvaient voir leur action grimper dès lors qu’elles étaient associées à la puissance de calcul ou aux centres de données.
Aujourd’hui, les investisseurs s’intéressent de plus en plus à la qualité des bénéfices, à la concrétisation des commandes et au rendement du capital.
À l’avenir, les entreprises qui surperformeront ne seront pas forcément celles qui racontent les plus belles histoires sur l’IA, mais celles qui sauront les premières transformer la demande en IA en bénéfices durables et en flux de trésorerie disponibles.
729
·
--
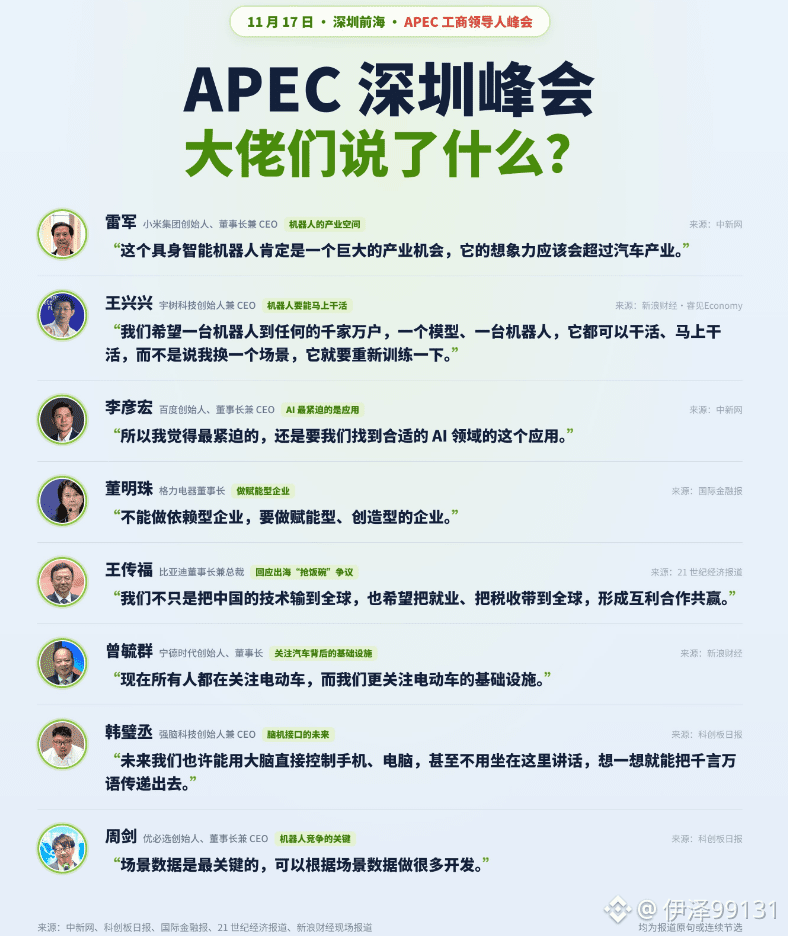
Le sommet de l’APEC à Shenzhen et les prises de parole de huit grands noms de la tech révèlent les grandes orientations de l’industrie technologique chinoise pour les prochaines années.
Le 17 novembre, lors du Sommet des dirigeants d’entreprises de l’APEC, les points de vue de plusieurs entrepreneurs du secteur technologique méritaient d’être relevés.
Lei Jun : les robots pourraient représenter une opportunité industrielle encore plus importante que l’automobile.
Selon lui, le potentiel de l’intelligence incarnée dans les robots pourrait même dépasser celui de toute l’industrie automobile.
Wang Xingxing : la véritable percée des robots, c’est de pouvoir travailler directement.
À l’avenir, il espère qu’un seul modèle et un seul robot pourront s’adapter à différents contextes, sans devoir être réentraînés dès que l’environnement change.
Robin Li : l’urgence pour l’IA est de trouver de véritables applications.
La technologie progresse rapidement, mais elle doit, en fin de compte, résoudre des problèmes concrets et créer une réelle valeur.
Dong Mingzhu : une entreprise ne peut pas dépendre uniquement des autres ; elle doit être capable de donner les moyens d’agir et d’innover.
Wang Chuanfu : l’expansion internationale de BYD ne consiste pas seulement à exporter sa technologie.
L’entreprise souhaite aussi créer des emplois et générer des recettes fiscales sur place, afin que tout le monde y gagne.
Zeng Yuqun : les infrastructures qui se trouvent derrière les véhicules électriques méritent davantage d’attention que les véhicules eux-mêmes.
Han Xiaocheng : à l’avenir, les interfaces cerveau-machine pourraient permettre de contrôler directement son téléphone et son ordinateur par la pensée.
On pourrait même transmettre des informations par la pensée, sans avoir besoin de parler.
Zhou Jian : les données issues des situations réelles sont la clé de la compétition dans le domaine de la robotique.
Ceux qui auront accès au plus grand nombre de données provenant de situations réelles seront les mieux placés pour faire progresser continuellement les robots.
Après avoir écouté ces interventions, ce qui me frappe le plus, c’est que les priorités de la compétition dans l’industrie technologique sont en train de changer.
Pour l’IA, il ne s’agit plus seulement de savoir quel modèle est le plus intelligent. Et les robots ne se contentent plus de montrer qu’ils savent courir, sauter ou faire des saltos.
Les véritables opportunités se déplacent vers les applications concrètes de l’IA, la commercialisation des robots, les interfaces cerveau-machine et les infrastructures nécessaires au développement de ces technologies.
L’intelligence incarnée, en particulier, mérite selon moi d’être suivie de près au cours des prochaines années.
Mais réussir à mettre au point une technologie est une chose ; pouvoir la déployer à grande échelle, maîtriser les coûts et générer des bénéfices en est une autre.
Les entreprises qui s’imposeront lors de la prochaine vague ne seront pas forcément celles dont les démonstrations technologiques sont les plus spectaculaires, mais celles qui sauront les premières transformer leur technologie en activité rentable.
#APEC #IntelligenceArtificielle #Robotique #IntelligenceIncarnée #InterfacesCerveauMachine #InvestissementTechnologique
Le sommet de l’APEC à Shenzhen et les prises de parole de huit grands noms de la tech révèlent les grandes orientations de l’industrie technologique chinoise pour les prochaines années.
Le 17 novembre, lors du Sommet des dirigeants d’entreprises de l’APEC, les points de vue de plusieurs entrepreneurs du secteur technologique méritaient d’être relevés.
Lei Jun : les robots pourraient représenter une opportunité industrielle encore plus importante que l’automobile.
Selon lui, le potentiel de l’intelligence incarnée dans les robots pourrait même dépasser celui de toute l’industrie automobile.
Wang Xingxing : la véritable percée des robots, c’est de pouvoir travailler directement.
À l’avenir, il espère qu’un seul modèle et un seul robot pourront s’adapter à différents contextes, sans devoir être réentraînés dès que l’environnement change.
Robin Li : l’urgence pour l’IA est de trouver de véritables applications.
La technologie progresse rapidement, mais elle doit, en fin de compte, résoudre des problèmes concrets et créer une réelle valeur.
Dong Mingzhu : une entreprise ne peut pas dépendre uniquement des autres ; elle doit être capable de donner les moyens d’agir et d’innover.
Wang Chuanfu : l’expansion internationale de BYD ne consiste pas seulement à exporter sa technologie.
L’entreprise souhaite aussi créer des emplois et générer des recettes fiscales sur place, afin que tout le monde y gagne.
Zeng Yuqun : les infrastructures qui se trouvent derrière les véhicules électriques méritent davantage d’attention que les véhicules eux-mêmes.
Han Xiaocheng : à l’avenir, les interfaces cerveau-machine pourraient permettre de contrôler directement son téléphone et son ordinateur par la pensée.
On pourrait même transmettre des informations par la pensée, sans avoir besoin de parler.
Zhou Jian : les données issues des situations réelles sont la clé de la compétition dans le domaine de la robotique.
Ceux qui auront accès au plus grand nombre de données provenant de situations réelles seront les mieux placés pour faire progresser continuellement les robots.
Après avoir écouté ces interventions, ce qui me frappe le plus, c’est que les priorités de la compétition dans l’industrie technologique sont en train de changer.
Pour l’IA, il ne s’agit plus seulement de savoir quel modèle est le plus intelligent. Et les robots ne se contentent plus de montrer qu’ils savent courir, sauter ou faire des saltos.
Les véritables opportunités se déplacent vers les applications concrètes de l’IA, la commercialisation des robots, les interfaces cerveau-machine et les infrastructures nécessaires au développement de ces technologies.
L’intelligence incarnée, en particulier, mérite selon moi d’être suivie de près au cours des prochaines années.
Mais réussir à mettre au point une technologie est une chose ; pouvoir la déployer à grande échelle, maîtriser les coûts et générer des bénéfices en est une autre.
Les entreprises qui s’imposeront lors de la prochaine vague ne seront pas forcément celles dont les démonstrations technologiques sont les plus spectaculaires, mais celles qui sauront les premières transformer leur technologie en activité rentable.
#APEC #IntelligenceArtificielle #Robotique #IntelligenceIncarnée #InterfacesCerveauMachine #InvestissementTechnologique
Le 17 novembre, lors du Sommet des dirigeants d’entreprises de l’APEC, les points de vue de plusieurs entrepreneurs du secteur technologique méritaient d’être relevés.
Lei Jun : les robots pourraient représenter une opportunité industrielle encore plus importante que l’automobile.
Selon lui, le potentiel de l’intelligence incarnée dans les robots pourrait même dépasser celui de toute l’industrie automobile.
Wang Xingxing : la véritable percée des robots, c’est de pouvoir travailler directement.
À l’avenir, il espère qu’un seul modèle et un seul robot pourront s’adapter à différents contextes, sans devoir être réentraînés dès que l’environnement change.
Robin Li : l’urgence pour l’IA est de trouver de véritables applications.
La technologie progresse rapidement, mais elle doit, en fin de compte, résoudre des problèmes concrets et créer une réelle valeur.
Dong Mingzhu : une entreprise ne peut pas dépendre uniquement des autres ; elle doit être capable de donner les moyens d’agir et d’innover.
Wang Chuanfu : l’expansion internationale de BYD ne consiste pas seulement à exporter sa technologie.
L’entreprise souhaite aussi créer des emplois et générer des recettes fiscales sur place, afin que tout le monde y gagne.
Zeng Yuqun : les infrastructures qui se trouvent derrière les véhicules électriques méritent davantage d’attention que les véhicules eux-mêmes.
Han Xiaocheng : à l’avenir, les interfaces cerveau-machine pourraient permettre de contrôler directement son téléphone et son ordinateur par la pensée.
On pourrait même transmettre des informations par la pensée, sans avoir besoin de parler.
Zhou Jian : les données issues des situations réelles sont la clé de la compétition dans le domaine de la robotique.
Ceux qui auront accès au plus grand nombre de données provenant de situations réelles seront les mieux placés pour faire progresser continuellement les robots.
Après avoir écouté ces interventions, ce qui me frappe le plus, c’est que les priorités de la compétition dans l’industrie technologique sont en train de changer.
Pour l’IA, il ne s’agit plus seulement de savoir quel modèle est le plus intelligent. Et les robots ne se contentent plus de montrer qu’ils savent courir, sauter ou faire des saltos.
Les véritables opportunités se déplacent vers les applications concrètes de l’IA, la commercialisation des robots, les interfaces cerveau-machine et les infrastructures nécessaires au développement de ces technologies.
L’intelligence incarnée, en particulier, mérite selon moi d’être suivie de près au cours des prochaines années.
Mais réussir à mettre au point une technologie est une chose ; pouvoir la déployer à grande échelle, maîtriser les coûts et générer des bénéfices en est une autre.
Les entreprises qui s’imposeront lors de la prochaine vague ne seront pas forcément celles dont les démonstrations technologiques sont les plus spectaculaires, mais celles qui sauront les premières transformer leur technologie en activité rentable.
#APEC #IntelligenceArtificielle #Robotique #IntelligenceIncarnée #InterfacesCerveauMachine #InvestissementTechnologique
12
15
29k
·
--
Vérifié
Introduction en bourse d’Anthropic : quel gain peut-on espérer en investissant 10 000 U ?
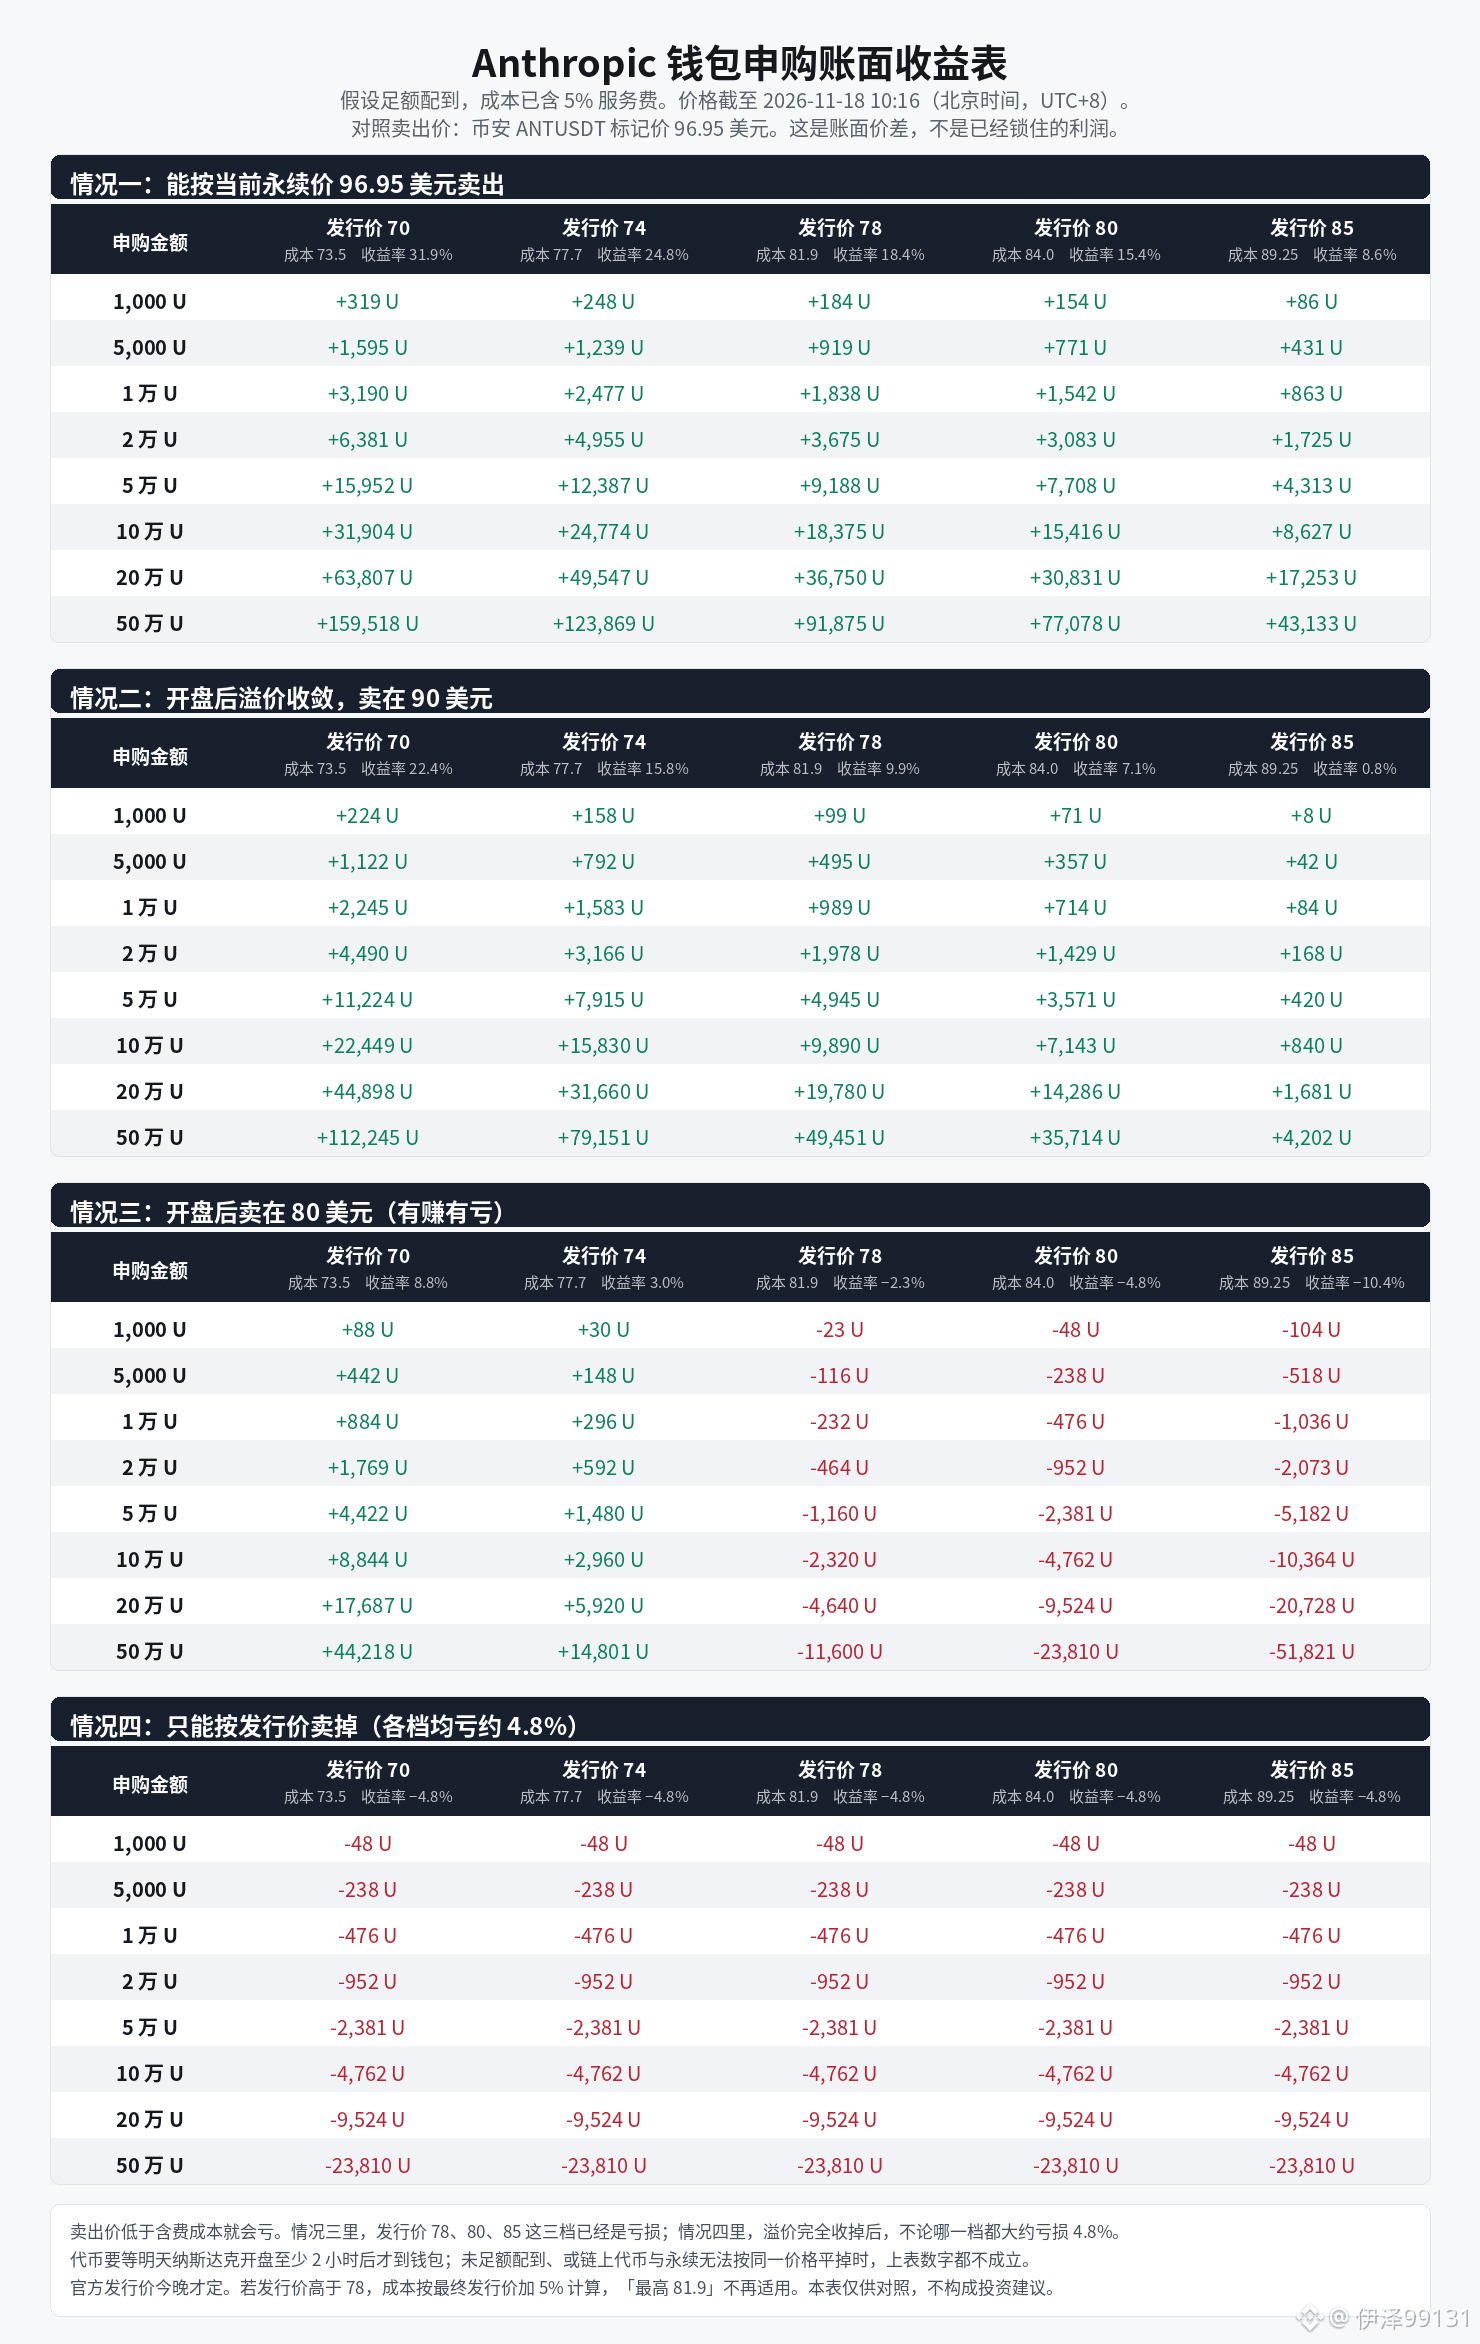
Pour 10 000 U (10 000 USDC), en supposant une allocation complète, le gain potentiel serait d’environ 1 800 à 3 200 USDC (environ 18 % à 32 %), selon le prix d’émission final et le cours du marché.
Paramètres clés Prix indicatif : 70–78 USDC par unité (hors frais)
Frais de service xStocks : 5 % Coût frais inclus : environ 73,5–81,9 USDC par unité
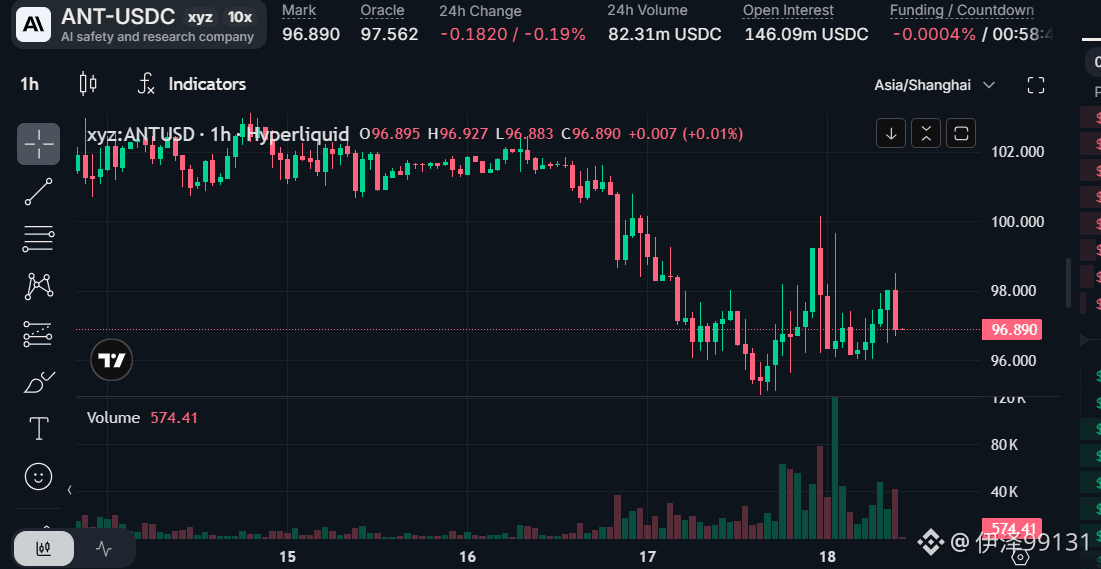
Prix de référence avant l’ouverture du marché (Hyperliquid, etc.) : environ 97 dollars, soit environ 23 % de plus que la limite supérieure de la fourchette d’émissionCryptobriefing Estimation pour une allocation complète de 10 000 U (sur la base du prix actuel avant l’ouverture du marché, d’environ 97)
Prix d’émission Coût Nombre de jetons Valeur marchande approx. Profit Rendement 70 73.5 environ 136 unités environ 13200 environ 3200 environ 32%
74 77.7 environ 129 unités environ 12500 environ 2500 environ 25%
78 81.9 environ 122 unités environ 11800 environ 1800 environ 18% #AnthropicIPO
Introduction en bourse d’Anthropic : quel gain peut-on espérer en investissant 10 000 U ?
Pour 10 000 U (10 000 USDC), en supposant une allocation complète, le gain potentiel serait d’environ 1 800 à 3 200 USDC (environ 18 % à 32 %), selon le prix d’émission final et le cours du marché.
Paramètres clés Prix indicatif : 70–78 USDC par unité (hors frais)
Frais de service xStocks : 5 % Coût frais inclus : environ 73,5–81,9 USDC par unité
Prix de référence avant l’ouverture du marché (Hyperliquid, etc.) : environ 97 dollars, soit environ 23 % de plus que la limite supérieure de la fourchette d’émissionCryptobriefing Estimation pour une allocation complète de 10 000 U (sur la base du prix actuel avant l’ouverture du marché, d’environ 97)
Prix d’émission Coût Nombre de jetons Valeur marchande approx. Profit Rendement 70 73.5 environ 136 unités environ 13200 environ 3200 environ 32%
74 77.7 environ 129 unités environ 12500 environ 2500 environ 25%
78 81.9 environ 122 unités environ 11800 environ 1800 environ 18% #AnthropicIPO
Pour 10 000 U (10 000 USDC), en supposant une allocation complète, le gain potentiel serait d’environ 1 800 à 3 200 USDC (environ 18 % à 32 %), selon le prix d’émission final et le cours du marché.
Paramètres clés Prix indicatif : 70–78 USDC par unité (hors frais)
Frais de service xStocks : 5 % Coût frais inclus : environ 73,5–81,9 USDC par unité
Prix de référence avant l’ouverture du marché (Hyperliquid, etc.) : environ 97 dollars, soit environ 23 % de plus que la limite supérieure de la fourchette d’émissionCryptobriefing Estimation pour une allocation complète de 10 000 U (sur la base du prix actuel avant l’ouverture du marché, d’environ 97)
Prix d’émission Coût Nombre de jetons Valeur marchande approx. Profit Rendement 70 73.5 environ 136 unités environ 13200 environ 3200 environ 32%
74 77.7 environ 129 unités environ 12500 environ 2500 environ 25%
78 81.9 environ 122 unités environ 11800 environ 1800 environ 18% #AnthropicIPO
6
1
10.5k
·
--
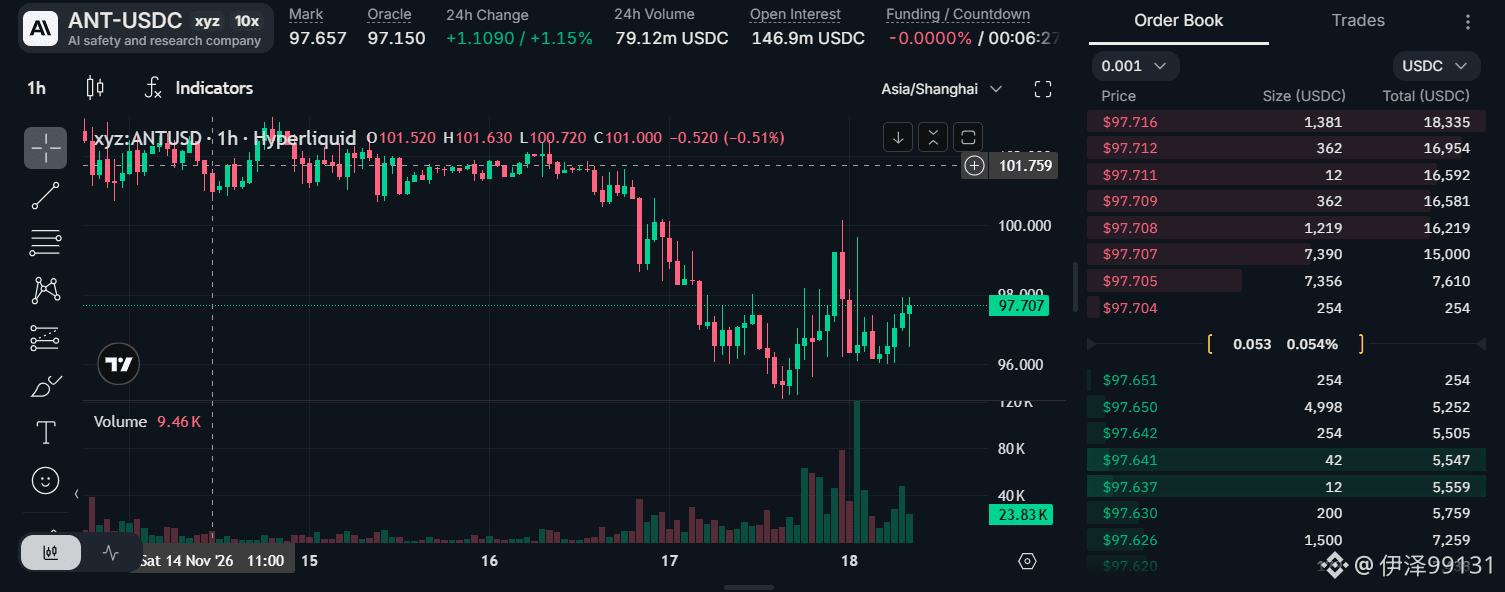
Le portefeuille Binance lance une souscription à l’IPO tokenisée d’Anthropic, la société mère de Claude, cotée aux États-Unis
Le prix on-chain a déjà atteint 98 $, alors obtenir une allocation, c’est du bénéfice assuré
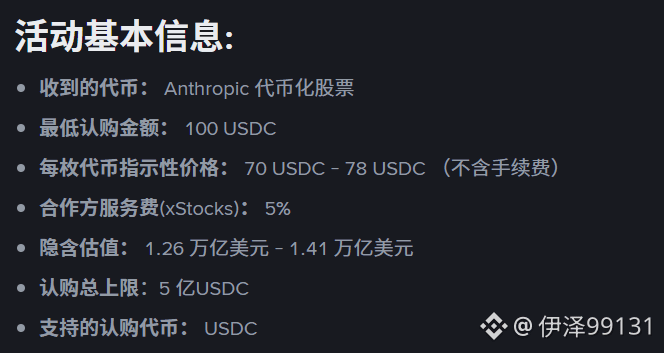
Souscrivez avec des USDC : les titres tokenisés d’Anthropic seront envoyés directement dans votre portefeuille Binance.
⏰ Période de l’événement : du 18 novembre 2026 à 14:00 (UTC+8) au 18 novembre 2026 à 22:00 (UTC+8), soit 8 heures
📷 Réseau : BNB Smart Chain
Montant total maximal de souscription : 500 millions d’USDC. La participation nécessite des points Alpha. Saisissez cette occasion ! 💰
Plafonds de souscription :
Cette souscription utilise un système de plafonds par paliers, basé sur les points Alpha du portefeuille Binance. Le plafond maximal de souscription de chaque utilisateur est déterminé par son solde de points Alpha :
Points Alpha > 0 : plafond de 20 000 USDC
Points Alpha > 40 : plafond de 100 000 USDC
Points Alpha > 100 : plafond de 200 000 USDC
APoints Alpha > 200 : plafond de 500 000 USDC
De plus, les utilisateurs possédant le badge An Xiaojun bénéficient d’un plafond supplémentaire de 50 000 USDC, en plus de celui correspondant à leur palier de points Alpha.
Détails du projet : actions tokenisées de l’IPO d’Anthropic
Le portefeuille Binance lance une souscription à l’IPO tokenisée d’Anthropic, la société mère de Claude, cotée aux États-Unis
Le prix on-chain a déjà atteint 98 $, alors obtenir une allocation, c’est du bénéfice assuré
Souscrivez avec des USDC : les titres tokenisés d’Anthropic seront envoyés directement dans votre portefeuille Binance.
⏰ Période de l’événement : du 18 novembre 2026 à 14:00 (UTC+8) au 18 novembre 2026 à 22:00 (UTC+8), soit 8 heures
📷 Réseau : BNB Smart Chain
Montant total maximal de souscription : 500 millions d’USDC. La participation nécessite des points Alpha. Saisissez cette occasion ! 💰
Plafonds de souscription :
Cette souscription utilise un système de plafonds par paliers, basé sur les points Alpha du portefeuille Binance. Le plafond maximal de souscription de chaque utilisateur est déterminé par son solde de points Alpha :
Points Alpha > 0 : plafond de 20 000 USDC
Points Alpha > 40 : plafond de 100 000 USDC
Points Alpha > 100 : plafond de 200 000 USDC
APoints Alpha > 200 : plafond de 500 000 USDC
De plus, les utilisateurs possédant le badge An Xiaojun bénéficient d’un plafond supplémentaire de 50 000 USDC, en plus de celui correspondant à leur palier de points Alpha.
Détails du projet : actions tokenisées de l’IPO d’Anthropic
Le prix on-chain a déjà atteint 98 $, alors obtenir une allocation, c’est du bénéfice assuré
Souscrivez avec des USDC : les titres tokenisés d’Anthropic seront envoyés directement dans votre portefeuille Binance.
⏰ Période de l’événement : du 18 novembre 2026 à 14:00 (UTC+8) au 18 novembre 2026 à 22:00 (UTC+8), soit 8 heures
📷 Réseau : BNB Smart Chain
Montant total maximal de souscription : 500 millions d’USDC. La participation nécessite des points Alpha. Saisissez cette occasion ! 💰
Plafonds de souscription :
Cette souscription utilise un système de plafonds par paliers, basé sur les points Alpha du portefeuille Binance. Le plafond maximal de souscription de chaque utilisateur est déterminé par son solde de points Alpha :
Points Alpha > 0 : plafond de 20 000 USDC
Points Alpha > 40 : plafond de 100 000 USDC
Points Alpha > 100 : plafond de 200 000 USDC
APoints Alpha > 200 : plafond de 500 000 USDC
De plus, les utilisateurs possédant le badge An Xiaojun bénéficient d’un plafond supplémentaire de 50 000 USDC, en plus de celui correspondant à leur palier de points Alpha.
Détails du projet : actions tokenisées de l’IPO d’Anthropic
1
1.4k
·
--
Au fond, Jensen Huang n’a rien fait de mal.
Rien que les résultats actuels du développement de l’IA ont déjà profité à énormément de personnes qui ne savent ni coder ni faire de montage, et ont considérablement réduit les inégalités d’accès à l’information.
On peut dire que sans ses trente années de travail acharné, la technologie et l’humanité n’auraient pas connu une transformation d’une telle ampleur avec cette nouvelle révolution industrielle.
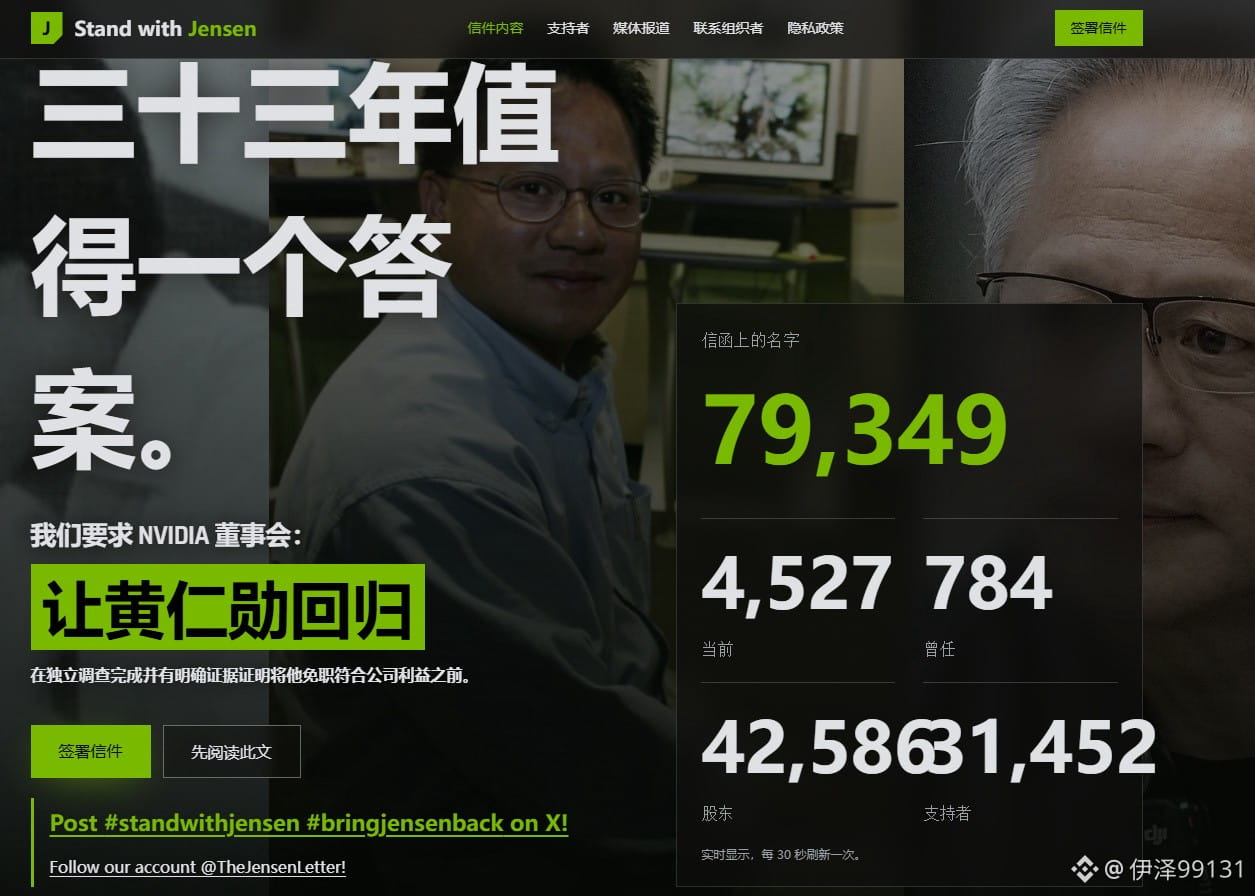
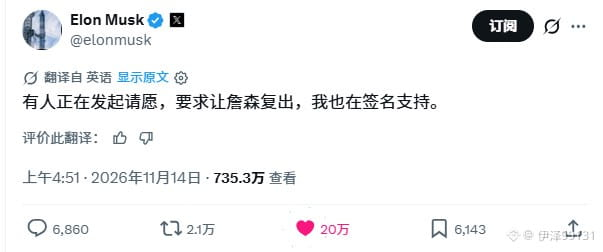
Le nombre de personnes soutenant le retour de Jensen Huang sur le site ne cesse d’augmenter de façon spectaculaire, et il s’agit de chefs d’entreprise et de personnalités de renom.
Elon Musk et la personne surnommée « Yijie », PDG de Binance, ont tous deux signé une pétition en faveur du retour de Jensen Huang, espérant qu’il puisse à nouveau jouer un rôle irremplaçable à la tête de l’ère de l’IA.
Lien : standwithjensen point com
Au fond, Jensen Huang n’a rien fait de mal.
Rien que les résultats actuels du développement de l’IA ont déjà profité à énormément de personnes qui ne savent ni coder ni faire de montage, et ont considérablement réduit les inégalités d’accès à l’information.
On peut dire que sans ses trente années de travail acharné, la technologie et l’humanité n’auraient pas connu une transformation d’une telle ampleur avec cette nouvelle révolution industrielle.
Le nombre de personnes soutenant le retour de Jensen Huang sur le site ne cesse d’augmenter de façon spectaculaire, et il s’agit de chefs d’entreprise et de personnalités de renom.
Elon Musk et la personne surnommée « Yijie », PDG de Binance, ont tous deux signé une pétition en faveur du retour de Jensen Huang, espérant qu’il puisse à nouveau jouer un rôle irremplaçable à la tête de l’ère de l’IA.
Lien : standwithjensen point com
Rien que les résultats actuels du développement de l’IA ont déjà profité à énormément de personnes qui ne savent ni coder ni faire de montage, et ont considérablement réduit les inégalités d’accès à l’information.
On peut dire que sans ses trente années de travail acharné, la technologie et l’humanité n’auraient pas connu une transformation d’une telle ampleur avec cette nouvelle révolution industrielle.
Le nombre de personnes soutenant le retour de Jensen Huang sur le site ne cesse d’augmenter de façon spectaculaire, et il s’agit de chefs d’entreprise et de personnalités de renom.
Elon Musk et la personne surnommée « Yijie », PDG de Binance, ont tous deux signé une pétition en faveur du retour de Jensen Huang, espérant qu’il puisse à nouveau jouer un rôle irremplaçable à la tête de l’ère de l’IA.
Lien : standwithjensen point com
2
2k
·
--
On assiste vraiment à un moment historique : un cygne noir peut même se produire dans un caleçon
😅
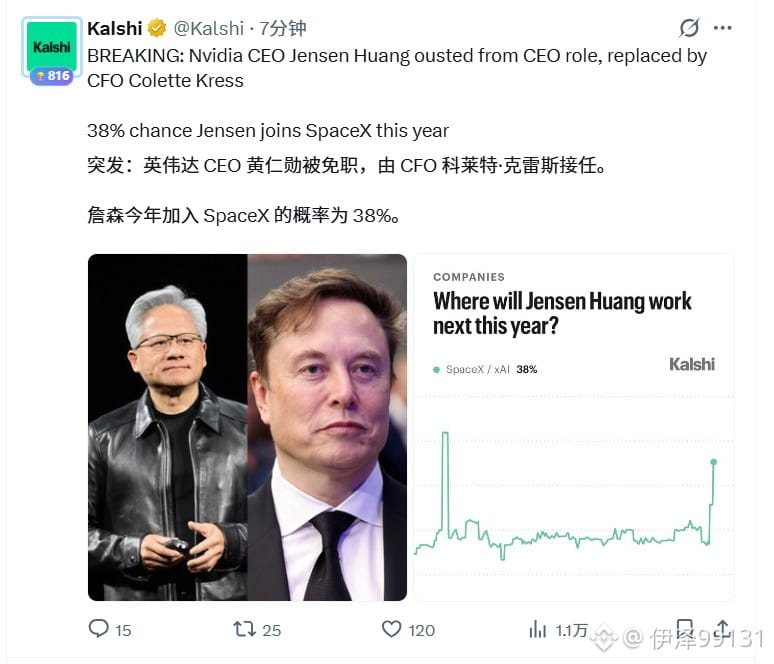
Dans ces circonstances, si Huang quitte son poste, il lui faudra certainement un certain temps pour se remettre d’aplomb
Trois possibilités s’offrent à lui
1. L’entreprise d’Elon Musk développe justement aussi des puces. Si Huang la rejoignait, leurs forces combinées pourraient même donner naissance à l’avenir à une entreprise capable de rivaliser avec Nvidia
2. Prendre son mal en patience et attendre deux ans, pour voir si les républicains remportent à nouveau les élections en 2028 et si le nouveau président le remet en selle
3. Se retirer des affaires et épauler sa fille, comme CZ, en devenant le stratège qui dirige depuis les coulisses
On assiste vraiment à un moment historique : un cygne noir peut même se produire dans un caleçon
😅
Dans ces circonstances, si Huang quitte son poste, il lui faudra certainement un certain temps pour se remettre d’aplomb
Trois possibilités s’offrent à lui
1. L’entreprise d’Elon Musk développe justement aussi des puces. Si Huang la rejoignait, leurs forces combinées pourraient même donner naissance à l’avenir à une entreprise capable de rivaliser avec Nvidia
2. Prendre son mal en patience et attendre deux ans, pour voir si les républicains remportent à nouveau les élections en 2028 et si le nouveau président le remet en selle
3. Se retirer des affaires et épauler sa fille, comme CZ, en devenant le stratège qui dirige depuis les coulisses
😅
Dans ces circonstances, si Huang quitte son poste, il lui faudra certainement un certain temps pour se remettre d’aplomb
Trois possibilités s’offrent à lui
1. L’entreprise d’Elon Musk développe justement aussi des puces. Si Huang la rejoignait, leurs forces combinées pourraient même donner naissance à l’avenir à une entreprise capable de rivaliser avec Nvidia
2. Prendre son mal en patience et attendre deux ans, pour voir si les républicains remportent à nouveau les élections en 2028 et si le nouveau président le remet en selle
3. Se retirer des affaires et épauler sa fille, comme CZ, en devenant le stratège qui dirige depuis les coulisses
5
2.8k
·
--
Vérifié
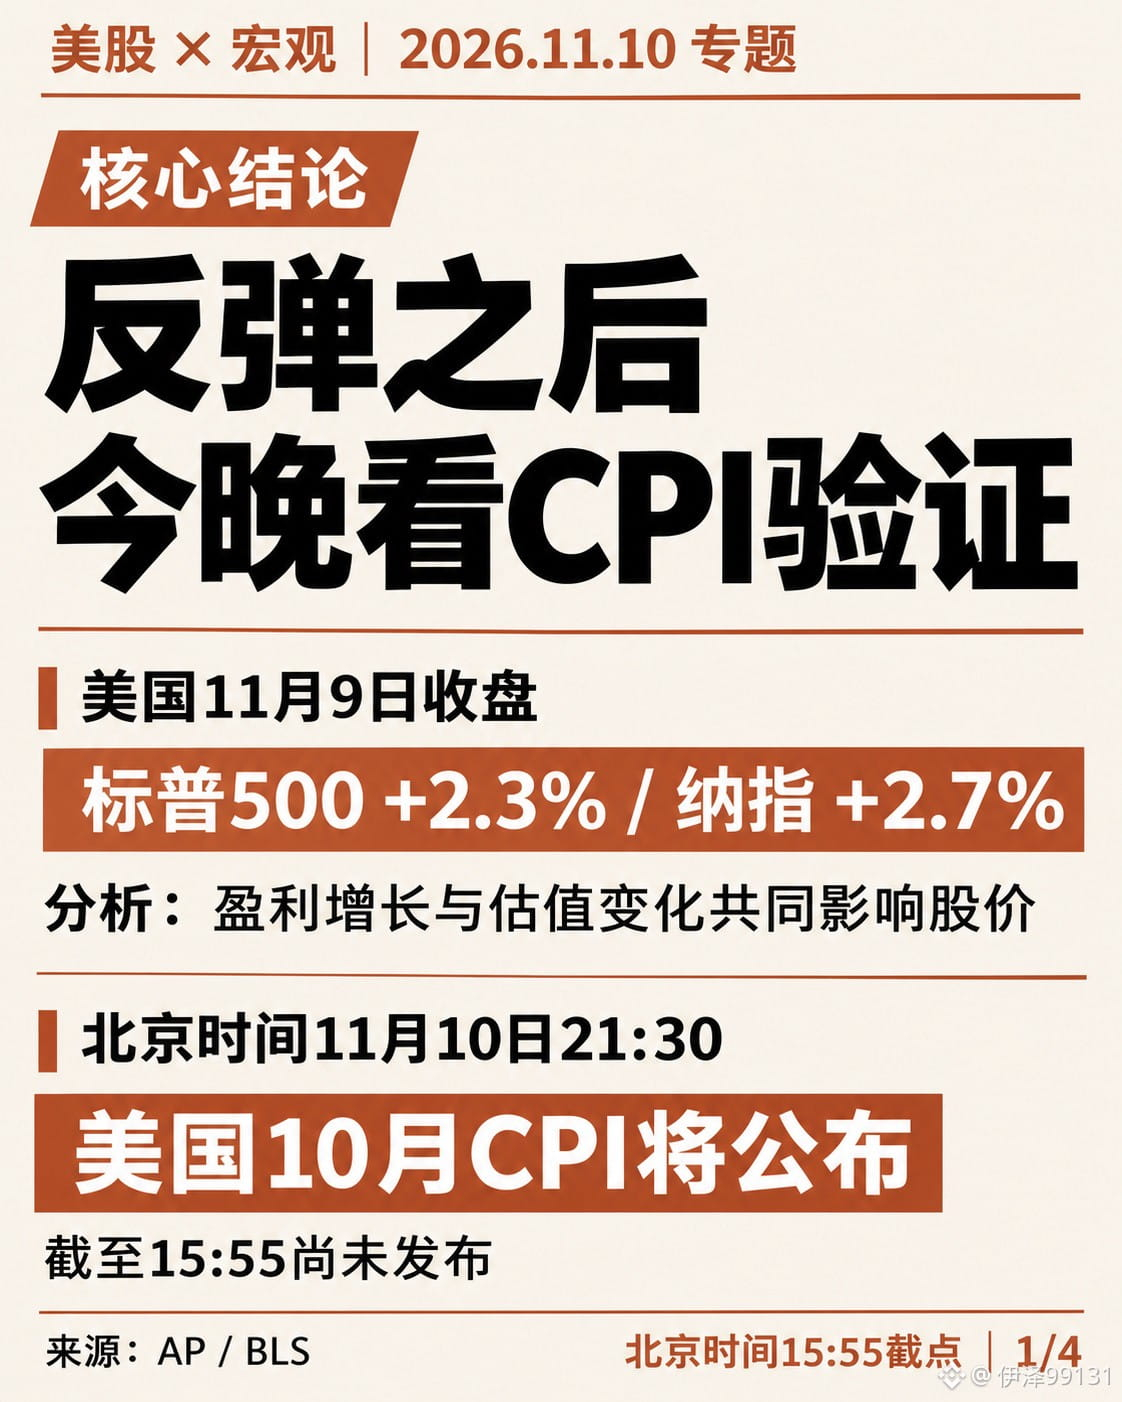
Après le rebond des actions américaines, l’IPC de ce soir peut-il favoriser une reprise des valorisations ?
Les actions américaines ont nettement rebondi hier soir, mais ce qui m’intéresse davantage, c’est de savoir si cette reprise résistera à l’épreuve des chiffres de l’inflation publiés ce soir.
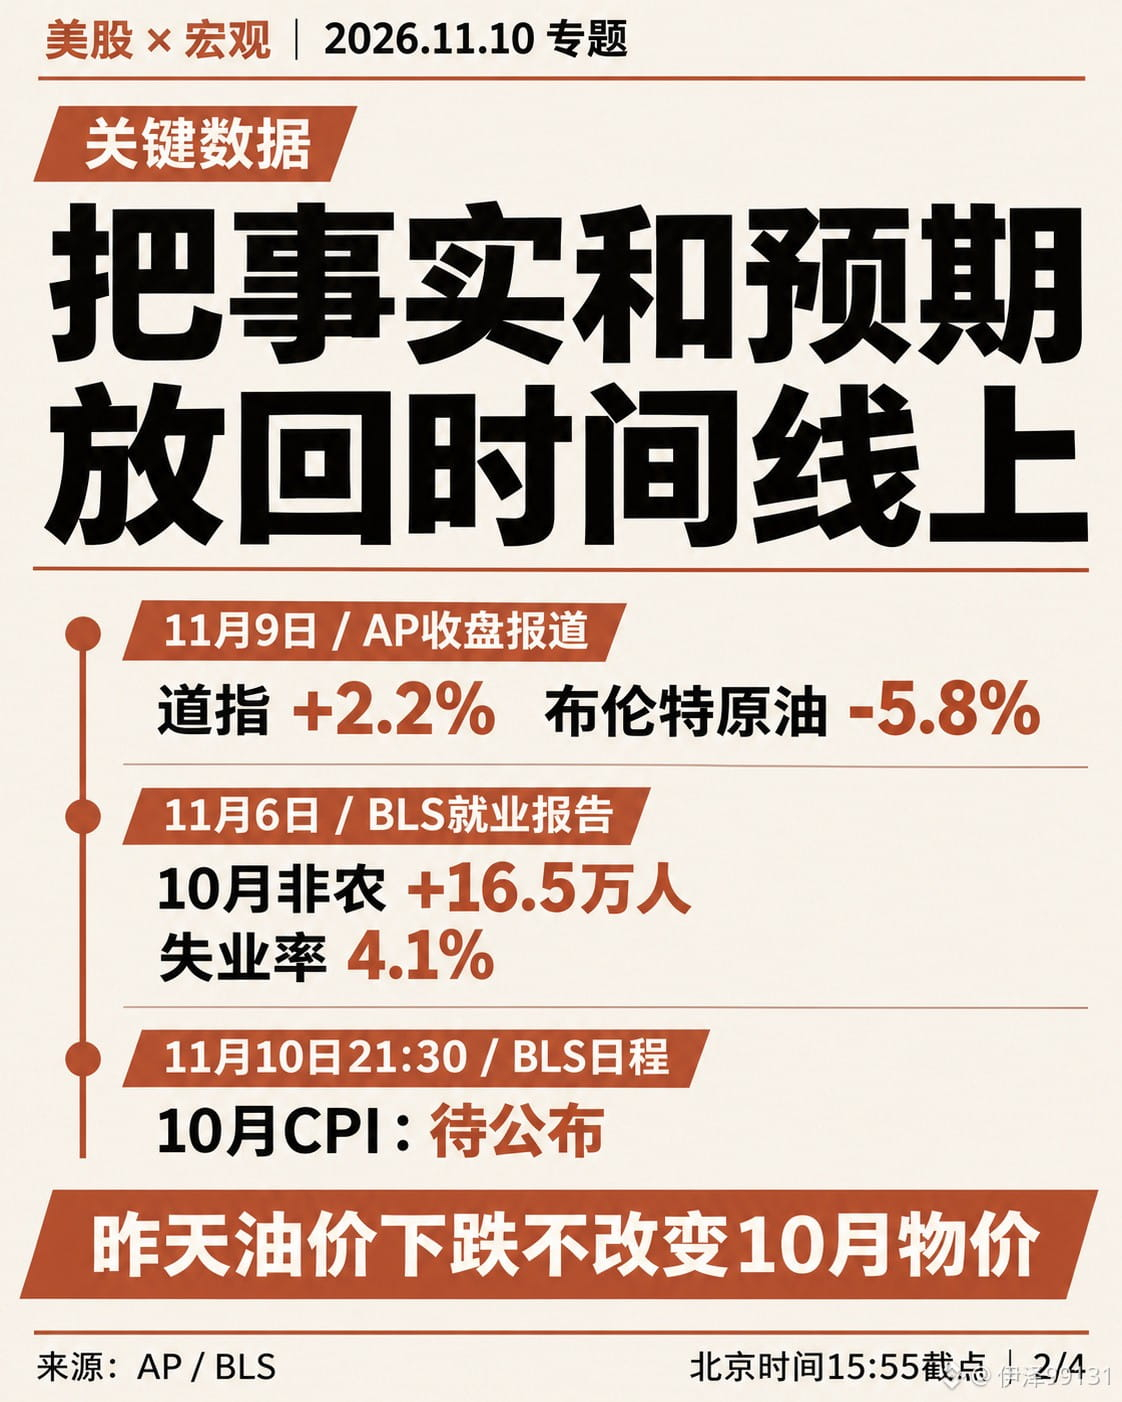
Le S&P 500 a progressé de 2,3 %, le Dow Jones de 2,2 % et le Nasdaq de 2,7 % ; le pétrole Brent a reculé de 5,8 % sur la journée.
Il faut maintenant suivre deux indicateurs en parallèle : les bénéfices que les entreprises peuvent générer et la valorisation que le marché est prêt à leur accorder.
Commençons par la macroéconomie. Le recul du pétrole contribue à atténuer les pressions futures sur les prix de l’énergie, mais l’évolution du cours du pétrole le 9 novembre ne peut pas modifier rétroactivement les prix déjà constatés en octobre. L’IPC américain d’octobre publié ce soir mesure l’inflation du mois précédent. Attribuer directement la baisse du pétrole d’hier à un recul inévitable de l’IPC de ce soir reviendrait à confondre l’ordre chronologique.
Il faut d’abord examiner l’évolution mensuelle de l’IPC sous-jacent, puis celle des prix du logement et des services. Si seule l’énergie tire l’inflation globale vers le bas tandis que les composantes sous-jacentes restent élevées, les anticipations de taux ne se détendront pas nécessairement durablement. À l’inverse, si l’atténuation des tensions sur les prix s’étend et que l’activité économique reste résiliente, le contexte sera plus favorable aux valorisations boursières.
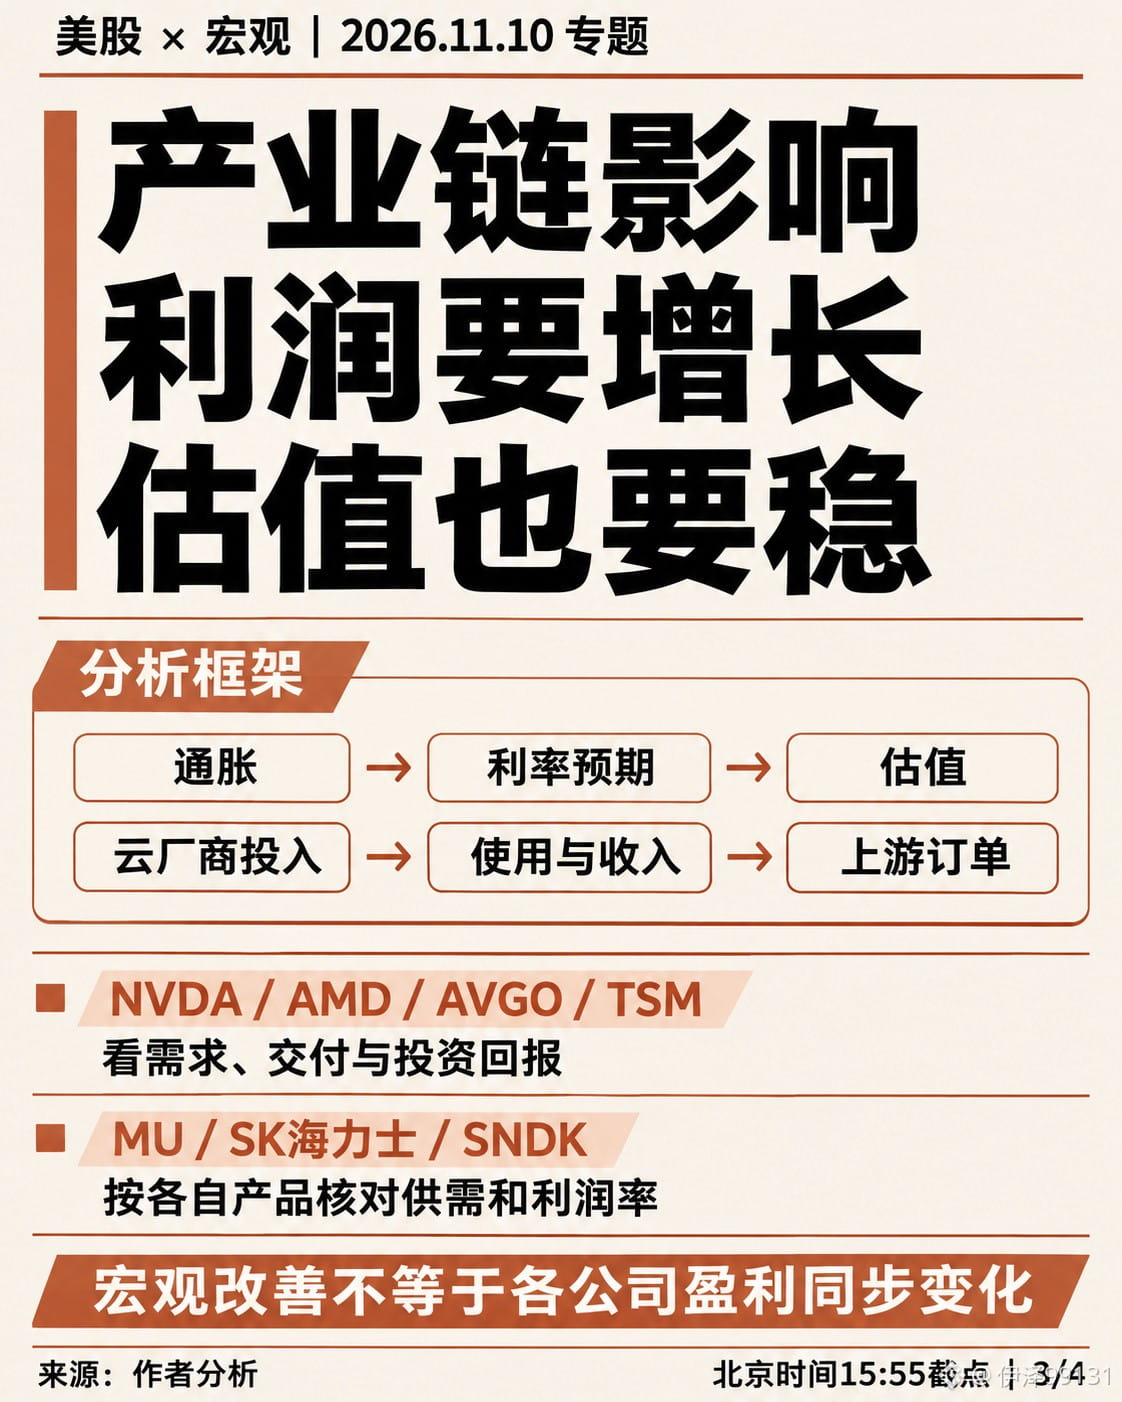
Les valeurs technologiques doivent actuellement composer avec deux forces : la croissance des bénéfices peut soutenir les cours, tandis que les pressions sur les taux risquent de peser sur les valorisations. Prenons un exemple purement hypothétique : les bénéfices par action d’une entreprise progressent de 20 %, mais son ratio cours/bénéfice passe de 30 à 25 ; au final, le cours reste à peu près inchangé. Entre la croissance publiée par l’entreprise et un rendement équivalent pour les actionnaires, il y a aussi l’évolution de la valorisation.
Pour Nvidia, AMD et Broadcom, il faut surveiller la demande et les livraisons ; pour TSMC, les procédés de fabrication avancés et les commandes des clients ; pour MU, SK Hynix et SNDK, l’offre et la demande ainsi que les marges de leurs produits respectifs. Ces entreprises occupent des maillons différents de la chaîne : on ne peut pas déduire que leurs bénéfices évolueront de façon synchronisée à partir d’une seule nouvelle macroéconomique.
Le lien le plus important reste celui des fournisseurs de services cloud. Si les dépenses d’investissement continuent d’augmenter et que l’utilisation réelle ainsi que les revenus suivent, les commandes passées aux fournisseurs en amont seront mieux soutenues. Si les investissements progressent plus vite que les retours et que les coûts de financement restent élevés, le marché exigera une période de récupération plus courte. Il faut donc considérer ensemble le montant des dépenses d’investissement et l’efficacité des investissements.
Mon analyse pour ce soir :
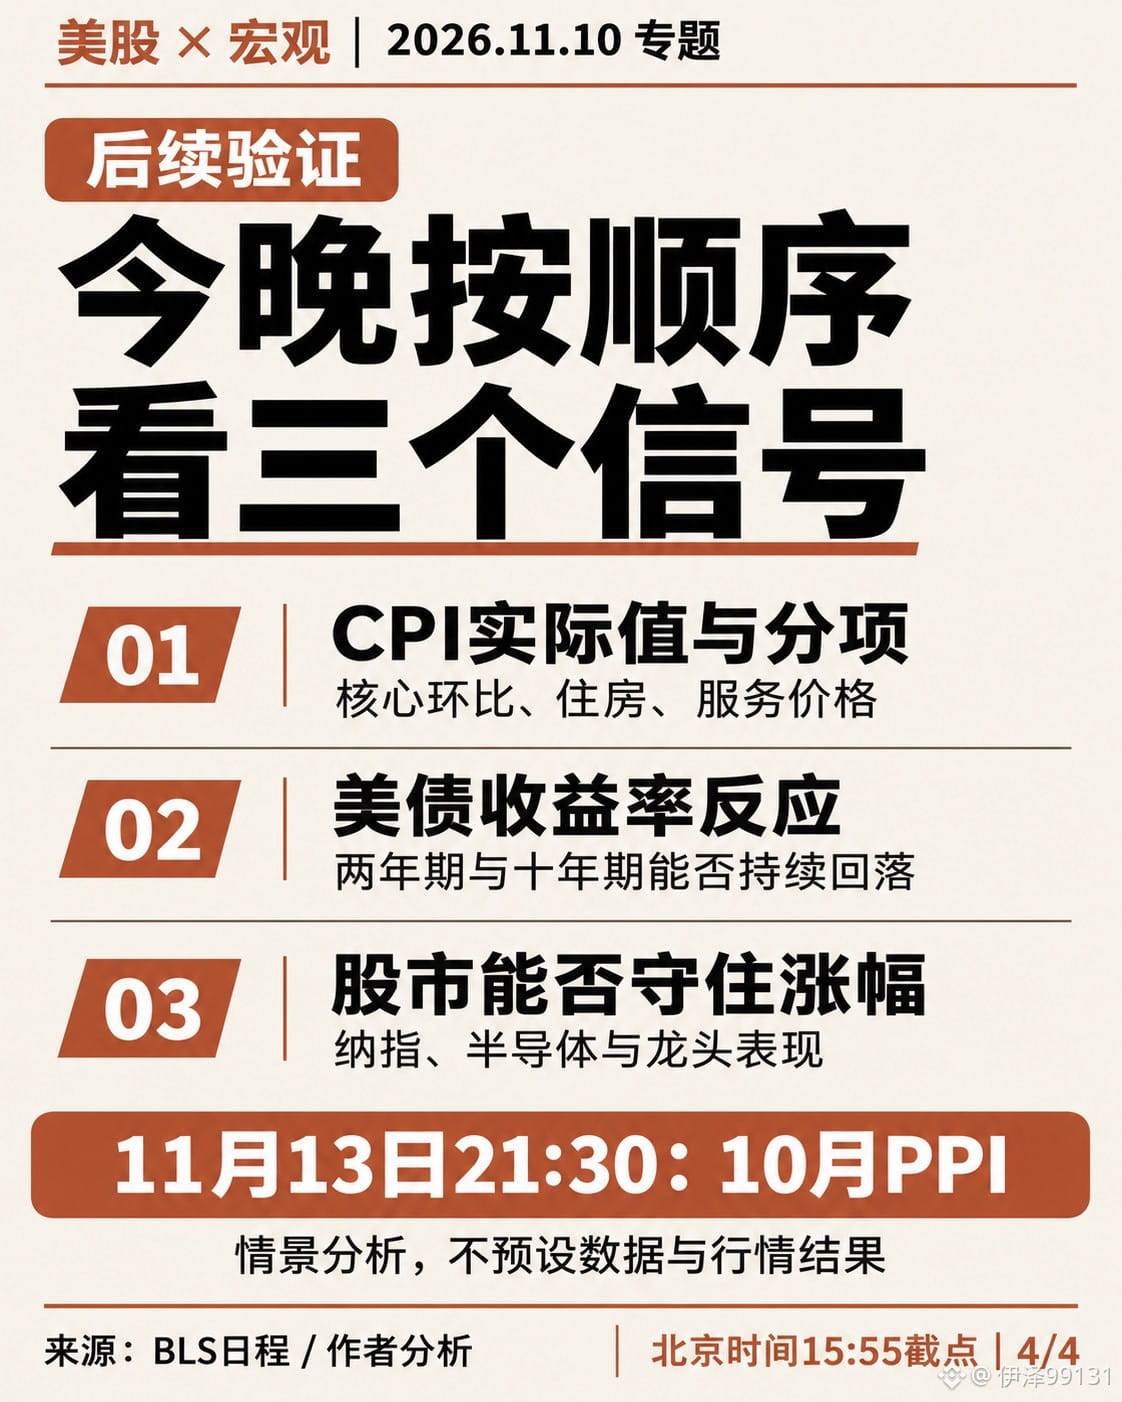
Examinez le chiffre de l’IPC et ses composantes, puis la réaction des rendements des bons du Trésor américain à deux et dix ans.
Si les pressions inflationnistes s’atténuent, que les rendements des bons du Trésor reculent et que les anticipations de bénéfices des entreprises restent stables, les conditions d’une reprise s’amélioreront.
Après le rebond des actions américaines, l’IPC de ce soir peut-il favoriser une reprise des valorisations ?
Les actions américaines ont nettement rebondi hier soir, mais ce qui m’intéresse davantage, c’est de savoir si cette reprise résistera à l’épreuve des chiffres de l’inflation publiés ce soir.
Le S&P 500 a progressé de 2,3 %, le Dow Jones de 2,2 % et le Nasdaq de 2,7 % ; le pétrole Brent a reculé de 5,8 % sur la journée.
Il faut maintenant suivre deux indicateurs en parallèle : les bénéfices que les entreprises peuvent générer et la valorisation que le marché est prêt à leur accorder.
Commençons par la macroéconomie. Le recul du pétrole contribue à atténuer les pressions futures sur les prix de l’énergie, mais l’évolution du cours du pétrole le 9 novembre ne peut pas modifier rétroactivement les prix déjà constatés en octobre. L’IPC américain d’octobre publié ce soir mesure l’inflation du mois précédent. Attribuer directement la baisse du pétrole d’hier à un recul inévitable de l’IPC de ce soir reviendrait à confondre l’ordre chronologique.
Il faut d’abord examiner l’évolution mensuelle de l’IPC sous-jacent, puis celle des prix du logement et des services. Si seule l’énergie tire l’inflation globale vers le bas tandis que les composantes sous-jacentes restent élevées, les anticipations de taux ne se détendront pas nécessairement durablement. À l’inverse, si l’atténuation des tensions sur les prix s’étend et que l’activité économique reste résiliente, le contexte sera plus favorable aux valorisations boursières.
Les valeurs technologiques doivent actuellement composer avec deux forces : la croissance des bénéfices peut soutenir les cours, tandis que les pressions sur les taux risquent de peser sur les valorisations. Prenons un exemple purement hypothétique : les bénéfices par action d’une entreprise progressent de 20 %, mais son ratio cours/bénéfice passe de 30 à 25 ; au final, le cours reste à peu près inchangé. Entre la croissance publiée par l’entreprise et un rendement équivalent pour les actionnaires, il y a aussi l’évolution de la valorisation.
Pour Nvidia, AMD et Broadcom, il faut surveiller la demande et les livraisons ; pour TSMC, les procédés de fabrication avancés et les commandes des clients ; pour MU, SK Hynix et SNDK, l’offre et la demande ainsi que les marges de leurs produits respectifs. Ces entreprises occupent des maillons différents de la chaîne : on ne peut pas déduire que leurs bénéfices évolueront de façon synchronisée à partir d’une seule nouvelle macroéconomique.
Le lien le plus important reste celui des fournisseurs de services cloud. Si les dépenses d’investissement continuent d’augmenter et que l’utilisation réelle ainsi que les revenus suivent, les commandes passées aux fournisseurs en amont seront mieux soutenues. Si les investissements progressent plus vite que les retours et que les coûts de financement restent élevés, le marché exigera une période de récupération plus courte. Il faut donc considérer ensemble le montant des dépenses d’investissement et l’efficacité des investissements.
Mon analyse pour ce soir :
Examinez le chiffre de l’IPC et ses composantes, puis la réaction des rendements des bons du Trésor américain à deux et dix ans.
Si les pressions inflationnistes s’atténuent, que les rendements des bons du Trésor reculent et que les anticipations de bénéfices des entreprises restent stables, les conditions d’une reprise s’amélioreront.
Les actions américaines ont nettement rebondi hier soir, mais ce qui m’intéresse davantage, c’est de savoir si cette reprise résistera à l’épreuve des chiffres de l’inflation publiés ce soir.
Le S&P 500 a progressé de 2,3 %, le Dow Jones de 2,2 % et le Nasdaq de 2,7 % ; le pétrole Brent a reculé de 5,8 % sur la journée.
Il faut maintenant suivre deux indicateurs en parallèle : les bénéfices que les entreprises peuvent générer et la valorisation que le marché est prêt à leur accorder.
Commençons par la macroéconomie. Le recul du pétrole contribue à atténuer les pressions futures sur les prix de l’énergie, mais l’évolution du cours du pétrole le 9 novembre ne peut pas modifier rétroactivement les prix déjà constatés en octobre. L’IPC américain d’octobre publié ce soir mesure l’inflation du mois précédent. Attribuer directement la baisse du pétrole d’hier à un recul inévitable de l’IPC de ce soir reviendrait à confondre l’ordre chronologique.
Il faut d’abord examiner l’évolution mensuelle de l’IPC sous-jacent, puis celle des prix du logement et des services. Si seule l’énergie tire l’inflation globale vers le bas tandis que les composantes sous-jacentes restent élevées, les anticipations de taux ne se détendront pas nécessairement durablement. À l’inverse, si l’atténuation des tensions sur les prix s’étend et que l’activité économique reste résiliente, le contexte sera plus favorable aux valorisations boursières.
Les valeurs technologiques doivent actuellement composer avec deux forces : la croissance des bénéfices peut soutenir les cours, tandis que les pressions sur les taux risquent de peser sur les valorisations. Prenons un exemple purement hypothétique : les bénéfices par action d’une entreprise progressent de 20 %, mais son ratio cours/bénéfice passe de 30 à 25 ; au final, le cours reste à peu près inchangé. Entre la croissance publiée par l’entreprise et un rendement équivalent pour les actionnaires, il y a aussi l’évolution de la valorisation.
Pour Nvidia, AMD et Broadcom, il faut surveiller la demande et les livraisons ; pour TSMC, les procédés de fabrication avancés et les commandes des clients ; pour MU, SK Hynix et SNDK, l’offre et la demande ainsi que les marges de leurs produits respectifs. Ces entreprises occupent des maillons différents de la chaîne : on ne peut pas déduire que leurs bénéfices évolueront de façon synchronisée à partir d’une seule nouvelle macroéconomique.
Le lien le plus important reste celui des fournisseurs de services cloud. Si les dépenses d’investissement continuent d’augmenter et que l’utilisation réelle ainsi que les revenus suivent, les commandes passées aux fournisseurs en amont seront mieux soutenues. Si les investissements progressent plus vite que les retours et que les coûts de financement restent élevés, le marché exigera une période de récupération plus courte. Il faut donc considérer ensemble le montant des dépenses d’investissement et l’efficacité des investissements.
Mon analyse pour ce soir :
Examinez le chiffre de l’IPC et ses composantes, puis la réaction des rendements des bons du Trésor américain à deux et dix ans.
Si les pressions inflationnistes s’atténuent, que les rendements des bons du Trésor reculent et que les anticipations de bénéfices des entreprises restent stables, les conditions d’une reprise s’amélioreront.
1
809
·
--
Vérifié
Le grand événement des marchés américains : $MRVL débourse 115 milliards de dollars pour acquérir $LITE !
Aujourd’hui, Marvell a enfin annoncé officiellement l’acquisition de Lumentum.
L’ampleur de cette transaction a vraiment dépassé les attentes de beaucoup de monde.
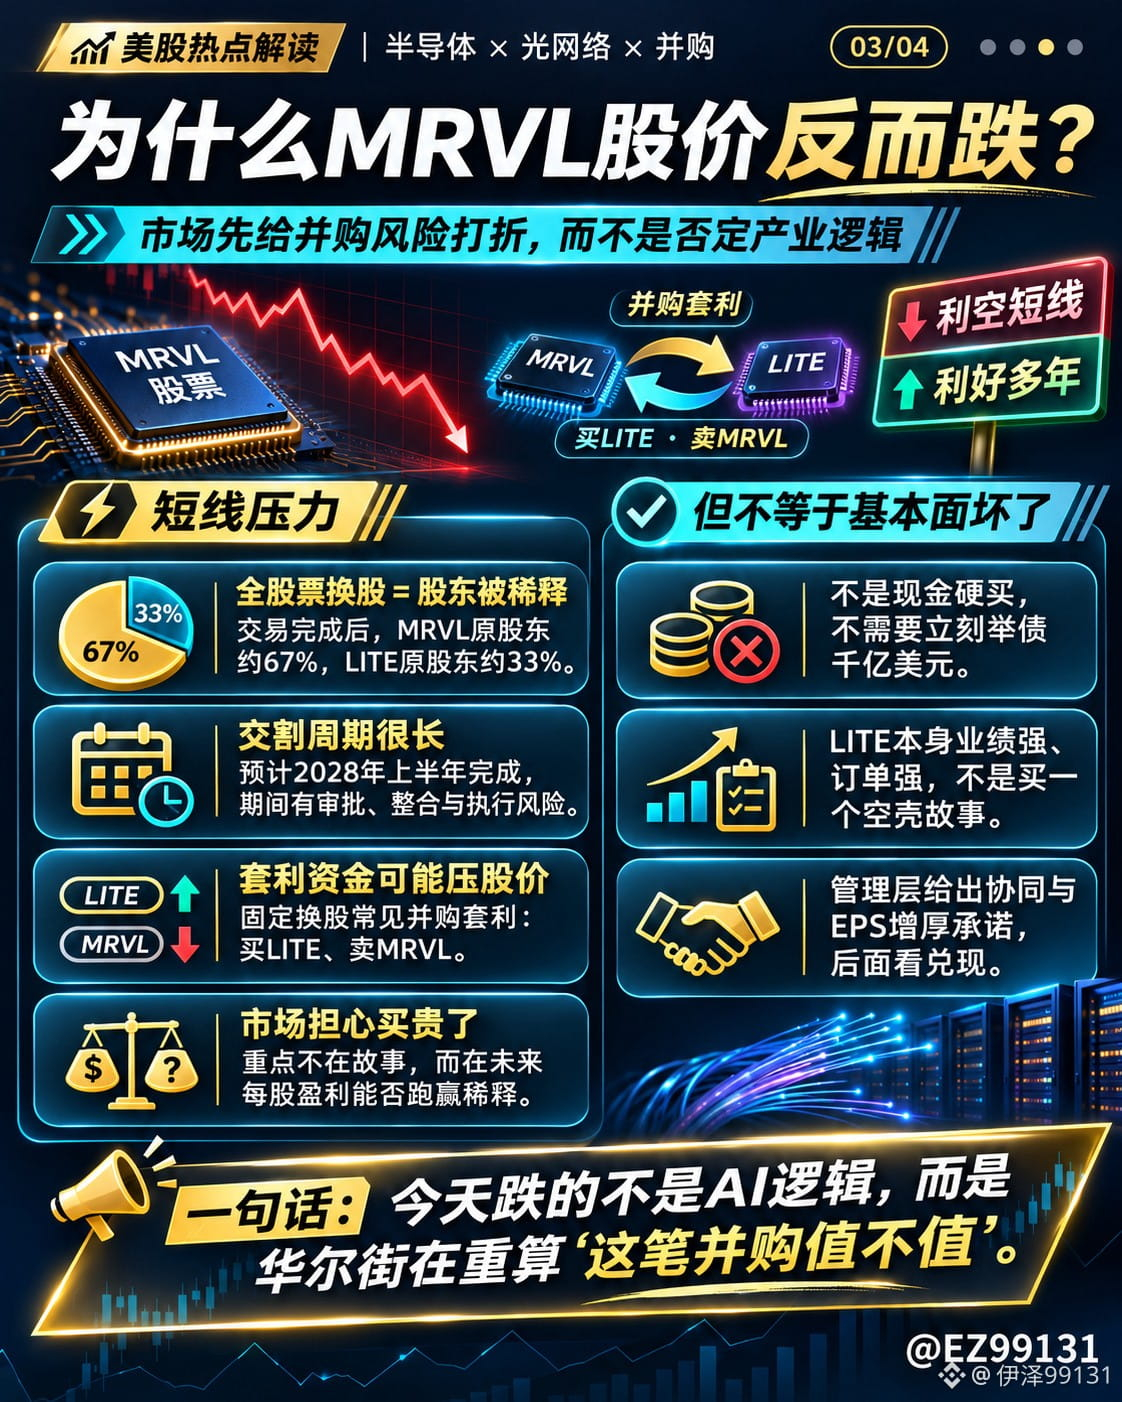
$MRVL débourse 115 milliards de dollars pour acquérir $LITE, mais le cours de l’action dégringole depuis plusieurs séances. Je pense que cette opération cache quelque chose.
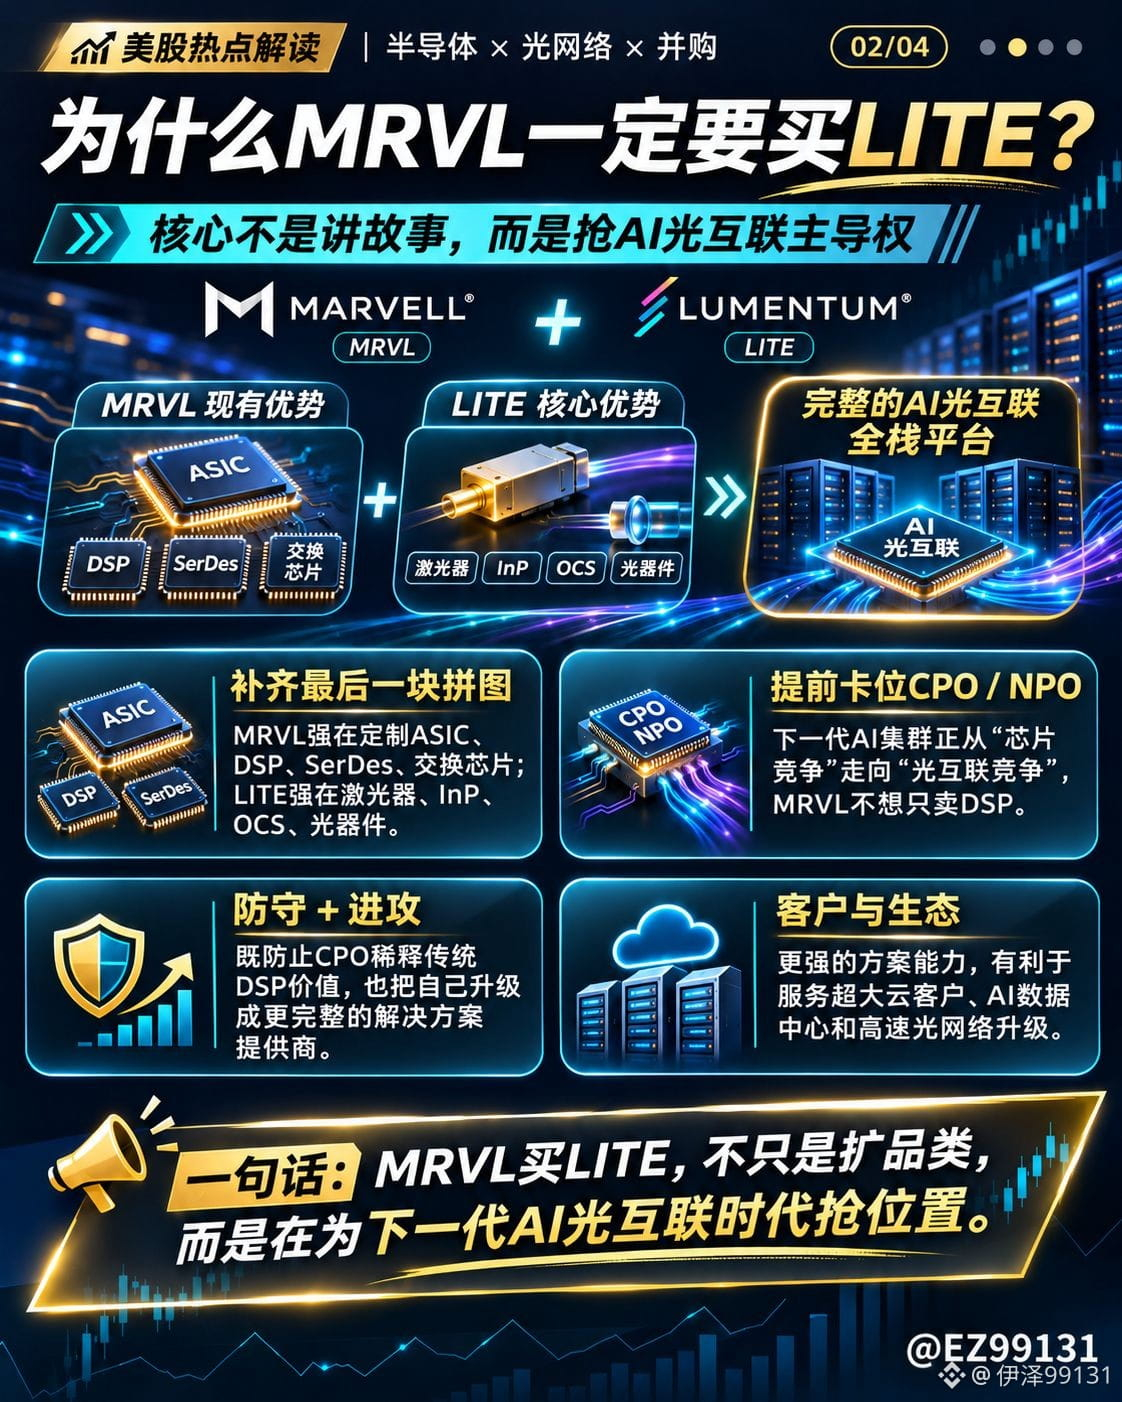
Ce que Marvell veut vraiment acheter, ce ne sont pas seulement les revenus de Lumentum, mais aussi ses lasers en phosphure d’indium (InP), ses composants optiques et ses capacités de production.
MRVL excelle dans les ASIC, les DSP, les SerDes et les puces réseau à haut débit. Mais à mesure que les clusters d’IA prennent de l’ampleur, la concurrence s’étend désormais de la puissance de calcul aux interconnexions optiques.
Le développement de la technologie CPO, en particulier, pourrait réduire la valeur de certains DSP traditionnels. En rachetant LITE, MRVL comble certaines lacunes technologiques tout en se positionnant à l’avance sur la prochaine génération de centres de données dédiés à l’IA.
Mais la question est : cette acquisition vaut-elle vraiment son prix ?
La valeur d’entreprise implicite de la transaction est d’environ 115 milliards de dollars. L’opération se fera entièrement en actions, à raison de 4,5 actions MRVL pour chaque action LITE, et devrait être finalisée au premier semestre 2028.
Il ne s’agit pas de lever plus de 100 milliards de dollars sur les marchés pour financer l’acquisition, mais l’opération entraînera bel et bien une dilution du capital. Une fois la transaction finalisée, les actionnaires actuels de MRVL devraient détenir seulement 67 % de la société fusionnée.
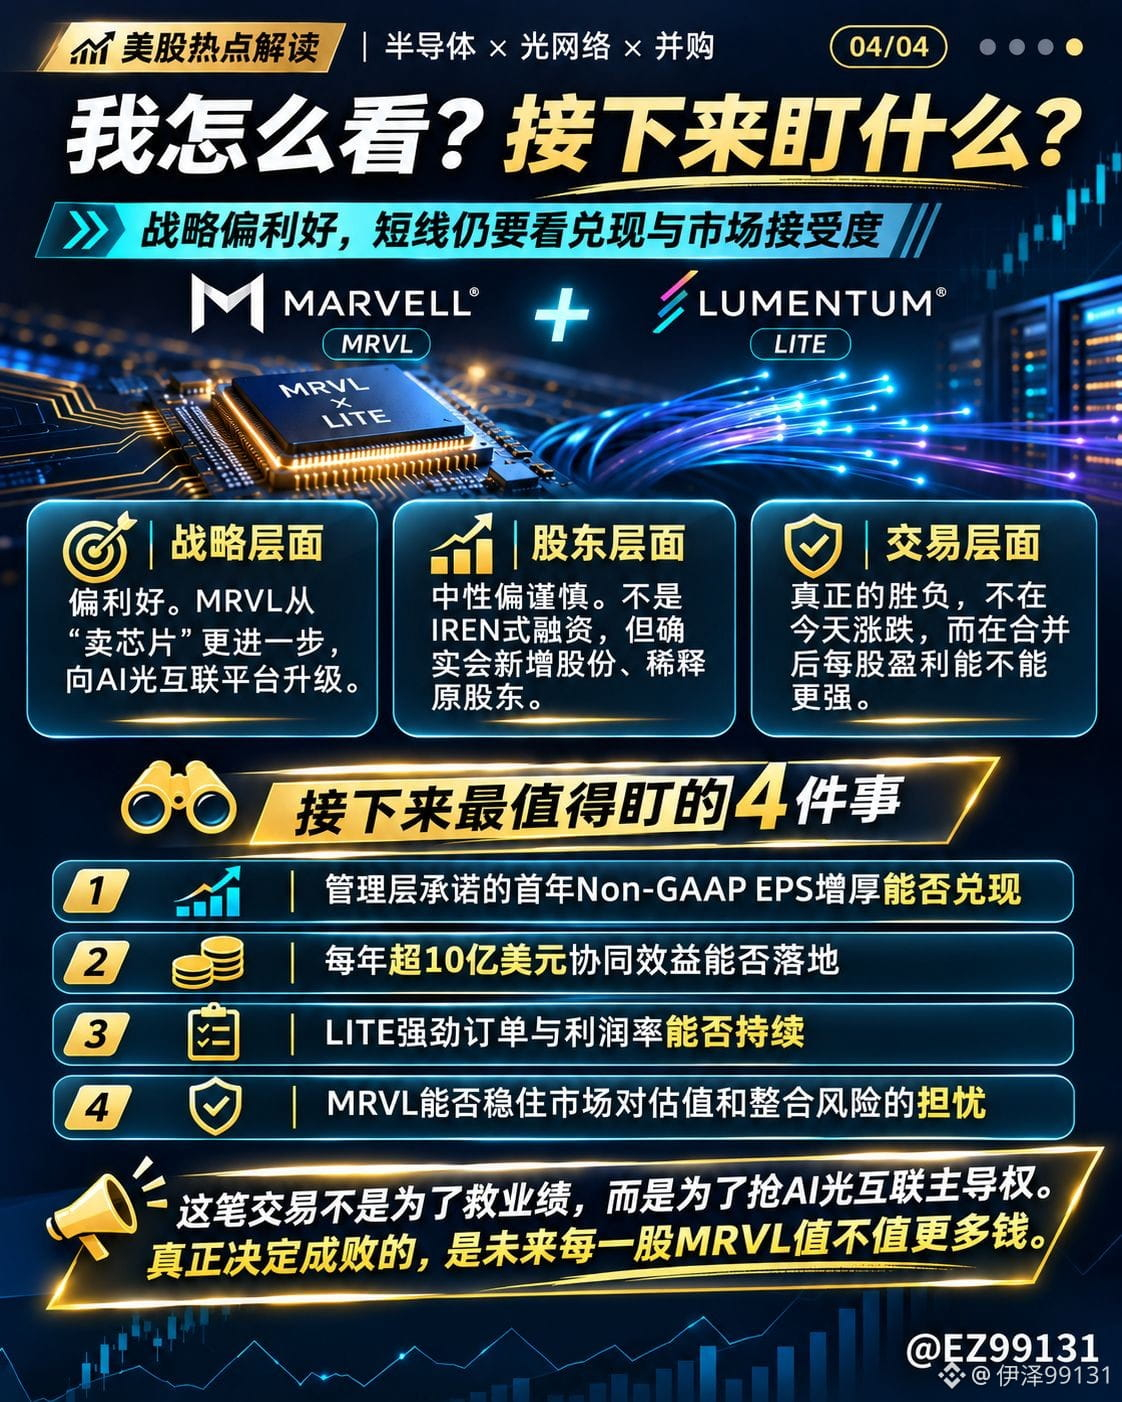
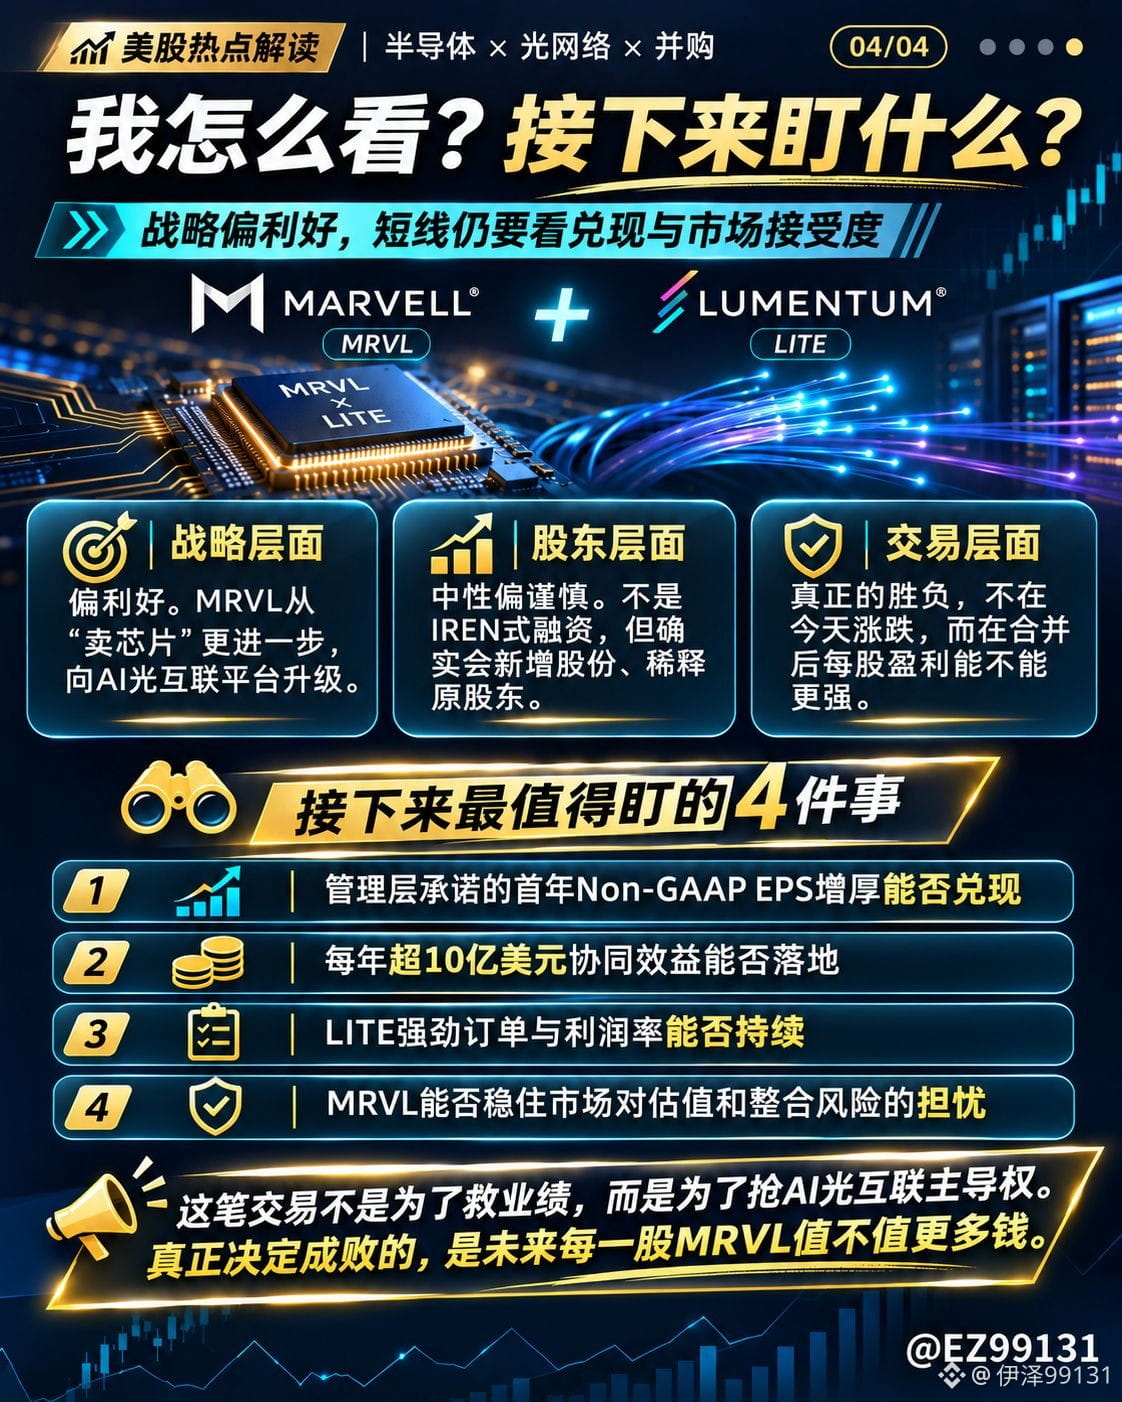
La direction promet plus d’un milliard de dollars de synergies annuelles et prévoit une hausse du BPA ajusté dès la première année suivant la finalisation de l’opération.
Si ces promesses se concrétisent, le potentiel à long terme est effectivement considérable.
À mon avis, l’orientation stratégique de MRVL est pertinente, mais un bon actif ne justifie pas n’importe quel prix.
Ce qui inquiète Wall Street, ce n’est pas l’absence d’avenir pour les interconnexions optiques dédiées à l’IA, mais le risque que Marvell paie trop cher pour prendre pied sur ce marché.
Pour savoir si cette opération sera finalement favorable ou défavorable, le plus important n’est pas la hausse ou la baisse du cours aujourd’hui, mais la capacité des bénéfices par action à dépasser réellement le coût de la dilution.
Les opportunités dans les interconnexions optiques pour l’IA sont considérables, mais la rentabilité finale pour les actionnaires dépendra aussi du rendement des capitaux investis.
Le grand événement des marchés américains : $MRVL débourse 115 milliards de dollars pour acquérir $LITE !
Aujourd’hui, Marvell a enfin annoncé officiellement l’acquisition de Lumentum.
L’ampleur de cette transaction a vraiment dépassé les attentes de beaucoup de monde.
$MRVL débourse 115 milliards de dollars pour acquérir $LITE , mais le cours de l’action dégringole depuis plusieurs séances. Je pense que cette opération cache quelque chose.
Ce que Marvell veut vraiment acheter, ce ne sont pas seulement les revenus de Lumentum, mais aussi ses lasers en phosphure d’indium (InP), ses composants optiques et ses capacités de production.
MRVL excelle dans les ASIC, les DSP, les SerDes et les puces réseau à haut débit. Mais à mesure que les clusters d’IA prennent de l’ampleur, la concurrence s’étend désormais de la puissance de calcul aux interconnexions optiques.
Le développement de la technologie CPO, en particulier, pourrait réduire la valeur de certains DSP traditionnels. En rachetant LITE, MRVL comble certaines lacunes technologiques tout en se positionnant à l’avance sur la prochaine génération de centres de données dédiés à l’IA.
Mais la question est : cette acquisition vaut-elle vraiment son prix ?
La valeur d’entreprise implicite de la transaction est d’environ 115 milliards de dollars. L’opération se fera entièrement en actions, à raison de 4,5 actions MRVL pour chaque action LITE, et devrait être finalisée au premier semestre 2028.
Il ne s’agit pas de lever plus de 100 milliards de dollars sur les marchés pour financer l’acquisition, mais l’opération entraînera bel et bien une dilution du capital. Une fois la transaction finalisée, les actionnaires actuels de MRVL devraient détenir seulement 67 % de la société fusionnée.
La direction promet plus d’un milliard de dollars de synergies annuelles et prévoit une hausse du BPA ajusté dès la première année suivant la finalisation de l’opération.
Si ces promesses se concrétisent, le potentiel à long terme est effectivement considérable.
À mon avis, l’orientation stratégique de MRVL est pertinente, mais un bon actif ne justifie pas n’importe quel prix.
Ce qui inquiète Wall Street, ce n’est pas l’absence d’avenir pour les interconnexions optiques dédiées à l’IA, mais le risque que Marvell paie trop cher pour prendre pied sur ce marché.
Pour savoir si cette opération sera finalement favorable ou défavorable, le plus important n’est pas la hausse ou la baisse du cours aujourd’hui, mais la capacité des bénéfices par action à dépasser réellement le coût de la dilution.
Les opportunités dans les interconnexions optiques pour l’IA sont considérables, mais la rentabilité finale pour les actionnaires dépendra aussi du rendement des capitaux investis.
Aujourd’hui, Marvell a enfin annoncé officiellement l’acquisition de Lumentum.
L’ampleur de cette transaction a vraiment dépassé les attentes de beaucoup de monde.
$MRVL débourse 115 milliards de dollars pour acquérir $LITE , mais le cours de l’action dégringole depuis plusieurs séances. Je pense que cette opération cache quelque chose.
Ce que Marvell veut vraiment acheter, ce ne sont pas seulement les revenus de Lumentum, mais aussi ses lasers en phosphure d’indium (InP), ses composants optiques et ses capacités de production.
MRVL excelle dans les ASIC, les DSP, les SerDes et les puces réseau à haut débit. Mais à mesure que les clusters d’IA prennent de l’ampleur, la concurrence s’étend désormais de la puissance de calcul aux interconnexions optiques.
Le développement de la technologie CPO, en particulier, pourrait réduire la valeur de certains DSP traditionnels. En rachetant LITE, MRVL comble certaines lacunes technologiques tout en se positionnant à l’avance sur la prochaine génération de centres de données dédiés à l’IA.
Mais la question est : cette acquisition vaut-elle vraiment son prix ?
La valeur d’entreprise implicite de la transaction est d’environ 115 milliards de dollars. L’opération se fera entièrement en actions, à raison de 4,5 actions MRVL pour chaque action LITE, et devrait être finalisée au premier semestre 2028.
Il ne s’agit pas de lever plus de 100 milliards de dollars sur les marchés pour financer l’acquisition, mais l’opération entraînera bel et bien une dilution du capital. Une fois la transaction finalisée, les actionnaires actuels de MRVL devraient détenir seulement 67 % de la société fusionnée.
La direction promet plus d’un milliard de dollars de synergies annuelles et prévoit une hausse du BPA ajusté dès la première année suivant la finalisation de l’opération.
Si ces promesses se concrétisent, le potentiel à long terme est effectivement considérable.
À mon avis, l’orientation stratégique de MRVL est pertinente, mais un bon actif ne justifie pas n’importe quel prix.
Ce qui inquiète Wall Street, ce n’est pas l’absence d’avenir pour les interconnexions optiques dédiées à l’IA, mais le risque que Marvell paie trop cher pour prendre pied sur ce marché.
Pour savoir si cette opération sera finalement favorable ou défavorable, le plus important n’est pas la hausse ou la baisse du cours aujourd’hui, mais la capacité des bénéfices par action à dépasser réellement le coût de la dilution.
Les opportunités dans les interconnexions optiques pour l’IA sont considérables, mais la rentabilité finale pour les actionnaires dépendra aussi du rendement des capitaux investis.
1
4
4.6k
·
--
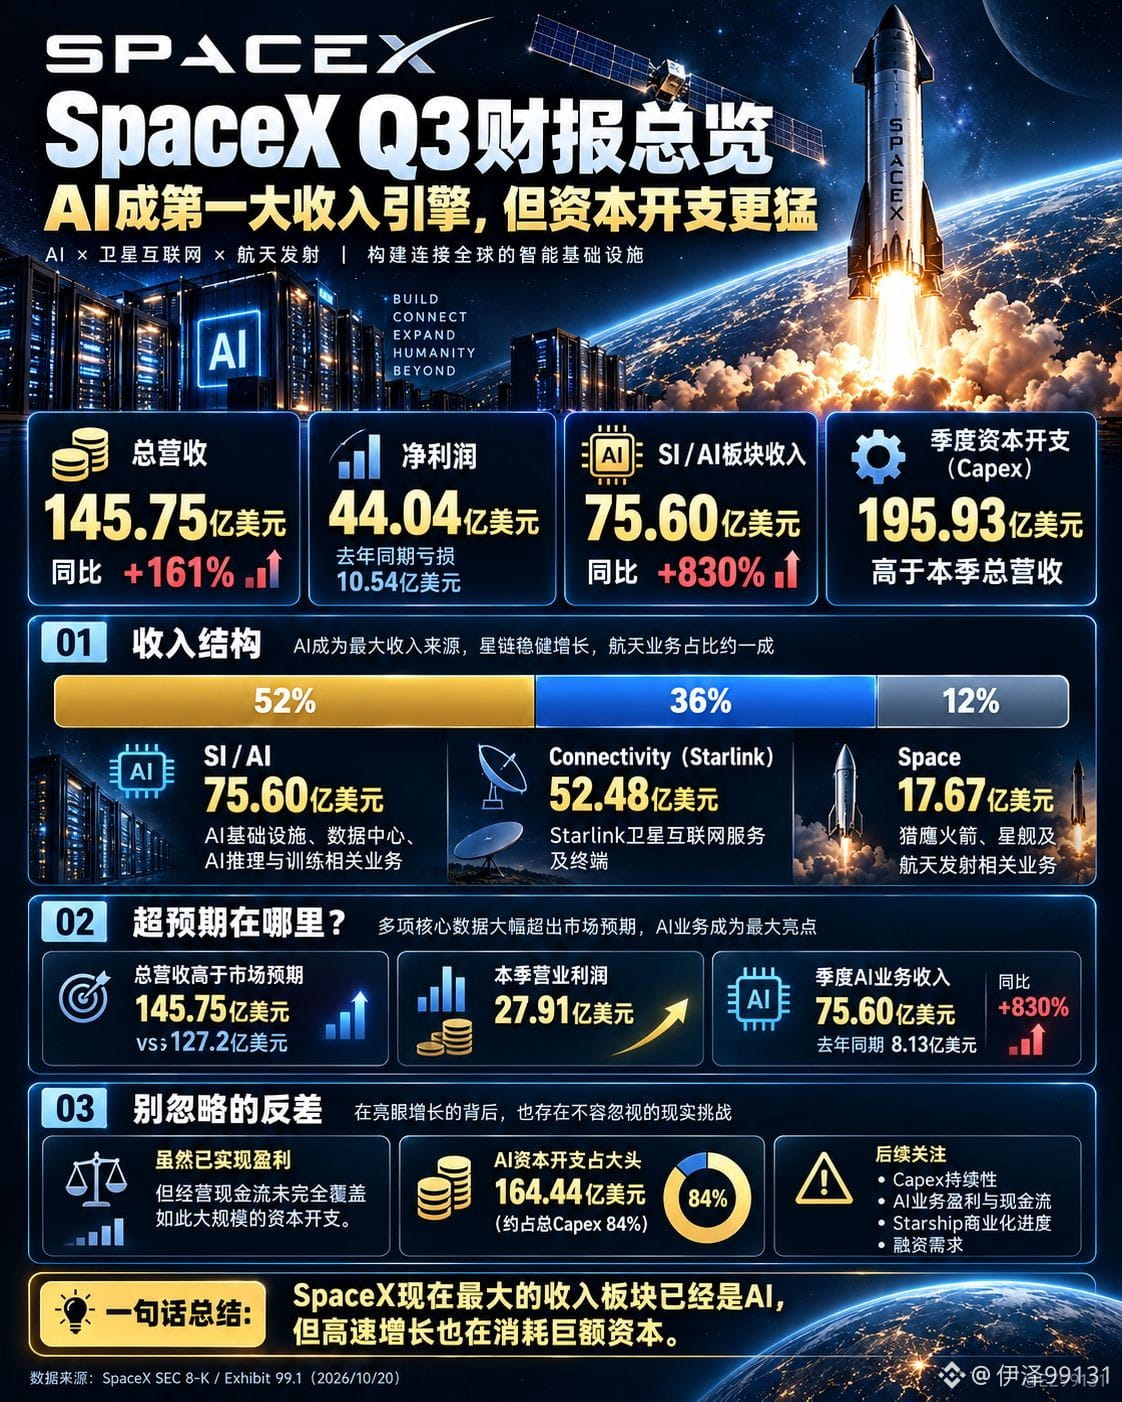
Les résultats de SpaceX font sensation ! Les revenus de l’IA bondissent de 830 %, mais l’activité la plus rentable n’est pas l’IA
Les résultats du T3 de $SPCX publiés hier soir sont pour le moins impressionnants.
Le chiffre d’affaires total s’élève à 14,575 milliards de dollars, en hausse de 161 % sur un an.
Le bénéfice net atteint 4,404 milliards de dollars, alors que l’entreprise avait enregistré une perte de 1,054 milliard à la même période l’an dernier.
Le plus spectaculaire, c’est l’activité IA : 7,560 milliards de dollars de revenus sur le trimestre, soit une hausse de 830 % sur un an. Elle représente désormais 52 % du chiffre d’affaires total de SpaceX.
Autrement dit, SpaceX, que l’on associait jusqu’ici surtout aux fusées et aux satellites, tire désormais sa principale source de revenus de l’IA.
Mais après avoir examiné les résultats en détail, je trouve que deux autres séries de chiffres méritent davantage d’attention.
La première concerne les bénéfices.
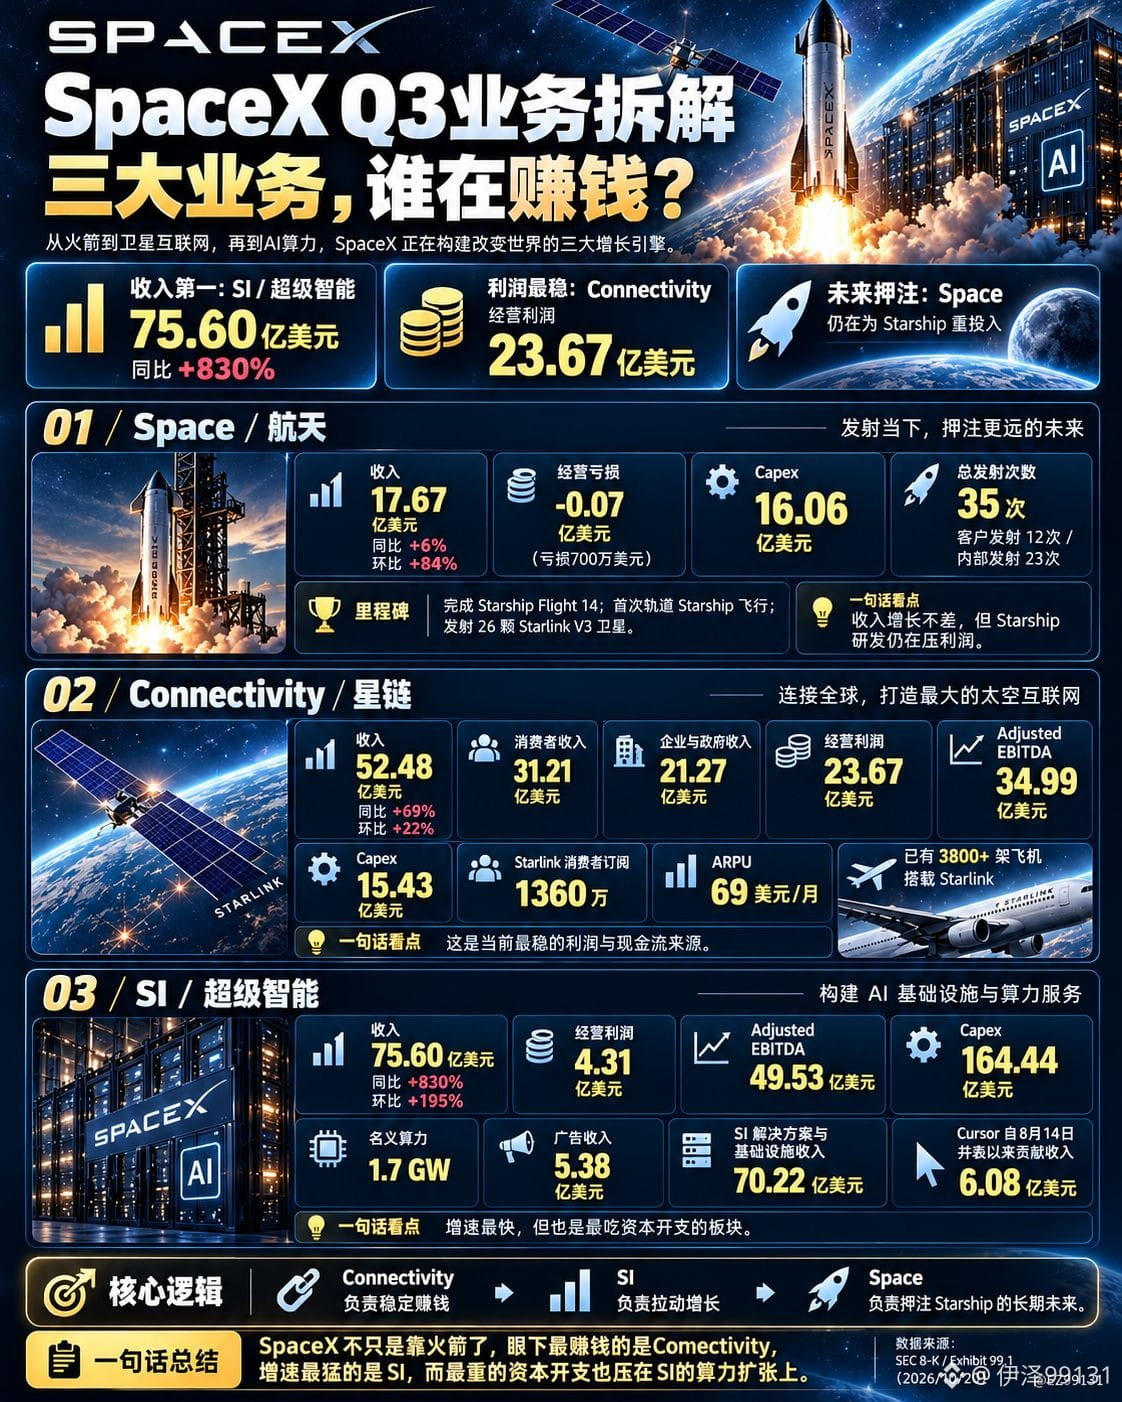
L’activité IA a généré 7,560 milliards de dollars de revenus, mais seulement 431 millions de dollars de bénéfice opérationnel.
À l’inverse, l’activité de connectivité, qui comprend Starlink, a réalisé 5,248 milliards de dollars de revenus et généré 2,367 milliards de dollars de bénéfice opérationnel.
L’IA est actuellement l’activité de SpaceX qui croît le plus vite, mais c’est toujours Starlink qui contribue de façon régulière aux bénéfices.
La deuxième série concerne les dépenses d’investissement.
Au cours du trimestre, les dépenses d’investissement totales de SpaceX ont atteint 19,593 milliards de dollars, dont 16,444 milliards consacrés à l’IA, soit près de 84 % du total.
Et ce, sur un seul trimestre !
Les sommes investies dans l’IA dépassent déjà le chiffre d’affaires trimestriel de l’ensemble de l’entreprise.
SpaceX a beau avoir dégagé 4,4 milliards de dollars de bénéfice net, le bénéfice comptable n’est pas synonyme de flux de trésorerie disponible. Il faudra suivre de près les rendements en trésorerie que pourront générer ces immenses centres de données et investissements en capacité de calcul.
C’est un enjeu auquel toute la filière de l’IA cotée aux États-Unis est confrontée.
De $NVDA, $AVGO et $MRVL à $MSFT, $META, $AMZN et $GOOGL, toutes les entreprises investissent massivement dans l’IA.
Les commandes de puces augmentent, la demande en puissance de calcul s’intensifie, et les revenus progressent bel et bien.
Le modèle économique de SpaceX devient de plus en plus clair.
Je reste optimiste quant au potentiel de croissance des infrastructures d’IA au cours des prochaines années, mais je ne pense pas qu’une croissance plus rapide des revenus rende automatiquement une action plus intéressante à acheter.
À long terme, ce sont surtout les marges, l’efficacité du capital et les flux de trésorerie qui déterminent le rendement.
Ces résultats illustrent parfaitement l’un des aspects les plus intéressants du supercycle de l’IA :
La croissance est réelle, la demande aussi, mais les dépenses massives le sont tout autant.
À l’avenir, la question la plus intéressante ne sera peut-être plus de savoir quelle entreprise affiche la plus forte croissance de ses revenus liés à l’IA, mais laquelle saura réellement transformer sa puissance de calcul en flux de trésorerie disponible durables et substantiels.
#SpaceX #SPCX #NVDA #美股 #人工智能
Les résultats de SpaceX font sensation ! Les revenus de l’IA bondissent de 830 %, mais l’activité la plus rentable n’est pas l’IA
Les résultats du T3 de $SPCX publiés hier soir sont pour le moins impressionnants.
Le chiffre d’affaires total s’élève à 14,575 milliards de dollars, en hausse de 161 % sur un an.
Le bénéfice net atteint 4,404 milliards de dollars, alors que l’entreprise avait enregistré une perte de 1,054 milliard à la même période l’an dernier.
Le plus spectaculaire, c’est l’activité IA : 7,560 milliards de dollars de revenus sur le trimestre, soit une hausse de 830 % sur un an. Elle représente désormais 52 % du chiffre d’affaires total de SpaceX.
Autrement dit, SpaceX, que l’on associait jusqu’ici surtout aux fusées et aux satellites, tire désormais sa principale source de revenus de l’IA.
Mais après avoir examiné les résultats en détail, je trouve que deux autres séries de chiffres méritent davantage d’attention.
La première concerne les bénéfices.
L’activité IA a généré 7,560 milliards de dollars de revenus, mais seulement 431 millions de dollars de bénéfice opérationnel.
À l’inverse, l’activité de connectivité, qui comprend Starlink, a réalisé 5,248 milliards de dollars de revenus et généré 2,367 milliards de dollars de bénéfice opérationnel.
L’IA est actuellement l’activité de SpaceX qui croît le plus vite, mais c’est toujours Starlink qui contribue de façon régulière aux bénéfices.
La deuxième série concerne les dépenses d’investissement.
Au cours du trimestre, les dépenses d’investissement totales de SpaceX ont atteint 19,593 milliards de dollars, dont 16,444 milliards consacrés à l’IA, soit près de 84 % du total.
Et ce, sur un seul trimestre !
Les sommes investies dans l’IA dépassent déjà le chiffre d’affaires trimestriel de l’ensemble de l’entreprise.
SpaceX a beau avoir dégagé 4,4 milliards de dollars de bénéfice net, le bénéfice comptable n’est pas synonyme de flux de trésorerie disponible. Il faudra suivre de près les rendements en trésorerie que pourront générer ces immenses centres de données et investissements en capacité de calcul.
C’est un enjeu auquel toute la filière de l’IA cotée aux États-Unis est confrontée.
De $NVDA, $AVGO et $MRVL à $MSFT, $META, $AMZN et $GOOGL, toutes les entreprises investissent massivement dans l’IA.
Les commandes de puces augmentent, la demande en puissance de calcul s’intensifie, et les revenus progressent bel et bien.
Le modèle économique de SpaceX devient de plus en plus clair.
Je reste optimiste quant au potentiel de croissance des infrastructures d’IA au cours des prochaines années, mais je ne pense pas qu’une croissance plus rapide des revenus rende automatiquement une action plus intéressante à acheter.
À long terme, ce sont surtout les marges, l’efficacité du capital et les flux de trésorerie qui déterminent le rendement.
Ces résultats illustrent parfaitement l’un des aspects les plus intéressants du supercycle de l’IA :
La croissance est réelle, la demande aussi, mais les dépenses massives le sont tout autant.
À l’avenir, la question la plus intéressante ne sera peut-être plus de savoir quelle entreprise affiche la plus forte croissance de ses revenus liés à l’IA, mais laquelle saura réellement transformer sa puissance de calcul en flux de trésorerie disponible durables et substantiels.
#SpaceX #SPCX #NVDA #美股 #人工智能
Les résultats du T3 de $SPCX publiés hier soir sont pour le moins impressionnants.
Le chiffre d’affaires total s’élève à 14,575 milliards de dollars, en hausse de 161 % sur un an.
Le bénéfice net atteint 4,404 milliards de dollars, alors que l’entreprise avait enregistré une perte de 1,054 milliard à la même période l’an dernier.
Le plus spectaculaire, c’est l’activité IA : 7,560 milliards de dollars de revenus sur le trimestre, soit une hausse de 830 % sur un an. Elle représente désormais 52 % du chiffre d’affaires total de SpaceX.
Autrement dit, SpaceX, que l’on associait jusqu’ici surtout aux fusées et aux satellites, tire désormais sa principale source de revenus de l’IA.
Mais après avoir examiné les résultats en détail, je trouve que deux autres séries de chiffres méritent davantage d’attention.
La première concerne les bénéfices.
L’activité IA a généré 7,560 milliards de dollars de revenus, mais seulement 431 millions de dollars de bénéfice opérationnel.
À l’inverse, l’activité de connectivité, qui comprend Starlink, a réalisé 5,248 milliards de dollars de revenus et généré 2,367 milliards de dollars de bénéfice opérationnel.
L’IA est actuellement l’activité de SpaceX qui croît le plus vite, mais c’est toujours Starlink qui contribue de façon régulière aux bénéfices.
La deuxième série concerne les dépenses d’investissement.
Au cours du trimestre, les dépenses d’investissement totales de SpaceX ont atteint 19,593 milliards de dollars, dont 16,444 milliards consacrés à l’IA, soit près de 84 % du total.
Et ce, sur un seul trimestre !
Les sommes investies dans l’IA dépassent déjà le chiffre d’affaires trimestriel de l’ensemble de l’entreprise.
SpaceX a beau avoir dégagé 4,4 milliards de dollars de bénéfice net, le bénéfice comptable n’est pas synonyme de flux de trésorerie disponible. Il faudra suivre de près les rendements en trésorerie que pourront générer ces immenses centres de données et investissements en capacité de calcul.
C’est un enjeu auquel toute la filière de l’IA cotée aux États-Unis est confrontée.
De $NVDA, $AVGO et $MRVL à $MSFT, $META, $AMZN et $GOOGL, toutes les entreprises investissent massivement dans l’IA.
Les commandes de puces augmentent, la demande en puissance de calcul s’intensifie, et les revenus progressent bel et bien.
Le modèle économique de SpaceX devient de plus en plus clair.
Je reste optimiste quant au potentiel de croissance des infrastructures d’IA au cours des prochaines années, mais je ne pense pas qu’une croissance plus rapide des revenus rende automatiquement une action plus intéressante à acheter.
À long terme, ce sont surtout les marges, l’efficacité du capital et les flux de trésorerie qui déterminent le rendement.
Ces résultats illustrent parfaitement l’un des aspects les plus intéressants du supercycle de l’IA :
La croissance est réelle, la demande aussi, mais les dépenses massives le sont tout autant.
À l’avenir, la question la plus intéressante ne sera peut-être plus de savoir quelle entreprise affiche la plus forte croissance de ses revenus liés à l’IA, mais laquelle saura réellement transformer sa puissance de calcul en flux de trésorerie disponible durables et substantiels.
#SpaceX #SPCX #NVDA #美股 #人工智能
1
167
·
--
Vérifié
Article
Les serveurs d’IA $NVDA vont soudainement augmenter de plus de 15 % : le véritable grand gagnant pourrait être $MULes serveurs NVIDIA ont augmenté de plus de 15 %.
① Le plus important point positif
1. Des serveurs $NVDA auraient vu leur prix augmenter de plus de 15 % : le véritable bénéficiaire n’est peut-être pas seulement NVIDIA
Samedi, Bloomberg a rapporté que certains des plus grands clients de NVIDIA avaient déjà été informés : dans de nombreux cas, le prix des serveurs équipés de puces IA augmentera de plus de 15 %.
La hausse des prix aura principalement un impact sur les systèmes dont la livraison commence au début de 2027, notamment :
Vera Rubin
Grace Blackwell
Et cette fois, une raison très importante de la hausse des prix est la suivante :
Les prix des puces mémoire ont fortement augmenté.
Reuters a confirmé cette information rapportée par Bloomberg.
Le marché a discuté ces derniers mois de :
Les serveurs d’IA $NVDA vont soudainement augmenter de plus de 15 % : le véritable grand gagnant pourrait être $MU
Les serveurs NVIDIA ont augmenté de plus de 15 %.
① Le plus important point positif
1. Des serveurs $NVDA auraient vu leur prix augmenter de plus de 15 % : le véritable bénéficiaire n’est peut-être pas seulement NVIDIA
Samedi, Bloomberg a rapporté que certains des plus grands clients de NVIDIA avaient déjà été informés : dans de nombreux cas, le prix des serveurs équipés de puces IA augmentera de plus de 15 %.
La hausse des prix aura principalement un impact sur les systèmes dont la livraison commence au début de 2027, notamment :
Vera Rubin
Grace Blackwell
Et cette fois, une raison très importante de la hausse des prix est la suivante :
Les prix des puces mémoire ont fortement augmenté.
Reuters a confirmé cette information rapportée par Bloomberg.
Le marché a discuté ces derniers mois de :
① Le plus important point positif
1. Des serveurs $NVDA auraient vu leur prix augmenter de plus de 15 % : le véritable bénéficiaire n’est peut-être pas seulement NVIDIA
Samedi, Bloomberg a rapporté que certains des plus grands clients de NVIDIA avaient déjà été informés : dans de nombreux cas, le prix des serveurs équipés de puces IA augmentera de plus de 15 %.
La hausse des prix aura principalement un impact sur les systèmes dont la livraison commence au début de 2027, notamment :
Vera Rubin
Grace Blackwell
Et cette fois, une raison très importante de la hausse des prix est la suivante :
Les prix des puces mémoire ont fortement augmenté.
Reuters a confirmé cette information rapportée par Bloomberg.
Le marché a discuté ces derniers mois de :
1
806
·
--
Article
Le Trésor vient juste de « sauver » parfaitement la nouvelle dette pendant une journée, et le 30Y est de nouveau à 5,26 % : alors, les États-Unis commencent-ils vraiment un YCC ?#actionsUS #IA #semi-conducteurs
La demande IA ne s’est pas effondrée ; le marché passe de « acheter l’IA » à « acheter de la certitude »
Hier soir, les actions américaines ont continué à corriger.
Dow -1,32 %, S&P 500 -0,87 %, Nasdaq -1,00 %.
Mais en interne, la situation des semi-conducteurs n’est totalement pas la même :
$MRVL +5,8 %
$MU +3,97 %
$AVGO +0,43 %
$NVDA baisse légèrement
Le marché est en fait très intéressant en ce moment
Les indices tournent entre la dette US et le pétrole, mais les capitaux commencent à chercher, dans l’IA, des sociétés qui ont de vraies commandes et de vrais flux de trésorerie.
① La nouvelle la plus positive
La vraie bonne nouvelle pour $MU n’est pas une hausse de 4 %, c’est que SK hynix et Samsung commencent à reverser aux actionnaires l’argent qu’ils gagnent grâce à l’IA.
Le Trésor vient juste de « sauver » parfaitement la nouvelle dette pendant une journée, et le 30Y est de nouveau à 5,26 % : alors, les États-Unis commencent-ils vraiment un YCC ?
#actionsUS #IA #semi-conducteurs
La demande IA ne s’est pas effondrée ; le marché passe de « acheter l’IA » à « acheter de la certitude »
Hier soir, les actions américaines ont continué à corriger.
Dow -1,32 %, S&P 500 -0,87 %, Nasdaq -1,00 %.
Mais en interne, la situation des semi-conducteurs n’est totalement pas la même :
$MRVL +5,8 %
$MU +3,97 %
$AVGO +0,43 %
$NVDA baisse légèrement
Le marché est en fait très intéressant en ce moment
Les indices tournent entre la dette US et le pétrole, mais les capitaux commencent à chercher, dans l’IA, des sociétés qui ont de vraies commandes et de vrais flux de trésorerie.
① La nouvelle la plus positive
La vraie bonne nouvelle pour $MU n’est pas une hausse de 4 %, c’est que SK hynix et Samsung commencent à reverser aux actionnaires l’argent qu’ils gagnent grâce à l’IA.
La demande IA ne s’est pas effondrée ; le marché passe de « acheter l’IA » à « acheter de la certitude »
Hier soir, les actions américaines ont continué à corriger.
Dow -1,32 %, S&P 500 -0,87 %, Nasdaq -1,00 %.
Mais en interne, la situation des semi-conducteurs n’est totalement pas la même :
$MRVL +5,8 %
$MU +3,97 %
$AVGO +0,43 %
$NVDA baisse légèrement
Le marché est en fait très intéressant en ce moment
Les indices tournent entre la dette US et le pétrole, mais les capitaux commencent à chercher, dans l’IA, des sociétés qui ont de vraies commandes et de vrais flux de trésorerie.
① La nouvelle la plus positive
La vraie bonne nouvelle pour $MU n’est pas une hausse de 4 %, c’est que SK hynix et Samsung commencent à reverser aux actionnaires l’argent qu’ils gagnent grâce à l’IA.
1
723
·
--
Article
Google : la collaboration avec Google n’est pas aussi simple qu’un investissement de 12,1 milliards de dollars dans $MRVL ; la vraie valeur réside dans la trajectoire de revenus de 120 milliards de dollars en arrière-planHier soir, les trois principaux indices américains ont légèrement terminé en hausse, mais au sein du secteur des semi-conducteurs, la dynamique s’est nettement différenciée : MRVL +9,9 %, AVGO -4,6 %, AMD -3,6 %, NVDA -1,0 %, MU -0,4 %. Dans le même temps, le Trésor américain a soudainement intensifié les opérations de rachat de la dette à long terme, ce qui a fait baisser les rendements des maturités longues ; mais les minutes de la réunion de la Fed ont de nouveau clairement été plutôt faucon, et le Brent reste au-dessus de 91 dollars. Ainsi, il s’agit d’un marché où le contexte macro assure temporairement un soutien, tandis que l’écosystème de l’IA continue de se diviser en interne.
① Le plus important catalyseur favorable
1. Google × Marvell : ce n’est pas une simple collaboration, c’est une mise à niveau de la logique de valorisation de MRVL
C’est la nouvelle la plus importante de l’ensemble du secteur des semi-conducteurs liés à l’IA hier soir.
Google : la collaboration avec Google n’est pas aussi simple qu’un investissement de 12,1 milliards de dollars dans $MRVL ; la vraie valeur réside dans la trajectoire de revenus de 120 milliards de dollars en arrière-plan
Hier soir, les trois principaux indices américains ont légèrement terminé en hausse, mais au sein du secteur des semi-conducteurs, la dynamique s’est nettement différenciée : MRVL +9,9 %, AVGO -4,6 %, AMD -3,6 %, NVDA -1,0 %, MU -0,4 %. Dans le même temps, le Trésor américain a soudainement intensifié les opérations de rachat de la dette à long terme, ce qui a fait baisser les rendements des maturités longues ; mais les minutes de la réunion de la Fed ont de nouveau clairement été plutôt faucon, et le Brent reste au-dessus de 91 dollars. Ainsi, il s’agit d’un marché où le contexte macro assure temporairement un soutien, tandis que l’écosystème de l’IA continue de se diviser en interne.
① Le plus important catalyseur favorable
1. Google × Marvell : ce n’est pas une simple collaboration, c’est une mise à niveau de la logique de valorisation de MRVL
C’est la nouvelle la plus importante de l’ensemble du secteur des semi-conducteurs liés à l’IA hier soir.
① Le plus important catalyseur favorable
1. Google × Marvell : ce n’est pas une simple collaboration, c’est une mise à niveau de la logique de valorisation de MRVL
C’est la nouvelle la plus importante de l’ensemble du secteur des semi-conducteurs liés à l’IA hier soir.
1
614
·
--
Vérifié
La Chine assouplit les restrictions sur les puces Nvidia H200, ByteDance et l’autre entreprise obtiennent chacune 10 000 puces
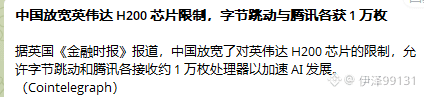
Selon le quotidien britannique « Financial Times », la Chine a assoupli les restrictions concernant <$NVDAB > les puces Nvidia H200, permettant à ByteDance et à Tencent de recevoir chacune environ 10 000 processeurs afin d’accélérer le développement de l’IA.
$SKHY
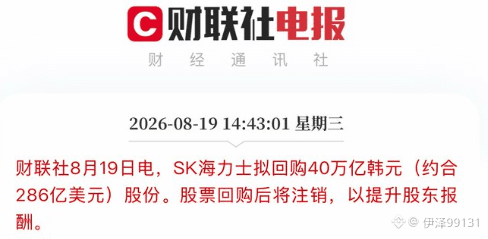
Racheter des actions d’une valeur de 40 000 milliards de won sud-coréen ; les actions rachetées seront annulées et rendues aux actionnaires. (valeur : 28,6 milliards de dollars)
La bulle de l’IA n’en est pas encore là ; pour l’instant, il s’agit seulement du marché obligataire qui connaît une période morose. Voyons plutôt le 28 août comment la Réserve fédérale ajustera son plan de politique.
La Chine assouplit les restrictions sur les puces Nvidia H200, ByteDance et l’autre entreprise obtiennent chacune 10 000 puces
Selon le quotidien britannique « Financial Times », la Chine a assoupli les restrictions concernant <$NVDAB > les puces Nvidia H200, permettant à ByteDance et à Tencent de recevoir chacune environ 10 000 processeurs afin d’accélérer le développement de l’IA.
$SKHY
Racheter des actions d’une valeur de 40 000 milliards de won sud-coréen ; les actions rachetées seront annulées et rendues aux actionnaires. (valeur : 28,6 milliards de dollars)
La bulle de l’IA n’en est pas encore là ; pour l’instant, il s’agit seulement du marché obligataire qui connaît une période morose. Voyons plutôt le 28 août comment la Réserve fédérale ajustera son plan de politique.
Selon le quotidien britannique « Financial Times », la Chine a assoupli les restrictions concernant <$NVDAB > les puces Nvidia H200, permettant à ByteDance et à Tencent de recevoir chacune environ 10 000 processeurs afin d’accélérer le développement de l’IA.
$SKHY
Racheter des actions d’une valeur de 40 000 milliards de won sud-coréen ; les actions rachetées seront annulées et rendues aux actionnaires. (valeur : 28,6 milliards de dollars)
La bulle de l’IA n’en est pas encore là ; pour l’instant, il s’agit seulement du marché obligataire qui connaît une période morose. Voyons plutôt le 28 août comment la Réserve fédérale ajustera son plan de politique.
3
3
9.7k
·
--
Vérifié
Article
Nokia veut continuer à monter le 23 juillet : elle doit prouver trois choses — que les commandes IA/cloud ne se sont pas refroidies, que la croissance Optical/IP peut encore être relevée, et que les marges n’ont pas été absorbées par les coûts des actifs lourds et d’intégration ; points de risque positifs à surveiller avant les résultatsAux États-Unis, l’action $NOK (Nokia) a confirmé qu’elle publiera le 23 juillet 2026 ses résultats du T2 et du premier semestre. Corporation | Nokia
Avant le rapport trimestriel, l’élément central actuel de Nokia
Désormais, Nokia n’est plus seulement une “valeur classique d’équipements de télécommunications”. Le marché la revoit selon trois lignes d’infrastructure IA :
Premier point : réseaux optiques / DCI pour l’IA. L’expansion des centres de données alimente les besoins d’interconnexion entre centres de données. Nokia renforce ses systèmes d’optique cohérente et de transmission optique via Infinera.
Au T1, les réseaux optiques augmentent de 20%, et l’infrastructure réseau de 6%. L’entreprise a également relevé son objectif de croissance de l’infrastructure réseau pour 2026 à 12%–14%, en supposant que la croissance combinée de IP + Optical Networks sera de 18%–20%.
Nokia veut continuer à monter le 23 juillet : elle doit prouver trois choses — que les commandes IA/cloud ne se sont pas refroidies, que la croissance Optical/IP peut encore être relevée, et que les marges n’ont pas été absorbées par les coûts des actifs lourds et d’intégration ; points de risque positifs à surveiller avant les résultats
Aux États-Unis, l’action $NOK (Nokia) a confirmé qu’elle publiera le 23 juillet 2026 ses résultats du T2 et du premier semestre. Corporation | Nokia
Avant le rapport trimestriel, l’élément central actuel de Nokia
Désormais, Nokia n’est plus seulement une “valeur classique d’équipements de télécommunications”. Le marché la revoit selon trois lignes d’infrastructure IA :
Premier point : réseaux optiques / DCI pour l’IA. L’expansion des centres de données alimente les besoins d’interconnexion entre centres de données. Nokia renforce ses systèmes d’optique cohérente et de transmission optique via Infinera.
Au T1, les réseaux optiques augmentent de 20%, et l’infrastructure réseau de 6%. L’entreprise a également relevé son objectif de croissance de l’infrastructure réseau pour 2026 à 12%–14%, en supposant que la croissance combinée de IP + Optical Networks sera de 18%–20%.
Avant le rapport trimestriel, l’élément central actuel de Nokia
Désormais, Nokia n’est plus seulement une “valeur classique d’équipements de télécommunications”. Le marché la revoit selon trois lignes d’infrastructure IA :
Premier point : réseaux optiques / DCI pour l’IA. L’expansion des centres de données alimente les besoins d’interconnexion entre centres de données. Nokia renforce ses systèmes d’optique cohérente et de transmission optique via Infinera.
Au T1, les réseaux optiques augmentent de 20%, et l’infrastructure réseau de 6%. L’entreprise a également relevé son objectif de croissance de l’infrastructure réseau pour 2026 à 12%–14%, en supposant que la croissance combinée de IP + Optical Networks sera de 18%–20%.
2
4.3k
·
--
Le patron de Meta devrait vraiment se faire engueuler : il ne sort pas pour clarifier !
En réalité, le problème, c’est que le modèle est mauvais, et qu’ils n’arrivent pas à rattraper OpenAI et Claude.
Les revenus ne peuvent qu’apprendre à la manière de Musk : louer la capacité de calcul excédentaire pour générer une source de revenus supplémentaire.
Ce que le marché craint, c’est ceci :
Meta investit des centaines de milliards de dollars dans des infrastructures d’IA, mais le ROI reste incertain.
À présent, si Meta peut louer à l’extérieur la capacité de calcul inutilisée ou temporairement excédentaire, cela revient à transformer une partie de la « pression des dépenses d’investissement » en « actifs transformables en revenus ».
Cela atténue les inquiétudes des investisseurs concernant le retour sur investissement du capex IA.
La logique repose principalement sur trois niveaux :
D’abord, montrer qu’il existe bien une demande externe en matière de puissance de calcul.
Si des clients entreprises sont prêts à acheter l’accès aux modèles de Meta ou de la puissance GPU brute, cela prouve que la demande existe toujours et que la capacité de calcul reste rare.
Reuters mentionne aussi que cela pourrait aider Meta à répondre aux besoins des services IA pour entreprises, tout en réduisant la dépendance au business publicitaire.
Ensuite, montrer que le capex IA de Meta n’est peut-être pas uniquement un coût.
Dans ses résultats du T1, Meta a déjà relevé sa guidance capex pour 2026 à 1250–1450 milliards de dollars ; auparavant, le marché l’interprétait comme une pression sur les flux de trésorerie. Désormais, si une partie de la capacité peut être louée, le marché reconsidérera si ces datacenters et ces GPU peuvent aussi générer des revenus.
Enfin, pour l’instant, il n’y a aucune preuve que Meta doive réduire ses investissements dans l’IA.
Meta a également indiqué qu’elle s’attend à ce que le bénéfice opérationnel de 2026 soit supérieur à celui de 2025, sans donner de signal de « réduction généralisée des dépenses IA ».
C’est pourquoi Wells Fargo dit : « le marché a mal compris le commentaire de Meta sur l’excès de capacité de calcul ».
Le patron de Meta devrait vraiment se faire engueuler : il ne sort pas pour clarifier !
En réalité, le problème, c’est que le modèle est mauvais, et qu’ils n’arrivent pas à rattraper OpenAI et Claude.
Les revenus ne peuvent qu’apprendre à la manière de Musk : louer la capacité de calcul excédentaire pour générer une source de revenus supplémentaire.
Ce que le marché craint, c’est ceci :
Meta investit des centaines de milliards de dollars dans des infrastructures d’IA, mais le ROI reste incertain.
À présent, si Meta peut louer à l’extérieur la capacité de calcul inutilisée ou temporairement excédentaire, cela revient à transformer une partie de la « pression des dépenses d’investissement » en « actifs transformables en revenus ».
Cela atténue les inquiétudes des investisseurs concernant le retour sur investissement du capex IA.
La logique repose principalement sur trois niveaux :
D’abord, montrer qu’il existe bien une demande externe en matière de puissance de calcul.
Si des clients entreprises sont prêts à acheter l’accès aux modèles de Meta ou de la puissance GPU brute, cela prouve que la demande existe toujours et que la capacité de calcul reste rare.
Reuters mentionne aussi que cela pourrait aider Meta à répondre aux besoins des services IA pour entreprises, tout en réduisant la dépendance au business publicitaire.
Ensuite, montrer que le capex IA de Meta n’est peut-être pas uniquement un coût.
Dans ses résultats du T1, Meta a déjà relevé sa guidance capex pour 2026 à 1250–1450 milliards de dollars ; auparavant, le marché l’interprétait comme une pression sur les flux de trésorerie. Désormais, si une partie de la capacité peut être louée, le marché reconsidérera si ces datacenters et ces GPU peuvent aussi générer des revenus.
Enfin, pour l’instant, il n’y a aucune preuve que Meta doive réduire ses investissements dans l’IA.
Meta a également indiqué qu’elle s’attend à ce que le bénéfice opérationnel de 2026 soit supérieur à celui de 2025, sans donner de signal de « réduction généralisée des dépenses IA ».
C’est pourquoi Wells Fargo dit : « le marché a mal compris le commentaire de Meta sur l’excès de capacité de calcul ».
En réalité, le problème, c’est que le modèle est mauvais, et qu’ils n’arrivent pas à rattraper OpenAI et Claude.
Les revenus ne peuvent qu’apprendre à la manière de Musk : louer la capacité de calcul excédentaire pour générer une source de revenus supplémentaire.
Ce que le marché craint, c’est ceci :
Meta investit des centaines de milliards de dollars dans des infrastructures d’IA, mais le ROI reste incertain.
À présent, si Meta peut louer à l’extérieur la capacité de calcul inutilisée ou temporairement excédentaire, cela revient à transformer une partie de la « pression des dépenses d’investissement » en « actifs transformables en revenus ».
Cela atténue les inquiétudes des investisseurs concernant le retour sur investissement du capex IA.
La logique repose principalement sur trois niveaux :
D’abord, montrer qu’il existe bien une demande externe en matière de puissance de calcul.
Si des clients entreprises sont prêts à acheter l’accès aux modèles de Meta ou de la puissance GPU brute, cela prouve que la demande existe toujours et que la capacité de calcul reste rare.
Reuters mentionne aussi que cela pourrait aider Meta à répondre aux besoins des services IA pour entreprises, tout en réduisant la dépendance au business publicitaire.
Ensuite, montrer que le capex IA de Meta n’est peut-être pas uniquement un coût.
Dans ses résultats du T1, Meta a déjà relevé sa guidance capex pour 2026 à 1250–1450 milliards de dollars ; auparavant, le marché l’interprétait comme une pression sur les flux de trésorerie. Désormais, si une partie de la capacité peut être louée, le marché reconsidérera si ces datacenters et ces GPU peuvent aussi générer des revenus.
Enfin, pour l’instant, il n’y a aucune preuve que Meta doive réduire ses investissements dans l’IA.
Meta a également indiqué qu’elle s’attend à ce que le bénéfice opérationnel de 2026 soit supérieur à celui de 2025, sans donner de signal de « réduction généralisée des dépenses IA ».
C’est pourquoi Wells Fargo dit : « le marché a mal compris le commentaire de Meta sur l’excès de capacité de calcul ».

2
11
4.6k
·
--
Article
$SHAZ passe de « petite valeur AI cloud à haut risque » à une plateforme APAC AI Factory « validée par des capitaux d’infrastructure IA de premier plan ». Évidemment ! En construisant mon portefeuille, il y a deux semaines, sur $SHAZ, j’ai eu raison !
$NBIS $CRWV ont énormément monté, SHAZ ne fait que commencer !
D’après les conditions de placement privé, le coût équivalent pour cette tranche de positions $SHAZ de Situational Awareness se situe essentiellement autour de 68,73 $/action. Ce niveau de prix peut servir de ligne de coût centrale pour l’entrée stratégique de Leopold.
La divulgation de la détention du bénéficiaire sous Situational Awareness derrière Leopold Aschenbrenner indique une ownership bénéficiaire de 19,9% dans Sharon AI.
Attention, ce n’est pas simplement un « appel de vedette du retail sur les réseaux ».
Il s’agit d’un capital central qui mise réellement sur l’infrastructure d’IA, en intégrant SHAZ dans son propre système de forte pondération.
$SHAZ passe de « petite valeur AI cloud à haut risque » à une plateforme APAC AI Factory « validée par des capitaux d’infrastructure IA de premier plan ».
Évidemment ! En construisant mon portefeuille, il y a deux semaines, sur $SHAZ, j’ai eu raison !
$NBIS $CRWV ont énormément monté, SHAZ ne fait que commencer !
D’après les conditions de placement privé, le coût équivalent pour cette tranche de positions $SHAZ de Situational Awareness se situe essentiellement autour de 68,73 $/action. Ce niveau de prix peut servir de ligne de coût centrale pour l’entrée stratégique de Leopold.
La divulgation de la détention du bénéficiaire sous Situational Awareness derrière Leopold Aschenbrenner indique une ownership bénéficiaire de 19,9% dans Sharon AI.
Attention, ce n’est pas simplement un « appel de vedette du retail sur les réseaux ».
Il s’agit d’un capital central qui mise réellement sur l’infrastructure d’IA, en intégrant SHAZ dans son propre système de forte pondération.
$NBIS $CRWV ont énormément monté, SHAZ ne fait que commencer !
D’après les conditions de placement privé, le coût équivalent pour cette tranche de positions $SHAZ de Situational Awareness se situe essentiellement autour de 68,73 $/action. Ce niveau de prix peut servir de ligne de coût centrale pour l’entrée stratégique de Leopold.
La divulgation de la détention du bénéficiaire sous Situational Awareness derrière Leopold Aschenbrenner indique une ownership bénéficiaire de 19,9% dans Sharon AI.
Attention, ce n’est pas simplement un « appel de vedette du retail sur les réseaux ».
Il s’agit d’un capital central qui mise réellement sur l’infrastructure d’IA, en intégrant SHAZ dans son propre système de forte pondération.
CRWVUS+3,61%
SHAZUS+4,59%
NBISUS+4,30%
11
5.9k
·
--
Article
Dernières nouvelles sur les marchés boursiers américains : principaux sujets macro de la semaine à venir, facteurs favorables et défavorables, analyse de haute qualité en continuWeek-end → Brief marché américain lundi
🟢 Développements favorables
Les tensions au Moyen-Orient se sont apaisées, soutenant les actifs risqués
Le principal moteur macro avant lundi est un désescalade rapportée entre les États-Unis et l’Iran après des échanges militaires du week-end. Les marchés ont interprété les dernières évolutions comme réduisant la probabilité d’une perturbation prolongée du transport du pétrole. Les futures sur actions américaines, en particulier celles liées au Nasdaq, ont progressé avant l’ouverture, alors que les investisseurs se repositionnaient vers les valeurs de croissance. (Reuters)
Le plus positif pour
Dernières nouvelles sur les marchés boursiers américains : principaux sujets macro de la semaine à venir, facteurs favorables et défavorables, analyse de haute qualité en continu
Week-end → Brief marché américain lundi
🟢 Développements favorables
Les tensions au Moyen-Orient se sont apaisées, soutenant les actifs risqués
Le principal moteur macro avant lundi est un désescalade rapportée entre les États-Unis et l’Iran après des échanges militaires du week-end. Les marchés ont interprété les dernières évolutions comme réduisant la probabilité d’une perturbation prolongée du transport du pétrole. Les futures sur actions américaines, en particulier celles liées au Nasdaq, ont progressé avant l’ouverture, alors que les investisseurs se repositionnaient vers les valeurs de croissance. (Reuters)
Le plus positif pour
🟢 Développements favorables
Les tensions au Moyen-Orient se sont apaisées, soutenant les actifs risqués
Le principal moteur macro avant lundi est un désescalade rapportée entre les États-Unis et l’Iran après des échanges militaires du week-end. Les marchés ont interprété les dernières évolutions comme réduisant la probabilité d’une perturbation prolongée du transport du pétrole. Les futures sur actions américaines, en particulier celles liées au Nasdaq, ont progressé avant l’ouverture, alors que les investisseurs se repositionnaient vers les valeurs de croissance. (Reuters)
Le plus positif pour
1
2.9k
·
--
Article
La société australienne d’infrastructures d’intelligence artificielle Firmus Technologies a déclaré lundi avoir signé un accord de partenariat stratégique avec NVIDIA (NVDA.O).Firmus construira une usine d’IA NVIDIA DSX de 360 MW sur l’île de Batam (île de Batam en Indonésie), le protocole couvrant jusqu’à 170 000 accélérateurs d’IA NVIDIA, incluant les plateformes Grace Blackwell, Vera Rubin, Vera, etc., avec une livraison concentrée entre 2027 et 2028.
Firmus prévoit que, sur la base des engagements d’achat de clients existants, les six premières années pourraient générer 25 à 30 milliards de dollars de revenus
La puissance de calcul de l’IA est en train de passer du modèle « construit par les géants » à celui des « usines régionales d’IA » vendues en gros et au détail.
Avant, seuls des géants comme Microsoft, Meta, Google et Amazon pouvaient obtenir les meilleurs GPU et l’infrastructure au coût le plus bas.
La société australienne d’infrastructures d’intelligence artificielle Firmus Technologies a déclaré lundi avoir signé un accord de partenariat stratégique avec NVIDIA (NVDA.O).
Firmus construira une usine d’IA NVIDIA DSX de 360 MW sur l’île de Batam (île de Batam en Indonésie), le protocole couvrant jusqu’à 170 000 accélérateurs d’IA NVIDIA, incluant les plateformes Grace Blackwell, Vera Rubin, Vera, etc., avec une livraison concentrée entre 2027 et 2028.
Firmus prévoit que, sur la base des engagements d’achat de clients existants, les six premières années pourraient générer 25 à 30 milliards de dollars de revenus
La puissance de calcul de l’IA est en train de passer du modèle « construit par les géants » à celui des « usines régionales d’IA » vendues en gros et au détail.
Avant, seuls des géants comme Microsoft, Meta, Google et Amazon pouvaient obtenir les meilleurs GPU et l’infrastructure au coût le plus bas.
Firmus prévoit que, sur la base des engagements d’achat de clients existants, les six premières années pourraient générer 25 à 30 milliards de dollars de revenus
La puissance de calcul de l’IA est en train de passer du modèle « construit par les géants » à celui des « usines régionales d’IA » vendues en gros et au détail.
Avant, seuls des géants comme Microsoft, Meta, Google et Amazon pouvaient obtenir les meilleurs GPU et l’infrastructure au coût le plus bas.
4
5.8k
·
--
Article
À l’ère de l’IA, le mur de la mémoire est en train de devenir un goulot d’étranglement d’infrastructures aussi important que l’interconnexion optique ! Et #Marvell s’attaque en même temps à ces deux « murs »Dans le passé, quand on parlait de Marvell, la première réaction était : ASIC pour l’IA, interconnexion optique, SerDes, DSP, photonique sur silicium (silicon photonics), DCI.
Mais cette fois, l’accent de Structera X et Structera A, c’est d’amener MRVL dans la grande ligne directrice du goulot d’étranglement de la mémoire pour l’IA.
Désormais, la chose la plus chère d’un centre de données IA n’est plus seulement le GPU.
La mémoire devient aussi de plus en plus chère.
Contexte long, multi-agents, services d’inférence, bases de données vectorielles, bases de données en mémoire (in-memory database), modèles de recommandation : dans tous ces cas, la DRAM est consommée de façon effrénée.
Le GPU s’occupe du calcul.
La mémoire s’occupe de la mémoire/la persistance (souvenir).
L’interconnexion optique s’occupe du transfert des données.
Si la mémoire ne suffit pas, même un GPU très puissant finira par être bloqué
À l’ère de l’IA, le mur de la mémoire est en train de devenir un goulot d’étranglement d’infrastructures aussi important que l’interconnexion optique ! Et #Marvell s’attaque en même temps à ces deux « murs »
Dans le passé, quand on parlait de Marvell, la première réaction était : ASIC pour l’IA, interconnexion optique, SerDes, DSP, photonique sur silicium (silicon photonics), DCI.
Mais cette fois, l’accent de Structera X et Structera A, c’est d’amener MRVL dans la grande ligne directrice du goulot d’étranglement de la mémoire pour l’IA.
Désormais, la chose la plus chère d’un centre de données IA n’est plus seulement le GPU.
La mémoire devient aussi de plus en plus chère.
Contexte long, multi-agents, services d’inférence, bases de données vectorielles, bases de données en mémoire (in-memory database), modèles de recommandation : dans tous ces cas, la DRAM est consommée de façon effrénée.
Le GPU s’occupe du calcul.
La mémoire s’occupe de la mémoire/la persistance (souvenir).
L’interconnexion optique s’occupe du transfert des données.
Si la mémoire ne suffit pas, même un GPU très puissant finira par être bloqué
Mais cette fois, l’accent de Structera X et Structera A, c’est d’amener MRVL dans la grande ligne directrice du goulot d’étranglement de la mémoire pour l’IA.
Désormais, la chose la plus chère d’un centre de données IA n’est plus seulement le GPU.
La mémoire devient aussi de plus en plus chère.
Contexte long, multi-agents, services d’inférence, bases de données vectorielles, bases de données en mémoire (in-memory database), modèles de recommandation : dans tous ces cas, la DRAM est consommée de façon effrénée.
Le GPU s’occupe du calcul.
La mémoire s’occupe de la mémoire/la persistance (souvenir).
L’interconnexion optique s’occupe du transfert des données.
Si la mémoire ne suffit pas, même un GPU très puissant finira par être bloqué
3
3.9k
·
--
Article
La capacité de mémoire à l'ère de l'IA devient tout aussi importante que la capacité de calcul. Si le GPU est la puissance de calcul du cerveau, alors la mémoire est la mémoire du cerveau. Sans mémoire, même la meilleure IA ne peut pas aller loin.Le stockage est roi ! Hier soir, Micron <a>c-212</a> a presque rendu une copie parfaite avec ses résultats !
<a>c-535</a> Ce rapport a redéfini l'industrie du stockage.
À l'ère de l'IA, le stockage n'est plus seulement un composant d'accompagnement, mais la ressource centrale du système de calcul.
Les chiffres du Q3 sont déjà incroyables.
Chiffre d'affaires de 41,46 milliards de dollars.
Non-GAAP EPS de 25,11 dollars.
Marge brute proche de 85%.
Les prévisions du Q4 sont encore plus optimistes.
Prévisions de revenus de 49 à 51 milliards de dollars.
Prévisions Non-GAAP EPS de 30 à 32 dollars.
Prévision de marge brute d'environ 86%.
Ce n'est plus une légère surperformance, mais un véritable saut dans les modèles de Wall Street.
La capacité de mémoire à l'ère de l'IA devient tout aussi importante que la capacité de calcul. Si le GPU est la puissance de calcul du cerveau, alors la mémoire est la mémoire du cerveau. Sans mémoire, même la meilleure IA ne peut pas aller loin.
Le stockage est roi ! Hier soir, Micron <a>c-212</a> a presque rendu une copie parfaite avec ses résultats !
<a>c-535</a> Ce rapport a redéfini l'industrie du stockage.
À l'ère de l'IA, le stockage n'est plus seulement un composant d'accompagnement, mais la ressource centrale du système de calcul.
Les chiffres du Q3 sont déjà incroyables.
Chiffre d'affaires de 41,46 milliards de dollars.
Non-GAAP EPS de 25,11 dollars.
Marge brute proche de 85%.
Les prévisions du Q4 sont encore plus optimistes.
Prévisions de revenus de 49 à 51 milliards de dollars.
Prévisions Non-GAAP EPS de 30 à 32 dollars.
Prévision de marge brute d'environ 86%.
Ce n'est plus une légère surperformance, mais un véritable saut dans les modèles de Wall Street.
<a>c-535</a> Ce rapport a redéfini l'industrie du stockage.
À l'ère de l'IA, le stockage n'est plus seulement un composant d'accompagnement, mais la ressource centrale du système de calcul.
Les chiffres du Q3 sont déjà incroyables.
Chiffre d'affaires de 41,46 milliards de dollars.
Non-GAAP EPS de 25,11 dollars.
Marge brute proche de 85%.
Les prévisions du Q4 sont encore plus optimistes.
Prévisions de revenus de 49 à 51 milliards de dollars.
Prévisions Non-GAAP EPS de 30 à 32 dollars.
Prévision de marge brute d'environ 86%.
Ce n'est plus une légère surperformance, mais un véritable saut dans les modèles de Wall Street.
3k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
44,935 vues
590 mentions
Compte rendu du FOMC | Presque tous les responsables de la Fed s’attendent à de nouvelles hausses des taux, certains étant ouverts à un relèvement plus important en décembre
Binance News
·46 mentions J’aime
·56.3k vues
AnthropicToDebutAfter$83IPOPricing
11,349 vues
64 mentions
NvidiaBoardReportedlySplitOverHuang’sReturn
14,886 vues
246 mentions