
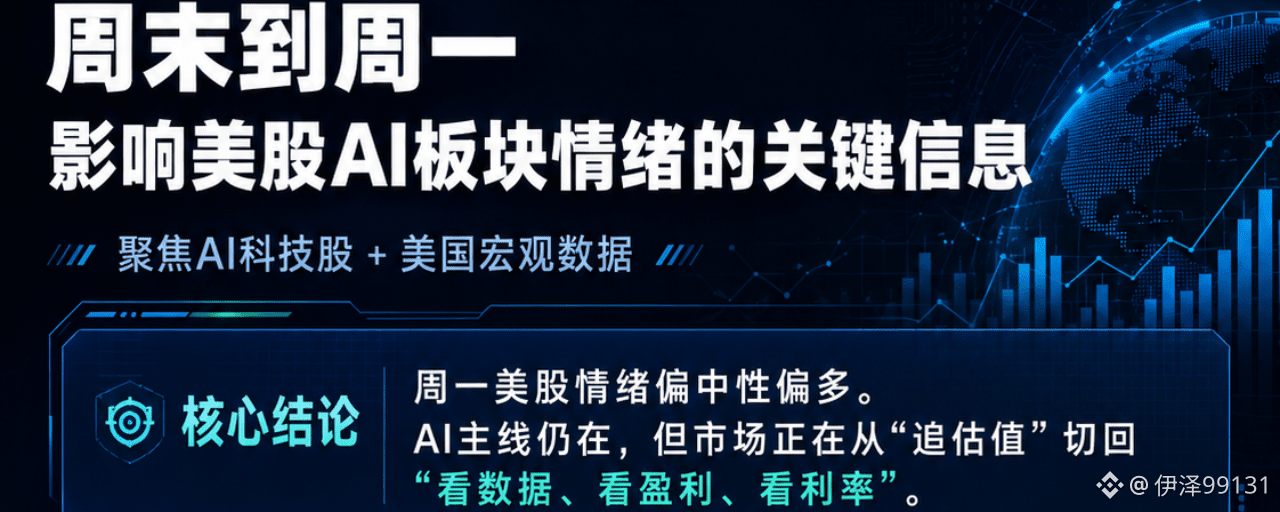

Week-end → Brief marché américain lundi
🟢 Développements favorables
Les tensions au Moyen-Orient se sont apaisées, soutenant les actifs risqués
Le principal moteur macro avant lundi est un désescalade rapportée entre les États-Unis et l’Iran après des échanges militaires du week-end. Les marchés ont interprété les dernières évolutions comme réduisant la probabilité d’une perturbation prolongée du transport du pétrole. Les futures sur actions américaines, en particulier celles liées au Nasdaq, ont progressé avant l’ouverture, alors que les investisseurs se repositionnaient vers les valeurs de croissance. (Reuters)
Le plus positif pour
$NVDA $AMD $AVGO $MRVL $ARM
Le pétrole reste bien en dessous des niveaux de panique
Malgré les gros titres géopolitiques, le pétrole est resté relativement contenu au lieu de grimper fortement.
Baisse générale des prix de l’énergie :
réduire la pression inflationniste
améliore les attentes concernant la politique future de la Fed, ce qui profite aux valeurs de croissance à long terme. Cela est particulièrement favorable aux noms de l’infrastructure IA dont les valorisations sont sensibles aux taux d’intérêt. (Reuters)
Les dépenses d’infrastructure IA restent le thème dominant à long terme
Même si les investisseurs sont devenus plus sélectifs, les rapports continuent de mettre en avant que les entreprises de semi-conducteurs et de mémoire ont été le segment le plus performant en 2026.
Les entreprises qui continuent de bénéficier des investissements IA (capex) incluent :
NVDA MU WDC STX SK Hynix Samsung
Le récit dominant du marché reste axé sur l’infrastructure IA plutôt que sur les logiciels d’IA destinés aux consommateurs. (The Guardian)
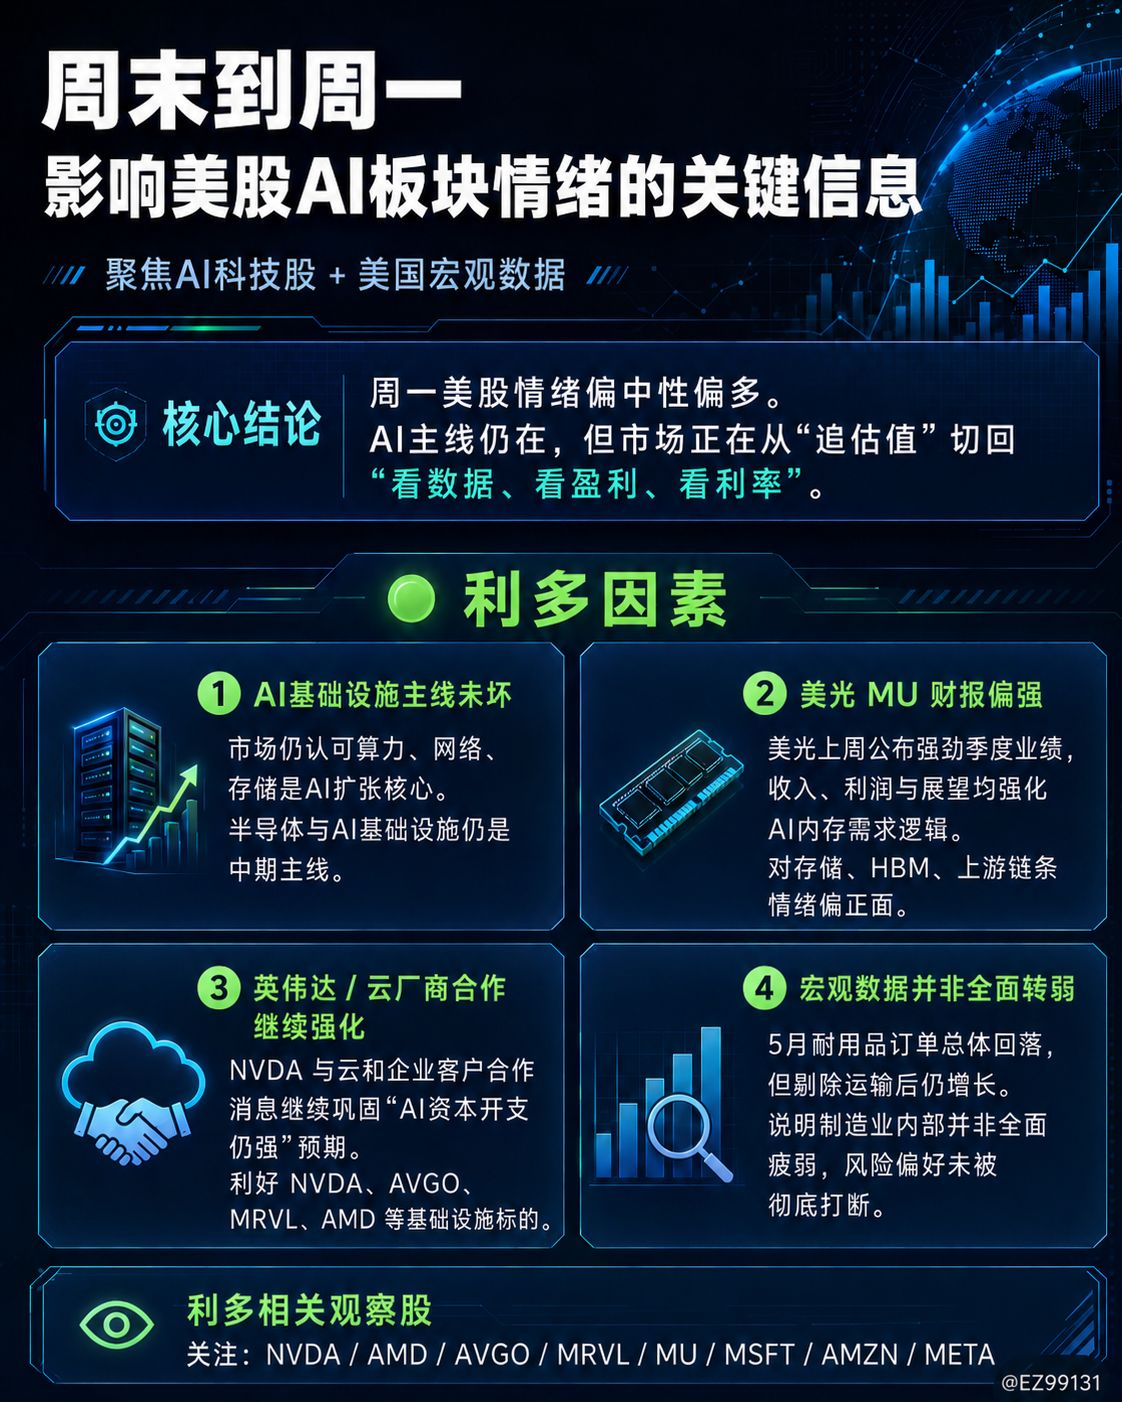
🔴 Développements défavorables
Les inquiétudes liées à la valorisation de l’IA persistent
Le principal frein reste la valorisation.
Les investisseurs continuent de s’interroger :
si les hyperscalers peuvent maintenir leurs dépenses en IA
lorsque les investissements IA génèrent une trésorerie significative
si les multiples actuels des semi-conducteurs sont soutenables
La prise de profits s’est poursuivie sur de nombreux leaders de l’IA après un premier semestre exceptionnel. (Reuters) 2. Les inquiétudes liées aux taux restent d’actualité Même si les risques géopolitiques se sont apaisés, les marchés restent centrés sur l’inflation et la politique de la Fed.
Les commentaires récents ont maintenu l’espoir que les taux pourraient rester plus élevés plus longtemps si l’inflation s’avère persistante.
Des taux réels plus élevés sont généralement défavorables à :
NVDA MSFT AMZN GOOGL META autres noms IA à long terme.
Rotation à l’écart des méga-cap de l’IA Plusieurs rapports indiquent que : les actions de semi-conducteurs ont nettement surperformé, et les investisseurs ont commencé à se tourner vers d’autres secteurs
les logiciels et les noms de mega-cap IA ont sous-performé récemment
Cela n’implique pas nécessairement que le cycle de l’IA touche à sa fin, mais cela augmente la volatilité à court terme. (The Guardian)
Mises à jour spécifiques aux entreprises d’IA
NVIDIA (NVDA) Aucune annonce majeure de la part de l’entreprise pendant le week-end. Reste très sensible au sentiment macro et aux anticipations de capex IA.
Susceptible de suivre la direction du Nasdaq et les rendements du Trésor.
Marvell (MRVL)
Aucune nouvelle importante spécifique à une entreprise.
Continue de s’échanger principalement sur le sentiment lié aux réseaux IA et au silicium sur mesure.
Broadcom (AVGO) Aucun développement majeur pendant le week-end. AMD
Aucun catalyseur significatif spécifique à une entreprise.
Micron (MU) Aucune nouvelle guidance depuis les résultats de la semaine dernière.
Toujours perçue comme l’un des principaux bénéficiaires de la demande en mémoire IA, malgré la prise de profits récente. (Reuters)
Nokia (NOK)
Pas de nouvelle significative liée à l’IA pendant le week-end.
SHAZ
Aucune annonce significative de la part d’une entreprise pendant le week-end.
Résultats / Guidance : Pas de grandes mises à jour de résultats ou de prévisions pour les entreprises liées à l’IA pendant le week-end.
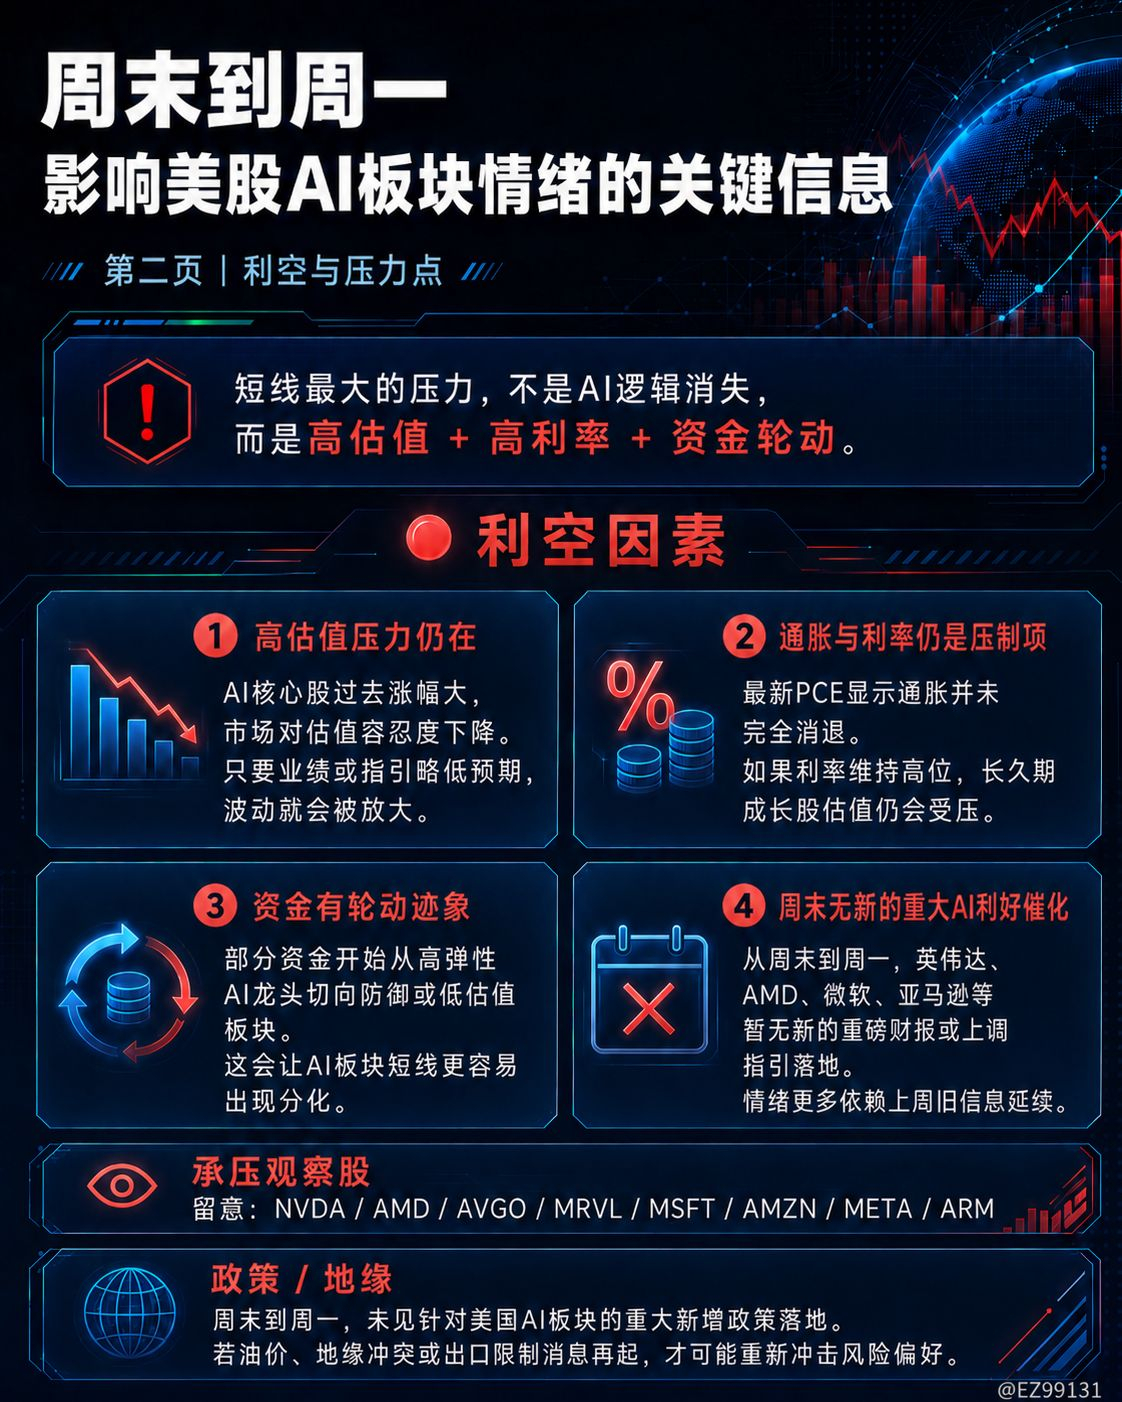
Événements macro à surveiller cette semaine
C’est une semaine de trading abrégée.
Événements clés :
Mardi : Confiance des consommateurs, JOLTS offres d’emploi
Mercredi : Emploi ADP, ISM Indice PMI Manufacturier
Jeudi : Nonfarm Payrolls américains, Taux de chômage, Gains horaires moyens (publiés plus tôt en raison du congé de l’Independence Day)
Vendredi : Les marchés boursiers américains étaient fermés pour l’observance de la fête de l’Independence Day. (Schwab Brokerage)
Ces rapports sur le marché du travail devraient être les plus gros moteurs des rendements du Trésor et de la performance des actions IA cette semaine.
Politique / Géopolitique
Positif
La désescalade rapportée entre les États-Unis et l’Iran a réduit les craintes immédiates d’un conflit prolongé et d’une perturbation majeure dans le détroit d’Ormuz. (Reuters)
Le risque demeure La trêve et les progrès diplomatiques restent fragiles, et les marchés pourraient réagir rapidement si les tensions s’aggravent à nouveau. (Reuters) Sentiment global pour lundi Facteurs haussiers
✅ Réduction du stress géopolitique
✅ Prix du pétrole stables
✅ Forte demande d’infrastructure IA à long terme
Facteurs baissiers
⚠️ Pression persistante sur la valorisation des leaders de l’IA
⚠️ Inquiétudes sur des taux plus élevés pour plus longtemps
⚠️ Prise de profits après un premier semestre très solide pour les actions de semi-conducteurs
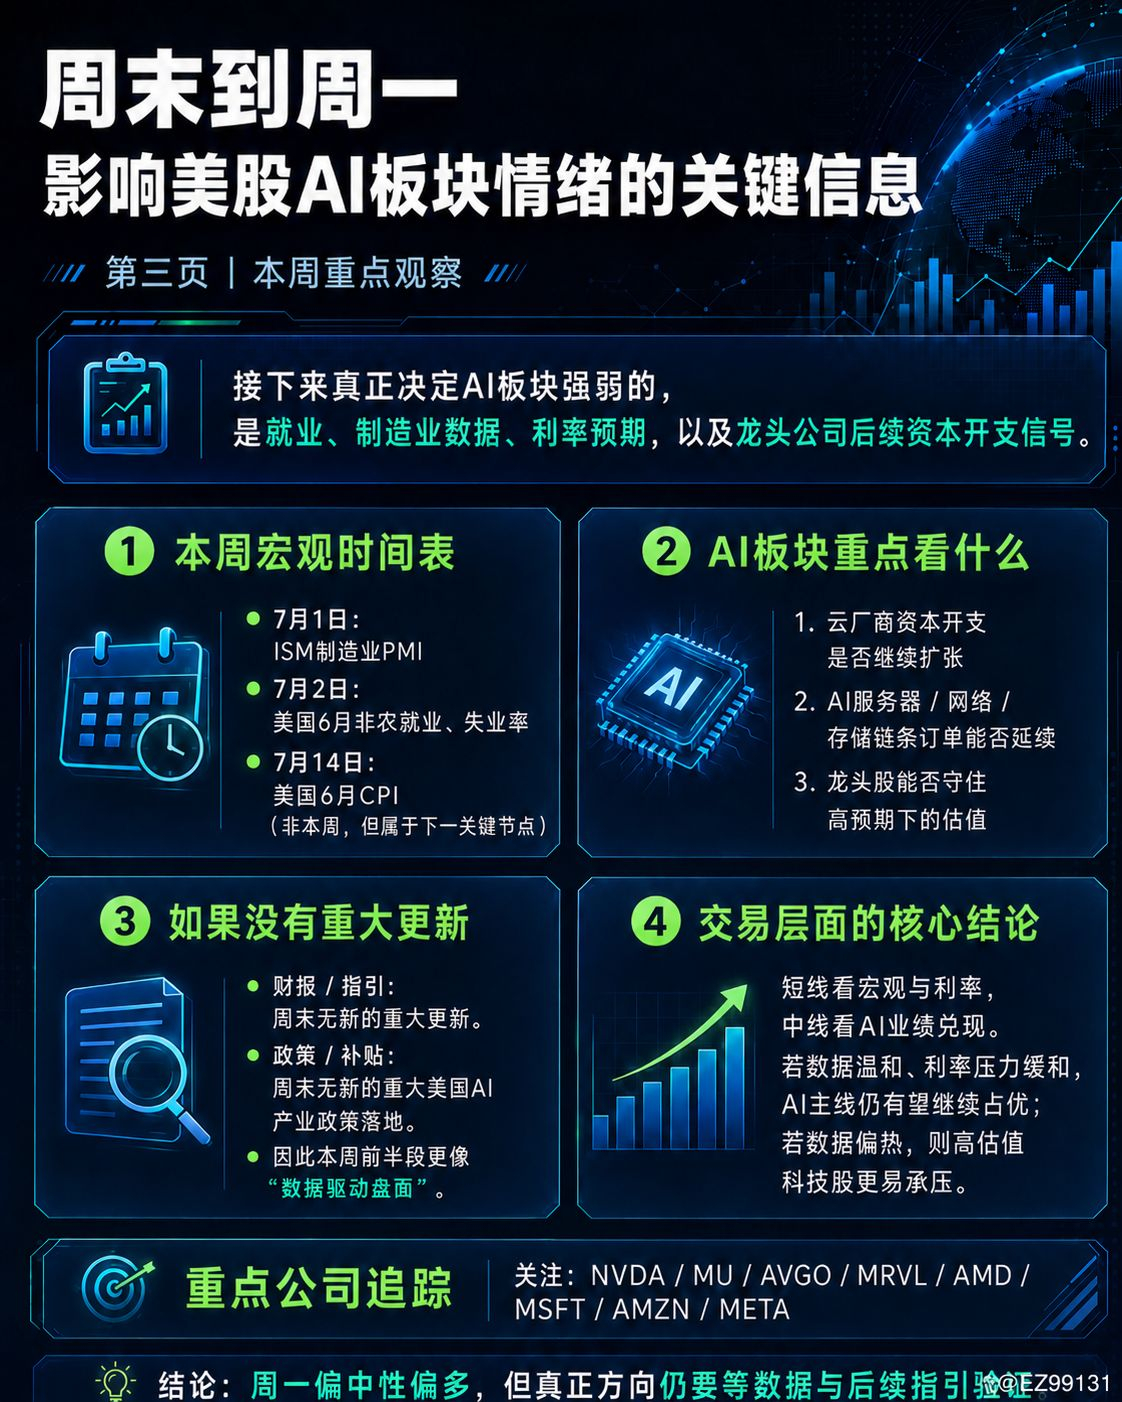
Le contexte avant lundi est modérément favorable aux actions américaines liées à l’IA, car l’apaisement des tensions géopolitiques et des prix du pétrole relativement contenus soutiennent l’appétit pour le risque. Toutefois, l’attention du marché se déplace : elle passe des gros titres géopolitiques aux anticipations de la Fed, aux données sur le marché du travail et à la soutenabilité des dépenses d’investissement en IA. Ce sont ces éléments qui détermineront probablement si le secteur de l’IA peut retrouver de l’élan dans le courant de la semaine.