

CryptoLite_247
1.1k Publications
CryptoLite_247
Signaler
Bloquer l’utilisateur
Free Stock Market News ACCURATE, CONSISTENT, & RELIABLE || https://x.com/Yusty121 || Crypto first commentary with Marco Market Context
Ouvert au trading
Trade régulièrement
5.4 an(s)
7 Suivis
623 Abonnés
2.1K+ J’aime
Publications
Portefeuille
Tous
Citations
Vidéos
PINNED
$SPCX vient de lancer la fusée USSF-385 depuis B1100, qui est le 100e booster Falcon 9 Block 5 que SpaceX a construit.
La mission transporte une charge utile classifiée de la Space Force, mais la brume épaisse à Vandenberg a rendu la vidéo du lancement tout simplement incroyable.
$SPCX vient de lancer la fusée USSF-385 depuis B1100, qui est le 100e booster Falcon 9 Block 5 que SpaceX a construit.
La mission transporte une charge utile classifiée de la Space Force, mais la brume épaisse à Vandenberg a rendu la vidéo du lancement tout simplement incroyable.
La mission transporte une charge utile classifiée de la Space Force, mais la brume épaisse à Vandenberg a rendu la vidéo du lancement tout simplement incroyable.
25
15
132
127.6k
PINNED
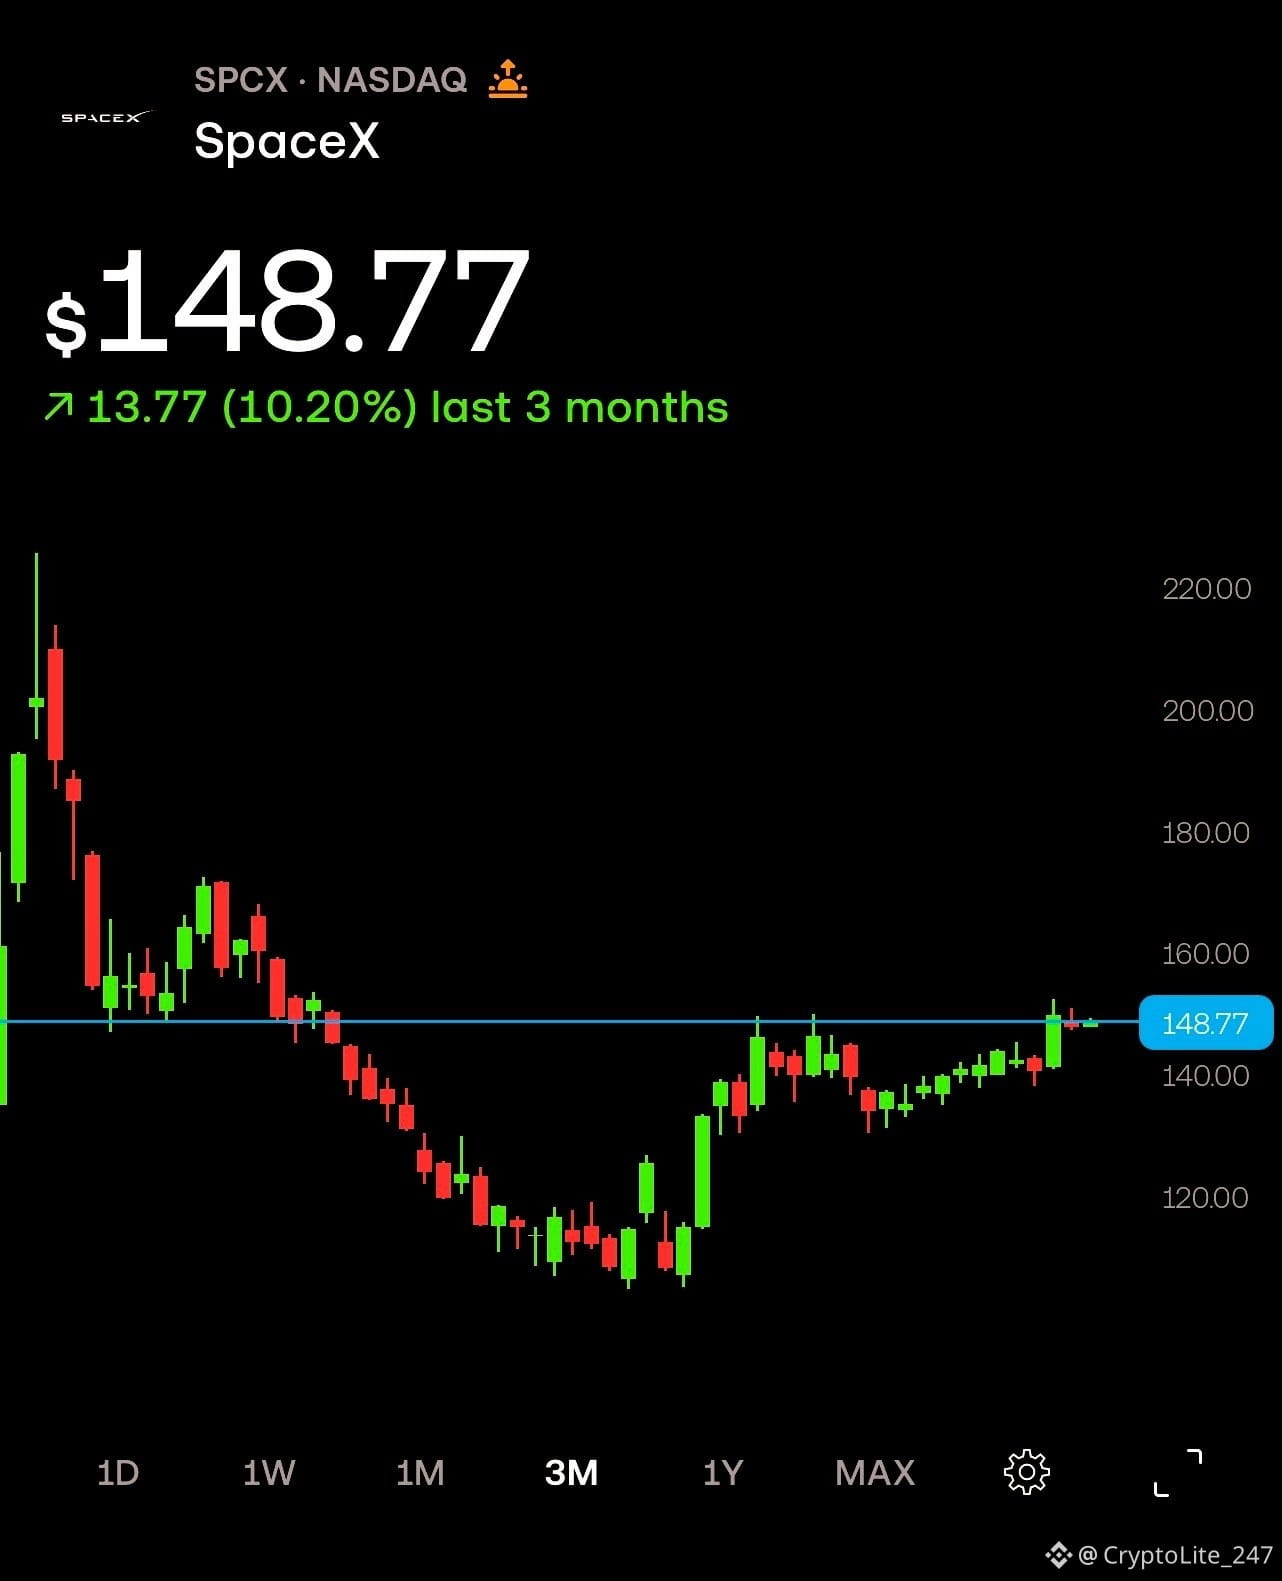
Nous ne allons jamais voir $SPCX en dessous de 100, n’est-ce pas ?
Nous ne allons jamais voir $SPCX en dessous de 100, n’est-ce pas ?
19
1
53
82.1k
·
--
Haussier
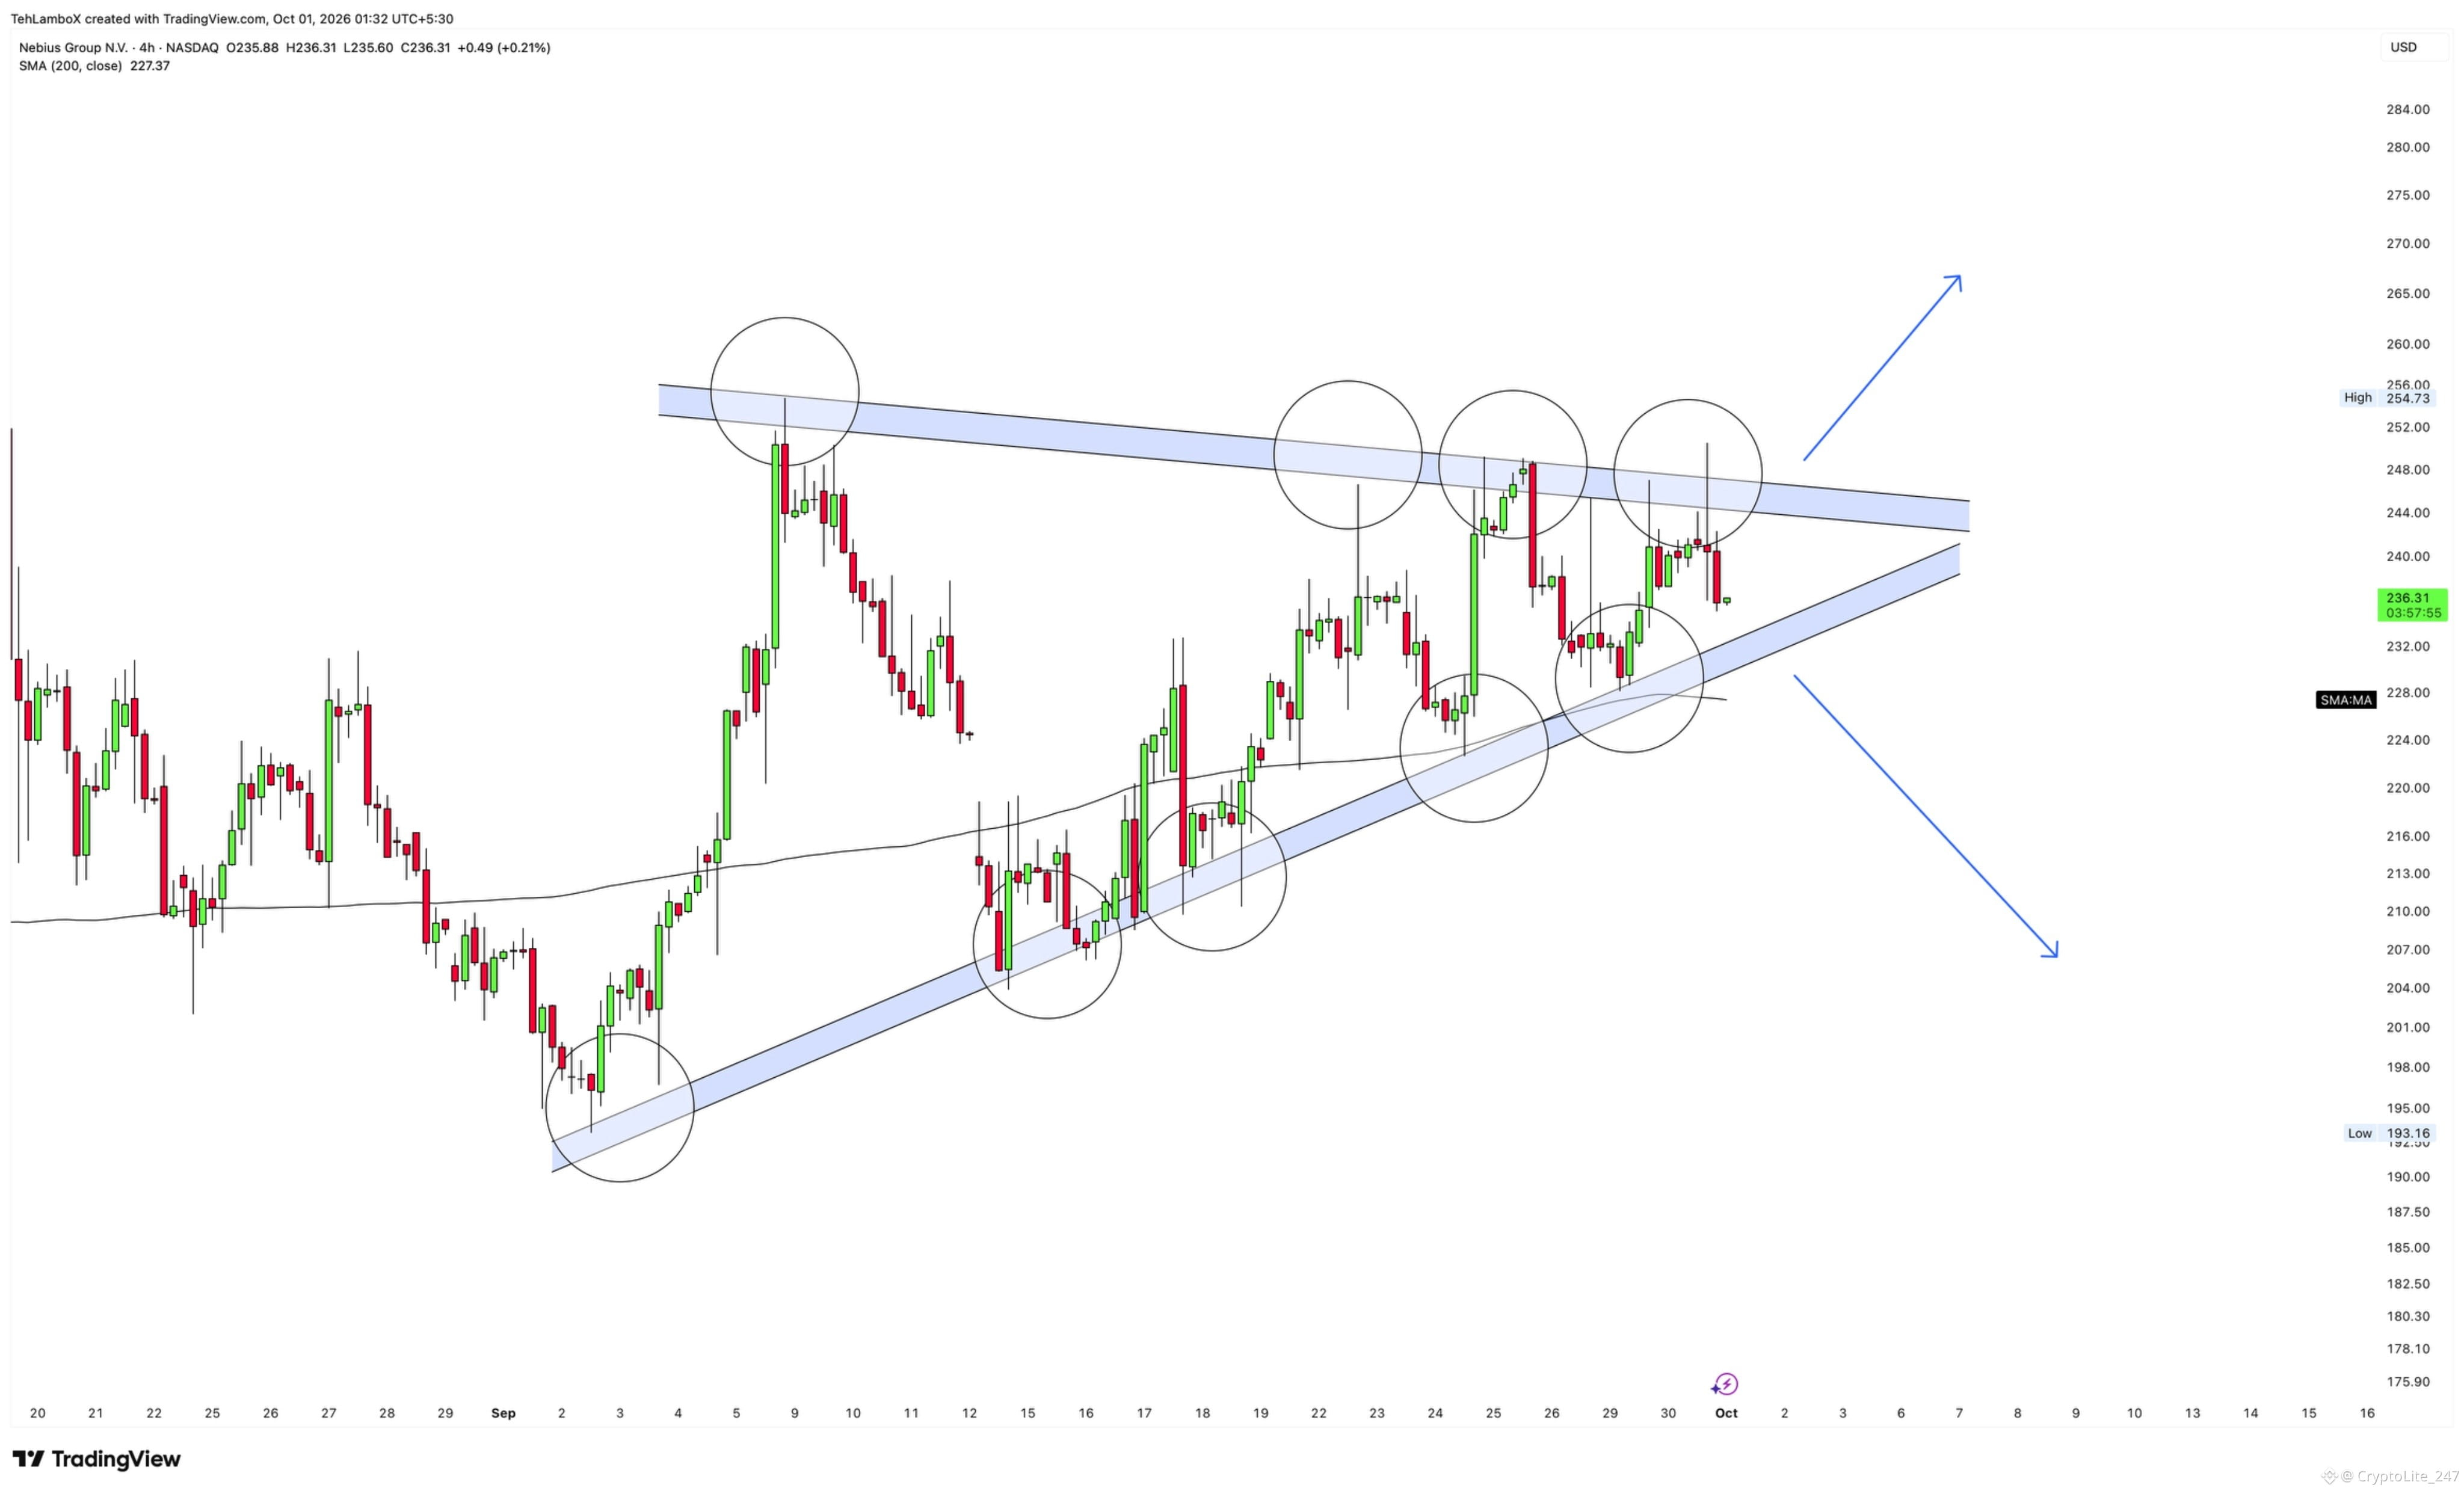
🚨 $NBIS se trouve à l’intérieur d’une autre consolidation en triangle.
Il se resserre à l’intérieur avec plus de 75 % du pattern déjà accompli ; il est probable qu’il en sorte dans les prochaines 24 à 48 heures.
Cela va provoquer un mouvement de 10 % de chaque côté, et nous l’attendrons ici seulement.
Il se resserre à l’intérieur avec plus de 75 % du pattern déjà accompli ; il est probable qu’il en sorte dans les prochaines 24 à 48 heures.
Cela va provoquer un mouvement de 10 % de chaque côté, et nous l’attendrons ici seulement.
1
329
·
--
Haussier
Flow Engineering a levé une Série B de 50 M$ à une valorisation de 750 M$, co-dirigée par Antonio Gracias, fondateur de Valor Equity Partners, et Gavin Baker, Managing Partner d’Atreides Management.
La société développe une plateforme matérielle propulsée par l’IA, utilisée par des équipes, notamment Rivian $RIVN , $JOBY.US , Anduril et Stoke Space.
La société développe une plateforme matérielle propulsée par l’IA, utilisée par des équipes, notamment Rivian $RIVN , $JOBY.US , Anduril et Stoke Space.
1
476
·
--
Haussier
Vérifié
Ma première lecture de pourquoi $MU n’est pas davantage « vert » est que le T4 a encore été fortement piloté par les prix : les revenus de la DRAM ont progressé de 27 % tandis que les bits n’ont augmenté que de quelques pourcents, et la NAND a augmenté de 42 % avec environ 30 % de prix ; le marché traite donc encore ces résultats comme un pic qui s’estompe une fois que l’offre rattrape.
Ce qui a changé ce trimestre, c’est que la direction nous a donné beaucoup plus de visibilité sur le fait que cela ne se produira peut-être pas de sitôt : 75 %+ de la production de l’an prochain est déjà engagée, les accords SCA s’étendent jusqu’en 2031, les marges montent après le T1 et une capacité de salle blanche significativement nouvelle n’arrivera toujours qu’à la fin de 2028.
Si Micron peut maintenir quelque chose autour de 200 $ de BPA prospectif, et que le marché finit par décider que ce contexte mérite même un multiple de 10x au lieu de 6x, alors vous regardez soudain un titre à 2 000 $ sans avoir besoin d’un multiple agressif.
1
2
1k
·
--
Haussier
🚨 $RKLB vient d’atterrir avec sa plus importante commande commerciale jamais réalisée pour Electron.
La société lancera 20 nouvelles missions Electron pour Synspective.
L’accord fait passer le carnet de lancements de Rocket Lab à plus de 100 missions.
🚨 $RKLB vient d’atterrir avec sa plus importante commande commerciale jamais réalisée pour Electron.
La société lancera 20 nouvelles missions Electron pour Synspective.
L’accord fait passer le carnet de lancements de Rocket Lab à plus de 100 missions.
La société lancera 20 nouvelles missions Electron pour Synspective.
L’accord fait passer le carnet de lancements de Rocket Lab à plus de 100 missions.
1
1
525
·
--
Haussier
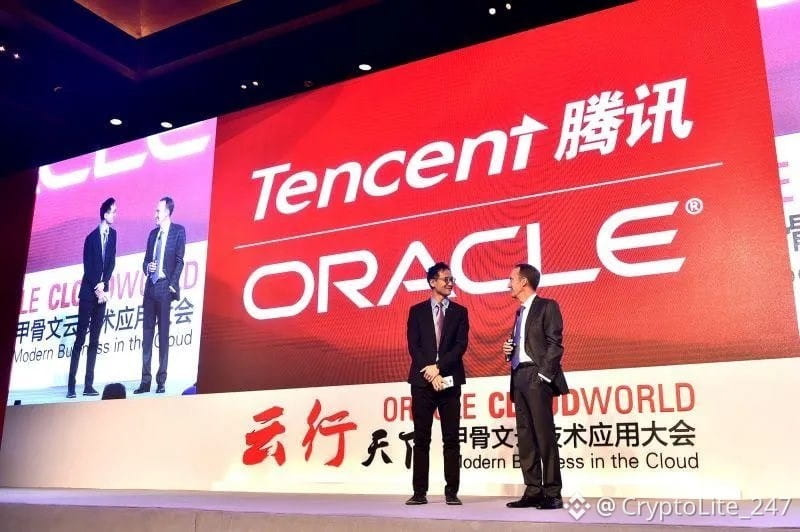
TENCENT 🇨🇳 SIGNE SON PLUS GRAND ACCORD D’IA À L’ÉTRANGER
$TCEHY a accepté un accord de cinq ans d’une valeur de 7B $ avec Oracle $ORCL pour accéder à environ 100 000 puces d’IA avancées en Asie du Sud-Est.
Le FT indique que Tencent versera environ 30 % d’avance, les puces étant principalement des processeurs avancés $NVDA indisponibles en Chine.
$TCEHY a accepté un accord de cinq ans d’une valeur de 7B $ avec Oracle $ORCL pour accéder à environ 100 000 puces d’IA avancées en Asie du Sud-Est.
Le FT indique que Tencent versera environ 30 % d’avance, les puces étant principalement des processeurs avancés $NVDA indisponibles en Chine.
1
3
603
Vérifié
$MU Q4 EX26
Chiffre d’affaires : 54,23 Md$ (+379 % sur un an, +31 % sur un trimestre) vs 50 Md$ de prévision, ~51,2 Md$ estimé
Marge brute non conforme aux PCGR : 87,0 % vs ~86 % de prévision
BPA non conforme aux PCGR : 33,42 $ vs 31 $ de prévision, ~31,60 $ estimé
Marge opérationnelle non conforme aux PCGR : 82,3 %
Flux de trésorerie liés à l’exploitation : 43,97 Md$
FCF ajusté : 33,2 Md$
EX26 : chiffre d’affaires 133,2 Md$ (+256 %), BPA non conforme aux PCGR 75,52 $ vs 8,29 $ l’an dernier, FCF 62,3 Md$
Prévision T1 EX27 : chiffre d’affaires 61,5 Md$ ± 1,5 Md$, marge brute ~86,25 %, BPA 38,15 $ ± 1
Notes :
A dépassé le haut de sa propre fourchette de prévisions de 6 % et a dépassé le consensus de 3 Md$. Même trimestre l’an dernier : 11,3 Md$.
La prévision T1 de 61,5 Md$ est encore 13 % séquentiel au-dessus de ce niveau. J’ai dit qu’au-dessus de 58 Md$ confirme le supercycle. C’est 3,5 Md$ au-dessus.
Le Core Data Center a généré 18,0 Md$, en hausse de 56 % sur un trimestre, avec une marge brute de 90 %. Chaque segment est au-dessus de 83 % de marge brute. L’Automobile, le plus faible, est à 84 %.
73,5 Md$ en liquidités et placements contre 5,2 Md$ de dette. Les clients ont prépayé 12,7 Md$ cette année pour sécuriser l’approvisionnement. Ce sont les accords clients stratégiques qui apparaissent au bilan.
Les Capex ont été de 10,8 Md$ ce trimestre, 27,4 Md$ pour l’année, et ils ont tout de même généré 62 Md$ de flux de trésorerie disponibles. Ils financent le déploiement avec la trésorerie tout en continuant à empiler 30 Md$+ par trimestre.
1
2
1.5k
·
--
Haussier
$INTC a ajouté $NVDA OpenShell à son AI pour le kit d’outils d’agent d’entreprise, offrant des sandboxes avec politiques appliquées qui contrôlent les actions des agents, l’accès et les identifiants.
L’intégration ajoute une couche de sécurité externe autour des agents d’IA tout en continuant à fonctionner sur l’infrastructure Intel Xeon et sur la passerelle GenAI existante d’Intel.
L’intégration ajoute une couche de sécurité externe autour des agents d’IA tout en continuant à fonctionner sur l’infrastructure Intel Xeon et sur la passerelle GenAI existante d’Intel.
2
1
446
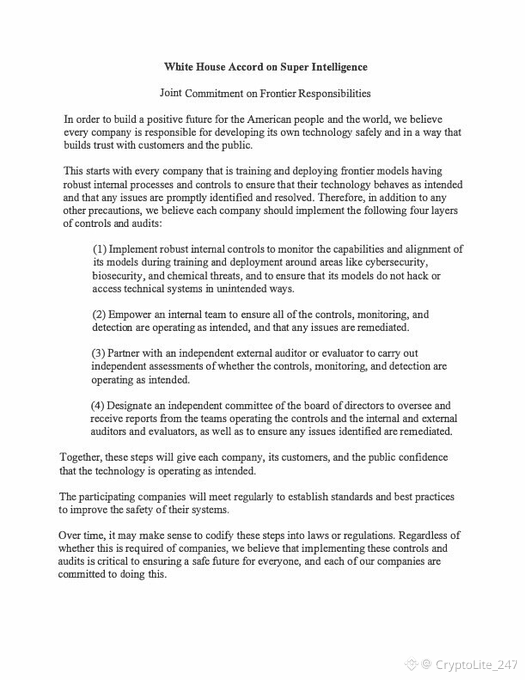
Le président Trump et des dirigeants de GOOGL, $NVDA , $META , $SPCX , Anthropic et OpenAI viennent de signer un accord volontaire à la Maison-Blanche en matière de sécurité pour l’IA avancée.
Les entreprises ont convenu de contrôles internes et d’audits externes, créant un cadre d’autorégulation qui pourrait éventuellement devenir une loi.
Les entreprises ont convenu de contrôles internes et d’audits externes, créant un cadre d’autorégulation qui pourrait éventuellement devenir une loi.
1
1
370
·
--
Haussier
Partiellement vrai
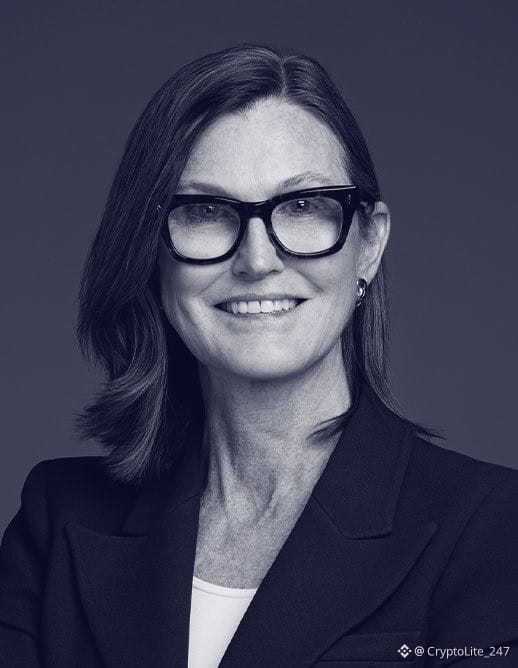
Cathie Wood dit que la Chine pourrait être le plus grand obstacle à toute fusion $TSLA + $SPCX , alors qu’Elon Musk œuvre des deux côtés de la relation avec Trump et Xi.
« Il explore tous les angles ici. »
Cathie Wood dit que la Chine pourrait être le plus grand obstacle à toute fusion $TSLA + $SPCX , alors qu’Elon Musk œuvre des deux côtés de la relation avec Trump et Xi.
« Il explore tous les angles ici. »
« Il explore tous les angles ici. »
3
2
1.7k
Elon Musk affirme que $SPCX et $TSLA visent une production solaire de 200 gigawatts par an.
« Donc l’informatique orbitale va être une très grande affaire. »
Elon Musk affirme que $SPCX et $TSLA visent une production solaire de 200 gigawatts par an.
« Donc l’informatique orbitale va être une très grande affaire. »
« Donc l’informatique orbitale va être une très grande affaire. »
3
4
2.4k
·
--
Haussier
Vérifié
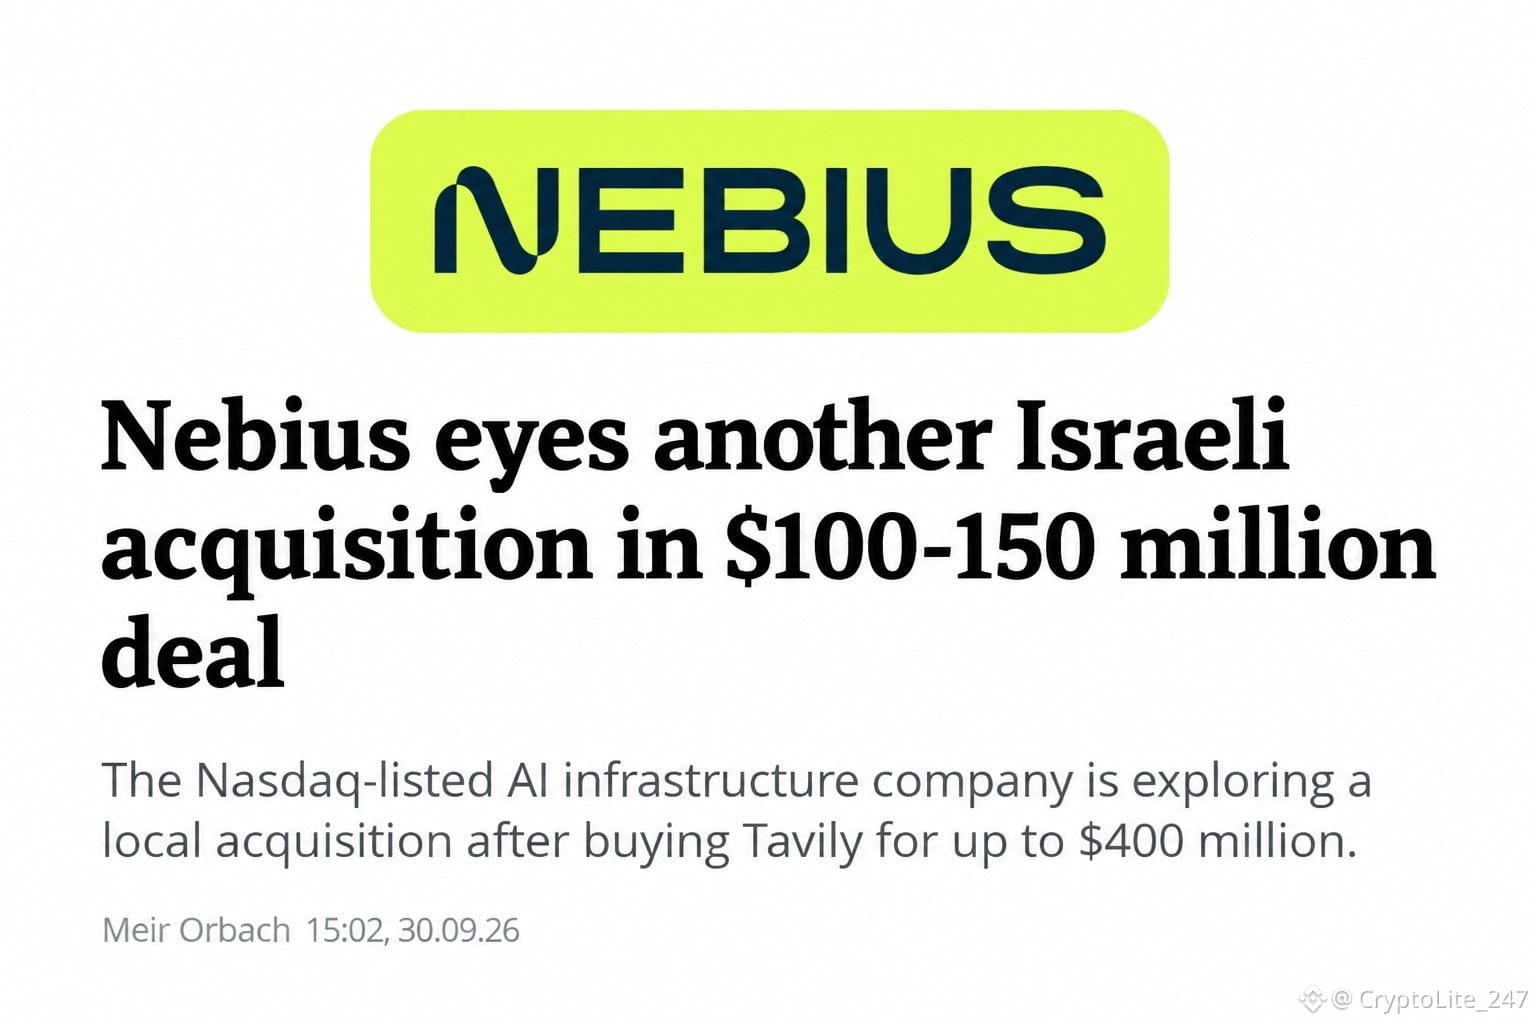
🚨 $NBIS serait en passe d’envisager une autre acquisition.
Calcalist, le principal journal financier d’Israël, rapporte que Nebius explore l’acquisition d’une société israélienne dans le cadre d’une opération évaluée entre 100 et 150 millions de dollars.
Aucun autre détail n’a été divulgué.
🚨 $NBIS serait en passe d’envisager une autre acquisition.
Calcalist, le principal journal financier d’Israël, rapporte que Nebius explore l’acquisition d’une société israélienne dans le cadre d’une opération évaluée entre 100 et 150 millions de dollars.
Aucun autre détail n’a été divulgué.
Calcalist, le principal journal financier d’Israël, rapporte que Nebius explore l’acquisition d’une société israélienne dans le cadre d’une opération évaluée entre 100 et 150 millions de dollars.
Aucun autre détail n’a été divulgué.
2
2
785
Voir la traduction
ELEVENLABS VALUATION DOUBLES TO $22B
AI voice startup ElevenLabs is now valued at $22B after existing investors and employees sold $300M of stock in a secondary deal led by Wellington and T. Rowe Price.
That’s double its valuation from February, when ElevenLabs raised $500M.
The company says it now has more than 800 employees across 20 countries and counts Deutsche Telekom, Stripe, Revolut, Klarna and the governments of Ukraine and Greece among its customers.
ElevenLabs also develops and trains its own models rather than relying on OpenAI, Google or Anthropic.
The company says it wants to be IPO-ready within the next 2 to 2.5 years.
$NVDA became a strategic investor in ElevenLabs in 2025.
1
18
·
--
Haussier
Plusieurs mises à jour de $CRWVB :
Ennoble Care a sélectionné CoreWeave pour exécuter des inférences d’IA clinique sur son réseau de soins à domicile, en utilisant des nœuds dédiés $NVDA # RTX PRO 6000 Blackwell pour des charges de travail incluant la documentation, la synthèse et l’aide à la décision clinique.
CoreWeave a également indiqué que NVIDIA Vera Rubin NVL72 est désormais disponible en production, Cognition étant le premier client à exécuter des charges de travail en direct. Cognition a généré 3,8× plus de jetons de sortie que GB200 NVL72.
Par ailleurs, CoreWeave a lancé un nouveau Partner Network avec des intégrations validées auprès d’entreprises, notamment CrowdStrike, VAST Data, ClickHouse, Reflection, Exa et You .com, toutes testées sur l’infrastructure de CoreWeave dans des conditions de production.
3
3
2.5k
·
--
Haussier
Vérifié
AIB Data Centers signe un contrat avec $NBIS pour 50 MW de capacité de centres de données d’IA aux États-Unis.
La capacité contractée est soutenue par l’accord de service électrique de 15 ans précédemment annoncé par AIB, couvrant 65 MW de charge utilitaire sur le site, sans nécessiter de mises à niveau importantes supplémentaires des infrastructures électriques.
AIB prévoit de livrer la capacité sur deux salles de données.
« Le délai d’accès à l’énergie est la contrainte déterminante pour les infrastructures d’IA aujourd’hui, et la position d’AIB en matière d’alimentation électrique nous a offert une trajectoire claire pour mettre cette capacité en ligne dans un calendrier adapté à nos clients. Cet accord ajoute une capacité dédiée dans le sud-est des États-Unis pour les charges de travail d’entraînement et d’inférence. »
— Andrey Korolenko, Responsable des infrastructures chez $NBIS
2
1
769
·
--
Haussier
$HPE vient de passer une commande Vultr de 1,2 milliard de dollars pour $AMD systèmes Helios, Vultr indiquant que la demande en IA « continue de dépasser la capacité disponible ».
Cela apporte à AMD un premier véritable point de preuve Helios à grande échelle, tandis que HPE obtient un gain net au moment où les dépenses liées à l’IA s’enfoncent davantage dans les systèmes complets au format rack.
Cela apporte à AMD un premier véritable point de preuve Helios à grande échelle, tandis que HPE obtient un gain net au moment où les dépenses liées à l’IA s’enfoncent davantage dans les systèmes complets au format rack.
3
5
4.9k
·
--
Haussier
$TSM évalue une expansion potentielle au Texas en plus des 265 Md$ déjà engagés pour l’Arizona, alors que la production américaine de puces continue de monter en puissance.
Plus d’usines signifie davantage de demande en équipements, et TSMC n’augmente pas sa capacité à ce rythme sans voir plusieurs années de demande à venir.
Plus d’usines signifie davantage de demande en équipements, et TSMC n’augmente pas sa capacité à ce rythme sans voir plusieurs années de demande à venir.
2
6
2k
·
--
Haussier
Vérifié
William Blair a lancé Nebius chez Outperform en disant que ce n’est « pas simplement un autre néocloud ».
Le cabinet estime que $NBIS deviendra une plateforme cloud native en IA, différenciée, avec une valorisation actuelle qui sous-estime encore la capacité bénéficiaire à long terme de l’entreprise.
Le cabinet estime que $NBIS deviendra une plateforme cloud native en IA, différenciée, avec une valorisation actuelle qui sous-estime encore la capacité bénéficiaire à long terme de l’entreprise.
2
3
1.3k
·
--
Haussier
Elon Musk affirme que $SPCX et $TSLA visent 200 GW de production annuelle d’énergie solaire, ce qui représente environ 3 fois la capacité totale actuelle des modules aux États-Unis.
Même n’atteindre qu’une partie de cet objectif permettrait à Musk d’intégrer verticalement une grande partie de la chaîne de production d’électricité nécessaire à l’IA sur Terre et en orbite.
Même n’atteindre qu’une partie de cet objectif permettrait à Musk d’intégrer verticalement une grande partie de la chaîne de production d’électricité nécessaire à l’IA sur Terre et en orbite.
7
11
8.4k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
KoreaProposesTokenizingStocksAndBonds
592 vues
68 mentions
#koreaproposestokenizingstocksandbonds
🚨 TOUT JUSTE : 🇰🇷 La Corée du Sud propose de tokeniser des actions et des obligations ! 🔥
Les actifs financiers traditionnels s’enfoncent plus profondément dans l’ère de la blockchain.
📈 Les actions pourraient être tokenisées
💵 Les obligations pourraient circuler on-chain
🌐 Un règlement plus rapide et programmable devient possible
⚡️ Les actifs tokenisés pourraient ouvrir de nouvelles infrastructures de marché
La course pour faire passer les RWA (actifs du monde réel) on-chain prend de l’ampleur.
👀 Quelle blockchain, selon vous, pourrait le plus profiter de cette tendance ?
#RWA #Tokenization #crypto
Faizan Crypto Learner
·0 mentions J’aime
·11 vues
MetaMaskExitsLidoValidatorsAfterSecurityIncident
56,085 vues
834 mentions
MicronBeatsEarningsLiftsGuidance
35,434 vues
630 mentions