

ChemistDeFi
28 Publications
ChemistDeFi
 Binance Square Vérifié
Signaler
Bloquer l’utilisateur
Software Engineer & Onchain Degen
Writing about Crypto & DeFi | AI is my slave, I'm the master
9 Suivis
1.4K+ Abonnés
380 J’aime
Publications
Tous
Vidéos
·
--
L’une des choses les plus coûteuses que vous puissiez mettre dans une prise de position, ce n’est pas l’argent.
C’est le temps.
Plus j’effectue des recherches sur un token, que je lis la documentation, que je construis une thèse et que j’en parle publiquement, plus il devient difficile de regarder la prise de position de façon objective.
Les économistes comportementaux appellent cela l’effet de coût irrécupérable.
L’effort passé commence à ressembler à quelque chose que le futur doit justifier.
Ainsi, quand la thèse faiblit, vendre peut donner l’impression d’admettre que toute cette recherche a été inutile.
Et c’est là qu’une prise de position change silencieusement.
Vous cessez de vous demander :
« Est-ce que j’achèterais ça aujourd’hui ? »
Et vous commencez à vous demander :
« Comment puis-je encore avoir raison ? »
1
3
370
·
--
Aave commence à ressembler moins à un simple protocole de prêt DeFi et davantage à une institution de crédit native de la crypto.
Hier, Aave Labs a proposé « Aave Institutional ».
Le DAO autoriserait deux voies de financement :
→ 25M de GHO via un nouveau facilitateur
→ jusqu’à 25M $ en USDC/USDT empruntés en contrepartie d’actifs du bilan du DAO
Ce capital financerait des prêts surcollatéralisés à destination d’institutions fournissant du BTC ou de l’ETH auprès de dépositaires qualifiés, généralement à 60–75% de LTV.
Les chiffres économiques sont intéressants.
Taux emprunteur : 6–8%
Coût de financement : ~4,5%
Marge nette pour le DAO : 1,5–3,5%
Avec 50M $ entièrement déployés, cela représente environ 750K–1,75M $ de revenus nets d’intérêts annualisés.
Mais je pense que le changement le plus important concerne d’où provient le rendement.
Il ne s’agit pas d’une autre boucle DeFi recyclant la même superposition d’effet de levier onchain et d’incitations.
Le GHO devient du capital de financement pour le crédit institutionnel en dehors de la DeFi.
Il y a un arbitrage.
La capacité proposée de 25M de GHO représente ~42% des 59,9M $ actuellement disponibles dans l’inventaire de rachat du GHO Stability Module. La liquidité liée à la parité doit donc être gérée avec soin. Chaque autorisation de financement nécessitera l’approbation du GHO Steward.
Et il s’agit encore d’une proposition ARFC : ce n’est pas encore en production.
Mais si la gouvernance l’approuve, Aave commencera à exporter la liquidité DeFi vers des marchés de crédit offchain.
C’est une activité bien plus vaste que de simplement attendre que davantage de personnes empruntent des stablecoins onchain.
2
1
545
·
--
$746M places restantes sur les ETF Bitcoin spot les 15 et 16 septembre. $BTC est en hausse d’environ 7% depuis.
C’est l’argument entier contre la prévision basée sur l’actualité, en deux lignes.
À quoi ressemblaient réellement ces deux jours ↓
- 15 sept. : l’adoption du CLARITY Act échoue 49-50, 60 requis. $BTC -4,2%
- 15 sept. ETF flow : -$450,4M
- 16 sept. : la Fed relève de 25 pb à 3,75-4,00%, première fois depuis juillet 2023, à l’unanimité
- 16 sept. ETF flow : -$295,9M
- 16 sept. plus bas : $74 913
Puis ça s’est retourné ↓
- 17-18 sept. ETF flow : +$484,1M
- Liquidations sur 24h : 547M$, dont 469M$ en shorts, 107K traders
- $BTC maintenant : ~81 100$, +25% sur le mois
- $ETH : +37% sur le mois
Contexte : le US 10Y vient de passer 5%, plus haut niveau depuis juillet 2007. Les taux sont à un plus haut sur 19 ans, la principale dépense de l’industrie est morte, et la crypto +25%.
Les analogies disaient l’inverse. Mars 2022, premier relèvement de la Fed, $BTC en baisse de 40% par rapport à son ATH, a rebondi de 18% sur 12 jours puis a chuté de 50%. C’est le graphique exact que tout le monde a posté cette semaine.
Janvier 2024 était l’image miroir. La crypto la plus haussière de tous les temps en termes de gros titres, les ETF spot approuvés, et $BTC a perdu 16,6% sur les 12 jours suivants.
À mon avis, les analogs sont pires qu’inutiles maintenant, parce qu’ils sont publics. Si toi et moi pouvons afficher le superposition 2022, alors le taux de financement aussi. Tout est placé en amont avant que ça ne se résolve.
Le jour le plus important de ce mois-ci le prouve. 20 août, $BTC +8%, 2,74B$ de shorts liquidés, record. Pas une nouvelle demande. Des achats forcés.
Ce qui marche encore : mesurer l’écart entre ce qui est déjà intégré et ce qui se matérialise.
Polymarket avait CLARITY à 12% début septembre, ~30% la veille de sa disparition. Le résultat était déjà connu. Cette baisse de 4,2% correspondait au dénouement de la position, pas à une information.
L’actualité + l’histoire vous donnent une carte de volatilité, pas un objectif de prix. Produits différents.
Faites-moi changer d’avis.
1
3
309
·
--
Article
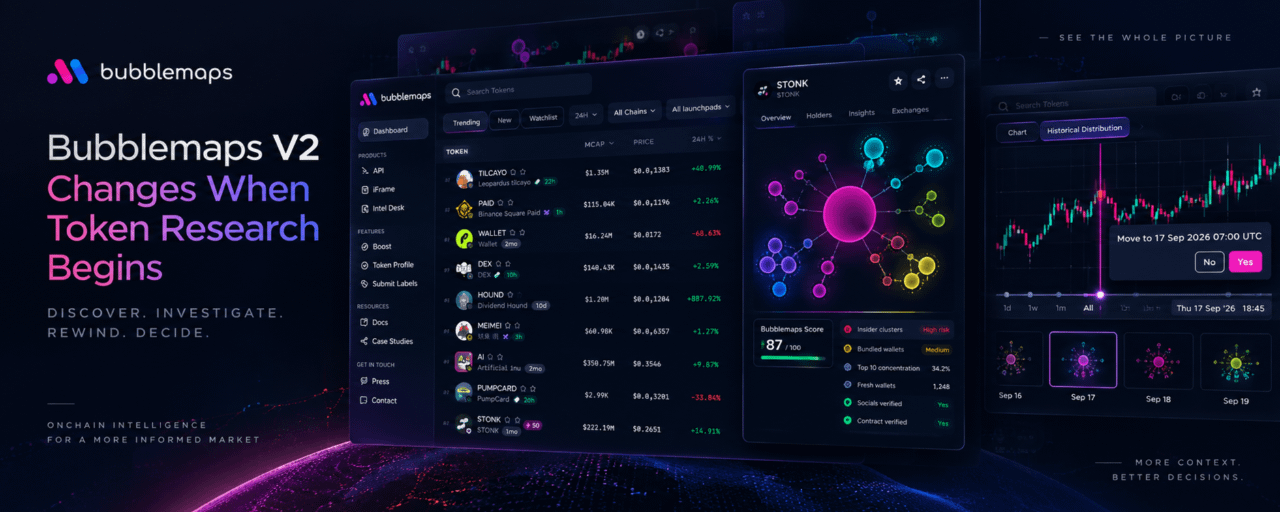
Changements de Bubblemaps V2 : quand la recherche sur les tokens commenceJe l’ai toujours utilisé @bubblemaps … mais peut-être un peu tard dans le processus de recherche.
Trouvez un token ailleurs, repérez quelque chose d’intéressant, puis ouvrez Bubblemaps pour comprendre qui détient réellement quoi.
La nouvelle version renverse ce workflow, car désormais tout commence par la découverte.
Il y a un flux en direct pour les tokens nouveaux et tendance à travers les chaînes, avec des filtres pour le launchpad, la liquidité, le volume, le prix, etc.
Survolez un token et vous pouvez inspecter la carte en bulles sans quitter le flux.
Ça peut sembler un petit changement UX, mais je pense que c’est probablement la partie la plus importante de la refonte.
Changements de Bubblemaps V2 : quand la recherche sur les tokens commence
Je l’ai toujours utilisé @Bubblemaps.io … mais peut-être un peu tard dans le processus de recherche.
Trouvez un token ailleurs, repérez quelque chose d’intéressant, puis ouvrez Bubblemaps pour comprendre qui détient réellement quoi.
La nouvelle version renverse ce workflow, car désormais tout commence par la découverte.
Il y a un flux en direct pour les tokens nouveaux et tendance à travers les chaînes, avec des filtres pour le launchpad, la liquidité, le volume, le prix, etc.
Survolez un token et vous pouvez inspecter la carte en bulles sans quitter le flux.
Ça peut sembler un petit changement UX, mais je pense que c’est probablement la partie la plus importante de la refonte.
17
10
24.1k
·
--
Vérifié
Ethena a enfin donné à $ENA un mécanisme d’accroissement de valeur que l’on peut réellement suivre.
Et la métrique est assez simple : l’offre de USDe.
USDe est autour de 4,35 Md$ aujourd’hui.
Le premier palier du fee-switch ne s’active qu’une fois que la moyenne sur 14 jours atteint 7,5 Md$. À ce moment-là, 5 % des revenus bruts du protocole commencent à être dirigés vers des rachats d’ENA.
Donc la trajectoire est assez claire :
→ 4,35 Md$ aujourd’hui
→ 7,5 Md$ = premier palier de rachat
→ 10 Md$ = allocation plus élevée
→ 15 Md$ = 15 % des revenus bruts dans le mécanisme
Le dispositif est réel. Il dépend simplement encore de la poursuite de la croissance de USDe par Ethena.
Et récemment, cet aspect évolue dans la bonne direction.
Le rachat des investisseurs aide aussi.
Ethena a racheté 14 portefeuilles vendeurs, tandis que 30 investisseurs n’ayant pas vendu ont rejeté l’offre à la valeur nominale.
C’est une manière plus propre de réduire une partie de la pression vendeuse que de simplement parler de rachats futurs.
Il reste encore de l’offre à surveiller, en particulier le déblocage d’octobre et le vesting en cours de l’équipe/de la Fondation.
Mais pour moi, la question principale est assez simple.
Si USDe continue de croître, le rachat devient plus important.
Si cela stagne, le mécanisme reste surtout théorique.
Donc le graphique que je surveillerais ici n’est pas $ENA.
C’est l’offre de USDe.
Ethena a enfin donné à $ENA un mécanisme d’accroissement de valeur que l’on peut réellement suivre.
Et la métrique est assez simple : l’offre de USDe.
USDe est autour de 4,35 Md$ aujourd’hui.
Le premier palier du fee-switch ne s’active qu’une fois que la moyenne sur 14 jours atteint 7,5 Md$. À ce moment-là, 5 % des revenus bruts du protocole commencent à être dirigés vers des rachats d’ENA.
Donc la trajectoire est assez claire :
→ 4,35 Md$ aujourd’hui
→ 7,5 Md$ = premier palier de rachat
→ 10 Md$ = allocation plus élevée
→ 15 Md$ = 15 % des revenus bruts dans le mécanisme
Le dispositif est réel. Il dépend simplement encore de la poursuite de la croissance de USDe par Ethena.
Et récemment, cet aspect évolue dans la bonne direction.
Le rachat des investisseurs aide aussi.
Ethena a racheté 14 portefeuilles vendeurs, tandis que 30 investisseurs n’ayant pas vendu ont rejeté l’offre à la valeur nominale.
C’est une manière plus propre de réduire une partie de la pression vendeuse que de simplement parler de rachats futurs.
Il reste encore de l’offre à surveiller, en particulier le déblocage d’octobre et le vesting en cours de l’équipe/de la Fondation.
Mais pour moi, la question principale est assez simple.
Si USDe continue de croître, le rachat devient plus important.
Si cela stagne, le mécanisme reste surtout théorique.
Donc le graphique que je surveillerais ici n’est pas $ENA .
C’est l’offre de USDe.
5
23
42k
·
--
Article
Inside Dusk : Comment la confidentialité programmable amène la finance réglementée sur la blockchainDécomposons ce que $DUSK est réellement en train de construire, parce que l’expression « blockchain de confidentialité pour la finance réglementée » est souvent brandie sans beaucoup d’explications sur ce que cela implique mécaniquement.
Commençons par le problème central : sur les blockchains publiques, chaque transaction est visible par tout le monde.
Ça marche pour la plupart des usages de la crypto, mais pas pour un système de règlement de titres, car les données de transaction, l’identité des contreparties et la taille des positions sont précisément les informations que la finance réglementée a l’obligation légale de protéger.
Donc vous pensez que la réponse est une chaîne de confidentialité.
Inside Dusk : Comment la confidentialité programmable amène la finance réglementée sur la blockchain
Décomposons ce que $DUSK est réellement en train de construire, parce que l’expression « blockchain de confidentialité pour la finance réglementée » est souvent brandie sans beaucoup d’explications sur ce que cela implique mécaniquement.
Commençons par le problème central : sur les blockchains publiques, chaque transaction est visible par tout le monde.
Ça marche pour la plupart des usages de la crypto, mais pas pour un système de règlement de titres, car les données de transaction, l’identité des contreparties et la taille des positions sont précisément les informations que la finance réglementée a l’obligation légale de protéger.
Donc vous pensez que la réponse est une chaîne de confidentialité.
4
9
6.1k
·
--
Haussier
Je continue de croire en $BTC.
Et, plus important encore, je veux continuer à y croire.
Certaines transactions concernent le prix.
Certaines concernent la conviction.
Celle-ci les réunit toutes les deux.
NFA. Toujours faire vos propres recherches (DYOR).
Je continue de croire en $BTC.
Et, plus important encore, je veux continuer à y croire.
Certaines transactions concernent le prix.
Certaines concernent la conviction.
Celle-ci les réunit toutes les deux.
NFA. Toujours faire vos propres recherches (DYOR).
Et, plus important encore, je veux continuer à y croire.
Certaines transactions concernent le prix.
Certaines concernent la conviction.
Celle-ci les réunit toutes les deux.
NFA. Toujours faire vos propres recherches (DYOR).
2
11
4.6k
·
--
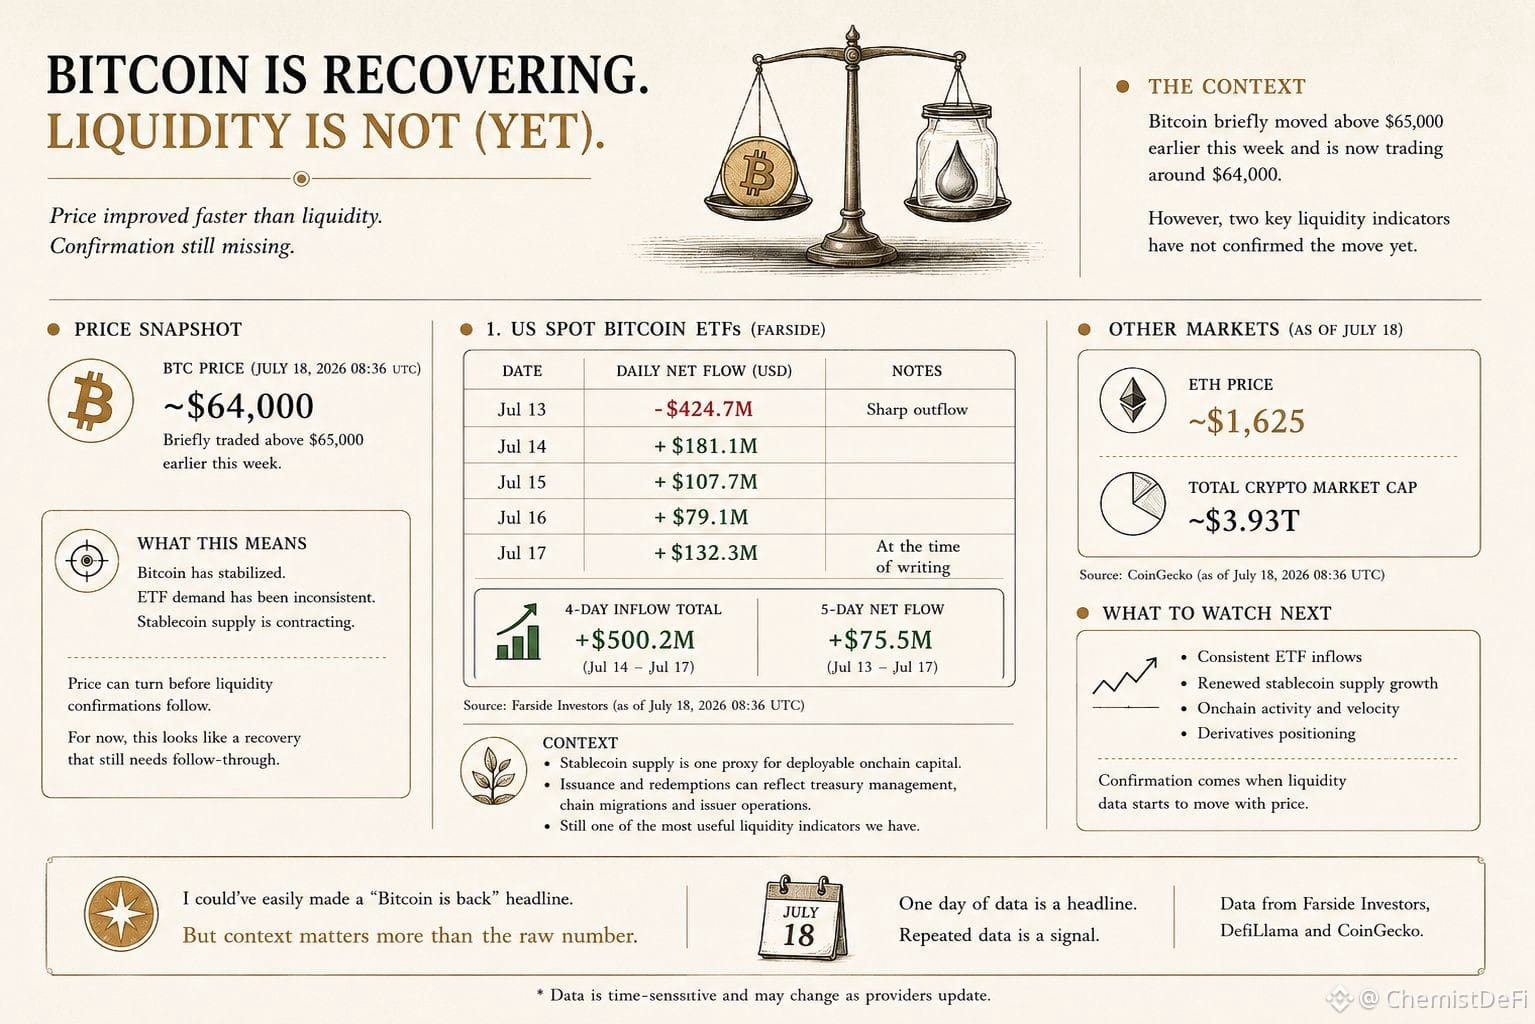
Bitcoin essaie de se redresser.
À court terme, les flux des ETF se sont révélés favorables.
L’offre de stablecoins, elle, ne s’est pas stabilisée.
Au moment où nous écrivons ces lignes, le BTC s’échange autour de 64 000 $.
Au moment où nous écrivons ces lignes, Farside indique les flux suivants pour les ETF Bitcoin spot américains :
→ 13 juillet : -424,7 M$
→ 14 juillet : +181,1 M$
→ 15 juillet : +107,7 M$
→ 16 juillet : +79,1 M$
→ 17 juillet : +132,3 M$
Après la forte sortie du 13 juillet, quatre séances consécutives de flux entrants ont totalisé 500,2 M$.
Sur l’ensemble de la fenêtre de cinq séances, toutefois, les flux nets ne s’élèvent qu’à 75,5 M$.
J’évaluerais le rebond des ETF comme encourageant, mais il lui faut encore une confirmation.
DefiLlama montre un autre aspect de la situation de liquidité :
→ Offre totale de stablecoins : 309,99 Md$
→ Variation sur 7 jours : -1,572 Md$ (-0,50%)
→ Variation sur 30 jours : -1,40%
L’offre agrégée de stablecoins se contracte donc sur les fenêtres hebdomadaire et mensuelle.
Ce indicateur n’est pas une mesure parfaite de la liquidité.
L’émission et les rachats peuvent aussi refléter la gestion de trésorerie, les migrations de chaîne et les opérations de l’émetteur.
Cela étant, l’offre de stablecoins reste un proxy utile pour le capital on-chain déployable.
Cela nous laisse avec des signaux divergents :
→ La demande en ETF spot US s’est améliorée
→ L’offre agrégée de stablecoins continue de diminuer
Ces signaux ne se contredisent pas.
Ils mesurent des canaux de capitaux différents et des parties différentes du marché.
Mon avis :
La reprise du Bitcoin bénéficie désormais d’un soutien à court terme venant des flux des ETF spot US, mais la confirmation de liquidité plus large reste incomplète.
Le prochain signal à surveiller est de savoir si les entrées des ETF persistent pendant que l’offre de stablecoins se stabilise ou recommence à augmenter.
2
116
·
--
GameFi a mené discrètement l’une des plus grandes expériences UX de l’histoire de la DeFi.
Et je pense encore que les résultats sont sous-estimés.
Pendant des années, on a dit que la DeFi restait petite parce qu’elle était trop complexe.
Les phrases de seed.
Les frais de gas.
Les ponts.
Le slippage.
Les approbations.
Puis le play-to-earn est arrivé.
Des personnes qui n’avaient jamais touché à la crypto ont tout appris en quelques semaines.
Les interfaces n’étaient pas soudainement meilleures.
La raison de s’y intéresser était là.
C’est la partie que GameFi a prouvé.
La complexité est réelle, mais elle se comporte comme un prix.
Les gens la paieront quand ce qu’il y a derrière leur donne l’impression que l’effort en vaut la peine.
Bien sûr, la première vague a eu des problèmes.
Beaucoup d’économies se sont appuyées trop fortement sur les récompenses, les émissions et l’arrivée de nouveaux joueurs.
Quand les incitations ont ralenti, l’activité a ralenti aussi.
Mais cela ne rend pas la catégorie morte.
Cela rend la leçon plus claire.
La prochaine version de GameFi ne peut pas être simplement de la DeFi avec une peau de jeu.
Il faut un vrai jeu où la possession, les marchés, l’identité et la progression rendent l’expérience meilleure.
Et c’est là que le timing devient intéressant.
L’IA a changé le coût de la création.
Un jeu simple ou de niveau intermédiaire ne demande pas le même temps à produire qu’avant.
Art, prototypage, logique des PNJ, construction du monde, tests, itérations.
Beaucoup des parties lentes deviennent plus rapides.
Cela ne crée pas magiquement de bons jeux.
Mais cela rend la catégorie plus difficile à ignorer.
Parce que si GameFi a déjà prouvé que les gens apprennent des systèmes complexes quand ils se soucient du monde qui se cache derrière,
je suis vraiment curieux de voir ce qui se passe quand on commence à découvrir des produits GameFi qui ressemblent à des expériences de qualité AAA.
Ou même des jeux de stratégie avec la profondeur de quelque chose comme Age of Empires.
Pas seulement des récompenses avec de meilleurs graphismes.
De vrais jeux.
Avec des économies qui soutiennent le monde plutôt que de le remplacer.
3
150
·
--
Un dévoilement stratégique d’hier indique qu’elle a vendu 3,588 $BTC pour 216 millions de dollars.
{spot}(BTCUSDT)
La plus grosse vente de l’histoire de l’entreprise.
Mais la raison compte davantage que la taille.
Les produits ont été versés sous forme de dividendes sur ses actions privilégiées.
Ces dividendes sont payés en espèces.
Ils sont contractuels.
Et l’activité logicielle ne les couvre pas.
Le bureau de recherche de Grayscale estime la facture annuelle à environ 1,5 milliard de dollars.
Pendant des années, la machine ne fonctionnait que dans un seul sens :
Publier un papier.
Acheter du bitcoin.
Recommencer.
La promesse était simple :
Ne jamais vendre.
Désormais, l’une des actions privilégiées se négocie en dessous de sa valeur nominale de 100 dollars.
Le nouveau papier est plus difficile à placer.
Et la facture arrive toujours chaque trimestre.
Ainsi, la structure conçue pour convertir des dollars en bitcoin a commencé à convertir le bitcoin en dollars.
Selon un calendrier.
À n’importe quel prix du jour.
La stratégie détient encore 843,775 BTC.
Ce n’est pas une histoire d’effondrement.
Mais un actif que le marché considérait comme définitivement hors du marché est désormais un vendeur récurrent.
Et ce à quoi je ne cesse de penser, c’est simple :
Combien d’autres sociétés de trésorerie ont copié cette machine ?
Et quand leurs factures arrivent-elles ?
Un dévoilement stratégique d’hier indique qu’elle a vendu 3,588 $BTC pour 216 millions de dollars.
La plus grosse vente de l’histoire de l’entreprise.
Mais la raison compte davantage que la taille.
Les produits ont été versés sous forme de dividendes sur ses actions privilégiées.
Ces dividendes sont payés en espèces.
Ils sont contractuels.
Et l’activité logicielle ne les couvre pas.
Le bureau de recherche de Grayscale estime la facture annuelle à environ 1,5 milliard de dollars.
Pendant des années, la machine ne fonctionnait que dans un seul sens :
Publier un papier.
Acheter du bitcoin.
Recommencer.
La promesse était simple :
Ne jamais vendre.
Désormais, l’une des actions privilégiées se négocie en dessous de sa valeur nominale de 100 dollars.
Le nouveau papier est plus difficile à placer.
Et la facture arrive toujours chaque trimestre.
Ainsi, la structure conçue pour convertir des dollars en bitcoin a commencé à convertir le bitcoin en dollars.
Selon un calendrier.
À n’importe quel prix du jour.
La stratégie détient encore 843,775 BTC.
Ce n’est pas une histoire d’effondrement.
Mais un actif que le marché considérait comme définitivement hors du marché est désormais un vendeur récurrent.
Et ce à quoi je ne cesse de penser, c’est simple :
Combien d’autres sociétés de trésorerie ont copié cette machine ?
Et quand leurs factures arrivent-elles ?
2
239
·
--
Article
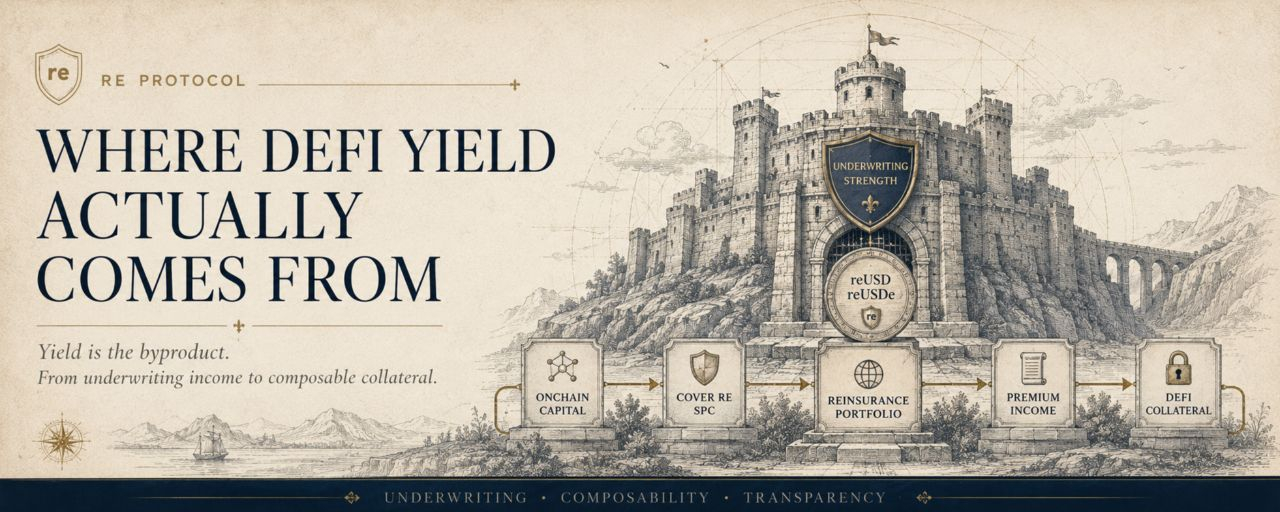
RE Protocol : Quand le rendement de la réassurance devient une garantie native de la DeFiBeaucoup de produits de rendement DeFi essaient de répondre à la même question :
D’où vient réellement le rendement ?
, le projet derrière
/ $REUSDT y répond d’une manière inhabituelle.
Le rendement n’est pas le produit.
C’est un sous-produit.
LE MÉTIER DE LA SOUSCRIPTION D’ABORD
Le protocole RE achemine, en chaîne, le capital vers un portefeuille opérationnel de réassurance via Cover Re SPC, l’entité de réassurance réglementée à l’origine de cette structure.
Pas une simulation de réassurance. Pas juste un wrapper tokenisé autour du rendement de quelqu’un d’autre.
Un portefeuille de souscription réel avec 510,5 M$ sur 48 programmes d’assurance, 49 États américains et 700 000+ assurés.
RE Protocol : Quand le rendement de la réassurance devient une garantie native de la DeFi
Beaucoup de produits de rendement DeFi essaient de répondre à la même question :
D’où vient réellement le rendement ?
, le projet derrière
/ $REUSDT y répond d’une manière inhabituelle.
Le rendement n’est pas le produit.
C’est un sous-produit.
LE MÉTIER DE LA SOUSCRIPTION D’ABORD
Le protocole RE achemine, en chaîne, le capital vers un portefeuille opérationnel de réassurance via Cover Re SPC, l’entité de réassurance réglementée à l’origine de cette structure.
Pas une simulation de réassurance. Pas juste un wrapper tokenisé autour du rendement de quelqu’un d’autre.
Un portefeuille de souscription réel avec 510,5 M$ sur 48 programmes d’assurance, 49 États américains et 700 000+ assurés.
15
1
158
16.5k
·
--
La crypto est le seul grand marché qui ne ferme pas pendant le week-end.
Tous les marchés avant elle avaient intégré du repos dans leur structure.
La cloche a sonné.
La semaine s’est terminée.
Tout le monde est revenu à la normale, qu’il l’ait prévu ou non.
La crypto a retiré la cloche et a transformé le rétablissement en responsabilité personnelle, discrètement.
La plupart des gens n’ont jamais remarqué le transfert.
Voici la partie chimie.
Votre système de stress a été conçu pour de brefs épisodes.
Réagissez fort.
Retournez à la ligne de base.
Le cortisol est utile par bouffées et corrosif comme niveau de fond.
Un marché toujours actif, avec une position ouverte, maintient ce système légèrement activé, toute la journée, toute la nuit.
Rien de spectaculaire ne se produit lors d’un simple coup d’œil sur un graphique.
C’est exactement pour cela que le coût reste invisible.
Et les week-ends rendent la transaction pire.
Les carnets d’ordres s’amincissent.
Les mouvements sont amplifiés, puis, bien souvent, s’annulent d’ici lundi.
L’évolution des prix le week-end est l’information la moins fiable de la semaine, proposée au plein coût émotionnel.
L’attention de pointe se porte sur le signal de plus basse qualité du marché.
Ce qui a changé mon comportement, c’est un test simple :
Si aucune décision ne peut sortir de ce coup d’œil sur le graphique, ce n’est pas une gestion du risque.
Ce n’est que du stress qui porte un costume de productivité.
Lors de la plupart des week-ends, avec un plan déjà rédigé, ce test échoue à chaque fois.
Le marché ne se repose pas.
La question ne s’est jamais posée.
La vraie question, c’est si vous vous souvenez encore que vous pouvez.
23
189
·
--
Dans son rapport hebdomadaire du 1er juillet, Glassnode a signalé que davantage de bitcoins étaient détenus en perte qu’en profit.
Environ 10,8 M de BTC en zone négative contre 9,2 M en profit.
Le dernier croisement a été observé pour la première fois début juin. Depuis, le prix évolue en “balançoires” autour du niveau de bascule, entrant et sortant de la zone au fur et à mesure que le marché teste cette ligne.
La plupart des flux ont publié le retournement de juin comme un signal de “bas de cycle” le jour même où il s’est produit.
L’historique est plus honnête que cela.
Oui, ce croisement est apparu près de chaque grand creux. Mais le temps passé à l’intérieur a varié de façon spectaculaire.
Environ six mois en 2019.
Un mois lors du krach lié au covid.
Six mois à nouveau en 2022.
Près d’un an en 2015.
Ainsi, cet indicateur répond à une question et est cité comme s’il en répondait une autre.
Il vous dit dans quelle zone vous vous trouvez.
Il ne dit rien sur la durée pendant laquelle vous y restez.
Ce cycle prouve déjà le point. Nous avons passé un mois à osciller autour de la ligne elle-même.
La partie à laquelle je reviens sans cesse, c’est que ces mêmes données ont fait agir des gens tôt dans chacune de ces fenêtres.
Avoir raison sur la zone et tort sur l’horloge, c’est exactement comme être dans l’erreur.
Peut-être que la patience est le véritable signal ici.
37
258
·
--
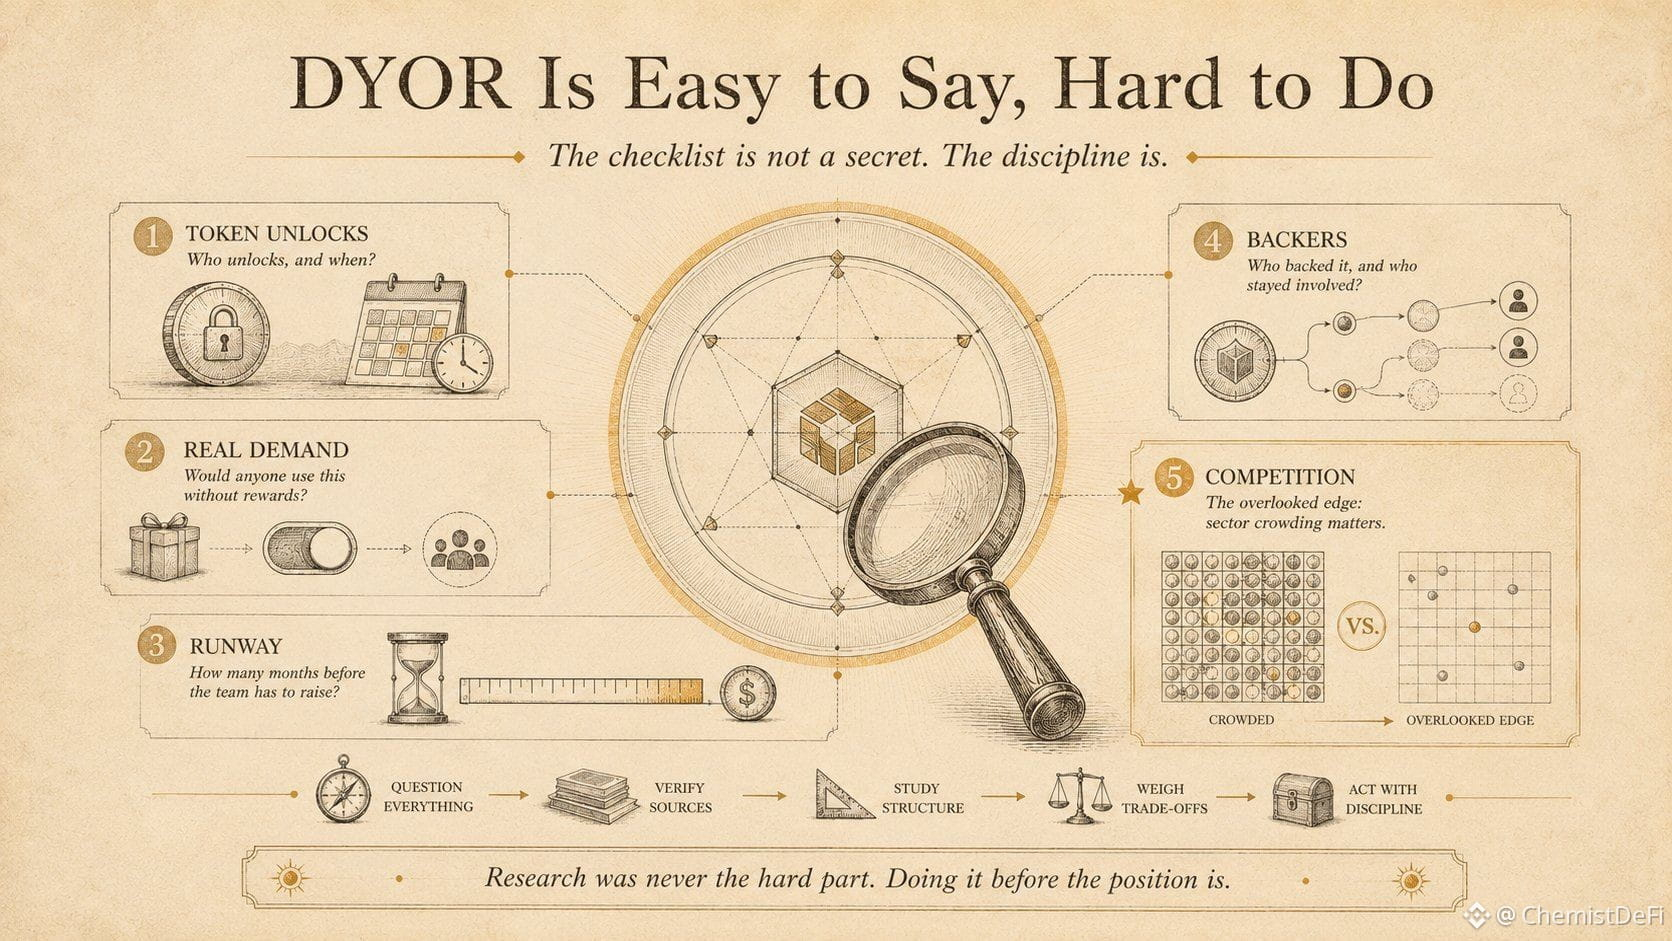
DYOR est le conseil le plus répété et le moins expliqué dans la crypto.
Voici la partie étrange. La checklist elle-même n’est pas un secret.
→ qui débloque des tokens, et quand
→ qui utiliserait ça sans les récompenses
→ combien de mois de trésorerie avant que l’équipe doive lever des fonds
→ qui l’a financé, et qui est resté impliqué après que la vérification ait été validée
N’importe qui peut écrire cette liste.
La plupart des gens qui la lisent pourraient le faire.
La vraie question qui compte, c’est pourquoi presque personne ne la fait.
Ma réponse honnête :
la liste ressemble à des devoirs, et acheter ressemble à de l’action, bonjour la dopamine.
Quelques heures de lecture ont un coût visible.
La contourner a un coût invisible, et les coûts invisibles ne gagnent jamais l’argument sur le moment.
L’élément que je garderais si je ne pouvais en garder qu’un n’est même pas présent dans la plupart des listes.
La concurrence.
Un bon projet dans un secteur saturé vaut souvent moins qu’un projet moyen dans un secteur vide.
La qualité ne se fixe pas dans le vide.
Chaque leçon coûteuse que j’ai apprise sur ce marché remonte à une question que je savais déjà poser, et à laquelle j’ai décidé de ne pas le faire.
La recherche n’a jamais été la partie difficile.
Le fait de s’asseoir pour la faire avant d’occuper la position, plutôt qu’après, c’est.
20
249
·
--
La page d’accueil de DefiLlama raconte deux histoires en même temps, et la plupart des gens n’en lisent qu’une.
Le total de la TVL DeFi tourne autour de 70 milliards, contre environ 114 au début de l’année.
C’est l’histoire que tout le monde lit. La DeFi rétrécit.
Mais la TVL est un indicateur étrange. Elle mélange deux unités différentes dans un seul chiffre.
La majeure partie correspond à une garantie en crypto. L’ETH dans Lido, l’ETH en restaking, des pièces déposées sur des marchés de prêt. Quand les prix baissent, cette TVL baisse avec eux. Personne n’a besoin de retirer quoi que ce soit. Les mêmes pièces sont simplement réévaluées.
Une part plus réduite est libellée en dollars. Trésors tokenisés et crédit privé. Cette partie ne se réévalue pas quand l’ETH baisse. Elle ne bouge que lorsqu’une personne dépose réellement ou lorsqu’une personne quitte réellement.
Ouvrez la colonne « un mois » et le dégradé est impossible à manquer.
→ Les catégories Staking et restaking baissent de 15 à 25 %, en suivant l’ETH
→ Les prêts baissent de quelques points dans les chiffres élevés à un seul chiffre, en suivant sa garantie
→ Les RWA baissent de quelques points dans les chiffres bas à un seul chiffre, la plus petite baisse du tableau
La lecture honnête, c’est donc que la majorité de la baisse de cette année correspond surtout à un effet de prix, et non à une fuite de capitaux. Plus une catégorie est éloignée de l’exposition aux prix des cryptos, moins elle a baissé.
Et au sein de la catégorie la plus silencieuse, les noms du crédit en dollars continuent toutefois de croître. Centrifuge progresse à deux chiffres en un mois où presque tout le reste a reculé.
Pour être juste, se maintenir stable est facile quand votre unité ne se réévalue pas. La stabilité ne prouve rien ici. La croissance, si.
De la nouvelle monnaie qui choisit le crédit tokenisé et les trésors au milieu d’une phase de drawdown : c’est une décision qui a été prise intentionnellement.
La valeur onchain du secteur est passée d’environ 6 milliards à plus de 25 milliards en dix-huit mois, sans pause, malgré tout cela.
Ce que je me demande sans cesse, c’est quel chiffre je vais réellement avoir à l’esprit dans deux ans.
La TVL qui évolue avec le prix de l’ETH, ou la TVL qui ne bouge que lorsqu’une personne décide.
22
416
·
--
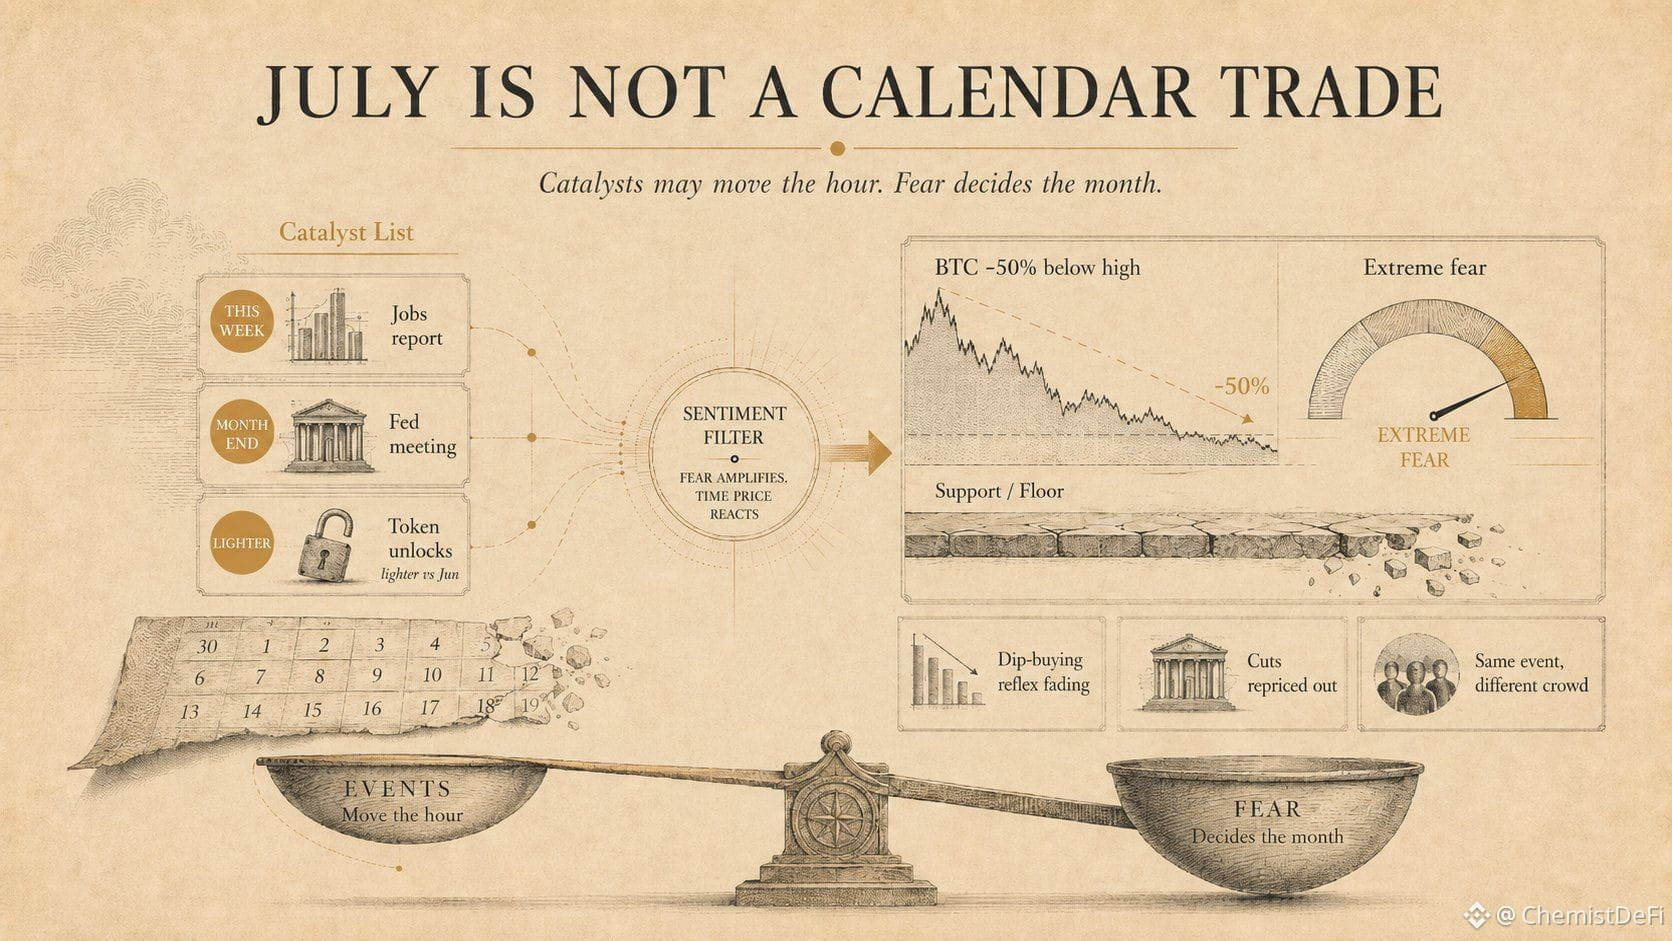
Nous sommes dans un nouveau mois, et les fils « catalyseur » de juillet sont déjà en train de monter.
Chaque début de mois fonctionne comme ça. Quelqu’un liste les dates, le marché hoche la tête, et le calendrier est traité comme un scénario.
Les dates sont réelles, cette fois aussi.
→ un rapport sur l’emploi cette semaine
→ la Fed se réunit à la fin du mois
→ la série habituelle de déblocages de tokens, plus légère que le mois dernier
Rien de tout cela ne décide réellement de juillet.
Le BTC entre dans ce mois avec une valeur environ deux fois réduite par rapport à son sommet, et le marché autour de lui est assis dans une peur extrême.
C’est un paramètre que presque personne ne met sur la liste.
Dans cet état, les événements cessent de donner la direction. Ils accordent à une foule apeurée la permission de faire ce qu’elle voulait déjà faire.
Le même chiffre de l’emploi tombe d’une façon dans un marché confiant, et dans l’autre sens dans un marché effrayé.
L’événement ne change pas.
C’est la foule qui le reçoit qui change.
Et le réflexe qui a porté deux ans d’achats sur les replis est discrètement disparu.
Pendant la majeure partie de ce cycle, le scénario haussier reposait sur une hypothèse silencieuse. L’argent allait devenir moins cher. Les baisses arrivaient, la liquidité était en route, et chaque repli avait cette base en dessous.
La Fed a passé juin à retirer ce socle. Les taux ont tenu, le ton est devenu plus ferme, et le marché a cessé de prévoir des baisses pour cette année.
Donc une foule effrayée se voit demander de valoriser ce marché sans la seule histoire sur laquelle il a été construit.
Ce à quoi je reviens, c’est que rien de tout cela n’apparaît sur une liste de catalyseurs.
Les dates feront bouger le prix pendant une heure.
C’est la peur qui décide le mois.
2
24
443
·
--
GM, nouveau mois, nouvelle plateforme.
Premier jour sur Binance Square.
Même chaos, meilleur focus.
Je partagerai ici aussi ma façon de voir la crypto, la DeFi, la liquidité et les récits de marché.
On s’y met 🧪
GM, nouveau mois, nouvelle plateforme.
Premier jour sur Binance Square.
Même chaos, meilleur focus.
Je partagerai ici aussi ma façon de voir la crypto, la DeFi, la liquidité et les récits de marché.
On s’y met 🧪
Premier jour sur Binance Square.
Même chaos, meilleur focus.
Je partagerai ici aussi ma façon de voir la crypto, la DeFi, la liquidité et les récits de marché.
On s’y met 🧪
1
21
527
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BNBSurpasses$790
13,773 vues
115 mentions
$BNB plan stratégique à long terme -> FOCUS MAINTENANT
BNB a créé 2 creux solides après avoir éliminé la liquidité interne
J'attends un mouvement vers un sommet de swing à 815-830 et je cherche une position longue lors d'une retouche de la zone verte
#BNBSurpasses$790 #bnb
Ghost Writer
·5 mentions J’aime
·6.6k vues
ZamaRises15.99%ToIntradayHigh$0.09
9,651 vues
92 mentions
BitcoinSpotETFsDraw$6.34BInflowsInQ3
4,694 vues
78 mentions