

BTC_Chopsticks
3.9k Publications
BTC_Chopsticks
Signaler
Bloquer l’utilisateur
🔥 Let's ride the crypto wave together and make those gains! 💸💰

Level 1 Creator
14 Suivis
6.4K+ Abonnés
180.7K+ J’aime
2 Badges
Publications
Tous
Citations
Vidéos
Voir la traduction
$SAP committed roughly €2.1B in acquisition consideration for three AI and data businesses.
In Q3, Reltio, Dremio and Prior Labs contributed €49M in revenue and a combined €39M non-IFRS operating loss.
That doesn't mean SAP overpaid. These businesses have only recently joined SAP, and the real opportunity is selling their technology across its existing enterprise customer base.
But that's also the investment test.
Can SAP turn acquired AI capabilities into profitable customer adoption, or will integration and development costs absorb much of the upside?
The acquisition price is visible today. The return on that investment still has to be proven.
90
MaxLinear a réduit ses charges d'exploitation de 4 M$. Mais ses charges ajustées ont en réalité augmenté de 3,7 M$.
Les résultats du T3 de $MXL révèlent pourquoi : les charges de rémunération en actions ont baissé de 7,65 M$.
C'est une véritable amélioration du bénéfice publié, mais pas une économie de trésorerie équivalente. La rémunération en actions représente toujours un coût pour les actionnaires.
Le point encourageant : le chiffre d'affaires a bondi de 29 % par rapport au trimestre précédent, tandis que le bénéfice opérationnel ajusté a progressé de 26,7 M$.
La demande liée aux infrastructures d'IA contribue au redressement de l'entreprise. La question pour les investisseurs est de savoir si les ventes et les marges continueront de s'améliorer sans dépendre de la baisse des charges de rémunération en actions.
C'est ce que je surveillerai ensuite.
223
99 % de la hausse de 1,50 milliard de dollars du chiffre d’affaires trimestriel de Lam Research provient des ventes de systèmes.
$LRCX a généré 1,48 milliard de dollars de revenus supplémentaires issus des systèmes par rapport à juin, tandis que les revenus liés au support client et les autres revenus n’ont progressé que de 14 millions de dollars.
La croissance de ce trimestre dépend donc fortement des dépenses en nouveaux équipements. La question que se posent les investisseurs est de savoir dans quelle mesure les bénéfices résisteront lorsque les fabricants de puces ralentiront leur prochaine vague d’investissements dans les usines de fabrication.
À l’inverse, les revenus liés au support continuent de progresser d’environ 40 % sur un an, et les nouveaux équipements élargissent la base installée pour l’avenir.
Mon critère : cette base installée peut-elle soutenir la croissance des bénéfices lors du prochain ralentissement des dépenses en équipements ?
{future}(LRCXUSDT)
99 % de la hausse de 1,50 milliard de dollars du chiffre d’affaires trimestriel de Lam Research provient des ventes de systèmes.
$LRCX a généré 1,48 milliard de dollars de revenus supplémentaires issus des systèmes par rapport à juin, tandis que les revenus liés au support client et les autres revenus n’ont progressé que de 14 millions de dollars.
La croissance de ce trimestre dépend donc fortement des dépenses en nouveaux équipements. La question que se posent les investisseurs est de savoir dans quelle mesure les bénéfices résisteront lorsque les fabricants de puces ralentiront leur prochaine vague d’investissements dans les usines de fabrication.
À l’inverse, les revenus liés au support continuent de progresser d’environ 40 % sur un an, et les nouveaux équipements élargissent la base installée pour l’avenir.
Mon critère : cette base installée peut-elle soutenir la croissance des bénéfices lors du prochain ralentissement des dépenses en équipements ?
289
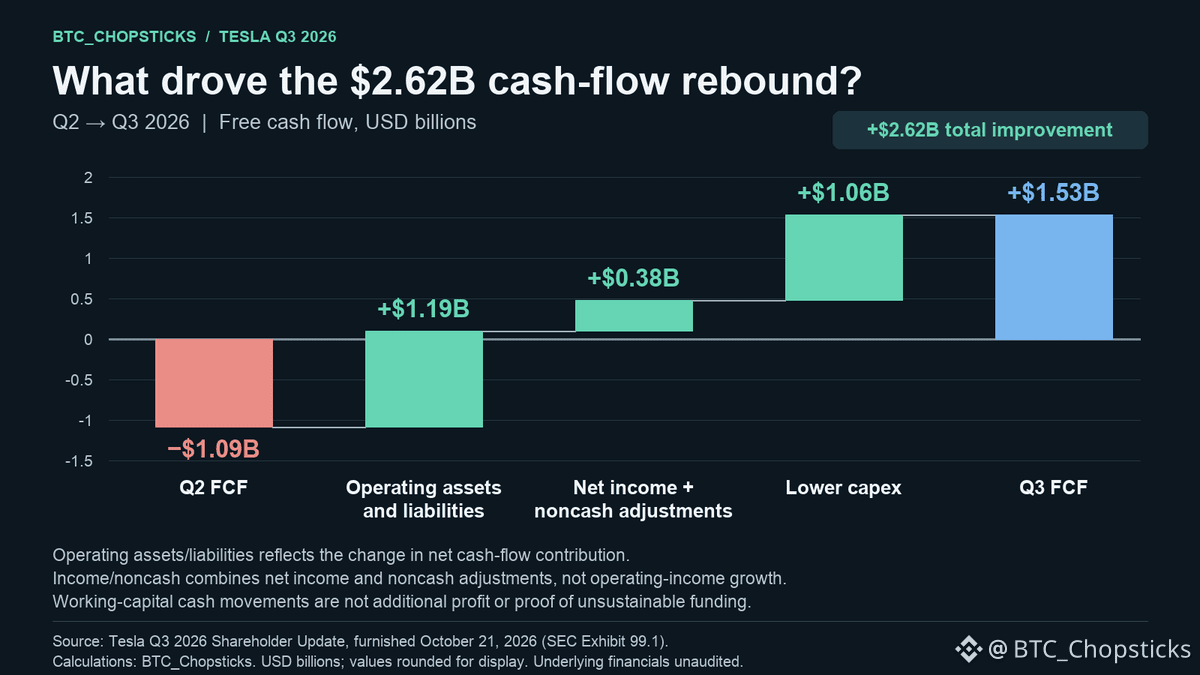
Le flux de trésorerie disponible de Tesla est passé de -1,09 Md$ à +1,53 Md$ en un trimestre. Cela représente un rebond de 2,62 Md$, mais la décomposition compte davantage que le chiffre annoncé.
1,19 Md$ proviennent de variations des actifs et passifs d’exploitation nets, 1,06 Md$ de dépenses d’investissement moins élevées et 0,38 Md$ du résultat net, augmenté des ajustements sans effet sur la trésorerie.
Il s’agit de véritables mouvements de trésorerie, et non de bénéfices supplémentaires.
Mon critère : Tesla peut-elle maintenir une génération de trésorerie positive après ses dépenses d’investissement, malgré les fluctuations des apports du fonds de roulement ?
Cela renforcerait sa capacité à financer sa croissance en interne, sans toutefois prouver que ses investissements dans l’IA offrent des rendements intéressants.
{future}(TSLAUSDT)
Le flux de trésorerie disponible de Tesla est passé de -1,09 Md$ à +1,53 Md$ en un trimestre. Cela représente un rebond de 2,62 Md$, mais la décomposition compte davantage que le chiffre annoncé.
1,19 Md$ proviennent de variations des actifs et passifs d’exploitation nets, 1,06 Md$ de dépenses d’investissement moins élevées et 0,38 Md$ du résultat net, augmenté des ajustements sans effet sur la trésorerie.
Il s’agit de véritables mouvements de trésorerie, et non de bénéfices supplémentaires.
Mon critère : Tesla peut-elle maintenir une génération de trésorerie positive après ses dépenses d’investissement, malgré les fluctuations des apports du fonds de roulement ?
Cela renforcerait sa capacité à financer sa croissance en interne, sans toutefois prouver que ses investissements dans l’IA offrent des rendements intéressants.
167
Voir la traduction
🚀 TRON Q3 成绩单亮眼!稳定币、DeFi 与机构布局齐头并进。
CoinDesk Research 最新报告显示,TRON 正逐步发展为综合性链上金融基础设施。
💵 稳定币表现
🌍 稳定币转账量占报告统计范围的 73%
💰 USDT 供应量达 927亿美元,占全球超50%
👥 日均活跃用户 370万
💳 加密支付卡交易量环比增长 60.5%
⚡ DeFi 与链上经济
💸 Q3 协议手续费 8270万美元
📈 TVL 达 57亿美元,环比增长26.6%
🏦 JustLend TVL 约 39亿美元
🌐 机构与技术发展
🏛️ Canary Staked TRX ETF($TRXS)正式上市,拓宽传统资本参与渠道。
🔐 持续推进以太坊兼容性升级,并在 Nile 测试网探索抗量子技术。
从稳定币结算到 DeFi 与机构金融,TRON 正在拓展更广阔的应用场景。真正的考验,是能否将增长转化为长期需求。
📊 来源:CoinDesk Research(TRON 委托研究)
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF $TRX
🚀 TRON Q3 成绩单亮眼!稳定币、DeFi 与机构布局齐头并进。
CoinDesk Research 最新报告显示,TRON 正逐步发展为综合性链上金融基础设施。
💵 稳定币表现
🌍 稳定币转账量占报告统计范围的 73%
💰 USDT 供应量达 927亿美元,占全球超50%
👥 日均活跃用户 370万
💳 加密支付卡交易量环比增长 60.5%
⚡ DeFi 与链上经济
💸 Q3 协议手续费 8270万美元
📈 TVL 达 57亿美元,环比增长26.6%
🏦 JustLend TVL 约 39亿美元
🌐 机构与技术发展
🏛️ Canary Staked TRX ETF($TRXS)正式上市,拓宽传统资本参与渠道。
🔐 持续推进以太坊兼容性升级,并在 Nile 测试网探索抗量子技术。
从稳定币结算到 DeFi 与机构金融,TRON 正在拓展更广阔的应用场景。真正的考验,是能否将增长转化为长期需求。
📊 来源:CoinDesk Research(TRON 委托研究)
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF $TRX
56
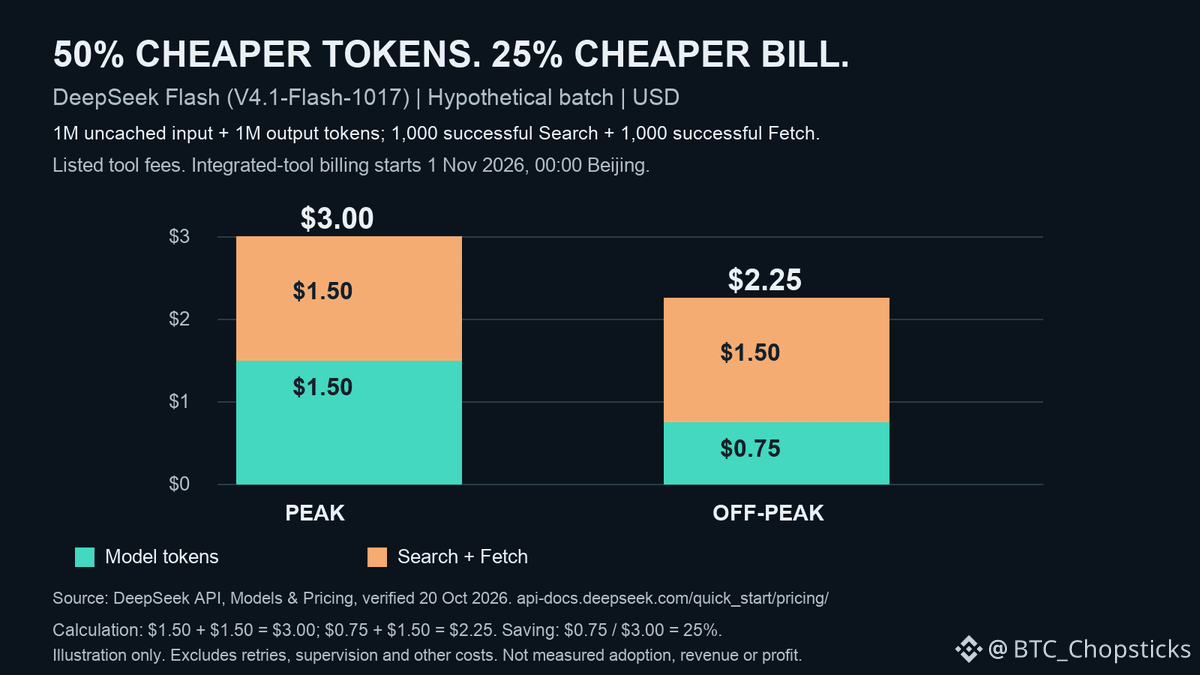
Des jetons de modèle à moitié prix peuvent ne réduire la facture d’IA que de 25 %.
Prenons un lot hypothétique de DeepSeek Flash : 1 million de jetons d’entrée sans accès au cache, 1 million de jetons de sortie, 1 000 requêtes Search réussies et 1 000 requêtes Fetch réussies.
Avec les tarifs affichés après le passage à la facturation intégrée des outils, le 1er novembre :
Heures de pointe : 1,50 $ de jetons + 1,50 $ d’outils = 3,00 $.
Heures creuses : 0,75 $ de jetons + 1,50 $ d’outils = 2,25 $.
Les jetons coûtent 50 % moins cher. La facture totale baisse de 25 %.
Pour les investisseurs dans les applications d’IA, comparez le coût par résultat accepté, en tenant compte des outils et des reprises. Il s’agit d’un calcul tarifaire hypothétique, et non de l’utilisation réelle par des clients, de la qualité des résultats ou de la rentabilité.
128
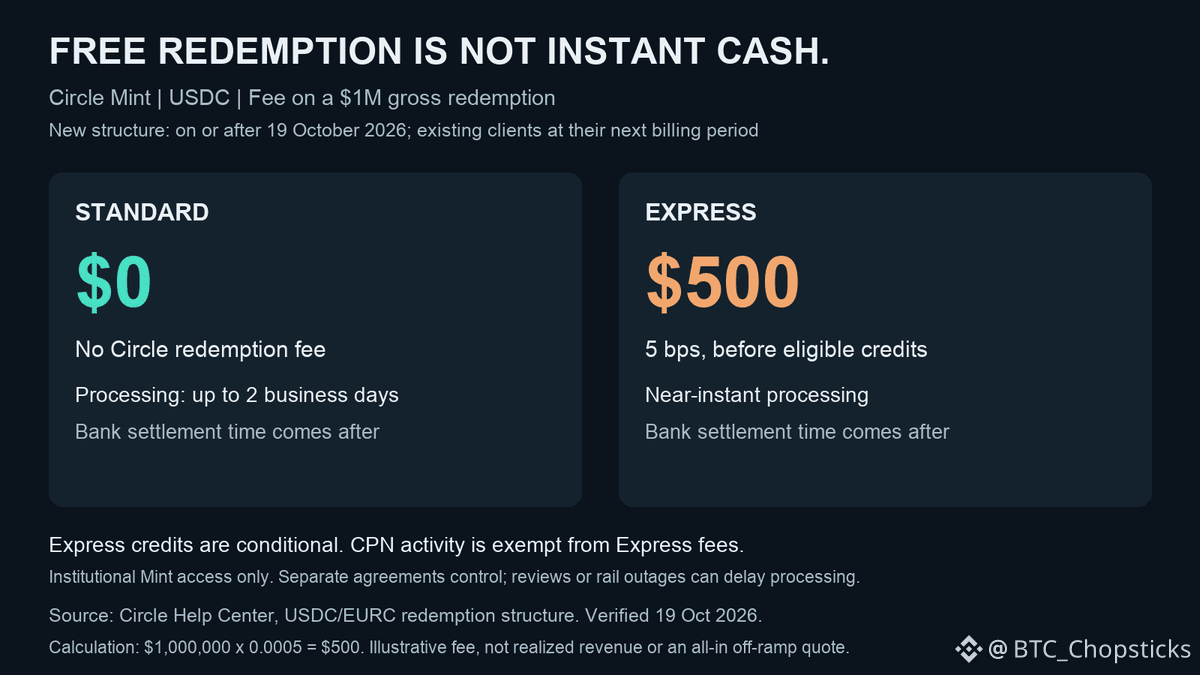
Un rachat gratuit de $USDC ne signifie pas que les liquidités sont disponibles immédiatement.
La nouvelle structure de Circle Mint entre en vigueur le 19 octobre ou après cette date, et les clients existants y passeront à leur prochaine période de facturation. Pour un rachat brut de 1 M$, l’option Standard n’entraîne aucuns frais de Circle et le traitement peut prendre jusqu’à deux jours ouvrables ; l’option Express coûte 500 $ avant l’application des crédits admissibles. Les deux options nécessitent toujours un règlement bancaire.
Mint est un service institutionnel, et non une solution de sortie universelle pour les particuliers. Les opérations CPN sont exemptées des frais Express, et des accords distincts peuvent modifier les conditions.
Pour évaluer la liquidité d’un stablecoin, les investisseurs doivent comparer le délai nécessaire pour obtenir des liquidités utilisables aux frais nets. Un traitement plus rapide ne vaut son coût que si l’avantage en matière de liquidité le justifie.
{future}(USDCUSDT)
Un rachat gratuit de $USDC ne signifie pas que les liquidités sont disponibles immédiatement.
La nouvelle structure de Circle Mint entre en vigueur le 19 octobre ou après cette date, et les clients existants y passeront à leur prochaine période de facturation. Pour un rachat brut de 1 M$, l’option Standard n’entraîne aucuns frais de Circle et le traitement peut prendre jusqu’à deux jours ouvrables ; l’option Express coûte 500 $ avant l’application des crédits admissibles. Les deux options nécessitent toujours un règlement bancaire.
Mint est un service institutionnel, et non une solution de sortie universelle pour les particuliers. Les opérations CPN sont exemptées des frais Express, et des accords distincts peuvent modifier les conditions.
Pour évaluer la liquidité d’un stablecoin, les investisseurs doivent comparer le délai nécessaire pour obtenir des liquidités utilisables aux frais nets. Un traitement plus rapide ne vaut son coût que si l’avantage en matière de liquidité le justifie.
139
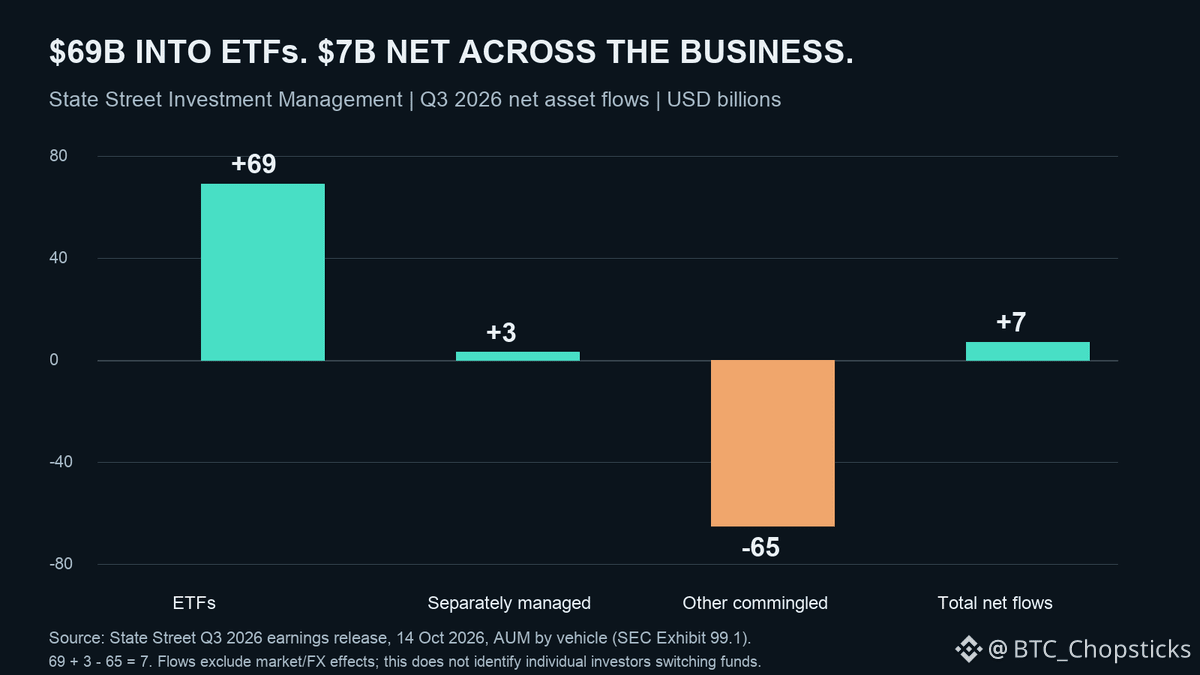
State Street a attiré 69 Md$ dans ses ETF au troisième trimestre, mais les entrées nettes de l’ensemble de ses activités de gestion d’actifs se sont élevées à 7 Md$.
Les autres fonds collectifs ont perdu 65 Md$ ; les comptes gérés séparément ont gagné 3 Md$.
Cela ne signifie pas que 69 Md$ de nouveaux capitaux ont rejoint l’ensemble des activités, ni que les mêmes investisseurs ont changé de fonds.
Pour les actionnaires, l’enjeu est de conserver les actifs qui génèrent des commissions intéressantes. Les commissions de gestion ont déjà augmenté de 20 % sur un an, grâce aux marchés et aux entrées de capitaux à long terme.
Je comparerais la croissance des commissions à la rétention des actifs et aux coûts. Les succès des ETF peuvent avoir de la valeur sans se traduire dollar pour dollar en revenus ou en bénéfices.
128
Voir la traduction
Stablecoin adoption has a competitor hiding in plain sight: the interest paid on bank deposits.
An October 13 BIS working paper, using US data from January 2019 to June 2025, finds that higher deposit rates predict slower stablecoin growth. The relationship is stronger for USDC than USDT.
The opportunity for stablecoin businesses depends partly on how attractive bank cash looks, not just how many wallets they reach.
That doesn't prove stablecoins are draining the banking system or tell us what today's token prices should do.
For investors, compare funded balances and repeat payment use with deposit-rate competition before extrapolating adoption.
160
Interactive Brokers, ce n’est pas seulement un pari sur le volume des transactions.
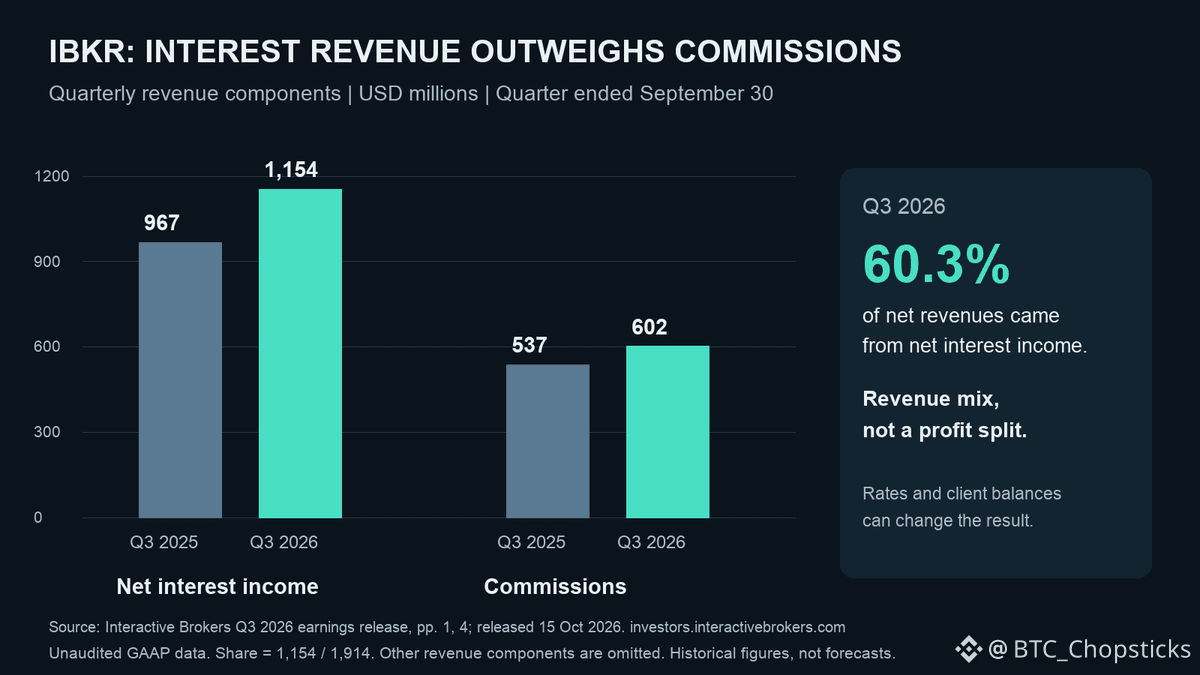
Au troisième trimestre, le revenu net d’intérêts s’est élevé à 1,154 milliard de dollars, contre 602 millions de dollars de commissions. Les intérêts représentaient 60,3 % des revenus nets, contre 967 millions de dollars un an plus tôt.
L’augmentation des soldes des clients et des emprunts peut soutenir la croissance des bénéfices, parallèlement aux transactions. Mais elle fait aussi des taux et des coûts de financement des éléments à prendre en compte dans l’investissement.
La hausse du nombre de comptes ne suffit pas si le revenu par solde diminue. Comparez le revenu net d’intérêts aux soldes moyens des clients, et pas seulement au nombre de transactions.
Il s’agit de la composition des revenus, et non de la répartition des bénéfices ni d’une preuve que l’action est bon marché.
167
Le Bitcoin et les actions de sociétés détenant du Bitcoin en trésorerie présentent des risques différents de ventes forcées.
MSCI a finalisé un filtre visant les sociétés non opérationnelles. La liste définitive des valeurs concernées sera publiée le 11 novembre, et les changements prendront effet à la clôture du 30 novembre.
À ce jour, il ne s’agit pas d’une liste de radiations confirmée.
Pour les investisseurs qui choisissent une action de société détenant du Bitcoin en trésorerie plutôt que du BTC, l’éligibilité aux indices ajoute un risque qui s’ajoute à celui lié au cours de la cryptomonnaie. La vente d’actions par les fonds indiciels n’obligerait pas en soi la société à vendre ses Bitcoins.
Vérifiez séparément la liste définitive et les besoins de financement de la société. Ne confondez pas une possible vente d’actions avec une liquidation garantie de BTC.
{future}(BTCUSDT)
Le Bitcoin et les actions de sociétés détenant du Bitcoin en trésorerie présentent des risques différents de ventes forcées.
MSCI a finalisé un filtre visant les sociétés non opérationnelles. La liste définitive des valeurs concernées sera publiée le 11 novembre, et les changements prendront effet à la clôture du 30 novembre.
À ce jour, il ne s’agit pas d’une liste de radiations confirmée.
Pour les investisseurs qui choisissent une action de société détenant du Bitcoin en trésorerie plutôt que du BTC, l’éligibilité aux indices ajoute un risque qui s’ajoute à celui lié au cours de la cryptomonnaie. La vente d’actions par les fonds indiciels n’obligerait pas en soi la société à vendre ses Bitcoins.
Vérifiez séparément la liste définitive et les besoins de financement de la société. Ne confondez pas une possible vente d’actions avec une liquidation garantie de BTC.
1
6.4k
🚀 Le volume cumulé des transactions sur TRON dépasse les 30 000 milliards de dollars, mais c’est surtout la suite qui mérite notre attention !
📊 Des chiffres remarquables au T3
💵 Le volume trimestriel des règlements en stablecoins atteint 2 210 milliards de dollars
🌍 Environ 24,05 milliards de dollars réglés par jour en moyenne
👥 18 millions d’adresses actives par mois en moyenne, soit une hausse de 9,8 % par rapport au trimestre précédent
💰 L’offre totale d’USDT et d’USDD atteint 93,88 milliards de dollars
🏦 Des liens toujours plus étroits avec la finance traditionnelle
Polygon Open Money Stack prend désormais en charge TRON, ce qui permet aux entreprises de technologie financière et aux prestataires de services de paiement d’accéder plus facilement aux canaux de paiement réglementés aux États-Unis et de se connecter à l’écosystème des stablecoins on-chain.
🔐 Préparer dès aujourd’hui la sécurité de demain
TRON teste actuellement des technologies cryptographiques résistantes aux ordinateurs quantiques sur son réseau de test, afin de se préparer aux risques potentiels liés à l’informatique quantique. Il ne s’agit pas encore d’une mise à niveau déployée sur le réseau principal.
🌐 Développer les partenariats dans le secteur
🛡️ Participation au forum sur les nouvelles technologies d’INTERPOL, avec des échanges sur la conformité et la sécurité.
🏢 Discussions sur la tokenisation des actifs du monde réel (RWA) et l’évolution des marchés financiers mondiaux lors de la Korea Blockchain Week.
💡 Les perspectives les plus prometteuses
Les règlements en stablecoins, les liens avec la finance traditionnelle, le renforcement de la sécurité technologique et les échanges avec les institutions deviennent des axes majeurs du développement de TRON.
30 000 milliards de dollars, c’est un jalon historique. Mais ce qui suscite le plus d’attentes, c’est la prochaine étape : des applications concrètes et une croissance durable. 🌍
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🚀 Le volume cumulé des transactions sur TRON dépasse les 30 000 milliards de dollars, mais c’est surtout la suite qui mérite notre attention !
📊 Des chiffres remarquables au T3
💵 Le volume trimestriel des règlements en stablecoins atteint 2 210 milliards de dollars
🌍 Environ 24,05 milliards de dollars réglés par jour en moyenne
👥 18 millions d’adresses actives par mois en moyenne, soit une hausse de 9,8 % par rapport au trimestre précédent
💰 L’offre totale d’USDT et d’USDD atteint 93,88 milliards de dollars
🏦 Des liens toujours plus étroits avec la finance traditionnelle
Polygon Open Money Stack prend désormais en charge TRON, ce qui permet aux entreprises de technologie financière et aux prestataires de services de paiement d’accéder plus facilement aux canaux de paiement réglementés aux États-Unis et de se connecter à l’écosystème des stablecoins on-chain.
🔐 Préparer dès aujourd’hui la sécurité de demain
TRON teste actuellement des technologies cryptographiques résistantes aux ordinateurs quantiques sur son réseau de test, afin de se préparer aux risques potentiels liés à l’informatique quantique. Il ne s’agit pas encore d’une mise à niveau déployée sur le réseau principal.
🌐 Développer les partenariats dans le secteur
🛡️ Participation au forum sur les nouvelles technologies d’INTERPOL, avec des échanges sur la conformité et la sécurité.
🏢 Discussions sur la tokenisation des actifs du monde réel (RWA) et l’évolution des marchés financiers mondiaux lors de la Korea Blockchain Week.
💡 Les perspectives les plus prometteuses
Les règlements en stablecoins, les liens avec la finance traditionnelle, le renforcement de la sécurité technologique et les échanges avec les institutions deviennent des axes majeurs du développement de TRON.
30 000 milliards de dollars, c’est un jalon historique. Mais ce qui suscite le plus d’attentes, c’est la prochaine étape : des applications concrètes et une croissance durable. 🌍
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
165
Une journée positive pour les ETF n’a pas compensé le bilan des trois séances.
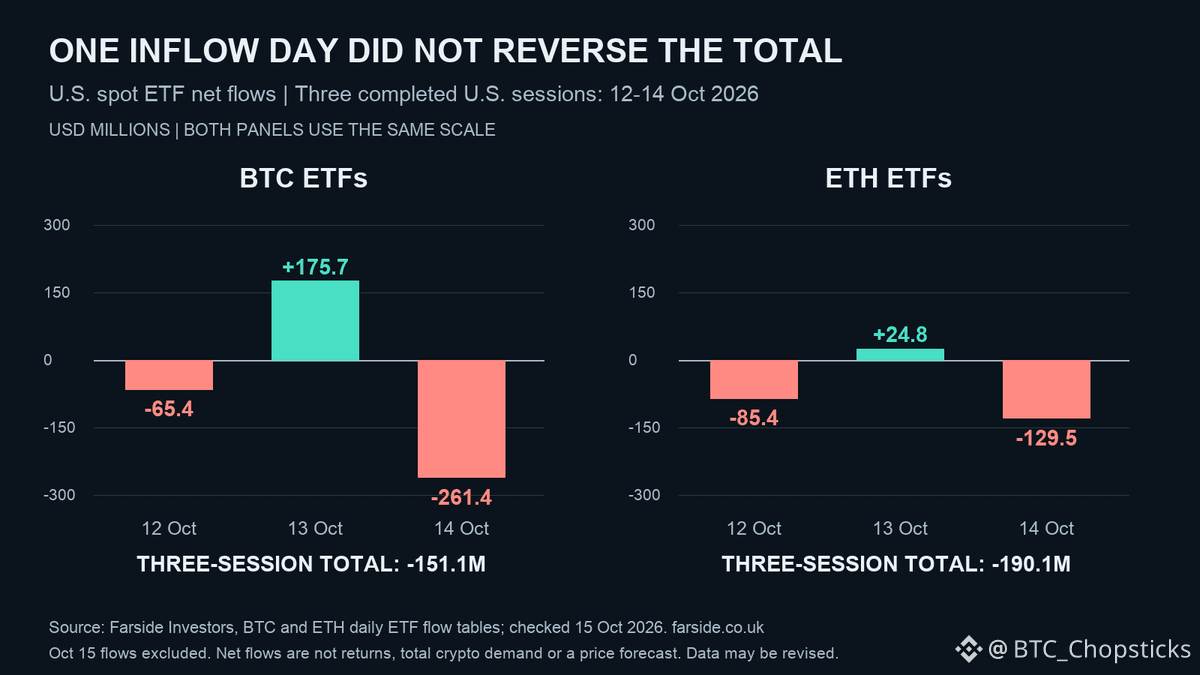
Les ETF Bitcoin au comptant américains ont enregistré des entrées de 175,7 M$ le 13 octobre. Sur l’ensemble des 12, 13 et 14 octobre, ils ont néanmoins affiché des sorties nettes de 151,1 M$. Selon Farside, les ETF Ether ont perdu 190,1 M$ au cours de ces mêmes séances américaines clôturées.
Si je cherche des signes d’un retour de la demande, je veux voir de la persistance, pas une seule ligne dans le vert.
Il s’agit d’une période courte et du seul canal des ETF. Cela ne permet pas de déterminer où les cours iront ensuite, ni quel actif subit davantage de pression par rapport à la taille de son fonds.
{future}(ETHUSDT)
{future}(BTCUSDT)
Une journée positive pour les ETF n’a pas compensé le bilan des trois séances.
Les ETF Bitcoin au comptant américains ont enregistré des entrées de 175,7 M$ le 13 octobre. Sur l’ensemble des 12, 13 et 14 octobre, ils ont néanmoins affiché des sorties nettes de 151,1 M$. Selon Farside, les ETF Ether ont perdu 190,1 M$ au cours de ces mêmes séances américaines clôturées.
Si je cherche des signes d’un retour de la demande, je veux voir de la persistance, pas une seule ligne dans le vert.
Il s’agit d’une période courte et du seul canal des ETF. Cela ne permet pas de déterminer où les cours iront ensuite, ni quel actif subit davantage de pression par rapport à la taille de son fonds.
125
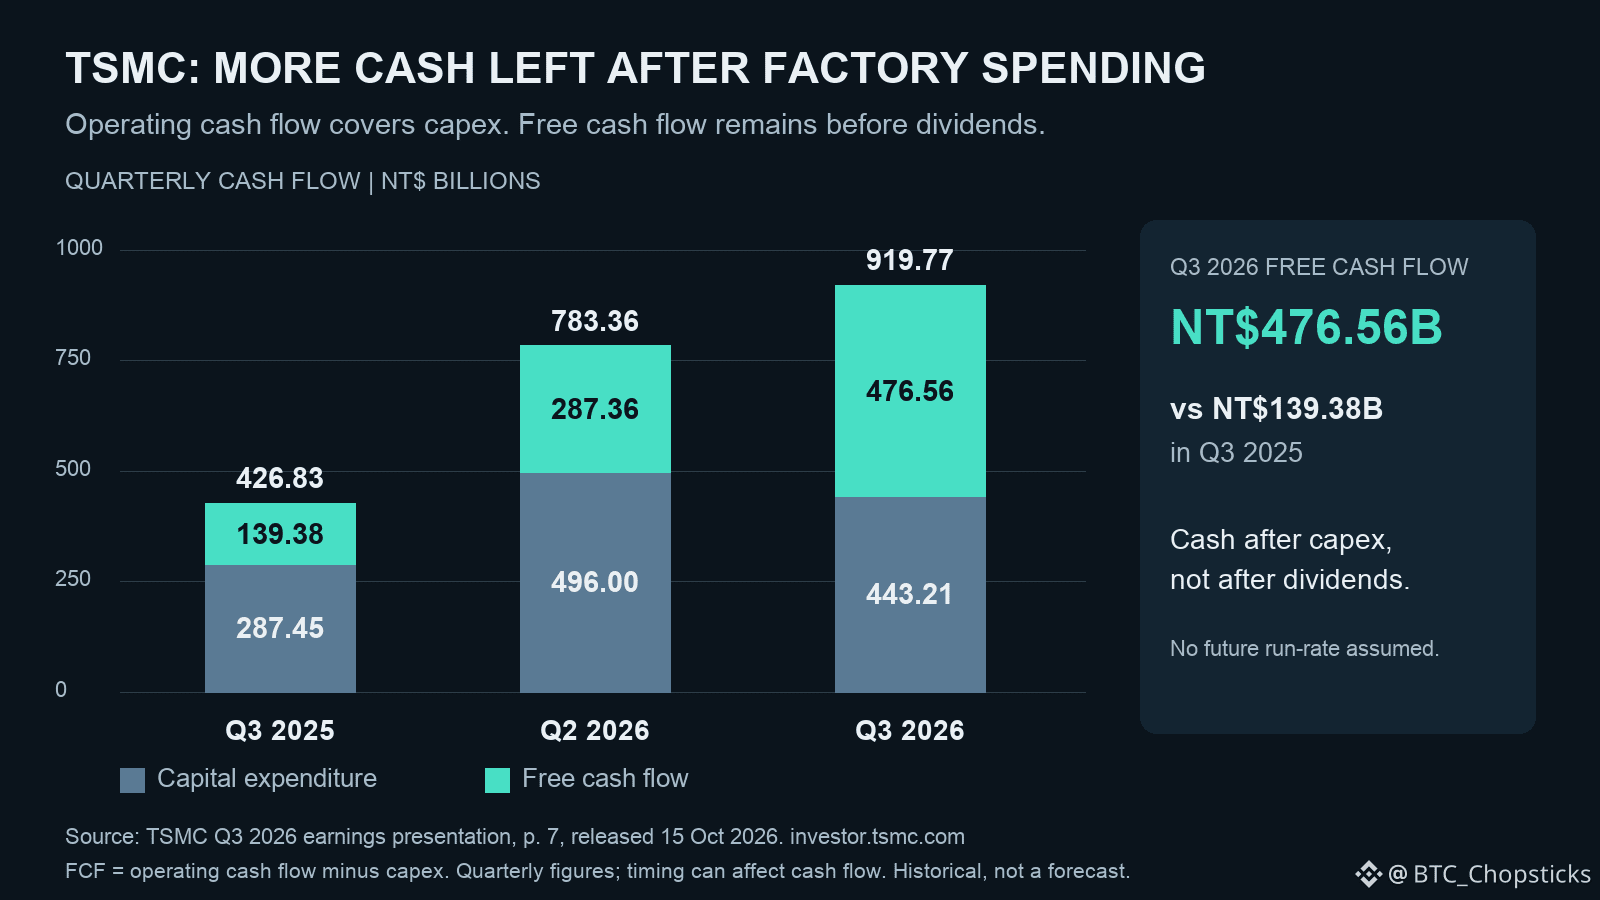
TSMC a consacré 443 milliards NT$ aux dépenses d’investissement et a tout de même généré 477 milliards NT$ de flux de trésorerie disponible au T3.
Les résultats du 15 octobre de $TSM font état d’un flux de trésorerie opérationnel de 919,77 milliards NT$ et de 476,56 milliards NT$ après dépenses d’investissement, contre 139,38 milliards NT$ un an plus tôt.
Cela donne à l’entreprise une marge de manœuvre pour financer sa croissance. Cela ne prouve pas que l’action est bon marché.
Cette mesure de trésorerie est calculée avant les dividendes. Le fonds de roulement et le calendrier des dépenses peuvent la faire varier d’un trimestre à l’autre.
Une génération de trésorerie récurrente à mesure que les nouvelles usines montent en puissance renforcerait la thèse d’investissement. Des dépenses en hausse sans rendements suffisants l’affaibliraient.
{future}(TSMUSDT)
TSMC a consacré 443 milliards NT$ aux dépenses d’investissement et a tout de même généré 477 milliards NT$ de flux de trésorerie disponible au T3.
Les résultats du 15 octobre de $TSM font état d’un flux de trésorerie opérationnel de 919,77 milliards NT$ et de 476,56 milliards NT$ après dépenses d’investissement, contre 139,38 milliards NT$ un an plus tôt.
Cela donne à l’entreprise une marge de manœuvre pour financer sa croissance. Cela ne prouve pas que l’action est bon marché.
Cette mesure de trésorerie est calculée avant les dividendes. Le fonds de roulement et le calendrier des dépenses peuvent la faire varier d’un trimestre à l’autre.
Une génération de trésorerie récurrente à mesure que les nouvelles usines montent en puissance renforcerait la thèse d’investissement. Des dépenses en hausse sans rendements suffisants l’affaibliraient.
324
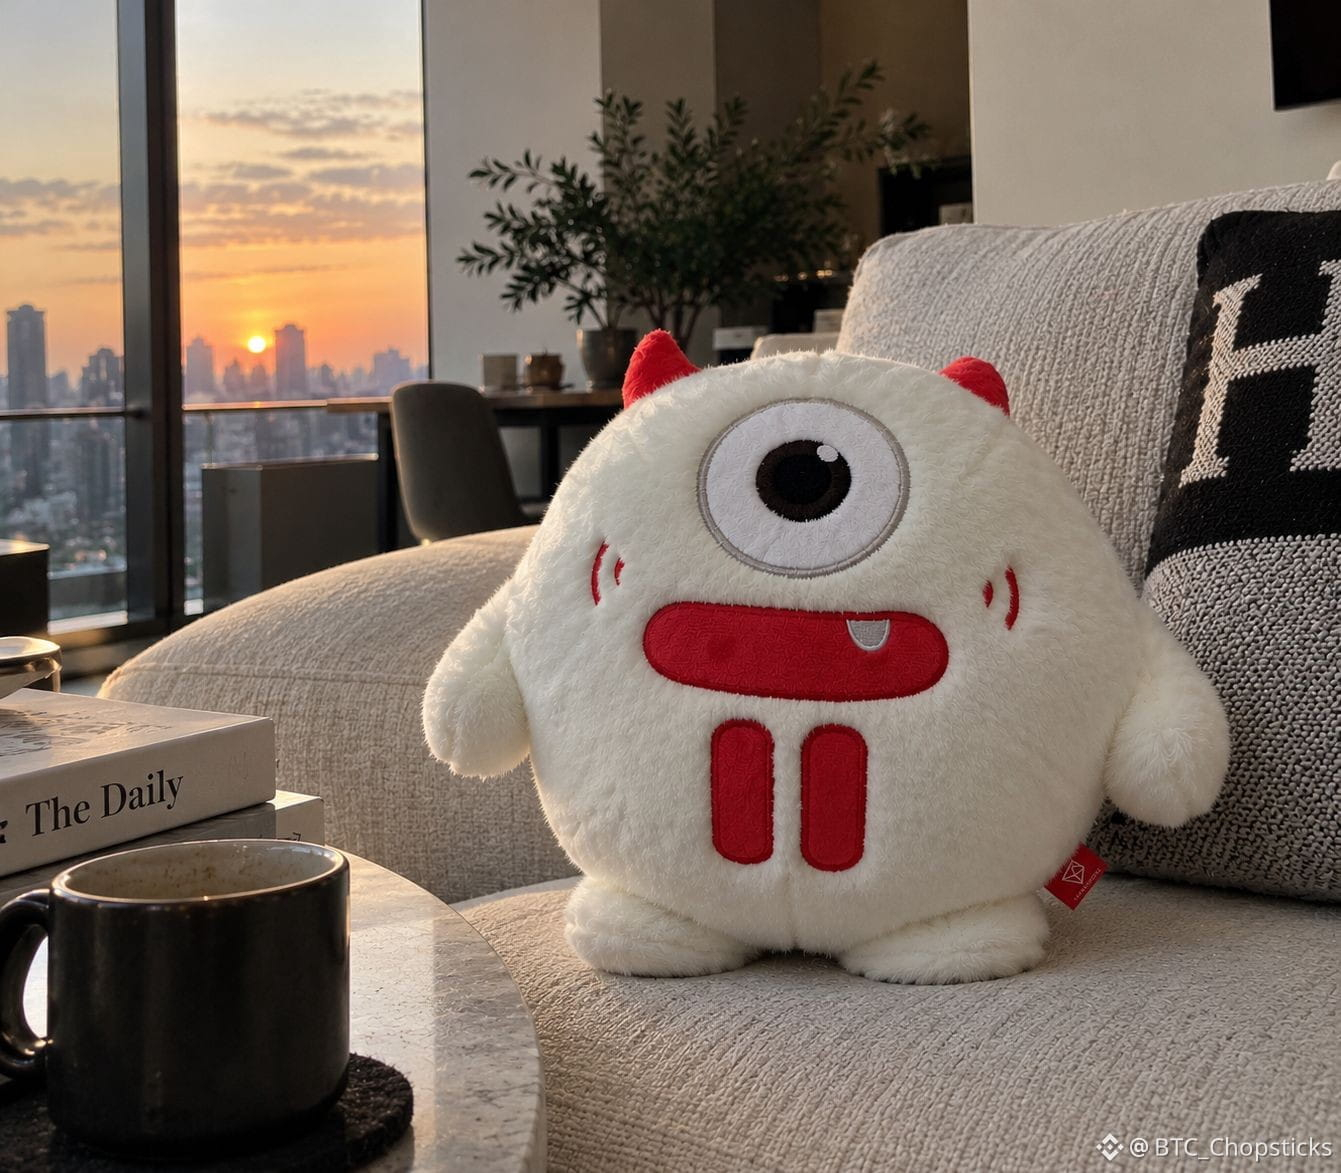
🏡 En rentrant à la maison, je me suis rendu compte que la place la plus confortable du canapé était déjà occupée par TRON Bull. 😂
Le soleil couchant illumine parfaitement le salon. Ce petit bonhomme est assis là, et on dirait qu’il sait mieux que moi profiter de la vie.
À l’origine, ce n’était qu’un petit cadeau que j’avais rapporté d’un événement de la communauté TRON. Je ne pensais pas qu’il ferait désormais partie de la famille.
En général, il surveille les cours ou s’affaire à étudier les dernières tendances crypto. De temps en temps, il pose son ordinateur, boit un café et regarde le soleil se coucher par la fenêtre. Ce n’est pas mal non plus. ☕🌅
Mais à ce rythme-là, TRON Bull ne devrait-il pas commencer à payer un peu de loyer ? 😂❤️
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
{future}(TRXUSDT)
🏡 En rentrant à la maison, je me suis rendu compte que la place la plus confortable du canapé était déjà occupée par TRON Bull. 😂
Le soleil couchant illumine parfaitement le salon. Ce petit bonhomme est assis là, et on dirait qu’il sait mieux que moi profiter de la vie.
À l’origine, ce n’était qu’un petit cadeau que j’avais rapporté d’un événement de la communauté TRON. Je ne pensais pas qu’il ferait désormais partie de la famille.
En général, il surveille les cours ou s’affaire à étudier les dernières tendances crypto. De temps en temps, il pose son ordinateur, boit un café et regarde le soleil se coucher par la fenêtre. Ce n’est pas mal non plus. ☕🌅
Mais à ce rythme-là, TRON Bull ne devrait-il pas commencer à payer un peu de loyer ? 😂❤️
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
316
Vérifié
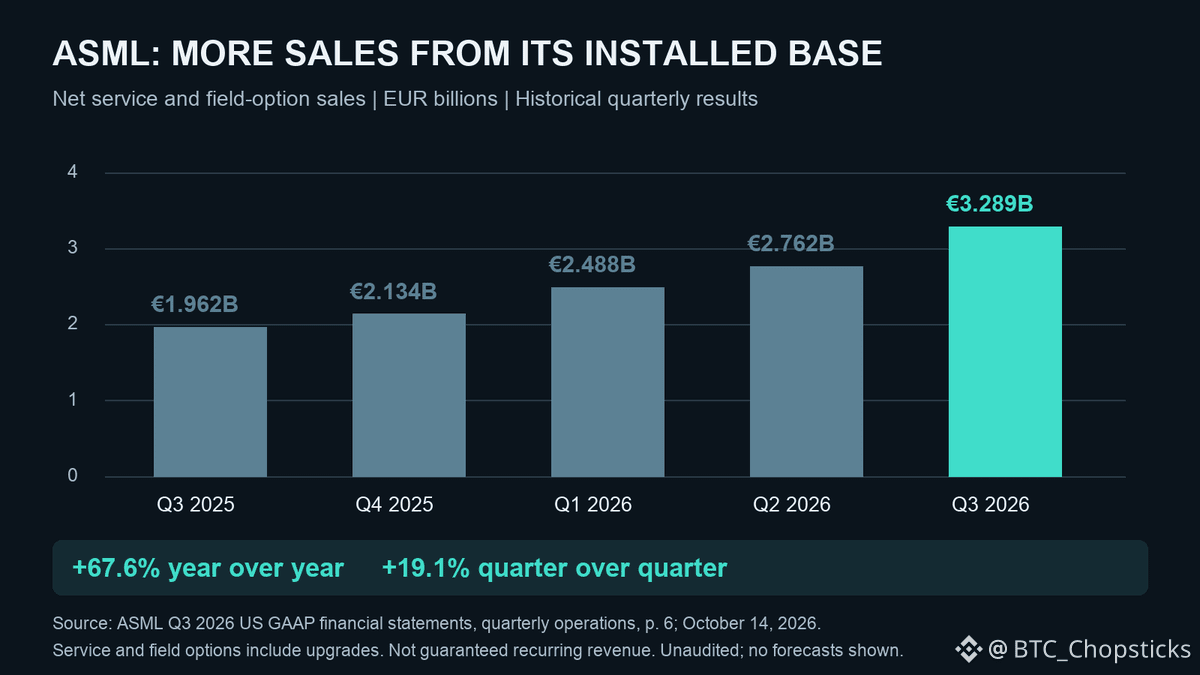
ASML peut vendre davantage de capacité de production de puces sans vendre une seule nouvelle machine.
Au troisième trimestre, les ventes de services et d’options sur site de $ASML ont atteint 3,289 milliards d’euros, en hausse de 19,1 % par rapport au deuxième trimestre. La direction indique que la demande de mises à niveau améliorant la productivité a contribué à porter la marge brute de l’entreprise à 57,5 %.
L’occasion : tirer davantage de revenus des équipements que les clients possèdent déjà, en plus des ventes de nouveaux systèmes.
Mais les mises à niveau ne garantissent pas des revenus récurrents, et les projets d’expansion des clients ne sont pas des commandes.
Je surveillerais la récurrence de la demande de services et de mises à niveau, ainsi que la génération de trésorerie tout au long du cycle. Un ralentissement de l’utilisation des équipements par les clients ou un affaiblissement de la demande de mises à niveau remettrait en cause cette thèse.
{future}(ASMLUSDT)
ASML peut vendre davantage de capacité de production de puces sans vendre une seule nouvelle machine.
Au troisième trimestre, les ventes de services et d’options sur site de $ASML ont atteint 3,289 milliards d’euros, en hausse de 19,1 % par rapport au deuxième trimestre. La direction indique que la demande de mises à niveau améliorant la productivité a contribué à porter la marge brute de l’entreprise à 57,5 %.
L’occasion : tirer davantage de revenus des équipements que les clients possèdent déjà, en plus des ventes de nouveaux systèmes.
Mais les mises à niveau ne garantissent pas des revenus récurrents, et les projets d’expansion des clients ne sont pas des commandes.
Je surveillerais la récurrence de la demande de services et de mises à niveau, ainsi que la génération de trésorerie tout au long du cycle. Un ralentissement de l’utilisation des équipements par les clients ou un affaiblissement de la demande de mises à niveau remettrait en cause cette thèse.
183
Vérifié
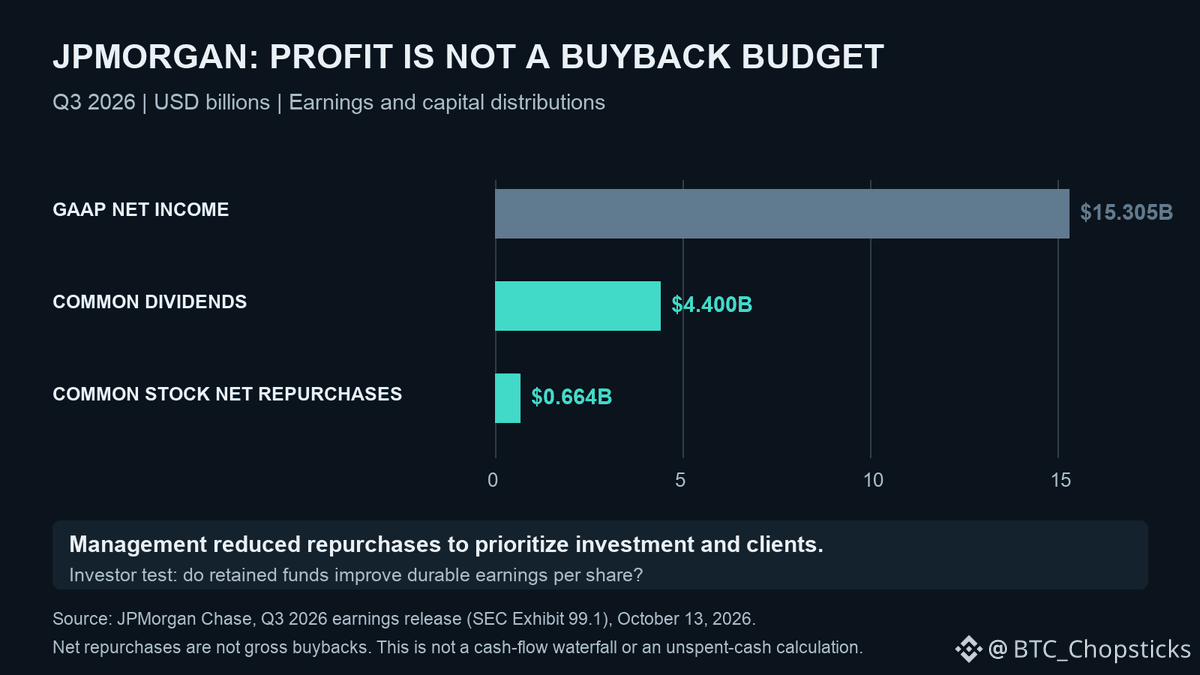
JPMorgan a réalisé 15,3 milliards de dollars. Les rachats nets d’actions se sont élevés à 664 millions de dollars. La question est de savoir ce que rapportera ensuite le capital conservé.
$JPM Le communiqué du T3 2026 indique que la direction a réduit les rachats d’actions afin de privilégier les investissements et les clients.
Cela profite aux actionnaires si le réinvestissement rapporte davantage que le rachat d’actions au cours disponible.
Je comparerais le bénéfice par action aux pertes sur créances et aux dépenses. Si la croissance exige un assouplissement des critères d’octroi de crédit, ou si la hausse des coûts absorbe les gains, la valeur du capital conservé n’a pas été démontrée.
Réduire les rachats d’actions peut être judicieux. Encore faut-il que le capital conservé justifie sa place.
{future}(JPMUSDT)
JPMorgan a réalisé 15,3 milliards de dollars. Les rachats nets d’actions se sont élevés à 664 millions de dollars. La question est de savoir ce que rapportera ensuite le capital conservé.
$JPM Le communiqué du T3 2026 indique que la direction a réduit les rachats d’actions afin de privilégier les investissements et les clients.
Cela profite aux actionnaires si le réinvestissement rapporte davantage que le rachat d’actions au cours disponible.
Je comparerais le bénéfice par action aux pertes sur créances et aux dépenses. Si la croissance exige un assouplissement des critères d’octroi de crédit, ou si la hausse des coûts absorbe les gains, la valeur du capital conservé n’a pas été démontrée.
Réduire les rachats d’actions peut être judicieux. Encore faut-il que le capital conservé justifie sa place.
185
Les agents d’IA pourraient donner une plus grande place aux processeurs dans les activités d’AMD liées à l’IA.
Le 12 octobre, $AMD a présenté Helion, un plan de référence pour rack ouvert proposant une configuration exclusivement composée de processeurs, pouvant prendre en charge jusqu’à 32 768 cœurs. Les configurations sont prévues pour novembre 2026.
Les agents ont besoin de puissance de calcul pour exécuter du code et des flux de travail, en complément des GPU qui gèrent l’inférence des modèles. Cela pourrait ouvrir une nouvelle voie aux ventes d’EPYC.
Mais un plan de référence n’est pas une commande, et une partie des dépenses pourrait simplement remplacer des serveurs existants.
Ma décision : À SURVEILLER.
Je veux voir des déploiements payants et des commandes répétées qui améliorent les bénéfices et la génération de trésorerie. Des retards, une adoption limitée ou une substitution sans bénéfices supplémentaires affaibliraient la thèse.
{future}(AMDUSDT)
Les agents d’IA pourraient donner une plus grande place aux processeurs dans les activités d’AMD liées à l’IA.
Le 12 octobre, $AMD a présenté Helion, un plan de référence pour rack ouvert proposant une configuration exclusivement composée de processeurs, pouvant prendre en charge jusqu’à 32 768 cœurs. Les configurations sont prévues pour novembre 2026.
Les agents ont besoin de puissance de calcul pour exécuter du code et des flux de travail, en complément des GPU qui gèrent l’inférence des modèles. Cela pourrait ouvrir une nouvelle voie aux ventes d’EPYC.
Mais un plan de référence n’est pas une commande, et une partie des dépenses pourrait simplement remplacer des serveurs existants.
Ma décision : À SURVEILLER.
Je veux voir des déploiements payants et des commandes répétées qui améliorent les bénéfices et la génération de trésorerie. Des retards, une adoption limitée ou une substitution sans bénéfices supplémentaires affaibliraient la thèse.
176
L’IA pourrait réduire les coûts de développement logiciel et créer une nouvelle source de revenus pour EPAM.
Le 5 octobre, $EPAM a annoncé des services spécialisés dans les données d’entraînement, l’évaluation de modèles et les environnements d’apprentissage par renforcement.
L’occasion : facturer les développeurs d’IA pour des tâches d’entreprise réalistes et des moyens fiables de vérifier si les agents les accomplissent.
Son expérience en ingénierie pourrait être un atout. Mais cette annonce ne prouve ni l’existence d’une adoption payante ni des bénéfices significatifs tirés de cette offre.
Ma décision : À SURVEILLER.
Je veux voir des contrats rémunérés, des clients qui reviennent et une meilleure conversion en trésorerie, pas seulement davantage de partenariats dans l’IA.
L’argument contraire compte : l’automatisation pourrait réduire les revenus traditionnels des services plus vite que cette activité ne se développe.
Les actionnaires en profiteront si EPAM gagne davantage en formant et en testant l’IA qu’elle ne perd avec les tâches remplacées par l’IA.
139
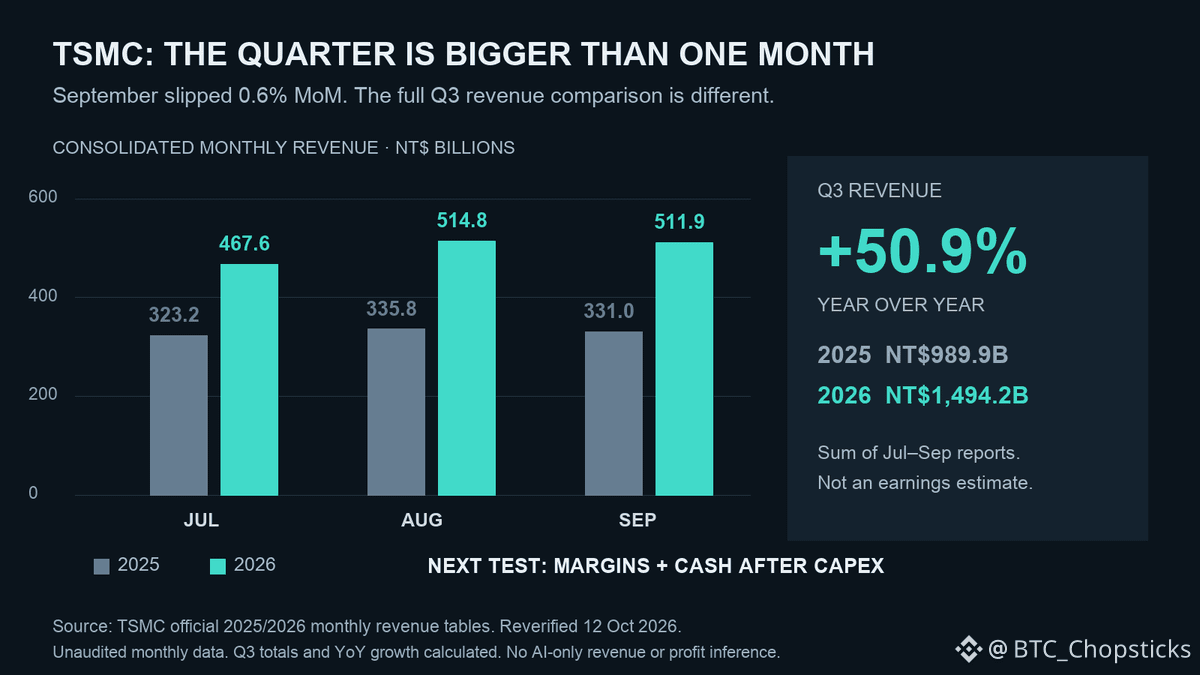
La base de revenus de TSMC est près de 51 % plus élevée qu’il y a un an. Le léger recul mensuel de septembre n’y change rien.
En additionnant les ventes déclarées par $TSM en juillet, août et septembre, on obtient environ 1 494 milliards NT$ pour le T3, contre 990 milliards NT$ l’an dernier.
Cela représente une croissance de 50,9 %, calculée à partir de ses rapports mensuels non audités.
À lui seul, septembre a reculé de 0,6 % par rapport à août.
Pour les actionnaires, la question est de savoir si cette base de revenus plus importante se traduira par des bénéfices et des flux de trésorerie plus élevés après les investissements.
Les résultats du 15 octobre seront le prochain test : marges, dépenses d’investissement et perspectives.
Ma décision : À SURVEILLER.
La croissance des revenus ne suffit pas à établir qu’une action est bon marché. Une érosion des marges, des perspectives moins favorables ou une faible conversion en trésorerie affaibliraient la thèse.
Comparez le trimestre dans son ensemble, puis vérifiez ce qu’il reste aux actionnaires.
{future}(TSMUSDT)
La base de revenus de TSMC est près de 51 % plus élevée qu’il y a un an. Le léger recul mensuel de septembre n’y change rien.
En additionnant les ventes déclarées par $TSM en juillet, août et septembre, on obtient environ 1 494 milliards NT$ pour le T3, contre 990 milliards NT$ l’an dernier.
Cela représente une croissance de 50,9 %, calculée à partir de ses rapports mensuels non audités.
À lui seul, septembre a reculé de 0,6 % par rapport à août.
Pour les actionnaires, la question est de savoir si cette base de revenus plus importante se traduira par des bénéfices et des flux de trésorerie plus élevés après les investissements.
Les résultats du 15 octobre seront le prochain test : marges, dépenses d’investissement et perspectives.
Ma décision : À SURVEILLER.
La croissance des revenus ne suffit pas à établir qu’une action est bon marché. Une érosion des marges, des perspectives moins favorables ou une faible conversion en trésorerie affaibliraient la thèse.
Comparez le trimestre dans son ensemble, puis vérifiez ce qu’il reste aux actionnaires.
246
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinancePick
3.1M vues
153,216 mentions
Rejoignez la #SaisonDesRésultats : prévoyez les résultats sur Binance Pick et partagez votre avis sur Binance Square !
Binance Square Official
·413 mentions J’aime
·343.4k vues
EarningsSeason
5.3M vues
26,054 mentions
AnthropicTTMRevenueGrewAbout1200%
34,849 vues
442 mentions