
Bit Brix
6.4k Publications
Bit Brix
 Compte Square Vérifié+
Signaler
Bloquer l’utilisateur
Early. Patient. Convicted. Built on-chain...
487 Suivis
30.1K+ Abonnés
10.0K+ J’aime
Publications
Tous
Direct
·
--
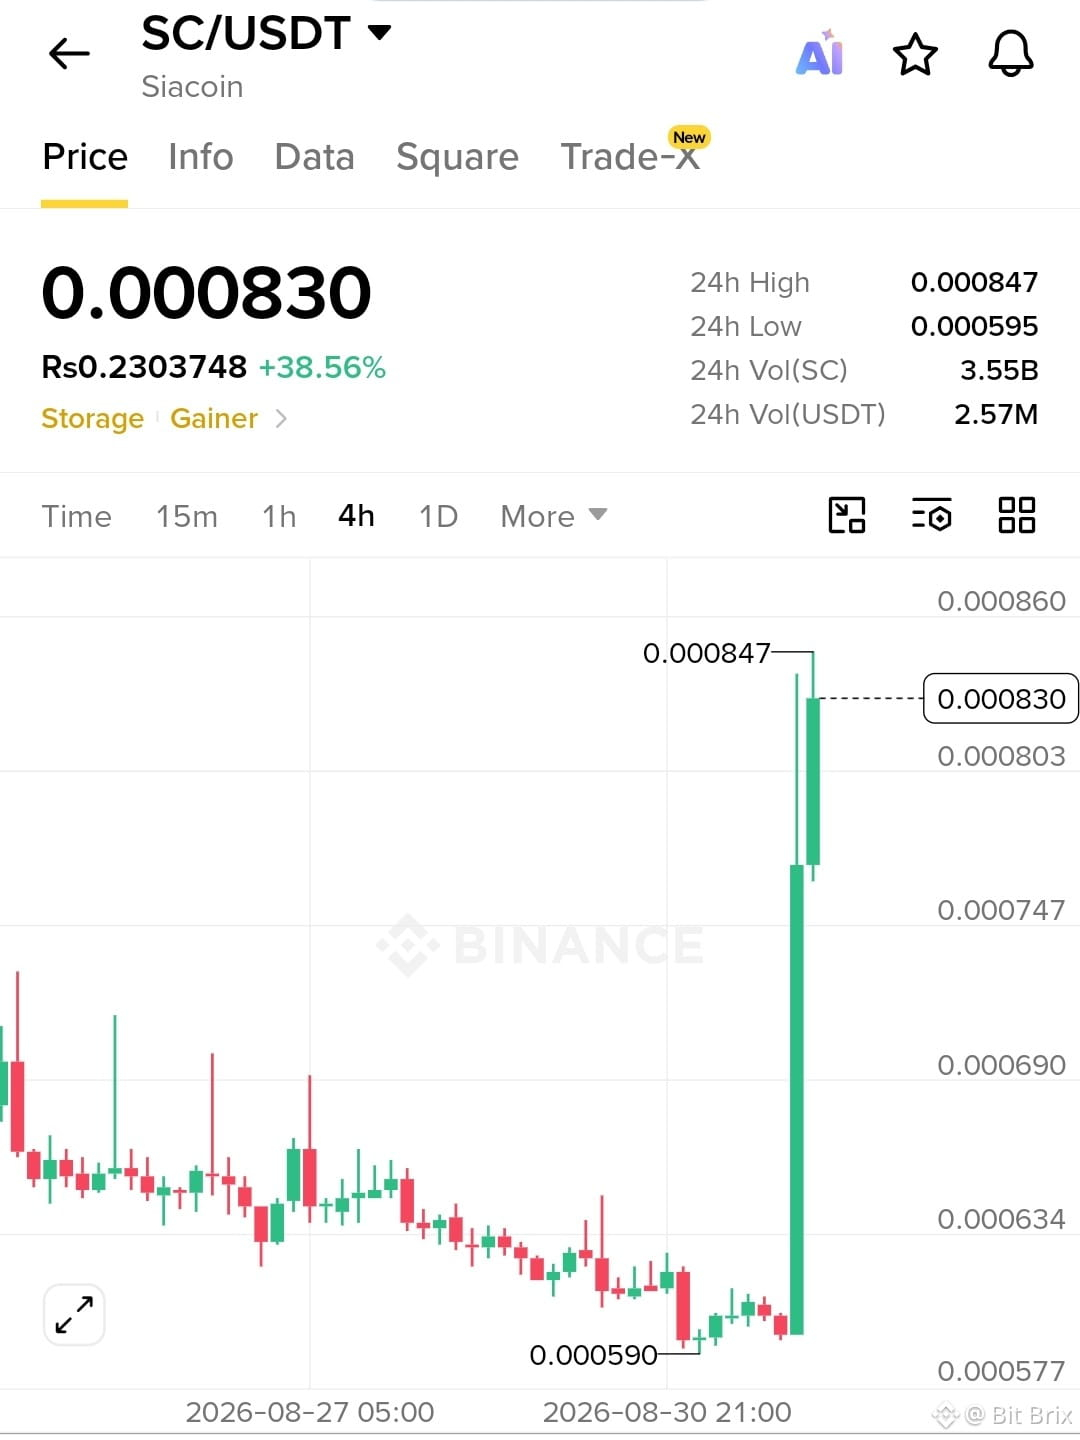
$SC affiche une forte dynamique après une percée nette à partir de la zone 0.00059.
Entrée : 0.00078–0.00080
Objectif (TP) : 0.000847 → 0.00090
Stop (SL) : 0.000745
Ne poursuis pas la bougie. Laisse la retest confirmer la force, puis exécute.
$SC affiche une forte dynamique après une percée nette à partir de la zone 0.00059.
Entrée : 0.00078–0.00080
Objectif (TP) : 0.000847 → 0.00090
Stop (SL) : 0.000745
Ne poursuis pas la bougie. Laisse la retest confirmer la force, puis exécute.
Entrée : 0.00078–0.00080
Objectif (TP) : 0.000847 → 0.00090
Stop (SL) : 0.000745
Ne poursuis pas la bougie. Laisse la retest confirmer la force, puis exécute.
1
154
·
--
🎙️ Parlons du marché, et investissons régulièrement dans le spot BNB !
Fin
03 h 36 min 24 sec
17.3k
36
39
·
--
🎙️ Les patrons continuent aujourd’hui à passer des ordres sur Dusk : plus ou moins ?
Fin
02 h 45 min 19 sec
11k
21
20
·
--
$KII
{alpha}(560xeec6574eabba52bac3f0277f2cd5ac7e67197886)
— EP 0.050229 | TP 0.0527 / 0.0552 | SL 0.0477
$DOS
{future}(DOSUSDT)
— EP 0.22376 | TP 0.2350 / 0.2460 | SL 0.2125
$QUID
{alpha}(84530x1a44233fae8d50f1aeb3a5d58dd426ff4814cb53)
— EP 0.064961 | TP 0.0682 / 0.0715 | SL 0.0617
Marché rouge, mais ces niveaux deviennent intéressants.
Allons-y $
$KII
— EP 0.050229 | TP 0.0527 / 0.0552 | SL 0.0477
$DOS
— EP 0.22376 | TP 0.2350 / 0.2460 | SL 0.2125
$QUID
— EP 0.064961 | TP 0.0682 / 0.0715 | SL 0.0617
Marché rouge, mais ces niveaux deviennent intéressants.
Allons-y $
— EP 0.050229 | TP 0.0527 / 0.0552 | SL 0.0477
$DOS
— EP 0.22376 | TP 0.2350 / 0.2460 | SL 0.2125
$QUID
— EP 0.064961 | TP 0.0682 / 0.0715 | SL 0.0617
Marché rouge, mais ces niveaux deviennent intéressants.
Allons-y $
$KII
55%
$DOS
35%
$QUID
10%
62 Votes • Vote fermé
1
4.8k
·
--
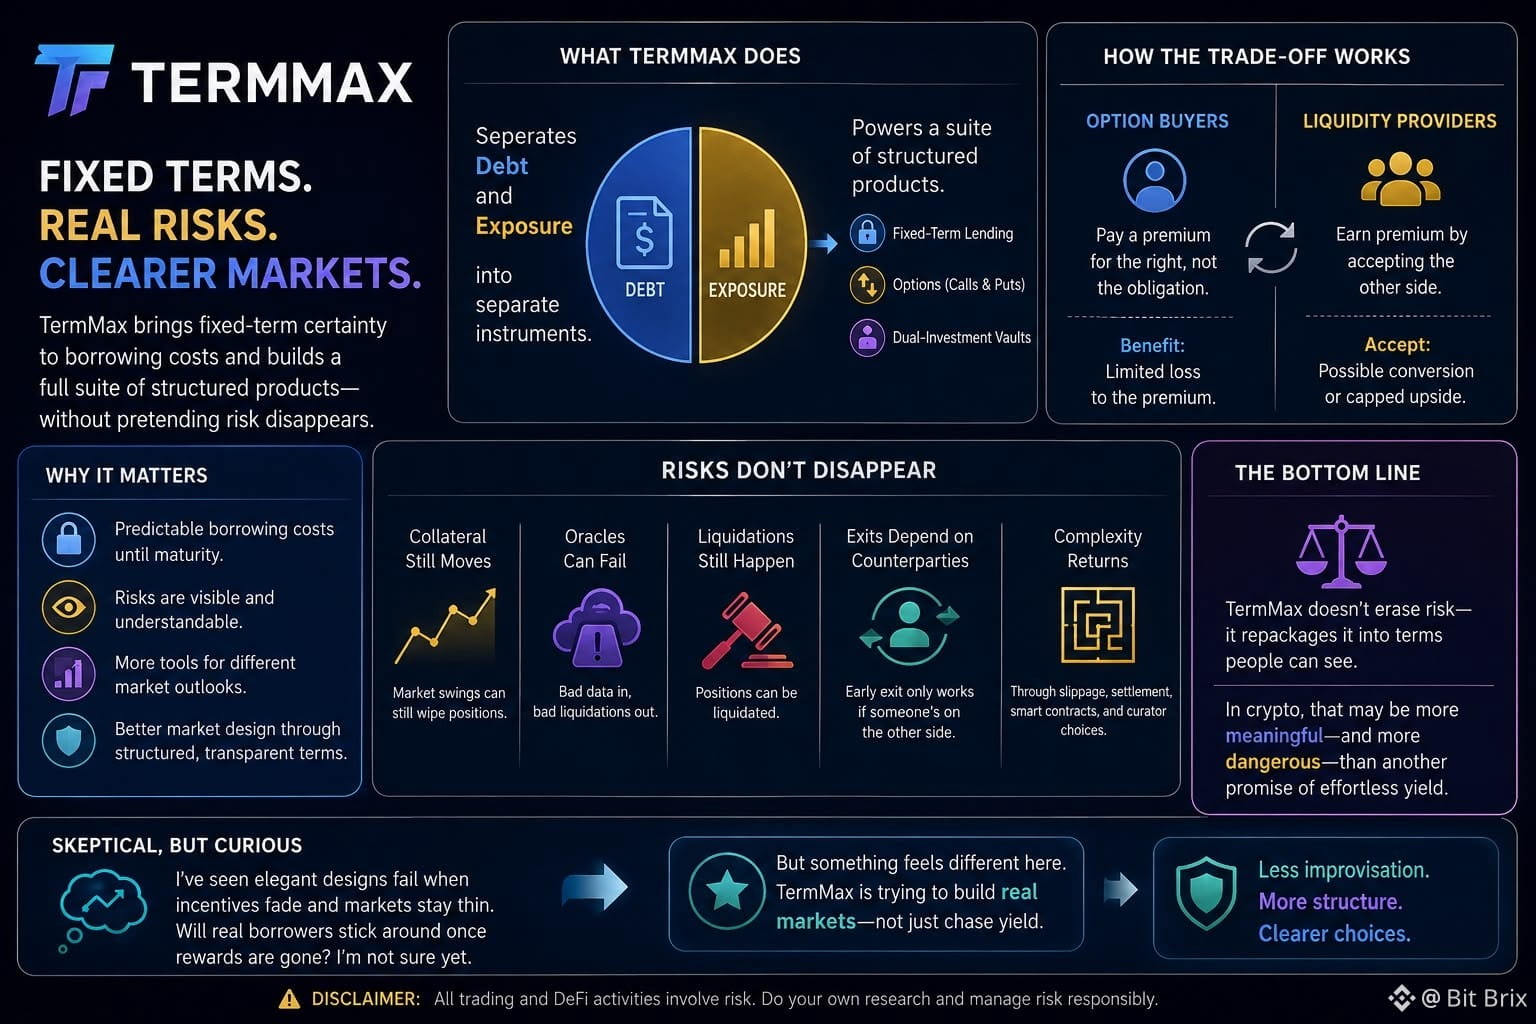
Je constate que TermMax a une raison que je n'avais pas anticipée : il essaie de rendre la crypto moins improvisée. J’ai déjà vu des protocoles de prêt vendre de la « certitude »—pour ensuite constater que les taux, les incitations ou la liquidité se brisent au moment où le marché devient contraignant. Un coût d’emprunt fixe jusqu’à l’échéance est vraiment utile, mais cela ne rend pas le reste de la position fixe. La garantie continue de bouger. Les oracles continuent de tomber en panne. Et les liquidations continuent d’avoir lieu. Et si vous voulez sortir tôt, la sortie n’est réelle que dans la mesure où la contrepartie de l’autre côté attend.
Ce qui me ramène sans cesse, c’est la façon dont TermMax transforme la dette et l’exposition en instruments distincts, puis pousse la même mécanique vers les appels, les puts et les vaults de double investissement. Les acheteurs d’options peuvent limiter leur perte à la prime ; les fournisseurs de liquidité gagnent cette prime en acceptant le côté le plus inélégant du deal—être convertis en token en baisse, ou vendre le potentiel haussier quand le prix s’emballe. Cet arbitrage me paraît honnête, au moins sur le papier.
J’ai déjà vu ça : conception de token élégante, marchés peu profonds, récompenses qui masquent une demande organique faible. La liquidité à terme fixe se fragmente facilement, et la complexité a une habitude de revenir par les biais du slippage, du règlement, des smart contracts et des choix du curateur. Je ne lui fais pas entièrement confiance, et je ne suis pas encore sûr que suffisamment d’emprunteurs réels restent une fois les incitations dissipées. Mais quelque chose dans tout ça me semble différent. TermMax ne prétend pas que le risque disparaît ; il le reconditionne en conditions que les gens peuvent réellement voir. En crypto, cela peut être plus significatif—et plus dangereux—qu’une autre promesse de rendement sans effort.
#TermMax @termmax
Je constate que TermMax a une raison que je n'avais pas anticipée : il essaie de rendre la crypto moins improvisée. J’ai déjà vu des protocoles de prêt vendre de la « certitude »—pour ensuite constater que les taux, les incitations ou la liquidité se brisent au moment où le marché devient contraignant. Un coût d’emprunt fixe jusqu’à l’échéance est vraiment utile, mais cela ne rend pas le reste de la position fixe. La garantie continue de bouger. Les oracles continuent de tomber en panne. Et les liquidations continuent d’avoir lieu. Et si vous voulez sortir tôt, la sortie n’est réelle que dans la mesure où la contrepartie de l’autre côté attend.
Ce qui me ramène sans cesse, c’est la façon dont TermMax transforme la dette et l’exposition en instruments distincts, puis pousse la même mécanique vers les appels, les puts et les vaults de double investissement. Les acheteurs d’options peuvent limiter leur perte à la prime ; les fournisseurs de liquidité gagnent cette prime en acceptant le côté le plus inélégant du deal—être convertis en token en baisse, ou vendre le potentiel haussier quand le prix s’emballe. Cet arbitrage me paraît honnête, au moins sur le papier.
J’ai déjà vu ça : conception de token élégante, marchés peu profonds, récompenses qui masquent une demande organique faible. La liquidité à terme fixe se fragmente facilement, et la complexité a une habitude de revenir par les biais du slippage, du règlement, des smart contracts et des choix du curateur. Je ne lui fais pas entièrement confiance, et je ne suis pas encore sûr que suffisamment d’emprunteurs réels restent une fois les incitations dissipées. Mais quelque chose dans tout ça me semble différent. TermMax ne prétend pas que le risque disparaît ; il le reconditionne en conditions que les gens peuvent réellement voir. En crypto, cela peut être plus significatif—et plus dangereux—qu’une autre promesse de rendement sans effort.
#TermMax @TermMax
Ce qui me ramène sans cesse, c’est la façon dont TermMax transforme la dette et l’exposition en instruments distincts, puis pousse la même mécanique vers les appels, les puts et les vaults de double investissement. Les acheteurs d’options peuvent limiter leur perte à la prime ; les fournisseurs de liquidité gagnent cette prime en acceptant le côté le plus inélégant du deal—être convertis en token en baisse, ou vendre le potentiel haussier quand le prix s’emballe. Cet arbitrage me paraît honnête, au moins sur le papier.
J’ai déjà vu ça : conception de token élégante, marchés peu profonds, récompenses qui masquent une demande organique faible. La liquidité à terme fixe se fragmente facilement, et la complexité a une habitude de revenir par les biais du slippage, du règlement, des smart contracts et des choix du curateur. Je ne lui fais pas entièrement confiance, et je ne suis pas encore sûr que suffisamment d’emprunteurs réels restent une fois les incitations dissipées. Mais quelque chose dans tout ça me semble différent. TermMax ne prétend pas que le risque disparaît ; il le reconditionne en conditions que les gens peuvent réellement voir. En crypto, cela peut être plus significatif—et plus dangereux—qu’une autre promesse de rendement sans effort.
#TermMax @TermMax
167
·
--
Haussier
TermMax a attiré mon attention pour une raison assez simple.
J’ai vu trop de transactions crypto tourner mal parce que l’actif n’était pas le problème — c’était le financement.
Vous prenez position quand l’emprunt est bon marché.
Puis le marché se remplit. Les taux bougent.
Soudain, la transaction doit être juste pour s’autofinancer.
C’est exactement le mal de tête que TermMax essaie d’éliminer.
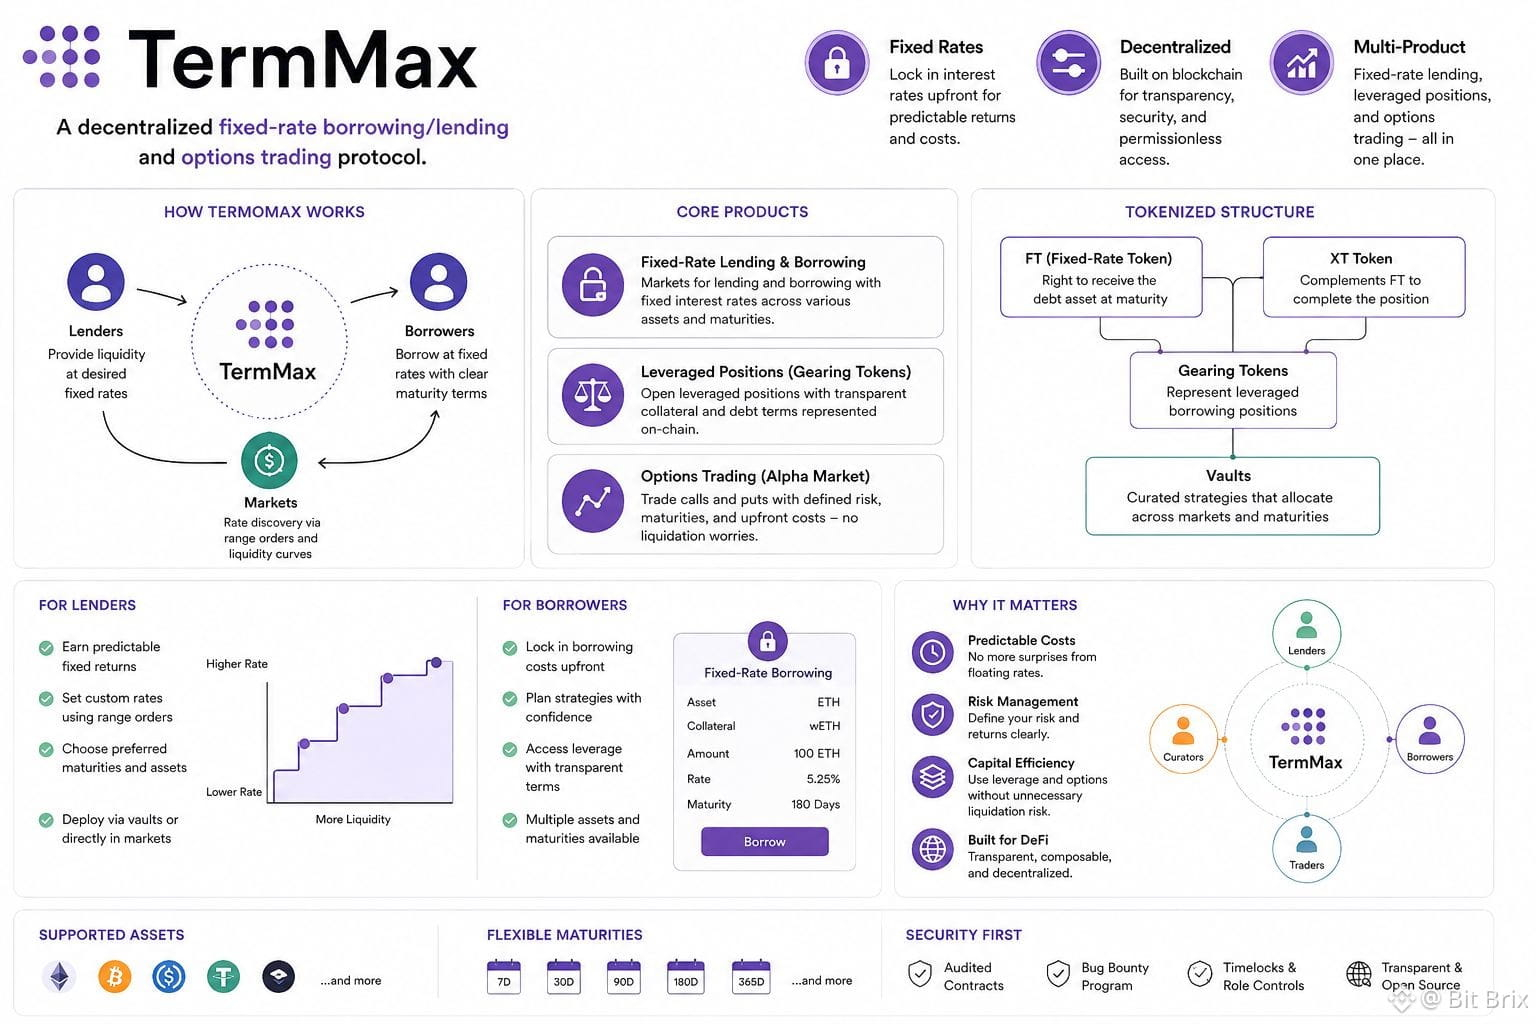
Au lieu de laisser les coûts d’emprunt flotter, TermMax crée des marchés à taux fixe autour d’actifs et d’échéances spécifiques. Vous savez à l’avance ce que le financement est censé coûter avant de vous engager.
Ça sonne ennuyeux.
Honnêtement, c’est précisément pour ça que je l’aime.
Derrière, tout devient beaucoup plus intéressant : dette future tokenisée, tarification basée sur des fourchettes, vaults gérés, positions à effet de levier, et une couche d’options construite autour d’un risque défini.
Ce n’est pas parfait. La partie difficile, c’est la liquidité, l’exécution, la gestion du risque, et prouver que les utilisateurs restent lorsque les incitations disparaissent.
Mais c’est précisément cette partie que je surveille.
Parce qu’en DeFi, les produits spectaculaires sont faciles.
Construire une infrastructure qui fonctionne encore quand le marché devient moche ?
C’est beaucoup plus difficile.
TermMax parie sur le fait que connaître le prix de l’argent demain vaut plus que de faire semblant que demain ressemblera à aujourd’hui.
#TermMax @termmax
TermMax a attiré mon attention pour une raison assez simple.
J’ai vu trop de transactions crypto tourner mal parce que l’actif n’était pas le problème — c’était le financement.
Vous prenez position quand l’emprunt est bon marché.
Puis le marché se remplit. Les taux bougent.
Soudain, la transaction doit être juste pour s’autofinancer.
C’est exactement le mal de tête que TermMax essaie d’éliminer.
Au lieu de laisser les coûts d’emprunt flotter, TermMax crée des marchés à taux fixe autour d’actifs et d’échéances spécifiques. Vous savez à l’avance ce que le financement est censé coûter avant de vous engager.
Ça sonne ennuyeux.
Honnêtement, c’est précisément pour ça que je l’aime.
Derrière, tout devient beaucoup plus intéressant : dette future tokenisée, tarification basée sur des fourchettes, vaults gérés, positions à effet de levier, et une couche d’options construite autour d’un risque défini.
Ce n’est pas parfait. La partie difficile, c’est la liquidité, l’exécution, la gestion du risque, et prouver que les utilisateurs restent lorsque les incitations disparaissent.
Mais c’est précisément cette partie que je surveille.
Parce qu’en DeFi, les produits spectaculaires sont faciles.
Construire une infrastructure qui fonctionne encore quand le marché devient moche ?
C’est beaucoup plus difficile.
TermMax parie sur le fait que connaître le prix de l’argent demain vaut plus que de faire semblant que demain ressemblera à aujourd’hui.
#TermMax @TermMax
J’ai vu trop de transactions crypto tourner mal parce que l’actif n’était pas le problème — c’était le financement.
Vous prenez position quand l’emprunt est bon marché.
Puis le marché se remplit. Les taux bougent.
Soudain, la transaction doit être juste pour s’autofinancer.
C’est exactement le mal de tête que TermMax essaie d’éliminer.
Au lieu de laisser les coûts d’emprunt flotter, TermMax crée des marchés à taux fixe autour d’actifs et d’échéances spécifiques. Vous savez à l’avance ce que le financement est censé coûter avant de vous engager.
Ça sonne ennuyeux.
Honnêtement, c’est précisément pour ça que je l’aime.
Derrière, tout devient beaucoup plus intéressant : dette future tokenisée, tarification basée sur des fourchettes, vaults gérés, positions à effet de levier, et une couche d’options construite autour d’un risque défini.
Ce n’est pas parfait. La partie difficile, c’est la liquidité, l’exécution, la gestion du risque, et prouver que les utilisateurs restent lorsque les incitations disparaissent.
Mais c’est précisément cette partie que je surveille.
Parce qu’en DeFi, les produits spectaculaires sont faciles.
Construire une infrastructure qui fonctionne encore quand le marché devient moche ?
C’est beaucoup plus difficile.
TermMax parie sur le fait que connaître le prix de l’argent demain vaut plus que de faire semblant que demain ressemblera à aujourd’hui.
#TermMax @TermMax
135
·
--
Haussier
La crypto a rendu les gens fatigués de grandes promesses.
Trop de tokens.
Trop de narratifs.
Trop de projets qui ont l’air vivants jusqu’au moment où les récompenses s’arrêtent.
C’est pourquoi TermMax semble différent rien qu’à le regarder.
Pas parfait. Pas garanti. Juste différent.
Ce n’est pas censé faire du bruit. Il s’appuie sur l’emprunt, le prêt et le trading d’options à taux fixe, la plomberie DeFi ennuyeuse que la plupart des gens ignorent jusqu’à ce que le marché devienne chaotique.
Et honnêtement, l’ennui est peut-être le but.
Quand les taux d’emprunt bougent trop vite, les utilisateurs le ressentent.
Quand la liquidité disparaît, les utilisateurs le ressentent.
Quand le risque est dissimulé derrière des tableaux de bord propres, les utilisateurs le ressentent.
TermMax cherche à s’attaquer à ce problème.
Peut-être que ça marche.
Peut-être que ça prend du temps.
Peut-être que le marché n’en a pas encore rien à faire.
Mais au moins, c’est axé sur quelque chose de concret : rendre la DeFi moins chaotique en coulisses.
Pas de hype de ma part.
Juste une curiosité prudente.
#termmax @termmax
La crypto a rendu les gens fatigués de grandes promesses.
Trop de tokens.
Trop de narratifs.
Trop de projets qui ont l’air vivants jusqu’au moment où les récompenses s’arrêtent.
C’est pourquoi TermMax semble différent rien qu’à le regarder.
Pas parfait. Pas garanti. Juste différent.
Ce n’est pas censé faire du bruit. Il s’appuie sur l’emprunt, le prêt et le trading d’options à taux fixe, la plomberie DeFi ennuyeuse que la plupart des gens ignorent jusqu’à ce que le marché devienne chaotique.
Et honnêtement, l’ennui est peut-être le but.
Quand les taux d’emprunt bougent trop vite, les utilisateurs le ressentent.
Quand la liquidité disparaît, les utilisateurs le ressentent.
Quand le risque est dissimulé derrière des tableaux de bord propres, les utilisateurs le ressentent.
TermMax cherche à s’attaquer à ce problème.
Peut-être que ça marche.
Peut-être que ça prend du temps.
Peut-être que le marché n’en a pas encore rien à faire.
Mais au moins, c’est axé sur quelque chose de concret : rendre la DeFi moins chaotique en coulisses.
Pas de hype de ma part.
Juste une curiosité prudente.
#termmax @TermMax
Trop de tokens.
Trop de narratifs.
Trop de projets qui ont l’air vivants jusqu’au moment où les récompenses s’arrêtent.
C’est pourquoi TermMax semble différent rien qu’à le regarder.
Pas parfait. Pas garanti. Juste différent.
Ce n’est pas censé faire du bruit. Il s’appuie sur l’emprunt, le prêt et le trading d’options à taux fixe, la plomberie DeFi ennuyeuse que la plupart des gens ignorent jusqu’à ce que le marché devienne chaotique.
Et honnêtement, l’ennui est peut-être le but.
Quand les taux d’emprunt bougent trop vite, les utilisateurs le ressentent.
Quand la liquidité disparaît, les utilisateurs le ressentent.
Quand le risque est dissimulé derrière des tableaux de bord propres, les utilisateurs le ressentent.
TermMax cherche à s’attaquer à ce problème.
Peut-être que ça marche.
Peut-être que ça prend du temps.
Peut-être que le marché n’en a pas encore rien à faire.
Mais au moins, c’est axé sur quelque chose de concret : rendre la DeFi moins chaotique en coulisses.
Pas de hype de ma part.
Juste une curiosité prudente.
#termmax @TermMax
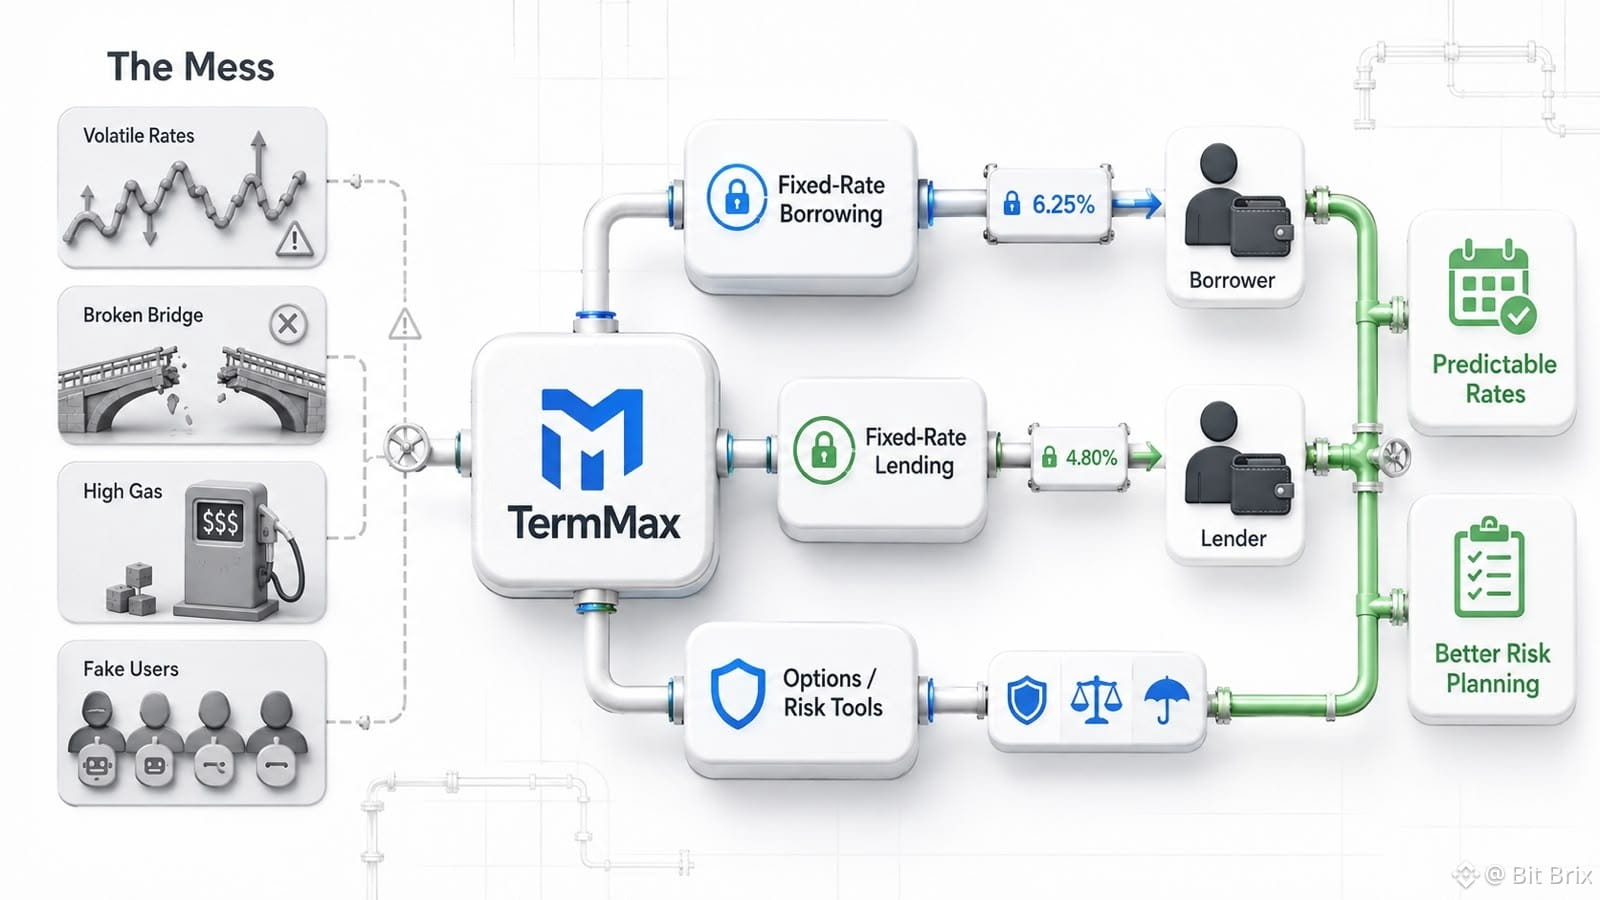
2
110
·
--
Haussier
TermMax semble différent parce qu’il n’essaie pas de vendre un rêve.
Il traite du désordre ennuyeux qui se cache sous le capot de DeFi : les taux d’emprunt, le risque de prêt, les options, la liquidité, et toute l’incertitude que les utilisateurs ignorent généralement jusqu’à ce que le marché tourne mal.
Honnêtement, c’est justement ce qui le rend intéressant à suivre.
Quiconque a emprunté dans DeFi connaît le stress. Les taux bougent. Les positions deviennent inconfortables. Le gaz augmente au pire moment. Le risque semble soudainement très réel.
TermMax cherche à rendre une partie de tout cela plus prévisible grâce à l’emprunt et au prêt à taux fixe.
Ça paraît simple, mais ce n’est pas facile.
Il a besoin de vrais utilisateurs, de vraies liquidités, et de suffisamment de confiance pour que les gens l’utilisent réellement lorsqu’il n’y a pas de campagne promotionnelle qui les pousse.
Peut-être que ça marche. Peut-être que cela prend du temps. Peut-être que le marché l’ignore jusqu’à ce que les gens ressentent à nouveau la même douleur.
Mais au moins, TermMax pointe du doigt un vrai problème.
Et en crypto, rien que ça me fait prêter attention.
#TermMax @termmax
TermMax semble différent parce qu’il n’essaie pas de vendre un rêve.
Il traite du désordre ennuyeux qui se cache sous le capot de DeFi : les taux d’emprunt, le risque de prêt, les options, la liquidité, et toute l’incertitude que les utilisateurs ignorent généralement jusqu’à ce que le marché tourne mal.
Honnêtement, c’est justement ce qui le rend intéressant à suivre.
Quiconque a emprunté dans DeFi connaît le stress. Les taux bougent. Les positions deviennent inconfortables. Le gaz augmente au pire moment. Le risque semble soudainement très réel.
TermMax cherche à rendre une partie de tout cela plus prévisible grâce à l’emprunt et au prêt à taux fixe.
Ça paraît simple, mais ce n’est pas facile.
Il a besoin de vrais utilisateurs, de vraies liquidités, et de suffisamment de confiance pour que les gens l’utilisent réellement lorsqu’il n’y a pas de campagne promotionnelle qui les pousse.
Peut-être que ça marche. Peut-être que cela prend du temps. Peut-être que le marché l’ignore jusqu’à ce que les gens ressentent à nouveau la même douleur.
Mais au moins, TermMax pointe du doigt un vrai problème.
Et en crypto, rien que ça me fait prêter attention.
#TermMax @TermMax
Il traite du désordre ennuyeux qui se cache sous le capot de DeFi : les taux d’emprunt, le risque de prêt, les options, la liquidité, et toute l’incertitude que les utilisateurs ignorent généralement jusqu’à ce que le marché tourne mal.
Honnêtement, c’est justement ce qui le rend intéressant à suivre.
Quiconque a emprunté dans DeFi connaît le stress. Les taux bougent. Les positions deviennent inconfortables. Le gaz augmente au pire moment. Le risque semble soudainement très réel.
TermMax cherche à rendre une partie de tout cela plus prévisible grâce à l’emprunt et au prêt à taux fixe.
Ça paraît simple, mais ce n’est pas facile.
Il a besoin de vrais utilisateurs, de vraies liquidités, et de suffisamment de confiance pour que les gens l’utilisent réellement lorsqu’il n’y a pas de campagne promotionnelle qui les pousse.
Peut-être que ça marche. Peut-être que cela prend du temps. Peut-être que le marché l’ignore jusqu’à ce que les gens ressentent à nouveau la même douleur.
Mais au moins, TermMax pointe du doigt un vrai problème.
Et en crypto, rien que ça me fait prêter attention.
#TermMax @TermMax
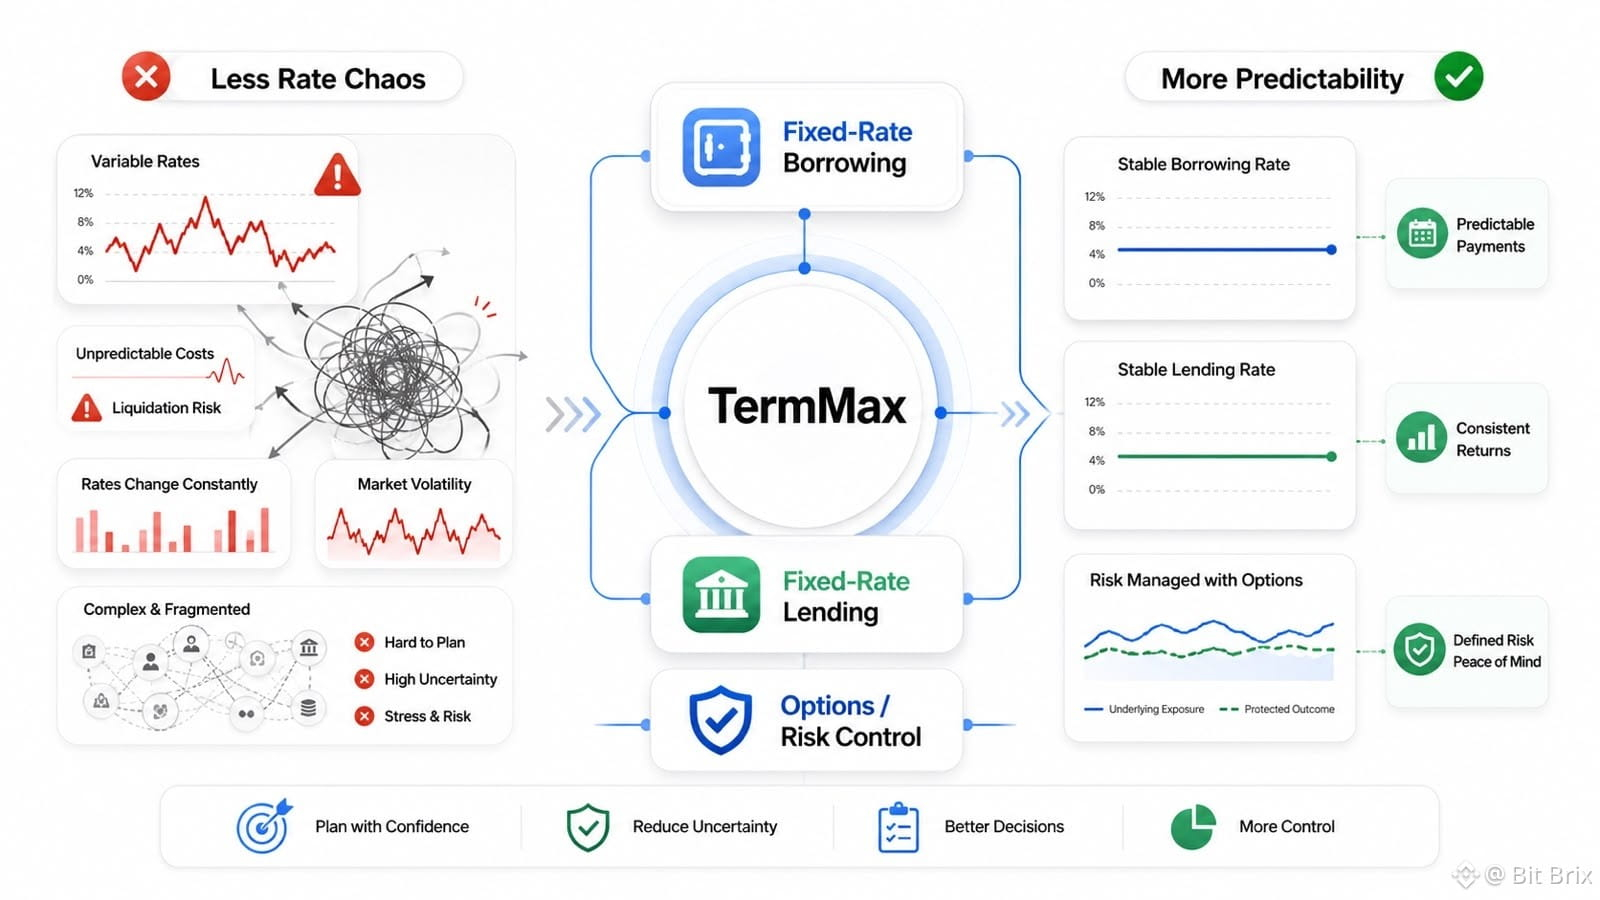
16
15
168
·
--
$KII
{alpha}(560xeec6574eabba52bac3f0277f2cd5ac7e67197886)
bondit de 6,60% à 0,068412 $
$DOS
{future}(DOSUSDT)
chute de 10,67% à 0,22817 $
$QUID
{alpha}(84530x1a44233fae8d50f1aeb3a5d58dd426ff4814cb53)
progresse de 1,82% à 0,074666 $
Action mitigée sur l’ensemble du marché — l’élan est fort, mais la volatilité reste élevée. Négociez avec prudence et faites toujours vos propres recherches (DYOR).
$KII
bondit de 6,60% à 0,068412 $
$DOS
chute de 10,67% à 0,22817 $
$QUID
progresse de 1,82% à 0,074666 $
Action mitigée sur l’ensemble du marché — l’élan est fort, mais la volatilité reste élevée. Négociez avec prudence et faites toujours vos propres recherches (DYOR).
bondit de 6,60% à 0,068412 $
$DOS
chute de 10,67% à 0,22817 $
$QUID
progresse de 1,82% à 0,074666 $
Action mitigée sur l’ensemble du marché — l’élan est fort, mais la volatilité reste élevée. Négociez avec prudence et faites toujours vos propres recherches (DYOR).
$KII
16%
$DOS
74%
$QUID
10%
73 Votes • Vote fermé
1
5.2k
·
--
Mouvements mixtes sur le marché !
$KII
{alpha}(560xeec6574eabba52bac3f0277f2cd5ac7e67197886)
grimpe de 4,78 % à 0,06744 $
$QUID
{alpha}(84530x1a44233fae8d50f1aeb3a5d58dd426ff4814cb53)
progresse de 2,08 % à 0,07446 $
$DOS
{future}(DOSUSDT)
chute de 9,91 % à 0,22837 $
L’élan s’intensifie, mais la volatilité reste élevée. Tradez avec prudence et faites toujours votre propre recherche (DYOR) !
Mouvements mixtes sur le marché !
$KII
grimpe de 4,78 % à 0,06744 $
$QUID
progresse de 2,08 % à 0,07446 $
$DOS
chute de 9,91 % à 0,22837 $
L’élan s’intensifie, mais la volatilité reste élevée. Tradez avec prudence et faites toujours votre propre recherche (DYOR) !
$KII
grimpe de 4,78 % à 0,06744 $
$QUID
progresse de 2,08 % à 0,07446 $
$DOS
chute de 9,91 % à 0,22837 $
L’élan s’intensifie, mais la volatilité reste élevée. Tradez avec prudence et faites toujours votre propre recherche (DYOR) !
2
534
·
--
Honnêtement, j’en ai marre que chaque projet crypto prétende changer tout.
Trop de tokens. Trop de récits recyclés. Trop de projets qui cherchent l’attention au lieu de résoudre quelque chose de réel.
C’est pour ça que Babylon a attiré mon regard — pas parce que j’attends un 100x, mais parce que le problème semble réellement valoir la peine d’y réfléchir.
Babylon cherche à permettre aux gens de miser leur BTC sans renoncer à la garde, tout en utilisant ce Bitcoin pour aider à sécuriser des réseaux de preuve d’enjeu (proof-of-stake).
Ce n’est pas spectaculaire. C’est de l’infrastructure. Le genre de plomberie que personne ne remarque tant que ça ne casse pas.
Cela dit, j’ai des questions.
Les détenteurs de Bitcoin accepteront-ils un risque supplémentaire pour les récompenses ? Les petits réseaux ont-ils vraiment besoin d’une sécurité adossée à Bitcoin ? Et si Bitcoin apporte le poids économique, à quel point le token BABY est-il nécessaire ?
La self-custody semble mieux que de faire confiance à une autre plateforme, mais ça n’élimine pas tous les risques. Plus de connexions peuvent aussi signifier plus d’endroits où quelque chose peut mal tourner.
C’est la partie que les gens ignorent généralement quand les récompenses paraissent alléchantes.
Peut-être que Babylon deviendra une infrastructure utile. Peut-être que les utilisateurs décideront que la complexité n’en vaut pas la peine. Honnêtement, je ne sais pas.
Mais au moins, le projet essaie de résoudre un problème réel plutôt que de créer un autre token avec une histoire attachée.
L’idée pourrait compter.
La mise en œuvre sera difficile.
Et le marché ne s’en souciera peut-être pas.
Pour l’instant, une curiosité prudente me paraît plus honnête que l’excitation.
#baby @babylonlabs_io $BABY
Honnêtement, j’en ai marre que chaque projet crypto prétende changer tout.
Trop de tokens. Trop de récits recyclés. Trop de projets qui cherchent l’attention au lieu de résoudre quelque chose de réel.
C’est pour ça que Babylon a attiré mon regard — pas parce que j’attends un 100x, mais parce que le problème semble réellement valoir la peine d’y réfléchir.
Babylon cherche à permettre aux gens de miser leur BTC sans renoncer à la garde, tout en utilisant ce Bitcoin pour aider à sécuriser des réseaux de preuve d’enjeu (proof-of-stake).
Ce n’est pas spectaculaire. C’est de l’infrastructure. Le genre de plomberie que personne ne remarque tant que ça ne casse pas.
Cela dit, j’ai des questions.
Les détenteurs de Bitcoin accepteront-ils un risque supplémentaire pour les récompenses ? Les petits réseaux ont-ils vraiment besoin d’une sécurité adossée à Bitcoin ? Et si Bitcoin apporte le poids économique, à quel point le token BABY est-il nécessaire ?
La self-custody semble mieux que de faire confiance à une autre plateforme, mais ça n’élimine pas tous les risques. Plus de connexions peuvent aussi signifier plus d’endroits où quelque chose peut mal tourner.
C’est la partie que les gens ignorent généralement quand les récompenses paraissent alléchantes.
Peut-être que Babylon deviendra une infrastructure utile. Peut-être que les utilisateurs décideront que la complexité n’en vaut pas la peine. Honnêtement, je ne sais pas.
Mais au moins, le projet essaie de résoudre un problème réel plutôt que de créer un autre token avec une histoire attachée.
L’idée pourrait compter.
La mise en œuvre sera difficile.
Et le marché ne s’en souciera peut-être pas.
Pour l’instant, une curiosité prudente me paraît plus honnête que l’excitation.
#baby @BabylonLabs_io $BABY
Trop de tokens. Trop de récits recyclés. Trop de projets qui cherchent l’attention au lieu de résoudre quelque chose de réel.
C’est pour ça que Babylon a attiré mon regard — pas parce que j’attends un 100x, mais parce que le problème semble réellement valoir la peine d’y réfléchir.
Babylon cherche à permettre aux gens de miser leur BTC sans renoncer à la garde, tout en utilisant ce Bitcoin pour aider à sécuriser des réseaux de preuve d’enjeu (proof-of-stake).
Ce n’est pas spectaculaire. C’est de l’infrastructure. Le genre de plomberie que personne ne remarque tant que ça ne casse pas.
Cela dit, j’ai des questions.
Les détenteurs de Bitcoin accepteront-ils un risque supplémentaire pour les récompenses ? Les petits réseaux ont-ils vraiment besoin d’une sécurité adossée à Bitcoin ? Et si Bitcoin apporte le poids économique, à quel point le token BABY est-il nécessaire ?
La self-custody semble mieux que de faire confiance à une autre plateforme, mais ça n’élimine pas tous les risques. Plus de connexions peuvent aussi signifier plus d’endroits où quelque chose peut mal tourner.
C’est la partie que les gens ignorent généralement quand les récompenses paraissent alléchantes.
Peut-être que Babylon deviendra une infrastructure utile. Peut-être que les utilisateurs décideront que la complexité n’en vaut pas la peine. Honnêtement, je ne sais pas.
Mais au moins, le projet essaie de résoudre un problème réel plutôt que de créer un autre token avec une histoire attachée.
L’idée pourrait compter.
La mise en œuvre sera difficile.
Et le marché ne s’en souciera peut-être pas.
Pour l’instant, une curiosité prudente me paraît plus honnête que l’excitation.
#baby @BabylonLabs_io $BABY
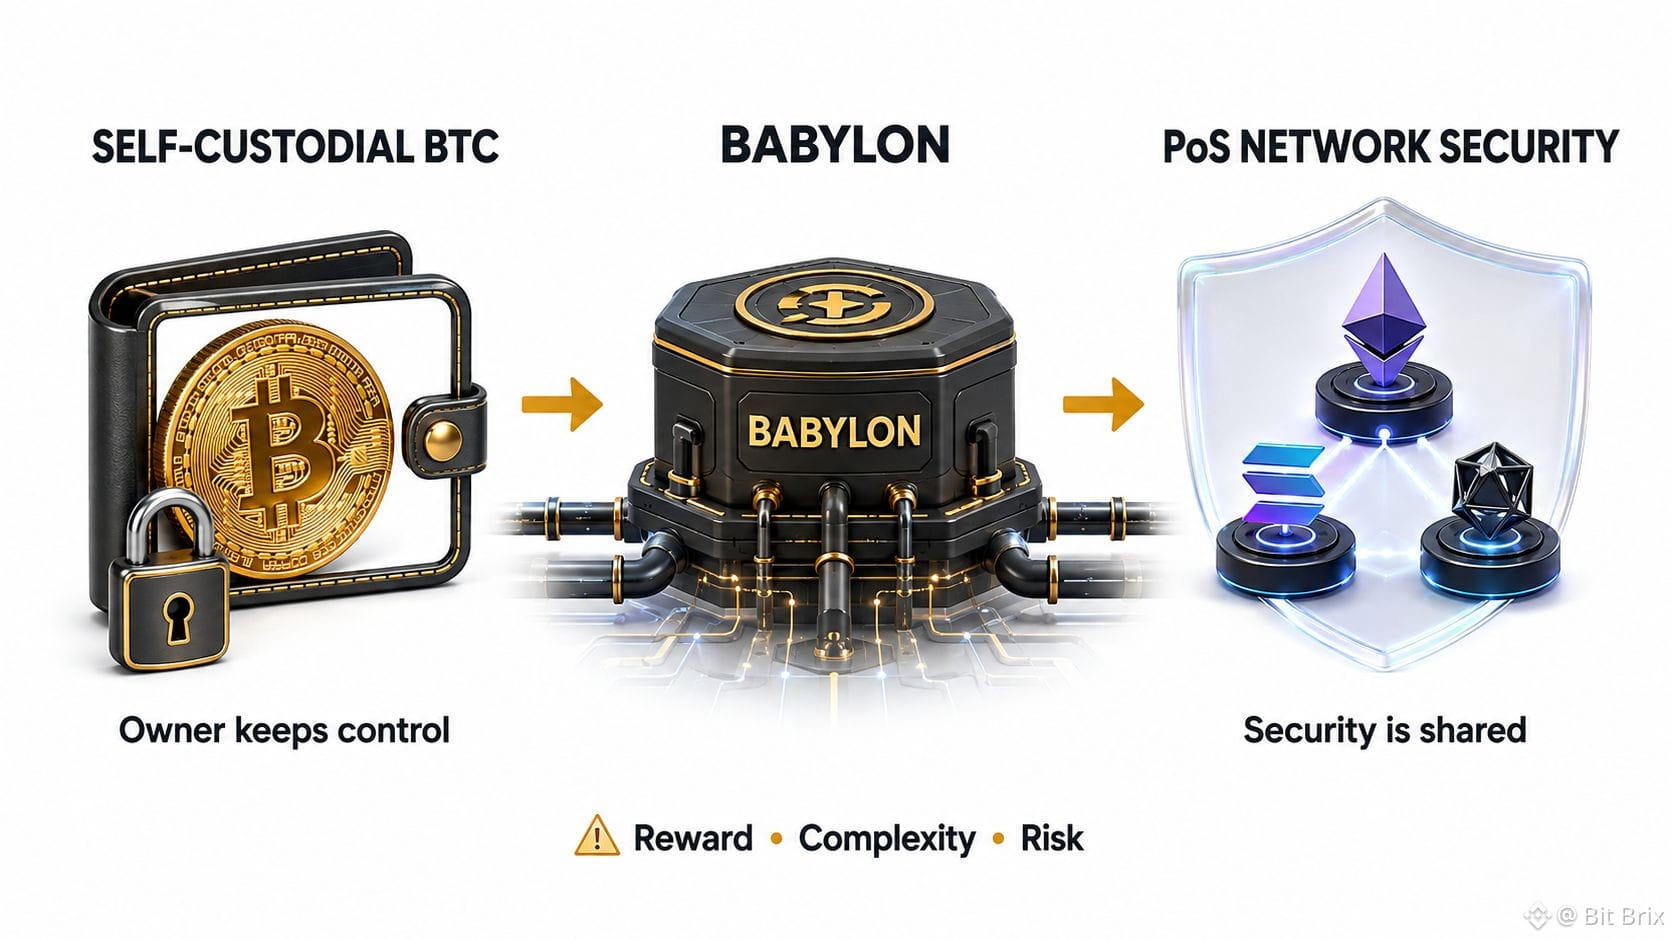
8
1
116
·
--
J’ai passé un peu de temps à lire sur Babylone, et honnêtement, cela a retenu mon attention.
La crypto nous a donné trop de ponts brisés, d’actifs enveloppés, d’utilisateurs fictifs et de systèmes de récompenses qui disparaissent quand les incitations s’éteignent.
Babylon essaie quelque chose de différent : permettre à la BTC de contribuer à sécuriser des réseaux de preuve d’enjeu (proof-of-stake) sans l’éloigner de Bitcoin.
C’est important.
Pas parce que chaque Bitcoin doit générer du rendement. Parfois, laisser une BTC intacte dans un portefeuille est le point essentiel. Mais utiliser Bitcoin sans l’envelopper ni le transférer via des ponts pourrait supprimer l’un des plus anciens risques de la crypto.
La vraie question, c’est la demande.
Les chaînes en preuve d’enjeu ont-elles réellement besoin d’une sécurité adossée à Bitcoin, et vont-elles payer pour cela de manière durable ? Ou bien tout dépendra-t-il de récompenses temporaires et de l’émission de tokens ?
Et puis il y a BABY. Peut-être que le token est nécessaire pour faire fonctionner le réseau. Peut-être qu’il devient simplement un autre token, constamment à la recherche de plus d’utilité.
Je ne sais pas.
Babylon n’est pas spectaculaire. C’est de la plomberie—celle qu’on ne remarque pas tant qu’elle ne tombe pas en panne.
Le problème est réel, mais l’exécution sera difficile.
Peut-être que ça marche, peut-être que non.
Pour l’instant, une curiosité prudente me paraît plus honnête que l’emballement.
#baby @babylonlabs_io $BABY
J’ai passé un peu de temps à lire sur Babylone, et honnêtement, cela a retenu mon attention.
La crypto nous a donné trop de ponts brisés, d’actifs enveloppés, d’utilisateurs fictifs et de systèmes de récompenses qui disparaissent quand les incitations s’éteignent.
Babylon essaie quelque chose de différent : permettre à la BTC de contribuer à sécuriser des réseaux de preuve d’enjeu (proof-of-stake) sans l’éloigner de Bitcoin.
C’est important.
Pas parce que chaque Bitcoin doit générer du rendement. Parfois, laisser une BTC intacte dans un portefeuille est le point essentiel. Mais utiliser Bitcoin sans l’envelopper ni le transférer via des ponts pourrait supprimer l’un des plus anciens risques de la crypto.
La vraie question, c’est la demande.
Les chaînes en preuve d’enjeu ont-elles réellement besoin d’une sécurité adossée à Bitcoin, et vont-elles payer pour cela de manière durable ? Ou bien tout dépendra-t-il de récompenses temporaires et de l’émission de tokens ?
Et puis il y a BABY. Peut-être que le token est nécessaire pour faire fonctionner le réseau. Peut-être qu’il devient simplement un autre token, constamment à la recherche de plus d’utilité.
Je ne sais pas.
Babylon n’est pas spectaculaire. C’est de la plomberie—celle qu’on ne remarque pas tant qu’elle ne tombe pas en panne.
Le problème est réel, mais l’exécution sera difficile.
Peut-être que ça marche, peut-être que non.
Pour l’instant, une curiosité prudente me paraît plus honnête que l’emballement.
#baby @BabylonLabs_io $BABY
La crypto nous a donné trop de ponts brisés, d’actifs enveloppés, d’utilisateurs fictifs et de systèmes de récompenses qui disparaissent quand les incitations s’éteignent.
Babylon essaie quelque chose de différent : permettre à la BTC de contribuer à sécuriser des réseaux de preuve d’enjeu (proof-of-stake) sans l’éloigner de Bitcoin.
C’est important.
Pas parce que chaque Bitcoin doit générer du rendement. Parfois, laisser une BTC intacte dans un portefeuille est le point essentiel. Mais utiliser Bitcoin sans l’envelopper ni le transférer via des ponts pourrait supprimer l’un des plus anciens risques de la crypto.
La vraie question, c’est la demande.
Les chaînes en preuve d’enjeu ont-elles réellement besoin d’une sécurité adossée à Bitcoin, et vont-elles payer pour cela de manière durable ? Ou bien tout dépendra-t-il de récompenses temporaires et de l’émission de tokens ?
Et puis il y a BABY. Peut-être que le token est nécessaire pour faire fonctionner le réseau. Peut-être qu’il devient simplement un autre token, constamment à la recherche de plus d’utilité.
Je ne sais pas.
Babylon n’est pas spectaculaire. C’est de la plomberie—celle qu’on ne remarque pas tant qu’elle ne tombe pas en panne.
Le problème est réel, mais l’exécution sera difficile.
Peut-être que ça marche, peut-être que non.
Pour l’instant, une curiosité prudente me paraît plus honnête que l’emballement.
#baby @BabylonLabs_io $BABY
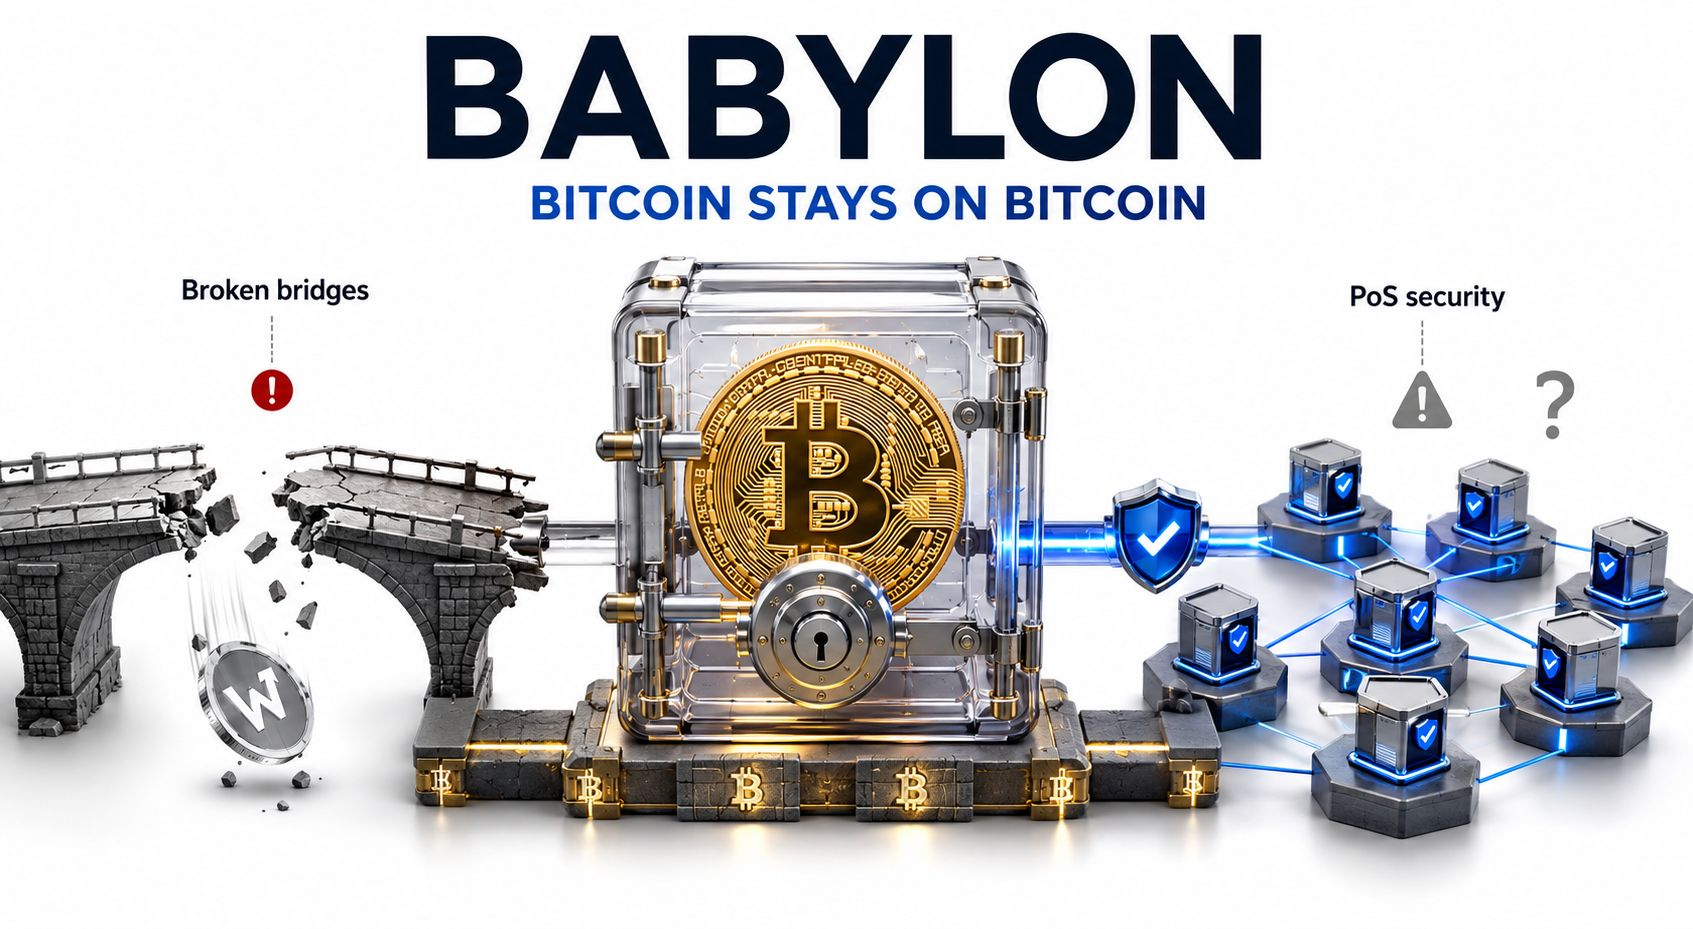
3
152
·
--
Haussier
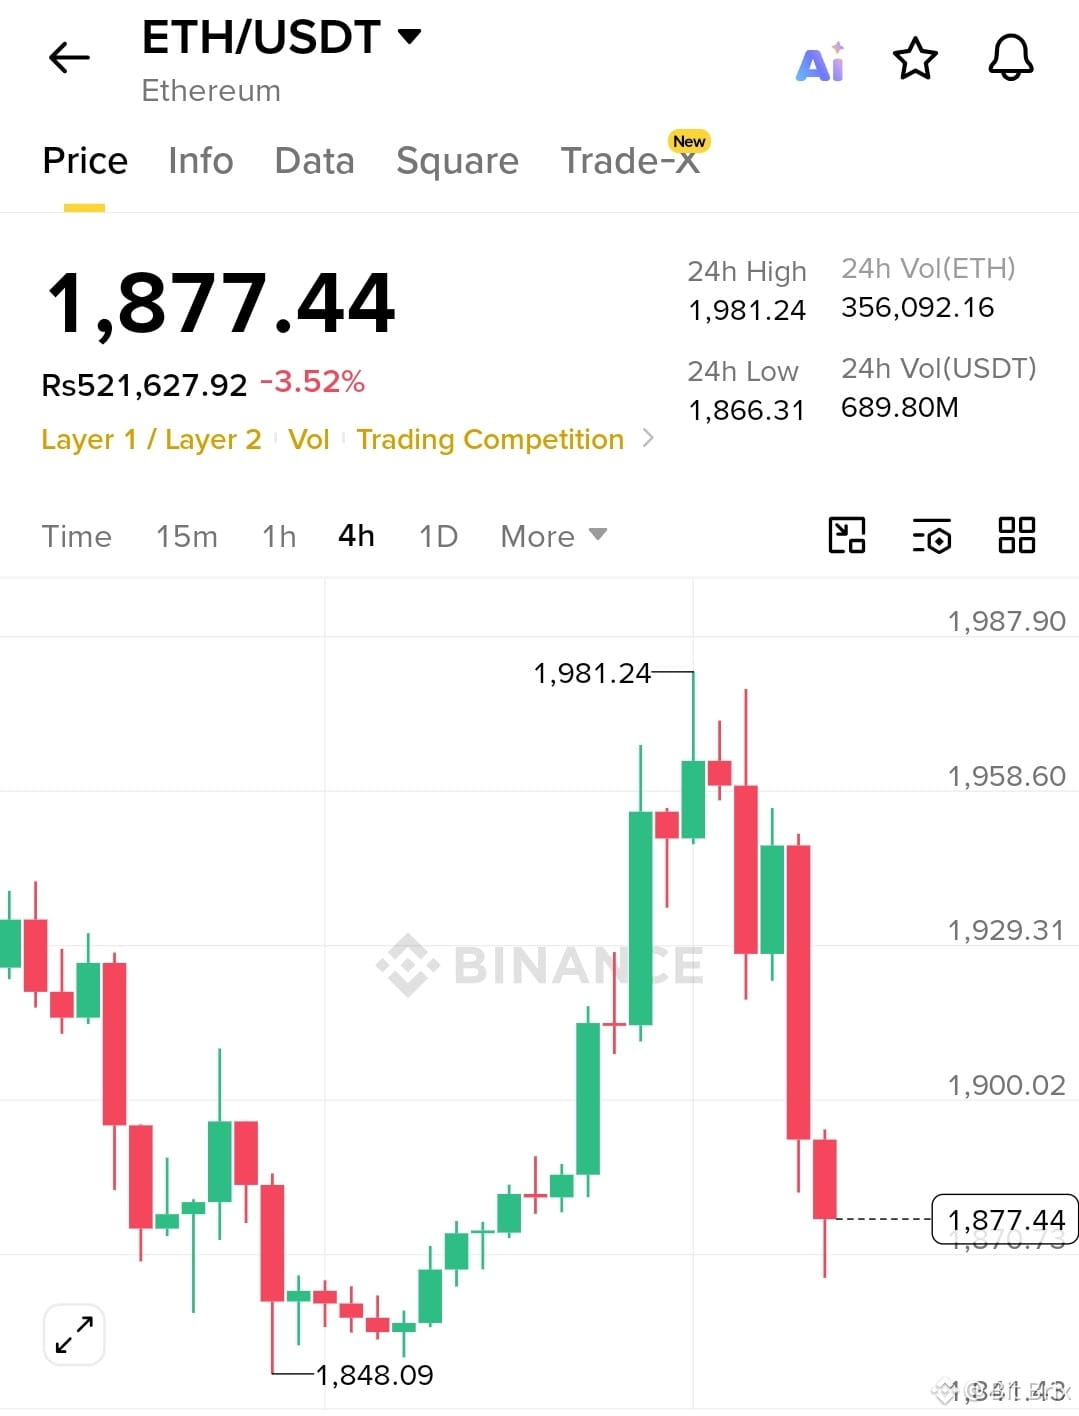
$ETH des ours prennent le contrôle après un rejet net.
EP : 1 875–1 885
TP1 : 1 860
TP2 : 1 848
TP3 : 1 825
SL : 1 902
La pression de rupture s’accumule. Le prochain mouvement pourrait être brutal.
Allons-y $ETH
$ETH des ours prennent le contrôle après un rejet net.
EP : 1 875–1 885
TP1 : 1 860
TP2 : 1 848
TP3 : 1 825
SL : 1 902
La pression de rupture s’accumule. Le prochain mouvement pourrait être brutal.
Allons-y $ETH
EP : 1 875–1 885
TP1 : 1 860
TP2 : 1 848
TP3 : 1 825
SL : 1 902
La pression de rupture s’accumule. Le prochain mouvement pourrait être brutal.
Allons-y $ETH
81
·
--
Haussier
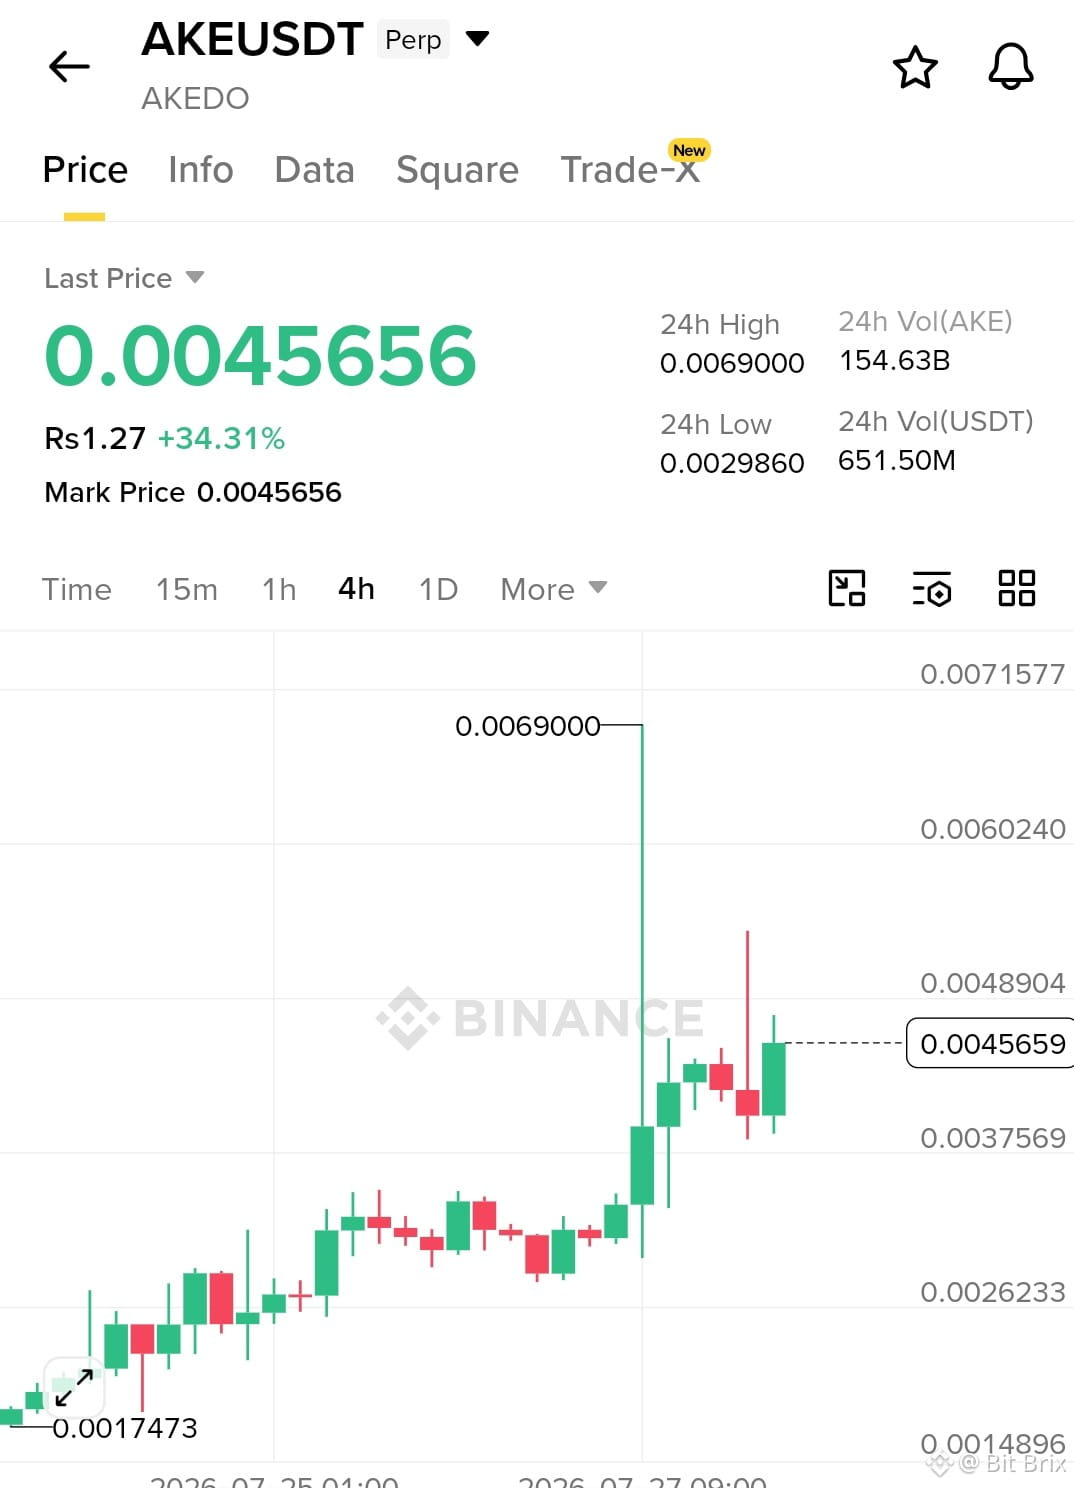
$AKE prend de l’ampleur sérieusement après une cassure puissante.
EP : 0,00435–0,00455
TP1 : 0,00490
TP2 : 0,00550
TP3 : 0,00620
SL : 0,00375
Les haussiers poussent fort. Tenez la cassure et la prochaine étape pourrait aller très vite.
On y va $AKE
$AKE prend de l’ampleur sérieusement après une cassure puissante.
EP : 0,00435–0,00455
TP1 : 0,00490
TP2 : 0,00550
TP3 : 0,00620
SL : 0,00375
Les haussiers poussent fort. Tenez la cassure et la prochaine étape pourrait aller très vite.
On y va $AKE
EP : 0,00435–0,00455
TP1 : 0,00490
TP2 : 0,00550
TP3 : 0,00620
SL : 0,00375
Les haussiers poussent fort. Tenez la cassure et la prochaine étape pourrait aller très vite.
On y va $AKE
284
·
--
Haussier
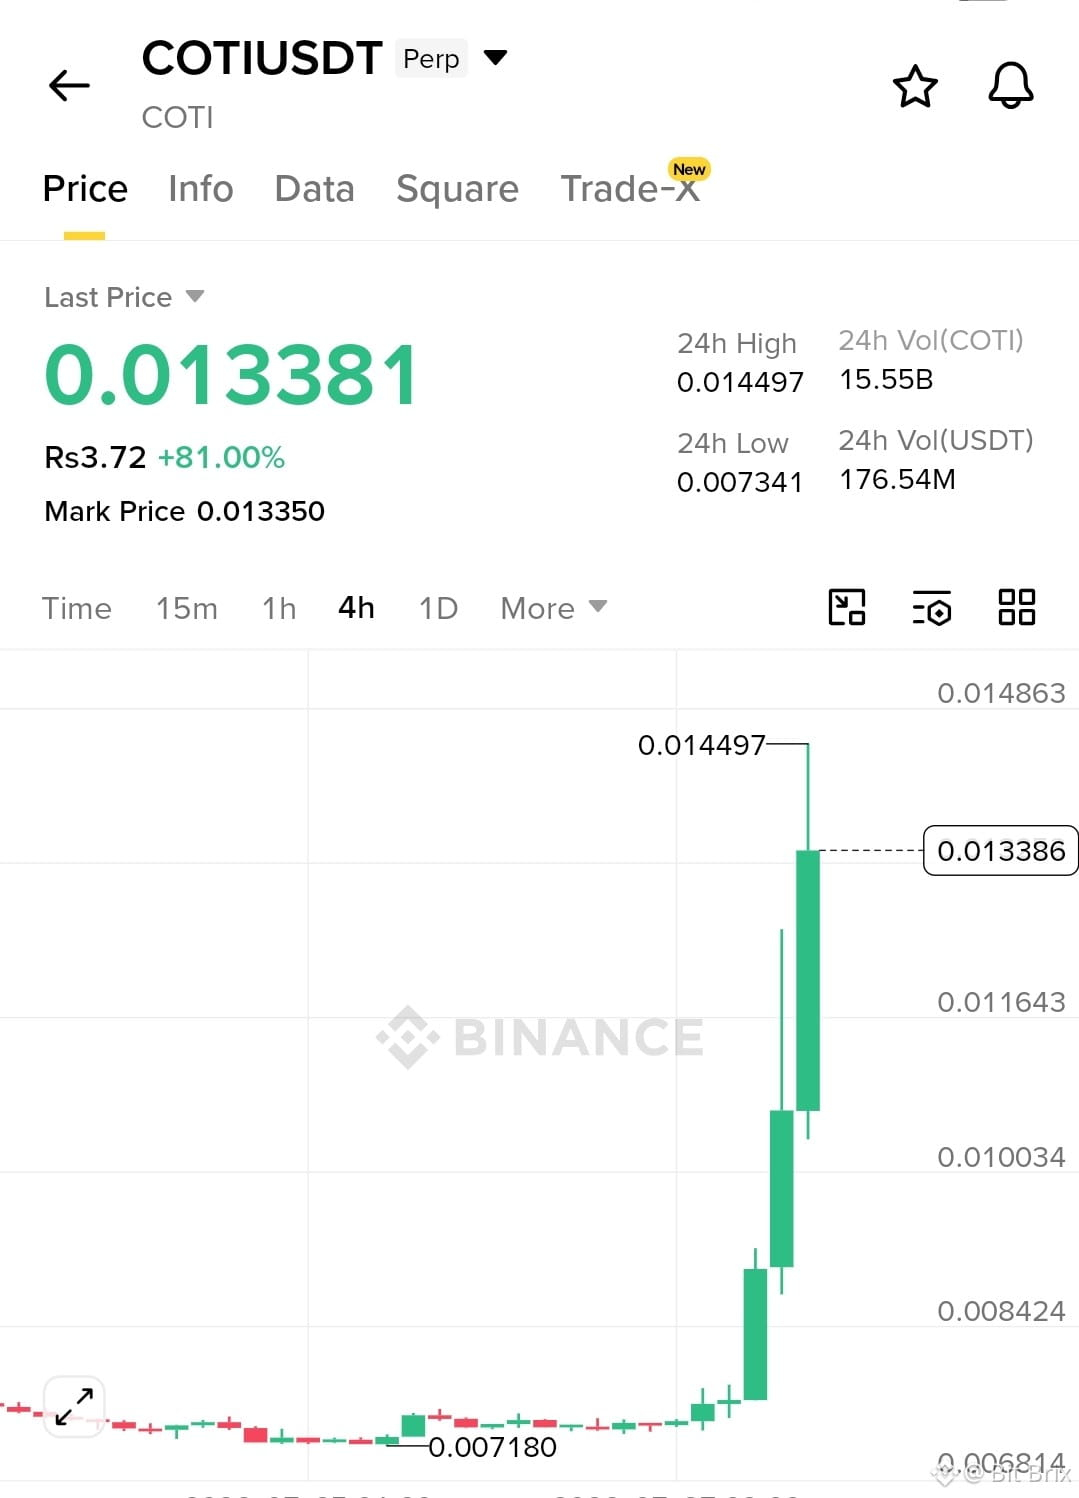
$COTI explose après une hausse de 81 %, avec un fort volume et un élan haussier qui se construit sur le graphique en 4H.
EP : 0,0128 $–0,0133 $
TP1 : 0,0145 $
TP2 : 0,0160 $
TP3 : 0,0180 $
SL : 0,0116 $
Forte volatilité — gérez le risque avec attention.
On y va, $COTI
$COTI explose après une hausse de 81 %, avec un fort volume et un élan haussier qui se construit sur le graphique en 4H.
EP : 0,0128 $–0,0133 $
TP1 : 0,0145 $
TP2 : 0,0160 $
TP3 : 0,0180 $
SL : 0,0116 $
Forte volatilité — gérez le risque avec attention.
On y va, $COTI
EP : 0,0128 $–0,0133 $
TP1 : 0,0145 $
TP2 : 0,0160 $
TP3 : 0,0180 $
SL : 0,0116 $
Forte volatilité — gérez le risque avec attention.
On y va, $COTI
186
·
--
J’ai fait assez longtemps avec la crypto pour que les mots « sécurité économique » ne fassent plus vraiment effet. Chaque chaîne PoS en décline une version. Puis le token chute, l’intérêt retombe, et la sécurité dont on parlait soudain paraît beaucoup moins solide.
Babylon m’a toutefois amené à ralentir un peu.
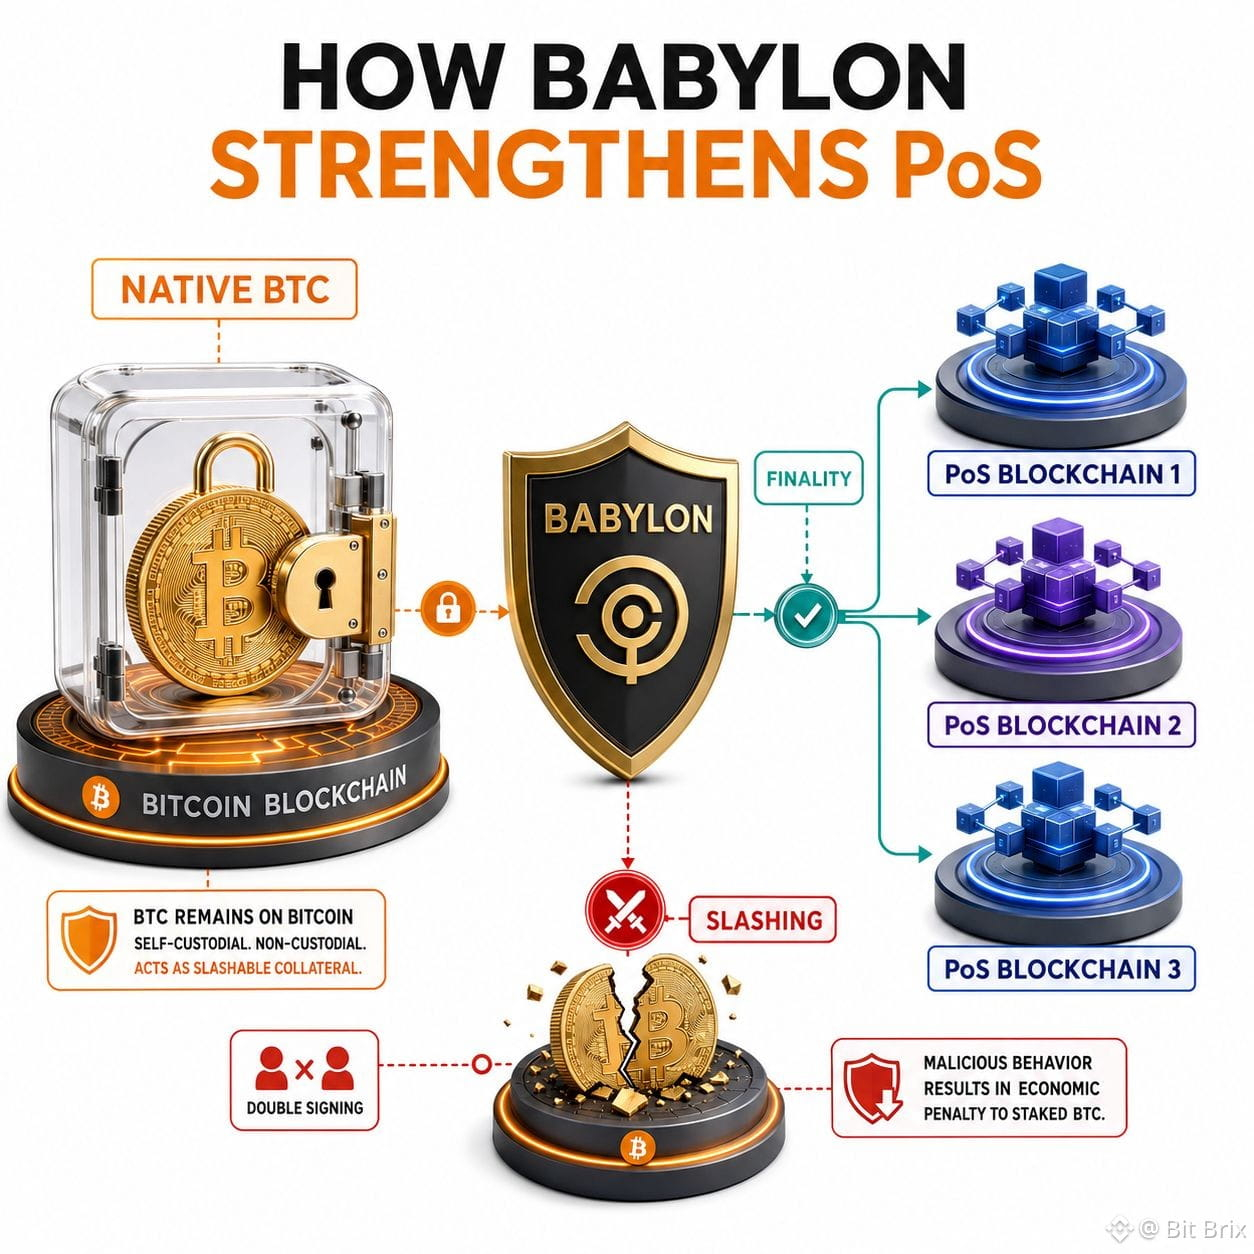
L’idée n’a rien de particulièrement spectaculaire. Bitcoin reste là où il est, au lieu de devenir une autre promesse enveloppée. Les BTC servent de garantie aux fournisseurs de finalité et peuvent être slashez s’ils signent des blocs contradictoires. Les checkpoints de Bitcoin rendent aussi plus difficile la réécriture discrète d’anciens historiques PoS.
Mais j’ai déjà vu ce schéma. La version simple tient dans un paragraphe. La version réelle exige des signataires de covenant, des observateurs, une gestion des clés, des règles de rémunération, et plusieurs éléments mobiles qui doivent rester synchronisés entre deux réseaux. C’est généralement là que les idées propres commencent à rassembler des problèmes très humains.
Je fais attention à l’expression « sécurisé par Bitcoin ». Les mineurs ne surveillent pas ces chaînes PoS. Le BTC n’est qu’une garantie au sein d’un autre système. Cette nuance se perdra probablement une fois que la communication prendra le relais.
Je n’y crois pas encore pleinement. Il faut que suffisamment de bitcoins soient présents. Les fournisseurs de finalité ne doivent pas devenir un autre petit club. Le slashing doit fonctionner au moment difficile, quand tout le monde en a besoin, pas seulement en environnement de test.
Peut-être que Babylon rend les attaques plus coûteuses. C’est important. Mais cela ne peut pas corriger une mauvaise gouvernance, une demande faible, ou une chaîne dont personne n’a besoin. Je suppose que c’est pour cela que je m’y intéresse, sans pour autant être convaincu.
#baby @babylonlabs_io $BABY
J’ai fait assez longtemps avec la crypto pour que les mots « sécurité économique » ne fassent plus vraiment effet. Chaque chaîne PoS en décline une version. Puis le token chute, l’intérêt retombe, et la sécurité dont on parlait soudain paraît beaucoup moins solide.
Babylon m’a toutefois amené à ralentir un peu.
L’idée n’a rien de particulièrement spectaculaire. Bitcoin reste là où il est, au lieu de devenir une autre promesse enveloppée. Les BTC servent de garantie aux fournisseurs de finalité et peuvent être slashez s’ils signent des blocs contradictoires. Les checkpoints de Bitcoin rendent aussi plus difficile la réécriture discrète d’anciens historiques PoS.
Mais j’ai déjà vu ce schéma. La version simple tient dans un paragraphe. La version réelle exige des signataires de covenant, des observateurs, une gestion des clés, des règles de rémunération, et plusieurs éléments mobiles qui doivent rester synchronisés entre deux réseaux. C’est généralement là que les idées propres commencent à rassembler des problèmes très humains.
Je fais attention à l’expression « sécurisé par Bitcoin ». Les mineurs ne surveillent pas ces chaînes PoS. Le BTC n’est qu’une garantie au sein d’un autre système. Cette nuance se perdra probablement une fois que la communication prendra le relais.
Je n’y crois pas encore pleinement. Il faut que suffisamment de bitcoins soient présents. Les fournisseurs de finalité ne doivent pas devenir un autre petit club. Le slashing doit fonctionner au moment difficile, quand tout le monde en a besoin, pas seulement en environnement de test.
Peut-être que Babylon rend les attaques plus coûteuses. C’est important. Mais cela ne peut pas corriger une mauvaise gouvernance, une demande faible, ou une chaîne dont personne n’a besoin. Je suppose que c’est pour cela que je m’y intéresse, sans pour autant être convaincu.
#baby @BabylonLabs_io $BABY
Babylon m’a toutefois amené à ralentir un peu.
L’idée n’a rien de particulièrement spectaculaire. Bitcoin reste là où il est, au lieu de devenir une autre promesse enveloppée. Les BTC servent de garantie aux fournisseurs de finalité et peuvent être slashez s’ils signent des blocs contradictoires. Les checkpoints de Bitcoin rendent aussi plus difficile la réécriture discrète d’anciens historiques PoS.
Mais j’ai déjà vu ce schéma. La version simple tient dans un paragraphe. La version réelle exige des signataires de covenant, des observateurs, une gestion des clés, des règles de rémunération, et plusieurs éléments mobiles qui doivent rester synchronisés entre deux réseaux. C’est généralement là que les idées propres commencent à rassembler des problèmes très humains.
Je fais attention à l’expression « sécurisé par Bitcoin ». Les mineurs ne surveillent pas ces chaînes PoS. Le BTC n’est qu’une garantie au sein d’un autre système. Cette nuance se perdra probablement une fois que la communication prendra le relais.
Je n’y crois pas encore pleinement. Il faut que suffisamment de bitcoins soient présents. Les fournisseurs de finalité ne doivent pas devenir un autre petit club. Le slashing doit fonctionner au moment difficile, quand tout le monde en a besoin, pas seulement en environnement de test.
Peut-être que Babylon rend les attaques plus coûteuses. C’est important. Mais cela ne peut pas corriger une mauvaise gouvernance, une demande faible, ou une chaîne dont personne n’a besoin. Je suppose que c’est pour cela que je m’y intéresse, sans pour autant être convaincu.
#baby @BabylonLabs_io $BABY
2
1
126
·
--
Haussier
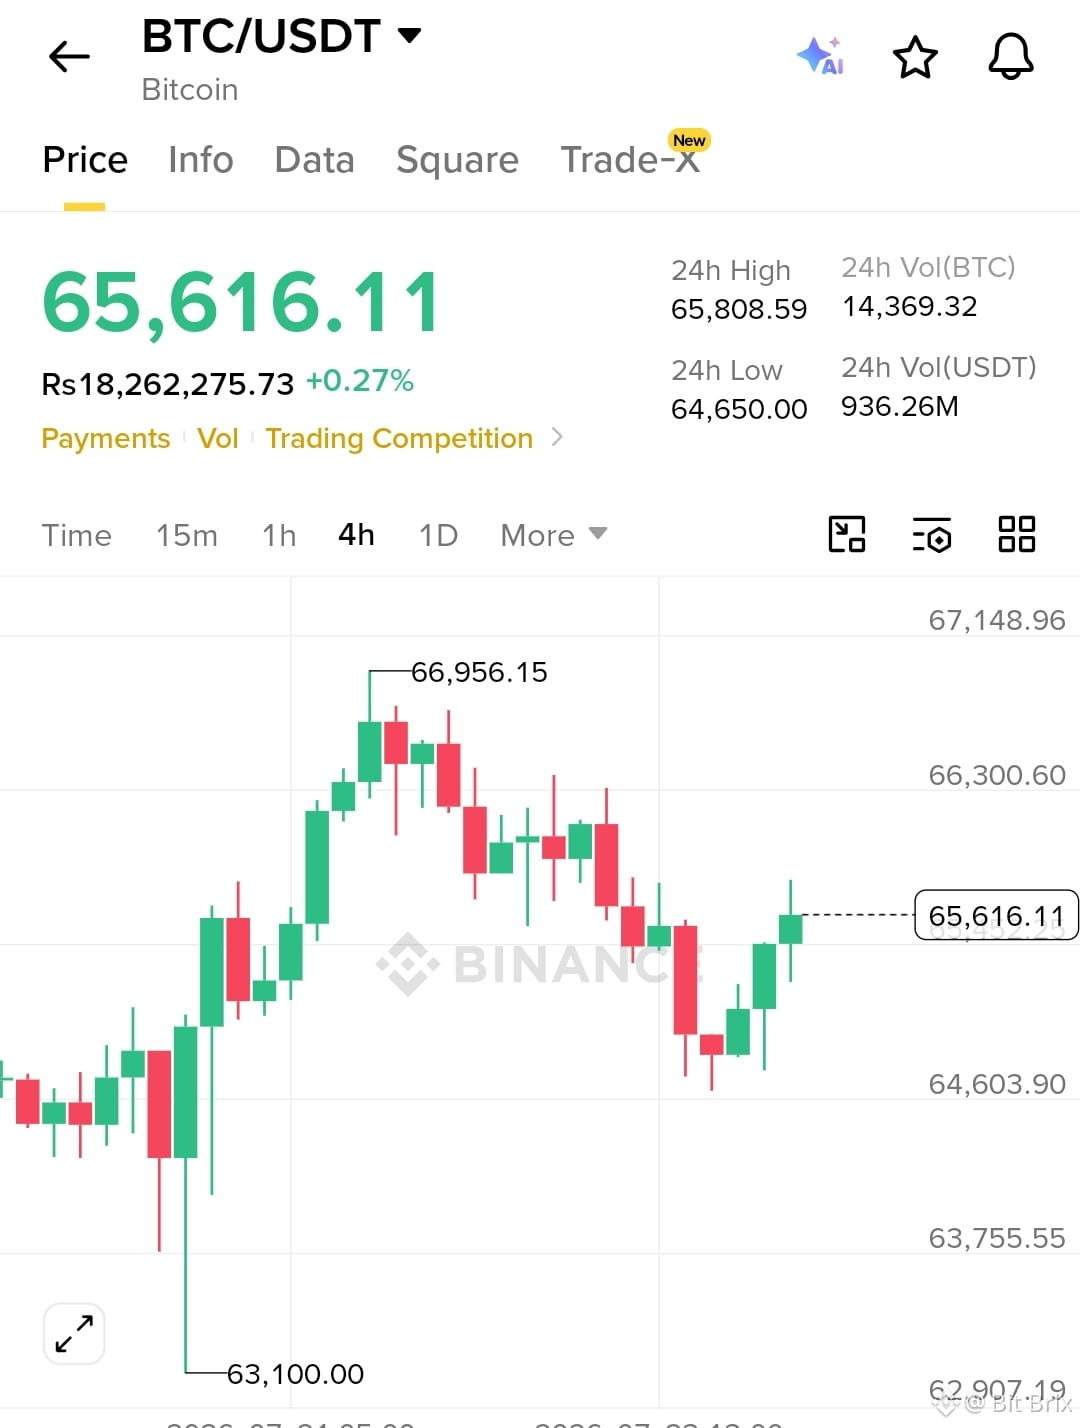
$BTC rebondit violemment et les taureaux prennent le contrôle.
Point d’entrée : 65 400–65 650 $
Objectifs : 66 300 / 66 950 / 67 500 $
Stop : 64 600 $
La prochaine cassure pourrait être explosive. On y va $BTC
$BTC rebondit violemment et les taureaux prennent le contrôle.
Point d’entrée : 65 400–65 650 $
Objectifs : 66 300 / 66 950 / 67 500 $
Stop : 64 600 $
La prochaine cassure pourrait être explosive. On y va $BTC
Point d’entrée : 65 400–65 650 $
Objectifs : 66 300 / 66 950 / 67 500 $
Stop : 64 600 $
La prochaine cassure pourrait être explosive. On y va $BTC
69
·
--
Haussier
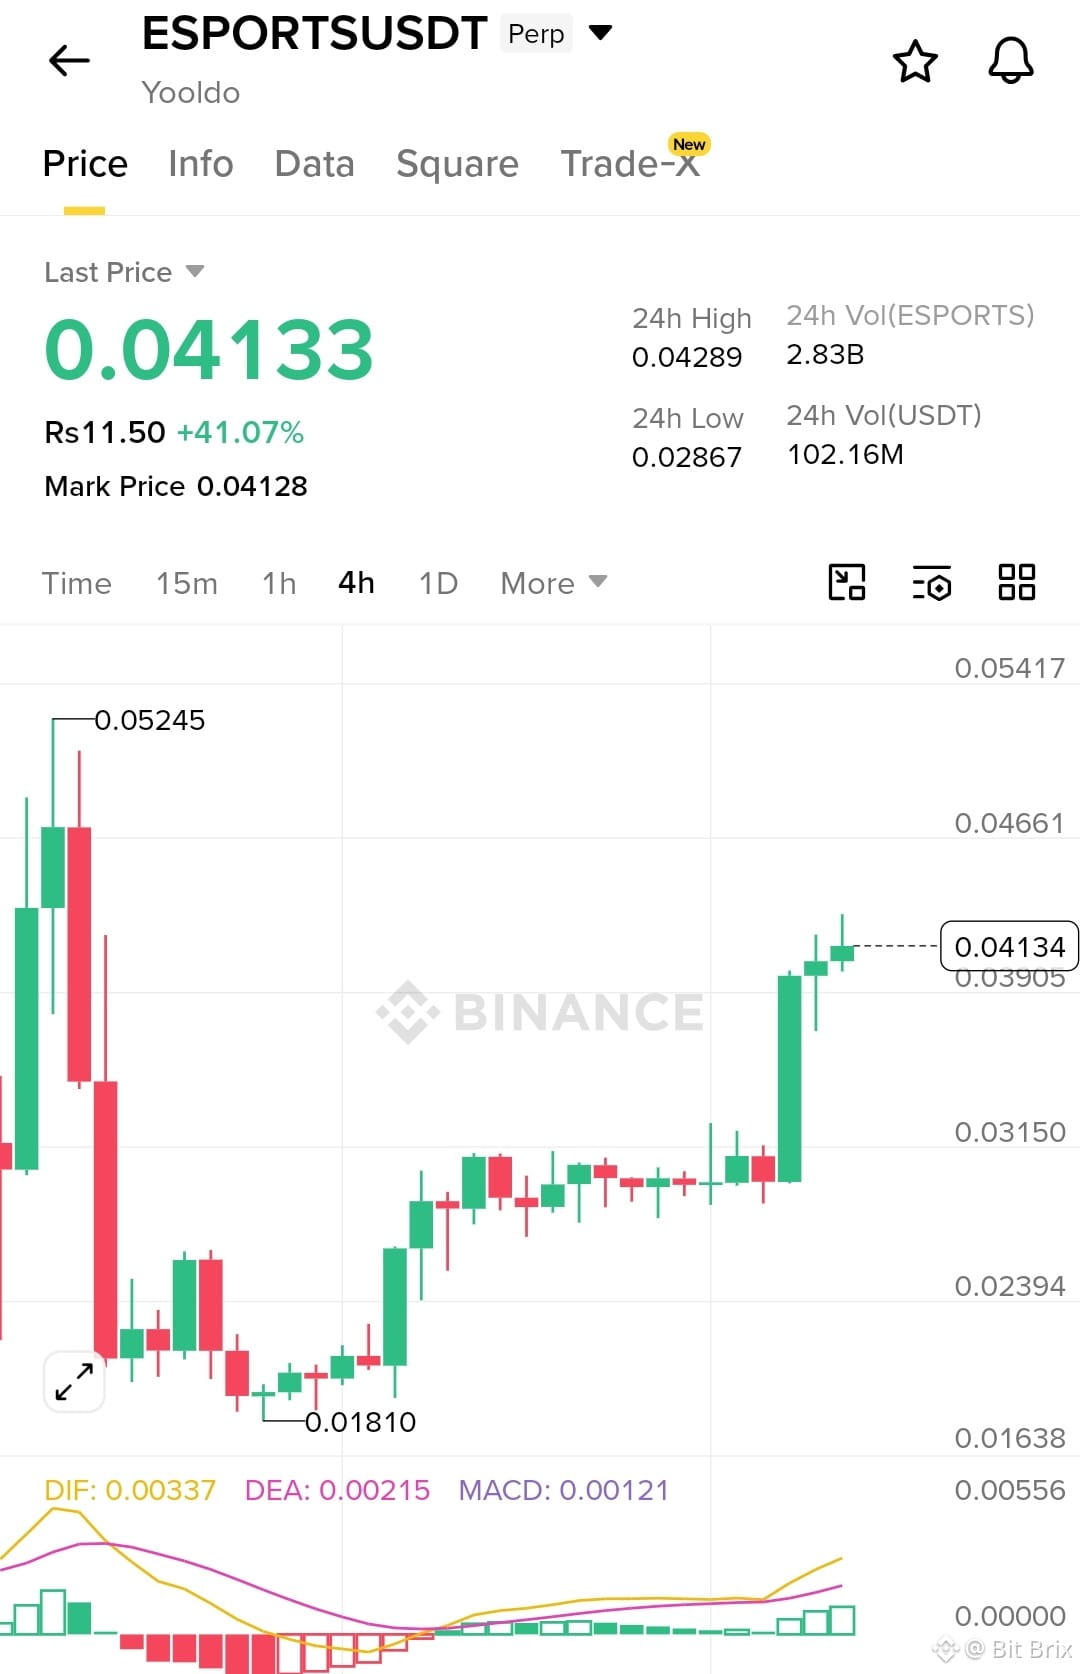
$ESPORTS connaît une forte hausse avec une cassure 4H puissante.
EP : 0,0395 $–0,0413 $
TP : 0,0466 $ / 0,0524 $ / 0,0580 $
SL : 0,0368 $
L’élan s’intensifie. Allons-y $ESPORTS
$ESPORTS connaît une forte hausse avec une cassure 4H puissante.
EP : 0,0395 $–0,0413 $
TP : 0,0466 $ / 0,0524 $ / 0,0580 $
SL : 0,0368 $
L’élan s’intensifie. Allons-y $ESPORTS
EP : 0,0395 $–0,0413 $
TP : 0,0466 $ / 0,0524 $ / 0,0580 $
SL : 0,0368 $
L’élan s’intensifie. Allons-y $ESPORTS
1
103
·
--
Haussier
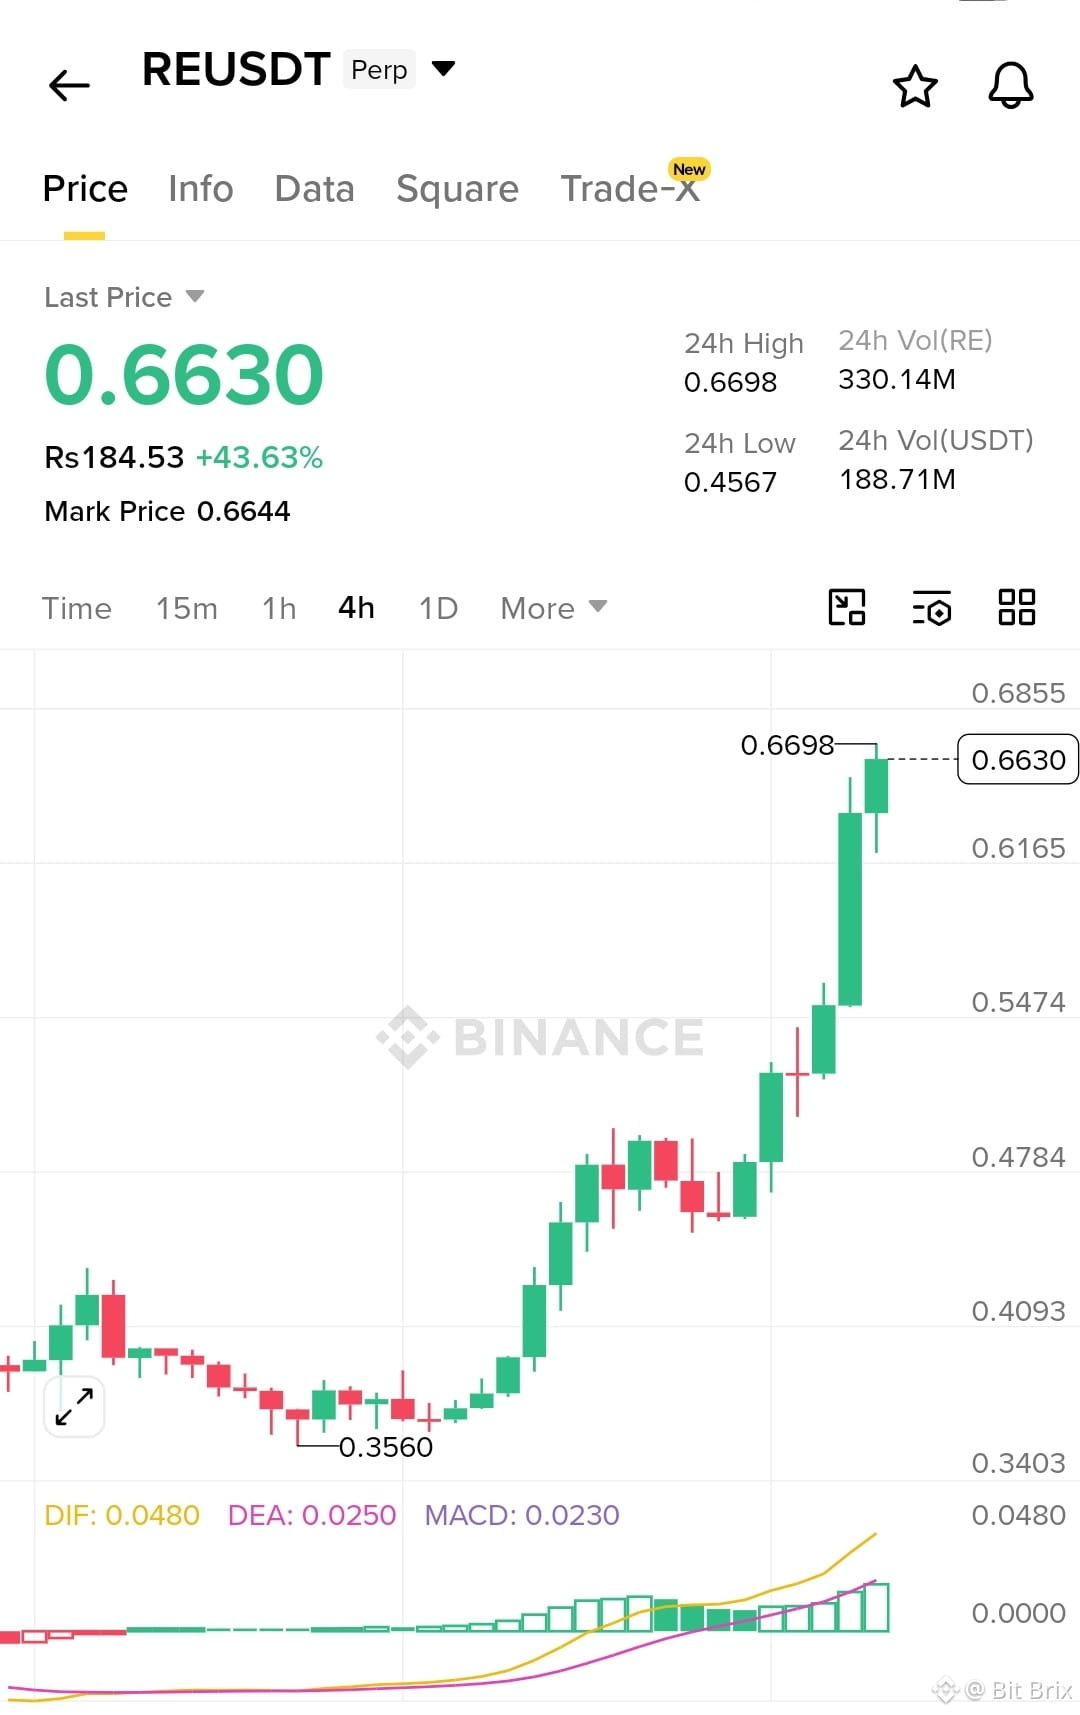
$RE est en train de sortir fortement sur le graphique 4H.
EP : 0,6500 $–0,6630 $
TP : 0,7000 $ / 0,7400 $ / 0,7800 $
SL : 0,6150 $
L’élan est explosif—c’est parti $RE
$RE est en train de sortir fortement sur le graphique 4H.
EP : 0,6500 $–0,6630 $
TP : 0,7000 $ / 0,7400 $ / 0,7800 $
SL : 0,6150 $
L’élan est explosif—c’est parti $RE
EP : 0,6500 $–0,6630 $
TP : 0,7000 $ / 0,7400 $ / 0,7800 $
SL : 0,6150 $
L’élan est explosif—c’est parti $RE
157
·
--
Haussier
EP : 0.00071326
TP : 0.00095000
SL : 0.00062000
AKE mène avec un élan explosif. Les taureaux ont le contrôle total et la prochaine cassure pourrait arriver rapidement.
On y va $AKE
{future}(AKEUSDT)
$ESIM
{alpha}(560x7765a659c5b0cfbfd9fbc2ef2298b75a598f2d2d)
$RAVE
{future}(RAVEUSDT)
EP : 0.00071326
TP : 0.00095000
SL : 0.00062000
AKE mène avec un élan explosif. Les taureaux ont le contrôle total et la prochaine cassure pourrait arriver rapidement.
On y va $AKE
$ESIM
$RAVE
TP : 0.00095000
SL : 0.00062000
AKE mène avec un élan explosif. Les taureaux ont le contrôle total et la prochaine cassure pourrait arriver rapidement.
On y va $AKE
$ESIM
$RAVE
AkE♥️
63%
ESIM💪
14%
RAVE💖
23%
30 Votes • Vote fermé
2.3k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
FedRateWatch
186,897 vues
1,326 mentions
Partagez et gagnez une récompense de trafic dans notre campagne de hashtag tendance
✨Sujet : FOMC de septembre — Quelle sera la prochaine décision de la Fed ?
👉Comment participer :
Publiez une courte publication ou un article avec le hashtag #FedRateWatch
Créez du contenu à partir des angles ci-dessous :
- L’inflation cœur de l’IPC d’août a augmenté de 0,3% d’un mois sur l’autre, et les chances d’une hausse de 25 points de base cette semaine sont désormais proches de 90%. Anticipez-vous une hausse des taux cette semaine ? Est-ce un cas isolé, ou le début d’un cycle de hausses plus long ?
- Si la hausse a lieu, comment cela se répercute-t-il sur le BTC, les valeurs technologiques et l’or ? Plutôt haussier ou baissier ?
- Comment comptez-vous trader ensuite ? Partagez votre trading/positions BTC, actions ou or avec notre widget de partage de trades.
⏰Période de la campagne :
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Récompense :
- Les publications éligibles qui respectent les consignes ci-dessus et contiennent plus de 100 mots seront examinées et pourraient recevoir un boost aléatoire de trafic de 500 à 3 000 vues. Vous recevrez une notification de votre secrétaire de flux si votre publication est sélectionnée.
- Ayez une chance de faire apparaître votre article sur Binance Square Official
Vous manque-t-il des idées pour votre publication ? Visitez la page du sujet #FedRateWatch ou le Square Guide on How to Post for Better Reach.
Binance Square Official
·251 mentions J’aime
·430k vues
BitcoinSlidesTo$76000
155 vues
36 mentions
BitcoinReboundsTo$79K
44,563 vues
341 mentions