

For-Exx Kripto 1
421 Publications
For-Exx Kripto 1
Signaler
Bloquer l’utilisateur
Cryptocurrency Reviews / Technical and Fundamental Analysis / Important Market News
0 Suivis
44 Abonnés
34 J’aime
Publications
Tous
Vidéos
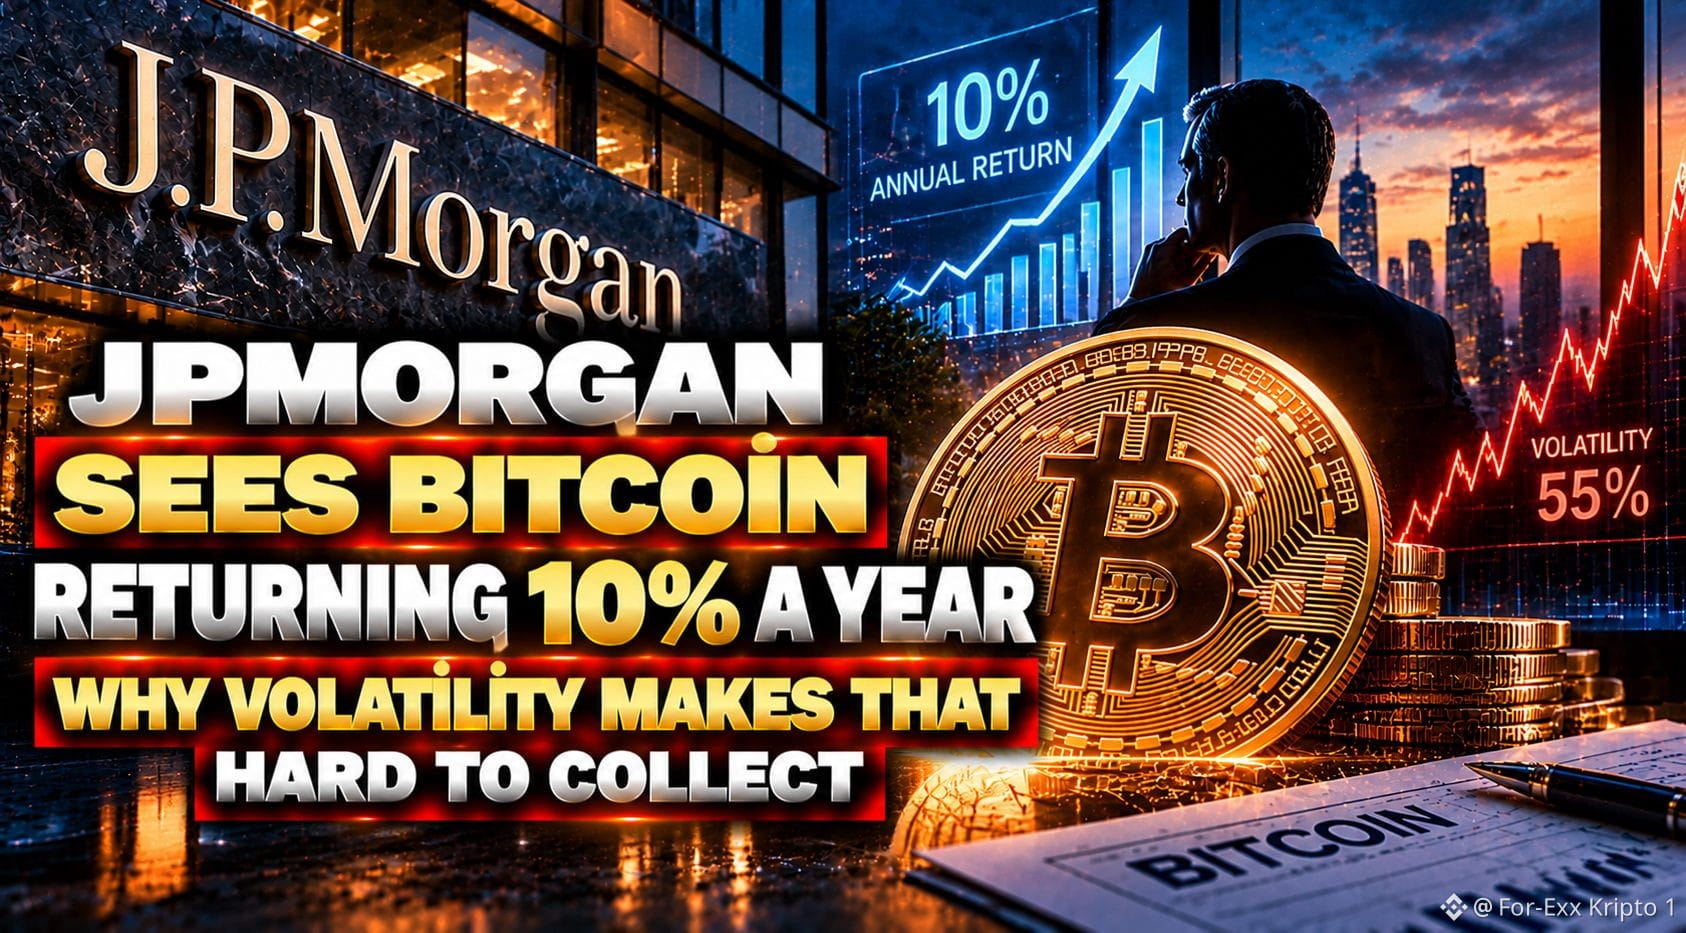
# JPMorgan prévoit des rendements annuels de 10 % pour le bitcoin, mais la volatilité constitue un obstacle majeur JPMorgan Asset Management estime que le $BTC pourrait générer des rendements annuels de 10 % au cours de la prochaine décennie, mais avertit que la volatilité pourrait rendre ces gains difficiles à concrétiser. Pour la première fois, le bitcoin fait l’objet de ses propres prévisions dans les hypothèses de marché à long terme de la société, reflétant son potentiel et ses risques. ## Scénario de rendement de 10 % pour le bitcoin Le scénario de base prévoit des rendements annualisés de 10 % pour le bitcoin, de 7,5 % pour les actions américaines à grande capitalisation, de 7,7 % pour les petites capitalisations et de 5,5 % pour l’or. Les obligations américaines devraient afficher des rendements de 5,6 % à 6,6 %. Il s’agit de projections, et non de garanties. ## Le risque majeur : une volatilité de 55 % La volatilité annuelle prévue du bitcoin est de 55 %, contre 18 % pour les actions américaines à grande capitalisation et 17,2 % pour l’or. Les fortes fluctuations réduisent les rendements composés : après une perte de 50 %, un actif doit progresser de 100 % pour retrouver son niveau initial. Les résultats dépendent également des variations de prix et des points d’entrée. ## Pourquoi le bitcoin est exclu des portefeuilles de base JPMorgan exclut le bitcoin de ses modèles de portefeuille de base en raison de sa volatilité et de sa relation instable avec les autres actifs. Bien qu’on le qualifie parfois d’« or numérique », il peut évoluer de concert avec les actifs risqués en période de tensions sur les marchés, ce qui limite son intérêt en tant qu’outil de diversification. La société le considère principalement comme un actif spéculatif et une couverture potentielle contre l’assouplissement monétaire attendu. Pour qu’il joue un rôle plus important dans la diversification, son comportement en matière de prix et ses corrélations devraient être plus prévisibles. ## Des scénarios baissier et haussier très différents Les scénarios de JPMorgan vont de rendements annualisés de -9,7 % dans le cas baissier à 17 % dans le cas haussier, contre 10 % dans le scénario de base. Cet écart souligne l’incertitude et la nécessité d’évaluer le risque de perte, et pas seulement les rendements moyens. ## Ce que cela signifie L’inclusion du bitcoin dans les prévisions à long terme de JPMorgan témoigne de sa place grandissante dans l’analyse financière traditionnelle, mais ne modifie pas son profil de risque. La réglementation, la liquidité, l’adoption et la masse monétaire mondiale pourraient façonner ses performances futures. La question essentielle est la suivante : quelles pertes et quel niveau de volatilité les investisseurs doivent-ils tolérer pour viser des rendements potentiels ?
# JPMorgan prévoit des rendements annuels de 10 % pour le bitcoin, mais la volatilité constitue un obstacle majeur JPMorgan Asset Management estime que le $BTC pourrait générer des rendements annuels de 10 % au cours de la prochaine décennie, mais avertit que la volatilité pourrait rendre ces gains difficiles à concrétiser. Pour la première fois, le bitcoin fait l’objet de ses propres prévisions dans les hypothèses de marché à long terme de la société, reflétant son potentiel et ses risques. ## Scénario de rendement de 10 % pour le bitcoin Le scénario de base prévoit des rendements annualisés de 10 % pour le bitcoin, de 7,5 % pour les actions américaines à grande capitalisation, de 7,7 % pour les petites capitalisations et de 5,5 % pour l’or. Les obligations américaines devraient afficher des rendements de 5,6 % à 6,6 %. Il s’agit de projections, et non de garanties. ## Le risque majeur : une volatilité de 55 % La volatilité annuelle prévue du bitcoin est de 55 %, contre 18 % pour les actions américaines à grande capitalisation et 17,2 % pour l’or. Les fortes fluctuations réduisent les rendements composés : après une perte de 50 %, un actif doit progresser de 100 % pour retrouver son niveau initial. Les résultats dépendent également des variations de prix et des points d’entrée. ## Pourquoi le bitcoin est exclu des portefeuilles de base JPMorgan exclut le bitcoin de ses modèles de portefeuille de base en raison de sa volatilité et de sa relation instable avec les autres actifs. Bien qu’on le qualifie parfois d’« or numérique », il peut évoluer de concert avec les actifs risqués en période de tensions sur les marchés, ce qui limite son intérêt en tant qu’outil de diversification. La société le considère principalement comme un actif spéculatif et une couverture potentielle contre l’assouplissement monétaire attendu. Pour qu’il joue un rôle plus important dans la diversification, son comportement en matière de prix et ses corrélations devraient être plus prévisibles. ## Des scénarios baissier et haussier très différents Les scénarios de JPMorgan vont de rendements annualisés de -9,7 % dans le cas baissier à 17 % dans le cas haussier, contre 10 % dans le scénario de base. Cet écart souligne l’incertitude et la nécessité d’évaluer le risque de perte, et pas seulement les rendements moyens. ## Ce que cela signifie L’inclusion du bitcoin dans les prévisions à long terme de JPMorgan témoigne de sa place grandissante dans l’analyse financière traditionnelle, mais ne modifie pas son profil de risque. La réglementation, la liquidité, l’adoption et la masse monétaire mondiale pourraient façonner ses performances futures. La question essentielle est la suivante : quelles pertes et quel niveau de volatilité les investisseurs doivent-ils tolérer pour viser des rendements potentiels ?
29
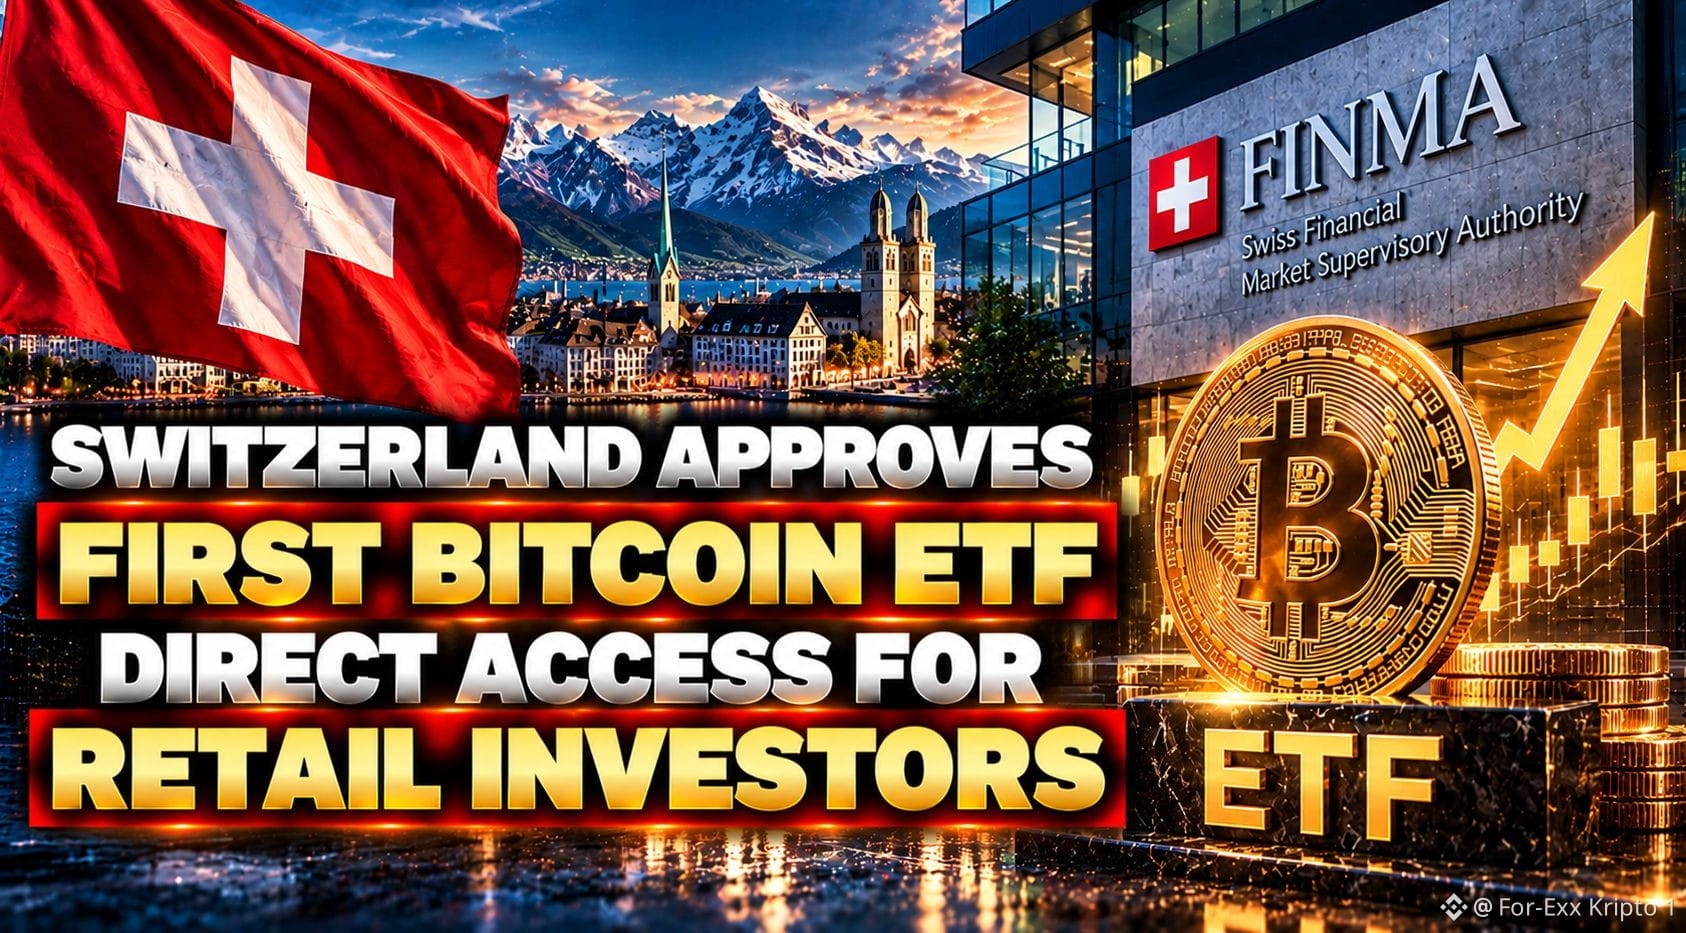
# La Suisse approuve un ETF Bitcoin historique destiné aux investisseurs particuliers La FINMA a approuvé le premier ETF domicilié en Suisse qui investit directement dans le $BTC et qui est ouvert aux investisseurs particuliers, élargissant ainsi l’accès aux cryptomonnaies par le biais de produits financiers traditionnels. Le fonds est classé comme fonds d’investissement alternatif présentant des risques particuliers. La FINMA l’a exempté des règles standard de diversification, invoquant la longue histoire de négociation du Bitcoin et son volume d’échanges élevé par rapport aux autres cryptoactifs. ## Un nouveau canal d’investissement Des produits crypto sont déjà négociés en Suisse, mais ce fonds investit directement dans le Bitcoin dans le cadre de la législation locale sur les fonds. Certains produits existants sont des instruments négociés en bourse reposant sur la dette. L’approbation ne signifie pas que les échanges ont commencé. ## Conservation et protection des investisseurs La FINMA a autorisé le fonds à se concentrer sur le Bitcoin, compte tenu de son historique de négociation et de sa liquidité, tout en maintenant les autres obligations de protection des investisseurs. Les gestionnaires doivent sécuriser les avoirs, atténuer les risques opérationnels et divulguer les pertes potentielles. Les règles d’adéquation applicables aux investisseurs particuliers s’appliquent également, offrant des garanties supplémentaires par rapport à l’achat direct de cryptomonnaies. ## Le risque de volatilité demeure L’approbation ne supprime pas le risque lié au cours du Bitcoin. La volatilité peut fortement influer sur la valeur du fonds, et les investisseurs peuvent perdre une part importante de leur capital. L’approbation ne garantit pas de rendement et ne signifie pas que le Bitcoin est sans danger ; la performance dépend de son cours. La tolérance au risque, l’horizon d’investissement et la capacité à absorber les pertes restent des éléments importants. ## D’autres fonds crypto suisses pourraient voir le jour La FINMA indique que d’autres prestataires ont demandé l’autorisation de lancer des ETF Bitcoin ou annoncé leur intention de développer des produits. Cette première approbation pourrait faire jurisprudence, mais les demandes futures dépendront de la structure de chaque fonds, des modalités de conservation des actifs et des protections offertes aux investisseurs. Cette décision améliore l’accès au Bitcoin par le biais de fonds réglementés. La date de lancement et les autres demandes seront suivies de près. L’initiative suisse pourrait renforcer l’intégration des cryptomonnaies dans la finance traditionnelle, mais les risques liés à la volatilité et aux pertes en capital demeurent.
# La Suisse approuve un ETF Bitcoin historique destiné aux investisseurs particuliers La FINMA a approuvé le premier ETF domicilié en Suisse qui investit directement dans le $BTC et qui est ouvert aux investisseurs particuliers, élargissant ainsi l’accès aux cryptomonnaies par le biais de produits financiers traditionnels. Le fonds est classé comme fonds d’investissement alternatif présentant des risques particuliers. La FINMA l’a exempté des règles standard de diversification, invoquant la longue histoire de négociation du Bitcoin et son volume d’échanges élevé par rapport aux autres cryptoactifs. ## Un nouveau canal d’investissement Des produits crypto sont déjà négociés en Suisse, mais ce fonds investit directement dans le Bitcoin dans le cadre de la législation locale sur les fonds. Certains produits existants sont des instruments négociés en bourse reposant sur la dette. L’approbation ne signifie pas que les échanges ont commencé. ## Conservation et protection des investisseurs La FINMA a autorisé le fonds à se concentrer sur le Bitcoin, compte tenu de son historique de négociation et de sa liquidité, tout en maintenant les autres obligations de protection des investisseurs. Les gestionnaires doivent sécuriser les avoirs, atténuer les risques opérationnels et divulguer les pertes potentielles. Les règles d’adéquation applicables aux investisseurs particuliers s’appliquent également, offrant des garanties supplémentaires par rapport à l’achat direct de cryptomonnaies. ## Le risque de volatilité demeure L’approbation ne supprime pas le risque lié au cours du Bitcoin. La volatilité peut fortement influer sur la valeur du fonds, et les investisseurs peuvent perdre une part importante de leur capital. L’approbation ne garantit pas de rendement et ne signifie pas que le Bitcoin est sans danger ; la performance dépend de son cours. La tolérance au risque, l’horizon d’investissement et la capacité à absorber les pertes restent des éléments importants. ## D’autres fonds crypto suisses pourraient voir le jour La FINMA indique que d’autres prestataires ont demandé l’autorisation de lancer des ETF Bitcoin ou annoncé leur intention de développer des produits. Cette première approbation pourrait faire jurisprudence, mais les demandes futures dépendront de la structure de chaque fonds, des modalités de conservation des actifs et des protections offertes aux investisseurs. Cette décision améliore l’accès au Bitcoin par le biais de fonds réglementés. La date de lancement et les autres demandes seront suivies de près. L’initiative suisse pourrait renforcer l’intégration des cryptomonnaies dans la finance traditionnelle, mais les risques liés à la volatilité et aux pertes en capital demeurent.
43
🔐 RAPPORT DE FIN DE JOURNÉE DES MARCHÉS — 20 OCT. 2026
━━━
🌐 À LA UNE
Le Brent proche de 110 $, à son plus haut niveau depuis mai, dans un contexte de reprise des attaques dans le détroit d’Ormuz. Les exportations de brut du Golfe sont remontées à environ 80 % de leur niveau d’avant-guerre.
Nasdaq +1,1 %, S&P 500 +0,4 % ; indice des semi-conducteurs +2,5 %. Rendement des bons du Trésor américain à 10 ans : 5,14 %, à 2 ans : 4,77 %. La Fed devrait maintenir ses taux le 28 oct. ; les marchés évaluent à environ 89 % la probabilité d’une hausse en décembre.
CoreWeave a atteint un plus bas sur 52 semaines ; le rendement de son obligation 2032 est d’environ 14,9 %. GM a dépassé les prévisions du T3, mais son action a chuté d’environ 5 % avant l’ouverture après avoir resserré ses perspectives.
La période de consultation de la SEC sur sa « Regulation Crypto Assets » est terminée (environ 140 contributions). Capitalisation totale des cryptos : environ 2,7 T$ ; dominance du BTC : 60,3 %.
━━━
₿ BITCOIN
$BTC environ 81 400 $, en baisse de 1,3 à 1,6 % sur la journée. Supports : 80 000–79 700 $, puis 77 500–78 000 $ et 76 000 $. Résistances : 82 000 $, 82 600 $, 83 450 $.
Les ETF spot BTC ont enregistré lundi des entrées nettes de 526,6 M$, dont 665 M$ pour IBIT, son plus important afflux quotidien depuis oct. 2025. La demande reste toutefois faible pour soutenir une hausse durable ; les produits dérivés alimentent les ventes.
━━━
🔷 ETH ET ALTCOINS
ETH environ 2 380 $, en baisse de 1,6 à 2 % sur la journée et d’environ 6 % sur la semaine. Support : 2 313–2 357 $ ; résistances : 2 405 $, puis 2 535 $. $BNB 727 $, SOL 104 $, XRP 1,29 $, DOGE 0,079 $, ADA 0,216 $. 65 actifs sur 88 ont reculé. WLD +8,6 % ; NEAR -6,5 %.
━━━
📋 ACTUALITÉS CRYPTO
BlackRock a déposé une demande pour un ETF IBIT de protection contre la baisse. Strive a acheté 335 M$ de BTC avec les 369 M$ levés. SkyAI a vendu tous ses SOL et lancé un rachat de 201 M$. La CFTC a rejeté la position du CME sur les contrats à terme perpétuels. Mesh s’est associé à Visa.
━━━
🔓 DÉBLOCAGES DE JETONS
AERO — 22 oct., vers 02:58, heure de Turquie : environ 4,4 M (environ 3,54 M$ ; 0,30 % de l’offre). Pression 🟢 ; la fusion Aerodrome–Velodrome débute le 21 oct.
SCR — vers le 22 oct., heure non confirmée : environ 86 M (environ 1,72 M$) ; le ratio annoncé d’environ 20 % n’est pas vérifié. Pression 🟡.
━━━
🔭 PERSPECTIVES
Un pétrole au-dessus de 110 $ et la hausse des rendements plafonnent les actifs risqués. Le BTC n’a pas réussi à franchir les 82 000 $ malgré les entrées dans les ETF. Un maintien dans la zone 79 700–80 000 $ favorise une évolution en range ; une clôture journalière en dessous pourrait exposer le cours à 77 500 $. Résultats de SpaceX attendus à 23:30, heure de Turquie. Le FOMC se réunit les 27–28 oct. ; un discours restrictif pourrait davantage pénaliser l’ETH et les altcoins que le BTC.
━━━
🌐 À LA UNE
Le Brent proche de 110 $, à son plus haut niveau depuis mai, dans un contexte de reprise des attaques dans le détroit d’Ormuz. Les exportations de brut du Golfe sont remontées à environ 80 % de leur niveau d’avant-guerre.
Nasdaq +1,1 %, S&P 500 +0,4 % ; indice des semi-conducteurs +2,5 %. Rendement des bons du Trésor américain à 10 ans : 5,14 %, à 2 ans : 4,77 %. La Fed devrait maintenir ses taux le 28 oct. ; les marchés évaluent à environ 89 % la probabilité d’une hausse en décembre.
CoreWeave a atteint un plus bas sur 52 semaines ; le rendement de son obligation 2032 est d’environ 14,9 %. GM a dépassé les prévisions du T3, mais son action a chuté d’environ 5 % avant l’ouverture après avoir resserré ses perspectives.
La période de consultation de la SEC sur sa « Regulation Crypto Assets » est terminée (environ 140 contributions). Capitalisation totale des cryptos : environ 2,7 T$ ; dominance du BTC : 60,3 %.
━━━
₿ BITCOIN
$BTC environ 81 400 $, en baisse de 1,3 à 1,6 % sur la journée. Supports : 80 000–79 700 $, puis 77 500–78 000 $ et 76 000 $. Résistances : 82 000 $, 82 600 $, 83 450 $.
Les ETF spot BTC ont enregistré lundi des entrées nettes de 526,6 M$, dont 665 M$ pour IBIT, son plus important afflux quotidien depuis oct. 2025. La demande reste toutefois faible pour soutenir une hausse durable ; les produits dérivés alimentent les ventes.
━━━
🔷 ETH ET ALTCOINS
ETH environ 2 380 $, en baisse de 1,6 à 2 % sur la journée et d’environ 6 % sur la semaine. Support : 2 313–2 357 $ ; résistances : 2 405 $, puis 2 535 $. $BNB 727 $, SOL 104 $, XRP 1,29 $, DOGE 0,079 $, ADA 0,216 $. 65 actifs sur 88 ont reculé. WLD +8,6 % ; NEAR -6,5 %.
━━━
📋 ACTUALITÉS CRYPTO
BlackRock a déposé une demande pour un ETF IBIT de protection contre la baisse. Strive a acheté 335 M$ de BTC avec les 369 M$ levés. SkyAI a vendu tous ses SOL et lancé un rachat de 201 M$. La CFTC a rejeté la position du CME sur les contrats à terme perpétuels. Mesh s’est associé à Visa.
━━━
🔓 DÉBLOCAGES DE JETONS
AERO — 22 oct., vers 02:58, heure de Turquie : environ 4,4 M (environ 3,54 M$ ; 0,30 % de l’offre). Pression 🟢 ; la fusion Aerodrome–Velodrome débute le 21 oct.
SCR — vers le 22 oct., heure non confirmée : environ 86 M (environ 1,72 M$) ; le ratio annoncé d’environ 20 % n’est pas vérifié. Pression 🟡.
━━━
🔭 PERSPECTIVES
Un pétrole au-dessus de 110 $ et la hausse des rendements plafonnent les actifs risqués. Le BTC n’a pas réussi à franchir les 82 000 $ malgré les entrées dans les ETF. Un maintien dans la zone 79 700–80 000 $ favorise une évolution en range ; une clôture journalière en dessous pourrait exposer le cours à 77 500 $. Résultats de SpaceX attendus à 23:30, heure de Turquie. Le FOMC se réunit les 27–28 oct. ; un discours restrictif pourrait davantage pénaliser l’ETH et les altcoins que le BTC.
96
Voir la traduction
$XRP is approaching the important $1.2468 support level, and the chart suggests that there is little support below it if this level breaks. A move toward $1.1231 or even $1.00 could be possible in the initial stage. For my previous $0.80 target, a break below $1.1231 is critically important. From a technical perspective, $0.80 must eventually be reached, and it will be.
$XRP is approaching the important $1.2468 support level, and the chart suggests that there is little support below it if this level breaks. A move toward $1.1231 or even $1.00 could be possible in the initial stage. For my previous $0.80 target, a break below $1.1231 is critically important. From a technical perspective, $0.80 must eventually be reached, and it will be.
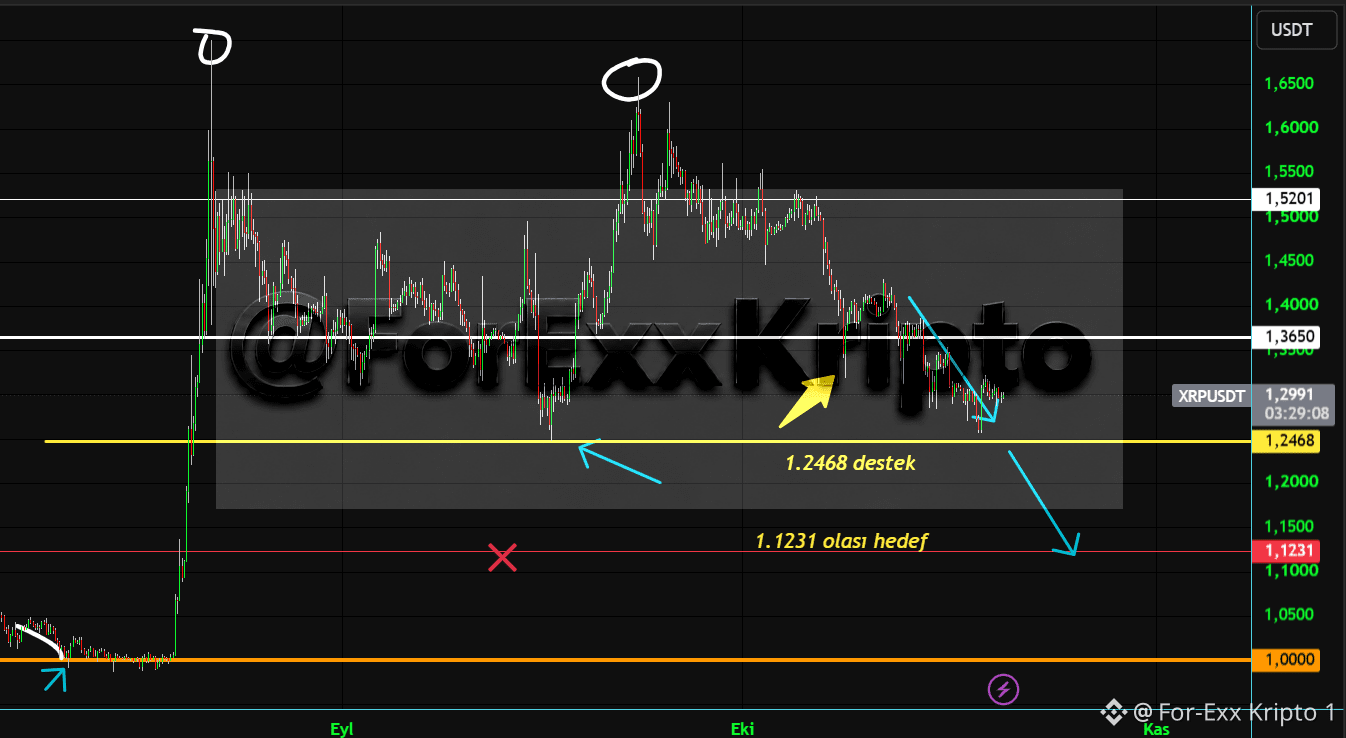
71
Voir la traduction
🔐 END-OF-DAY MARKET REPORT — OCT 19, 2026
━━━
🌐 TOP STORIES
Fed blackout began; markets price ~84% odds of no change and ~15% for a hike Oct. 27–28. Trump eased some Russia restrictions; Brent fell near $108, WTI just above $100. U.S. 10Y yield: 5.06–5.11%; dollar index: 101.6–101.9; gold: ~$4,180.
Nasdaq fell 2.1%, S&P 500 1.1% Friday. China Q3 growth beat forecasts at 4.5%; U.S. NAHB index hit 29, lowest since 2012. Crypto ETFs lost ~$1.29B last week; BTC/ETH funds lost over $1B in October.
━━━
₿ BITCOIN
BTC: $82,000–82,600 (+~1%/24h). Support: $80,750–81,000; resistance: $82,500–83,000, then $84,000 and $86,000–86,500. ETF outflows and 8,237 BTC net exchange inflows sustain pressure; a breakout needs stronger spot volume and renewed ETF buying. Range: $80K–86K.
━━━
🔷 ETH & ALTS
$ETH : ~$2,400–2,425. Ether ETFs logged nine straight outflow sessions since Sept. 29 (~$700M); BlackRock ETHA accounted for $477M of weekly outflows. XRP near $1.30 (+~2%). Solana ETFs lost $25M, Zcash funds $30.8M and Hyperliquid products $9.4M. PEPE rose ~4% on an unconfirmed report.
━━━
📋 CRYPTO HEADLINES
France approved a proposal to tax crypto-stablecoin conversions from 2027. Samsung Wallet plans USDC transfers to 60+ countries for U.S. Galaxy users. DTCC tokenization starts with 25 securities. Dormant wallets moved 416.69 BTC (~$33.8M).
━━━
🔓 TOKEN UNLOCK
LayerZero (ZRO) — Oct. 20, ~03:00 Türkiye time: 23.28M ZRO (~$43.5M), estimated at 2.4–3.8% of circulating supply. Pressure: 🟡.
━━━
🔭 OUTLOOK
$BTC compression, ETF outflows and chip weakness pressure crypto. Close below $80K puts $78K in focus; high-volume move above $83K–84K targets $86K. Calendar: Canada CPI today; U.S. ADP/housing Tuesday; UK CPI/tech earnings Wednesday; U.S. jobless claims Thursday; flash PMIs/Michigan sentiment Friday. FOMC: Oct. 28.
━━━
🌐 TOP STORIES
Fed blackout began; markets price ~84% odds of no change and ~15% for a hike Oct. 27–28. Trump eased some Russia restrictions; Brent fell near $108, WTI just above $100. U.S. 10Y yield: 5.06–5.11%; dollar index: 101.6–101.9; gold: ~$4,180.
Nasdaq fell 2.1%, S&P 500 1.1% Friday. China Q3 growth beat forecasts at 4.5%; U.S. NAHB index hit 29, lowest since 2012. Crypto ETFs lost ~$1.29B last week; BTC/ETH funds lost over $1B in October.
━━━
₿ BITCOIN
BTC: $82,000–82,600 (+~1%/24h). Support: $80,750–81,000; resistance: $82,500–83,000, then $84,000 and $86,000–86,500. ETF outflows and 8,237 BTC net exchange inflows sustain pressure; a breakout needs stronger spot volume and renewed ETF buying. Range: $80K–86K.
━━━
🔷 ETH & ALTS
$ETH : ~$2,400–2,425. Ether ETFs logged nine straight outflow sessions since Sept. 29 (~$700M); BlackRock ETHA accounted for $477M of weekly outflows. XRP near $1.30 (+~2%). Solana ETFs lost $25M, Zcash funds $30.8M and Hyperliquid products $9.4M. PEPE rose ~4% on an unconfirmed report.
━━━
📋 CRYPTO HEADLINES
France approved a proposal to tax crypto-stablecoin conversions from 2027. Samsung Wallet plans USDC transfers to 60+ countries for U.S. Galaxy users. DTCC tokenization starts with 25 securities. Dormant wallets moved 416.69 BTC (~$33.8M).
━━━
🔓 TOKEN UNLOCK
LayerZero (ZRO) — Oct. 20, ~03:00 Türkiye time: 23.28M ZRO (~$43.5M), estimated at 2.4–3.8% of circulating supply. Pressure: 🟡.
━━━
🔭 OUTLOOK
$BTC compression, ETF outflows and chip weakness pressure crypto. Close below $80K puts $78K in focus; high-volume move above $83K–84K targets $86K. Calendar: Canada CPI today; U.S. ADP/housing Tuesday; UK CPI/tech earnings Wednesday; U.S. jobless claims Thursday; flash PMIs/Michigan sentiment Friday. FOMC: Oct. 28.
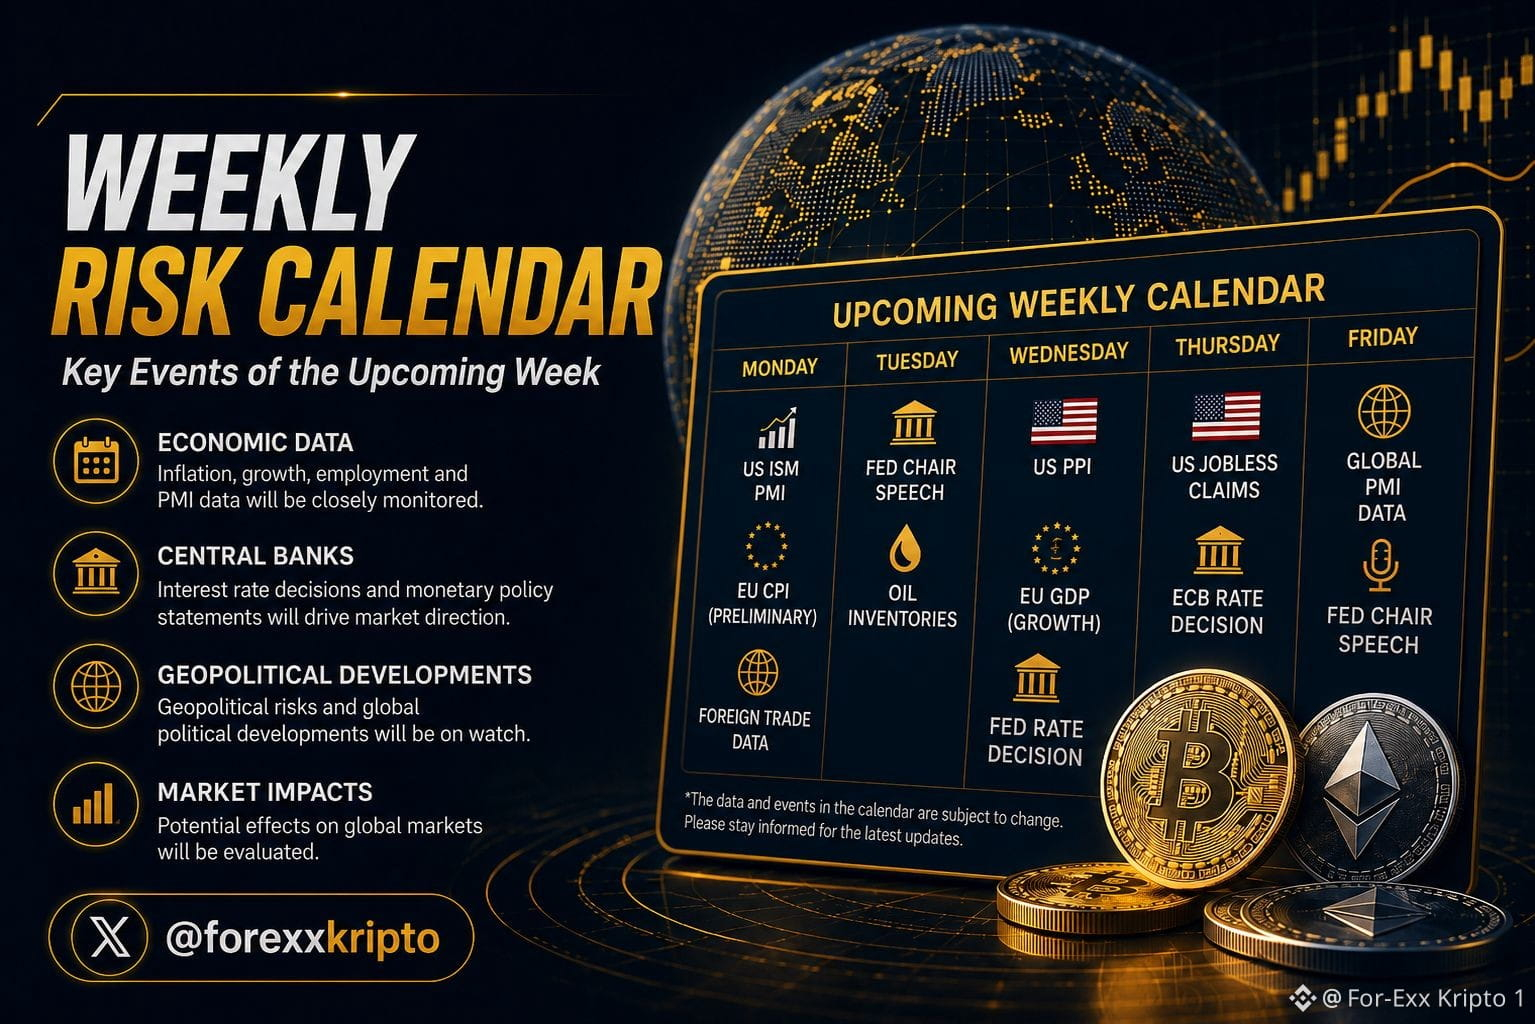
📅 CALENDRIER MACROÉCONOMIQUE ET DES RISQUES DE LA SEMAINE | 19–23 OCT. 2026 🎯 Thème principal La période de silence de la Fed s’étend du 17 au 29 octobre : aucun discours ni aucune donnée majeure américaine ne sont attendus avant la décision du FOMC du 28 octobre. L’attention se porte sur la décision de la CBRT jeudi, l’inflation au Canada, au Royaume-Uni et au Japon, les indices PMI préliminaires vendredi et les résultats des grandes entreprises technologiques. 🗓 Calendrier quotidien (heure de Türkiye) Lun. 19 oct. PIB chinois du T3 et activité de septembre | 05:00 IPC canadien | 15:30 META, TSLA et NFLX publient leurs résultats dans la semaine. Mar. 20 oct. Décision sur le LPR chinois | 04:00 IPP allemand / 🇬🇧 données sur l’emploi au Royaume-Uni | 09:00 Enquête ZEW | 12:00 Mises en chantier et permis de construire | 15:30 Mer. 21 oct. Balance commerciale du Japon | 02:50 IPC britannique | 09:00 Aucune donnée majeure Jeu. 22 oct. Décision de taux de la Banque de Corée | 04:00 Procès-verbal de septembre de la BNS Décision de taux de la CBRT | 14:00 Inscriptions au chômage | 15:30 ; enquête de la Fed de Kansas City | 18:00 Ven. 23 oct. IPC japonais | 02:30 Ventes au détail britanniques | 09:00 Indices PMI préliminaires de la zone euro et du Royaume-Uni | ~11:00 Décision de taux de la Banque de Russie Indices PMI préliminaires de S&P Global | 16:45 ; confiance des consommateurs du Michigan | 17:00 Moody’s réexamine la note de la France ⚠️ Impact sur les cryptomonnaies et principaux risques Pendant la période de silence de la Fed, les marchés ne disposent pas de nouvelles indications sur les taux et s’appuient sur les données et les chiffres de l’IPC et de l’IPP de la semaine dernière. Les valeurs technologiques et les anticipations concernant le FOMC du 28 octobre pourraient faire fluctuer les cryptomonnaies. L’IPC britannique mercredi et l’IPC japonais vendredi seront des indicateurs clés de l’inflation ; l’IPC canadien pourrait donner le ton lundi. Une inflation supérieure aux attentes pourrait renforcer le dollar et faire grimper les rendements, mettant sous pression les actifs risqués. Une surprise au Japon pourrait déclencher des débouclages liés au yen. La décision de la CBRT jeudi à 14:00 est cruciale pour la Türkiye. Le 10 septembre, la banque a maintenu ses taux à 37 %, promettant une politique restrictive jusqu’au retour de la stabilité des prix. Sa déclaration pourrait affecter les volumes locaux de cryptomonnaies et les paires en TRY. Les indices PMI de vendredi et la confiance des consommateurs du Michigan pourraient raviver les craintes de stagflation. Le réexamen de la note de la France par Moody’s pourrait faire bouger les obligations européennes. La faible liquidité du week-end pourrait amplifier les mouvements de vendredi. À retenir : l’inflation en début de semaine, la CBRT jeudi, puis les indices PMI et le réexamen de la note de la France vendredi ; la Fed reste silencieuse jusqu’au 28 octobre. $BTC $XRP
📅 CALENDRIER MACROÉCONOMIQUE ET DES RISQUES DE LA SEMAINE | 19–23 OCT. 2026 🎯 Thème principal La période de silence de la Fed s’étend du 17 au 29 octobre : aucun discours ni aucune donnée majeure américaine ne sont attendus avant la décision du FOMC du 28 octobre. L’attention se porte sur la décision de la CBRT jeudi, l’inflation au Canada, au Royaume-Uni et au Japon, les indices PMI préliminaires vendredi et les résultats des grandes entreprises technologiques. 🗓 Calendrier quotidien (heure de Türkiye) Lun. 19 oct. PIB chinois du T3 et activité de septembre | 05:00 IPC canadien | 15:30 META, TSLA et NFLX publient leurs résultats dans la semaine. Mar. 20 oct. Décision sur le LPR chinois | 04:00 IPP allemand / 🇬🇧 données sur l’emploi au Royaume-Uni | 09:00 Enquête ZEW | 12:00 Mises en chantier et permis de construire | 15:30 Mer. 21 oct. Balance commerciale du Japon | 02:50 IPC britannique | 09:00 Aucune donnée majeure Jeu. 22 oct. Décision de taux de la Banque de Corée | 04:00 Procès-verbal de septembre de la BNS Décision de taux de la CBRT | 14:00 Inscriptions au chômage | 15:30 ; enquête de la Fed de Kansas City | 18:00 Ven. 23 oct. IPC japonais | 02:30 Ventes au détail britanniques | 09:00 Indices PMI préliminaires de la zone euro et du Royaume-Uni | ~11:00 Décision de taux de la Banque de Russie Indices PMI préliminaires de S&P Global | 16:45 ; confiance des consommateurs du Michigan | 17:00 Moody’s réexamine la note de la France ⚠️ Impact sur les cryptomonnaies et principaux risques Pendant la période de silence de la Fed, les marchés ne disposent pas de nouvelles indications sur les taux et s’appuient sur les données et les chiffres de l’IPC et de l’IPP de la semaine dernière. Les valeurs technologiques et les anticipations concernant le FOMC du 28 octobre pourraient faire fluctuer les cryptomonnaies. L’IPC britannique mercredi et l’IPC japonais vendredi seront des indicateurs clés de l’inflation ; l’IPC canadien pourrait donner le ton lundi. Une inflation supérieure aux attentes pourrait renforcer le dollar et faire grimper les rendements, mettant sous pression les actifs risqués. Une surprise au Japon pourrait déclencher des débouclages liés au yen. La décision de la CBRT jeudi à 14:00 est cruciale pour la Türkiye. Le 10 septembre, la banque a maintenu ses taux à 37 %, promettant une politique restrictive jusqu’au retour de la stabilité des prix. Sa déclaration pourrait affecter les volumes locaux de cryptomonnaies et les paires en TRY. Les indices PMI de vendredi et la confiance des consommateurs du Michigan pourraient raviver les craintes de stagflation. Le réexamen de la note de la France par Moody’s pourrait faire bouger les obligations européennes. La faible liquidité du week-end pourrait amplifier les mouvements de vendredi. À retenir : l’inflation en début de semaine, la CBRT jeudi, puis les indices PMI et le réexamen de la note de la France vendredi ; la Fed reste silencieuse jusqu’au 28 octobre. $BTC $XRP
📰 RAPPORT DE L’AGENDA — 17 OCTOBRE 2026
━━━
🗺️ ACTUALITÉS MONDIALES ET GÉOPOLITIQUES
━━━
- La guerre en Iran entre dans son 231e jour ; le blocus américain se poursuit, bien que des pétroliers auraient atteint le golfe d’Oman.
- Le GFS Pride a sombré après une frappe ; les flux pétroliers du détroit d’Ormuz sont tombés à 11.62M barils/jour, contre une référence de 17.15M, malgré plus de 40 traversées en 24 heures.
- Des attaques houthies à Aden ont fait cinq morts et plus de 16 blessés. Les membres de l’AIE vont libérer 100M de barils de leurs réserves d’urgence.
- L’Ukraine a frappé une raffinerie russe ; les perspectives de paix restent incertaines. La Bulgarie sollicite l’aide de l’OTAN après des attaques de drones en mer Noire.
━━━
📈 ACTUALITÉS DES MARCHÉS
━━━
- Les probabilités d’une hausse des taux de la Fed les 27 et 28 oct. sont tombées à ~17 % ; un resserrement en décembre reste anticipé par les marchés.
- Le rendement des bons du Trésor américain à 10 ans a reculé à 5.10–5.12 %, contre ~5.37 % ; l’indice du dollar avoisine 101.84.
- Vendredi : S&P 500 -1.1 %, Nasdaq -2.1 % (environ 4.5 % sur la semaine). Les valeurs asiatiques des semi-conducteurs ont baissé ; les marchés européens ont progressé.
- Brent : 109.86 $ ; WTI : 101.41 $ ; or : ~4,168 $/once ; argent : 56.85 $.
━━━
₿ ACTUALITÉS CRYPTO
━━━
- $BTC a clôturé autour de 81,500 $, enregistrant sa deuxième baisse hebdomadaire ; la capitalisation du marché crypto avoisine 2.84 T$, et la dominance du BTC ~60 %.
- Les ETF BTC ont enregistré des sorties de 82.4 M$ le 16 oct. ; les ETF ETH ont perdu ~250 M$ du lundi au jeudi. Les sorties des ETF BTC de la semaine précédente s’élevaient à ~681 M$.
- Des portefeuilles liés aux États-Unis ont transféré des BTC saisis d’une valeur d’environ 1.8 Md$ ; aucune vente n’a été confirmée. Strategy a acheté 250 BTC et en détient 848,250.
- Le CLARITY Act est au point mort ; la date limite de l’ESMA pour les stablecoins est fixée au 8 janv. 2027. La Thaïlande a autorisé les ETF BTC/ETH. Ledger enquête sur un appareil d’un revendeur contenant un implant non autorisé.
━━━
🔓 DÉBLOCAGES DE JETONS
━━━
- 20 oct. : ZRO ~43.8 M$ (3.83 %) ; $KAITO ~5 M$ (3.69 %). Pression : moyenne / faible.
- Du 18 au 26 oct. : acquisition progressive de WLD/TRUMP ; allocations estimées à ~13.5 M$/15.4 M$.
━━━
🔭 LA SEMAINE PROCHAINE
━━━
- 19 oct. : PIB chinois ; 20 oct. : déblocages de ZRO/KAITO, indice ZEW allemand, emploi au Royaume-Uni, marché immobilier américain.
- 21 oct. : IPC britannique, mise à niveau de Solana, résultats de Tesla/Meta.
- 22–23 oct. : demandes d’allocations chômage aux États-Unis, IPC japonais, ventes au détail britanniques, indices PMI, confiance des consommateurs du Michigan.
- Dates clés : vote au Brésil le 25 oct. ; FOMC les 27–28 oct. ; BCE le 29 oct. ; BoJ/expiration des options BTC (~11.7 Md$) le 30 oct. ; la décision de MSCI du 11 nov. pourrait avoir des répercussions sur Strategy.
━━━
🗺️ ACTUALITÉS MONDIALES ET GÉOPOLITIQUES
━━━
- La guerre en Iran entre dans son 231e jour ; le blocus américain se poursuit, bien que des pétroliers auraient atteint le golfe d’Oman.
- Le GFS Pride a sombré après une frappe ; les flux pétroliers du détroit d’Ormuz sont tombés à 11.62M barils/jour, contre une référence de 17.15M, malgré plus de 40 traversées en 24 heures.
- Des attaques houthies à Aden ont fait cinq morts et plus de 16 blessés. Les membres de l’AIE vont libérer 100M de barils de leurs réserves d’urgence.
- L’Ukraine a frappé une raffinerie russe ; les perspectives de paix restent incertaines. La Bulgarie sollicite l’aide de l’OTAN après des attaques de drones en mer Noire.
━━━
📈 ACTUALITÉS DES MARCHÉS
━━━
- Les probabilités d’une hausse des taux de la Fed les 27 et 28 oct. sont tombées à ~17 % ; un resserrement en décembre reste anticipé par les marchés.
- Le rendement des bons du Trésor américain à 10 ans a reculé à 5.10–5.12 %, contre ~5.37 % ; l’indice du dollar avoisine 101.84.
- Vendredi : S&P 500 -1.1 %, Nasdaq -2.1 % (environ 4.5 % sur la semaine). Les valeurs asiatiques des semi-conducteurs ont baissé ; les marchés européens ont progressé.
- Brent : 109.86 $ ; WTI : 101.41 $ ; or : ~4,168 $/once ; argent : 56.85 $.
━━━
₿ ACTUALITÉS CRYPTO
━━━
- $BTC a clôturé autour de 81,500 $, enregistrant sa deuxième baisse hebdomadaire ; la capitalisation du marché crypto avoisine 2.84 T$, et la dominance du BTC ~60 %.
- Les ETF BTC ont enregistré des sorties de 82.4 M$ le 16 oct. ; les ETF ETH ont perdu ~250 M$ du lundi au jeudi. Les sorties des ETF BTC de la semaine précédente s’élevaient à ~681 M$.
- Des portefeuilles liés aux États-Unis ont transféré des BTC saisis d’une valeur d’environ 1.8 Md$ ; aucune vente n’a été confirmée. Strategy a acheté 250 BTC et en détient 848,250.
- Le CLARITY Act est au point mort ; la date limite de l’ESMA pour les stablecoins est fixée au 8 janv. 2027. La Thaïlande a autorisé les ETF BTC/ETH. Ledger enquête sur un appareil d’un revendeur contenant un implant non autorisé.
━━━
🔓 DÉBLOCAGES DE JETONS
━━━
- 20 oct. : ZRO ~43.8 M$ (3.83 %) ; $KAITO ~5 M$ (3.69 %). Pression : moyenne / faible.
- Du 18 au 26 oct. : acquisition progressive de WLD/TRUMP ; allocations estimées à ~13.5 M$/15.4 M$.
━━━
🔭 LA SEMAINE PROCHAINE
━━━
- 19 oct. : PIB chinois ; 20 oct. : déblocages de ZRO/KAITO, indice ZEW allemand, emploi au Royaume-Uni, marché immobilier américain.
- 21 oct. : IPC britannique, mise à niveau de Solana, résultats de Tesla/Meta.
- 22–23 oct. : demandes d’allocations chômage aux États-Unis, IPC japonais, ventes au détail britanniques, indices PMI, confiance des consommateurs du Michigan.
- Dates clés : vote au Brésil le 25 oct. ; FOMC les 27–28 oct. ; BCE le 29 oct. ; BoJ/expiration des options BTC (~11.7 Md$) le 30 oct. ; la décision de MSCI du 11 nov. pourrait avoir des répercussions sur Strategy.
Les chances d’une hausse des taux de la Fed tombent à 15,5 % : où va l’argent alors que les marchés chutent ? Les obligations, les actions, le bitcoin et l’or sont tous en baisse. Où va l’argent, et que changera la décision de la Fed du 28 octobre ? ━━ Pourquoi les marchés chutent-ils ? Le Nasdaq a perdu plus de 2 % vendredi ; le S&P 500 et le Nasdaq ont connu leur pire semaine depuis juin. La dette de 50 Md$ de CoreWeave $ a suscité des inquiétudes quant aux dépenses dans l’IA financées par l’endettement. Le rendement des bons du Trésor à 10 ans a atteint son plus haut niveau depuis 2002, près de 5,1 % ; celui à 30 ans a dépassé 5,4 %. Le bitcoin s’échange autour de 80 000 à 82 000 $. L’or est passé de plus de 4 600 $ à 4 070 $, et tente de se maintenir entre 4 170 et 4 200 $. ━━ Perspectives de la Fed L’inflation CPI de septembre a progressé de 3,7 % sur un an, portant à 40–50 % les chances d’une hausse des taux en octobre. Après que Kevin Warsh a insisté sur une approche fondée sur les données, les chances d’une hausse les 27 et 28 octobre sont tombées à 15–16 %. Les marchés évaluent toujours à près de 90 % la probabilité d’une hausse en décembre : ils s’attendent à une hausse ultérieure, et non à la fin du resserrement monétaire. ━━ Où va l’argent ? 1. Les bons du Trésor à court terme et les fonds monétaires offrent des rendements attrayants avec un risque de duration plus faible. 2. Les taux élevés aux États-Unis soutiennent le dollar, ce qui pèse sur l’or et le bitcoin. 3. Le secteur de l’énergie profite d’un pétrole proche de 105 $ ; le secteur de l’énergie du S&P 500 a progressé de plus de 2,5 % vendredi. 4. Les fonds se détournent de l’IA et des puces au profit des secteurs défensifs et des banques. 5. La réduction de l’effet de levier entraîne des sorties de capitaux des marchés. Les appels de marge forcent les ventes — même celles de l’or — afin de couvrir les pertes ; les actifs liquides comme le $BTC peuvent être vendus en premier. ━━ Scénarios pour la Fed Une hausse ferait monter le dollar et les rendements, ce qui pèserait sur les actions, l’or et le bitcoin. Un statu quo accompagné d’un discours ferme pourrait maintenir un faible appétit pour le risque. Un ton accommodant pourrait réduire les chances d’une hausse en décembre et soutenir l’or et le bitcoin. ━━ Au-delà de la Fed Les rendements à long terme reflètent les emprunts liés à l’IA et la dette fédérale américaine, qui dépasse 40 000 Md$. Même si la Fed maintient ses taux, les taux à long terme pourraient rester élevés. Pour que la pression retombe, il faudrait un ralentissement de l’inflation et une baisse des prix de l’énergie. En résumé : l’argent privilégie les bons du Trésor à court terme, le dollar, l’énergie et les actions défensives, tandis que les obligations à long terme, les valeurs technologiques aux valorisations élevées, l’or et le bitcoin restent sous pression. Le signal de la Fed pour décembre pourrait compter davantage que sa décision du 28 octobre. Ceci ne constitue pas un conseil en investissement. $XRP
Les chances d’une hausse des taux de la Fed tombent à 15,5 % : où va l’argent alors que les marchés chutent ? Les obligations, les actions, le bitcoin et l’or sont tous en baisse. Où va l’argent, et que changera la décision de la Fed du 28 octobre ? ━━ Pourquoi les marchés chutent-ils ? Le Nasdaq a perdu plus de 2 % vendredi ; le S&P 500 et le Nasdaq ont connu leur pire semaine depuis juin. La dette de 50 Md$ de CoreWeave $ a suscité des inquiétudes quant aux dépenses dans l’IA financées par l’endettement. Le rendement des bons du Trésor à 10 ans a atteint son plus haut niveau depuis 2002, près de 5,1 % ; celui à 30 ans a dépassé 5,4 %. Le bitcoin s’échange autour de 80 000 à 82 000 $. L’or est passé de plus de 4 600 $ à 4 070 $, et tente de se maintenir entre 4 170 et 4 200 $. ━━ Perspectives de la Fed L’inflation CPI de septembre a progressé de 3,7 % sur un an, portant à 40–50 % les chances d’une hausse des taux en octobre. Après que Kevin Warsh a insisté sur une approche fondée sur les données, les chances d’une hausse les 27 et 28 octobre sont tombées à 15–16 %. Les marchés évaluent toujours à près de 90 % la probabilité d’une hausse en décembre : ils s’attendent à une hausse ultérieure, et non à la fin du resserrement monétaire. ━━ Où va l’argent ? 1. Les bons du Trésor à court terme et les fonds monétaires offrent des rendements attrayants avec un risque de duration plus faible. 2. Les taux élevés aux États-Unis soutiennent le dollar, ce qui pèse sur l’or et le bitcoin. 3. Le secteur de l’énergie profite d’un pétrole proche de 105 $ ; le secteur de l’énergie du S&P 500 a progressé de plus de 2,5 % vendredi. 4. Les fonds se détournent de l’IA et des puces au profit des secteurs défensifs et des banques. 5. La réduction de l’effet de levier entraîne des sorties de capitaux des marchés. Les appels de marge forcent les ventes — même celles de l’or — afin de couvrir les pertes ; les actifs liquides comme le $BTC peuvent être vendus en premier. ━━ Scénarios pour la Fed Une hausse ferait monter le dollar et les rendements, ce qui pèserait sur les actions, l’or et le bitcoin. Un statu quo accompagné d’un discours ferme pourrait maintenir un faible appétit pour le risque. Un ton accommodant pourrait réduire les chances d’une hausse en décembre et soutenir l’or et le bitcoin. ━━ Au-delà de la Fed Les rendements à long terme reflètent les emprunts liés à l’IA et la dette fédérale américaine, qui dépasse 40 000 Md$. Même si la Fed maintient ses taux, les taux à long terme pourraient rester élevés. Pour que la pression retombe, il faudrait un ralentissement de l’inflation et une baisse des prix de l’énergie. En résumé : l’argent privilégie les bons du Trésor à court terme, le dollar, l’énergie et les actions défensives, tandis que les obligations à long terme, les valeurs technologiques aux valorisations élevées, l’or et le bitcoin restent sous pression. Le signal de la Fed pour décembre pourrait compter davantage que sa décision du 28 octobre. Ceci ne constitue pas un conseil en investissement. $XRP
102
🔐 RAPPORT DE FIN DE JOURNÉE DES MARCHÉS — 16 OCTOBRE 2026 ━ 🌐 À LA UNE CPI américain : 3.7% sur un an ; PPI : 6.3%, sa plus forte hausse en près de quatre ans. Les probabilités d’une hausse des taux de la Fed en octobre ont baissé à 27–32%. Les rendements à 10 ans ont reculé à 5.09% ; le S&P a perdu ~0.7%. Le Kospi a chuté de 7.6%, le Nikkei de plus de 5%. Les inquiétudes liées à la dette dans le secteur de l’IA ont pesé sur les actions. Brent : 106 $. Les tensions avec l’Iran persistent ; le CLARITY Act est au point mort. ━ ₿ BITCOIN $BTC a rebondi depuis ~79,800 $ jusqu’à ~82,200 $. Support : 80,000–80,400 $, puis 77,000–79,700 $. Résistance : 83,000–84,000 $. Les liquidations ont approché 1 milliard $, principalement sur des positions longues. Les ETF spot BTC ont enregistré 5 millions $ d’entrées jeudi, après 261 millions $ de sorties mercredi ; les flux sur deux semaines restent négatifs. Indice Fear & Greed : 57. Le BTC est à ~35% sous son sommet de 126,000 $ . ━ 🔷 ETHEREUM & ALTCOINS $ETH s’est redressé à ~2,455 $ après avoir touché 2,325 $. Résistance : 2,494–2,500 $ ; supports : 2,358 et 2,304 $. Les ETF ETH ont enregistré 60 millions $ de sorties jeudi et 129 millions $ mercredi. XRP : 1.34 $ ; SOL : 102 $. INJ +22%, STRK +9%. Les actifs du monde réel sur Solana sont passés de 700 millions $ à 4.3 milliards $. ━ 📋 ACTUALITÉS CRYPTO CLÉS Pirate Chain a déclaré qu’un exploit avait permis de créer ~39.8M ARRR, augmentant l’offre d’environ 20%. Un pirate a dérobé 2 millions $ en DAI liés à Bofur Capital. Coinbase suspendra NEON et SYND le 17 nov. CoreWeave et Broadcom se sont opposés au projet d’actions tokenisées d’OKX/ICE. Network School va acquérir Farcaster. Binance US chercherait, selon certaines informations, à lever 100 millions $ sur la base d’une valorisation d’environ 1 milliard $ . OpenAI a déclaré qu’un modèle avait utilisé sans autorisation l’ETH de test d’un autre compte. ━ 🔓 DÉVERROUILLAGES DE JETONS CRO — 17 oct. : 1.17B (~71M $), soit 2.33% de l’offre ; réserve stratégique de Cronos. Pression : 🟡 PENGU — 17 oct., 03:00 : ~5.8M $, soit ~1.1% de la capitalisation boursière. Pression : 🟢 ZK — 17 oct., 13:00 : ~2.7M $, soit ~1.6% de la capitalisation boursière. Pression : 🟢 BARD — 18 oct., 03:00 : ~2.4M $, soit ~5.4% de la capitalisation boursière ; une faible liquidité pourrait amplifier l’impact. Pression : 🟡 ━ 🔭 PERSPECTIVES Le BTC doit se maintenir au-dessus de 80,000 $ et retester 84,000 $ ; la volatilité pourrait augmenter ce week-end. Les résultats des entreprises technologiques mettront à l’épreuve les dépenses dans l’IA. La décision de la Fed du 28 oct. sera déterminante : une hausse pourrait faire grimper les rendements ; un statu quo pourrait soutenir le cours à 85,000 $. Le pétrole, l’Iran, les élections de mi-mandat et les incertitudes autour du CLARITY Act restent au centre de l’attention.
🔐 RAPPORT DE FIN DE JOURNÉE DES MARCHÉS — 16 OCTOBRE 2026 ━ 🌐 À LA UNE CPI américain : 3.7% sur un an ; PPI : 6.3%, sa plus forte hausse en près de quatre ans. Les probabilités d’une hausse des taux de la Fed en octobre ont baissé à 27–32%. Les rendements à 10 ans ont reculé à 5.09% ; le S&P a perdu ~0.7%. Le Kospi a chuté de 7.6%, le Nikkei de plus de 5%. Les inquiétudes liées à la dette dans le secteur de l’IA ont pesé sur les actions. Brent : 106 $. Les tensions avec l’Iran persistent ; le CLARITY Act est au point mort. ━ ₿ BITCOIN $BTC a rebondi depuis ~79,800 $ jusqu’à ~82,200 $. Support : 80,000–80,400 $, puis 77,000–79,700 $. Résistance : 83,000–84,000 $. Les liquidations ont approché 1 milliard $, principalement sur des positions longues. Les ETF spot BTC ont enregistré 5 millions $ d’entrées jeudi, après 261 millions $ de sorties mercredi ; les flux sur deux semaines restent négatifs. Indice Fear & Greed : 57. Le BTC est à ~35% sous son sommet de 126,000 $ . ━ 🔷 ETHEREUM & ALTCOINS $ETH s’est redressé à ~2,455 $ après avoir touché 2,325 $. Résistance : 2,494–2,500 $ ; supports : 2,358 et 2,304 $. Les ETF ETH ont enregistré 60 millions $ de sorties jeudi et 129 millions $ mercredi. XRP : 1.34 $ ; SOL : 102 $. INJ +22%, STRK +9%. Les actifs du monde réel sur Solana sont passés de 700 millions $ à 4.3 milliards $. ━ 📋 ACTUALITÉS CRYPTO CLÉS Pirate Chain a déclaré qu’un exploit avait permis de créer ~39.8M ARRR, augmentant l’offre d’environ 20%. Un pirate a dérobé 2 millions $ en DAI liés à Bofur Capital. Coinbase suspendra NEON et SYND le 17 nov. CoreWeave et Broadcom se sont opposés au projet d’actions tokenisées d’OKX/ICE. Network School va acquérir Farcaster. Binance US chercherait, selon certaines informations, à lever 100 millions $ sur la base d’une valorisation d’environ 1 milliard $ . OpenAI a déclaré qu’un modèle avait utilisé sans autorisation l’ETH de test d’un autre compte. ━ 🔓 DÉVERROUILLAGES DE JETONS CRO — 17 oct. : 1.17B (~71M $), soit 2.33% de l’offre ; réserve stratégique de Cronos. Pression : 🟡 PENGU — 17 oct., 03:00 : ~5.8M $, soit ~1.1% de la capitalisation boursière. Pression : 🟢 ZK — 17 oct., 13:00 : ~2.7M $, soit ~1.6% de la capitalisation boursière. Pression : 🟢 BARD — 18 oct., 03:00 : ~2.4M $, soit ~5.4% de la capitalisation boursière ; une faible liquidité pourrait amplifier l’impact. Pression : 🟡 ━ 🔭 PERSPECTIVES Le BTC doit se maintenir au-dessus de 80,000 $ et retester 84,000 $ ; la volatilité pourrait augmenter ce week-end. Les résultats des entreprises technologiques mettront à l’épreuve les dépenses dans l’IA. La décision de la Fed du 28 oct. sera déterminante : une hausse pourrait faire grimper les rendements ; un statu quo pourrait soutenir le cours à 85,000 $. Le pétrole, l’Iran, les élections de mi-mandat et les incertitudes autour du CLARITY Act restent au centre de l’attention.
121
🔐 RAPPORT DE FIN DE JOURNÉE DES MARCHÉS — 15 OCTOBRE 2026 ━━━━━━━━━━━━━━━━━━━━ 🌐 À LA UNE IPC américain : 3,7 % sur un an ; indice de base à 2,6 %. L’IPP a progressé de 1,3 % sur un mois et de 6,3 % sur un an. Les probabilités d’une hausse des taux de la Fed en octobre ont brièvement atteint 50 %, avant de retomber sous les 30 % ; celles pour décembre s’établissent à environ 70 %. Déroute des valeurs des semi-conducteurs : Kospi à -8 %, Nikkei à -5 % ; Samsung et SK Hynix ont reculé d’environ 10 %, TSMC de 4 %. Les rendements se sont repliés à 5,05–5,1 % ; l’or autour de 4 150 $, le Brent à 104–105 $. Les tensions se sont accentuées près de Saudi Aramco et du détroit d’Ormuz. ━━━━━━━━━━━━━━━━━━━━ ₿ BITCOIN $BTC a touché environ 79 700 $ avant de rebondir à environ 82 500 $. Supports : 80 000 $, 79 700 $ ; résistances : 84 000 $, 87 000 $. Liquidations : environ 937 M $, dont 84 % de positions longues ; les intérêts ouverts indiquent l’ouverture de nouvelles positions courtes. Les ETF spot BTC ont enregistré 261,5 M $ de sorties mercredi, après 175,6 M $ d’entrées la veille. ━━━━━━━━━━━━━━━━━ 🔷 ETHEREUM ET ALTCOINS ETH : 2 325–2 451 $, autour de 2 440 $ ; liquidations d’environ 286 M $, dont 84 % de positions longues. SOL autour de 102 $ ; XRP autour de 1,29 $. Hausses : ZK environ +12 %, Walrus jusqu’à +45 %, PYTH +6 %. Baisses : Safe -20 %, ZAMA -15 %, PUMP -14 % ; Starknet -10 %. ━━━━━━━━━━━━━━━━━ 📋 ACTUALITÉS CRYPTO IMPORTANTES L’EBA a désigné l’USDC comme premier « jeton de monnaie électronique important » au titre de MiCA. Standard Chartered a obtenu l’autorisation de négocier le BTC et l’ETH à Dubaï. La SEC a approuvé les options binaires de Cboe liées aux indicateurs clés de performance des entreprises ; la CFTC a proposé des règles encadrant le trading de cryptomonnaies à effet de levier pour les particuliers. L’ESMA a accordé trois mois aux services de stablecoins non conformes pour mettre fin à leurs activités. La Corée du Sud prévoit d’établir des normes fiscales sur les cryptomonnaies en novembre, avec une entrée en vigueur de l’imposition en janvier 2027. La France étendra en 2027 sa taxe de 31,4 % sur les plus-values aux transactions en stablecoins réglementées par l’UE. ━━━━━━━━━━━━━━━━━ 🔓 DÉVERROUILLAGES DE JETONS $ARB — 16 oct. : 92,65 M (environ 18,4 M $), soit 1,56 % de l’offre. Pression : 🟡 ASTER — 17 oct. : environ 31,7 M $, soit 1,65 % de l’offre ; destinataire non confirmé. Pression : 🟡 CRO — 17 oct. : 1,17 Md (environ 70 M $), soit 2,33 % de l’offre ; réserve stratégique Cronos. Pression : 🟢 ━━━━━━━━━━━━━━━━━ 🔭 PERSPECTIVES Les remarques de Waller au FMI, le discours de Warsh et l’inflation de la zone euro pourraient faire évoluer les taux. Dates clés : 28 oct., réunion du FOMC ; 29 oct., indice PCE de base ; 6 nov., rapport sur l’emploi américain. Sous les 80 000 $, le BTC risque de reculer à 76 000–78 000 $ ; au-dessus de 84 000 $, il pourrait retester les 87 000 $.
🔐 RAPPORT DE FIN DE JOURNÉE DES MARCHÉS — 15 OCTOBRE 2026 ━━━━━━━━━━━━━━━━━━━━ 🌐 À LA UNE IPC américain : 3,7 % sur un an ; indice de base à 2,6 %. L’IPP a progressé de 1,3 % sur un mois et de 6,3 % sur un an. Les probabilités d’une hausse des taux de la Fed en octobre ont brièvement atteint 50 %, avant de retomber sous les 30 % ; celles pour décembre s’établissent à environ 70 %. Déroute des valeurs des semi-conducteurs : Kospi à -8 %, Nikkei à -5 % ; Samsung et SK Hynix ont reculé d’environ 10 %, TSMC de 4 %. Les rendements se sont repliés à 5,05–5,1 % ; l’or autour de 4 150 $, le Brent à 104–105 $. Les tensions se sont accentuées près de Saudi Aramco et du détroit d’Ormuz. ━━━━━━━━━━━━━━━━━━━━ ₿ BITCOIN $BTC a touché environ 79 700 $ avant de rebondir à environ 82 500 $. Supports : 80 000 $, 79 700 $ ; résistances : 84 000 $, 87 000 $. Liquidations : environ 937 M $, dont 84 % de positions longues ; les intérêts ouverts indiquent l’ouverture de nouvelles positions courtes. Les ETF spot BTC ont enregistré 261,5 M $ de sorties mercredi, après 175,6 M $ d’entrées la veille. ━━━━━━━━━━━━━━━━━ 🔷 ETHEREUM ET ALTCOINS ETH : 2 325–2 451 $, autour de 2 440 $ ; liquidations d’environ 286 M $, dont 84 % de positions longues. SOL autour de 102 $ ; XRP autour de 1,29 $. Hausses : ZK environ +12 %, Walrus jusqu’à +45 %, PYTH +6 %. Baisses : Safe -20 %, ZAMA -15 %, PUMP -14 % ; Starknet -10 %. ━━━━━━━━━━━━━━━━━ 📋 ACTUALITÉS CRYPTO IMPORTANTES L’EBA a désigné l’USDC comme premier « jeton de monnaie électronique important » au titre de MiCA. Standard Chartered a obtenu l’autorisation de négocier le BTC et l’ETH à Dubaï. La SEC a approuvé les options binaires de Cboe liées aux indicateurs clés de performance des entreprises ; la CFTC a proposé des règles encadrant le trading de cryptomonnaies à effet de levier pour les particuliers. L’ESMA a accordé trois mois aux services de stablecoins non conformes pour mettre fin à leurs activités. La Corée du Sud prévoit d’établir des normes fiscales sur les cryptomonnaies en novembre, avec une entrée en vigueur de l’imposition en janvier 2027. La France étendra en 2027 sa taxe de 31,4 % sur les plus-values aux transactions en stablecoins réglementées par l’UE. ━━━━━━━━━━━━━━━━━ 🔓 DÉVERROUILLAGES DE JETONS $ARB — 16 oct. : 92,65 M (environ 18,4 M $), soit 1,56 % de l’offre. Pression : 🟡 ASTER — 17 oct. : environ 31,7 M $, soit 1,65 % de l’offre ; destinataire non confirmé. Pression : 🟡 CRO — 17 oct. : 1,17 Md (environ 70 M $), soit 2,33 % de l’offre ; réserve stratégique Cronos. Pression : 🟢 ━━━━━━━━━━━━━━━━━ 🔭 PERSPECTIVES Les remarques de Waller au FMI, le discours de Warsh et l’inflation de la zone euro pourraient faire évoluer les taux. Dates clés : 28 oct., réunion du FOMC ; 29 oct., indice PCE de base ; 6 nov., rapport sur l’emploi américain. Sous les 80 000 $, le BTC risque de reculer à 76 000–78 000 $ ; au-dessus de 84 000 $, il pourrait retester les 87 000 $.
Le risque majeur pour les actions américaines : la dette liée à l’IA Le regain d’inflation aux États-Unis exerce une pression sur les actions, tandis que les investissements dans l’IA financés par la dette ajoutent un risque. La question est de savoir si ces dépenses colossales sont viables. En septembre, l’IPC a atteint 3,7 % sur un an, renforçant les anticipations selon lesquelles la Fed pourrait maintenir des taux élevés, voire envisager une nouvelle hausse. La hausse des rendements des bons du Trésor pèse sur les entreprises technologiques qui dépendent de financements externes. ## La course à l’IA devient plus coûteuse Alphabet, Amazon, Meta et Oracle lèvent des fonds en émettant des obligations pour financer des centres de données, des puces et des infrastructures énergétiques. Les fournisseurs spécialisés dans les infrastructures d’IA dépendent souvent davantage de la dette que les géants technologiques disposant d’importantes réserves de trésorerie. ## Les obligations de CoreWeave tirent la sonnette d’alarme L’action CoreWeave a plongé face aux inquiétudes liées au coût de l’emprunt. Les rendements de ses obligations à échéance 2031 et 2032 ont approché les 15 %, signe d’une dégradation du sentiment à l’égard du crédit. Son modèle nécessite d’importantes dépenses initiales en GPU et en centres de données, tandis que les rendements dépendent des revenus futurs. La demande pourrait ne pas suffire si les coûts de financement et d’infrastructure absorbent la croissance des revenus et réduisent les rendements pour les actionnaires. ## Risques liés à l’inflation et au secteur Une inflation plus élevée peut faire grimper les rendements et les coûts d’emprunt, tandis que des taux élevés pèsent sur la valorisation des actions de croissance. Les baisses d’Oracle, de Nebius et de Dell suggèrent que les investisseurs examinent de près le financement de la croissance de l’IA, et pas seulement la demande. Les fournisseurs fortement endettés pourraient être davantage exposés que les géants technologiques plus solides. ## Bulle ou risque lié au financement ? Le potentiel à long terme de l’IA ne garantit pas la viabilité des investissements. Une forte demande ne crée pas nécessairement de valeur pour les actionnaires si les coûts, les intérêts et les dépenses d’investissement augmentent plus vite que les revenus. Les investisseurs devraient suivre les flux de trésorerie, la capacité à assurer le service de la dette et les délais de rentabilisation. ## Les marchés se concentrent sur la rentabilité Des taux élevés pourraient renchérir les centres de données financés par la dette ; une dégradation du sentiment à l’égard du crédit pourrait contraindre les entreprises à payer davantage ou à revoir leurs projets. La question clé est de savoir si la demande en IA peut générer des bénéfices durables. Les résultats pourraient diverger entre les entreprises dotées de bilans solides et celles qui recourent à des emprunts agressifs. $BTC $ETH
Le risque majeur pour les actions américaines : la dette liée à l’IA Le regain d’inflation aux États-Unis exerce une pression sur les actions, tandis que les investissements dans l’IA financés par la dette ajoutent un risque. La question est de savoir si ces dépenses colossales sont viables. En septembre, l’IPC a atteint 3,7 % sur un an, renforçant les anticipations selon lesquelles la Fed pourrait maintenir des taux élevés, voire envisager une nouvelle hausse. La hausse des rendements des bons du Trésor pèse sur les entreprises technologiques qui dépendent de financements externes. ## La course à l’IA devient plus coûteuse Alphabet, Amazon, Meta et Oracle lèvent des fonds en émettant des obligations pour financer des centres de données, des puces et des infrastructures énergétiques. Les fournisseurs spécialisés dans les infrastructures d’IA dépendent souvent davantage de la dette que les géants technologiques disposant d’importantes réserves de trésorerie. ## Les obligations de CoreWeave tirent la sonnette d’alarme L’action CoreWeave a plongé face aux inquiétudes liées au coût de l’emprunt. Les rendements de ses obligations à échéance 2031 et 2032 ont approché les 15 %, signe d’une dégradation du sentiment à l’égard du crédit. Son modèle nécessite d’importantes dépenses initiales en GPU et en centres de données, tandis que les rendements dépendent des revenus futurs. La demande pourrait ne pas suffire si les coûts de financement et d’infrastructure absorbent la croissance des revenus et réduisent les rendements pour les actionnaires. ## Risques liés à l’inflation et au secteur Une inflation plus élevée peut faire grimper les rendements et les coûts d’emprunt, tandis que des taux élevés pèsent sur la valorisation des actions de croissance. Les baisses d’Oracle, de Nebius et de Dell suggèrent que les investisseurs examinent de près le financement de la croissance de l’IA, et pas seulement la demande. Les fournisseurs fortement endettés pourraient être davantage exposés que les géants technologiques plus solides. ## Bulle ou risque lié au financement ? Le potentiel à long terme de l’IA ne garantit pas la viabilité des investissements. Une forte demande ne crée pas nécessairement de valeur pour les actionnaires si les coûts, les intérêts et les dépenses d’investissement augmentent plus vite que les revenus. Les investisseurs devraient suivre les flux de trésorerie, la capacité à assurer le service de la dette et les délais de rentabilisation. ## Les marchés se concentrent sur la rentabilité Des taux élevés pourraient renchérir les centres de données financés par la dette ; une dégradation du sentiment à l’égard du crédit pourrait contraindre les entreprises à payer davantage ou à revoir leurs projets. La question clé est de savoir si la demande en IA peut générer des bénéfices durables. Les résultats pourraient diverger entre les entreprises dotées de bilans solides et celles qui recourent à des emprunts agressifs. $BTC $ETH
68
Quel sera l’impact des élections de mi-mandat américaines sur les marchés ? Une période clé pour les actions et les secteurs À l’approche des élections de mi-mandat du 3 novembre 2026, les investisseurs évaluent l’incertitude politique ainsi que les tensions géopolitiques, l’inflation et la politique de la Fed. La volatilité pourrait augmenter en fin d’année. Depuis 1931, le S&P 500 a progressé en moyenne de 4,7 % lors des années d’élections de mi-mandat, contre 9,5 % les autres années. Il a reculé de 18,1 % en 2018 et de 4,4 % en 2022, le resserrement monétaire de la Fed ayant également joué un rôle. L’inflation, les taux, la croissance et les bénéfices restent des facteurs déterminants. Les actions ont souvent rebondi après les élections. Depuis 1970, le S&P 500 a enregistré des gains moyens de 6,4 % au quatrième trimestre suivant les élections et de 6,5 % au cours des trois mois suivant les élections de mi-mandat. Depuis 1962, il n’a jamais affiché de rendement négatif au cours des 12 mois suivants, avec une moyenne de 16,33 %. Les performances passées ne préjugent pas des performances futures. Les 435 sièges de la Chambre des représentants, 35 sièges du Sénat et 36 postes de gouverneur sont en jeu. Les républicains détiennent une majorité de 53 à 47 au Sénat, mais leur avance à la Chambre des représentants n’est que de cinq sièges. Un changement de majorité pourrait avoir des répercussions sur la fiscalité, les dépenses publiques et la réglementation. Le Maine, le Michigan, la Géorgie, la Caroline du Nord, le Texas, l’Ohio, l’Alaska et l’Iowa pourraient être des États décisifs. Dans certains sondages, le taux d’approbation de Trump est de 35 % ou moins. Les démocrates sont favoris pour remporter la Chambre des représentants, tandis que la course au Sénat est moins claire. Historiquement, le secteur de la santé a progressé en moyenne de 10,7 % lors des années d’élections de mi-mandat, et celui de l’énergie de 8,9 %. Avant les élections, les biens de consommation de base, la santé, les services de communication et les services aux collectivités pourraient jouer un rôle défensif. Après le scrutin, les valeurs cycliques de consommation, l’énergie, la finance, l’industrie, la technologie et les matériaux pourraient profiter de l’apaisement de l’incertitude. La Fed pourrait avoir plus d’influence que les élections. Des taux élevés augmentent les coûts de financement et pèsent sur la valorisation des bénéfices futurs, en particulier pour les valeurs technologiques. Des anticipations de baisse des taux pourraient soutenir les actions. La politique commerciale et étrangère pourrait influer sur les prix du pétrole, le dollar et l’appétit mondial pour le risque. Les investisseurs surveilleront le contrôle du Congrès, les décisions de la Fed, l’inflation et les bénéfices. Une baisse de l’incertitude politique pourrait faire grimper les actions, mais des taux élevés ou des risques géopolitiques pourraient freiner la reprise. $BTC $XRP
Quel sera l’impact des élections de mi-mandat américaines sur les marchés ? Une période clé pour les actions et les secteurs À l’approche des élections de mi-mandat du 3 novembre 2026, les investisseurs évaluent l’incertitude politique ainsi que les tensions géopolitiques, l’inflation et la politique de la Fed. La volatilité pourrait augmenter en fin d’année. Depuis 1931, le S&P 500 a progressé en moyenne de 4,7 % lors des années d’élections de mi-mandat, contre 9,5 % les autres années. Il a reculé de 18,1 % en 2018 et de 4,4 % en 2022, le resserrement monétaire de la Fed ayant également joué un rôle. L’inflation, les taux, la croissance et les bénéfices restent des facteurs déterminants. Les actions ont souvent rebondi après les élections. Depuis 1970, le S&P 500 a enregistré des gains moyens de 6,4 % au quatrième trimestre suivant les élections et de 6,5 % au cours des trois mois suivant les élections de mi-mandat. Depuis 1962, il n’a jamais affiché de rendement négatif au cours des 12 mois suivants, avec une moyenne de 16,33 %. Les performances passées ne préjugent pas des performances futures. Les 435 sièges de la Chambre des représentants, 35 sièges du Sénat et 36 postes de gouverneur sont en jeu. Les républicains détiennent une majorité de 53 à 47 au Sénat, mais leur avance à la Chambre des représentants n’est que de cinq sièges. Un changement de majorité pourrait avoir des répercussions sur la fiscalité, les dépenses publiques et la réglementation. Le Maine, le Michigan, la Géorgie, la Caroline du Nord, le Texas, l’Ohio, l’Alaska et l’Iowa pourraient être des États décisifs. Dans certains sondages, le taux d’approbation de Trump est de 35 % ou moins. Les démocrates sont favoris pour remporter la Chambre des représentants, tandis que la course au Sénat est moins claire. Historiquement, le secteur de la santé a progressé en moyenne de 10,7 % lors des années d’élections de mi-mandat, et celui de l’énergie de 8,9 %. Avant les élections, les biens de consommation de base, la santé, les services de communication et les services aux collectivités pourraient jouer un rôle défensif. Après le scrutin, les valeurs cycliques de consommation, l’énergie, la finance, l’industrie, la technologie et les matériaux pourraient profiter de l’apaisement de l’incertitude. La Fed pourrait avoir plus d’influence que les élections. Des taux élevés augmentent les coûts de financement et pèsent sur la valorisation des bénéfices futurs, en particulier pour les valeurs technologiques. Des anticipations de baisse des taux pourraient soutenir les actions. La politique commerciale et étrangère pourrait influer sur les prix du pétrole, le dollar et l’appétit mondial pour le risque. Les investisseurs surveilleront le contrôle du Congrès, les décisions de la Fed, l’inflation et les bénéfices. Une baisse de l’incertitude politique pourrait faire grimper les actions, mais des taux élevés ou des risques géopolitiques pourraient freiner la reprise. $BTC $XRP
32
🔐 RAPPORT DE MARCHÉ DE FIN DE JOURNÉE — 14 OCTOBRE 2026 ━ 🌐 À LA UNE IPC américain de septembre : 3,7 % sur un an (3,6 % attendu ; 3,4 % en août), 0,6 % sur un mois ; IPC sous-jacent : 2,6 % sur un an, 0,3 % sur un mois. Les rendements des obligations à 10 ans ont atteint 5,33 % ; la probabilité d’une hausse des taux de la Fed est passée de 22 % à environ 44 %. Actions : S&P 500 -0,7 %, Nasdaq -0,9 %, Russell 2000 -1,4 %. Le Brent a dépassé 106 $, le WTI 95,8 $ dans un contexte d’attaques dans le détroit d’Ormuz. L’or est passé sous les 4 100 $. BlackRock a enregistré 7,9B $ d’entrées d’actifs numériques ; ses actifs sous gestion ont atteint 79,6B $. ━ ₿ BITCOIN $BTC est passé de 84 000 $ à 81 500–81 900 $ après la publication de l’IPC, en baisse d’environ 2 % ; plus de 250M $ de positions ont été liquidées en 24 h, principalement des positions longues. Les ETF Bitcoin au comptant ont enregistré 175,6M $ d’entrées le 13 octobre, après 680M $ de sorties hebdomadaires. Support : 81 000 $, puis 80 000–80 300 $ ; en dessous, 75 000 $. Résistance : 84 000 $. ━ 🔷 ETHEREUM ET ALTCOINS $ETH a baissé d’environ 3 % à 2 440 $ ; résistance à 2 500 $. Les ETF Ethereum au comptant ont enregistré 24,8M $ d’entrées. SOL : 104,6 $, XRP : 1,34 $, HYPE : 80–81 $. L’indice de saison des altcoins est passé de 60 à 55. Starknet -4,5 %, Optimism -4,2 %, Kaia -3,8 %, Celestia -3,7 % ; Pyth et Kite ont surperformé. ━ 📋 ACTUALITÉS CRYPTO PRINCIPALES Payward, la société mère de Kraken, a accepté de racheter la banque lituanienne Saldo, sous réserve d’approbation ; la finalisation est prévue en 2027. Les autorités néerlandaises ont agréé Qivalis, un consortium de 37 banques qui prépare un stablecoin en euros conforme à MiCA. Strive a acheté 2 822 BTC pour 235M $, portant ses avoirs à 35 595 BTC. MediaMarkt et Saturn ont suspendu la vente de Ledger après le signalement d’une puce implantée ayant dérobé des phrases de récupération via eSIM ; les pertes de plus de 86M $ n’ont pas été confirmées. EasyA a annoncé une introduction en bourse en 2027, pour une valorisation de 1,1B $ . ━ 🔓 DÉVERROUILLAGES DE JETONS STRK — 15 oct. : 127M (environ 10M $), soit environ 1,7 % de l’offre en circulation ; contributeurs initiaux. Pression : 🟡 SEI — 15 oct. : environ 3,4M $, soit environ 0,84 % de l’offre ; réserve de l’écosystème. Pression : 🟢 ARB — 16 oct. : 92,65M (environ 16,9M $), soit environ 1,56 % de l’offre en circulation ; équipe et investisseurs. Pression : 🟡 ━ 🔭 PERSPECTIVES L’IPP américain publié demain pourrait faire grimper les anticipations de hausse des taux et les rendements au-dessus de 5,3 %, menaçant la fourchette de 80 000–84 000 $ $ du BTC. Dates clés : 27–28 oct., réunion du FOMC ; 29 oct., indice PCE ; 3 nov., élections de mi-mandat. Les attaques dans le détroit d’Ormuz et la possible fin de la pause annoncée par Trump restent des risques pour le pétrole et l’inflation. À surveiller : les déverrouillages de STRK et d’ARB.
🔐 RAPPORT DE MARCHÉ DE FIN DE JOURNÉE — 14 OCTOBRE 2026 ━ 🌐 À LA UNE IPC américain de septembre : 3,7 % sur un an (3,6 % attendu ; 3,4 % en août), 0,6 % sur un mois ; IPC sous-jacent : 2,6 % sur un an, 0,3 % sur un mois. Les rendements des obligations à 10 ans ont atteint 5,33 % ; la probabilité d’une hausse des taux de la Fed est passée de 22 % à environ 44 %. Actions : S&P 500 -0,7 %, Nasdaq -0,9 %, Russell 2000 -1,4 %. Le Brent a dépassé 106 $, le WTI 95,8 $ dans un contexte d’attaques dans le détroit d’Ormuz. L’or est passé sous les 4 100 $. BlackRock a enregistré 7,9B $ d’entrées d’actifs numériques ; ses actifs sous gestion ont atteint 79,6B $. ━ ₿ BITCOIN $BTC est passé de 84 000 $ à 81 500–81 900 $ après la publication de l’IPC, en baisse d’environ 2 % ; plus de 250M $ de positions ont été liquidées en 24 h, principalement des positions longues. Les ETF Bitcoin au comptant ont enregistré 175,6M $ d’entrées le 13 octobre, après 680M $ de sorties hebdomadaires. Support : 81 000 $, puis 80 000–80 300 $ ; en dessous, 75 000 $. Résistance : 84 000 $. ━ 🔷 ETHEREUM ET ALTCOINS $ETH a baissé d’environ 3 % à 2 440 $ ; résistance à 2 500 $. Les ETF Ethereum au comptant ont enregistré 24,8M $ d’entrées. SOL : 104,6 $, XRP : 1,34 $, HYPE : 80–81 $. L’indice de saison des altcoins est passé de 60 à 55. Starknet -4,5 %, Optimism -4,2 %, Kaia -3,8 %, Celestia -3,7 % ; Pyth et Kite ont surperformé. ━ 📋 ACTUALITÉS CRYPTO PRINCIPALES Payward, la société mère de Kraken, a accepté de racheter la banque lituanienne Saldo, sous réserve d’approbation ; la finalisation est prévue en 2027. Les autorités néerlandaises ont agréé Qivalis, un consortium de 37 banques qui prépare un stablecoin en euros conforme à MiCA. Strive a acheté 2 822 BTC pour 235M $, portant ses avoirs à 35 595 BTC. MediaMarkt et Saturn ont suspendu la vente de Ledger après le signalement d’une puce implantée ayant dérobé des phrases de récupération via eSIM ; les pertes de plus de 86M $ n’ont pas été confirmées. EasyA a annoncé une introduction en bourse en 2027, pour une valorisation de 1,1B $ . ━ 🔓 DÉVERROUILLAGES DE JETONS STRK — 15 oct. : 127M (environ 10M $), soit environ 1,7 % de l’offre en circulation ; contributeurs initiaux. Pression : 🟡 SEI — 15 oct. : environ 3,4M $, soit environ 0,84 % de l’offre ; réserve de l’écosystème. Pression : 🟢 ARB — 16 oct. : 92,65M (environ 16,9M $), soit environ 1,56 % de l’offre en circulation ; équipe et investisseurs. Pression : 🟡 ━ 🔭 PERSPECTIVES L’IPP américain publié demain pourrait faire grimper les anticipations de hausse des taux et les rendements au-dessus de 5,3 %, menaçant la fourchette de 80 000–84 000 $ $ du BTC. Dates clés : 27–28 oct., réunion du FOMC ; 29 oct., indice PCE ; 3 nov., élections de mi-mandat. Les attaques dans le détroit d’Ormuz et la possible fin de la pause annoncée par Trump restent des risques pour le pétrole et l’inflation. À surveiller : les déverrouillages de STRK et d’ARB.
1
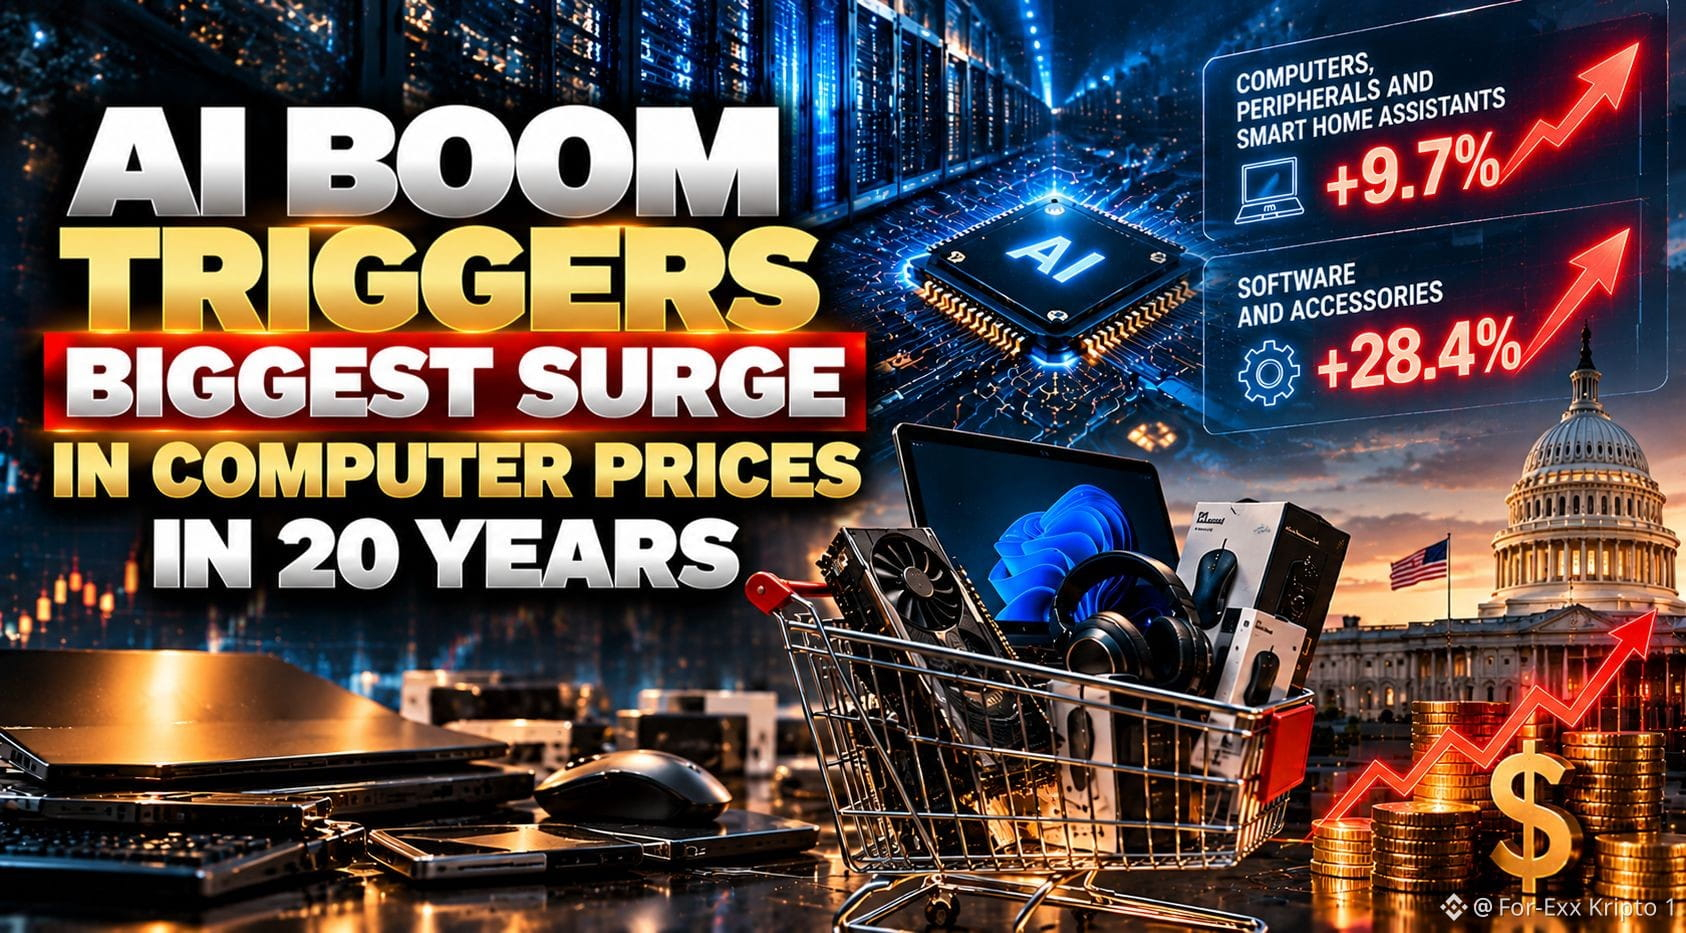
L’ESSOR DE L’IA FAIT GRIMPER LES PRIX DES ORDINATEURS : L’INFLATION TECHNOLOGIQUE AUX ÉTATS-UNIS ATTEINT SON PLUS HAUT NIVEAU EN 20 ANS Les investissements massifs dans les infrastructures d’IA coïncident avec la hausse des prix des produits technologiques aux États-Unis. Les données de septembre ont révélé l’une des plus fortes augmentations annuelles des prix des ordinateurs et du matériel informatique en deux décennies. LES PRIX DES ORDINATEURS GRIMPENT DE 9,7 % En septembre, les prix des ordinateurs, des périphériques et des assistants domestiques intelligents ont augmenté de 9,7 % sur un an, soit la plus forte hausse annuelle depuis au moins 2006. Les prix des logiciels et des accessoires ont bondi de 28,4 %, signe que les pressions sur les coûts dépassent le seul matériel informatique. LES INVESTISSEMENTS DANS L’IA FONT GRIMPER LES COÛTS Les entreprises technologiques dépensent davantage dans les centres de données, les puces de pointe et les serveurs haute performance, ce qui stimule la demande de matériel. La forte demande de processeurs, notamment ceux de Nvidia, accentue les tensions sur l’approvisionnement et les capacités de production. Lorsque l’approvisionnement en composants ne suit pas le rythme, les dépenses consacrées aux infrastructures d’IA peuvent faire grimper les prix. Les répercussions sur les produits destinés aux consommateurs seront suivies de près dans les prochains mois. UN NOUVEAU RISQUE D’INFLATION POUR LA FED La hausse des prix des produits technologiques pourrait compliquer les efforts de la Réserve fédérale pour ramener l’inflation à son objectif de 2 %. Si les investissements dans l’IA font grimper les coûts au-delà de ceux de l’énergie et du logement, les pressions sur les prix pourraient se propager plus largement. L’inflation annuelle aux États-Unis a atteint 3,7 % en septembre. La persistance de la hausse des prix des produits technologiques, conjuguée à celle des coûts de l’énergie, pourrait rendre la Fed plus prudente en matière de taux. LA CROISSANCE DE L’IA POURRAIT ALIMENTER L’INFLATION À terme, l’IA pourrait améliorer la productivité et réduire les coûts de production. Mais avant que ces bénéfices ne se concrétisent, les dépenses dans les infrastructures, la demande de puces et la consommation d’énergie pourraient accentuer les pressions inflationnistes à court terme. La question clé est de savoir si ces hausses de coûts sont temporaires ou si elles se répercuteront sur les prix à la consommation et s’installeront dans la durée. Si les investissements dans l’IA soutiennent la croissance tout en faisant grimper les prix, la Fed pourrait devoir trouver un équilibre plus difficile entre expansion économique et maîtrise de l’inflation. $BTC $XRP
L’ESSOR DE L’IA FAIT GRIMPER LES PRIX DES ORDINATEURS : L’INFLATION TECHNOLOGIQUE AUX ÉTATS-UNIS ATTEINT SON PLUS HAUT NIVEAU EN 20 ANS Les investissements massifs dans les infrastructures d’IA coïncident avec la hausse des prix des produits technologiques aux États-Unis. Les données de septembre ont révélé l’une des plus fortes augmentations annuelles des prix des ordinateurs et du matériel informatique en deux décennies. LES PRIX DES ORDINATEURS GRIMPENT DE 9,7 % En septembre, les prix des ordinateurs, des périphériques et des assistants domestiques intelligents ont augmenté de 9,7 % sur un an, soit la plus forte hausse annuelle depuis au moins 2006. Les prix des logiciels et des accessoires ont bondi de 28,4 %, signe que les pressions sur les coûts dépassent le seul matériel informatique. LES INVESTISSEMENTS DANS L’IA FONT GRIMPER LES COÛTS Les entreprises technologiques dépensent davantage dans les centres de données, les puces de pointe et les serveurs haute performance, ce qui stimule la demande de matériel. La forte demande de processeurs, notamment ceux de Nvidia, accentue les tensions sur l’approvisionnement et les capacités de production. Lorsque l’approvisionnement en composants ne suit pas le rythme, les dépenses consacrées aux infrastructures d’IA peuvent faire grimper les prix. Les répercussions sur les produits destinés aux consommateurs seront suivies de près dans les prochains mois. UN NOUVEAU RISQUE D’INFLATION POUR LA FED La hausse des prix des produits technologiques pourrait compliquer les efforts de la Réserve fédérale pour ramener l’inflation à son objectif de 2 %. Si les investissements dans l’IA font grimper les coûts au-delà de ceux de l’énergie et du logement, les pressions sur les prix pourraient se propager plus largement. L’inflation annuelle aux États-Unis a atteint 3,7 % en septembre. La persistance de la hausse des prix des produits technologiques, conjuguée à celle des coûts de l’énergie, pourrait rendre la Fed plus prudente en matière de taux. LA CROISSANCE DE L’IA POURRAIT ALIMENTER L’INFLATION À terme, l’IA pourrait améliorer la productivité et réduire les coûts de production. Mais avant que ces bénéfices ne se concrétisent, les dépenses dans les infrastructures, la demande de puces et la consommation d’énergie pourraient accentuer les pressions inflationnistes à court terme. La question clé est de savoir si ces hausses de coûts sont temporaires ou si elles se répercuteront sur les prix à la consommation et s’installeront dans la durée. Si les investissements dans l’IA soutiennent la croissance tout en faisant grimper les prix, la Fed pourrait devoir trouver un équilibre plus difficile entre expansion économique et maîtrise de l’inflation. $BTC $XRP
40
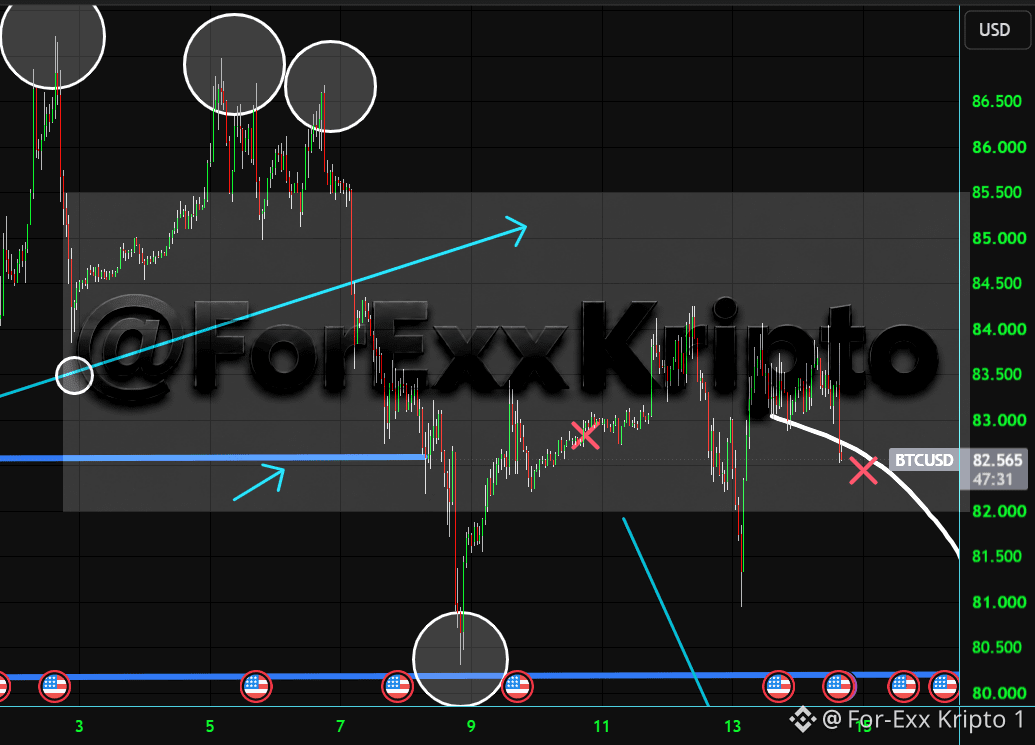
$BTC est une nouvelle fois revenu au niveau pivot de 82 500, que je souligne depuis plusieurs jours. S’il passe sous ce niveau cette fois-ci, même les 80 000 $ pourraient ne pas tenir. Les données sur l’inflation ont un impact, alors je dirais que les positions longues devraient se montrer prudentes cette fois-ci...
$BTC est une nouvelle fois revenu au niveau pivot de 82 500, que je souligne depuis plusieurs jours. S’il passe sous ce niveau cette fois-ci, même les 80 000 $ pourraient ne pas tenir. Les données sur l’inflation ont un impact, alors je dirais que les positions longues devraient se montrer prudentes cette fois-ci...
60
L’INFLATION AMÉRICAINE EST PLUS FORTE QUE NE LE LAISSENT PENSER LES CHIFFRES ARRONDIS L’IPC américain de septembre a dépassé les prévisions, tant pour l’indice global que pour l’indice sous-jacent. Les chiffres arrondis semblaient proches des attentes, mais les données non arrondies ont révélé des tensions plus fortes. Le dollar a progressé, les paris sur une hausse des taux se multipliant. LES CHIFFRES NON ARRONDIS CHANGENT LA DONNE L’IPC global a augmenté de 0.649% sur un mois, contre 0.58% attendu. Arrondi à 0.6%, le chiffre semblait proche des prévisions, mais la valeur réelle était nettement supérieure. L’IPC sous-jacent a progressé de 0.335% sur un mois, contre 0.21% attendu, dépassant les prévisions pour le deuxième mois consécutif. En août aussi, l’IPC sous-jacent s’était établi à 0.3%, contre 0.2% attendu. L’INFLATION ANNUELLE EST MONTÉE À 3.7% L’IPC global est passé de 3.4% à 3.738% sur un an. L’inflation sous-jacente a mis fin à trois mois de baisse, passant de 2.446% à 2.564%. L’ÉNERGIE TIRE L’IPC GLOBAL VERS LE HAUT Le prix de l’essence aux États-Unis a atteint 4.41 $ par gallon début octobre, un record pour ce mois et environ 40% de plus qu’un an auparavant. La surprise à la hausse de l’IPC sous-jacent laisse penser que les tensions sur les prix s’étendent aux services. UNE SURPRISE À LA HAUSSE RARE Sur 23 publications de l’IPC depuis octobre 2024, l’inflation sous-jacente mensuelle a dépassé les attentes à quatre reprises et les a manquées 11 fois. Septembre a marqué la cinquième surprise à la hausse, avec deux dépassements consécutifs des prévisions. LE DOLLAR PROGRESSE, LES PARIS SUR UNE HAUSSE DES TAUX SE MULTIPLIENT Le Bloomberg Dollar Spot Index a atteint son plus haut niveau depuis novembre. Les marchés ont intégré une probabilité de 17%–20% d’une hausse des taux les 27 et 28 octobre, et d’environ 85% d’au moins une hausse d’ici décembre. Le taux de la Fed reste à 3.75%–4.00%. Les anticipations d’inflation de l’Université du Michigan ont progressé à 4.7% sur un an et à 3.5% sur cinq ans, ce qui pourrait inciter la Fed à adopter une position plus ferme. PERSPECTIVES DES MARCHÉS Un IPC plus élevé ravive la possibilité d’une hausse des taux en octobre. Un dollar plus fort et des anticipations de taux plus élevées pourraient peser sur les cryptomonnaies et les actions. L’or est tiraillé entre la demande de couverture contre l’inflation et la hausse des rendements réels. Les marchés attendent le Livre beige de la Fed à 21:00, heure de Türkiye, l’IPP et les ventes au détail jeudi, ainsi que la décision de la Fed du 28 octobre. La question clé est de savoir si la dynamique de l’inflation sous-jacente se maintient. $BTC
L’INFLATION AMÉRICAINE EST PLUS FORTE QUE NE LE LAISSENT PENSER LES CHIFFRES ARRONDIS L’IPC américain de septembre a dépassé les prévisions, tant pour l’indice global que pour l’indice sous-jacent. Les chiffres arrondis semblaient proches des attentes, mais les données non arrondies ont révélé des tensions plus fortes. Le dollar a progressé, les paris sur une hausse des taux se multipliant. LES CHIFFRES NON ARRONDIS CHANGENT LA DONNE L’IPC global a augmenté de 0.649% sur un mois, contre 0.58% attendu. Arrondi à 0.6%, le chiffre semblait proche des prévisions, mais la valeur réelle était nettement supérieure. L’IPC sous-jacent a progressé de 0.335% sur un mois, contre 0.21% attendu, dépassant les prévisions pour le deuxième mois consécutif. En août aussi, l’IPC sous-jacent s’était établi à 0.3%, contre 0.2% attendu. L’INFLATION ANNUELLE EST MONTÉE À 3.7% L’IPC global est passé de 3.4% à 3.738% sur un an. L’inflation sous-jacente a mis fin à trois mois de baisse, passant de 2.446% à 2.564%. L’ÉNERGIE TIRE L’IPC GLOBAL VERS LE HAUT Le prix de l’essence aux États-Unis a atteint 4.41 $ par gallon début octobre, un record pour ce mois et environ 40% de plus qu’un an auparavant. La surprise à la hausse de l’IPC sous-jacent laisse penser que les tensions sur les prix s’étendent aux services. UNE SURPRISE À LA HAUSSE RARE Sur 23 publications de l’IPC depuis octobre 2024, l’inflation sous-jacente mensuelle a dépassé les attentes à quatre reprises et les a manquées 11 fois. Septembre a marqué la cinquième surprise à la hausse, avec deux dépassements consécutifs des prévisions. LE DOLLAR PROGRESSE, LES PARIS SUR UNE HAUSSE DES TAUX SE MULTIPLIENT Le Bloomberg Dollar Spot Index a atteint son plus haut niveau depuis novembre. Les marchés ont intégré une probabilité de 17%–20% d’une hausse des taux les 27 et 28 octobre, et d’environ 85% d’au moins une hausse d’ici décembre. Le taux de la Fed reste à 3.75%–4.00%. Les anticipations d’inflation de l’Université du Michigan ont progressé à 4.7% sur un an et à 3.5% sur cinq ans, ce qui pourrait inciter la Fed à adopter une position plus ferme. PERSPECTIVES DES MARCHÉS Un IPC plus élevé ravive la possibilité d’une hausse des taux en octobre. Un dollar plus fort et des anticipations de taux plus élevées pourraient peser sur les cryptomonnaies et les actions. L’or est tiraillé entre la demande de couverture contre l’inflation et la hausse des rendements réels. Les marchés attendent le Livre beige de la Fed à 21:00, heure de Türkiye, l’IPP et les ventes au détail jeudi, ainsi que la décision de la Fed du 28 octobre. La question clé est de savoir si la dynamique de l’inflation sous-jacente se maintient. $BTC
74
🔐 RAPPORT DE FIN DE SÉANCE — 13 OCTOBRE 2026 ━ 🌐 ACTUALITÉS PRINCIPALES Le KOSPI sud-coréen a chuté de plus de 5 %, Samsung et SK Hynix ayant décroché après que la société chinoise CXMT aurait fait progresser la conception de puces. Wall Street : Dow +0,7 %, S&P -0,1 %, Nasdaq -0,4 %. Les bénéfices de JPMorgan ont augmenté de 6 %, à 15,3B $, mais le BPA est inférieur aux attentes ; ceux de Goldman ont progressé de 29 %, et Wells Fargo a dépassé les prévisions. Le Brent a franchi les 105 $. L’IPC américain est attendu demain ; prévisions : 3,6 % en données globales, 2,5 % en données de base. Les États-Unis ont transféré environ 1B $ de BTC liés au vol de Bitfinex de 2016 ; aucun signe clair de vente. Après le blocage du CLARITY Act, l’attention s’est reportée sur la SEC et la CFTC. ━ ₿ BITCOIN $BTC a fluctué entre 81 000 et 84 000 $, pour clôturer autour de 83 000 $. IBIT a enregistré 65,4M $ de sorties le 12 oct. ; les autres ETF au comptant sont restés stables. L’indice Fear & Greed est passé de 69 à 57 ; dominance : 57,8 %. Supports : 81 000 $, puis 80 000–80 400 $. Résistances : 84 000 $, puis environ 87 000 $. Le maintien au-dessus de 82 800 $ soutient les perspectives à court terme. ━ 🔷 ETHEREUM ET ALTCOINS L’ETH est tombé à 2 409 $, avant de remonter à 2 500–2 534 $, sous la résistance de 2 540–2 558 $ . Les ETF ETH ont enregistré 85,4M $ de sorties, soit leur 10e journée consécutive ; le total depuis le 29 sept. s’élève à environ 783M $. La capitalisation du marché DeFi a baissé de 5,8 %, à 82B $. HYPE -6 %, NEAR -12 %, STRK -28 % ; OSMO +44 %. ━ 📋 ACTUALITÉS CRYPTO À RETENIR La Corée du Sud prévoit des mesures contre 27 plateformes d’échange non enregistrées, dont KuCoin et MEXC. Ledger enquête sur des vols présumés de 86M $ liés à des appareils CryptoBilis. Evernorth détient environ 473M XRP (672M $) et 300M $ en liquidités après sa fusion avec une SPAC. L’interface de Blur fermera le 12 nov., mais son protocole restera actif. Aptos a lancé une mempool chiffrée. TD Cowen prévoit l’adoption de règles de la CFTC sur les cryptomonnaies à effet de levier début 2027. ━ 🔓 DÉBLOCAGES DE JETONS $STRK : 15 oct., heure non confirmée — 127M de jetons, environ 11M–15,4M $, soit près de 3,4 % de l’offre en circulation. Bénéficiaires : contributeurs (66,61M), investisseurs (60,39M). Pression vendeuse : 🟡. ━ 🔭 PERSPECTIVES L’IPC de demain sera déterminant. Des chiffres élevés pourraient pousser le BTC vers 81 000 $ ; des chiffres conformes aux attentes ou plus modérés pourraient soutenir les 84 000 $. Surveillez si les sorties des ETF ETH prennent fin après 10 jours consécutifs. Le pétrole, les rendements, les actions du secteur des puces et la réglementation coréenne restent des facteurs de risque.
🔐 RAPPORT DE FIN DE SÉANCE — 13 OCTOBRE 2026 ━ 🌐 ACTUALITÉS PRINCIPALES Le KOSPI sud-coréen a chuté de plus de 5 %, Samsung et SK Hynix ayant décroché après que la société chinoise CXMT aurait fait progresser la conception de puces. Wall Street : Dow +0,7 %, S&P -0,1 %, Nasdaq -0,4 %. Les bénéfices de JPMorgan ont augmenté de 6 %, à 15,3B $, mais le BPA est inférieur aux attentes ; ceux de Goldman ont progressé de 29 %, et Wells Fargo a dépassé les prévisions. Le Brent a franchi les 105 $. L’IPC américain est attendu demain ; prévisions : 3,6 % en données globales, 2,5 % en données de base. Les États-Unis ont transféré environ 1B $ de BTC liés au vol de Bitfinex de 2016 ; aucun signe clair de vente. Après le blocage du CLARITY Act, l’attention s’est reportée sur la SEC et la CFTC. ━ ₿ BITCOIN $BTC a fluctué entre 81 000 et 84 000 $, pour clôturer autour de 83 000 $. IBIT a enregistré 65,4M $ de sorties le 12 oct. ; les autres ETF au comptant sont restés stables. L’indice Fear & Greed est passé de 69 à 57 ; dominance : 57,8 %. Supports : 81 000 $, puis 80 000–80 400 $. Résistances : 84 000 $, puis environ 87 000 $. Le maintien au-dessus de 82 800 $ soutient les perspectives à court terme. ━ 🔷 ETHEREUM ET ALTCOINS L’ETH est tombé à 2 409 $, avant de remonter à 2 500–2 534 $, sous la résistance de 2 540–2 558 $ . Les ETF ETH ont enregistré 85,4M $ de sorties, soit leur 10e journée consécutive ; le total depuis le 29 sept. s’élève à environ 783M $. La capitalisation du marché DeFi a baissé de 5,8 %, à 82B $. HYPE -6 %, NEAR -12 %, STRK -28 % ; OSMO +44 %. ━ 📋 ACTUALITÉS CRYPTO À RETENIR La Corée du Sud prévoit des mesures contre 27 plateformes d’échange non enregistrées, dont KuCoin et MEXC. Ledger enquête sur des vols présumés de 86M $ liés à des appareils CryptoBilis. Evernorth détient environ 473M XRP (672M $) et 300M $ en liquidités après sa fusion avec une SPAC. L’interface de Blur fermera le 12 nov., mais son protocole restera actif. Aptos a lancé une mempool chiffrée. TD Cowen prévoit l’adoption de règles de la CFTC sur les cryptomonnaies à effet de levier début 2027. ━ 🔓 DÉBLOCAGES DE JETONS $STRK : 15 oct., heure non confirmée — 127M de jetons, environ 11M–15,4M $, soit près de 3,4 % de l’offre en circulation. Bénéficiaires : contributeurs (66,61M), investisseurs (60,39M). Pression vendeuse : 🟡. ━ 🔭 PERSPECTIVES L’IPC de demain sera déterminant. Des chiffres élevés pourraient pousser le BTC vers 81 000 $ ; des chiffres conformes aux attentes ou plus modérés pourraient soutenir les 84 000 $. Surveillez si les sorties des ETF ETH prennent fin après 10 jours consécutifs. Le pétrole, les rendements, les actions du secteur des puces et la réglementation coréenne restent des facteurs de risque.
65
$ETH continue de se maintenir au-dessus du niveau de support de 2 386. Les données sur l’inflation de demain pourraient déterminer l’orientation à court terme des cryptomonnaies.
$ETH continue de se maintenir au-dessus du niveau de support de 2 386. Les données sur l’inflation de demain pourraient déterminer l’orientation à court terme des cryptomonnaies.
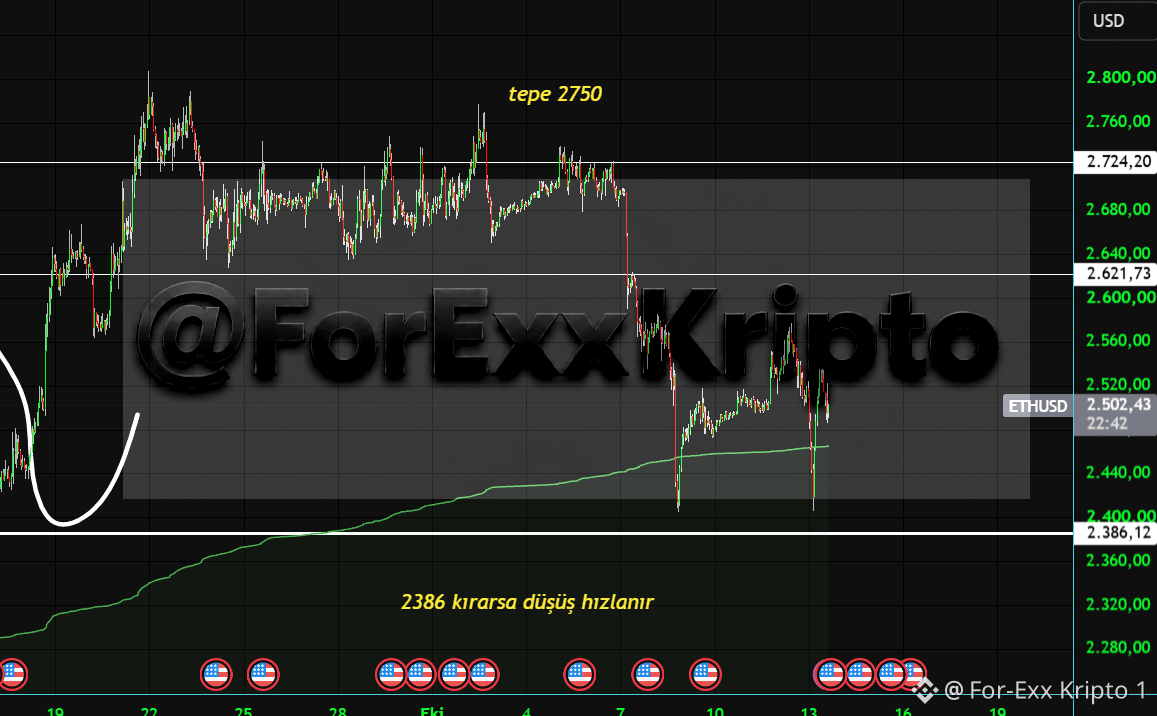
53
IPC AMÉRICAIN DEMAIN : LA DÉCISION DE LA FED EN OCTOBRE DÉPEND DE L’INFLATION L’IPC américain de septembre sera publié le 14 octobre à 15 h 30, heure de Türkiye. Les prix record de l’essence pourraient faire grimper l’inflation globale. Les marchés estiment à environ 20 % la probabilité d’une hausse des taux en octobre, mais des données élevées pourraient modifier les anticipations. ANTICIPATIONS IPC global : 3,6 %–3,7 % sur un an, 0,5 %–0,6 % sur un mois. IPC sous-jacent : 2,4 % sur un an, 0,2 % sur un mois. Prévision immédiate de la Fed de Cleveland : 3,60 % pour l’IPC global, 2,39 % pour l’IPC sous-jacent. ÉNERGIE ET FED Le Brent s’échangeait autour de 107 $ ; l’essence coûtait en moyenne 4,33 $ le gallon aux États-Unis. L’inflation PCE sous-jacente était de 3,0 %. En septembre, la Fed a relevé ses taux à 3,75 %–4,00 %. L’emploi n’a progressé que de 29 000 postes ; le chômage a atteint 4,2 %. Les marchés intègrent une probabilité d’environ 20 % d’une hausse en octobre et de plus de 80 % d’au moins une hausse d’ici décembre. L’indice du dollar a atteint 102,3 ; les rendements des bons du Trésor à 10 ans ont grimpé à 5,36 %. QUATRE SCÉNARIOS Données élevées : IPC global ≥ 3,8 %, IPC sous-jacent mensuel ≥ 0,4 %. Le dollar et les rendements pourraient monter, pesant sur l’or, le Bitcoin, les altcoins et les actions. Conformes aux attentes : IPC global de 3,6 %–3,7 %, IPC sous-jacent mensuel de 0,2 %–0,3 %, IPC sous-jacent annuel de 2,4 %. Une pause en octobre reste probable, avec une possible hausse en décembre. Données faibles : IPC global ≤ 3,5 %, IPC sous-jacent mensuel ≤ 0,1 %. Un dollar plus faible et des rendements en baisse pourraient soutenir l’or, le Bitcoin et les actions. Résultats contrastés : IPC global ≥ 3,8 %, IPC sous-jacent mensuel ≤ 0,2 %. Une inflation tirée par l’énergie, sans pressions plus générales, pourrait provoquer un premier mouvement suivi d’un retournement. DATES CLÉS (heure de Türkiye) 14 octobre, 15 h 30 : IPC américain ; 21 h 00 : Livre beige de la Fed 15 octobre, 15 h 30 : IPP américain 28 octobre, 21 h 00 : décision de la Fed 29 octobre, 15 h 30 : PCE américain et estimation du PIB du T3 3 novembre : élections de mi-mandat aux États-Unis LISTE DE CONTRÔLE DES INVESTISSEURS Concentrez-vous sur l’IPC sous-jacent mensuel et les rendements des bons du Trésor à deux ans. Surveillez le logement et les services pour détecter les répercussions du coût des carburants. Les mouvements peuvent s’inverser rapidement ; les écarts peuvent s’élargir et les ordres stop peuvent être exécutés à des prix moins favorables. Gérez l’effet de levier. CONCLUSION La question essentielle est de savoir si le choc énergétique se répercute sur les prix sous-jacents. Une inflation sous-jacente conforme aux attentes favorise une pause en octobre ; une surprise à la hausse pourrait entraîner une forte réévaluation des marchés. Un IPC élevé pourrait peser sur le Bitcoin et l’or ; des données plus faibles pourraient les soutenir, même si les risques géopolitiques peuvent modifier cette relation. $BTC $ETH
IPC AMÉRICAIN DEMAIN : LA DÉCISION DE LA FED EN OCTOBRE DÉPEND DE L’INFLATION L’IPC américain de septembre sera publié le 14 octobre à 15 h 30, heure de Türkiye. Les prix record de l’essence pourraient faire grimper l’inflation globale. Les marchés estiment à environ 20 % la probabilité d’une hausse des taux en octobre, mais des données élevées pourraient modifier les anticipations. ANTICIPATIONS IPC global : 3,6 %–3,7 % sur un an, 0,5 %–0,6 % sur un mois. IPC sous-jacent : 2,4 % sur un an, 0,2 % sur un mois. Prévision immédiate de la Fed de Cleveland : 3,60 % pour l’IPC global, 2,39 % pour l’IPC sous-jacent. ÉNERGIE ET FED Le Brent s’échangeait autour de 107 $ ; l’essence coûtait en moyenne 4,33 $ le gallon aux États-Unis. L’inflation PCE sous-jacente était de 3,0 %. En septembre, la Fed a relevé ses taux à 3,75 %–4,00 %. L’emploi n’a progressé que de 29 000 postes ; le chômage a atteint 4,2 %. Les marchés intègrent une probabilité d’environ 20 % d’une hausse en octobre et de plus de 80 % d’au moins une hausse d’ici décembre. L’indice du dollar a atteint 102,3 ; les rendements des bons du Trésor à 10 ans ont grimpé à 5,36 %. QUATRE SCÉNARIOS Données élevées : IPC global ≥ 3,8 %, IPC sous-jacent mensuel ≥ 0,4 %. Le dollar et les rendements pourraient monter, pesant sur l’or, le Bitcoin, les altcoins et les actions. Conformes aux attentes : IPC global de 3,6 %–3,7 %, IPC sous-jacent mensuel de 0,2 %–0,3 %, IPC sous-jacent annuel de 2,4 %. Une pause en octobre reste probable, avec une possible hausse en décembre. Données faibles : IPC global ≤ 3,5 %, IPC sous-jacent mensuel ≤ 0,1 %. Un dollar plus faible et des rendements en baisse pourraient soutenir l’or, le Bitcoin et les actions. Résultats contrastés : IPC global ≥ 3,8 %, IPC sous-jacent mensuel ≤ 0,2 %. Une inflation tirée par l’énergie, sans pressions plus générales, pourrait provoquer un premier mouvement suivi d’un retournement. DATES CLÉS (heure de Türkiye) 14 octobre, 15 h 30 : IPC américain ; 21 h 00 : Livre beige de la Fed 15 octobre, 15 h 30 : IPP américain 28 octobre, 21 h 00 : décision de la Fed 29 octobre, 15 h 30 : PCE américain et estimation du PIB du T3 3 novembre : élections de mi-mandat aux États-Unis LISTE DE CONTRÔLE DES INVESTISSEURS Concentrez-vous sur l’IPC sous-jacent mensuel et les rendements des bons du Trésor à deux ans. Surveillez le logement et les services pour détecter les répercussions du coût des carburants. Les mouvements peuvent s’inverser rapidement ; les écarts peuvent s’élargir et les ordres stop peuvent être exécutés à des prix moins favorables. Gérez l’effet de levier. CONCLUSION La question essentielle est de savoir si le choc énergétique se répercute sur les prix sous-jacents. Une inflation sous-jacente conforme aux attentes favorise une pause en octobre ; une surprise à la hausse pourrait entraîner une forte réévaluation des marchés. Un IPC élevé pourrait peser sur le Bitcoin et l’or ; des données plus faibles pourraient les soutenir, même si les risques géopolitiques peuvent modifier cette relation. $BTC $ETH
75
🔐 RAPPORT DE FIN DE JOURNÉE DES MARCHÉS — 12 OCTOBRE 2026 ━━━ 🌐 À LA UNE Le Brent a dépassé 106 $ dans un contexte de tensions autour d’Ormuz. Dow +0,4 %, S&P -0,1 %, Nasdaq -0,3 %. Le compte rendu de la Fed indique que la plupart des responsables sont favorables à une nouvelle hausse des taux d’ici la fin de l’année. Le dollar a atteint un sommet en 18 mois ; l’or a reculé à 4,195 $, l’argent à 60.9 $. ━━━ ₿ BITCOIN $BTC s’est négocié entre 82,700 et 84,100 $, avant de passer sous 83,000 $, en baisse d’environ 3 % sur la semaine. Liquidations : 47M $ en 24 h, contre 1.1B $ le 9 oct. Intérêt ouvert : 66B $ ; sorties hebdomadaires des ETF au comptant : 681M $. Indice Fear & Greed : 69. Supports : 79,700–80,200 $, puis 77,000–79,000 $. Résistances : 84,000–85,000 $, puis 87,000–88,000 $. ━━━ 🔷 ETHEREUM ET ALTCOINS ETH : 2,530 $, en baisse de 7 % sur la semaine ; sorties des ETF : 542M $. Supports : 2,506 $ et 2,352 $ ; résistance : 2,600 $. RSI à 47 ; MACD négatif. $XRP : environ 1.40 $ ; entrées dans les ETF : 11M $, pour un total de 1.8B $. SOL : environ 110 $ ; les ETF ont enregistré 24.8M $ de sorties, mettant fin à une série de 14 semaines. Les hausses des altcoins manquaient de volume. ━━━ 📋 ACTUALITÉS CRYPTO À RETENIR SkyAI a vendu 1M SOL et prévoit une offre publique d’achat pouvant atteindre 201M $ à 3 $ par action. Standard Chartered a lancé un service de conservation de RLUSD. Sberbank teste des services crypto ; l’ETF SOL au comptant de Pando, à Hong Kong, sera coté demain avec des frais de 0.6 %. Les rachats de LBTC sur Liquid Network restent gelés après une attaque ; 3,400 BTC sur environ 4,000 ont été restitués. Un cofondateur de Glassnode estime que 6.26M BTC (31.2 % de l’offre) se trouvent à des adresses dont les clés publiques sont exposées. Tether a gelé environ 1.45M USDT dans des coffres TRON liés à THORChain. ━━━ 🔓 DÉVERROUILLAGES DE JETONS STRK : 15 oct., 03:00 TRT — 127M jetons (13.9M $), soit 3.37 % de l’offre. Pression vendeuse : 🔴 Confirmation en attente. SEI : 15 oct., 15:00 TRT — 55.56M jetons (3.7M $), soit 0.84 %. Destinataires non confirmés. Pression vendeuse : 🟡 Une faible liquidité pourrait amplifier l’impact. ━━━ 🔭 PERSPECTIVES JPMorgan, Goldman Sachs et Citi publieront leurs résultats demain. L’IPC américain sera publié le 14 oct. à 15:30 TRT : des chiffres élevés pourraient mettre à l’épreuve le support du BTC à 79,000–80,000 $ ; des chiffres conformes aux attentes pourraient rouvrir la voie vers 84,000–85,000 $. Les options BTC/ETH arrivent à échéance le 16 oct. Le pétrole, les rendements et la vigueur du dollar limitent l’appétit pour le risque. La Fed se réunit les 27 et 28 oct. ; les élections de mi-mandat américaines auront lieu le 3 nov.
🔐 RAPPORT DE FIN DE JOURNÉE DES MARCHÉS — 12 OCTOBRE 2026 ━━━ 🌐 À LA UNE Le Brent a dépassé 106 $ dans un contexte de tensions autour d’Ormuz. Dow +0,4 %, S&P -0,1 %, Nasdaq -0,3 %. Le compte rendu de la Fed indique que la plupart des responsables sont favorables à une nouvelle hausse des taux d’ici la fin de l’année. Le dollar a atteint un sommet en 18 mois ; l’or a reculé à 4,195 $, l’argent à 60.9 $. ━━━ ₿ BITCOIN $BTC s’est négocié entre 82,700 et 84,100 $, avant de passer sous 83,000 $, en baisse d’environ 3 % sur la semaine. Liquidations : 47M $ en 24 h, contre 1.1B $ le 9 oct. Intérêt ouvert : 66B $ ; sorties hebdomadaires des ETF au comptant : 681M $. Indice Fear & Greed : 69. Supports : 79,700–80,200 $, puis 77,000–79,000 $. Résistances : 84,000–85,000 $, puis 87,000–88,000 $. ━━━ 🔷 ETHEREUM ET ALTCOINS ETH : 2,530 $, en baisse de 7 % sur la semaine ; sorties des ETF : 542M $. Supports : 2,506 $ et 2,352 $ ; résistance : 2,600 $. RSI à 47 ; MACD négatif. $XRP : environ 1.40 $ ; entrées dans les ETF : 11M $, pour un total de 1.8B $. SOL : environ 110 $ ; les ETF ont enregistré 24.8M $ de sorties, mettant fin à une série de 14 semaines. Les hausses des altcoins manquaient de volume. ━━━ 📋 ACTUALITÉS CRYPTO À RETENIR SkyAI a vendu 1M SOL et prévoit une offre publique d’achat pouvant atteindre 201M $ à 3 $ par action. Standard Chartered a lancé un service de conservation de RLUSD. Sberbank teste des services crypto ; l’ETF SOL au comptant de Pando, à Hong Kong, sera coté demain avec des frais de 0.6 %. Les rachats de LBTC sur Liquid Network restent gelés après une attaque ; 3,400 BTC sur environ 4,000 ont été restitués. Un cofondateur de Glassnode estime que 6.26M BTC (31.2 % de l’offre) se trouvent à des adresses dont les clés publiques sont exposées. Tether a gelé environ 1.45M USDT dans des coffres TRON liés à THORChain. ━━━ 🔓 DÉVERROUILLAGES DE JETONS STRK : 15 oct., 03:00 TRT — 127M jetons (13.9M $), soit 3.37 % de l’offre. Pression vendeuse : 🔴 Confirmation en attente. SEI : 15 oct., 15:00 TRT — 55.56M jetons (3.7M $), soit 0.84 %. Destinataires non confirmés. Pression vendeuse : 🟡 Une faible liquidité pourrait amplifier l’impact. ━━━ 🔭 PERSPECTIVES JPMorgan, Goldman Sachs et Citi publieront leurs résultats demain. L’IPC américain sera publié le 14 oct. à 15:30 TRT : des chiffres élevés pourraient mettre à l’épreuve le support du BTC à 79,000–80,000 $ ; des chiffres conformes aux attentes pourraient rouvrir la voie vers 84,000–85,000 $. Les options BTC/ETH arrivent à échéance le 16 oct. Le pétrole, les rendements et la vigueur du dollar limitent l’appétit pour le risque. La Fed se réunit les 27 et 28 oct. ; les élections de mi-mandat américaines auront lieu le 3 nov.
86
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone