
ale-guo
711 Publications
ale-guo
Signaler
Bloquer l’utilisateur
没有介绍
Ouvert au trading

Détenteur pour BNB
Trade régulièrement
2.3 an(s)
213 Suivis
201 Abonnés
181 J’aime
Publications
Portefeuille
Tous
Citations
·
--
Deux frères du MIT accusés d’avoir gagné 25 millions de dollars en 12 secondes aux dépens de bots Ethereum ont été acquittés le 16 novembre par un juge de Manhattan. Le motif est limpide : ils n’ont fait aucune fausse déclaration sur laquelle autrui aurait pu se fier.
À l’époque, ils avaient tendu un piège aux bots sandwich pour les prendre à leur propre jeu : ils leur avaient servi d’appât pour les attirer, puis, au moment de la signature, avaient mis à zéro des champs essentiels de l’en-tête du bloc, poussant les relais à leur remettre le bloc complet. Ils avaient ensuite fait chuter le cours, laissant les bots coincés à un prix élevé. La formule du juge est encore plus savoureuse : Ethereum est un environnement sans confiance, hautement concurrentiel et dépourvu de conditions d’utilisation.
Les bots sandwich volent les ordres des autres ; les deux frères ont volé les bots sandwich. Le tribunal a jugé qu’il s’agissait de concurrence. « Le code fait loi » : on le répète depuis dix ans, et cette fois, c’est un tribunal américain qui l’a estampillé.
Deux frères du MIT accusés d’avoir gagné 25 millions de dollars en 12 secondes aux dépens de bots Ethereum ont été acquittés le 16 novembre par un juge de Manhattan. Le motif est limpide : ils n’ont fait aucune fausse déclaration sur laquelle autrui aurait pu se fier.
À l’époque, ils avaient tendu un piège aux bots sandwich pour les prendre à leur propre jeu : ils leur avaient servi d’appât pour les attirer, puis, au moment de la signature, avaient mis à zéro des champs essentiels de l’en-tête du bloc, poussant les relais à leur remettre le bloc complet. Ils avaient ensuite fait chuter le cours, laissant les bots coincés à un prix élevé. La formule du juge est encore plus savoureuse : Ethereum est un environnement sans confiance, hautement concurrentiel et dépourvu de conditions d’utilisation.
Les bots sandwich volent les ordres des autres ; les deux frères ont volé les bots sandwich. Le tribunal a jugé qu’il s’agissait de concurrence. « Le code fait loi » : on le répète depuis dix ans, et cette fois, c’est un tribunal américain qui l’a estampillé.
À l’époque, ils avaient tendu un piège aux bots sandwich pour les prendre à leur propre jeu : ils leur avaient servi d’appât pour les attirer, puis, au moment de la signature, avaient mis à zéro des champs essentiels de l’en-tête du bloc, poussant les relais à leur remettre le bloc complet. Ils avaient ensuite fait chuter le cours, laissant les bots coincés à un prix élevé. La formule du juge est encore plus savoureuse : Ethereum est un environnement sans confiance, hautement concurrentiel et dépourvu de conditions d’utilisation.
Les bots sandwich volent les ordres des autres ; les deux frères ont volé les bots sandwich. Le tribunal a jugé qu’il s’agissait de concurrence. « Le code fait loi » : on le répète depuis dix ans, et cette fois, c’est un tribunal américain qui l’a estampillé.
148
·
--
Les souscriptions à l’introduction en bourse d’Anthropic ont atteint six fois le volume de l’offre, pour une valorisation d’environ 1 400 milliards de dollars. L’entreprise va bientôt être cotée au Nasdaq. Sur la blockchain aussi, l’activité est intense : les contrats liés à sa valorisation sur Hyperliquid affichent un intérêt ouvert de plus de 330 millions, et beaucoup de participants viennent des marchés à terme crypto.
Pour la première fois, l’IA siphonne aussi directement les capitaux du secteur crypto. Lors des précédentes baisses, on trouvait toujours où réinvestir dans le secteur. Cette fois, l’argent quitte directement le marché pour acheter des actions. CZ dit que corrélation n’est pas causalité ; il a raison, mais les mouvements de capitaux sont plus éloquents que n’importe quelle explication.
On devrait savoir dans les prochaines semaines quel récit, celui de l’IA ou celui des cryptos, est le plus capable d’attirer les capitaux.
Les souscriptions à l’introduction en bourse d’Anthropic ont atteint six fois le volume de l’offre, pour une valorisation d’environ 1 400 milliards de dollars. L’entreprise va bientôt être cotée au Nasdaq. Sur la blockchain aussi, l’activité est intense : les contrats liés à sa valorisation sur Hyperliquid affichent un intérêt ouvert de plus de 330 millions, et beaucoup de participants viennent des marchés à terme crypto.
Pour la première fois, l’IA siphonne aussi directement les capitaux du secteur crypto. Lors des précédentes baisses, on trouvait toujours où réinvestir dans le secteur. Cette fois, l’argent quitte directement le marché pour acheter des actions. CZ dit que corrélation n’est pas causalité ; il a raison, mais les mouvements de capitaux sont plus éloquents que n’importe quelle explication.
On devrait savoir dans les prochaines semaines quel récit, celui de l’IA ou celui des cryptos, est le plus capable d’attirer les capitaux.
Pour la première fois, l’IA siphonne aussi directement les capitaux du secteur crypto. Lors des précédentes baisses, on trouvait toujours où réinvestir dans le secteur. Cette fois, l’argent quitte directement le marché pour acheter des actions. CZ dit que corrélation n’est pas causalité ; il a raison, mais les mouvements de capitaux sont plus éloquents que n’importe quelle explication.
On devrait savoir dans les prochaines semaines quel récit, celui de l’IA ou celui des cryptos, est le plus capable d’attirer les capitaux.
98
·
--
Vérifié
CoinGecko a été vendu à la Fondation Solana, qui en a pris une participation majoritaire. Le prix n’a pas été divulgué. Le communiqué est resté courtois, mais le tweet du responsable produit de la Fondation était plus direct : bienvenue dans la grande famille Solana.
Chaque mois, des dizaines de millions de personnes consultent les cours, mais CoinGecko vivait jusqu’ici de la publicité et des abonnements à son API, sans toucher un centime sur les transactions. L’idée, maintenant, c’est de passer de « voir et acheter » directement à des swaps sur la blockchain Solana. Le modèle économique se tient.
Mais CoinMarketCap appartient déjà à Binance, et voilà que la dernière grande marque indépendante de suivi des cours change à son tour de mains. Désormais, derrière les sites où vous consultez le prix des cryptos, il y a toujours quelqu’un qui en vend. Pour ce qui est de la neutralité des données, il ne reste qu’à espérer qu’ils y tiennent.
CoinGecko a été vendu à la Fondation Solana, qui en a pris une participation majoritaire. Le prix n’a pas été divulgué. Le communiqué est resté courtois, mais le tweet du responsable produit de la Fondation était plus direct : bienvenue dans la grande famille Solana.
Chaque mois, des dizaines de millions de personnes consultent les cours, mais CoinGecko vivait jusqu’ici de la publicité et des abonnements à son API, sans toucher un centime sur les transactions. L’idée, maintenant, c’est de passer de « voir et acheter » directement à des swaps sur la blockchain Solana. Le modèle économique se tient.
Mais CoinMarketCap appartient déjà à Binance, et voilà que la dernière grande marque indépendante de suivi des cours change à son tour de mains. Désormais, derrière les sites où vous consultez le prix des cryptos, il y a toujours quelqu’un qui en vend. Pour ce qui est de la neutralité des données, il ne reste qu’à espérer qu’ils y tiennent.
Chaque mois, des dizaines de millions de personnes consultent les cours, mais CoinGecko vivait jusqu’ici de la publicité et des abonnements à son API, sans toucher un centime sur les transactions. L’idée, maintenant, c’est de passer de « voir et acheter » directement à des swaps sur la blockchain Solana. Le modèle économique se tient.
Mais CoinMarketCap appartient déjà à Binance, et voilà que la dernière grande marque indépendante de suivi des cours change à son tour de mains. Désormais, derrière les sites où vous consultez le prix des cryptos, il y a toujours quelqu’un qui en vend. Pour ce qui est de la neutralité des données, il ne reste qu’à espérer qu’ils y tiennent.
2
1
1.2k
·
--
Vérifié
Goldman Sachs, Citi, Santander et plus d’une vingtaine d’autres institutions se sont regroupés pour investir 270 millions de dollars dans la création d’un stablecoin commun, qui sera lancé en 2027. L’objectif est clair : s’attaquer aux activités de Tether et Circle, qui se partagent 85 % d’un marché de près de 290 milliards de dollars.
Les fonds sont réunis, mais le projet n’a même pas encore de nom ni de PDG. Avec l’entrée en vigueur du GENIUS Act, les banques sont enfin prêtes à se lancer elles-mêmes dans les cryptomonnaies : elles ne veulent pas laisser la couche de règlement aux autres.
Je reste toutefois un peu sceptique quant au modèle de consortium : plus il y a de monde, plus les avis divergent et les décisions traînent. Au bout du compte, la réussite d’un stablecoin dépend des canaux de distribution et de la vitesse d’évolution. Vingt actionnaires peuvent-ils vraiment avancer au même rythme ?
Goldman Sachs, Citi, Santander et plus d’une vingtaine d’autres institutions se sont regroupés pour investir 270 millions de dollars dans la création d’un stablecoin commun, qui sera lancé en 2027. L’objectif est clair : s’attaquer aux activités de Tether et Circle, qui se partagent 85 % d’un marché de près de 290 milliards de dollars.
Les fonds sont réunis, mais le projet n’a même pas encore de nom ni de PDG. Avec l’entrée en vigueur du GENIUS Act, les banques sont enfin prêtes à se lancer elles-mêmes dans les cryptomonnaies : elles ne veulent pas laisser la couche de règlement aux autres.
Je reste toutefois un peu sceptique quant au modèle de consortium : plus il y a de monde, plus les avis divergent et les décisions traînent. Au bout du compte, la réussite d’un stablecoin dépend des canaux de distribution et de la vitesse d’évolution. Vingt actionnaires peuvent-ils vraiment avancer au même rythme ?
Les fonds sont réunis, mais le projet n’a même pas encore de nom ni de PDG. Avec l’entrée en vigueur du GENIUS Act, les banques sont enfin prêtes à se lancer elles-mêmes dans les cryptomonnaies : elles ne veulent pas laisser la couche de règlement aux autres.
Je reste toutefois un peu sceptique quant au modèle de consortium : plus il y a de monde, plus les avis divergent et les décisions traînent. Au bout du compte, la réussite d’un stablecoin dépend des canaux de distribution et de la vitesse d’évolution. Vingt actionnaires peuvent-ils vraiment avancer au même rythme ?
1.4k
·
--
Aujourd’hui, le Bitcoin est passé sous les 63 000, son plus bas niveau en trois mois. En 24 heures, 330 000 personnes ont été liquidées, pour un total de 2,1 milliards, et la grande majorité était en position longue.
Ce qui est inhabituel, c’est qu’aucune nouvelle négative n’a déclenché cette baisse. Le cofondateur de GSR l’a dit sans détour : c’est un mouvement technique. Dès que le cours a franchi à la baisse la moyenne mobile à 200 jours, située autour de 73 000, les ordres stop-loss automatisés, les liquidations en cascade et les ventes dans le sens de la tendance se sont enchaînés — les algorithmes ont entraîné les algorithmes dans leur chute.
Pour les acteurs quantitatifs, cette ligne compte davantage que n’importe quelle nouvelle. Pas besoin de raison pour la franchir : le prix lui-même en est une. GSR estime que le marché pourrait approcher d’un plancher technique. Je reste prudent : pour qu’un plancher technique tienne, il faut d’abord voir quand la courbe de l’offre totale de stablecoins se retournera.
Aujourd’hui, le Bitcoin est passé sous les 63 000, son plus bas niveau en trois mois. En 24 heures, 330 000 personnes ont été liquidées, pour un total de 2,1 milliards, et la grande majorité était en position longue.
Ce qui est inhabituel, c’est qu’aucune nouvelle négative n’a déclenché cette baisse. Le cofondateur de GSR l’a dit sans détour : c’est un mouvement technique. Dès que le cours a franchi à la baisse la moyenne mobile à 200 jours, située autour de 73 000, les ordres stop-loss automatisés, les liquidations en cascade et les ventes dans le sens de la tendance se sont enchaînés — les algorithmes ont entraîné les algorithmes dans leur chute.
Pour les acteurs quantitatifs, cette ligne compte davantage que n’importe quelle nouvelle. Pas besoin de raison pour la franchir : le prix lui-même en est une. GSR estime que le marché pourrait approcher d’un plancher technique. Je reste prudent : pour qu’un plancher technique tienne, il faut d’abord voir quand la courbe de l’offre totale de stablecoins se retournera.
Ce qui est inhabituel, c’est qu’aucune nouvelle négative n’a déclenché cette baisse. Le cofondateur de GSR l’a dit sans détour : c’est un mouvement technique. Dès que le cours a franchi à la baisse la moyenne mobile à 200 jours, située autour de 73 000, les ordres stop-loss automatisés, les liquidations en cascade et les ventes dans le sens de la tendance se sont enchaînés — les algorithmes ont entraîné les algorithmes dans leur chute.
Pour les acteurs quantitatifs, cette ligne compte davantage que n’importe quelle nouvelle. Pas besoin de raison pour la franchir : le prix lui-même en est une. GSR estime que le marché pourrait approcher d’un plancher technique. Je reste prudent : pour qu’un plancher technique tienne, il faut d’abord voir quand la courbe de l’offre totale de stablecoins se retournera.
309
·
--
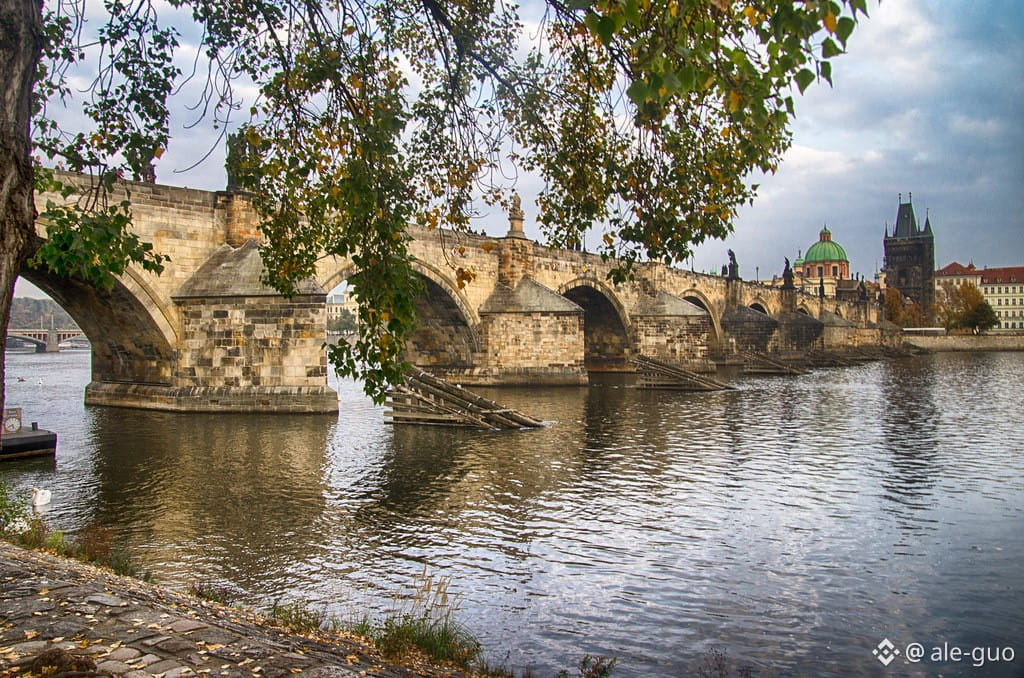
La Banque nationale tchèque a émis sa toute première obligation DLT. D’octobre à novembre, elle a testé les transferts, les achats et ventes ainsi que les opérations de pension, avec un règlement presque instantané. Les volumes étaient modestes, seulement quelques dizaines de milliers de couronnes : c’était juste un essai.
Le gouverneur Michl, lui, a été clair : le cœur du règlement doit reposer sur la monnaie de banque centrale, pas sur des stablecoins. On peut construire une blockchain et tokeniser des obligations, mais l’argent doit rester le mien.
C’est sans doute le calcul que font toutes les banques centrales : utiliser la blockchain comme infrastructure, tout en tenant les stablecoins à l’écart du règlement. Les innovations inventées par le secteur technologique, mais le pouvoir de fixer les règles reste, au bout du compte, entre les mains de ceux qui créent la monnaie.
La Banque nationale tchèque a émis sa toute première obligation DLT. D’octobre à novembre, elle a testé les transferts, les achats et ventes ainsi que les opérations de pension, avec un règlement presque instantané. Les volumes étaient modestes, seulement quelques dizaines de milliers de couronnes : c’était juste un essai.
Le gouverneur Michl, lui, a été clair : le cœur du règlement doit reposer sur la monnaie de banque centrale, pas sur des stablecoins. On peut construire une blockchain et tokeniser des obligations, mais l’argent doit rester le mien.
C’est sans doute le calcul que font toutes les banques centrales : utiliser la blockchain comme infrastructure, tout en tenant les stablecoins à l’écart du règlement. Les innovations inventées par le secteur technologique, mais le pouvoir de fixer les règles reste, au bout du compte, entre les mains de ceux qui créent la monnaie.
Le gouverneur Michl, lui, a été clair : le cœur du règlement doit reposer sur la monnaie de banque centrale, pas sur des stablecoins. On peut construire une blockchain et tokeniser des obligations, mais l’argent doit rester le mien.
C’est sans doute le calcul que font toutes les banques centrales : utiliser la blockchain comme infrastructure, tout en tenant les stablecoins à l’écart du règlement. Les innovations inventées par le secteur technologique, mais le pouvoir de fixer les règles reste, au bout du compte, entre les mains de ceux qui créent la monnaie.
109
·
--
Les stablecoins ont fondu de 14,2 milliards de dollars en 30 jours, leur plus forte baisse depuis juin 2022. L’USDT reste sous la barre du dollar. Glassnode ne mâche pas ses mots : certains convertissent leurs stablecoins en dollars, l’argent quitte réellement le marché au lieu de simplement changer de forme pour rester à l’écart.
J’ai toujours considéré les stablecoins comme des réserves de poudre sèche. Quand les cours baissent, on peut toujours parler d’une purge ; mais si la poudre sèche se retire, avec quoi rallumer le feu ? Les sorties des ETF et la prime de Coinbase tombée à son plus bas niveau depuis quatre ans, c’est en fait la même chose : les nouveaux capitaux n’entrent plus.
Si vous cherchez un point d’entrée, gardez cet indicateur à l’œil. Ce n’est que lorsqu’il repart à la hausse qu’on peut parler d’un afflux de nouveaux capitaux. D’ici là, les rebonds sont probablement dus à des rotations entre investisseurs déjà présents sur le marché.
Les stablecoins ont fondu de 14,2 milliards de dollars en 30 jours, leur plus forte baisse depuis juin 2022. L’USDT reste sous la barre du dollar. Glassnode ne mâche pas ses mots : certains convertissent leurs stablecoins en dollars, l’argent quitte réellement le marché au lieu de simplement changer de forme pour rester à l’écart.
J’ai toujours considéré les stablecoins comme des réserves de poudre sèche. Quand les cours baissent, on peut toujours parler d’une purge ; mais si la poudre sèche se retire, avec quoi rallumer le feu ? Les sorties des ETF et la prime de Coinbase tombée à son plus bas niveau depuis quatre ans, c’est en fait la même chose : les nouveaux capitaux n’entrent plus.
Si vous cherchez un point d’entrée, gardez cet indicateur à l’œil. Ce n’est que lorsqu’il repart à la hausse qu’on peut parler d’un afflux de nouveaux capitaux. D’ici là, les rebonds sont probablement dus à des rotations entre investisseurs déjà présents sur le marché.
J’ai toujours considéré les stablecoins comme des réserves de poudre sèche. Quand les cours baissent, on peut toujours parler d’une purge ; mais si la poudre sèche se retire, avec quoi rallumer le feu ? Les sorties des ETF et la prime de Coinbase tombée à son plus bas niveau depuis quatre ans, c’est en fait la même chose : les nouveaux capitaux n’entrent plus.
Si vous cherchez un point d’entrée, gardez cet indicateur à l’œil. Ce n’est que lorsqu’il repart à la hausse qu’on peut parler d’un afflux de nouveaux capitaux. D’ici là, les rebonds sont probablement dus à des rotations entre investisseurs déjà présents sur le marché.
130
·
--
À peine après avoir levé un milliard de dollars fin octobre et affiché une valorisation de 40 milliards, Kalshi a reçu cette semaine un avertissement de la CFTC : des dizaines de nouveaux contrats n’auraient pas été déclarés conformément aux règles, et l’entreprise pourrait faire l’objet de poursuites. Polymarket fait aussi l’objet d’une enquête.
Kalshi a répondu qu’il s’agissait de simples erreurs de procédure et que nombre de ces contrats n’étaient pas encore en ligne. Mais depuis deux ans, la stratégie des marchés prédictifs consiste à lancer d’abord les contrats et à régulariser ensuite : sport, métaux précieux, n’importe quel événement peut donner lieu à des paris. Plus l’expansion est rapide, plus la dette procédurale s’accumule. La procédure est la porte d’entrée ; cette fois, c’est à son tour de régulariser.
Les investisseurs financent les promesses, les régulateurs réclament des comptes. Entre les deux, il faudra bien qu’un jour les comptes concordent.
À peine après avoir levé un milliard de dollars fin octobre et affiché une valorisation de 40 milliards, Kalshi a reçu cette semaine un avertissement de la CFTC : des dizaines de nouveaux contrats n’auraient pas été déclarés conformément aux règles, et l’entreprise pourrait faire l’objet de poursuites. Polymarket fait aussi l’objet d’une enquête.
Kalshi a répondu qu’il s’agissait de simples erreurs de procédure et que nombre de ces contrats n’étaient pas encore en ligne. Mais depuis deux ans, la stratégie des marchés prédictifs consiste à lancer d’abord les contrats et à régulariser ensuite : sport, métaux précieux, n’importe quel événement peut donner lieu à des paris. Plus l’expansion est rapide, plus la dette procédurale s’accumule. La procédure est la porte d’entrée ; cette fois, c’est à son tour de régulariser.
Les investisseurs financent les promesses, les régulateurs réclament des comptes. Entre les deux, il faudra bien qu’un jour les comptes concordent.
Kalshi a répondu qu’il s’agissait de simples erreurs de procédure et que nombre de ces contrats n’étaient pas encore en ligne. Mais depuis deux ans, la stratégie des marchés prédictifs consiste à lancer d’abord les contrats et à régulariser ensuite : sport, métaux précieux, n’importe quel événement peut donner lieu à des paris. Plus l’expansion est rapide, plus la dette procédurale s’accumule. La procédure est la porte d’entrée ; cette fois, c’est à son tour de régulariser.
Les investisseurs financent les promesses, les régulateurs réclament des comptes. Entre les deux, il faudra bien qu’un jour les comptes concordent.
1
85
·
--
Le Bitcoin est passé sous sa moyenne mobile sur 50 semaines. La semaine dernière, les ETF spot ont enregistré 1,28 milliard de dollars de sorties en une seule fois, et les capitaux institutionnels continuent de se retirer. Cette ligne a marqué un seuil décisif lors des précédents marchés baissiers : la franchir à la baisse n’a rien d’anodin.
La manière dont la baisse s’est produite en dit plus que le chiffre lui-même : ce n’est pas un lent déclin, mais une mèche de 6,9 % sur l’ETH en quelques minutes. Les positions longues à effet de levier financées par emprunt ont été liquidées en cascade, et chaque liquidation a donné un nouvel élan à la baisse.
Passer sous la moyenne mobile ne signifie pas forcément que le marché entre dans une phase baissière, mais tant que les ETF enregistrent des sorties nettes, les rebonds servent probablement à rembourser la dette liée à l’effet de levier, et non à signaler le retour du marché haussier.
Le Bitcoin est passé sous sa moyenne mobile sur 50 semaines. La semaine dernière, les ETF spot ont enregistré 1,28 milliard de dollars de sorties en une seule fois, et les capitaux institutionnels continuent de se retirer. Cette ligne a marqué un seuil décisif lors des précédents marchés baissiers : la franchir à la baisse n’a rien d’anodin.
La manière dont la baisse s’est produite en dit plus que le chiffre lui-même : ce n’est pas un lent déclin, mais une mèche de 6,9 % sur l’ETH en quelques minutes. Les positions longues à effet de levier financées par emprunt ont été liquidées en cascade, et chaque liquidation a donné un nouvel élan à la baisse.
Passer sous la moyenne mobile ne signifie pas forcément que le marché entre dans une phase baissière, mais tant que les ETF enregistrent des sorties nettes, les rebonds servent probablement à rembourser la dette liée à l’effet de levier, et non à signaler le retour du marché haussier.
La manière dont la baisse s’est produite en dit plus que le chiffre lui-même : ce n’est pas un lent déclin, mais une mèche de 6,9 % sur l’ETH en quelques minutes. Les positions longues à effet de levier financées par emprunt ont été liquidées en cascade, et chaque liquidation a donné un nouvel élan à la baisse.
Passer sous la moyenne mobile ne signifie pas forcément que le marché entre dans une phase baissière, mais tant que les ETF enregistrent des sorties nettes, les rebonds servent probablement à rembourser la dette liée à l’effet de levier, et non à signaler le retour du marché haussier.
199
·
--
Vitalik publie un long texte : arrêtons de valoriser l’ETH comme un « token dont les frais sont brûlés » ; le récit principal devrait revenir à celui d’une réserve de valeur. Les chiffres sont effectivement peu reluisants : 1,48 million d’ETH ont été brûlés sur toute l’année 2022, et moins de 20 000 depuis le début de cette année.
Il démonte même ses propres arguments : la thèse selon laquelle l’« ultra sound money » aurait un plancher de prix repose sur l’effervescence de 2021, quand les parcelles virtuelles généraient 180 millions de frais brûlés en une seule journée. Les revenus venaient entièrement de la communauté crypto, et dès que le marché a baissé, ils se sont effondrés.
À mon avis, c’est reconnaître les faits, pas capituler. Soutenir la valorisation en brûlant des tokens, c’est prendre l’engouement pour un flux de trésorerie ; une réserve de valeur, elle, doit faire ses preuves dans la durée. Mais ceux qui sont entrés à l’époque en scandant « ultra sound money » en font les frais : le récit change encore plus vite que le marché.
Vitalik publie un long texte : arrêtons de valoriser l’ETH comme un « token dont les frais sont brûlés » ; le récit principal devrait revenir à celui d’une réserve de valeur. Les chiffres sont effectivement peu reluisants : 1,48 million d’ETH ont été brûlés sur toute l’année 2022, et moins de 20 000 depuis le début de cette année.
Il démonte même ses propres arguments : la thèse selon laquelle l’« ultra sound money » aurait un plancher de prix repose sur l’effervescence de 2021, quand les parcelles virtuelles généraient 180 millions de frais brûlés en une seule journée. Les revenus venaient entièrement de la communauté crypto, et dès que le marché a baissé, ils se sont effondrés.
À mon avis, c’est reconnaître les faits, pas capituler. Soutenir la valorisation en brûlant des tokens, c’est prendre l’engouement pour un flux de trésorerie ; une réserve de valeur, elle, doit faire ses preuves dans la durée. Mais ceux qui sont entrés à l’époque en scandant « ultra sound money » en font les frais : le récit change encore plus vite que le marché.
Il démonte même ses propres arguments : la thèse selon laquelle l’« ultra sound money » aurait un plancher de prix repose sur l’effervescence de 2021, quand les parcelles virtuelles généraient 180 millions de frais brûlés en une seule journée. Les revenus venaient entièrement de la communauté crypto, et dès que le marché a baissé, ils se sont effondrés.
À mon avis, c’est reconnaître les faits, pas capituler. Soutenir la valorisation en brûlant des tokens, c’est prendre l’engouement pour un flux de trésorerie ; une réserve de valeur, elle, doit faire ses preuves dans la durée. Mais ceux qui sont entrés à l’époque en scandant « ultra sound money » en font les frais : le récit change encore plus vite que le marché.
74
·
--
Binance a fixé une date limite aux utilisateurs français : faute d’obtenir une licence MiCA de l’UE, tous les comptes français seront fermés le 31 décembre. Les dépôts sont déjà suspendus. À partir du 29 novembre, les comptes qui contiennent encore des actifs seront soumis à des frais de gestion mensuels de 0,025 %, avec un minimum de 10 USDC.
Il y a six mois, Binance disait encore : « Service suspendu dans l’attente de la licence ». Maintenant, c’est plutôt : « Laissez votre argent chez moi et payez ». Faire payer des frais de conservation sur le solde de son propre compte, même quand on n’y touche pas, c’est assez rare.
La plus grande plateforme d’échange au monde en est arrivée là dans la deuxième économie de l’UE. Pour une licence, il n’y a pas d’entre-deux : on l’obtient et on peut reprendre ses activités, ou on ne l’obtient pas et il faut laisser partir ses clients.
Binance a fixé une date limite aux utilisateurs français : faute d’obtenir une licence MiCA de l’UE, tous les comptes français seront fermés le 31 décembre. Les dépôts sont déjà suspendus. À partir du 29 novembre, les comptes qui contiennent encore des actifs seront soumis à des frais de gestion mensuels de 0,025 %, avec un minimum de 10 USDC.
Il y a six mois, Binance disait encore : « Service suspendu dans l’attente de la licence ». Maintenant, c’est plutôt : « Laissez votre argent chez moi et payez ». Faire payer des frais de conservation sur le solde de son propre compte, même quand on n’y touche pas, c’est assez rare.
La plus grande plateforme d’échange au monde en est arrivée là dans la deuxième économie de l’UE. Pour une licence, il n’y a pas d’entre-deux : on l’obtient et on peut reprendre ses activités, ou on ne l’obtient pas et il faut laisser partir ses clients.
Il y a six mois, Binance disait encore : « Service suspendu dans l’attente de la licence ». Maintenant, c’est plutôt : « Laissez votre argent chez moi et payez ». Faire payer des frais de conservation sur le solde de son propre compte, même quand on n’y touche pas, c’est assez rare.
La plus grande plateforme d’échange au monde en est arrivée là dans la deuxième économie de l’UE. Pour une licence, il n’y a pas d’entre-deux : on l’obtient et on peut reprendre ses activités, ou on ne l’obtient pas et il faut laisser partir ses clients.
1
1
2.1k
·
--
La Corée du Sud a encore repoussé la taxation des cryptomonnaies : initialement prévue pour janvier prochain, elle est désormais reportée à 2029. C’est déjà la quatrième fois, et le ministre des Finances lui-même a déclaré que c’était « le cœur lourd ».
La raison officielle est que l’échange d’informations fiscales avec les États-Unis ne sera pleinement mis en place qu’en 2029 et que la loi fondamentale sur les actifs numériques pourrait également modifier le cadre fiscal. Mais tout le monde voit bien que la véritable préoccupation, ce sont les jeunes électeurs qui détiennent des cryptomonnaies : plus de dix millions de personnes, ce n’est pas négligeable, et personne ne veut s’attaquer à ce sujet en premier.
On peut fixer les taux avec autant de précision qu’on veut : tant que la taxation n’entre pas en vigueur, c’est comme si elle n’existait pas. Ces reports successifs montrent une chose : aux yeux des autorités de régulation, les cryptoactifs restent un problème qu’on peut remettre à plus tard, et non des actifs qu’il est urgent de reconnaître.
La Corée du Sud a encore repoussé la taxation des cryptomonnaies : initialement prévue pour janvier prochain, elle est désormais reportée à 2029. C’est déjà la quatrième fois, et le ministre des Finances lui-même a déclaré que c’était « le cœur lourd ».
La raison officielle est que l’échange d’informations fiscales avec les États-Unis ne sera pleinement mis en place qu’en 2029 et que la loi fondamentale sur les actifs numériques pourrait également modifier le cadre fiscal. Mais tout le monde voit bien que la véritable préoccupation, ce sont les jeunes électeurs qui détiennent des cryptomonnaies : plus de dix millions de personnes, ce n’est pas négligeable, et personne ne veut s’attaquer à ce sujet en premier.
On peut fixer les taux avec autant de précision qu’on veut : tant que la taxation n’entre pas en vigueur, c’est comme si elle n’existait pas. Ces reports successifs montrent une chose : aux yeux des autorités de régulation, les cryptoactifs restent un problème qu’on peut remettre à plus tard, et non des actifs qu’il est urgent de reconnaître.
La raison officielle est que l’échange d’informations fiscales avec les États-Unis ne sera pleinement mis en place qu’en 2029 et que la loi fondamentale sur les actifs numériques pourrait également modifier le cadre fiscal. Mais tout le monde voit bien que la véritable préoccupation, ce sont les jeunes électeurs qui détiennent des cryptomonnaies : plus de dix millions de personnes, ce n’est pas négligeable, et personne ne veut s’attaquer à ce sujet en premier.
On peut fixer les taux avec autant de précision qu’on veut : tant que la taxation n’entre pas en vigueur, c’est comme si elle n’existait pas. Ces reports successifs montrent une chose : aux yeux des autorités de régulation, les cryptoactifs restent un problème qu’on peut remettre à plus tard, et non des actifs qu’il est urgent de reconnaître.
200
·
--
La banque Arkéa, qui appartient au groupe Crédit Mutuel, s’est fait dérober environ 133 millions de dollars. Les pirates ont pénétré dans ses systèmes via la plateforme d’un prestataire tiers, puis ont transféré l’argent en utilisant les propres comptes de la banque. Une partie a déjà été convertie en ETH, et une autre a pris le chemin de cryptomonnaies confidentielles. Le premier à repérer l’affaire a été l’enquêteur on-chain ZachXBT ; la banque n’a confirmé les faits que le 4.
Le plus ironique, c’est que les avoirs des clients sont intacts : c’est l’argent de la banque qui a disparu. Les banques traditionnelles ont toujours répété que « l’argent est plus en sécurité chez moi que sur une plateforme d’échange ». Résultat : les voleurs ne sont pas passés par la porte des clients, mais par la porte dérobée d’un fournisseur, pour vider directement le coffre-fort.
Le parquet de Paris a ouvert une enquête et une partie des fonds a été gelée. Quand la vieille finance entre dans l’ère de la crypto, impossible d’échapper aux frais de scolarité.
La banque Arkéa, qui appartient au groupe Crédit Mutuel, s’est fait dérober environ 133 millions de dollars. Les pirates ont pénétré dans ses systèmes via la plateforme d’un prestataire tiers, puis ont transféré l’argent en utilisant les propres comptes de la banque. Une partie a déjà été convertie en ETH, et une autre a pris le chemin de cryptomonnaies confidentielles. Le premier à repérer l’affaire a été l’enquêteur on-chain ZachXBT ; la banque n’a confirmé les faits que le 4.
Le plus ironique, c’est que les avoirs des clients sont intacts : c’est l’argent de la banque qui a disparu. Les banques traditionnelles ont toujours répété que « l’argent est plus en sécurité chez moi que sur une plateforme d’échange ». Résultat : les voleurs ne sont pas passés par la porte des clients, mais par la porte dérobée d’un fournisseur, pour vider directement le coffre-fort.
Le parquet de Paris a ouvert une enquête et une partie des fonds a été gelée. Quand la vieille finance entre dans l’ère de la crypto, impossible d’échapper aux frais de scolarité.
Le plus ironique, c’est que les avoirs des clients sont intacts : c’est l’argent de la banque qui a disparu. Les banques traditionnelles ont toujours répété que « l’argent est plus en sécurité chez moi que sur une plateforme d’échange ». Résultat : les voleurs ne sont pas passés par la porte des clients, mais par la porte dérobée d’un fournisseur, pour vider directement le coffre-fort.
Le parquet de Paris a ouvert une enquête et une partie des fonds a été gelée. Quand la vieille finance entre dans l’ère de la crypto, impossible d’échapper aux frais de scolarité.
308
·
--
Cboe et Citadel Securities ont attaqué la CFTC en justice pour faire annuler les contrats perpétuels sur actions individuelles qu’elle venait d’autoriser. Le régulateur a donné son feu vert le 3 novembre ; dès le lendemain, le 4, les deux camps se retrouvaient au tribunal. Les visés : Coinbase, Kalshi et d’autres qui venaient tout juste d’obtenir une licence.
Ce que Wall Street conteste, ce n’est pas le produit en lui-même, mais le fait que d’autres aient obtenu la licence avant elle. Cboe affirme que ces produits relèvent des swaps sur titres et doivent donc être régis par le droit des valeurs mobilières. Traduction : d’accord pour les réglementer, mais sur un autre terrain — le mien.
Coinbase venait à peine d’enfoncer la porte qu’elle découvrait une rangée d’avocats installés à l’intérieur. La qualité du produit, c’est une autre question ; pour toute nouveauté sur le marché américain, le premier obstacle, c’est la concurrence.
Cboe et Citadel Securities ont attaqué la CFTC en justice pour faire annuler les contrats perpétuels sur actions individuelles qu’elle venait d’autoriser. Le régulateur a donné son feu vert le 3 novembre ; dès le lendemain, le 4, les deux camps se retrouvaient au tribunal. Les visés : Coinbase, Kalshi et d’autres qui venaient tout juste d’obtenir une licence.
Ce que Wall Street conteste, ce n’est pas le produit en lui-même, mais le fait que d’autres aient obtenu la licence avant elle. Cboe affirme que ces produits relèvent des swaps sur titres et doivent donc être régis par le droit des valeurs mobilières. Traduction : d’accord pour les réglementer, mais sur un autre terrain — le mien.
Coinbase venait à peine d’enfoncer la porte qu’elle découvrait une rangée d’avocats installés à l’intérieur. La qualité du produit, c’est une autre question ; pour toute nouveauté sur le marché américain, le premier obstacle, c’est la concurrence.
Ce que Wall Street conteste, ce n’est pas le produit en lui-même, mais le fait que d’autres aient obtenu la licence avant elle. Cboe affirme que ces produits relèvent des swaps sur titres et doivent donc être régis par le droit des valeurs mobilières. Traduction : d’accord pour les réglementer, mais sur un autre terrain — le mien.
Coinbase venait à peine d’enfoncer la porte qu’elle découvrait une rangée d’avocats installés à l’intérieur. La qualité du produit, c’est une autre question ; pour toute nouveauté sur le marché américain, le premier obstacle, c’est la concurrence.
82
·
--
Vérifié
SpaceX a rejeté la demande d’OKXICE visant à inscrire son action tokenisée. La liste des opposants compte désormais 56 entreprises, dont Tesla et Amazon. La dérogation à l’innovation de la SEC accorde aux entreprises un droit de veto de 30 jours, que chacune utilise à tour de rôle.
Plus ironique encore, les marchés offshore en vendent déjà à tour de bras : en juin, le SPCX de Backpack a généré 1,08 milliard de dollars de transactions on-chain, et la version de Kraken, 850 millions. On peut en acheter librement de gré à gré, mais les plateformes réglementées américaines refusent de les inscrire.
Ce que les entreprises redoutent, ce n’est pas la vente, mais la fragmentation : la liquidité se disperse, les détenteurs de jetons n’ont pas de droits d’actionnaires et, au bout du compte, ce sont les sociétés cotées qui doivent en assumer les conséquences. Pour que la tokenisation accède au grand public, il faut d’abord obtenir l’accord des entreprises ; le seul intérêt des particuliers ne suffit pas.
SpaceX a rejeté la demande d’OKXICE visant à inscrire son action tokenisée. La liste des opposants compte désormais 56 entreprises, dont Tesla et Amazon. La dérogation à l’innovation de la SEC accorde aux entreprises un droit de veto de 30 jours, que chacune utilise à tour de rôle.
Plus ironique encore, les marchés offshore en vendent déjà à tour de bras : en juin, le SPCX de Backpack a généré 1,08 milliard de dollars de transactions on-chain, et la version de Kraken, 850 millions. On peut en acheter librement de gré à gré, mais les plateformes réglementées américaines refusent de les inscrire.
Ce que les entreprises redoutent, ce n’est pas la vente, mais la fragmentation : la liquidité se disperse, les détenteurs de jetons n’ont pas de droits d’actionnaires et, au bout du compte, ce sont les sociétés cotées qui doivent en assumer les conséquences. Pour que la tokenisation accède au grand public, il faut d’abord obtenir l’accord des entreprises ; le seul intérêt des particuliers ne suffit pas.
Plus ironique encore, les marchés offshore en vendent déjà à tour de bras : en juin, le SPCX de Backpack a généré 1,08 milliard de dollars de transactions on-chain, et la version de Kraken, 850 millions. On peut en acheter librement de gré à gré, mais les plateformes réglementées américaines refusent de les inscrire.
Ce que les entreprises redoutent, ce n’est pas la vente, mais la fragmentation : la liquidité se disperse, les détenteurs de jetons n’ont pas de droits d’actionnaires et, au bout du compte, ce sont les sociétés cotées qui doivent en assumer les conséquences. Pour que la tokenisation accède au grand public, il faut d’abord obtenir l’accord des entreprises ; le seul intérêt des particuliers ne suffit pas.
1
636
·
--
Qui arbitre les disputes entre IA ? GenLayer a lancé une « Internet Court » où un jury d’IA tranche directement les litiges entre agents intelligents. Vingt-six organisations, dont OKX et MetaMask, la soutiennent. Le projet est encore en phase de test, mais il rend déjà plus de dix mille décisions par jour.
Pour les transactions des agents, de faible montant mais très fréquentes, impossible d’attendre les tribunaux humains. Avant, en cas de rupture de contrat, il fallait s’épuiser en disputes ; demain, quelques modèles pourraient voter et rendre leur verdict à la vitesse d’une machine. Cette idée me semble tenir la route.
Ce qui me laisse un peu perplexe, c’est : si l’IA juge l’IA, qui écrit les règles ? Le modèle risque-t-il de favoriser celui qui a les relations les plus influentes ? Le juge est une machine, l’accusé aussi ; au bout du compte, ce n’est pas en la justice que tout le monde croit, mais dans le code.
Qui arbitre les disputes entre IA ? GenLayer a lancé une « Internet Court » où un jury d’IA tranche directement les litiges entre agents intelligents. Vingt-six organisations, dont OKX et MetaMask, la soutiennent. Le projet est encore en phase de test, mais il rend déjà plus de dix mille décisions par jour.
Pour les transactions des agents, de faible montant mais très fréquentes, impossible d’attendre les tribunaux humains. Avant, en cas de rupture de contrat, il fallait s’épuiser en disputes ; demain, quelques modèles pourraient voter et rendre leur verdict à la vitesse d’une machine. Cette idée me semble tenir la route.
Ce qui me laisse un peu perplexe, c’est : si l’IA juge l’IA, qui écrit les règles ? Le modèle risque-t-il de favoriser celui qui a les relations les plus influentes ? Le juge est une machine, l’accusé aussi ; au bout du compte, ce n’est pas en la justice que tout le monde croit, mais dans le code.
Pour les transactions des agents, de faible montant mais très fréquentes, impossible d’attendre les tribunaux humains. Avant, en cas de rupture de contrat, il fallait s’épuiser en disputes ; demain, quelques modèles pourraient voter et rendre leur verdict à la vitesse d’une machine. Cette idée me semble tenir la route.
Ce qui me laisse un peu perplexe, c’est : si l’IA juge l’IA, qui écrit les règles ? Le modèle risque-t-il de favoriser celui qui a les relations les plus influentes ? Le juge est une machine, l’accusé aussi ; au bout du compte, ce n’est pas en la justice que tout le monde croit, mais dans le code.
122
·
--
Blockchain.com préparerait son introduction en Bourse aux États-Unis et chercherait à lever 500 millions de dollars, pour une valorisation pouvant atteindre 6 milliards. Ce n’est pas rien, mais c’est bien en dessous de sa valorisation lors de son tour de financement de 2022, sans parler des récentes introductions en Bourse de sociétés crypto, qui n’ont guère convaincu.
Binance vient de se faire dérober 6,3 milliards et les retraits viennent tout juste de reprendre. Que des entreprises fassent encore la queue pour entrer en Bourse dans un tel contexte montre que le marché des capitaux n’est pas fermé, mais que les valorisations sont réalistes. En marché baissier, c’est l’acheteur qui décide du prix.
Un portefeuille historique s’incline et entre en Bourse, tandis que les nouveaux acteurs se dépêchent de lancer des contrats. Les chemins diffèrent, mais la destination est la même : faire des actifs crypto des produits que Wall Street peut valoriser.
Blockchain.com préparerait son introduction en Bourse aux États-Unis et chercherait à lever 500 millions de dollars, pour une valorisation pouvant atteindre 6 milliards. Ce n’est pas rien, mais c’est bien en dessous de sa valorisation lors de son tour de financement de 2022, sans parler des récentes introductions en Bourse de sociétés crypto, qui n’ont guère convaincu.
Binance vient de se faire dérober 6,3 milliards et les retraits viennent tout juste de reprendre. Que des entreprises fassent encore la queue pour entrer en Bourse dans un tel contexte montre que le marché des capitaux n’est pas fermé, mais que les valorisations sont réalistes. En marché baissier, c’est l’acheteur qui décide du prix.
Un portefeuille historique s’incline et entre en Bourse, tandis que les nouveaux acteurs se dépêchent de lancer des contrats. Les chemins diffèrent, mais la destination est la même : faire des actifs crypto des produits que Wall Street peut valoriser.
Binance vient de se faire dérober 6,3 milliards et les retraits viennent tout juste de reprendre. Que des entreprises fassent encore la queue pour entrer en Bourse dans un tel contexte montre que le marché des capitaux n’est pas fermé, mais que les valorisations sont réalistes. En marché baissier, c’est l’acheteur qui décide du prix.
Un portefeuille historique s’incline et entre en Bourse, tandis que les nouveaux acteurs se dépêchent de lancer des contrats. Les chemins diffèrent, mais la destination est la même : faire des actifs crypto des produits que Wall Street peut valoriser.
78
·
--
Les résultats du troisième trimestre de Strategy sont tombés : 19,5 milliards de dollars de bénéfice net sur le trimestre, un record historique. Mais ces bénéfices ne viennent pas de la vente de logiciels : ils sont liés à la valorisation au prix du marché de plus de 700 000 bitcoins détenus par l’entreprise — quand le cours monte, les gains comptables aussi.
Ce qui est intéressant, c’est l’autre côté de l’histoire : le directeur financier a annoncé son départ début novembre, l’entreprise continue de verser les dividendes de ses actions privilégiées à haut rendement et, en octobre, elle a même cessé d’augmenter ses réserves. Entre les bénéfices comptables et l’argent en poche, il y a tout un marché.
Les bénéfices permis par les normes comptables, le marché peut aussi les reprendre tels quels. Le cours du bitcoin étant retombé à 77 000 dollars, une partie de ces bénéfices records devra probablement être annulée au prochain trimestre.
Les résultats du troisième trimestre de Strategy sont tombés : 19,5 milliards de dollars de bénéfice net sur le trimestre, un record historique. Mais ces bénéfices ne viennent pas de la vente de logiciels : ils sont liés à la valorisation au prix du marché de plus de 700 000 bitcoins détenus par l’entreprise — quand le cours monte, les gains comptables aussi.
Ce qui est intéressant, c’est l’autre côté de l’histoire : le directeur financier a annoncé son départ début novembre, l’entreprise continue de verser les dividendes de ses actions privilégiées à haut rendement et, en octobre, elle a même cessé d’augmenter ses réserves. Entre les bénéfices comptables et l’argent en poche, il y a tout un marché.
Les bénéfices permis par les normes comptables, le marché peut aussi les reprendre tels quels. Le cours du bitcoin étant retombé à 77 000 dollars, une partie de ces bénéfices records devra probablement être annulée au prochain trimestre.
Ce qui est intéressant, c’est l’autre côté de l’histoire : le directeur financier a annoncé son départ début novembre, l’entreprise continue de verser les dividendes de ses actions privilégiées à haut rendement et, en octobre, elle a même cessé d’augmenter ses réserves. Entre les bénéfices comptables et l’argent en poche, il y a tout un marché.
Les bénéfices permis par les normes comptables, le marché peut aussi les reprendre tels quels. Le cours du bitcoin étant retombé à 77 000 dollars, une partie de ces bénéfices records devra probablement être annulée au prochain trimestre.
287
·
--
ICE, la maison mère de la Bourse de New York, a annoncé un partenariat avec trade[XYZ] pour intégrer les contrats perpétuels de Hyperliquid au marché réglementé américain. Le HYPE a bondi de 15 % dans la journée. Le lendemain, Don Wilson, vétéran du secteur on-chain, a publié un long texte pour tempérer l’enthousiasme : les contrats perpétuels ne sont pas des actifs, et la CFTC pourrait mal accueillir la transparence totale des positions ou le mécanisme de frais prioritaires.
La même semaine, Binance venait de se faire dérober plusieurs milliards. D’un côté, une plateforme d’échange se fait dépouiller ; de l’autre, Wall Street accueille les affaires on-chain dans son propre salon. La finance traditionnelle ne refuse pas d’y toucher : elle attend simplement de pouvoir entrer par la bonne porte. Il faut que quelqu’un réponde en cas de problème et que les autorités donnent leur feu vert avant qu’elle tende la main.
Que les affaires on-chain se rallient à l’ordre établi, signe de maturité ou de capitulation ? Tout dépendra, une fois la porte franchie, de qui fixera les règles.
ICE, la maison mère de la Bourse de New York, a annoncé un partenariat avec trade[XYZ] pour intégrer les contrats perpétuels de Hyperliquid au marché réglementé américain. Le HYPE a bondi de 15 % dans la journée. Le lendemain, Don Wilson, vétéran du secteur on-chain, a publié un long texte pour tempérer l’enthousiasme : les contrats perpétuels ne sont pas des actifs, et la CFTC pourrait mal accueillir la transparence totale des positions ou le mécanisme de frais prioritaires.
La même semaine, Binance venait de se faire dérober plusieurs milliards. D’un côté, une plateforme d’échange se fait dépouiller ; de l’autre, Wall Street accueille les affaires on-chain dans son propre salon. La finance traditionnelle ne refuse pas d’y toucher : elle attend simplement de pouvoir entrer par la bonne porte. Il faut que quelqu’un réponde en cas de problème et que les autorités donnent leur feu vert avant qu’elle tende la main.
Que les affaires on-chain se rallient à l’ordre établi, signe de maturité ou de capitulation ? Tout dépendra, une fois la porte franchie, de qui fixera les règles.
La même semaine, Binance venait de se faire dérober plusieurs milliards. D’un côté, une plateforme d’échange se fait dépouiller ; de l’autre, Wall Street accueille les affaires on-chain dans son propre salon. La finance traditionnelle ne refuse pas d’y toucher : elle attend simplement de pouvoir entrer par la bonne porte. Il faut que quelqu’un réponde en cas de problème et que les autorités donnent leur feu vert avant qu’elle tende la main.
Que les affaires on-chain se rallient à l’ordre établi, signe de maturité ou de capitulation ? Tout dépendra, une fois la porte franchie, de qui fixera les règles.
HYPE-4,26%
ICEUS-0,46%
204
·
--
Binance s’est fait voler environ 6,3 milliards de dollars cette fois-ci, le plus gros vol de l’histoire. Pour l’instant, 3 milliards ont été gelés, les dépôts et les retraits sont totalement suspendus, et CZ affirme que les victimes devraient être intégralement indemnisées. L’enquête préliminaire pointe vers le piratage de l’ordinateur portable d’un ingénieur système.
La réaction du marché est pourtant restée calme : le BTC n’a baissé que de 3,6 %, à 77 000 dollars. Il y a quelques années, une nouvelle de cette ampleur aurait suffi à le faire chuter de 20 %. Le marché a grandi : un trou de plusieurs milliards n’est plus une catastrophe insurmontable.
Mais Bobby Lee a été encore plus dur : geler les fonds ne signifie pas les récupérer ; les cryptos sont déjà entre les mains des pirates. C’est la plateforme d’échange qui paie, pas les pirates. Dans ce secteur, les budgets consacrés à la sécurité n’augmentent qu’après un incident.
Binance s’est fait voler environ 6,3 milliards de dollars cette fois-ci, le plus gros vol de l’histoire. Pour l’instant, 3 milliards ont été gelés, les dépôts et les retraits sont totalement suspendus, et CZ affirme que les victimes devraient être intégralement indemnisées. L’enquête préliminaire pointe vers le piratage de l’ordinateur portable d’un ingénieur système.
La réaction du marché est pourtant restée calme : le BTC n’a baissé que de 3,6 %, à 77 000 dollars. Il y a quelques années, une nouvelle de cette ampleur aurait suffi à le faire chuter de 20 %. Le marché a grandi : un trou de plusieurs milliards n’est plus une catastrophe insurmontable.
Mais Bobby Lee a été encore plus dur : geler les fonds ne signifie pas les récupérer ; les cryptos sont déjà entre les mains des pirates. C’est la plateforme d’échange qui paie, pas les pirates. Dans ce secteur, les budgets consacrés à la sécurité n’augmentent qu’après un incident.
La réaction du marché est pourtant restée calme : le BTC n’a baissé que de 3,6 %, à 77 000 dollars. Il y a quelques années, une nouvelle de cette ampleur aurait suffi à le faire chuter de 20 %. Le marché a grandi : un trou de plusieurs milliards n’est plus une catastrophe insurmontable.
Mais Bobby Lee a été encore plus dur : geler les fonds ne signifie pas les récupérer ; les cryptos sont déjà entre les mains des pirates. C’est la plateforme d’échange qui paie, pas les pirates. Dans ce secteur, les budgets consacrés à la sécurité n’augmentent qu’après un incident.
1.1k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
IsAnthropic’s$1.5TMarketCapJustified?
35,164 vues
186 mentions
Anthropic devrait ouvrir à 105 dollars pour une entrée en Bourse record au Nasdaq
Binance News
·15 mentions J’aime
·17.7k vues
BTCBelow$62KAmidHikeFearsAndShiftToAnthropic
1,786 vues
32 mentions
NvidiaBoardReportedlySplitOverHuang’sReturn
168,696 vues
1,406 mentions