

Max-Biaa
13.7k Publications
Max-Biaa
Signaler
Bloquer l’utilisateur
Still learning💻 Still growing💸
622 Suivis
5.6K+ Abonnés
7.2K+ J’aime
Publications
·
--
🧧🎁 L'heure de la chance... la famille Binance ! 💛
🎁🧧 Les enveloppes rouges sont là !
#BinanceSquareFamily
#RedPacketMission
#REWARDS
🧧🎁 L'heure de la chance... la famille Binance ! 💛
🎁🧧 Les enveloppes rouges sont là !
#BinanceSquareFamily
#RedPacketMission
#REWARDS
🎁🧧 Les enveloppes rouges sont là !
#BinanceSquareFamily
#RedPacketMission
#REWARDS
15
1
83
·
--
Haussier
PUISSANCE ALGO : LES 4 PRINCIPAUX SIGNAUX HAUSSIERS DANS NOTRE RADAR !
Les derniers signaux de marché de l’IA ont déclenché des configurations à forte probabilité sur 3 heures ! Un énorme élan se dessine sur ces 4 tokens clés :
DÉCRYPTAGE DES SIGNAUX :
1. $EPIC- Le leader à fort momentum
• Mouvement attendu (3 h) : +6.63%
• Confiance de l’IA : 73.91%
👉 En tête de tout le classement pour son potentiel de hausse immédiat !
2. $AMP - Une solide poursuite de la hausse
• Mouvement attendu (3 h) : +5.90%
• Confiance de l’IA : 64.00%
👉 La pression acheteuse s’intensifie, en vue d’une cassure à court terme
3. $BMT - Le choix le plus fiable
• Mouvement attendu (3 h) : +4.30%
• Confiance de l’IA : 80.65%
👉 Le score de confiance algorithmique le plus élevé parmi les principales valeurs en mouvement !
4. $GTC - Forte poussée de volatilité
• Mouvement attendu (3 h) : +4.01%
• Confiance de l’IA : 0.00%
👉 Un immense élan spéculatif se dessine : surveillez de près les volumes !
À RETENIR POUR VOTRE TRADING :
Que vous renforciez votre position sur des configurations à forte confiance comme BMT ou profitiez du momentum de croissance élevé d’EPIC, la gestion du risque est essentielle !
Sur laquelle de ces 4 configurations misez-vous en ce moment ? Partagez vos points d’entrée et vos objectifs ci-dessous ! 👇
#AISignals #CryptoTrading #Binance #Altcoins #bullish
EPIC
44%
AMp
19%
BMT
26%
GTC
11%
81 Votes • Vote fermé
4
5k
·
--
PEPE EST EN MOUVEMENT ! 🐸🔥
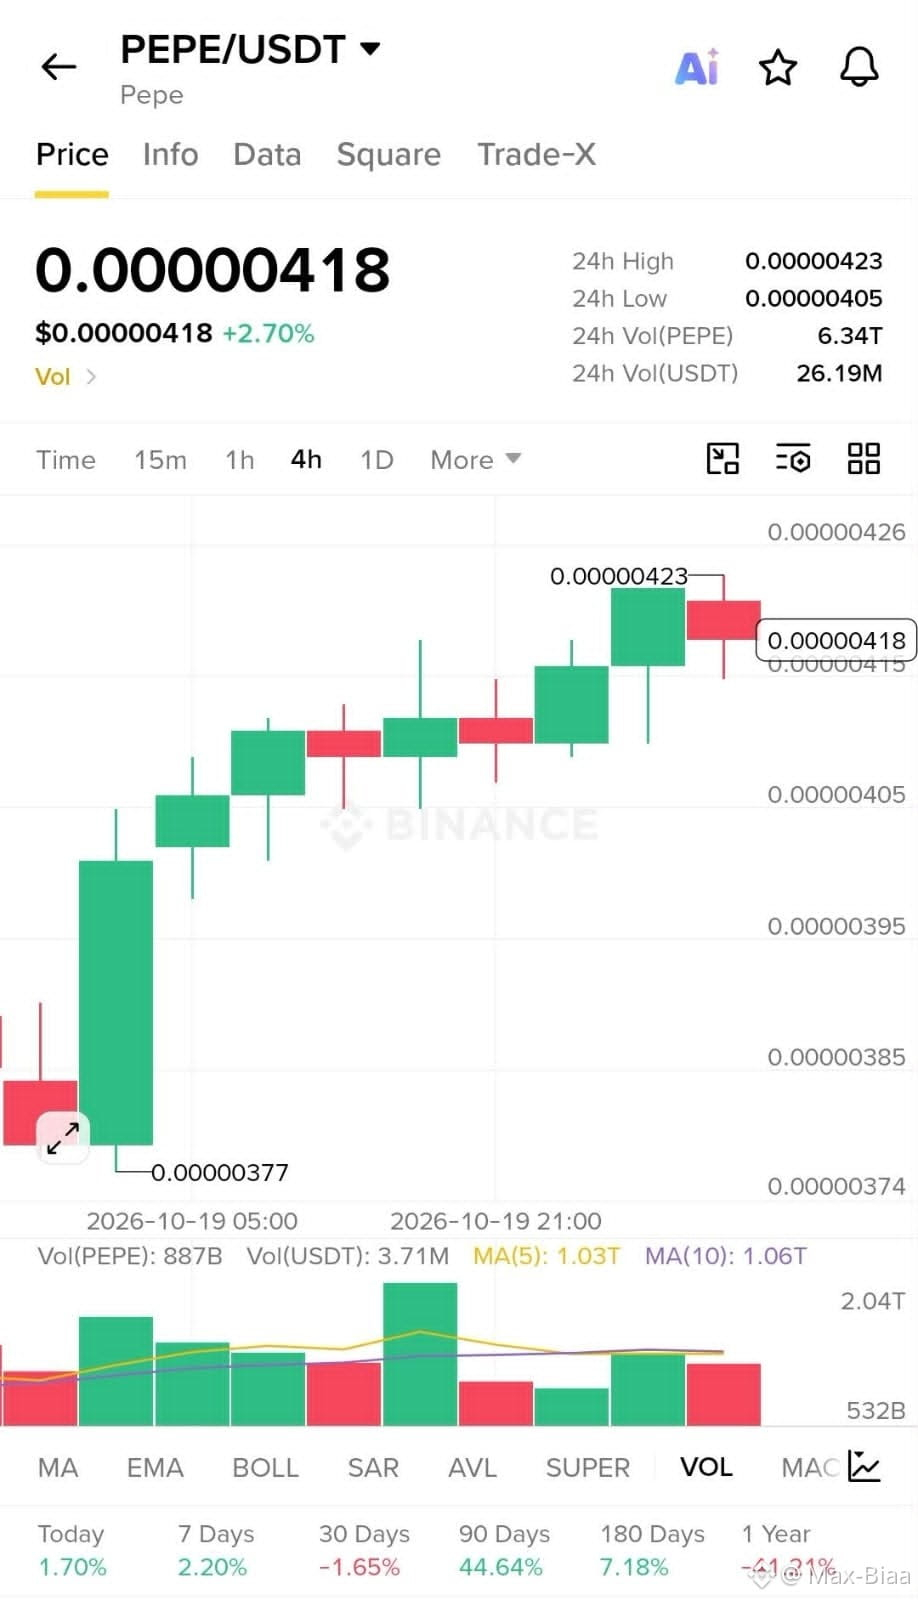
$PEPE affiche à nouveau une forte dynamique haussière ! Des bougies vertes consécutives sur le graphique en 4 h et la hausse du volume des échanges indiquent que le géant des meme coins se prépare à une forte percée.
Points forts du marché :
Prix actuel : $0.00000418
Plus haut sur 24 h : $0.00000423
Plus bas sur 24 h : $0.00000405
Volume sur 24 h : 6.34T PEPE ($26.19M USDT)
Profitez-vous de cette vague haussière ou restez-vous sur la touche ? Partagez vos prévisions de prix dans les commentaires ci-dessous
#pepe #crypto #Binancesquare #memecoin #altcoins $PEPE
5
2
44
·
--
MSTR face à un test majeur de l’indice MSCI après une chute de 9,56 % !
Strategy (MSTR) vient de subir une forte baisse de 9,56 %, à 136,83 $, après l’annonce de MSCI selon laquelle les entreprises non opérationnelles pourraient ne pas être admissibles à ses indices Global Investable Market.
Voici pourquoi c’est important :
Le risque lié à l’indice : alors que le Bitcoin se maintient près de 82 000 $ (en hausse d’environ 2 %), cette vente est motivée par le risque lié à la méthodologie de l’indice plutôt que par l’évolution du cours du BTC.
Les fonds passifs en jeu : Strategy estime que les fonds liés à MSCI détiennent environ 13 millions d’actions, ce qui fait d’une éventuelle exclusion de l’indice un facteur majeur pour les traders. La direction conteste activement la qualification de « non opérationnelle », en soulignant que son activité liée au Bitcoin est présentée comme un secteur opérationnel selon les normes comptables américaines (U.S. GAAP).
Dates clés à venir : gardez les 28 et 29 octobre ainsi que le 11 novembre (publication de la liste définitive de MSCI) à l’œil. Toute exclusion prendrait effet à la clôture du 30 novembre.
Considérez-vous cette baisse de MSTR comme une occasion exceptionnelle, ou préférez-vous rester à l’écart en raison des risques liés à l’indice ? Donnez-nous votre avis !
MSTRBTC $BTC #BİNANCESQUARE #MSTR #cryptotrading
2
128
·
--
Tableau de momentum sur 3 h en pleine explosion : forte volatilité débloquée !
Les nouveaux scanners de volume ont mis à jour le classement. Aucune cryptomonnaie n’a été oubliée : toutes les données structurelles brutes pour les 3 prochaines heures sont disponibles :
Les élites à confiance maximale de 100 % :
GLMR : +6.03 % avec une confiance absolue de 100 % ! 🔥 (Conviction maximale)
Les fortes hausses et les plus fortes progressions :
QUICK : +8.25 % avec une confiance de 70.83 % (plus forte hausse en pourcentage)
WAL : +6.85 % avec une confiance de 74.29 % ⚡
EPIC : +6.64 % avec une confiance de 58.82 %
NXPC : +6.48 % avec une confiance de 53.33 %
SOLV : +3.99 % avec une forte confiance de 96 %
Liste de surveillance des rotations actives :
STRK : +5.82 % (confiance de 75 %)
BLUR : +5.24 % (confiance de 85 %)
GNS : +4.47 % (confiance de 63.64 %)
KORUB : +4.34 % (confiance de 75 %)
En bref :
Lorsque des valeurs en forte hausse comme QUICK (+8.25 %) et WAL (+6.85 %) mènent la progression en pourcentage, tandis que affiche une confiance absolue de 100 %, les liquidités circulent rapidement sur l’ensemble du marché. Protégez vos points d’entrée, surveillez les replis structurels et suivez le momentum !
Lesquelles de ces configurations surveillez-vous pour la prochaine poussée ? Indiquez votre choix ci-dessous.
QUICKWAL GLMRSOLV #BinanceSquareBTC #CryptoTradingTip #BullishMomentum #ALTCOİNS
LITEB
14%
ASMLB
43%
QQQB
29%
PLTRB
14%
7 Votes • Vote fermé
2
3k
·
--
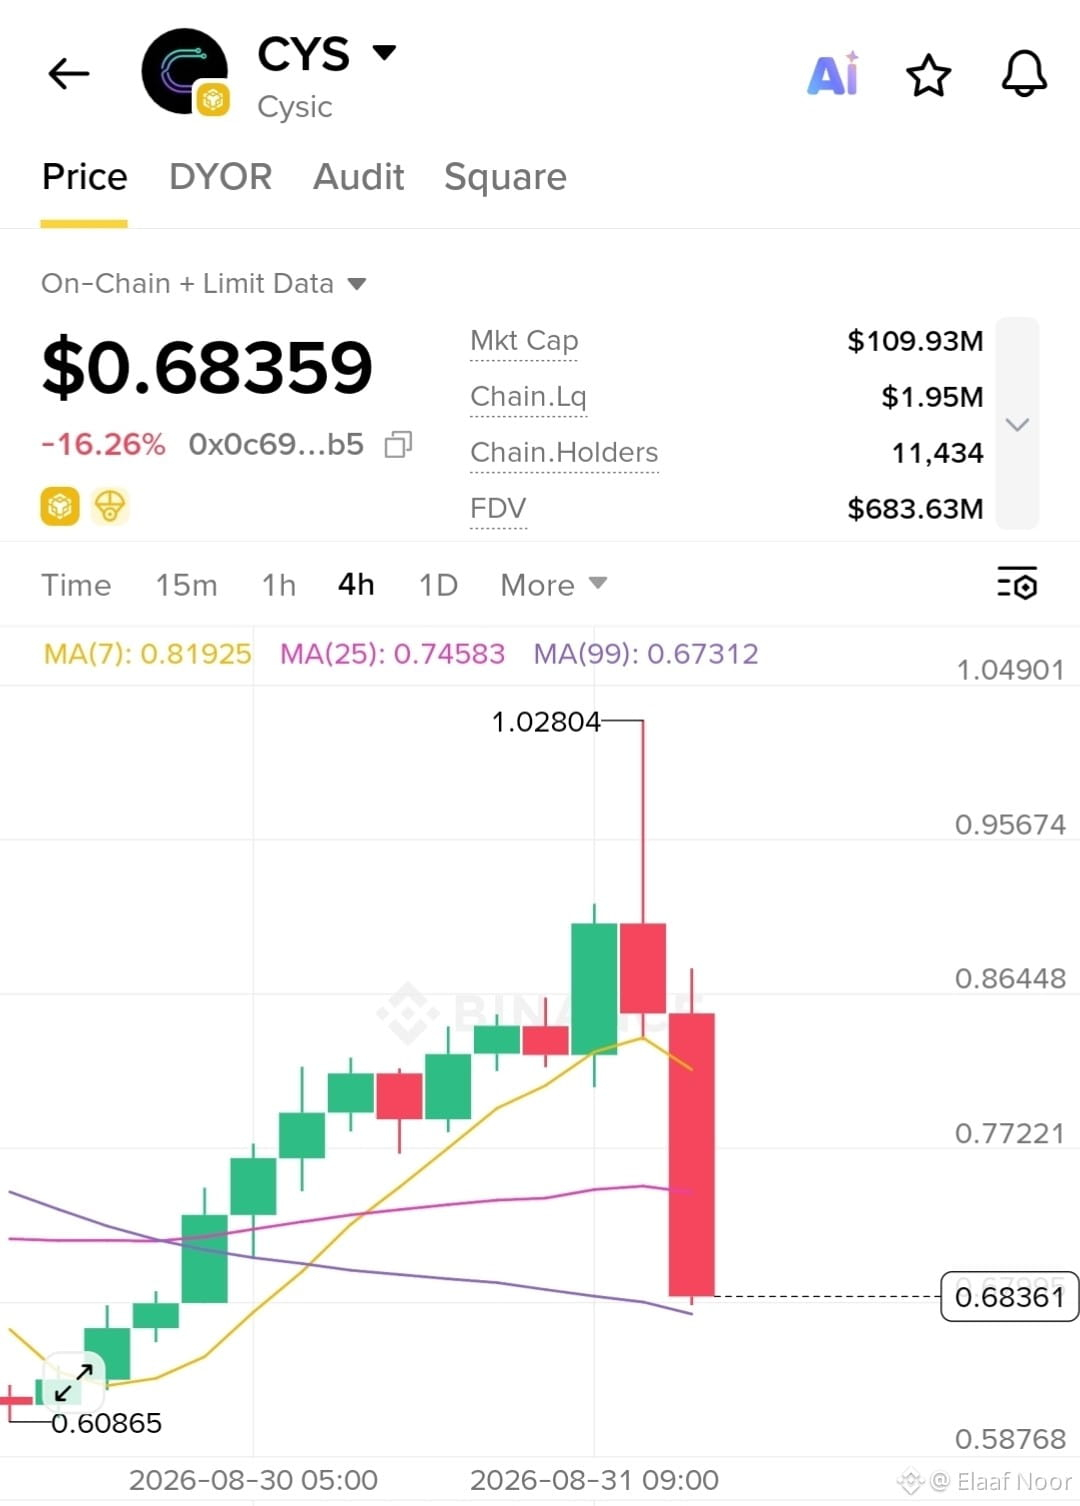
CYS Court et Punchy :
Naviguer la baisse de -16,60% !
$CYS (Cysic) est sous forte pression, chutant de - 16,60% pour s’échanger à 0,6820 actuellement, en dessous d’une structure baissière sous la résistance de 0,75.
Cependant, le sentiment social reste fortement orienté à 72,49% Haussier, suggérant que de l’accumulation pourrait être en cours en coulisses.
Voici le plan d’action tactique :
La Zone de Support Critique : Les longs « smart money » se regroupent près du support, créant une zone de risque définie avec des règles d’invalidation claires pour les traders.
Le Déclencheur de Reprise : Surveillez une clôture de bougie sur 1 heure au-dessus de 0,76.
Cela confirme que les vendeurs ont été absorbés par les baleines et ouvre la voie à une continuation haussière vers 0,85.
Accumulez-vous cette baisse de -16,60% ou attendez-vous la confirmation à 0,76 ? Dites-le moi en dessous !
$CYS #CYS #cryptotrading #BinanceSquare
1
302
·
--
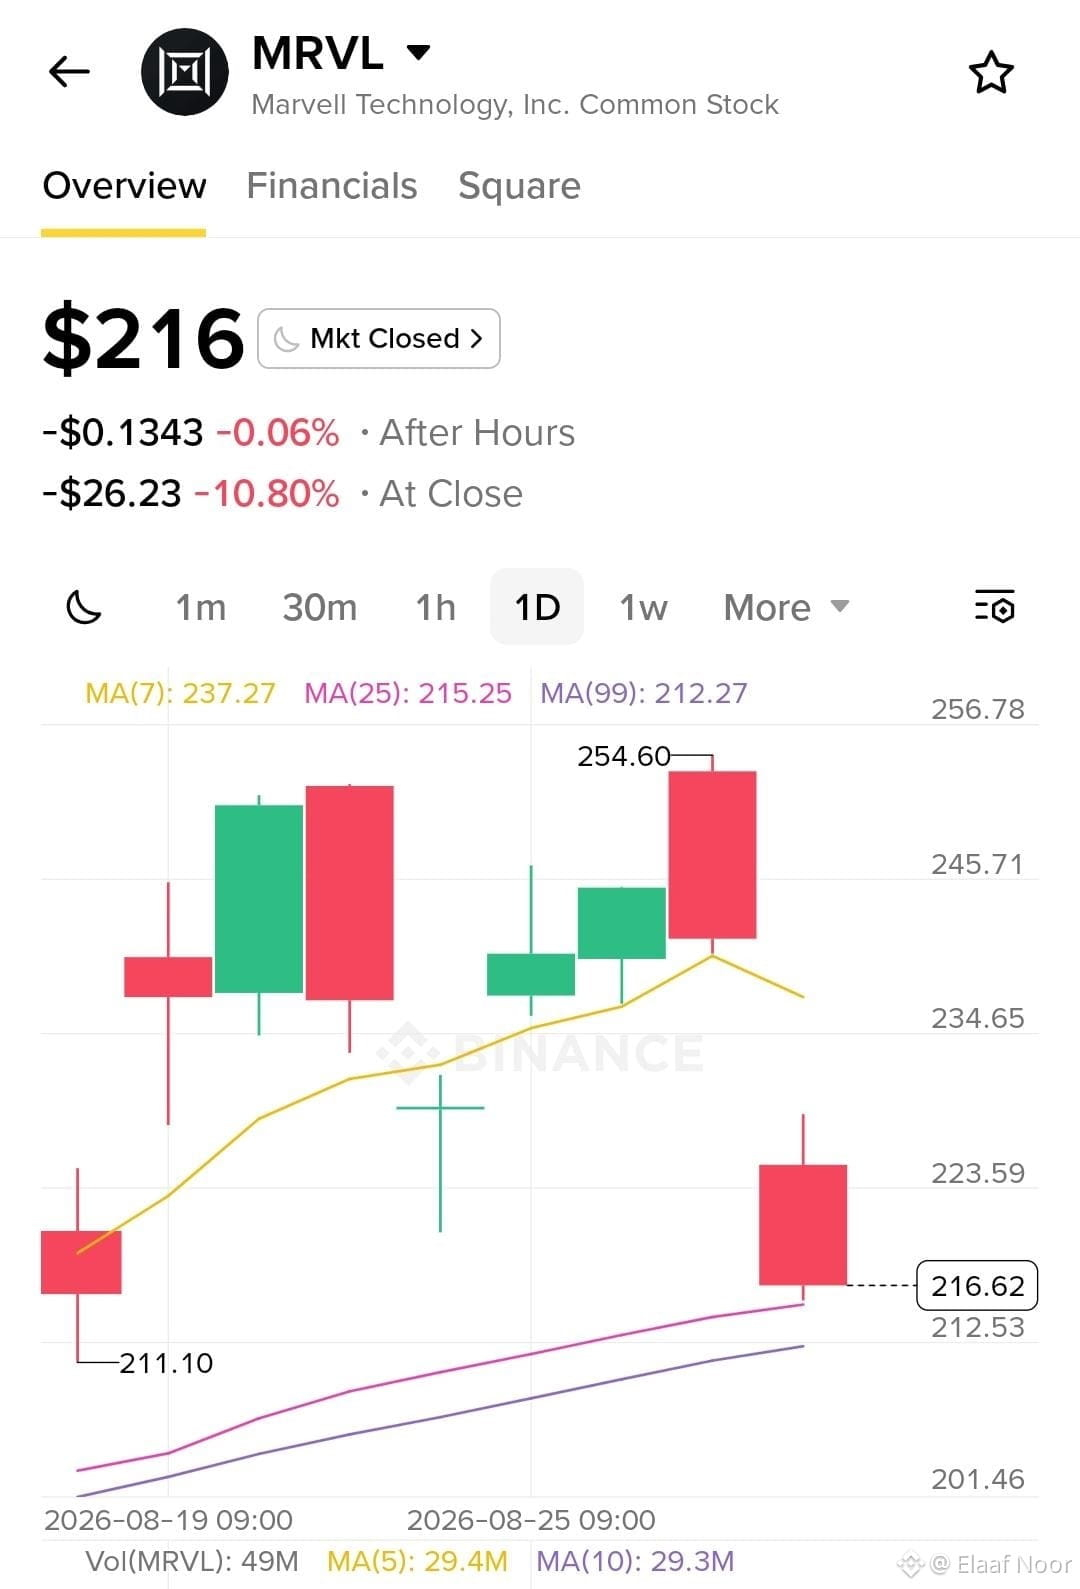
Marché en mouvement : $MRVL Revue des réalités après les résultats
Les chiffres semblaient solides et les perspectives à long terme ont été relevées, mais le marché a réagi par une baisse de 11,02 %.
Quand un acteur majeur de l’infrastructure des semi-conducteurs recule ainsi malgré une croissance robuste des centres de données, cela raconte très clairement à quel point les attentes de valorisation sont actuellement élevées.
Voici comment les dynamiques sous-jacentes du marché se mettent en place :
Le contexte des résultats : Marvell a relevé ses objectifs pluriannuels, portés directement par l’expansion des centres de données et des dépenses technologiques importantes sous la direction du PDG Matt Murphy.
La réaction : une forte baisse de 11,02 % démontrant que, dans des valorisations déjà élevées, même de solides communications d’entreprise peuvent temporairement se transformer en événements « vendre la nouvelle » si les investisseurs recherchent encore plus de potentiel ou une visibilité plus nette sur les marges.
La couche d’infrastructure : en parallèle des grands géants historiques de la tech, le mouvement de MRVL met en lumière à quel point le marché évalue strictement l’exécution matérielle, la concentration de la clientèle et les programmes de silicium sur mesure.
La vue d’ensemble :
Le véritable test à venir n’est pas seulement le premier relèvement des prévisions : il s’agit de savoir si les commandes de silicium sur mesure et la demande en réseaux haut débit peuvent, de manière constante, se traduire en un levier opérationnel durable trimestre après trimestre.
Considérez-vous cette baisse de 11,02 % comme un assainissement sain ou comme un signe de valorisation excessive
#Marvell #Semiconductors #stockmarket #BinanceSquare
$MRVL
2
311
·
--
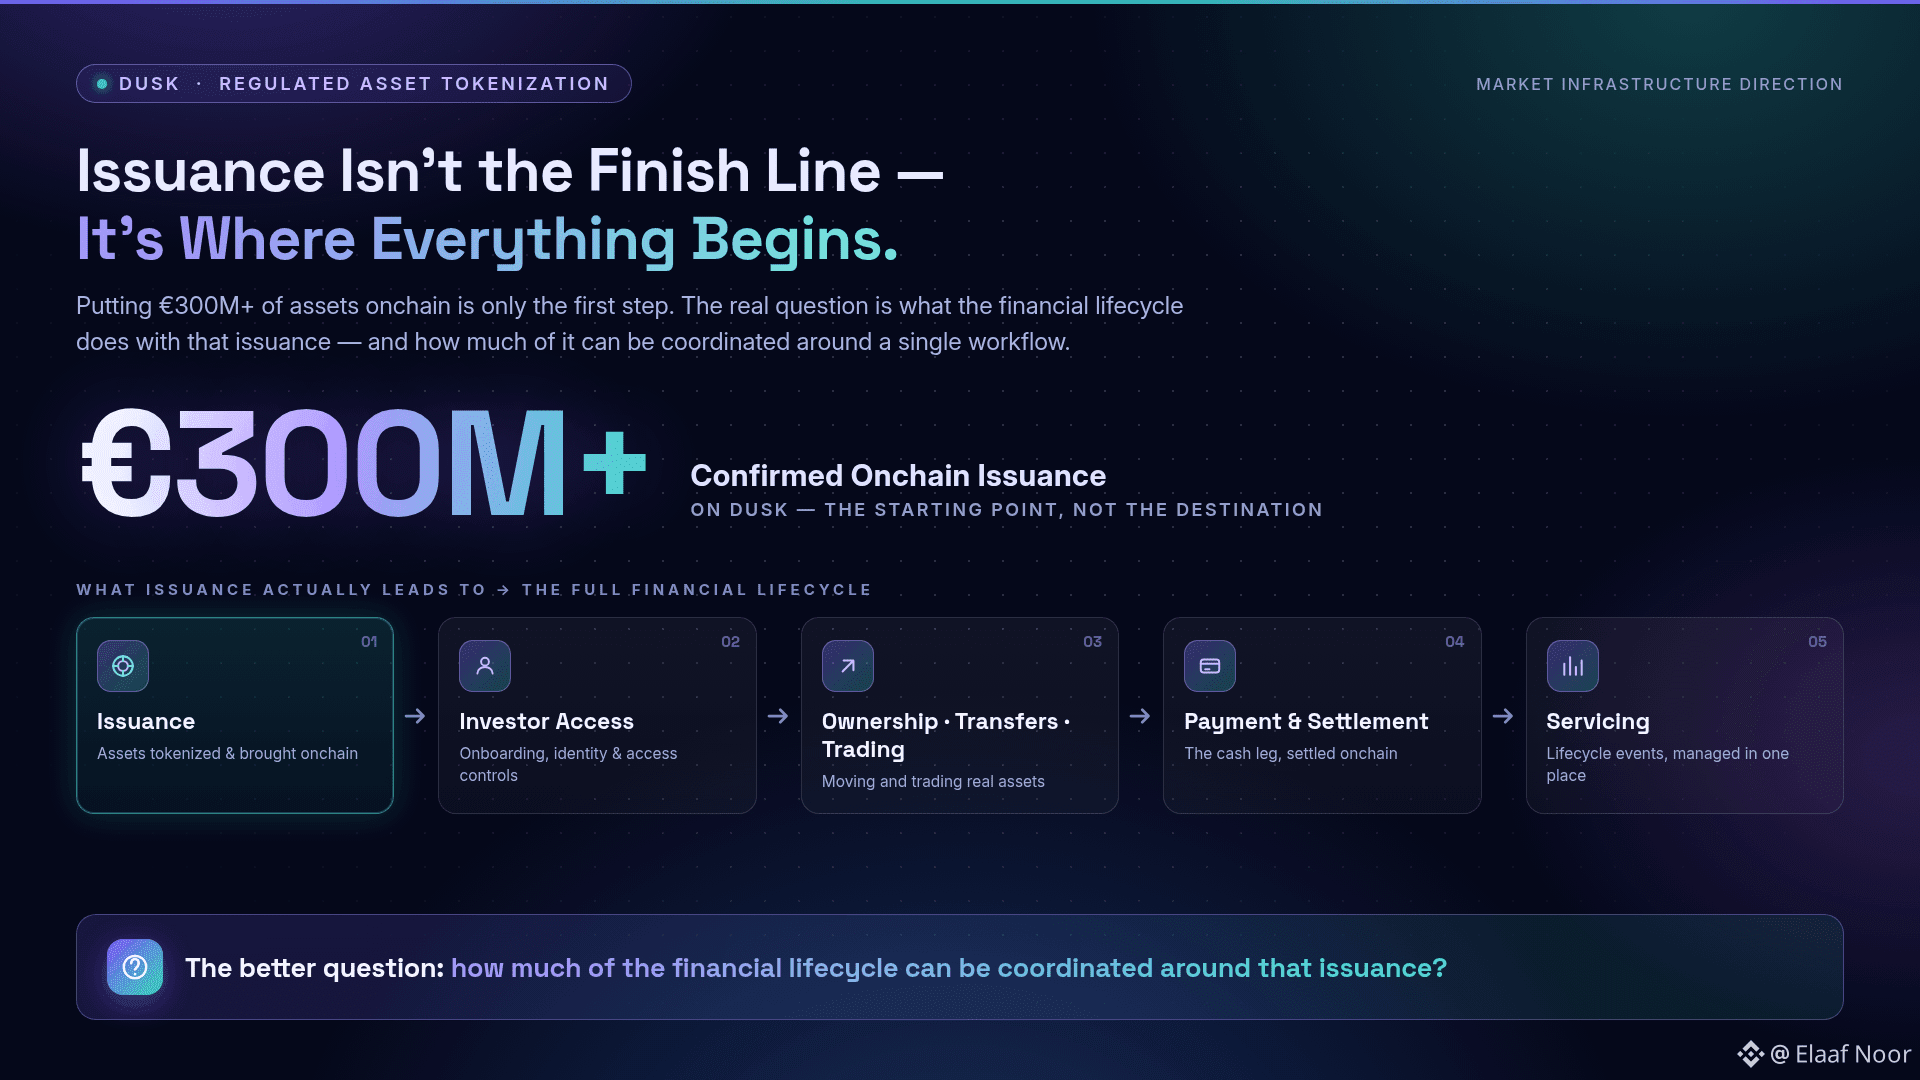
J’ai remarqué que Dusk affiche actuellement 300 M€+ d’émissions confirmées.
Mais, honnêtement, je ne pense pas que le chiffre lui-même soit la partie la plus intéressante.
La meilleure question est :
Qu’est-ce que l’émission entraîne réellement ?
Car mettre 300 M€ d’actifs onchain ne constitue pas la ligne d’arrivée.
Après l’émission vient :
l’accès des investisseurs
la propriété / les transferts / le trading / le paiement / le règlement et la gestion.
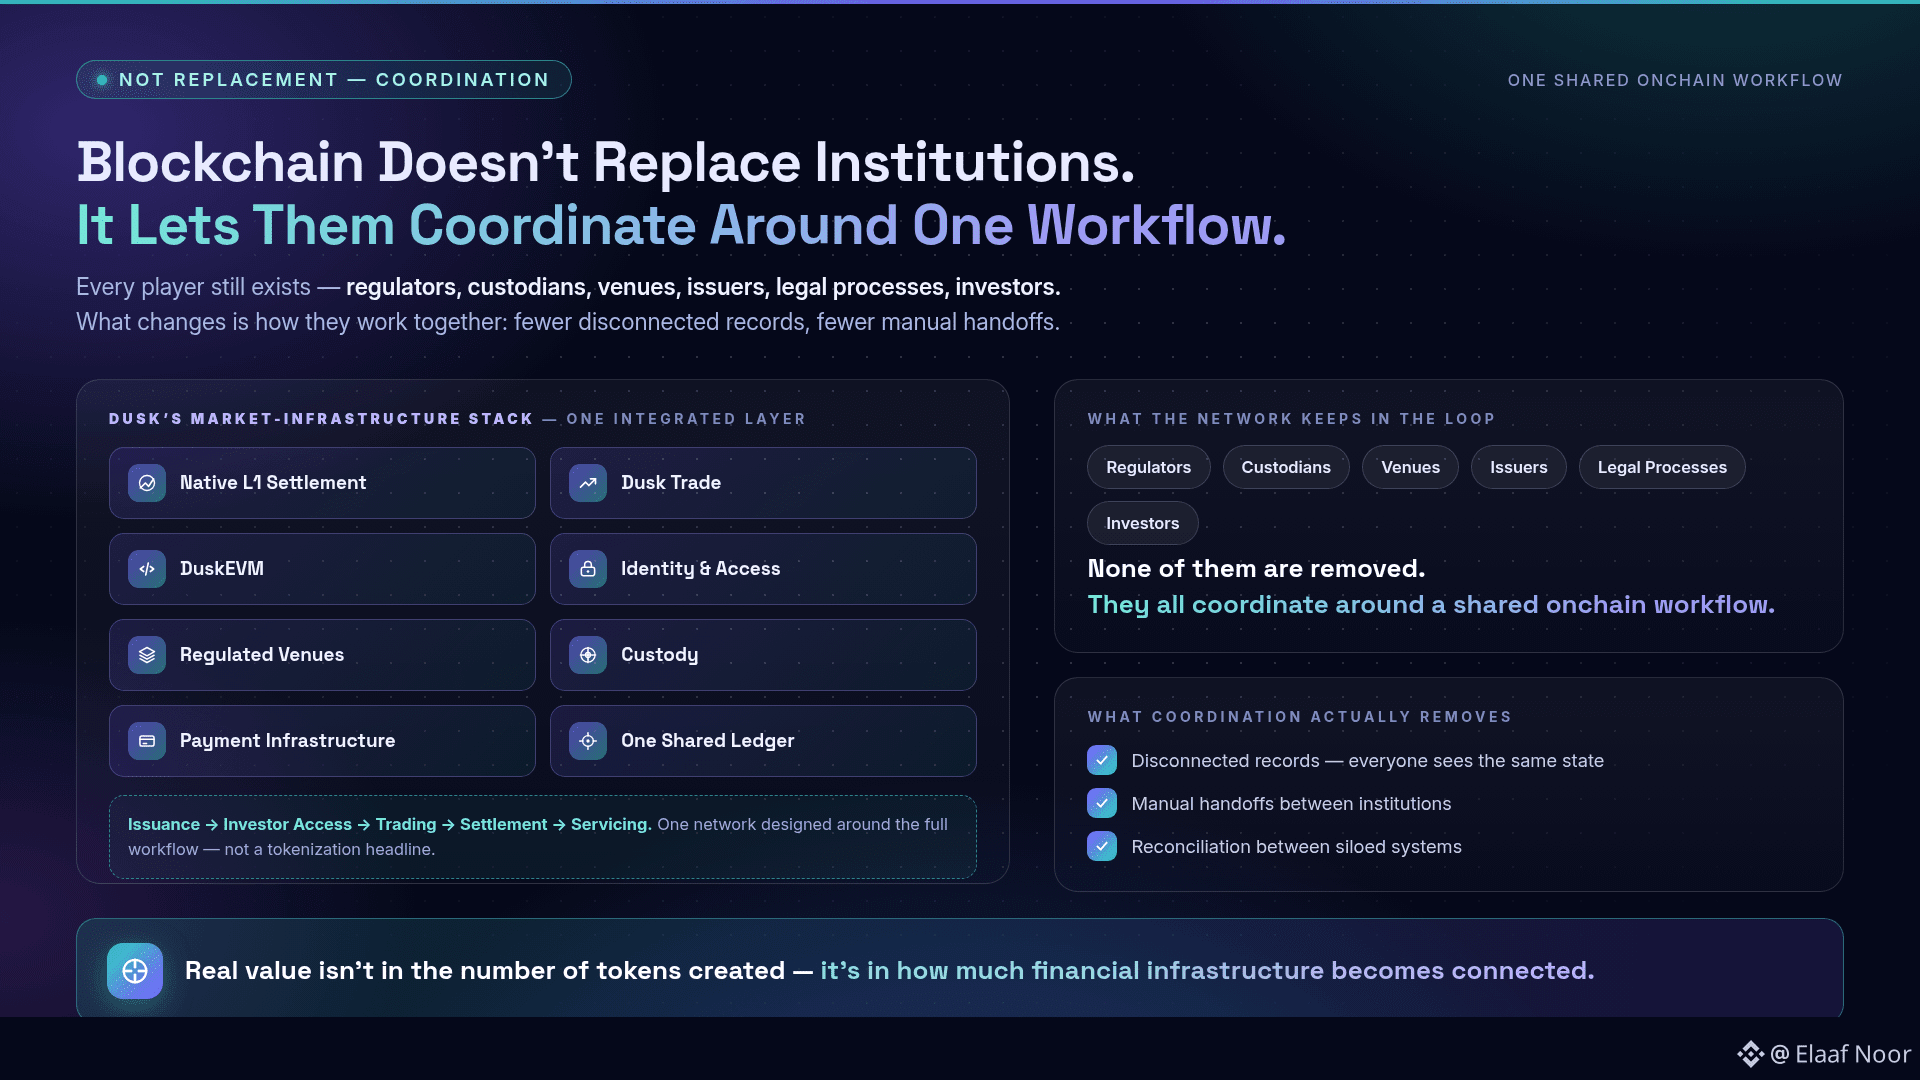
C’est pourquoi je trouve que la direction actuelle de Dusk en matière d’infrastructure de marché est plus intéressante qu’un simple titre sur la tokenisation.
Le réseau est conçu autour du flux de bout en bout.
L’architecture propre à Dusk réunit :
le règlement natif L1
Dusk Trade
DuskEVM
l’infrastructure d’identité et d’accès
des places réglementées
la conservation
l’infrastructure de paiement.
Et l’objectif n’est pas nécessairement de remplacer toutes les institutions impliquées.
Il s’agit de permettre à ces institutions de coordonner leurs actions autour d’un workflow onchain partagé.
C’est une distinction importante.
La blockchain n’élimine pas :
les régulateurs
les dépositaires
les places boursières
les émetteurs
les procédures juridiques
ou les investisseurs.
Elle peut potentiellement réduire le nombre de registres déconnectés et de transmissions manuelles entre eux.
Donc, quand je vois 300 M€+ d’émissions confirmées, je ne pense pas immédiatement :
« davantage de jetons ».
Je me dis : quelle part du cycle de vie financier peut éventuellement être coordonnée autour de cette émission ?
Car c’est là que la vraie valeur de la tokenisation réglementée devrait apparaître.
Pas dans le nombre de jetons créés.
Mais dans la mesure où l’infrastructure financière devient davantage interconnectée.
#dusk $DUSK @Dusk_Foundation
J’ai remarqué que Dusk affiche actuellement 300 M€+ d’émissions confirmées.
Mais, honnêtement, je ne pense pas que le chiffre lui-même soit la partie la plus intéressante.
La meilleure question est :
Qu’est-ce que l’émission entraîne réellement ?
Car mettre 300 M€ d’actifs onchain ne constitue pas la ligne d’arrivée.
Après l’émission vient :
l’accès des investisseurs
la propriété / les transferts / le trading / le paiement / le règlement et la gestion.
C’est pourquoi je trouve que la direction actuelle de Dusk en matière d’infrastructure de marché est plus intéressante qu’un simple titre sur la tokenisation.
Le réseau est conçu autour du flux de bout en bout.
L’architecture propre à Dusk réunit :
le règlement natif L1
Dusk Trade
DuskEVM
l’infrastructure d’identité et d’accès
des places réglementées
la conservation
l’infrastructure de paiement.
Et l’objectif n’est pas nécessairement de remplacer toutes les institutions impliquées.
Il s’agit de permettre à ces institutions de coordonner leurs actions autour d’un workflow onchain partagé.
C’est une distinction importante.
La blockchain n’élimine pas :
les régulateurs
les dépositaires
les places boursières
les émetteurs
les procédures juridiques
ou les investisseurs.
Elle peut potentiellement réduire le nombre de registres déconnectés et de transmissions manuelles entre eux.
Donc, quand je vois 300 M€+ d’émissions confirmées, je ne pense pas immédiatement :
« davantage de jetons ».
Je me dis : quelle part du cycle de vie financier peut éventuellement être coordonnée autour de cette émission ?
Car c’est là que la vraie valeur de la tokenisation réglementée devrait apparaître.
Pas dans le nombre de jetons créés.
Mais dans la mesure où l’infrastructure financière devient davantage interconnectée.
#dusk $DUSK @Dusk
1
5
1.2k
·
--
Haussier
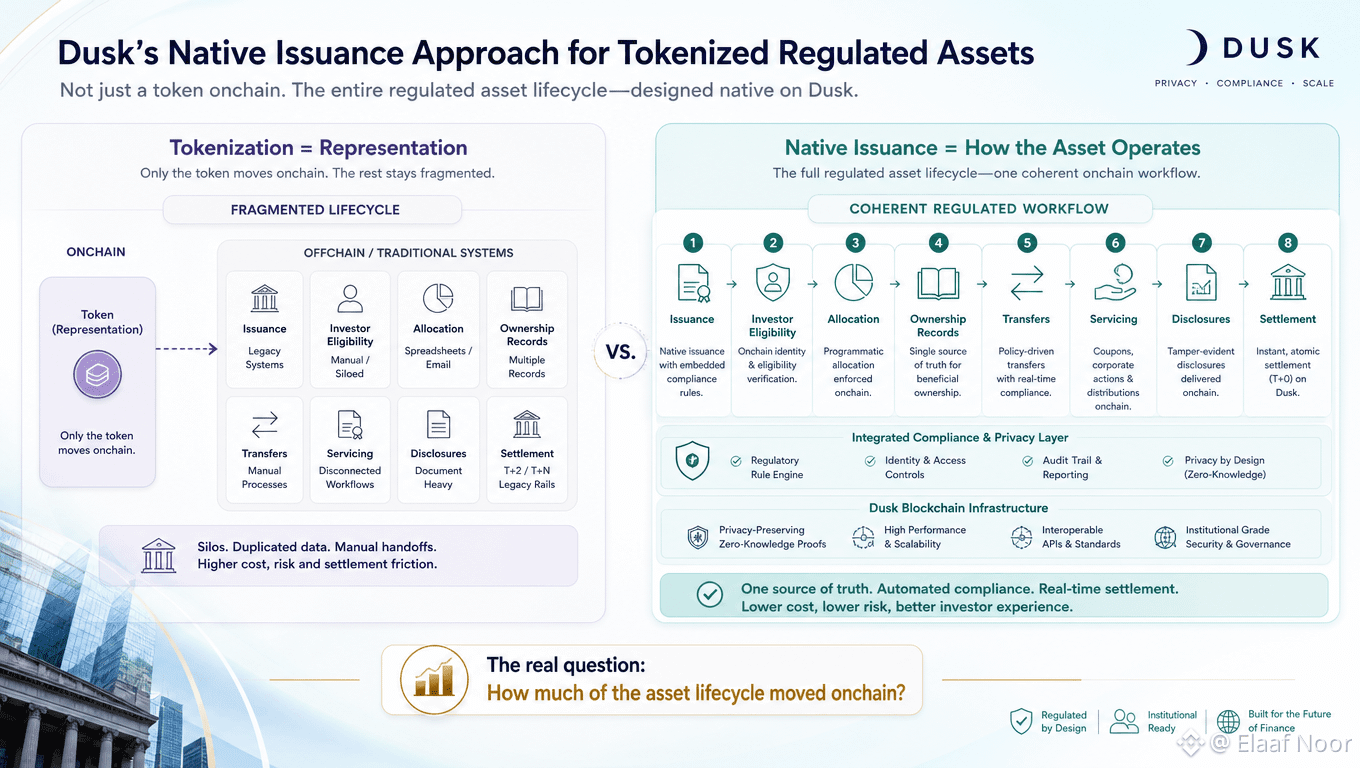
Plus je lis l’approche de Dusk en matière de tokenisation, plus je pense que le mot « tokenisation » cache le vrai problème.
Créer un token est relativement facile.
La question la plus difficile est la suivante :
Que se passe-t-il pour l’actif une fois que le token existe ?
Prenez un titre financier réglementé.
Son cycle de vie peut impliquer :
l’émission
l’éligibilité des investisseurs
l’allocation
les registres de propriété
les transferts
le service
les informations communiquées
le règlement.
Si seul le token de propriété circule onchain tandis que le reste du cycle de vie demeure dispersé entre les systèmes traditionnels, vous n’avez numérisé qu’une partie du processus.
Vous n’avez pas nécessairement reconstruit le processus.
C’est pourquoi l’approche native d’émission de Dusk m’intéresse.
L’idée est de concevoir davantage le cycle de vie de l’actif autour d’une infrastructure onchain dès le départ, plutôt que de se contenter de créer une représentation onchain de quelque chose qui vit fondamentalement ailleurs.
Et il existe une distinction importante ici :
la tokenisation concerne la représentation.
L’émission native peut concerner la manière dont l’actif fonctionne réellement.
Cela change la question de conception.
Au lieu de se demander :
Ce titre peut-il devenir un token ?
Je me suis posé la question suivante : ses règles, ses changements de propriété, ses transferts, son service et son règlement peuvent-ils être conçus comme un seul workflow réglementé cohérent ?
C’est une barre bien plus élevée.
Et c’est aussi pour cela que je pense que les RWA devraient, à terme, être évaluées sur davantage que le nombre de tokens ou la TVL.
La vraie mesure doit être :
Quelle part du cycle de vie de l’actif a réellement migré onchain ?
C’est la partie de la thèse de Dusk que je trouve de plus en plus fascinante.
#dusk $DUSK @Dusk_Foundation
Plus je lis l’approche de Dusk en matière de tokenisation, plus je pense que le mot « tokenisation » cache le vrai problème.
Créer un token est relativement facile.
La question la plus difficile est la suivante :
Que se passe-t-il pour l’actif une fois que le token existe ?
Prenez un titre financier réglementé.
Son cycle de vie peut impliquer :
l’émission
l’éligibilité des investisseurs
l’allocation
les registres de propriété
les transferts
le service
les informations communiquées
le règlement.
Si seul le token de propriété circule onchain tandis que le reste du cycle de vie demeure dispersé entre les systèmes traditionnels, vous n’avez numérisé qu’une partie du processus.
Vous n’avez pas nécessairement reconstruit le processus.
C’est pourquoi l’approche native d’émission de Dusk m’intéresse.
L’idée est de concevoir davantage le cycle de vie de l’actif autour d’une infrastructure onchain dès le départ, plutôt que de se contenter de créer une représentation onchain de quelque chose qui vit fondamentalement ailleurs.
Et il existe une distinction importante ici :
la tokenisation concerne la représentation.
L’émission native peut concerner la manière dont l’actif fonctionne réellement.
Cela change la question de conception.
Au lieu de se demander :
Ce titre peut-il devenir un token ?
Je me suis posé la question suivante : ses règles, ses changements de propriété, ses transferts, son service et son règlement peuvent-ils être conçus comme un seul workflow réglementé cohérent ?
C’est une barre bien plus élevée.
Et c’est aussi pour cela que je pense que les RWA devraient, à terme, être évaluées sur davantage que le nombre de tokens ou la TVL.
La vraie mesure doit être :
Quelle part du cycle de vie de l’actif a réellement migré onchain ?
C’est la partie de la thèse de Dusk que je trouve de plus en plus fascinante.
#dusk $DUSK @Dusk
11
6
1.2k
·
--
Haussier
Quelque chose que j’ai remarqué en fouillant dans l’architecture interne du noyau de Dusk aujourd’hui :
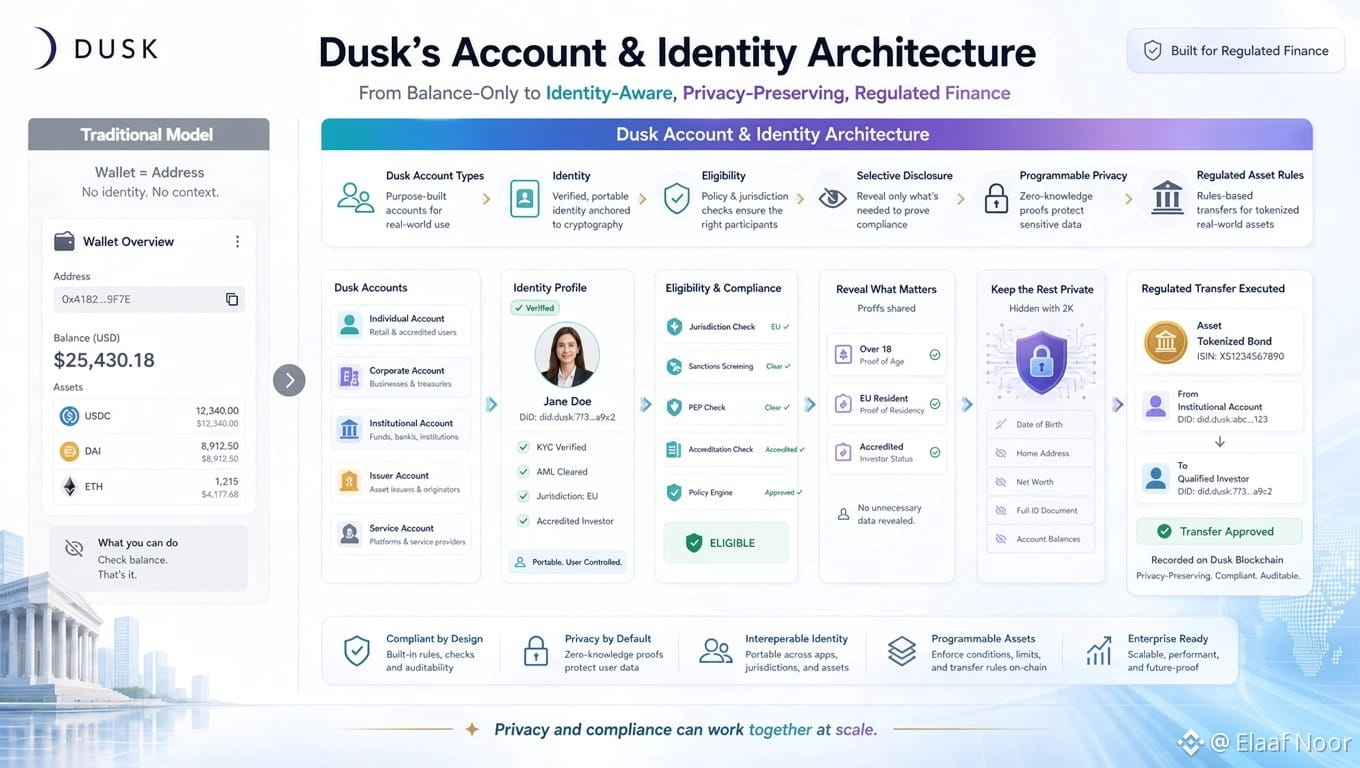
Dusk ne traite pas un compte comme une simple adresse qui détient des pièces.
Son modèle de compte est bien plus délibéré.
Il existe des types de comptes conçus autour de différentes exigences de transactions, y compris des flux publics et préservant la confidentialité.
Pensez-vous que la divulgation sélective et la confidentialité programmable sont les clés ultimes de l’adoption institutionnelle ?
Et cela devient particulièrement intéressant quand on pense aux actifs réglementés.
Lors d’un transfert de jetons « normal », la principale question est :
Cette adresse a-t-elle suffisamment de solde ?
Un titre réglementé nécessite davantage de questions auxquelles répondre.
Qui se trouve derrière le compte ?
Le détenteur est-il éligible ?
Ce transfert est-il autorisé ?
Quelles informations doivent être divulguées ?
Quelles informations doivent rester privées ?
Et une partie autorisée peut-elle vérifier les attributs requis sans exposer tout le reste ?
C’est là que, je pense, l’architecture des comptes et de l’identité de Dusk commence à devenir plus pertinente que le modèle habituel basé sur l’adresse du portefeuille.
La blockchain ne fait pas que suivre les soldes.
Elle peut devenir une partie d’un parcours d’identité financière et de transfert basé sur des règles.
Et il y a une distinction importante ici :
la confidentialité ne signifie pas nécessairement cacher l’existence de tout.
Elle peut vouloir dire exposer exactement ce qui doit être vérifié tout en gardant les informations sans rapport confidentielles.
C’est un modèle bien plus utile pour la finance réglementée.
Donc la question que je me pose maintenant à propos de Dusk n’est pas :
Est-ce qu’il a des transactions privées ?
C’est trop basique.
C’est :
Les comptes, l’identité, l’éligibilité et les règles de transaction peuvent-ils fonctionner ensemble sans forcer chaque application financière à exposer l’identité entière de l’utilisateur ?
Si cela fonctionne à grande échelle, c’est là que la confidentialité programmable devient réellement utile.
#dusk $DUSK @Dusk_Foundation
Quelque chose que j’ai remarqué en fouillant dans l’architecture interne du noyau de Dusk aujourd’hui :
Dusk ne traite pas un compte comme une simple adresse qui détient des pièces.
Son modèle de compte est bien plus délibéré.
Il existe des types de comptes conçus autour de différentes exigences de transactions, y compris des flux publics et préservant la confidentialité.
Pensez-vous que la divulgation sélective et la confidentialité programmable sont les clés ultimes de l’adoption institutionnelle ?
Et cela devient particulièrement intéressant quand on pense aux actifs réglementés.
Lors d’un transfert de jetons « normal », la principale question est :
Cette adresse a-t-elle suffisamment de solde ?
Un titre réglementé nécessite davantage de questions auxquelles répondre.
Qui se trouve derrière le compte ?
Le détenteur est-il éligible ?
Ce transfert est-il autorisé ?
Quelles informations doivent être divulguées ?
Quelles informations doivent rester privées ?
Et une partie autorisée peut-elle vérifier les attributs requis sans exposer tout le reste ?
C’est là que, je pense, l’architecture des comptes et de l’identité de Dusk commence à devenir plus pertinente que le modèle habituel basé sur l’adresse du portefeuille.
La blockchain ne fait pas que suivre les soldes.
Elle peut devenir une partie d’un parcours d’identité financière et de transfert basé sur des règles.
Et il y a une distinction importante ici :
la confidentialité ne signifie pas nécessairement cacher l’existence de tout.
Elle peut vouloir dire exposer exactement ce qui doit être vérifié tout en gardant les informations sans rapport confidentielles.
C’est un modèle bien plus utile pour la finance réglementée.
Donc la question que je me pose maintenant à propos de Dusk n’est pas :
Est-ce qu’il a des transactions privées ?
C’est trop basique.
C’est :
Les comptes, l’identité, l’éligibilité et les règles de transaction peuvent-ils fonctionner ensemble sans forcer chaque application financière à exposer l’identité entière de l’utilisateur ?
Si cela fonctionne à grande échelle, c’est là que la confidentialité programmable devient réellement utile.
#dusk $DUSK @Dusk
4
3
359
·
--
Haussier
Je suis passé aujourd’hui par les dernières activités de développement de Dusk et j’ai trouvé un détail qui, à mon avis, est plus important qu’il n’en a l’air au premier abord.
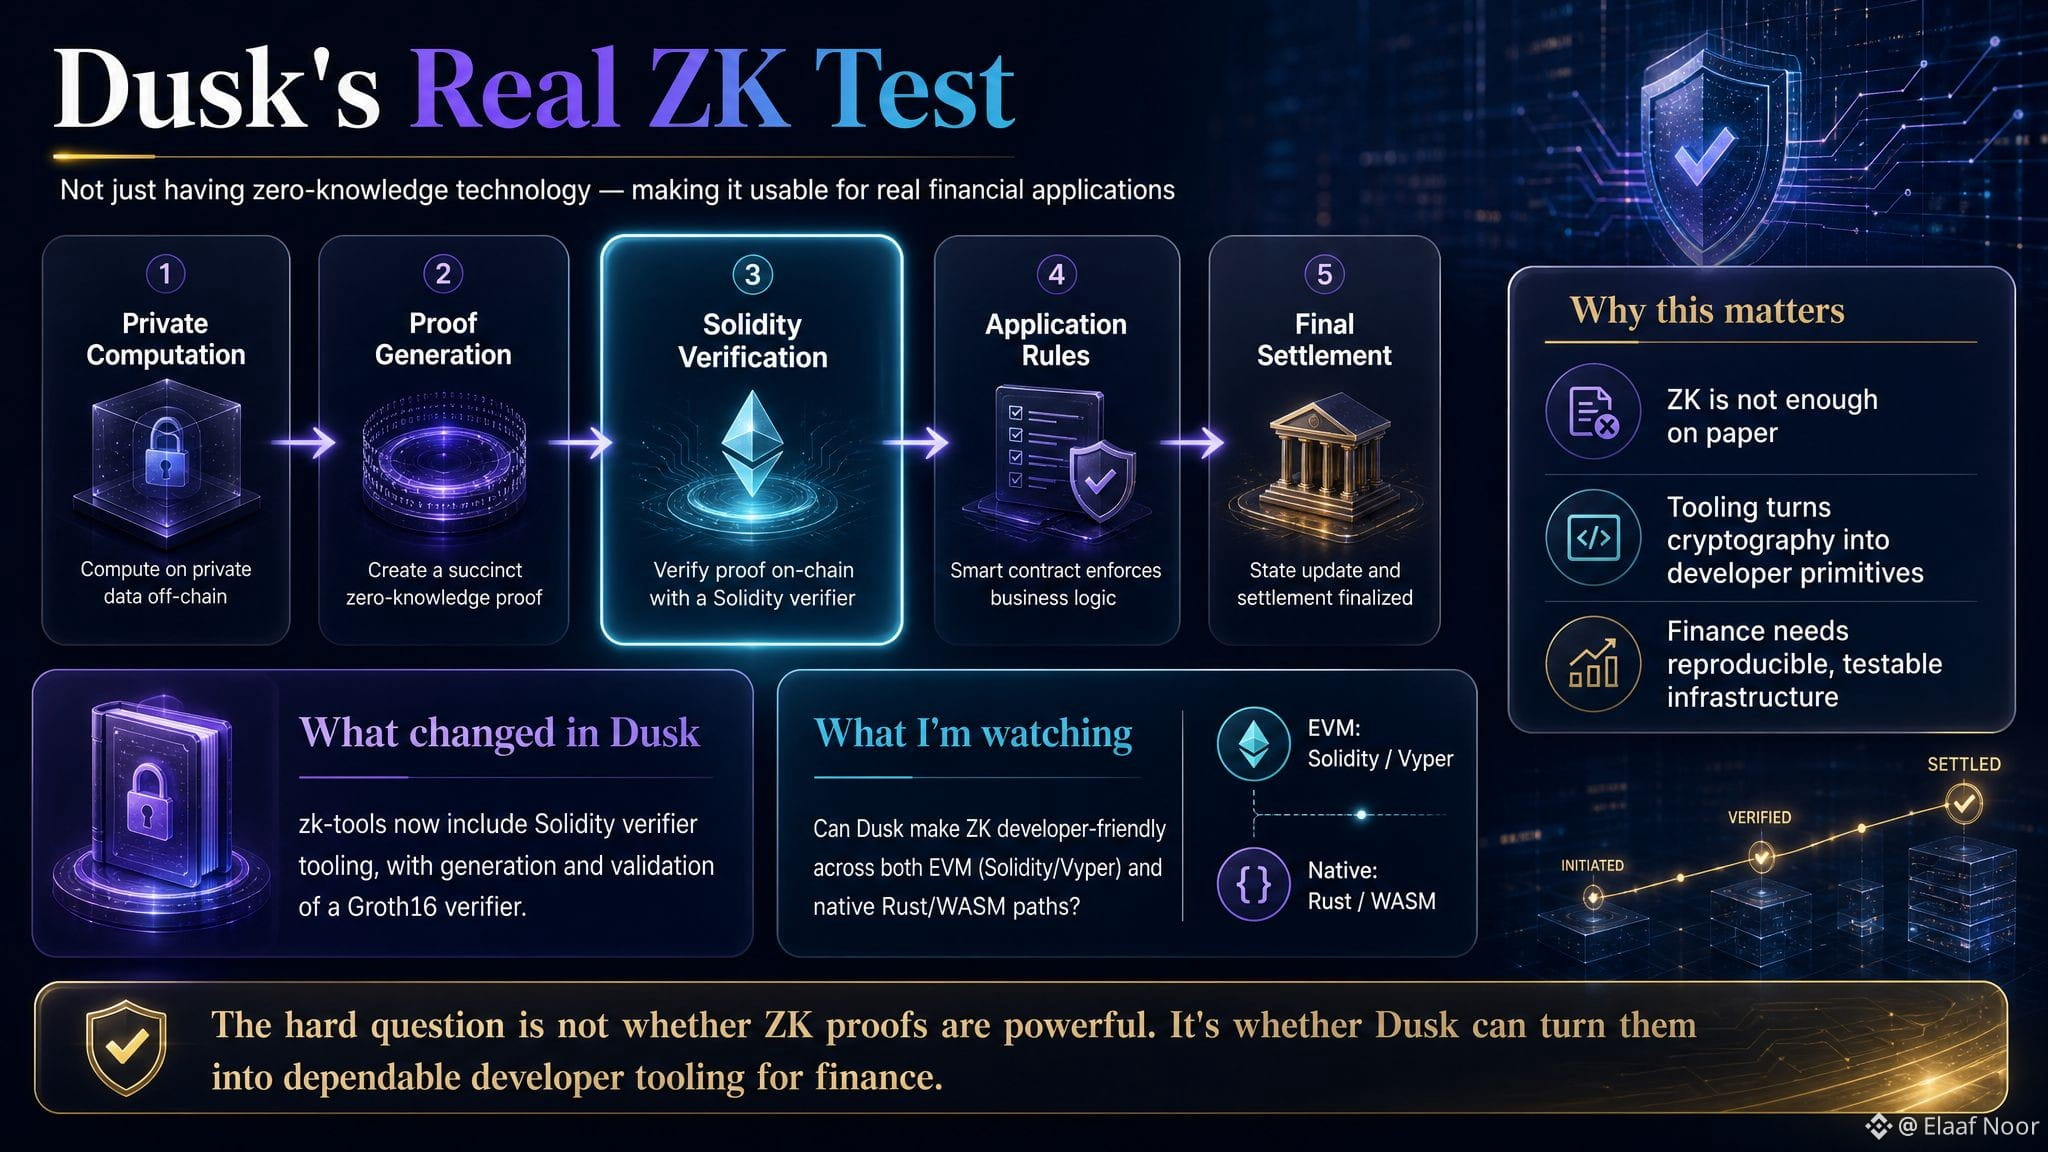
Les zk-tools de Dusk sont en cours d’extension avec des outils de vérification Solidity, incluant la génération et la validation d’un vérificateur Groth16.
Cela m’a immédiatement fait penser à la différence entre avoir une technologie ZK et la rendre réellement utilisable.
Une application financière ne profite pas énormément d’entendre :
« nous prenons en charge les preuves à connaissance nulle ».
Le développeur doit en réalité construire :
calcul privé
génération de preuves
vérification Solidity
règles de l’application
règlement final.
C’est à cette étape de vérification que la confidentialité cryptographique devient quelque chose qu’un smart contract peut réellement prendre en compte.
Et c’est particulièrement pertinent pour Dusk, car son parcours EVM est conçu pour le développement Solidity/Vyper, tandis que Dusk dispose aussi d’une voie native en Rust/WASM.
Donc la direction intéressante n’est pas simplement : Dusk a du ZK.
C’est la couche de développement qui ne cesse de grandir autour de cela.
Même le travail récent sur les zk-tools inclut une validation partagée & des artefacts de build reproductibles.
Cela compte pour moi, car l’infrastructure financière a besoin de la reproductibilité.
Si un vérificateur de preuve fonctionne une fois sur la machine d’un développeur, mais ne peut pas être construit, testé de façon fiable & validé par une autre équipe, ce n’est pas encore une infrastructure mûre.
Je surveille donc de très près ce volet de Dusk.
La vraie question n’est pas de savoir si les preuves ZK sont puissantes.
Nous savons déjà qu’elles le sont.
La question est :
Dusk peut-elle transformer cette cryptographie en primitives conviviales pour les développeurs, auxquelles des applications financières peuvent réellement se fier ?
C’est un test bien plus difficile.
Pensez-vous que l’outillage pour développeurs est un véritable goulot d’étranglement pour l’adoption des preuves à connaissance nulle dans la finance ?
#dusk $DUSK @Dusk_Foundation
Je suis passé aujourd’hui par les dernières activités de développement de Dusk et j’ai trouvé un détail qui, à mon avis, est plus important qu’il n’en a l’air au premier abord.
Les zk-tools de Dusk sont en cours d’extension avec des outils de vérification Solidity, incluant la génération et la validation d’un vérificateur Groth16.
Cela m’a immédiatement fait penser à la différence entre avoir une technologie ZK et la rendre réellement utilisable.
Une application financière ne profite pas énormément d’entendre :
« nous prenons en charge les preuves à connaissance nulle ».
Le développeur doit en réalité construire :
calcul privé
génération de preuves
vérification Solidity
règles de l’application
règlement final.
C’est à cette étape de vérification que la confidentialité cryptographique devient quelque chose qu’un smart contract peut réellement prendre en compte.
Et c’est particulièrement pertinent pour Dusk, car son parcours EVM est conçu pour le développement Solidity/Vyper, tandis que Dusk dispose aussi d’une voie native en Rust/WASM.
Donc la direction intéressante n’est pas simplement : Dusk a du ZK.
C’est la couche de développement qui ne cesse de grandir autour de cela.
Même le travail récent sur les zk-tools inclut une validation partagée & des artefacts de build reproductibles.
Cela compte pour moi, car l’infrastructure financière a besoin de la reproductibilité.
Si un vérificateur de preuve fonctionne une fois sur la machine d’un développeur, mais ne peut pas être construit, testé de façon fiable & validé par une autre équipe, ce n’est pas encore une infrastructure mûre.
Je surveille donc de très près ce volet de Dusk.
La vraie question n’est pas de savoir si les preuves ZK sont puissantes.
Nous savons déjà qu’elles le sont.
La question est :
Dusk peut-elle transformer cette cryptographie en primitives conviviales pour les développeurs, auxquelles des applications financières peuvent réellement se fier ?
C’est un test bien plus difficile.
Pensez-vous que l’outillage pour développeurs est un véritable goulot d’étranglement pour l’adoption des preuves à connaissance nulle dans la finance ?
#dusk $DUSK @Dusk
17
11
1.1k
·
--
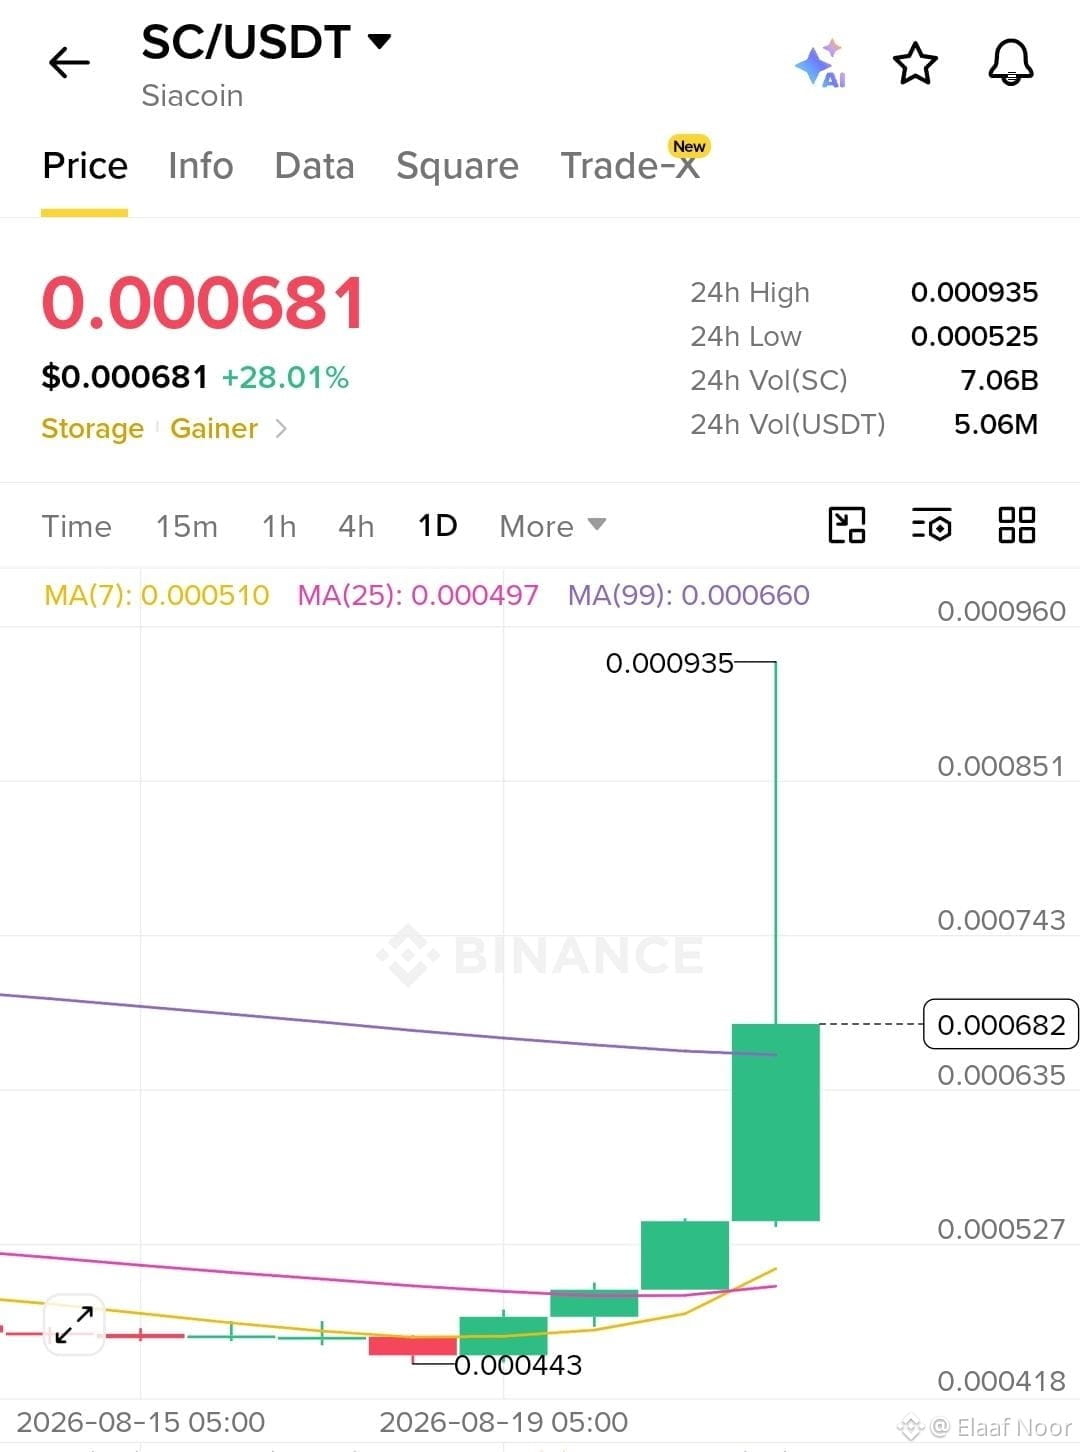
Expansion massive du volume le $SC aujourd’hui !
Actuellement négocié autour de 0,000681 USDT (+28 %) ; en s’appuyant sur de fortes moyennes mobiles avec plus de 7B de volume en flux.
Test clé : le plus haut des dernières 24 h se situe près de 0,000935 & les carnets d’ordres penchent au vert avec une pression d’achat de 53,94 %.
Le jeu : le momentum est là, mais poursuivre aveuglément les bougies vertes peut être risqué. Surveiller la manière dont le prix se maintient au-dessus du support local est essentiel avant la prochaine étape.
Tu montes cette impulsion sur Siacoin, ou tu attends une baisse ? Dis-moi en dessous ! 👇
#SC #Siacoin #CryptoTrading #BinanceSquare $SC
2
3
360
·
--
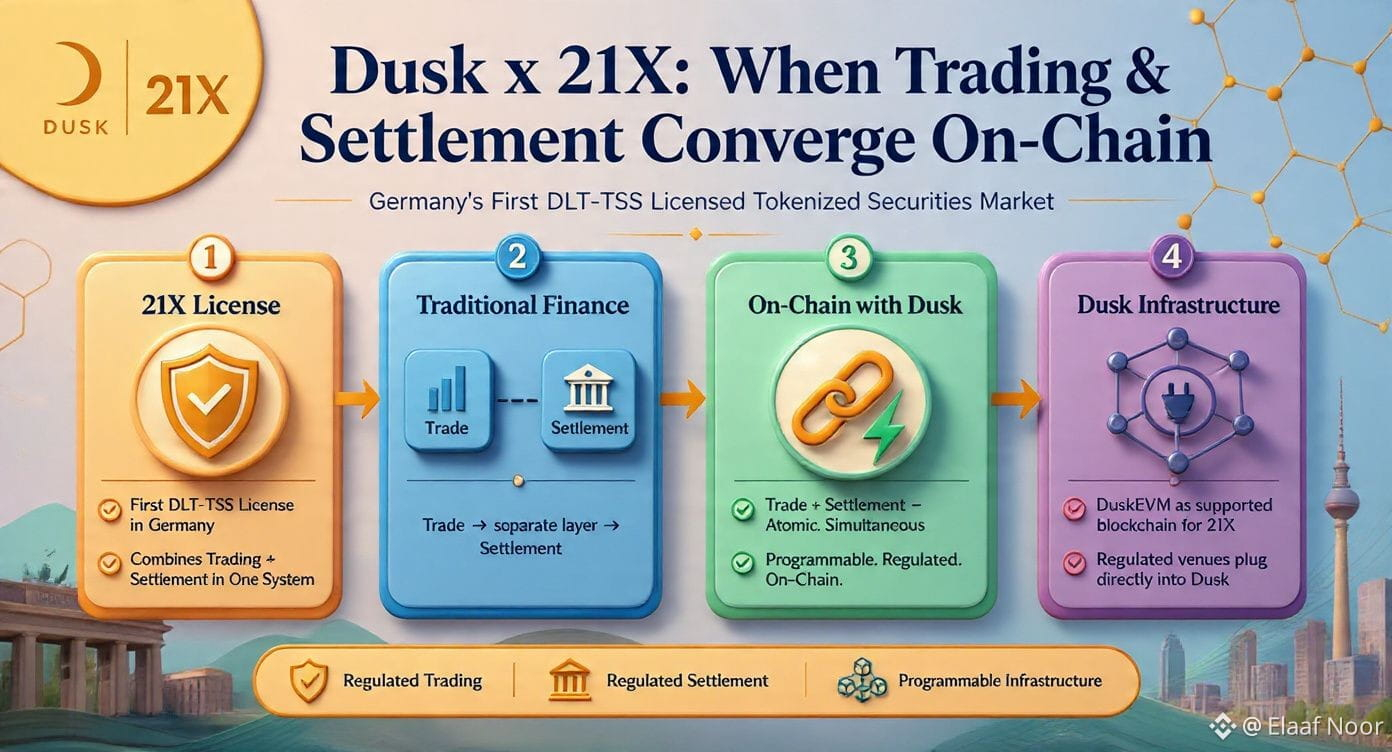
Je suis retourné voir les partenariats institutionnels de Dusk et j’ai trouvé un détail au sujet de 21X qui, selon moi, mérite beaucoup plus d’attention.
21X n’est pas juste un autre projet RWA qui s’intègre à Dusk.
C’est la première entreprise à recevoir la licence DLT-TSS de l’Allemagne pour un marché de titres entièrement tokenisé.
& la partie importante de cette licence est ce qu’elle permet.
Traditionnellement, le trading & le règlement sont deux éléments distincts du système financier.
Une transaction se déroule sur une plateforme.
Puis le règlement passe par une autre couche.
21X est autorisée à combiner ces fonctions au sein d’un seul système DLT de Trading et de Settlement.
Cela signifie que le processus de transaction & de règlement peut se dérouler ensemble onchain avec un règlement atomique.
C’est une proposition très différente de simplement déposer un certificat de sécurité sur une blockchain.
Et c’est là que le partenariat de Dusk commence à faire, pour moi, beaucoup plus de sens.
Dusk fournit l’infrastructure blockchain.
21X apporte l’infrastructure de marché DLT régulée.
L’objectif n’est pas seulement :
actif tokenisé + blockchain.
Il s’agit plutôt de : trading régulé + règlement régulé + infrastructure programmable.
Et il y a un autre élément intéressant.
21X prévoit d’intégrer DuskEVM comme l’une de ses blockchains prises en charge.
Ainsi, Dusk ne cherche pas uniquement à créer des actifs.
Elle cherche à devenir une infrastructure dans laquelle des plateformes régulées peuvent réellement s’intégrer.
C’est un niveau d’exigence bien plus élevé.
Je me demande jusqu’où ce modèle peut aller une fois que davantage de plateformes régulées se connecteront à la même infrastructure.
Car si le trading et le règlement peuvent véritablement converger onchain, le gain d’efficacité pourrait être bien plus important que le simple fait de réduire le temps nécessaire pour transférer un token.
Pensez-vous que la combinaison du trading et du règlement on-chain est l’ouverture ultime pour l’adoption institutionnelle des RWA ?
#dusk $DUSK @Dusk_Foundation
Je suis retourné voir les partenariats institutionnels de Dusk et j’ai trouvé un détail au sujet de 21X qui, selon moi, mérite beaucoup plus d’attention.
21X n’est pas juste un autre projet RWA qui s’intègre à Dusk.
C’est la première entreprise à recevoir la licence DLT-TSS de l’Allemagne pour un marché de titres entièrement tokenisé.
& la partie importante de cette licence est ce qu’elle permet.
Traditionnellement, le trading & le règlement sont deux éléments distincts du système financier.
Une transaction se déroule sur une plateforme.
Puis le règlement passe par une autre couche.
21X est autorisée à combiner ces fonctions au sein d’un seul système DLT de Trading et de Settlement.
Cela signifie que le processus de transaction & de règlement peut se dérouler ensemble onchain avec un règlement atomique.
C’est une proposition très différente de simplement déposer un certificat de sécurité sur une blockchain.
Et c’est là que le partenariat de Dusk commence à faire, pour moi, beaucoup plus de sens.
Dusk fournit l’infrastructure blockchain.
21X apporte l’infrastructure de marché DLT régulée.
L’objectif n’est pas seulement :
actif tokenisé + blockchain.
Il s’agit plutôt de : trading régulé + règlement régulé + infrastructure programmable.
Et il y a un autre élément intéressant.
21X prévoit d’intégrer DuskEVM comme l’une de ses blockchains prises en charge.
Ainsi, Dusk ne cherche pas uniquement à créer des actifs.
Elle cherche à devenir une infrastructure dans laquelle des plateformes régulées peuvent réellement s’intégrer.
C’est un niveau d’exigence bien plus élevé.
Je me demande jusqu’où ce modèle peut aller une fois que davantage de plateformes régulées se connecteront à la même infrastructure.
Car si le trading et le règlement peuvent véritablement converger onchain, le gain d’efficacité pourrait être bien plus important que le simple fait de réduire le temps nécessaire pour transférer un token.
Pensez-vous que la combinaison du trading et du règlement on-chain est l’ouverture ultime pour l’adoption institutionnelle des RWA ?
#dusk $DUSK @Dusk
23
1
11
1.1k
·
--
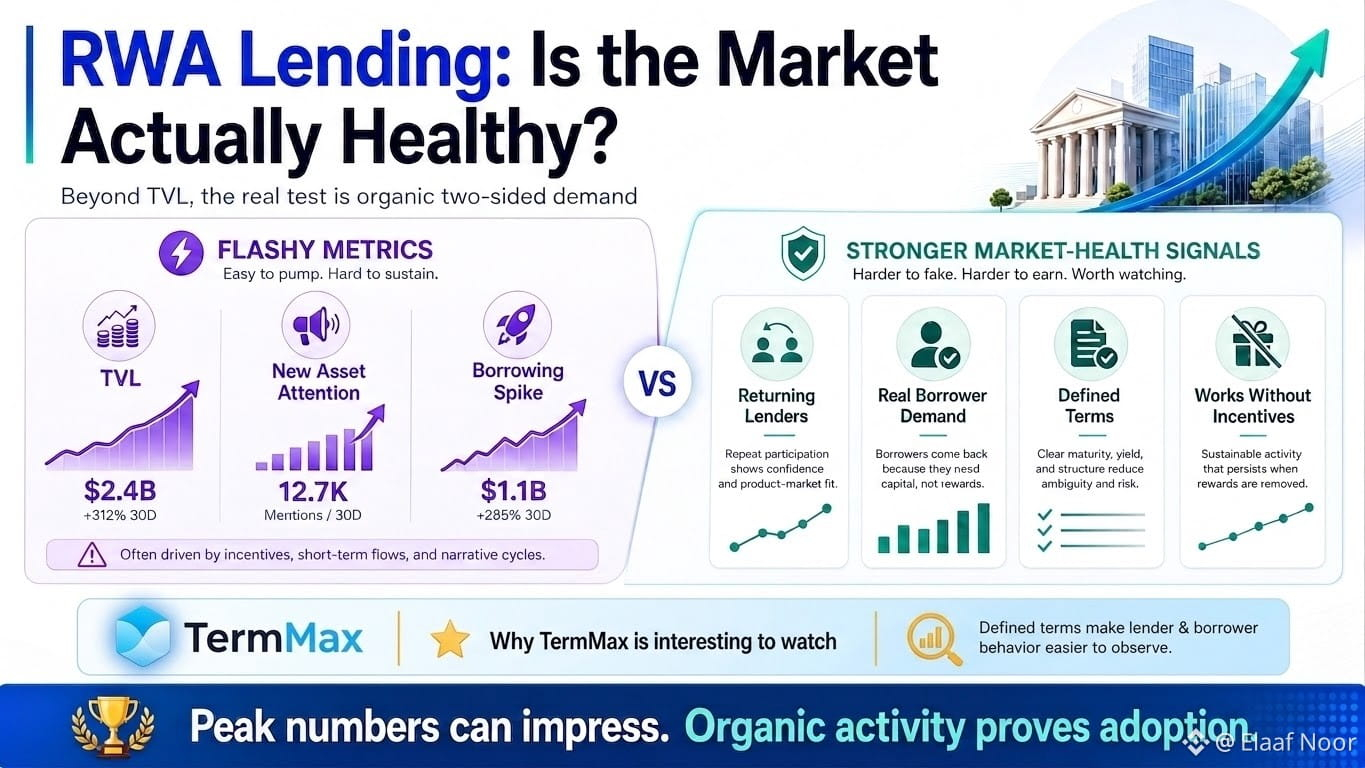
Les prêts adossés à des actifs du monde réel (RWA) ont un problème que je trouve plus intéressant que la tokenisation elle-même :
comment sait-on si un marché de collatéral est réellement sain ?
Le TVL peut sembler impressionnant.
Un nouvel actif peut attirer l’attention.
Le volume d’emprunt peut exploser.
Aucune de ces informations ne me dit si le marché a développé une véritable demande bilatérale.
C’est, je pense, là que <0>@termmax </0> a un dispositif intéressant à observer.
Quand le financement est organisé autour de conditions définies plutôt que d’un taux de pool qui change constamment, le comportement des prêteurs et des emprunteurs devient plus facile à examiner.
Qui est disposé à fournir du capital ?
Qui est disposé à payer pour cela ?
Combien de temps est-il prêt à s’engager ?
Et que se passe-t-il quand la liquidité facile disparaît ?
Ces questions comptent encore davantage pour les actifs tokenisés, car les conditions de liquidité peuvent varier énormément d’un actif à l’autre.
J’ai plutôt envie de voir un marché plus petit où les participants reviennent dans des conditions normales que d’innombrables acteurs qui ne semblent actifs que parce que les incitations font le gros du travail.
Donc si TermMax s’étend plus profondément dans le crédit RWA, je ne surveillerai pas d’abord le gros titre du TVL.
Je vais observer si le marché continue de fonctionner quand personne n’est payé de manière importante pour participer.
Pour moi, c’est un test bien plus difficile — et bien plus utile — de l’adoption réelle.
Est-ce que vous jugez les protocoles d’après leur TVL de pointe, ou est-ce que vous regardez l’activité organique sans incitations ?
#termmax
Les prêts adossés à des actifs du monde réel (RWA) ont un problème que je trouve plus intéressant que la tokenisation elle-même :
comment sait-on si un marché de collatéral est réellement sain ?
Le TVL peut sembler impressionnant.
Un nouvel actif peut attirer l’attention.
Le volume d’emprunt peut exploser.
Aucune de ces informations ne me dit si le marché a développé une véritable demande bilatérale.
C’est, je pense, là que <0>@TermMax </0> a un dispositif intéressant à observer.
Quand le financement est organisé autour de conditions définies plutôt que d’un taux de pool qui change constamment, le comportement des prêteurs et des emprunteurs devient plus facile à examiner.
Qui est disposé à fournir du capital ?
Qui est disposé à payer pour cela ?
Combien de temps est-il prêt à s’engager ?
Et que se passe-t-il quand la liquidité facile disparaît ?
Ces questions comptent encore davantage pour les actifs tokenisés, car les conditions de liquidité peuvent varier énormément d’un actif à l’autre.
J’ai plutôt envie de voir un marché plus petit où les participants reviennent dans des conditions normales que d’innombrables acteurs qui ne semblent actifs que parce que les incitations font le gros du travail.
Donc si TermMax s’étend plus profondément dans le crédit RWA, je ne surveillerai pas d’abord le gros titre du TVL.
Je vais observer si le marché continue de fonctionner quand personne n’est payé de manière importante pour participer.
Pour moi, c’est un test bien plus difficile — et bien plus utile — de l’adoption réelle.
Est-ce que vous jugez les protocoles d’après leur TVL de pointe, ou est-ce que vous regardez l’activité organique sans incitations ?
#termmax
12
12
672
·
--
Haussier
J'ai trouvé un petit détail sur Dusk que j'avais complètement ignoré auparavant.
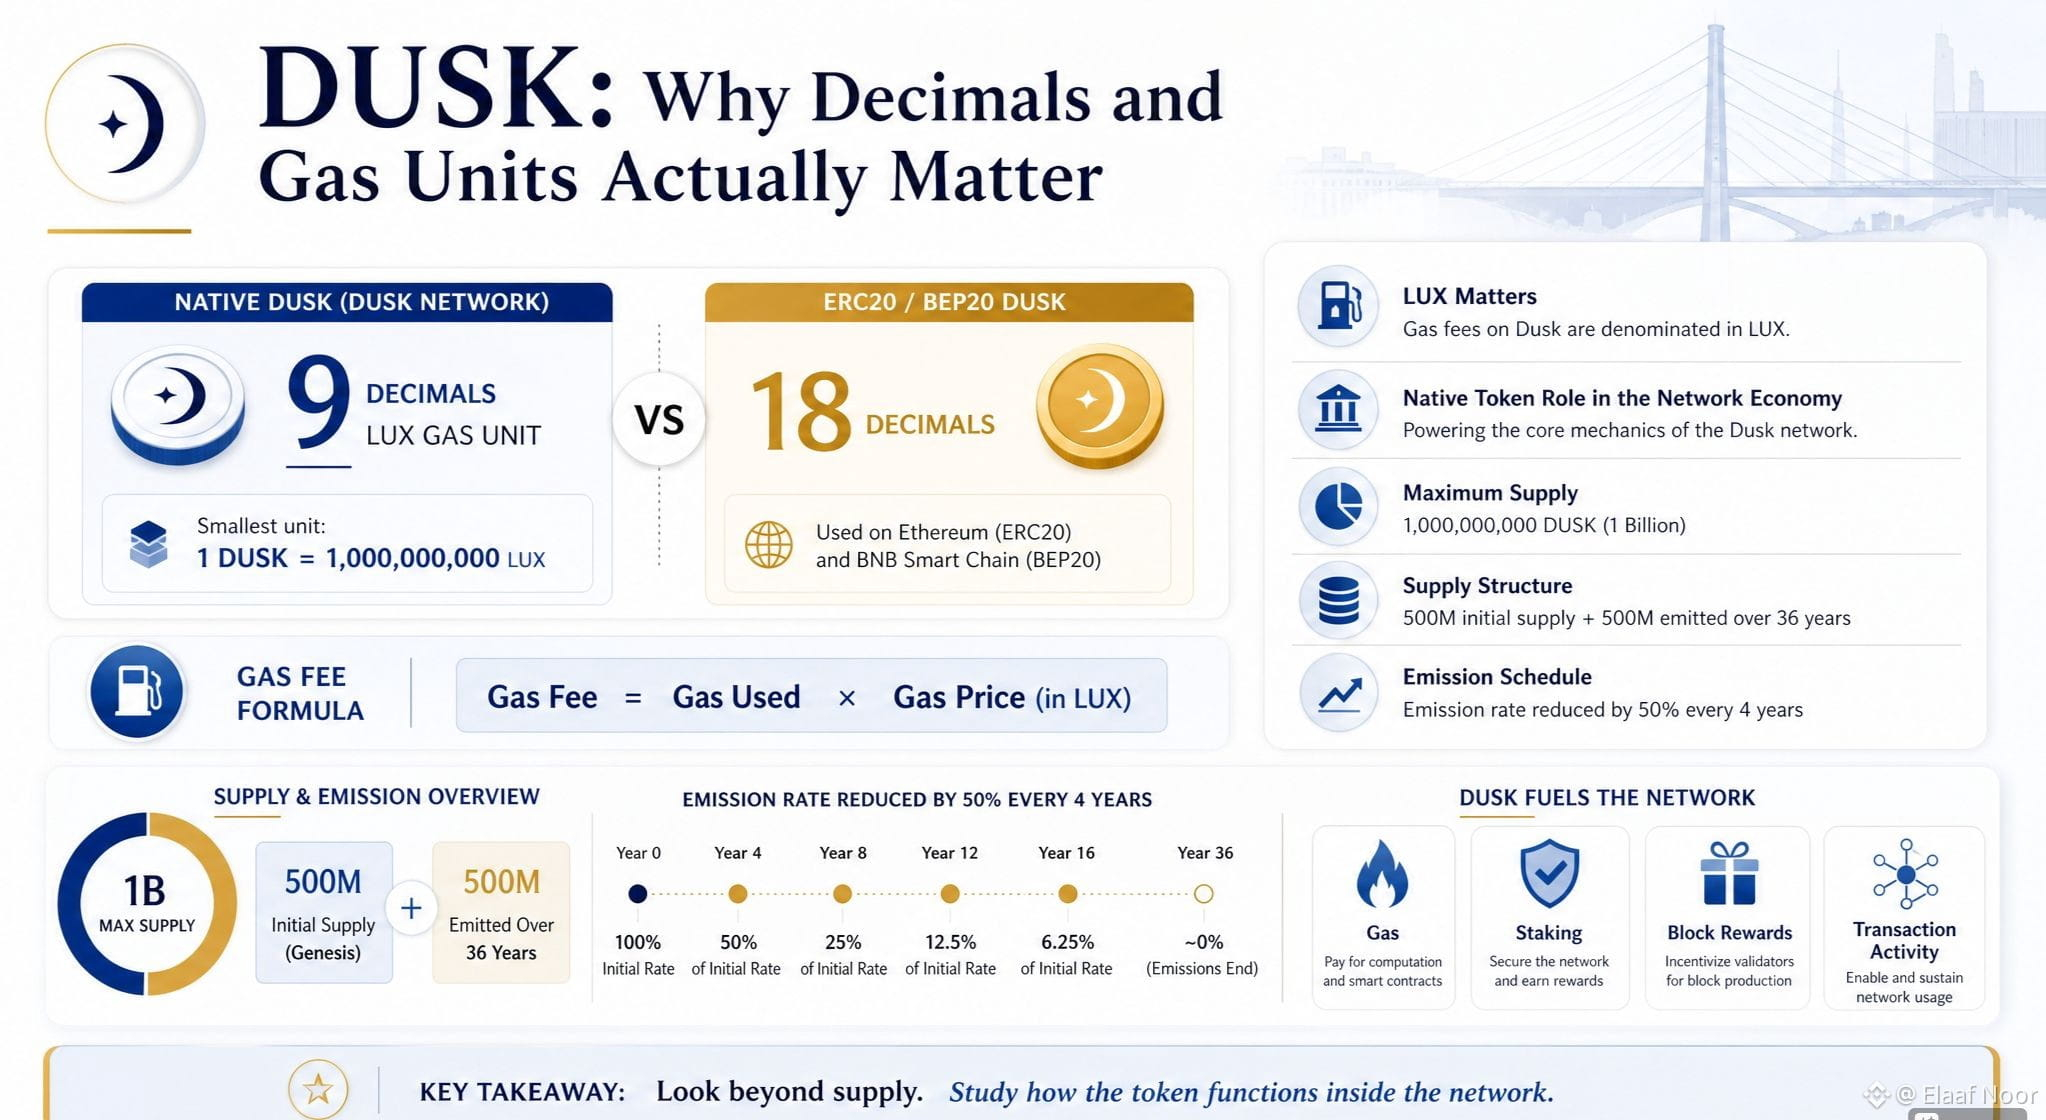
DUSK sur le réseau natif Dusk n'utilise en réalité pas 18 décimales.
Il en utilise 9.
L'unité la plus petite s'appelle LUX :
1 DUSK = 1 000 000 000 LUX.
ERC20 & BEP20 DUSK, en revanche, utilisent 18 décimales.
Au début, j’ai pensé :
D’accord… ce n’est qu’un détail d’implémentation technique.
Mais ensuite, j’ai compris pourquoi cela compte réellement.
DUSK est le token de gaz natif sur Dusk.
Chaque transaction consomme du gas, et les frais sont calculés en fonction du gas utilisé × le prix du gas, le prix du gas étant exprimé en LUX.
Donc le token n’est pas seulement un actif qui circule sur le réseau.
Son unité la plus petite fait directement partie de la façon dont l’économie d’exécution de Dusk fonctionne.
Et il y a une autre chose que j’ai trouvée intéressante.
L’offre maximale du réseau est de 1 milliard de DUSK :
500 M d’offre initiale
+
500 M émis sur 36 ans.
Ces émissions ne restent pas non plus stables.
Le taux d’émission est réduit de 50 % tous les quatre ans.
Ainsi, l’économie de sécurité du réseau est conçue pour évoluer avec le temps, à mesure que l’activité liée aux frais de transaction devient plus importante.
Cela m’a amené à voir DUSK différemment.
Au lieu de ne se demander que :
Quelle est l’offre du token ?
Je m’intéresse davantage à :
Comment le token natif fonctionne-t-il réellement à l’intérieur de la mécanique économique du réseau ?
Le gas.
Le staking.
Les récompenses de bloc.
Et, au final, l’activité transactionnelle.
C’est une bien meilleure façon de comprendre un token de réseau que de regarder uniquement le chiffre de l’offre maximale.
Est-ce que vous avez déjà examiné en profondeur la structure décimale d’un token ou les unités de gas, ou est-ce que vous suivez simplement le prix et l’offre ? Dites-le moi en commentaire… #dusk $DUSK @Dusk_Foundation
J'ai trouvé un petit détail sur Dusk que j'avais complètement ignoré auparavant.
DUSK sur le réseau natif Dusk n'utilise en réalité pas 18 décimales.
Il en utilise 9.
L'unité la plus petite s'appelle LUX :
1 DUSK = 1 000 000 000 LUX.
ERC20 & BEP20 DUSK, en revanche, utilisent 18 décimales.
Au début, j’ai pensé :
D’accord… ce n’est qu’un détail d’implémentation technique.
Mais ensuite, j’ai compris pourquoi cela compte réellement.
DUSK est le token de gaz natif sur Dusk.
Chaque transaction consomme du gas, et les frais sont calculés en fonction du gas utilisé × le prix du gas, le prix du gas étant exprimé en LUX.
Donc le token n’est pas seulement un actif qui circule sur le réseau.
Son unité la plus petite fait directement partie de la façon dont l’économie d’exécution de Dusk fonctionne.
Et il y a une autre chose que j’ai trouvée intéressante.
L’offre maximale du réseau est de 1 milliard de DUSK :
500 M d’offre initiale
+
500 M émis sur 36 ans.
Ces émissions ne restent pas non plus stables.
Le taux d’émission est réduit de 50 % tous les quatre ans.
Ainsi, l’économie de sécurité du réseau est conçue pour évoluer avec le temps, à mesure que l’activité liée aux frais de transaction devient plus importante.
Cela m’a amené à voir DUSK différemment.
Au lieu de ne se demander que :
Quelle est l’offre du token ?
Je m’intéresse davantage à :
Comment le token natif fonctionne-t-il réellement à l’intérieur de la mécanique économique du réseau ?
Le gas.
Le staking.
Les récompenses de bloc.
Et, au final, l’activité transactionnelle.
C’est une bien meilleure façon de comprendre un token de réseau que de regarder uniquement le chiffre de l’offre maximale.
Est-ce que vous avez déjà examiné en profondeur la structure décimale d’un token ou les unités de gas, ou est-ce que vous suivez simplement le prix et l’offre ? Dites-le moi en commentaire… #dusk $DUSK @Dusk
39
25
912
·
--
Je réfléchis à une partie moins évidente de @termmax : qui absorbe réellement le risque créé par les décisions de liquidité ?
Le protocole peut séparer emprunteurs / prêteurs / market makers & Curators, ce qui rend le marché plus organisé. Mais la spécialisation signifie aussi que quelqu’un doit prendre les décisions difficiles.
Un market maker doit décider où la liquidité vaut la peine d’être fournie.
Un Curator doit décider de la quantité de capital à poursuivre en quête de rendement plutôt que de rester disponible pour les emprunteurs.
Et ce compromis devient beaucoup plus difficile lorsque les conditions changent rapidement.
Trop de capital laissé inactif nuit à l’efficacité.
Trop de capital orienté vers le rendement peut laisser un marché paraître sain jusqu’à ce que, soudainement, les emprunteurs aient besoin de liquidité.
Cela est particulièrement intéressant pour les garanties RWA.
Si un actif met du temps à être liquidé, le problème n’est pas nécessairement résolu simplement parce que la garantie peut finalement être livrée ou vendue. Le timing fait partie du risque.
C’est pourquoi je m’intéresse moins au simple fait de savoir si TermMax peut générer du rendement.
Je veux comprendre comment le système se comporte lorsque les conditions faciles disparaissent.
Qui subit la perte en cas de mauvaise décision de liquidité ?
À quel point les décisions des Curators peuvent-elles se concentrer ?
Et que se passe-t-il lorsque les market makers retirent leur liquidité exactement au mauvais moment ?
Pour moi, ce sont ces questions qui distinguent une structure de marché sophistiquée d’une structure qui ne fait que paraître efficace lorsque les conditions sont favorables.
Le vrai test de TermMax ne sera pas de savoir comment le système fonctionne quand la liquidité abonde.
Ce sera sa capacité à gérer la liquidité avec élégance lorsque tout le monde en veut soudainement en même temps.
#termmax
Qui devrait porter le risque de liquidité ?
Je réfléchis à une partie moins évidente de @TermMax : qui absorbe réellement le risque créé par les décisions de liquidité ?
Le protocole peut séparer emprunteurs / prêteurs / market makers & Curators, ce qui rend le marché plus organisé. Mais la spécialisation signifie aussi que quelqu’un doit prendre les décisions difficiles.
Un market maker doit décider où la liquidité vaut la peine d’être fournie.
Un Curator doit décider de la quantité de capital à poursuivre en quête de rendement plutôt que de rester disponible pour les emprunteurs.
Et ce compromis devient beaucoup plus difficile lorsque les conditions changent rapidement.
Trop de capital laissé inactif nuit à l’efficacité.
Trop de capital orienté vers le rendement peut laisser un marché paraître sain jusqu’à ce que, soudainement, les emprunteurs aient besoin de liquidité.
Cela est particulièrement intéressant pour les garanties RWA.
Si un actif met du temps à être liquidé, le problème n’est pas nécessairement résolu simplement parce que la garantie peut finalement être livrée ou vendue. Le timing fait partie du risque.
C’est pourquoi je m’intéresse moins au simple fait de savoir si TermMax peut générer du rendement.
Je veux comprendre comment le système se comporte lorsque les conditions faciles disparaissent.
Qui subit la perte en cas de mauvaise décision de liquidité ?
À quel point les décisions des Curators peuvent-elles se concentrer ?
Et que se passe-t-il lorsque les market makers retirent leur liquidité exactement au mauvais moment ?
Pour moi, ce sont ces questions qui distinguent une structure de marché sophistiquée d’une structure qui ne fait que paraître efficace lorsque les conditions sont favorables.
Le vrai test de TermMax ne sera pas de savoir comment le système fonctionne quand la liquidité abonde.
Ce sera sa capacité à gérer la liquidité avec élégance lorsque tout le monde en veut soudainement en même temps.
#termmax
Qui devrait porter le risque de liquidité ?
🟢 Curators
75%
🔵 Market makers
0%
🟡 Protocol
25%
🔴 Shared risk
0%
4 Votes • Vote fermé
43
16
1.2k
·
--
Quelque chose que j’ai observé de près si @termmax commence à faire entrer davantage de garanties RWA onchain :
qui est réellement disposé à payer le taux ?
Un taux fixe à lui seul ne m’apprend pas grand-chose. Le signal intéressant, c’est de voir si différents actifs commencent à attirer des coûts de financement distincts selon leur volatilité de liquidité et leur qualité de garantie.
C’est là que je pense que TermMax pourrait devenir vraiment intéressant.
Imaginez deux marchés ayant la même maturité mais des garanties très différentes. Si les emprunteurs acceptent systématiquement des taux différents, sans incitations forçant ce résultat, alors ces taux commencent à porter de l’information.
Pas seulement l’APY.
De l’information sur la façon dont le marché valorise le risque de financement de cet actif.
Mais je me suis aussi assuré de ne pas trop interpréter une courbe de taux initiale.
Un pool peut paraître animé parce que des récompenses paient les gens pour y être. Un marché peut afficher un taux propre tout en ayant à peine assez de liquidité pour que ce taux soit significatif.
Du coup, j’ai personnellement suivi trois choses :
Les emprunteurs reviennent-ils après la première transaction ?
La liquidité reste-t-elle quand les incitations se refroidissent ?
Les taux bougent-ils réellement quand le risque lié aux garanties change ?
Si ces schémas commencent à apparaître sur plusieurs maturités et plusieurs actifs, alors les taux deviennent beaucoup plus intéressants pour moi.
Parce que le vrai signal n’est pas la courbe elle-même.
Ce sont les participants qui continuent d’y revenir pour la fixer.
#termmax
Qu’est-ce qui vous ferait faire confiance aux marchés de crédit RWA de TermMax ?
Quelque chose que j’ai observé de près si @TermMax commence à faire entrer davantage de garanties RWA onchain :
qui est réellement disposé à payer le taux ?
Un taux fixe à lui seul ne m’apprend pas grand-chose. Le signal intéressant, c’est de voir si différents actifs commencent à attirer des coûts de financement distincts selon leur volatilité de liquidité et leur qualité de garantie.
C’est là que je pense que TermMax pourrait devenir vraiment intéressant.
Imaginez deux marchés ayant la même maturité mais des garanties très différentes. Si les emprunteurs acceptent systématiquement des taux différents, sans incitations forçant ce résultat, alors ces taux commencent à porter de l’information.
Pas seulement l’APY.
De l’information sur la façon dont le marché valorise le risque de financement de cet actif.
Mais je me suis aussi assuré de ne pas trop interpréter une courbe de taux initiale.
Un pool peut paraître animé parce que des récompenses paient les gens pour y être. Un marché peut afficher un taux propre tout en ayant à peine assez de liquidité pour que ce taux soit significatif.
Du coup, j’ai personnellement suivi trois choses :
Les emprunteurs reviennent-ils après la première transaction ?
La liquidité reste-t-elle quand les incitations se refroidissent ?
Les taux bougent-ils réellement quand le risque lié aux garanties change ?
Si ces schémas commencent à apparaître sur plusieurs maturités et plusieurs actifs, alors les taux deviennent beaucoup plus intéressants pour moi.
Parce que le vrai signal n’est pas la courbe elle-même.
Ce sont les participants qui continuent d’y revenir pour la fixer.
#termmax
Qu’est-ce qui vous ferait faire confiance aux marchés de crédit RWA de TermMax ?
🟢 Repeat borrowers
100%
🔵 Deep liquidity
0%
🟡 Organic rates
0%
🔴 Less incentives
0%
2 Votes • Vote fermé
27
13
6.1k
·
--
Haussier
J’ai trouvé quelque chose dans l’historique technique récent de Dusk qui a finalement éveillé mon intérêt pour le projet.
Pas parce que c’était positif.
Parce que c’était une leçon de sécurité utile.
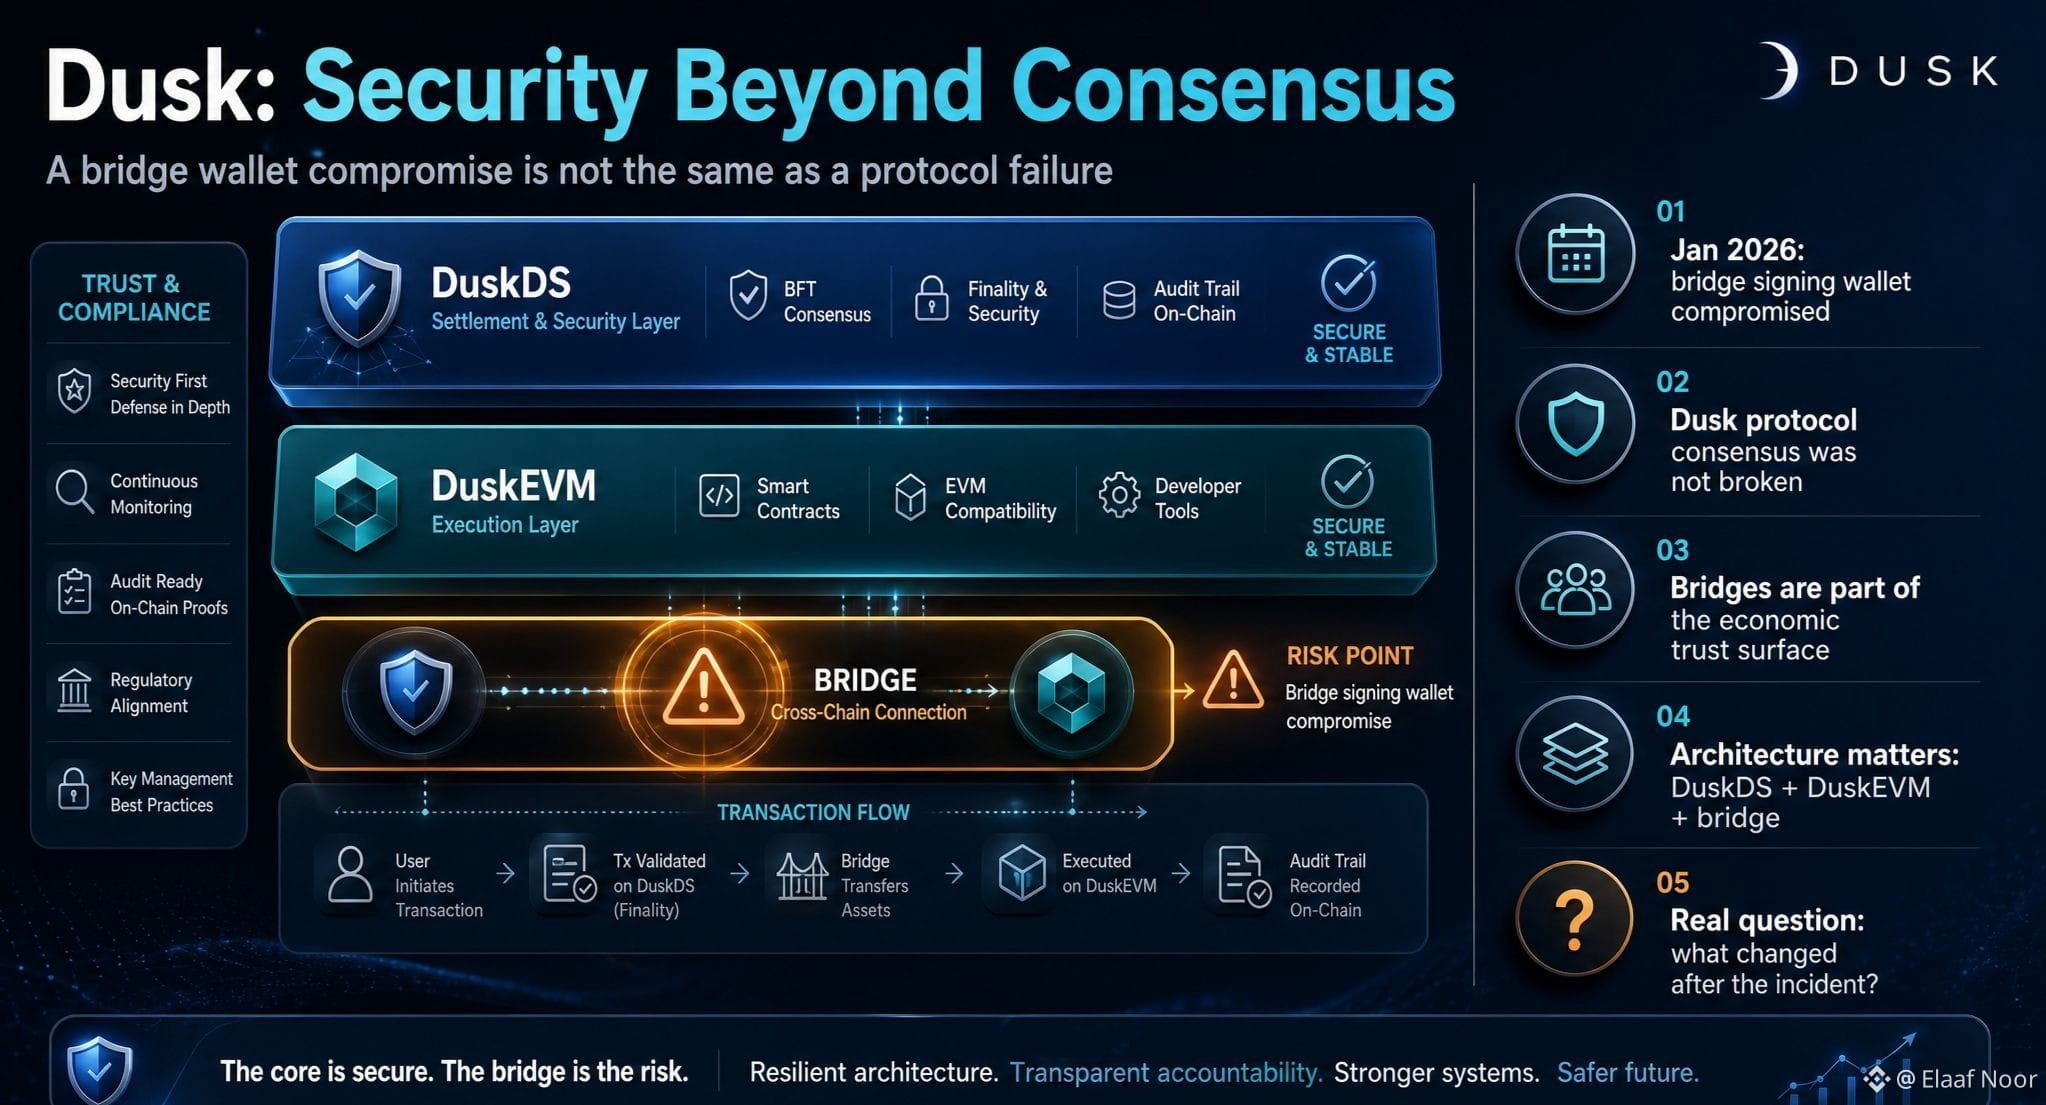
En janvier 2026, Dusk a révélé qu’un attaquant avait compromis un portefeuille de signature utilisé par le pont Dusk-to-EVM.
La distinction importante, c’est que Dusk l’a classé comme une compromission du portefeuille du pont et non comme un échec de consensus ni comme une exploitation du protocole de Dusk lui-même.
Cette différence compte.
Parce que lorsque vous construisez une blockchain multi-couches, ce n’est pas la seule chose qui doit être sécurisée.
Les ponts font aussi partie de la surface de confiance économique.
Et l’incident m’a forcé à repenser l’architecture de Dusk.
DuskDS gère le règlement & la sécurité.
DuskEVM gère l’exécution EVM.
Le pont relie les environnements.
Donc même si le consensus sous-jacent reste sécurisé, un composant compromis autour du mouvement des actifs peut quand même créer un risque économique réel.
Le post-mortem de Dusks indique que l’équipe a préservé les traces des transactions/serveurs / a signalé l’incident & a ensuite renforcé le service de pont.
En fait, je préfère voir ce type de transparence plutôt que de faire comme si l’infrastructure ne tombait jamais en panne.
La question intéressante pour moi maintenant n’est pas :
Est-ce que Dusk a déjà eu un incident de sécurité ?
Presque tous les systèmes sérieux finissent par être mis à l’épreuve.
La meilleure question est plutôt :
Qu’est-ce qui a changé dans l’architecture après l’incident ?
& dans quelle mesure la confiance restante liée au pont peut-elle être éliminée à mesure que l’architecture native de Dusk évolue ?
C’est la partie que je vais surveiller.
Parce que, pour la sécurité en finance réglementée, il ne s’agit pas seulement du consensus.
Il s’agit de chaque composant qui peut déplacer ou contrôler une valeur économique.
#dusk $DUSK @Dusk_Foundation
J’ai trouvé quelque chose dans l’historique technique récent de Dusk qui a finalement éveillé mon intérêt pour le projet.
Pas parce que c’était positif.
Parce que c’était une leçon de sécurité utile.
En janvier 2026, Dusk a révélé qu’un attaquant avait compromis un portefeuille de signature utilisé par le pont Dusk-to-EVM.
La distinction importante, c’est que Dusk l’a classé comme une compromission du portefeuille du pont et non comme un échec de consensus ni comme une exploitation du protocole de Dusk lui-même.
Cette différence compte.
Parce que lorsque vous construisez une blockchain multi-couches, ce n’est pas la seule chose qui doit être sécurisée.
Les ponts font aussi partie de la surface de confiance économique.
Et l’incident m’a forcé à repenser l’architecture de Dusk.
DuskDS gère le règlement & la sécurité.
DuskEVM gère l’exécution EVM.
Le pont relie les environnements.
Donc même si le consensus sous-jacent reste sécurisé, un composant compromis autour du mouvement des actifs peut quand même créer un risque économique réel.
Le post-mortem de Dusks indique que l’équipe a préservé les traces des transactions/serveurs / a signalé l’incident & a ensuite renforcé le service de pont.
En fait, je préfère voir ce type de transparence plutôt que de faire comme si l’infrastructure ne tombait jamais en panne.
La question intéressante pour moi maintenant n’est pas :
Est-ce que Dusk a déjà eu un incident de sécurité ?
Presque tous les systèmes sérieux finissent par être mis à l’épreuve.
La meilleure question est plutôt :
Qu’est-ce qui a changé dans l’architecture après l’incident ?
& dans quelle mesure la confiance restante liée au pont peut-elle être éliminée à mesure que l’architecture native de Dusk évolue ?
C’est la partie que je vais surveiller.
Parce que, pour la sécurité en finance réglementée, il ne s’agit pas seulement du consensus.
Il s’agit de chaque composant qui peut déplacer ou contrôler une valeur économique.
#dusk $DUSK @Dusk
44
19
3.4k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone