
straggler
52 Publications

straggler
Signaler
Bloquer l’utilisateur
Tracking where AI capex hits physical constraints — and who captures the scarcity rent. Compute • Memory • Semiconductors • Power • Infrastructure

KOL TradFi

Détenteur pour BNB
5 jour(s)
1 Suivis
29 Abonnés
19 J’aime
1 Badges
Publications
·
--
Le T3 d'AAOI n'a pas été un problème de demande. C'était un problème de conversion.
Le chiffre d'affaires du 800G a été multiplié par environ 4 d'un trimestre sur l'autre, et le cadre proposé de 1 à 1,5 Md$ avec un client de premier rang laisse entrevoir une demande substantielle pour le 1,6T.
Mais la marge brute n'a pas atteint les prévisions (28,7 % contre 29–30,5 %), les prévisions de chiffre d'affaires pour le T4 se sont révélées inférieures au consensus, et les attentes concernant la capacité mensuelle à court terme sont passées de 650 000 à plus de 500 000 unités.
Le changement le plus important : AAOI a repoussé son objectif de chiffre d'affaires mensuel annualisé de 471 M$ de mi-2027 à fin 2027, en invoquant des contraintes liées à l'alimentation électrique et à la construction aux États-Unis.
La visibilité sur la demande s'améliore plus vite que celle sur l'exécution.
Pour les investisseurs, la question n'est plus seulement de savoir quelle est l'ampleur de la demande pour le 800G/1,6T. Il s'agit de déterminer quelle part de cette demande se traduira par du chiffre d'affaires dans les délais prévus, avec quelle marge, et quelle décote de valorisation justifient des retards à répétition.
#stocks
$AAOI.US
{stock_us}(AAOI.US)
Le T3 d'AAOI n'a pas été un problème de demande. C'était un problème de conversion.
Le chiffre d'affaires du 800G a été multiplié par environ 4 d'un trimestre sur l'autre, et le cadre proposé de 1 à 1,5 Md$ avec un client de premier rang laisse entrevoir une demande substantielle pour le 1,6T.
Mais la marge brute n'a pas atteint les prévisions (28,7 % contre 29–30,5 %), les prévisions de chiffre d'affaires pour le T4 se sont révélées inférieures au consensus, et les attentes concernant la capacité mensuelle à court terme sont passées de 650 000 à plus de 500 000 unités.
Le changement le plus important : AAOI a repoussé son objectif de chiffre d'affaires mensuel annualisé de 471 M$ de mi-2027 à fin 2027, en invoquant des contraintes liées à l'alimentation électrique et à la construction aux États-Unis.
La visibilité sur la demande s'améliore plus vite que celle sur l'exécution.
Pour les investisseurs, la question n'est plus seulement de savoir quelle est l'ampleur de la demande pour le 800G/1,6T. Il s'agit de déterminer quelle part de cette demande se traduira par du chiffre d'affaires dans les délais prévus, avec quelle marge, et quelle décote de valorisation justifient des retards à répétition.
#stocks
$AAOI.US
Le chiffre d'affaires du 800G a été multiplié par environ 4 d'un trimestre sur l'autre, et le cadre proposé de 1 à 1,5 Md$ avec un client de premier rang laisse entrevoir une demande substantielle pour le 1,6T.
Mais la marge brute n'a pas atteint les prévisions (28,7 % contre 29–30,5 %), les prévisions de chiffre d'affaires pour le T4 se sont révélées inférieures au consensus, et les attentes concernant la capacité mensuelle à court terme sont passées de 650 000 à plus de 500 000 unités.
Le changement le plus important : AAOI a repoussé son objectif de chiffre d'affaires mensuel annualisé de 471 M$ de mi-2027 à fin 2027, en invoquant des contraintes liées à l'alimentation électrique et à la construction aux États-Unis.
La visibilité sur la demande s'améliore plus vite que celle sur l'exécution.
Pour les investisseurs, la question n'est plus seulement de savoir quelle est l'ampleur de la demande pour le 800G/1,6T. Il s'agit de déterminer quelle part de cette demande se traduira par du chiffre d'affaires dans les délais prévus, avec quelle marge, et quelle décote de valorisation justifient des retards à répétition.
#stocks
$AAOI.US
AAOIUS+6,45%
102
·
--
Les annonces de centres de données dédiés à l’IA ne cessent de prendre de l’ampleur. L’écart entre la capacité annoncée et la capacité réellement livrable devient de plus en plus difficile à ignorer.
Drax, Brookfield et Radiant visent plus de 1 GW au Royaume-Uni, en s’appuyant sur un site disposant de 4 GW d’accès au réseau. Pourtant, les 100 premiers MW, prévus pour le T1 2028, nécessitent encore des autorisations d’urbanisme et de raccordement au réseau, un locataire et des décisions finales d’investissement.
IREN donne un autre signal d’alerte. Son objectif d’ARR de plus de 4 milliards de dollars, entièrement contractualisé et financé, a été repoussé de fin 2026 à janvier 2027, voire février, à la suite d’une demande d’un client et du calendrier d’un fournisseur.
La demande n’a pas disparu. Mais la sécurisation de l’approvisionnement en électricité, les capitaux engagés et les contrats signés n’éliminent pas les risques d’exécution.
L’indicateur important, désormais, est la capacité qui franchit toutes les étapes et entre en service facturable dans les délais.
#stocks #美国拟收紧数据中心监管,AI扩张或面临新约束
$IREN.US
Les annonces de centres de données dédiés à l’IA ne cessent de prendre de l’ampleur. L’écart entre la capacité annoncée et la capacité réellement livrable devient de plus en plus difficile à ignorer.
Drax, Brookfield et Radiant visent plus de 1 GW au Royaume-Uni, en s’appuyant sur un site disposant de 4 GW d’accès au réseau. Pourtant, les 100 premiers MW, prévus pour le T1 2028, nécessitent encore des autorisations d’urbanisme et de raccordement au réseau, un locataire et des décisions finales d’investissement.
IREN donne un autre signal d’alerte. Son objectif d’ARR de plus de 4 milliards de dollars, entièrement contractualisé et financé, a été repoussé de fin 2026 à janvier 2027, voire février, à la suite d’une demande d’un client et du calendrier d’un fournisseur.
La demande n’a pas disparu. Mais la sécurisation de l’approvisionnement en électricité, les capitaux engagés et les contrats signés n’éliminent pas les risques d’exécution.
L’indicateur important, désormais, est la capacité qui franchit toutes les étapes et entre en service facturable dans les délais.
#stocks #美国拟收紧数据中心监管,AI扩张或面临新约束
$IREN.US
Drax, Brookfield et Radiant visent plus de 1 GW au Royaume-Uni, en s’appuyant sur un site disposant de 4 GW d’accès au réseau. Pourtant, les 100 premiers MW, prévus pour le T1 2028, nécessitent encore des autorisations d’urbanisme et de raccordement au réseau, un locataire et des décisions finales d’investissement.
IREN donne un autre signal d’alerte. Son objectif d’ARR de plus de 4 milliards de dollars, entièrement contractualisé et financé, a été repoussé de fin 2026 à janvier 2027, voire février, à la suite d’une demande d’un client et du calendrier d’un fournisseur.
La demande n’a pas disparu. Mais la sécurisation de l’approvisionnement en électricité, les capitaux engagés et les contrats signés n’éliminent pas les risques d’exécution.
L’indicateur important, désormais, est la capacité qui franchit toutes les étapes et entre en service facturable dans les délais.
#stocks #美国拟收紧数据中心监管,AI扩张或面临新约束
$IREN.US
IRENUS+21,26%
77
·
--
Vérifié
Les résultats du troisième trimestre d'Alchip racontent une histoire plus intéressante qu'une croissance de 267 % du chiffre d'affaires.
Le chiffre d'affaires a atteint 819 M$ alors que son accélérateur d'IA en 3 nm est entré en production de masse. Pourtant, la marge brute est passée sous la barre des 20 %.
C'est là toute la tension qui caractérise le marché des ASIC sur mesure.
Les frais de conception peuvent générer des marges intéressantes. Mais lorsqu'un programme passe à la production de masse, le chiffre d'affaires peut se multiplier tandis que la composition des ventes évolue vers des livraisons de puces au silicium à plus faible marge.
Alchip indique également que les pénuries de wafers, de substrats et de capacités de conditionnement lui ont fait perdre environ 100 M$ de chiffre d'affaires potentiel sur le trimestre.
Et son prochain accélérateur en 2 nm approche de l'étape du tape-out, la production de masse devant contribuer aux résultats à partir de la fin 2027.
Pour les investisseurs, la question n'est plus de savoir si les hyperscalers veulent des puces sur mesure. La montée en puissance de la production d'Alchip le confirme clairement.
La question est de savoir quelle part de la valeur économique le partenaire de conception conserve à mesure que les volumes augmentent.
Les prochains grands gagnants des ASIC ne se distingueront pas par leurs seuls tape-outs. Il faudra surveiller la croissance du résultat opérationnel, l'allocation des capacités de conditionnement et le passage d'une génération de puces à la suivante.
Le chiffre d'affaires reflète l'ampleur de l'opportunité. Les marges et la conversion en trésorerie nous indiquent qui en conserve les bénéfices.
#stocks #StockMarketSuccess
Les résultats du troisième trimestre d'Alchip racontent une histoire plus intéressante qu'une croissance de 267 % du chiffre d'affaires.
Le chiffre d'affaires a atteint 819 M$ alors que son accélérateur d'IA en 3 nm est entré en production de masse. Pourtant, la marge brute est passée sous la barre des 20 %.
C'est là toute la tension qui caractérise le marché des ASIC sur mesure.
Les frais de conception peuvent générer des marges intéressantes. Mais lorsqu'un programme passe à la production de masse, le chiffre d'affaires peut se multiplier tandis que la composition des ventes évolue vers des livraisons de puces au silicium à plus faible marge.
Alchip indique également que les pénuries de wafers, de substrats et de capacités de conditionnement lui ont fait perdre environ 100 M$ de chiffre d'affaires potentiel sur le trimestre.
Et son prochain accélérateur en 2 nm approche de l'étape du tape-out, la production de masse devant contribuer aux résultats à partir de la fin 2027.
Pour les investisseurs, la question n'est plus de savoir si les hyperscalers veulent des puces sur mesure. La montée en puissance de la production d'Alchip le confirme clairement.
La question est de savoir quelle part de la valeur économique le partenaire de conception conserve à mesure que les volumes augmentent.
Les prochains grands gagnants des ASIC ne se distingueront pas par leurs seuls tape-outs. Il faudra surveiller la croissance du résultat opérationnel, l'allocation des capacités de conditionnement et le passage d'une génération de puces à la suivante.
Le chiffre d'affaires reflète l'ampleur de l'opportunité. Les marges et la conversion en trésorerie nous indiquent qui en conserve les bénéfices.
#stocks #StockMarketSuccess
Le chiffre d'affaires a atteint 819 M$ alors que son accélérateur d'IA en 3 nm est entré en production de masse. Pourtant, la marge brute est passée sous la barre des 20 %.
C'est là toute la tension qui caractérise le marché des ASIC sur mesure.
Les frais de conception peuvent générer des marges intéressantes. Mais lorsqu'un programme passe à la production de masse, le chiffre d'affaires peut se multiplier tandis que la composition des ventes évolue vers des livraisons de puces au silicium à plus faible marge.
Alchip indique également que les pénuries de wafers, de substrats et de capacités de conditionnement lui ont fait perdre environ 100 M$ de chiffre d'affaires potentiel sur le trimestre.
Et son prochain accélérateur en 2 nm approche de l'étape du tape-out, la production de masse devant contribuer aux résultats à partir de la fin 2027.
Pour les investisseurs, la question n'est plus de savoir si les hyperscalers veulent des puces sur mesure. La montée en puissance de la production d'Alchip le confirme clairement.
La question est de savoir quelle part de la valeur économique le partenaire de conception conserve à mesure que les volumes augmentent.
Les prochains grands gagnants des ASIC ne se distingueront pas par leurs seuls tape-outs. Il faudra surveiller la croissance du résultat opérationnel, l'allocation des capacités de conditionnement et le passage d'une génération de puces à la suivante.
Le chiffre d'affaires reflète l'ampleur de l'opportunité. Les marges et la conversion en trésorerie nous indiquent qui en conserve les bénéfices.
#stocks #StockMarketSuccess
1
57
·
--
Le prochain choc du marché de l’IA pourrait venir du crédit, et non des résultats.
La période de blocage après l’introduction en Bourse de BXDC, de Blackstone, approche de son expiration en novembre. Par ailleurs, son fonds de crédit privé BCRED a fait face à une hausse des demandes de rachat, tandis que les CDS à cinq ans de CoreWeave se sont négociés au-dessus de 1 000 points de base.
Ces risques ne sont pas les mêmes, et ils ne prouvent pas qu’une vague de ventes forcées soit imminente.
Mais ils révèlent une vulnérabilité dans le développement de l’IA.
Les infrastructures de calcul sont de plus en plus financées par l’endettement, garanti par des actifs dont la valeur économique dépend de leur utilisation future, des tarifs de location et des cycles technologiques.
Lorsque les écarts de crédit s’élargissent, la première victime ne sera peut-être pas la demande d’IA, mais la prochaine vague de financement.
Cela crée une boucle de rétroaction : la hausse des coûts de financement affaiblit la rentabilité des projets, retarde les déploiements et exerce une pression sur les opérateurs endettés. Les emprunteurs les plus solides peuvent alors accéder aux capacités et aux clients à de meilleures conditions.
Le marché valorise peut-être les entreprises de l’IA comme des sociétés technologiques, alors que certains de leurs partenaires d’infrastructure se comportent de plus en plus comme des structures de financement d’actifs fortement endettées.
Surveillez les conditions de refinancement, les exigences en matière de garanties et les ventes effectives d’actifs, et pas seulement les cours des actions ou les échéances des périodes de blocage.
Un resserrement du crédit n’a pas besoin de se transformer en crise systémique pour redéfinir qui capte les profits de l’IA.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks #StockMarketSuccess
$CRWV.US
{stock_us}(CRWV.US)
Le prochain choc du marché de l’IA pourrait venir du crédit, et non des résultats.
La période de blocage après l’introduction en Bourse de BXDC, de Blackstone, approche de son expiration en novembre. Par ailleurs, son fonds de crédit privé BCRED a fait face à une hausse des demandes de rachat, tandis que les CDS à cinq ans de CoreWeave se sont négociés au-dessus de 1 000 points de base.
Ces risques ne sont pas les mêmes, et ils ne prouvent pas qu’une vague de ventes forcées soit imminente.
Mais ils révèlent une vulnérabilité dans le développement de l’IA.
Les infrastructures de calcul sont de plus en plus financées par l’endettement, garanti par des actifs dont la valeur économique dépend de leur utilisation future, des tarifs de location et des cycles technologiques.
Lorsque les écarts de crédit s’élargissent, la première victime ne sera peut-être pas la demande d’IA, mais la prochaine vague de financement.
Cela crée une boucle de rétroaction : la hausse des coûts de financement affaiblit la rentabilité des projets, retarde les déploiements et exerce une pression sur les opérateurs endettés. Les emprunteurs les plus solides peuvent alors accéder aux capacités et aux clients à de meilleures conditions.
Le marché valorise peut-être les entreprises de l’IA comme des sociétés technologiques, alors que certains de leurs partenaires d’infrastructure se comportent de plus en plus comme des structures de financement d’actifs fortement endettées.
Surveillez les conditions de refinancement, les exigences en matière de garanties et les ventes effectives d’actifs, et pas seulement les cours des actions ou les échéances des périodes de blocage.
Un resserrement du crédit n’a pas besoin de se transformer en crise systémique pour redéfinir qui capte les profits de l’IA.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks #StockMarketSuccess
$CRWV.US
La période de blocage après l’introduction en Bourse de BXDC, de Blackstone, approche de son expiration en novembre. Par ailleurs, son fonds de crédit privé BCRED a fait face à une hausse des demandes de rachat, tandis que les CDS à cinq ans de CoreWeave se sont négociés au-dessus de 1 000 points de base.
Ces risques ne sont pas les mêmes, et ils ne prouvent pas qu’une vague de ventes forcées soit imminente.
Mais ils révèlent une vulnérabilité dans le développement de l’IA.
Les infrastructures de calcul sont de plus en plus financées par l’endettement, garanti par des actifs dont la valeur économique dépend de leur utilisation future, des tarifs de location et des cycles technologiques.
Lorsque les écarts de crédit s’élargissent, la première victime ne sera peut-être pas la demande d’IA, mais la prochaine vague de financement.
Cela crée une boucle de rétroaction : la hausse des coûts de financement affaiblit la rentabilité des projets, retarde les déploiements et exerce une pression sur les opérateurs endettés. Les emprunteurs les plus solides peuvent alors accéder aux capacités et aux clients à de meilleures conditions.
Le marché valorise peut-être les entreprises de l’IA comme des sociétés technologiques, alors que certains de leurs partenaires d’infrastructure se comportent de plus en plus comme des structures de financement d’actifs fortement endettées.
Surveillez les conditions de refinancement, les exigences en matière de garanties et les ventes effectives d’actifs, et pas seulement les cours des actions ou les échéances des périodes de blocage.
Un resserrement du crédit n’a pas besoin de se transformer en crise systémique pour redéfinir qui capte les profits de l’IA.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks #StockMarketSuccess
$CRWV.US
BX-0,28%
CRWVUS+6,95%
2
85
·
--
Micron et AMD illustrent deux façons très différentes de tirer profit du développement de l’IA.
Les dernières prévisions de Micron impliquent environ 51 milliards de dollars de bénéfice d’exploitation trimestriel non conforme aux normes GAAP, à condition que ses objectifs de chiffre d’affaires, de marge et de dépenses soient atteints.
C’est un pouvoir bénéficiaire extraordinaire pour un fabricant de mémoire.
Mais la question de la valorisation ne se résume pas à comparer les bénéfices actuels de Micron et d’AMD.
Il faut se demander quelle part de ces bénéfices résistera au prochain cycle d’offre de mémoire.
Les bénéfices liés à la mémoire réagissent fortement aux prix, aux augmentations de capacité et aux niveaux de stocks. La performance économique d’AMD dépend davantage de l’exécution de ses produits, de l’adoption de ses accélérateurs, de la compétitivité de ses logiciels et de sa capacité à maintenir ses marges face à des concurrents bien plus importants.
L’une des entreprises tire profit d’une grave contrainte d’approvisionnement. L’autre investit pour conquérir une part plus importante du marché du calcul.
Toutes deux peuvent bénéficier des dépenses consacrées à l’IA, mais la pérennité de leurs bénéfices doit être évaluée différemment.
Pour $MU, surveillez les prix de la DRAM, les engagements d’approvisionnement en HBM et l’expansion des capacités.
Pour $AMD, surveillez les revenus des accélérateurs, les marges brutes et l’adoption par les clients.
Le marché ne devrait pas valoriser de la même manière un dollar de bénéfice au sommet du cycle et un dollar susceptible de croître pendant des années.
#美国拟收紧数据中心监管,AI扩张或面临新约束
#stocks #StockMarketSuccess
$MU.US $AMD.US
{stock_us}(AMD.US)
{stock_us}(MU.US)
Micron et AMD illustrent deux façons très différentes de tirer profit du développement de l’IA.
Les dernières prévisions de Micron impliquent environ 51 milliards de dollars de bénéfice d’exploitation trimestriel non conforme aux normes GAAP, à condition que ses objectifs de chiffre d’affaires, de marge et de dépenses soient atteints.
C’est un pouvoir bénéficiaire extraordinaire pour un fabricant de mémoire.
Mais la question de la valorisation ne se résume pas à comparer les bénéfices actuels de Micron et d’AMD.
Il faut se demander quelle part de ces bénéfices résistera au prochain cycle d’offre de mémoire.
Les bénéfices liés à la mémoire réagissent fortement aux prix, aux augmentations de capacité et aux niveaux de stocks. La performance économique d’AMD dépend davantage de l’exécution de ses produits, de l’adoption de ses accélérateurs, de la compétitivité de ses logiciels et de sa capacité à maintenir ses marges face à des concurrents bien plus importants.
L’une des entreprises tire profit d’une grave contrainte d’approvisionnement. L’autre investit pour conquérir une part plus importante du marché du calcul.
Toutes deux peuvent bénéficier des dépenses consacrées à l’IA, mais la pérennité de leurs bénéfices doit être évaluée différemment.
Pour $MU, surveillez les prix de la DRAM, les engagements d’approvisionnement en HBM et l’expansion des capacités.
Pour $AMD, surveillez les revenus des accélérateurs, les marges brutes et l’adoption par les clients.
Le marché ne devrait pas valoriser de la même manière un dollar de bénéfice au sommet du cycle et un dollar susceptible de croître pendant des années.
#美国拟收紧数据中心监管,AI扩张或面临新约束
#stocks #StockMarketSuccess
$MU.US $AMD.US
Les dernières prévisions de Micron impliquent environ 51 milliards de dollars de bénéfice d’exploitation trimestriel non conforme aux normes GAAP, à condition que ses objectifs de chiffre d’affaires, de marge et de dépenses soient atteints.
C’est un pouvoir bénéficiaire extraordinaire pour un fabricant de mémoire.
Mais la question de la valorisation ne se résume pas à comparer les bénéfices actuels de Micron et d’AMD.
Il faut se demander quelle part de ces bénéfices résistera au prochain cycle d’offre de mémoire.
Les bénéfices liés à la mémoire réagissent fortement aux prix, aux augmentations de capacité et aux niveaux de stocks. La performance économique d’AMD dépend davantage de l’exécution de ses produits, de l’adoption de ses accélérateurs, de la compétitivité de ses logiciels et de sa capacité à maintenir ses marges face à des concurrents bien plus importants.
L’une des entreprises tire profit d’une grave contrainte d’approvisionnement. L’autre investit pour conquérir une part plus importante du marché du calcul.
Toutes deux peuvent bénéficier des dépenses consacrées à l’IA, mais la pérennité de leurs bénéfices doit être évaluée différemment.
Pour $MU, surveillez les prix de la DRAM, les engagements d’approvisionnement en HBM et l’expansion des capacités.
Pour $AMD, surveillez les revenus des accélérateurs, les marges brutes et l’adoption par les clients.
Le marché ne devrait pas valoriser de la même manière un dollar de bénéfice au sommet du cycle et un dollar susceptible de croître pendant des années.
#美国拟收紧数据中心监管,AI扩张或面临新约束
#stocks #StockMarketSuccess
$MU.US $AMD.US
AMDUS+10,64%
MUUS+5,76%
237
·
--
Vérifié
Le rebond des semi-conducteurs vendredi a redressé les cours, pas la thèse d’investissement.
Nasdaq : +1,09 %. SOX : environ +4 %. Mais le Nasdaq a tout de même perdu 3,4 % sur la semaine, enregistrant sa quatrième baisse hebdomadaire consécutive. À elle seule, la séance de jeudi avait fait chuter le Nasdaq de 5,5 % et les semi-conducteurs d’environ 12 %.
Cette distinction est importante.
Un rebond après des ventes forcées nous indique que les acheteurs reviennent à des prix plus bas. Il ne nous dit pas si les dépenses d’infrastructure liées à l’IA, les autorisations de centres de données ou les hypothèses de financement se sont stabilisées.
Ces risques nécessitent des éléments de preuve distincts.
La semaine prochaine, je surveillerais la tenue des valeurs asiatiques des semi-conducteurs, un éventuel durcissement supplémentaire des conditions de crédit et la révision, par les entreprises d’équipements et d’infrastructures, de leurs prévisions de livraison.
Si les cours des semi-conducteurs remontent alors que les conditions de financement continuent de se dégrader, le rebond mérite d’être accueilli avec scepticisme.
Si les deux se stabilisent, les arguments en faveur d’une reprise plus durable se renforcent.
Une seule séance dans le vert ne suffit pas à trancher cette question.
#stocks #StockMarketSuccess
Le rebond des semi-conducteurs vendredi a redressé les cours, pas la thèse d’investissement.
Nasdaq : +1,09 %. SOX : environ +4 %. Mais le Nasdaq a tout de même perdu 3,4 % sur la semaine, enregistrant sa quatrième baisse hebdomadaire consécutive. À elle seule, la séance de jeudi avait fait chuter le Nasdaq de 5,5 % et les semi-conducteurs d’environ 12 %.
Cette distinction est importante.
Un rebond après des ventes forcées nous indique que les acheteurs reviennent à des prix plus bas. Il ne nous dit pas si les dépenses d’infrastructure liées à l’IA, les autorisations de centres de données ou les hypothèses de financement se sont stabilisées.
Ces risques nécessitent des éléments de preuve distincts.
La semaine prochaine, je surveillerais la tenue des valeurs asiatiques des semi-conducteurs, un éventuel durcissement supplémentaire des conditions de crédit et la révision, par les entreprises d’équipements et d’infrastructures, de leurs prévisions de livraison.
Si les cours des semi-conducteurs remontent alors que les conditions de financement continuent de se dégrader, le rebond mérite d’être accueilli avec scepticisme.
Si les deux se stabilisent, les arguments en faveur d’une reprise plus durable se renforcent.
Une seule séance dans le vert ne suffit pas à trancher cette question.
#stocks #StockMarketSuccess
Nasdaq : +1,09 %. SOX : environ +4 %. Mais le Nasdaq a tout de même perdu 3,4 % sur la semaine, enregistrant sa quatrième baisse hebdomadaire consécutive. À elle seule, la séance de jeudi avait fait chuter le Nasdaq de 5,5 % et les semi-conducteurs d’environ 12 %.
Cette distinction est importante.
Un rebond après des ventes forcées nous indique que les acheteurs reviennent à des prix plus bas. Il ne nous dit pas si les dépenses d’infrastructure liées à l’IA, les autorisations de centres de données ou les hypothèses de financement se sont stabilisées.
Ces risques nécessitent des éléments de preuve distincts.
La semaine prochaine, je surveillerais la tenue des valeurs asiatiques des semi-conducteurs, un éventuel durcissement supplémentaire des conditions de crédit et la révision, par les entreprises d’équipements et d’infrastructures, de leurs prévisions de livraison.
Si les cours des semi-conducteurs remontent alors que les conditions de financement continuent de se dégrader, le rebond mérite d’être accueilli avec scepticisme.
Si les deux se stabilisent, les arguments en faveur d’une reprise plus durable se renforcent.
Une seule séance dans le vert ne suffit pas à trancher cette question.
#stocks #StockMarketSuccess
670
·
--
Vérifié
Le Texas qui vire au bleu est un séisme politique. Pour les investisseurs dans l’IA, la question la plus importante est de savoir ce qu’il advient des projets dont la construction prend plus longtemps qu’un cycle électoral.
Une usine de semi-conducteurs, une importante modernisation du réseau électrique ou un grand campus d’IA ne peuvent pas être planifiés en fonction de fluctuations politiques sur deux ans. Les capitaux sont engagés des années avant que les premiers rendements significatifs ne se manifestent.
Les élections de mi-mandat de 2026 ont ravivé les interrogations sur la réglementation de l’IA et les autorisations pour les centres de données. Une partie de cette surveillance est justifiée. Les collectivités ont des préoccupations légitimes concernant le prix de l’électricité, la consommation d’eau et la répartition du coût des infrastructures.
Mais l’incertitude a un coût.
Si les promoteurs ne peuvent pas prévoir les exigences en matière d’autorisations, l’accès au réseau ou les futures restrictions d’exploitation, les prêteurs exigent davantage de garanties. Les projets deviennent plus difficiles à financer, et certains ne voient jamais le début des travaux.
Cela ne réduit pas nécessairement la demande en IA. Cela peut réduire les infrastructures disponibles pour y répondre.
Pour les investisseurs, la distinction est importante : des règles plus strictes peuvent pénaliser les projets spéculatifs tout en augmentant la valeur de rareté des installations disposant d’un approvisionnement électrique sécurisé, des autorisations nécessaires et de clients.
Le défi politique n’est pas de choisir entre progrès technologique et responsabilité.
Il s’agit de créer des règles qui protègent le public sans rendre impossibles les investissements à long terme.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks
Le Texas qui vire au bleu est un séisme politique. Pour les investisseurs dans l’IA, la question la plus importante est de savoir ce qu’il advient des projets dont la construction prend plus longtemps qu’un cycle électoral.
Une usine de semi-conducteurs, une importante modernisation du réseau électrique ou un grand campus d’IA ne peuvent pas être planifiés en fonction de fluctuations politiques sur deux ans. Les capitaux sont engagés des années avant que les premiers rendements significatifs ne se manifestent.
Les élections de mi-mandat de 2026 ont ravivé les interrogations sur la réglementation de l’IA et les autorisations pour les centres de données. Une partie de cette surveillance est justifiée. Les collectivités ont des préoccupations légitimes concernant le prix de l’électricité, la consommation d’eau et la répartition du coût des infrastructures.
Mais l’incertitude a un coût.
Si les promoteurs ne peuvent pas prévoir les exigences en matière d’autorisations, l’accès au réseau ou les futures restrictions d’exploitation, les prêteurs exigent davantage de garanties. Les projets deviennent plus difficiles à financer, et certains ne voient jamais le début des travaux.
Cela ne réduit pas nécessairement la demande en IA. Cela peut réduire les infrastructures disponibles pour y répondre.
Pour les investisseurs, la distinction est importante : des règles plus strictes peuvent pénaliser les projets spéculatifs tout en augmentant la valeur de rareté des installations disposant d’un approvisionnement électrique sécurisé, des autorisations nécessaires et de clients.
Le défi politique n’est pas de choisir entre progrès technologique et responsabilité.
Il s’agit de créer des règles qui protègent le public sans rendre impossibles les investissements à long terme.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks
Une usine de semi-conducteurs, une importante modernisation du réseau électrique ou un grand campus d’IA ne peuvent pas être planifiés en fonction de fluctuations politiques sur deux ans. Les capitaux sont engagés des années avant que les premiers rendements significatifs ne se manifestent.
Les élections de mi-mandat de 2026 ont ravivé les interrogations sur la réglementation de l’IA et les autorisations pour les centres de données. Une partie de cette surveillance est justifiée. Les collectivités ont des préoccupations légitimes concernant le prix de l’électricité, la consommation d’eau et la répartition du coût des infrastructures.
Mais l’incertitude a un coût.
Si les promoteurs ne peuvent pas prévoir les exigences en matière d’autorisations, l’accès au réseau ou les futures restrictions d’exploitation, les prêteurs exigent davantage de garanties. Les projets deviennent plus difficiles à financer, et certains ne voient jamais le début des travaux.
Cela ne réduit pas nécessairement la demande en IA. Cela peut réduire les infrastructures disponibles pour y répondre.
Pour les investisseurs, la distinction est importante : des règles plus strictes peuvent pénaliser les projets spéculatifs tout en augmentant la valeur de rareté des installations disposant d’un approvisionnement électrique sécurisé, des autorisations nécessaires et de clients.
Le défi politique n’est pas de choisir entre progrès technologique et responsabilité.
Il s’agit de créer des règles qui protègent le public sans rendre impossibles les investissements à long terme.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks
781
·
--
Vérifié
L’histoire des équipements semi-conducteurs chinois va au-delà de la substitution aux importations.
Les résultats du T3 d’ACM Research donnent un aperçu utile de la suite.
Le chiffre d’affaires a augmenté de 36,6 % pour atteindre 367,7 millions de dollars. Le résultat opérationnel a presque doublé, à 55,5 millions de dollars. L’entreprise a également relevé ses prévisions de chiffre d’affaires pour 2026, à 1,24–1,28 milliard de dollars.
Les progrès technologiques sont bien réels. ACM élargit ses applications de nettoyage et a livré à un client situé hors de Chine continentale un équipement de galvanoplastie pour panneaux de 310 × 310 mm.
Mais examinons le bilan.
Les stocks ont atteint 851 millions de dollars, contre 703 millions en fin d’année. Les créances clients sont passées de 504 à 705 millions de dollars.
Aucun de ces chiffres ne prouve que la demande est faible. Les fabricants d’équipements ont besoin de stocks pour soutenir les longs cycles de production, et les créances peuvent augmenter avec les livraisons. Mais ces deux postes immobilisent des capitaux avant que les paiements ne soient encaissés.
Cela crée une distinction importante pour les investisseurs.
Obtenir la qualification d’un procédé n’équivaut pas à décrocher des commandes récurrentes pour la production. Livrer un équipement n’équivaut pas à obtenir son acceptation par le client. Et les bénéfices déclarés ne sont pas les liquidités générées.
À mesure que les fournisseurs chinois d’équipements se lancent dans des procédés plus complexes, leur avantage concurrentiel dépendra de plus en plus de leur capacité à transformer efficacement leur savoir-faire technique en une production acceptée, reproductible et génératrice de trésorerie.
La prochaine phase de localisation pourrait faire émerger des entreprises technologiques plus performantes sans pour autant récompenser tous les actionnaires de la même manière.
Pour $ACMR et ses pairs, je surveillerais les commandes récurrentes, les délais d’acceptation, la rotation des stocks et les flux de trésorerie opérationnels, en plus de la croissance du chiffre d’affaires.
C’est là que pourraient apparaître les prochaines différences de valorisation.
#stocks
L’histoire des équipements semi-conducteurs chinois va au-delà de la substitution aux importations.
Les résultats du T3 d’ACM Research donnent un aperçu utile de la suite.
Le chiffre d’affaires a augmenté de 36,6 % pour atteindre 367,7 millions de dollars. Le résultat opérationnel a presque doublé, à 55,5 millions de dollars. L’entreprise a également relevé ses prévisions de chiffre d’affaires pour 2026, à 1,24–1,28 milliard de dollars.
Les progrès technologiques sont bien réels. ACM élargit ses applications de nettoyage et a livré à un client situé hors de Chine continentale un équipement de galvanoplastie pour panneaux de 310 × 310 mm.
Mais examinons le bilan.
Les stocks ont atteint 851 millions de dollars, contre 703 millions en fin d’année. Les créances clients sont passées de 504 à 705 millions de dollars.
Aucun de ces chiffres ne prouve que la demande est faible. Les fabricants d’équipements ont besoin de stocks pour soutenir les longs cycles de production, et les créances peuvent augmenter avec les livraisons. Mais ces deux postes immobilisent des capitaux avant que les paiements ne soient encaissés.
Cela crée une distinction importante pour les investisseurs.
Obtenir la qualification d’un procédé n’équivaut pas à décrocher des commandes récurrentes pour la production. Livrer un équipement n’équivaut pas à obtenir son acceptation par le client. Et les bénéfices déclarés ne sont pas les liquidités générées.
À mesure que les fournisseurs chinois d’équipements se lancent dans des procédés plus complexes, leur avantage concurrentiel dépendra de plus en plus de leur capacité à transformer efficacement leur savoir-faire technique en une production acceptée, reproductible et génératrice de trésorerie.
La prochaine phase de localisation pourrait faire émerger des entreprises technologiques plus performantes sans pour autant récompenser tous les actionnaires de la même manière.
Pour $ACMR et ses pairs, je surveillerais les commandes récurrentes, les délais d’acceptation, la rotation des stocks et les flux de trésorerie opérationnels, en plus de la croissance du chiffre d’affaires.
C’est là que pourraient apparaître les prochaines différences de valorisation.
#stocks
Les résultats du T3 d’ACM Research donnent un aperçu utile de la suite.
Le chiffre d’affaires a augmenté de 36,6 % pour atteindre 367,7 millions de dollars. Le résultat opérationnel a presque doublé, à 55,5 millions de dollars. L’entreprise a également relevé ses prévisions de chiffre d’affaires pour 2026, à 1,24–1,28 milliard de dollars.
Les progrès technologiques sont bien réels. ACM élargit ses applications de nettoyage et a livré à un client situé hors de Chine continentale un équipement de galvanoplastie pour panneaux de 310 × 310 mm.
Mais examinons le bilan.
Les stocks ont atteint 851 millions de dollars, contre 703 millions en fin d’année. Les créances clients sont passées de 504 à 705 millions de dollars.
Aucun de ces chiffres ne prouve que la demande est faible. Les fabricants d’équipements ont besoin de stocks pour soutenir les longs cycles de production, et les créances peuvent augmenter avec les livraisons. Mais ces deux postes immobilisent des capitaux avant que les paiements ne soient encaissés.
Cela crée une distinction importante pour les investisseurs.
Obtenir la qualification d’un procédé n’équivaut pas à décrocher des commandes récurrentes pour la production. Livrer un équipement n’équivaut pas à obtenir son acceptation par le client. Et les bénéfices déclarés ne sont pas les liquidités générées.
À mesure que les fournisseurs chinois d’équipements se lancent dans des procédés plus complexes, leur avantage concurrentiel dépendra de plus en plus de leur capacité à transformer efficacement leur savoir-faire technique en une production acceptée, reproductible et génératrice de trésorerie.
La prochaine phase de localisation pourrait faire émerger des entreprises technologiques plus performantes sans pour autant récompenser tous les actionnaires de la même manière.
Pour $ACMR et ses pairs, je surveillerais les commandes récurrentes, les délais d’acceptation, la rotation des stocks et les flux de trésorerie opérationnels, en plus de la croissance du chiffre d’affaires.
C’est là que pourraient apparaître les prochaines différences de valorisation.
#stocks
ACMRUS+12,97%
830
·
--
La réévaluation de l’IA atteint désormais les marchés privés.
Bloomberg rapporte que des investisseurs potentiels dans le cadre de l’introduction en Bourse d’Anthropic évoquent des valorisations de 1 200 à 1 300 milliards de dollars, certains avançant même un chiffre aussi bas que 1 100 milliards, contre 1 400 à 1 500 milliards précédemment anticipés.
OpenAI subit des pressions similaires. Son premier financement de 11 milliards de dollars s’est fait sur la base d’une valorisation de 1 250 milliards, en deçà de son objectif précédent de 1 400 milliards. Selon certaines informations, le montant du tour de financement prévu aurait également été ramené de 30 à environ 20 milliards de dollars.
Il s’agit de deux opérations différentes, mais elles témoignent de la même évolution : les investisseurs se montrent plus sélectifs quant au prix qu’ils sont prêts à payer pour la croissance de l’IA.
OpenAI a déjà obtenu des capitaux. Anthropic doit encore tester combien les investisseurs des marchés publics sont prêts à payer.
La vraie question n’est pas la valorisation affichée. C’est le montant que ces entreprises peuvent lever à ce prix.
La demande en IA peut continuer de croître tandis que le prix que les investisseurs paient pour profiter de cette croissance baisse.
#stocks #估值承压下Anthropic还能如期上市吗
La réévaluation de l’IA atteint désormais les marchés privés.
Bloomberg rapporte que des investisseurs potentiels dans le cadre de l’introduction en Bourse d’Anthropic évoquent des valorisations de 1 200 à 1 300 milliards de dollars, certains avançant même un chiffre aussi bas que 1 100 milliards, contre 1 400 à 1 500 milliards précédemment anticipés.
OpenAI subit des pressions similaires. Son premier financement de 11 milliards de dollars s’est fait sur la base d’une valorisation de 1 250 milliards, en deçà de son objectif précédent de 1 400 milliards. Selon certaines informations, le montant du tour de financement prévu aurait également été ramené de 30 à environ 20 milliards de dollars.
Il s’agit de deux opérations différentes, mais elles témoignent de la même évolution : les investisseurs se montrent plus sélectifs quant au prix qu’ils sont prêts à payer pour la croissance de l’IA.
OpenAI a déjà obtenu des capitaux. Anthropic doit encore tester combien les investisseurs des marchés publics sont prêts à payer.
La vraie question n’est pas la valorisation affichée. C’est le montant que ces entreprises peuvent lever à ce prix.
La demande en IA peut continuer de croître tandis que le prix que les investisseurs paient pour profiter de cette croissance baisse.
#stocks #估值承压下Anthropic还能如期上市吗
Bloomberg rapporte que des investisseurs potentiels dans le cadre de l’introduction en Bourse d’Anthropic évoquent des valorisations de 1 200 à 1 300 milliards de dollars, certains avançant même un chiffre aussi bas que 1 100 milliards, contre 1 400 à 1 500 milliards précédemment anticipés.
OpenAI subit des pressions similaires. Son premier financement de 11 milliards de dollars s’est fait sur la base d’une valorisation de 1 250 milliards, en deçà de son objectif précédent de 1 400 milliards. Selon certaines informations, le montant du tour de financement prévu aurait également été ramené de 30 à environ 20 milliards de dollars.
Il s’agit de deux opérations différentes, mais elles témoignent de la même évolution : les investisseurs se montrent plus sélectifs quant au prix qu’ils sont prêts à payer pour la croissance de l’IA.
OpenAI a déjà obtenu des capitaux. Anthropic doit encore tester combien les investisseurs des marchés publics sont prêts à payer.
La vraie question n’est pas la valorisation affichée. C’est le montant que ces entreprises peuvent lever à ce prix.
La demande en IA peut continuer de croître tandis que le prix que les investisseurs paient pour profiter de cette croissance baisse.
#stocks #估值承压下Anthropic还能如期上市吗
1k
·
--
SpaceX prévoirait 6 000 racks pour des centres de données orbitaux en 2027, ce qui représenterait environ 1 GW de capacité de calcul.
Si cela se confirme, il ne s’agira pas seulement d’une histoire de lancement.
Presque chaque watt consommé par le matériel finit par se transformer en chaleur. En orbite, cette chaleur doit être évacuée principalement par rayonnement.
Le critère essentiel n’est pas seulement le coût par kg de mise en orbite. C’est la quantité de calcul fiable que chaque kilogramme d’infrastructure électrique et thermique peut prendre en charge.
Des lancements moins chers sont un atout. Mais l’ingénierie thermique pourrait déterminer si l’IA orbitale peut rivaliser économiquement avec les centres de données terrestres.
#stocks #StockMarketSuccess
$SPCX.US
{stock_us}(SPCX.US)
SpaceX prévoirait 6 000 racks pour des centres de données orbitaux en 2027, ce qui représenterait environ 1 GW de capacité de calcul.
Si cela se confirme, il ne s’agira pas seulement d’une histoire de lancement.
Presque chaque watt consommé par le matériel finit par se transformer en chaleur. En orbite, cette chaleur doit être évacuée principalement par rayonnement.
Le critère essentiel n’est pas seulement le coût par kg de mise en orbite. C’est la quantité de calcul fiable que chaque kilogramme d’infrastructure électrique et thermique peut prendre en charge.
Des lancements moins chers sont un atout. Mais l’ingénierie thermique pourrait déterminer si l’IA orbitale peut rivaliser économiquement avec les centres de données terrestres.
#stocks #StockMarketSuccess
$SPCX.US
Si cela se confirme, il ne s’agira pas seulement d’une histoire de lancement.
Presque chaque watt consommé par le matériel finit par se transformer en chaleur. En orbite, cette chaleur doit être évacuée principalement par rayonnement.
Le critère essentiel n’est pas seulement le coût par kg de mise en orbite. C’est la quantité de calcul fiable que chaque kilogramme d’infrastructure électrique et thermique peut prendre en charge.
Des lancements moins chers sont un atout. Mais l’ingénierie thermique pourrait déterminer si l’IA orbitale peut rivaliser économiquement avec les centres de données terrestres.
#stocks #StockMarketSuccess
$SPCX.US
SPCXUS+9,89%
1k
·
--
Article
L’épreuve des 108 milliards de dollars de NVIDIA devient politiqueLa publication des résultats du 17 novembre mettra l’exécution à l’épreuve. Les élections de mi-mandat de 2026 soulèvent une nouvelle question : quelle quantité d’infrastructures d’IA peut-on réellement construire ?
NVIDIA aborde la publication de ses résultats du 17 novembre avec un objectif de chiffre d’affaires de 108 milliards de dollars et un contexte politique plus complexe.
Les démocrates ont pris le contrôle des deux chambres du Congrès et remporté des postes de gouverneur dans des États où les investissements dans les centres de données sont considérables. La conséquence immédiate n’est pas une interdiction fédérale du développement de l’IA. C’est une incertitude accrue quant aux endroits où de nouveaux centres de données peuvent être construits, à la vitesse à laquelle ils peuvent être raccordés au réseau électrique et à qui incombe le financement des infrastructures nécessaires.
L’épreuve des 108 milliards de dollars de NVIDIA devient politique
La publication des résultats du 17 novembre mettra l’exécution à l’épreuve. Les élections de mi-mandat de 2026 soulèvent une nouvelle question : quelle quantité d’infrastructures d’IA peut-on réellement construire ?
NVIDIA aborde la publication de ses résultats du 17 novembre avec un objectif de chiffre d’affaires de 108 milliards de dollars et un contexte politique plus complexe.
Les démocrates ont pris le contrôle des deux chambres du Congrès et remporté des postes de gouverneur dans des États où les investissements dans les centres de données sont considérables. La conséquence immédiate n’est pas une interdiction fédérale du développement de l’IA. C’est une incertitude accrue quant aux endroits où de nouveaux centres de données peuvent être construits, à la vitesse à laquelle ils peuvent être raccordés au réseau électrique et à qui incombe le financement des infrastructures nécessaires.
NVIDIA aborde la publication de ses résultats du 17 novembre avec un objectif de chiffre d’affaires de 108 milliards de dollars et un contexte politique plus complexe.
Les démocrates ont pris le contrôle des deux chambres du Congrès et remporté des postes de gouverneur dans des États où les investissements dans les centres de données sont considérables. La conséquence immédiate n’est pas une interdiction fédérale du développement de l’IA. C’est une incertitude accrue quant aux endroits où de nouveaux centres de données peuvent être construits, à la vitesse à laquelle ils peuvent être raccordés au réseau électrique et à qui incombe le financement des infrastructures nécessaires.
NVDAUS+3,92%
461
·
--
Vérifié
Micron a clôturé jeudi à 656,39 $, en baisse de 17,5 % en une seule séance et de 47,7 % par rapport à son plus haut sur 52 semaines, à 1 255 $.
La question importante n’est pas de savoir si la demande de HBM a disparu du jour au lendemain. Rien ne permet de le penser.
Il s’agit de savoir si les investisseurs commencent à anticiper le prochain cycle de la mémoire avant que le cycle actuel ait atteint son sommet.
Les allocations de HBM peuvent rester limitées tandis que les prévisions concernant les prix futurs, la croissance des capacités et les marges se dégradent.
Cette distinction est importante. Un fabricant de mémoire peut annoncer de solides résultats tout en voyant sa valorisation diminuer si le marché ne croit plus que ces bénéfices sont durables.
Avant de qualifier la situation d’aubaine ou d’y voir le début d’un nouveau cycle baissier, je surveillerais les prix contractuels du HBM, les engagements de livraison des clients et l’offre de DRAM conventionnelle.
Le cours de l’action a déjà été réajusté. Les fondamentaux du secteur restent à vérifier.
#stocks #StocksDown
$MU.US
{stock_us}(MU.US)
Micron a clôturé jeudi à 656,39 $, en baisse de 17,5 % en une seule séance et de 47,7 % par rapport à son plus haut sur 52 semaines, à 1 255 $.
La question importante n’est pas de savoir si la demande de HBM a disparu du jour au lendemain. Rien ne permet de le penser.
Il s’agit de savoir si les investisseurs commencent à anticiper le prochain cycle de la mémoire avant que le cycle actuel ait atteint son sommet.
Les allocations de HBM peuvent rester limitées tandis que les prévisions concernant les prix futurs, la croissance des capacités et les marges se dégradent.
Cette distinction est importante. Un fabricant de mémoire peut annoncer de solides résultats tout en voyant sa valorisation diminuer si le marché ne croit plus que ces bénéfices sont durables.
Avant de qualifier la situation d’aubaine ou d’y voir le début d’un nouveau cycle baissier, je surveillerais les prix contractuels du HBM, les engagements de livraison des clients et l’offre de DRAM conventionnelle.
Le cours de l’action a déjà été réajusté. Les fondamentaux du secteur restent à vérifier.
#stocks #StocksDown
$MU.US
La question importante n’est pas de savoir si la demande de HBM a disparu du jour au lendemain. Rien ne permet de le penser.
Il s’agit de savoir si les investisseurs commencent à anticiper le prochain cycle de la mémoire avant que le cycle actuel ait atteint son sommet.
Les allocations de HBM peuvent rester limitées tandis que les prévisions concernant les prix futurs, la croissance des capacités et les marges se dégradent.
Cette distinction est importante. Un fabricant de mémoire peut annoncer de solides résultats tout en voyant sa valorisation diminuer si le marché ne croit plus que ces bénéfices sont durables.
Avant de qualifier la situation d’aubaine ou d’y voir le début d’un nouveau cycle baissier, je surveillerais les prix contractuels du HBM, les engagements de livraison des clients et l’offre de DRAM conventionnelle.
Le cours de l’action a déjà été réajusté. Les fondamentaux du secteur restent à vérifier.
#stocks #StocksDown
$MU.US
MUUS+5,76%
596
·
--
Le débat américain sur l’IA comporte désormais deux fronts réglementaires distincts : où construire les infrastructures de calcul et jusqu’où développer les modèles de pointe.
Le risque lié aux infrastructures est mesurable. SemiAnalysis estime à 33,8 GW la capacité américaine prévue en 2027, dont environ 75 % sont déjà en construction. Le pipeline bien plus important de 2028 est davantage exposé aux retards d’autorisation.
Par ailleurs, Sanders et Casar ont présenté un projet de loi qui suspendrait certains développements avancés de l’IA jusqu’à l’établissement de règles fédérales de sécurité et interdirait la superintelligence artificielle. C’est une proposition, pas une loi.
La question stratégique est de savoir ce qui se passerait si ces deux contraintes devenaient contraignantes.
La Chine pourrait gagner du temps dans le développement, mais seulement si les puces, les interconnexions et l’efficacité de l’entraînement dont elle dispose lui permettent de poursuivre ses progrès.
L’indicateur à surveiller n’est pas seulement la puissance annoncée en GW. C’est la capacité de calcul exploitable livrée à temps — et les capacités des modèles qui en résultent.
L’incertitude réglementaire compte. La capacité à transformer le calcul en intelligence aussi.
#stock #StocksDown
Le débat américain sur l’IA comporte désormais deux fronts réglementaires distincts : où construire les infrastructures de calcul et jusqu’où développer les modèles de pointe.
Le risque lié aux infrastructures est mesurable. SemiAnalysis estime à 33,8 GW la capacité américaine prévue en 2027, dont environ 75 % sont déjà en construction. Le pipeline bien plus important de 2028 est davantage exposé aux retards d’autorisation.
Par ailleurs, Sanders et Casar ont présenté un projet de loi qui suspendrait certains développements avancés de l’IA jusqu’à l’établissement de règles fédérales de sécurité et interdirait la superintelligence artificielle. C’est une proposition, pas une loi.
La question stratégique est de savoir ce qui se passerait si ces deux contraintes devenaient contraignantes.
La Chine pourrait gagner du temps dans le développement, mais seulement si les puces, les interconnexions et l’efficacité de l’entraînement dont elle dispose lui permettent de poursuivre ses progrès.
L’indicateur à surveiller n’est pas seulement la puissance annoncée en GW. C’est la capacité de calcul exploitable livrée à temps — et les capacités des modèles qui en résultent.
L’incertitude réglementaire compte. La capacité à transformer le calcul en intelligence aussi.
#stock #StocksDown
Le risque lié aux infrastructures est mesurable. SemiAnalysis estime à 33,8 GW la capacité américaine prévue en 2027, dont environ 75 % sont déjà en construction. Le pipeline bien plus important de 2028 est davantage exposé aux retards d’autorisation.
Par ailleurs, Sanders et Casar ont présenté un projet de loi qui suspendrait certains développements avancés de l’IA jusqu’à l’établissement de règles fédérales de sécurité et interdirait la superintelligence artificielle. C’est une proposition, pas une loi.
La question stratégique est de savoir ce qui se passerait si ces deux contraintes devenaient contraignantes.
La Chine pourrait gagner du temps dans le développement, mais seulement si les puces, les interconnexions et l’efficacité de l’entraînement dont elle dispose lui permettent de poursuivre ses progrès.
L’indicateur à surveiller n’est pas seulement la puissance annoncée en GW. C’est la capacité de calcul exploitable livrée à temps — et les capacités des modèles qui en résultent.
L’incertitude réglementaire compte. La capacité à transformer le calcul en intelligence aussi.
#stock #StocksDown
337
·
--
Restreindre les centres de données dédiés à l’IA aux États-Unis ne réduira pas nécessairement la demande mondiale de puissance de calcul. Cela pourrait changer les lieux où ces capacités sont construites.
Si les délais d’obtention des permis deviennent imprévisibles, les hyperscalers ont une autre option : transférer les charges de travail adaptées et les capacités futures vers des juridictions où l’approvisionnement en électricité et les délais de construction sont plus fiables.
Les grappes de calcul destinées à l’entraînement sont plus faciles à déplacer géographiquement que celles utilisées pour l’inférence, sensible à la latence. Toutes les charges de travail ne peuvent pas être déplacées, et les contrôles à l’exportation restent applicables.
Mais les conséquences sur les investissements sont importantes.
Un ralentissement des constructions aux États-Unis pourrait entraîner une redistribution géographique des dépenses d’investissement dans l’IA, plutôt qu’une baisse équivalente des dépenses.
Les gagnants ne seraient pas simplement les pays où l’électricité est bon marché. Ce seraient les opérateurs capables de fournir, dans les délais, des capacités autorisées et alimentées en électricité.
La question est de savoir si les annonces de futurs projets commenceront à se déplacer d’un pays à l’autre avant que la demande américaine ne ralentisse réellement.
#stock #StocksDown
Restreindre les centres de données dédiés à l’IA aux États-Unis ne réduira pas nécessairement la demande mondiale de puissance de calcul. Cela pourrait changer les lieux où ces capacités sont construites.
Si les délais d’obtention des permis deviennent imprévisibles, les hyperscalers ont une autre option : transférer les charges de travail adaptées et les capacités futures vers des juridictions où l’approvisionnement en électricité et les délais de construction sont plus fiables.
Les grappes de calcul destinées à l’entraînement sont plus faciles à déplacer géographiquement que celles utilisées pour l’inférence, sensible à la latence. Toutes les charges de travail ne peuvent pas être déplacées, et les contrôles à l’exportation restent applicables.
Mais les conséquences sur les investissements sont importantes.
Un ralentissement des constructions aux États-Unis pourrait entraîner une redistribution géographique des dépenses d’investissement dans l’IA, plutôt qu’une baisse équivalente des dépenses.
Les gagnants ne seraient pas simplement les pays où l’électricité est bon marché. Ce seraient les opérateurs capables de fournir, dans les délais, des capacités autorisées et alimentées en électricité.
La question est de savoir si les annonces de futurs projets commenceront à se déplacer d’un pays à l’autre avant que la demande américaine ne ralentisse réellement.
#stock #StocksDown
Si les délais d’obtention des permis deviennent imprévisibles, les hyperscalers ont une autre option : transférer les charges de travail adaptées et les capacités futures vers des juridictions où l’approvisionnement en électricité et les délais de construction sont plus fiables.
Les grappes de calcul destinées à l’entraînement sont plus faciles à déplacer géographiquement que celles utilisées pour l’inférence, sensible à la latence. Toutes les charges de travail ne peuvent pas être déplacées, et les contrôles à l’exportation restent applicables.
Mais les conséquences sur les investissements sont importantes.
Un ralentissement des constructions aux États-Unis pourrait entraîner une redistribution géographique des dépenses d’investissement dans l’IA, plutôt qu’une baisse équivalente des dépenses.
Les gagnants ne seraient pas simplement les pays où l’électricité est bon marché. Ce seraient les opérateurs capables de fournir, dans les délais, des capacités autorisées et alimentées en électricité.
La question est de savoir si les annonces de futurs projets commenceront à se déplacer d’un pays à l’autre avant que la demande américaine ne ralentisse réellement.
#stock #StocksDown
389
·
--
Vérifié
Le Nasdaq 100 a perdu environ 2 500 milliards de dollars jeudi, les investisseurs craignant que le durcissement des règles applicables aux centres de données ne ralentisse le déploiement de l’IA.
Mais une croissance plus faible des capacités ne signifie pas nécessairement une baisse des dépenses d’investissement.
De nouvelles exigences en matière de raccordement au réseau, des restrictions sur l’eau et la suppression d’incitations fiscales pourraient rendre chaque mégawatt livré plus coûteux, même si moins de projets voient le jour.
Ce n’est pas forcément une bonne nouvelle pour les fournisseurs d’infrastructures.
Un hyperscaler qui dépense davantage pour fournir moins de capacité peut afficher des dépenses d’investissement plus élevées, mais des rendements plus faibles. Parallèlement, les exploitants disposant de sites autorisés et alimentés en électricité pourraient gagner en pouvoir de négociation, à mesure qu’il devient plus difficile de mettre en service de nouvelles capacités.
Le chiffre que je surveillerais n’est pas seulement le montant total des dépenses d’investissement dans l’IA.
C’est le coût par mégawatt générateur de revenus — et le montant des liquidités que ce mégawatt rapporte au final.
#stock #StocksDown
Le Nasdaq 100 a perdu environ 2 500 milliards de dollars jeudi, les investisseurs craignant que le durcissement des règles applicables aux centres de données ne ralentisse le déploiement de l’IA.
Mais une croissance plus faible des capacités ne signifie pas nécessairement une baisse des dépenses d’investissement.
De nouvelles exigences en matière de raccordement au réseau, des restrictions sur l’eau et la suppression d’incitations fiscales pourraient rendre chaque mégawatt livré plus coûteux, même si moins de projets voient le jour.
Ce n’est pas forcément une bonne nouvelle pour les fournisseurs d’infrastructures.
Un hyperscaler qui dépense davantage pour fournir moins de capacité peut afficher des dépenses d’investissement plus élevées, mais des rendements plus faibles. Parallèlement, les exploitants disposant de sites autorisés et alimentés en électricité pourraient gagner en pouvoir de négociation, à mesure qu’il devient plus difficile de mettre en service de nouvelles capacités.
Le chiffre que je surveillerais n’est pas seulement le montant total des dépenses d’investissement dans l’IA.
C’est le coût par mégawatt générateur de revenus — et le montant des liquidités que ce mégawatt rapporte au final.
#stock #StocksDown
Mais une croissance plus faible des capacités ne signifie pas nécessairement une baisse des dépenses d’investissement.
De nouvelles exigences en matière de raccordement au réseau, des restrictions sur l’eau et la suppression d’incitations fiscales pourraient rendre chaque mégawatt livré plus coûteux, même si moins de projets voient le jour.
Ce n’est pas forcément une bonne nouvelle pour les fournisseurs d’infrastructures.
Un hyperscaler qui dépense davantage pour fournir moins de capacité peut afficher des dépenses d’investissement plus élevées, mais des rendements plus faibles. Parallèlement, les exploitants disposant de sites autorisés et alimentés en électricité pourraient gagner en pouvoir de négociation, à mesure qu’il devient plus difficile de mettre en service de nouvelles capacités.
Le chiffre que je surveillerais n’est pas seulement le montant total des dépenses d’investissement dans l’IA.
C’est le coût par mégawatt générateur de revenus — et le montant des liquidités que ce mégawatt rapporte au final.
#stock #StocksDown
1
911
·
--
Vérifié
Article
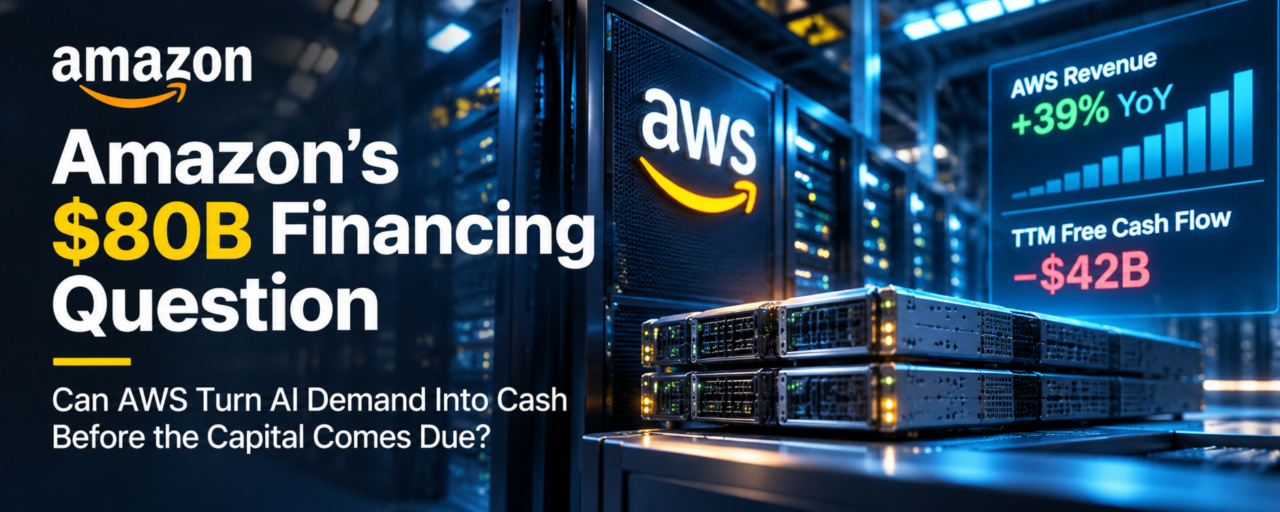
La question du financement des 80 milliards de dollars d’AmazonAWS bénéficie de la demande. La prochaine épreuve consistera à voir combien de liquidités cette demande génère une fois les infrastructures payées.
Les chiffres du troisième trimestre d’Amazon racontent deux histoires différentes.
Le chiffre d’affaires d’AWS a augmenté de 39 %, pour atteindre près de 46 milliards de dollars, et son résultat opérationnel s’est élevé à 17,8 milliards de dollars. La marge opérationnelle consolidée d’Amazon a atteint un niveau record de 13,9 %.
Pendant ce temps, le flux de trésorerie disponible des douze derniers mois est passé de 14,8 milliards de dollars positifs un an plus tôt à 42,4 milliards de dollars négatifs.
Le problème ne venait pas des flux de trésorerie liés aux activités opérationnelles. Ils ont augmenté de 29 %, pour atteindre 168,3 milliards de dollars. Les dépenses d’investissement ont progressé plus rapidement, absorbant davantage de liquidités que l’activité n’en a généré.
La question du financement des 80 milliards de dollars d’Amazon
AWS bénéficie de la demande. La prochaine épreuve consistera à voir combien de liquidités cette demande génère une fois les infrastructures payées.
Les chiffres du troisième trimestre d’Amazon racontent deux histoires différentes.
Le chiffre d’affaires d’AWS a augmenté de 39 %, pour atteindre près de 46 milliards de dollars, et son résultat opérationnel s’est élevé à 17,8 milliards de dollars. La marge opérationnelle consolidée d’Amazon a atteint un niveau record de 13,9 %.
Pendant ce temps, le flux de trésorerie disponible des douze derniers mois est passé de 14,8 milliards de dollars positifs un an plus tôt à 42,4 milliards de dollars négatifs.
Le problème ne venait pas des flux de trésorerie liés aux activités opérationnelles. Ils ont augmenté de 29 %, pour atteindre 168,3 milliards de dollars. Les dépenses d’investissement ont progressé plus rapidement, absorbant davantage de liquidités que l’activité n’en a généré.
Les chiffres du troisième trimestre d’Amazon racontent deux histoires différentes.
Le chiffre d’affaires d’AWS a augmenté de 39 %, pour atteindre près de 46 milliards de dollars, et son résultat opérationnel s’est élevé à 17,8 milliards de dollars. La marge opérationnelle consolidée d’Amazon a atteint un niveau record de 13,9 %.
Pendant ce temps, le flux de trésorerie disponible des douze derniers mois est passé de 14,8 milliards de dollars positifs un an plus tôt à 42,4 milliards de dollars négatifs.
Le problème ne venait pas des flux de trésorerie liés aux activités opérationnelles. Ils ont augmenté de 29 %, pour atteindre 168,3 milliards de dollars. Les dépenses d’investissement ont progressé plus rapidement, absorbant davantage de liquidités que l’activité n’en a généré.
AMZNUS-0,02%
1
928
·
--
Vérifié
Le KOSPI a plongé de plus de 8 % peu après l’ouverture vendredi, déclenchant un coupe-circuit à l’échelle du marché. Samsung et SK hynix ont de nouveau été durement touchés.
C’est plus qu’une simple réaction de Séoul aux mouvements du Nasdaq.
La vague de ventes de jeudi aux États-Unis a entraîné une réévaluation des dépenses consacrées aux infrastructures d’IA et des risques réglementaires. La Corée réévalue désormais les fournisseurs de mémoire qui se situent en amont de presque tous les accélérateurs d’IA.
Mais l’effondrement des cours des fournisseurs de HBM ne signifie pas que l’offre de HBM s’est soudainement détendue.
Le véritable test se mesure au comportement des clients : les fabricants de GPU maintiennent-ils leurs allocations de HBM et leurs engagements contractuels, ou commencent-ils à reporter les livraisons et à renégocier les conditions ?
C’est là qu’un choc sur les marchés financiers pourrait se transformer en changement de l’économie du secteur.
#stock
Le KOSPI a plongé de plus de 8 % peu après l’ouverture vendredi, déclenchant un coupe-circuit à l’échelle du marché. Samsung et SK hynix ont de nouveau été durement touchés.
C’est plus qu’une simple réaction de Séoul aux mouvements du Nasdaq.
La vague de ventes de jeudi aux États-Unis a entraîné une réévaluation des dépenses consacrées aux infrastructures d’IA et des risques réglementaires. La Corée réévalue désormais les fournisseurs de mémoire qui se situent en amont de presque tous les accélérateurs d’IA.
Mais l’effondrement des cours des fournisseurs de HBM ne signifie pas que l’offre de HBM s’est soudainement détendue.
Le véritable test se mesure au comportement des clients : les fabricants de GPU maintiennent-ils leurs allocations de HBM et leurs engagements contractuels, ou commencent-ils à reporter les livraisons et à renégocier les conditions ?
C’est là qu’un choc sur les marchés financiers pourrait se transformer en changement de l’économie du secteur.
#stock
C’est plus qu’une simple réaction de Séoul aux mouvements du Nasdaq.
La vague de ventes de jeudi aux États-Unis a entraîné une réévaluation des dépenses consacrées aux infrastructures d’IA et des risques réglementaires. La Corée réévalue désormais les fournisseurs de mémoire qui se situent en amont de presque tous les accélérateurs d’IA.
Mais l’effondrement des cours des fournisseurs de HBM ne signifie pas que l’offre de HBM s’est soudainement détendue.
Le véritable test se mesure au comportement des clients : les fabricants de GPU maintiennent-ils leurs allocations de HBM et leurs engagements contractuels, ou commencent-ils à reporter les livraisons et à renégocier les conditions ?
C’est là qu’un choc sur les marchés financiers pourrait se transformer en changement de l’économie du secteur.
#stock
2.8k
·
--
Vérifié
Le CDS à cinq ans de SpaceX a atteint un record de 284.3 points de base jeudi, selon Bloomberg/ICE.
C'est notable pour une entreprise qui détient près de 90 milliards de dollars en trésorerie et en titres à court terme, a 38 milliards de dollars de dette et bénéficie d'une note BBB+ de Fitch.
La pression ne vient pas simplement du bilan d'aujourd'hui.
SpaceX s'est engagée dans un contrat de location-financement de GPU d'environ 40 milliards de dollars. Son activité Super Intelligence connaît une croissance rapide, mais un client représentait 34.5 % du chiffre d'affaires consolidé du troisième trimestre, et certains contrats cloud peuvent être résiliés avec un préavis de 90 jours.
Cela crée un décalage de durée à surveiller : un financement d'équipements pluriannuel face à des revenus clients moins certains.
Le véritable test sera de savoir si la demande de puissance de calcul sous contrat se transforme en flux de trésorerie durable avant que les engagements de financement ne deviennent un fardeau.
Les écarts de crédit pourraient révéler ce risque avant les chiffres d'affaires publiés.
#stock
$SPCX.US
{stock_us}(SPCX.US)
Le CDS à cinq ans de SpaceX a atteint un record de 284.3 points de base jeudi, selon Bloomberg/ICE.
C'est notable pour une entreprise qui détient près de 90 milliards de dollars en trésorerie et en titres à court terme, a 38 milliards de dollars de dette et bénéficie d'une note BBB+ de Fitch.
La pression ne vient pas simplement du bilan d'aujourd'hui.
SpaceX s'est engagée dans un contrat de location-financement de GPU d'environ 40 milliards de dollars. Son activité Super Intelligence connaît une croissance rapide, mais un client représentait 34.5 % du chiffre d'affaires consolidé du troisième trimestre, et certains contrats cloud peuvent être résiliés avec un préavis de 90 jours.
Cela crée un décalage de durée à surveiller : un financement d'équipements pluriannuel face à des revenus clients moins certains.
Le véritable test sera de savoir si la demande de puissance de calcul sous contrat se transforme en flux de trésorerie durable avant que les engagements de financement ne deviennent un fardeau.
Les écarts de crédit pourraient révéler ce risque avant les chiffres d'affaires publiés.
#stock
$SPCX.US
C'est notable pour une entreprise qui détient près de 90 milliards de dollars en trésorerie et en titres à court terme, a 38 milliards de dollars de dette et bénéficie d'une note BBB+ de Fitch.
La pression ne vient pas simplement du bilan d'aujourd'hui.
SpaceX s'est engagée dans un contrat de location-financement de GPU d'environ 40 milliards de dollars. Son activité Super Intelligence connaît une croissance rapide, mais un client représentait 34.5 % du chiffre d'affaires consolidé du troisième trimestre, et certains contrats cloud peuvent être résiliés avec un préavis de 90 jours.
Cela crée un décalage de durée à surveiller : un financement d'équipements pluriannuel face à des revenus clients moins certains.
Le véritable test sera de savoir si la demande de puissance de calcul sous contrat se transforme en flux de trésorerie durable avant que les engagements de financement ne deviennent un fardeau.
Les écarts de crédit pourraient révéler ce risque avant les chiffres d'affaires publiés.
#stock
$SPCX.US
SPCXUS+9,89%
847
·
--
La vague de ventes dans le secteur de l’IA met en évidence un risque qui n’apparaît pas dans les prévisions de demande en GPU : l’autorisation de construire.
Le Texas impose déjà des restrictions sur les permis de centres de données et les raccordements au réseau électrique. Son futur gouverneur a proposé un moratoire plus large jusqu’à l’adoption de nouvelles mesures de protection.
Cela change l’économie des infrastructures d’IA.
Un contrat client signé et un financement disponible ne garantissent pas qu’un centre de données pourra être mis sous tension dans les délais prévus.
Les projets bénéficiant de permis et d’un accès à l’électricité pourraient prendre de la valeur. Pour ceux qui attendent encore une approbation, l’équation de financement est différente.
La demande en IA peut rester forte tandis que le déploiement des capacités nécessaires pour y répondre prend du retard.
Pour les investisseurs, la question est désormais de savoir quelle part des dépenses d’investissement prévues pourra réellement se traduire en capacités opérationnelles.
La vague de ventes dans le secteur de l’IA met en évidence un risque qui n’apparaît pas dans les prévisions de demande en GPU : l’autorisation de construire.
Le Texas impose déjà des restrictions sur les permis de centres de données et les raccordements au réseau électrique. Son futur gouverneur a proposé un moratoire plus large jusqu’à l’adoption de nouvelles mesures de protection.
Cela change l’économie des infrastructures d’IA.
Un contrat client signé et un financement disponible ne garantissent pas qu’un centre de données pourra être mis sous tension dans les délais prévus.
Les projets bénéficiant de permis et d’un accès à l’électricité pourraient prendre de la valeur. Pour ceux qui attendent encore une approbation, l’équation de financement est différente.
La demande en IA peut rester forte tandis que le déploiement des capacités nécessaires pour y répondre prend du retard.
Pour les investisseurs, la question est désormais de savoir quelle part des dépenses d’investissement prévues pourra réellement se traduire en capacités opérationnelles.
Le Texas impose déjà des restrictions sur les permis de centres de données et les raccordements au réseau électrique. Son futur gouverneur a proposé un moratoire plus large jusqu’à l’adoption de nouvelles mesures de protection.
Cela change l’économie des infrastructures d’IA.
Un contrat client signé et un financement disponible ne garantissent pas qu’un centre de données pourra être mis sous tension dans les délais prévus.
Les projets bénéficiant de permis et d’un accès à l’électricité pourraient prendre de la valeur. Pour ceux qui attendent encore une approbation, l’équation de financement est différente.
La demande en IA peut rester forte tandis que le déploiement des capacités nécessaires pour y répondre prend du retard.
Pour les investisseurs, la question est désormais de savoir quelle part des dépenses d’investissement prévues pourra réellement se traduire en capacités opérationnelles.
27
·
--
La vente massive des valeurs liées à l’IA jeudi ne s’expliquait pas uniquement par la demande en IA.
Le Nasdaq a chuté de 5,5 %, tandis que les actions des fabricants de semi-conducteurs ont subi des pertes encore plus lourdes. Le desk de trading de Goldman Sachs a indiqué que des fonds spéculatifs vendaient des positions récemment prises sur les hyperscalers, tandis que les acheteurs institutionnels étaient largement absents.
Cela aide à expliquer la rapidité de la baisse. Mais la question de la valorisation reste entière.
Les ventes forcées peuvent entraîner à la baisse les entreprises solides comme les plus fragiles. Mais une fois la liquidité rétablie, les coûts de financement, les calendriers de livraison et la génération de trésorerie devraient davantage compter.
Le test ne consiste pas simplement à savoir si les actions liées à l’IA rebondissent.
Il s’agit de déterminer quelles entreprises peuvent se redresser sans dépendre d’une nouvelle vague de capitaux bon marché.
#stock
La vente massive des valeurs liées à l’IA jeudi ne s’expliquait pas uniquement par la demande en IA.
Le Nasdaq a chuté de 5,5 %, tandis que les actions des fabricants de semi-conducteurs ont subi des pertes encore plus lourdes. Le desk de trading de Goldman Sachs a indiqué que des fonds spéculatifs vendaient des positions récemment prises sur les hyperscalers, tandis que les acheteurs institutionnels étaient largement absents.
Cela aide à expliquer la rapidité de la baisse. Mais la question de la valorisation reste entière.
Les ventes forcées peuvent entraîner à la baisse les entreprises solides comme les plus fragiles. Mais une fois la liquidité rétablie, les coûts de financement, les calendriers de livraison et la génération de trésorerie devraient davantage compter.
Le test ne consiste pas simplement à savoir si les actions liées à l’IA rebondissent.
Il s’agit de déterminer quelles entreprises peuvent se redresser sans dépendre d’une nouvelle vague de capitaux bon marché.
#stock
Le Nasdaq a chuté de 5,5 %, tandis que les actions des fabricants de semi-conducteurs ont subi des pertes encore plus lourdes. Le desk de trading de Goldman Sachs a indiqué que des fonds spéculatifs vendaient des positions récemment prises sur les hyperscalers, tandis que les acheteurs institutionnels étaient largement absents.
Cela aide à expliquer la rapidité de la baisse. Mais la question de la valorisation reste entière.
Les ventes forcées peuvent entraîner à la baisse les entreprises solides comme les plus fragiles. Mais une fois la liquidité rétablie, les coûts de financement, les calendriers de livraison et la génération de trésorerie devraient davantage compter.
Le test ne consiste pas simplement à savoir si les actions liées à l’IA rebondissent.
Il s’agit de déterminer quelles entreprises peuvent se redresser sans dépendre d’une nouvelle vague de capitaux bon marché.
#stock
68
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
JobsReportRaisesHikeOdds
291,053 vues
2,251 mentions
Actualités TradFi | Les États-Unis créent 165 000 emplois en octobre, soit plus du double des 65 000 prévus, tandis que le chômage tombe à 4,1 %
Binance News
·38 mentions J’aime
·23.4k vues
CPITestsDecemberRateOutlook
36,592 vues
456 mentions
BitcoinRebounds$75KAsChipsLead
23,701 vues
235 mentions