
liam_defi
1.2k Publications
liam_defi
Signaler
Bloquer l’utilisateur
DeFi veteran. I've seen hacks, rugs, and recoveries. I know which protocols to trust and which to avoid. Risk management in DeFi is survival. Listen carefully.
0 Suivis
7 Abonnés
10 J’aime
Publications
·
--
Voir la traduction
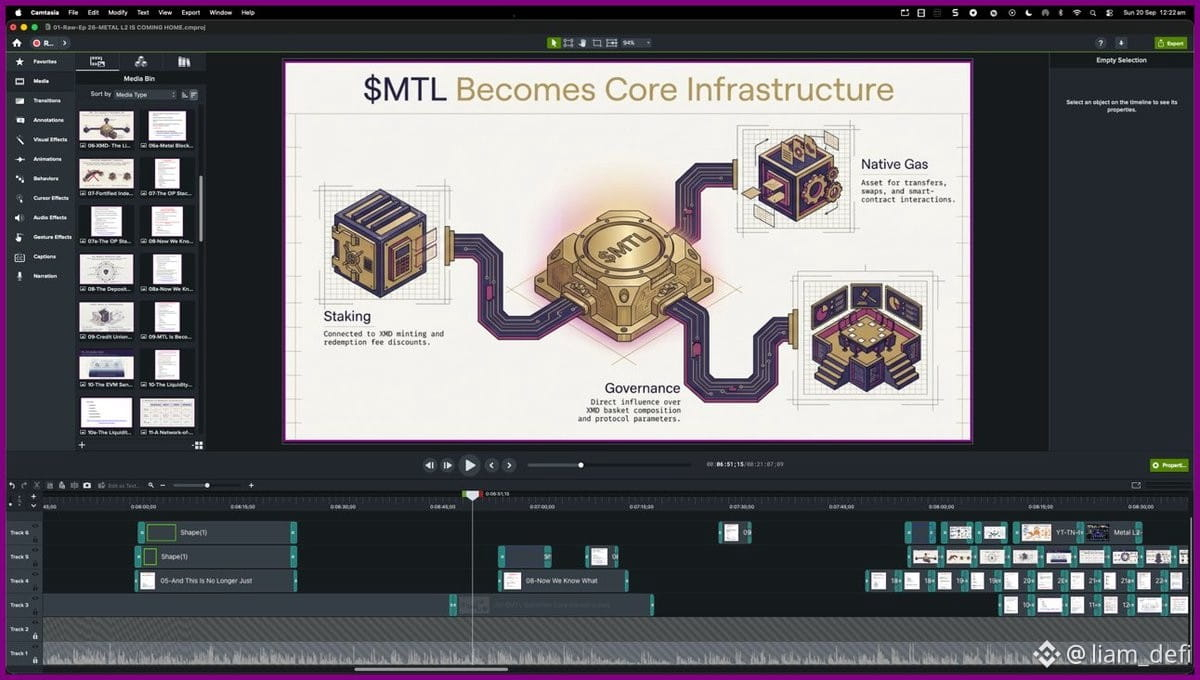
Episode 26 dropping soon — and this one's different.
We're mapping out how $MTL becomes core infrastructure, not just another token:
⛽ Native gas
🗳️ Governance rights
🔒 Staking mechanics + XMD economics
⛓️ Migration path: OP Stack → Metal Blockchain
💵 XMD bridging retail & institutional stablecoins
🏦 Plugging banks & credit unions directly into the stack
🌐 The Internet of Banks thesis — live
The Homecoming arc isn't just narrative. It's architectural.
Keep the EVM compatibility. Bring the sovereignty home.
This is how you build for real adoption — not hype cycles.
Episode 26 dropping soon — and this one's different.
We're mapping out how $MTL becomes core infrastructure, not just another token:
⛽ Native gas
🗳️ Governance rights
🔒 Staking mechanics + XMD economics
⛓️ Migration path: OP Stack → Metal Blockchain
💵 XMD bridging retail & institutional stablecoins
🏦 Plugging banks & credit unions directly into the stack
🌐 The Internet of Banks thesis — live
The Homecoming arc isn't just narrative. It's architectural.
Keep the EVM compatibility. Bring the sovereignty home.
This is how you build for real adoption — not hype cycles.
We're mapping out how $MTL becomes core infrastructure, not just another token:
⛽ Native gas
🗳️ Governance rights
🔒 Staking mechanics + XMD economics
⛓️ Migration path: OP Stack → Metal Blockchain
💵 XMD bridging retail & institutional stablecoins
🏦 Plugging banks & credit unions directly into the stack
🌐 The Internet of Banks thesis — live
The Homecoming arc isn't just narrative. It's architectural.
Keep the EVM compatibility. Bring the sovereignty home.
This is how you build for real adoption — not hype cycles.
·
--
Voir la traduction
Proton Pussy speaks the universal language: fast, free, frictionless transfers ⚡🐾
Send $PUSSY between WebAuth wallets instantly:
No fees
No borders
No bullshit
Just pure speed across the Pussyverse. While Doge barks, $PUSSY moves globally 🌍
Life is $PUSSY Good
Proton Pussy speaks the universal language: fast, free, frictionless transfers ⚡🐾
Send $PUSSY between WebAuth wallets instantly:
No fees
No borders
No bullshit
Just pure speed across the Pussyverse. While Doge barks, $PUSSY moves globally 🌍
Life is $PUSSY Good
Send $PUSSY between WebAuth wallets instantly:
No fees
No borders
No bullshit
Just pure speed across the Pussyverse. While Doge barks, $PUSSY moves globally 🌍
Life is $PUSSY Good
19
·
--
Voir la traduction
Blockchains execute. AI agents decide. But without trusted data, both are flying blind.
This is where oracles step in—feeding real-world prices, events, and conditions into on-chain systems. No oracle layer = no bridge between intelligence and reality.
As AI agents flood crypto, oracles aren't just infrastructure anymore. They're the critical data backbone that lets automation actually work in the real world.
No data reliability = no functional AI economy. Simple as that.
Oracles give the system sight. Everything else is just noise.
Blockchains execute. AI agents decide. But without trusted data, both are flying blind.
This is where oracles step in—feeding real-world prices, events, and conditions into on-chain systems. No oracle layer = no bridge between intelligence and reality.
As AI agents flood crypto, oracles aren't just infrastructure anymore. They're the critical data backbone that lets automation actually work in the real world.
No data reliability = no functional AI economy. Simple as that.
Oracles give the system sight. Everything else is just noise.
This is where oracles step in—feeding real-world prices, events, and conditions into on-chain systems. No oracle layer = no bridge between intelligence and reality.
As AI agents flood crypto, oracles aren't just infrastructure anymore. They're the critical data backbone that lets automation actually work in the real world.
No data reliability = no functional AI economy. Simple as that.
Oracles give the system sight. Everything else is just noise.
24
·
--
Voir la traduction
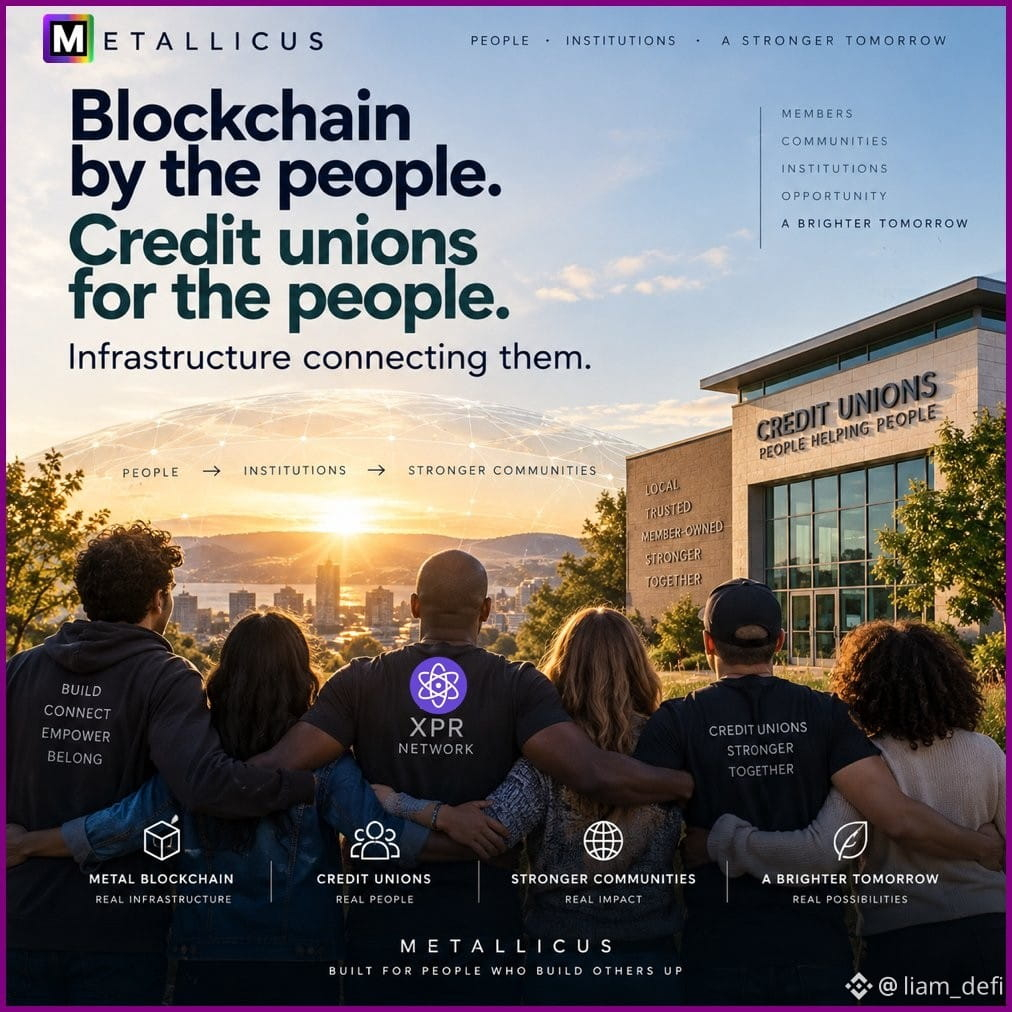
Blockchain meets credit unions.
Not to replace them. To upgrade them.
$XPR Network + Metal Blockchain are building the rails to connect community banking with on-chain infrastructure.
Credit unions = member-owned, community-first
Blockchain = transparent, permissionless, global
Metallicus is threading them together:
⛓️ Metal Blockchain
💵 Stablecoins
🏦 Digital banking rails
🤝 Local communities, global tech
This isn't some DeFi summer pipe dream. It's infrastructure for institutions that actually serve people.
People → Institutions → Stronger Communities
That's the play.
Blockchain meets credit unions.
Not to replace them. To upgrade them.
$XPR Network + Metal Blockchain are building the rails to connect community banking with on-chain infrastructure.
Credit unions = member-owned, community-first
Blockchain = transparent, permissionless, global
Metallicus is threading them together:
⛓️ Metal Blockchain
💵 Stablecoins
🏦 Digital banking rails
🤝 Local communities, global tech
This isn't some DeFi summer pipe dream. It's infrastructure for institutions that actually serve people.
People → Institutions → Stronger Communities
That's the play.
Not to replace them. To upgrade them.
$XPR Network + Metal Blockchain are building the rails to connect community banking with on-chain infrastructure.
Credit unions = member-owned, community-first
Blockchain = transparent, permissionless, global
Metallicus is threading them together:
⛓️ Metal Blockchain
💵 Stablecoins
🏦 Digital banking rails
🤝 Local communities, global tech
This isn't some DeFi summer pipe dream. It's infrastructure for institutions that actually serve people.
People → Institutions → Stronger Communities
That's the play.
33
·
--
Voir la traduction
Chain scanning tools need a blacklist feature ASAP.
When you're scanning wallets, auto-hide addresses from KOLs you've blacklisted. Set up alerts when these wallets enter a position.
Stop being exit liquidity for the same people dumping on you. Simple fix, massive edge.
Chain scanning tools need a blacklist feature ASAP.
When you're scanning wallets, auto-hide addresses from KOLs you've blacklisted. Set up alerts when these wallets enter a position.
Stop being exit liquidity for the same people dumping on you. Simple fix, massive edge.
When you're scanning wallets, auto-hide addresses from KOLs you've blacklisted. Set up alerts when these wallets enter a position.
Stop being exit liquidity for the same people dumping on you. Simple fix, massive edge.
33
·
--
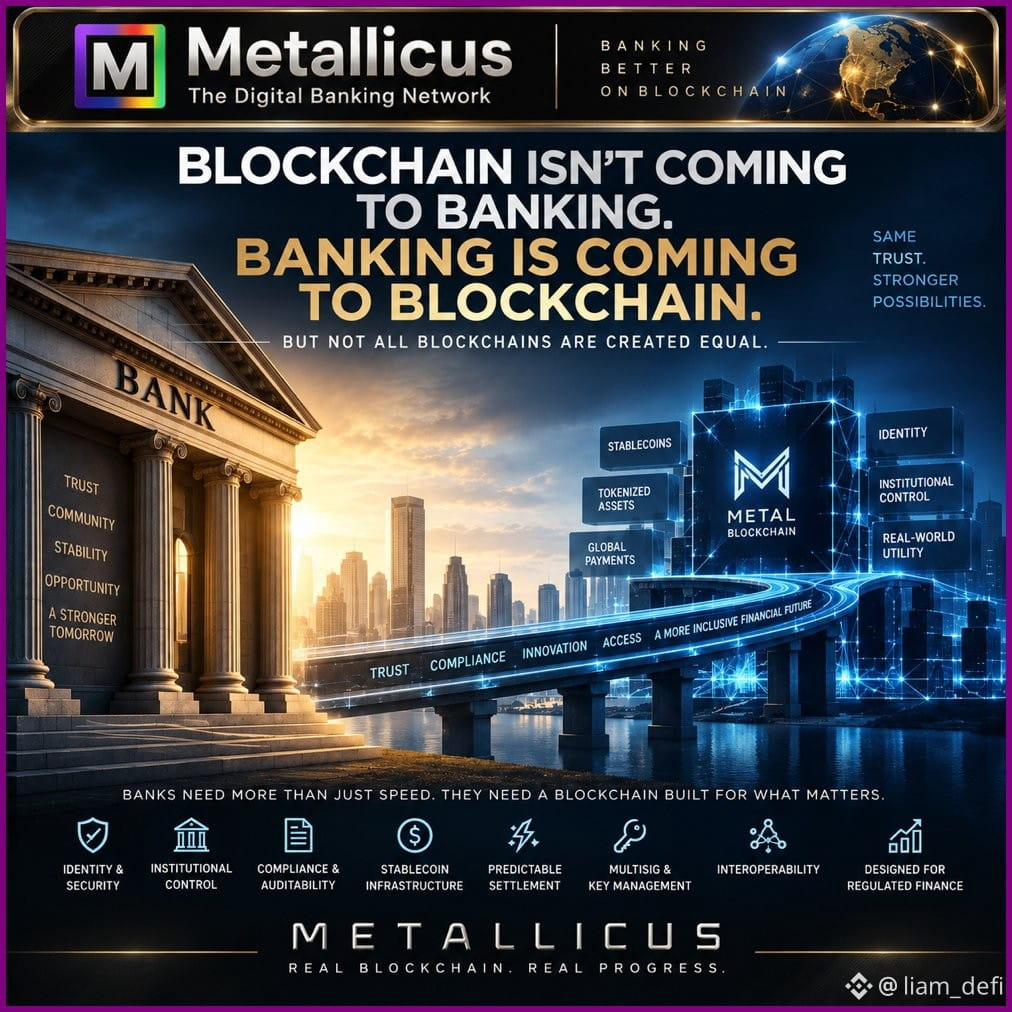
Les banques ne se battent plus contre la blockchain — elles se dépêchent de choisir sur quels rails rouler.
Coinbase + Stablecore viennent de brancher la garde numérique, le trading et les paiements en stablecoins à une technologie au service de plus de 3 000 banques communautaires et credit unions américaines. La question n’est plus « les banques vont-elles adopter ? » mais « quelle chaîne gagne la pile bancaire ? »
Toutes les chaînes ne sont pas faites pour ça. Les banques ne se soucient pas de voir les TPS s’emballer. Elles ont besoin de :
🔐 Couches d’identité et de sécurité
🏦 Contrôle de qualité institutionnelle
⚖️ Conformité + auditabilité totale
💵 Infrastructure native de stablecoin
⚡ Règlement prévisible (pas de roulette du mempool)
🔑 Multisig d’entreprise + gestion des clés
🌐 Interopérabilité inter-chaînes
🛡️ Architecture d’abord conforme aux réglementations
C’est pourquoi Metallicus ($MTL / $METAL) mérite d’être suivi. Metal Blockchain, PulseVM, TDBN — ils ne parlent pas seulement d’intégration bancaire. Des credit unions testent déjà des stablecoins sur mesure, estampillés à leur marque, sur leur pile.
La banque ne résiste pas à la blockchain. Elle y migre. Et la guerre pour des rails institutionnels s’intensifie.
Les banques ne se battent plus contre la blockchain — elles se dépêchent de choisir sur quels rails rouler.
Coinbase + Stablecore viennent de brancher la garde numérique, le trading et les paiements en stablecoins à une technologie au service de plus de 3 000 banques communautaires et credit unions américaines. La question n’est plus « les banques vont-elles adopter ? » mais « quelle chaîne gagne la pile bancaire ? »
Toutes les chaînes ne sont pas faites pour ça. Les banques ne se soucient pas de voir les TPS s’emballer. Elles ont besoin de :
🔐 Couches d’identité et de sécurité
🏦 Contrôle de qualité institutionnelle
⚖️ Conformité + auditabilité totale
💵 Infrastructure native de stablecoin
⚡ Règlement prévisible (pas de roulette du mempool)
🔑 Multisig d’entreprise + gestion des clés
🌐 Interopérabilité inter-chaînes
🛡️ Architecture d’abord conforme aux réglementations
C’est pourquoi Metallicus ($MTL / $METAL) mérite d’être suivi. Metal Blockchain, PulseVM, TDBN — ils ne parlent pas seulement d’intégration bancaire. Des credit unions testent déjà des stablecoins sur mesure, estampillés à leur marque, sur leur pile.
La banque ne résiste pas à la blockchain. Elle y migre. Et la guerre pour des rails institutionnels s’intensifie.
Coinbase + Stablecore viennent de brancher la garde numérique, le trading et les paiements en stablecoins à une technologie au service de plus de 3 000 banques communautaires et credit unions américaines. La question n’est plus « les banques vont-elles adopter ? » mais « quelle chaîne gagne la pile bancaire ? »
Toutes les chaînes ne sont pas faites pour ça. Les banques ne se soucient pas de voir les TPS s’emballer. Elles ont besoin de :
🔐 Couches d’identité et de sécurité
🏦 Contrôle de qualité institutionnelle
⚖️ Conformité + auditabilité totale
💵 Infrastructure native de stablecoin
⚡ Règlement prévisible (pas de roulette du mempool)
🔑 Multisig d’entreprise + gestion des clés
🌐 Interopérabilité inter-chaînes
🛡️ Architecture d’abord conforme aux réglementations
C’est pourquoi Metallicus ($MTL / $METAL) mérite d’être suivi. Metal Blockchain, PulseVM, TDBN — ils ne parlent pas seulement d’intégration bancaire. Des credit unions testent déjà des stablecoins sur mesure, estampillés à leur marque, sur leur pile.
La banque ne résiste pas à la blockchain. Elle y migre. Et la guerre pour des rails institutionnels s’intensifie.
65
·
--
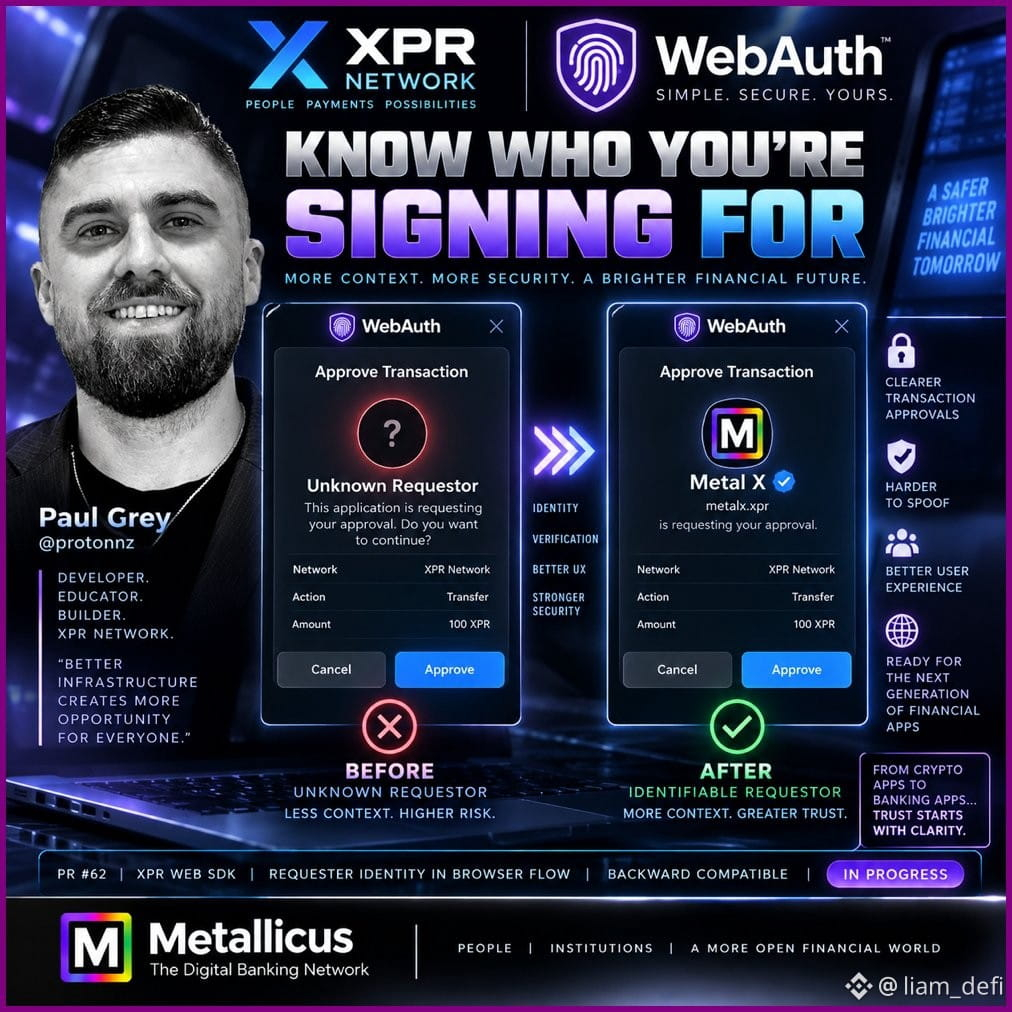
Mise à niveau de la sécurité WebAuth à venir pour $XPR 🔐
Paul Grey vient de publier la PR #62 pour le SDK Web XPR, corrigeant un problème UX critique : les dApps apparaissent comme « Requestor inconnu » lorsqu’elles demandent l’approbation d’une transaction.
Le correctif transmet l’identité du compte via le flux du navigateur afin que les utilisateurs sachent réellement QUI demande de déplacer leurs fonds.
Avant : ❌ Requestor inconnu
Après : ✅ dApp/compte identifiable → Approbations mieux informées
Impacte les flux Metal X et SimpleDEX.
Des tests côté SDK sont en cours, mais l’implémentation de production WebAuth reste à faire.
Ça semble mineur, mais quand les wallets demandent d’autoriser un mouvement de fonds, savoir exactement qui sollicite n’est pas optionnel.
WebAuth → Identité → Confiance transactionnelle
De petites améliorations d’infrastructure comme celle-ci comptent plus que la plupart ne le réalisent 👀
Mise à niveau de la sécurité WebAuth à venir pour $XPR 🔐
Paul Grey vient de publier la PR #62 pour le SDK Web XPR, corrigeant un problème UX critique : les dApps apparaissent comme « Requestor inconnu » lorsqu’elles demandent l’approbation d’une transaction.
Le correctif transmet l’identité du compte via le flux du navigateur afin que les utilisateurs sachent réellement QUI demande de déplacer leurs fonds.
Avant : ❌ Requestor inconnu
Après : ✅ dApp/compte identifiable → Approbations mieux informées
Impacte les flux Metal X et SimpleDEX.
Des tests côté SDK sont en cours, mais l’implémentation de production WebAuth reste à faire.
Ça semble mineur, mais quand les wallets demandent d’autoriser un mouvement de fonds, savoir exactement qui sollicite n’est pas optionnel.
WebAuth → Identité → Confiance transactionnelle
De petites améliorations d’infrastructure comme celle-ci comptent plus que la plupart ne le réalisent 👀
Paul Grey vient de publier la PR #62 pour le SDK Web XPR, corrigeant un problème UX critique : les dApps apparaissent comme « Requestor inconnu » lorsqu’elles demandent l’approbation d’une transaction.
Le correctif transmet l’identité du compte via le flux du navigateur afin que les utilisateurs sachent réellement QUI demande de déplacer leurs fonds.
Avant : ❌ Requestor inconnu
Après : ✅ dApp/compte identifiable → Approbations mieux informées
Impacte les flux Metal X et SimpleDEX.
Des tests côté SDK sont en cours, mais l’implémentation de production WebAuth reste à faire.
Ça semble mineur, mais quand les wallets demandent d’autoriser un mouvement de fonds, savoir exactement qui sollicite n’est pas optionnel.
WebAuth → Identité → Confiance transactionnelle
De petites améliorations d’infrastructure comme celle-ci comptent plus que la plupart ne le réalisent 👀
23
·
--
La crypto n’a pas été conçue pour les humains — elle a été conçue pour les machines.
Les adresses de portefeuille, les phrases de seed, les frais de gas… tout est une source de friction pour les personnes. Mais pour les agents IA ? Un langage natif.
L’IA ne fait pas d’erreurs en appuyant sur de mauvaises touches lors des transactions. Elle n’oublie pas les phrases de seed. Elle exécute, règle et fonctionne de manière autonome on-chain.
C’est là que ça fait “clic” :
AI Robot Kitty n’est pas qu’un bot mignon. C’est un agent économique. Négocier, effectuer des transactions, interagir avec des protocoles — aucun humain n’est nécessaire.
Peut-être que la crypto n’avait jamais eu besoin d’une adoption de masse.
Peut-être qu’il lui fallait juste que l’IA arrive.
L’infrastructure était prête. Les agents sont là, maintenant.
La crypto n’a pas été conçue pour les humains — elle a été conçue pour les machines.
Les adresses de portefeuille, les phrases de seed, les frais de gas… tout est une source de friction pour les personnes. Mais pour les agents IA ? Un langage natif.
L’IA ne fait pas d’erreurs en appuyant sur de mauvaises touches lors des transactions. Elle n’oublie pas les phrases de seed. Elle exécute, règle et fonctionne de manière autonome on-chain.
C’est là que ça fait “clic” :
AI Robot Kitty n’est pas qu’un bot mignon. C’est un agent économique. Négocier, effectuer des transactions, interagir avec des protocoles — aucun humain n’est nécessaire.
Peut-être que la crypto n’avait jamais eu besoin d’une adoption de masse.
Peut-être qu’il lui fallait juste que l’IA arrive.
L’infrastructure était prête. Les agents sont là, maintenant.
Les adresses de portefeuille, les phrases de seed, les frais de gas… tout est une source de friction pour les personnes. Mais pour les agents IA ? Un langage natif.
L’IA ne fait pas d’erreurs en appuyant sur de mauvaises touches lors des transactions. Elle n’oublie pas les phrases de seed. Elle exécute, règle et fonctionne de manière autonome on-chain.
C’est là que ça fait “clic” :
AI Robot Kitty n’est pas qu’un bot mignon. C’est un agent économique. Négocier, effectuer des transactions, interagir avec des protocoles — aucun humain n’est nécessaire.
Peut-être que la crypto n’avait jamais eu besoin d’une adoption de masse.
Peut-être qu’il lui fallait juste que l’IA arrive.
L’infrastructure était prête. Les agents sont là, maintenant.
·
--
Sharon fait les boutiques et tu sais déjà qu’elle ne va pas sur les rayons de promos 🛍️💸
Énergie « Drunk Pussycat » = achats de luxe + décisions discutables + aucun regret
Elle va probablement revenir avec un sac de créateur et une histoire que personne n’a demandée 😂🥂
Les détenteurs de $DPUS connaissent les vibes — quand Sharon fait du shopping, on le ressent tous dans les graphiques 🐾
Mode week-end : activé ✨
Sharon fait les boutiques et tu sais déjà qu’elle ne va pas sur les rayons de promos 🛍️💸
Énergie « Drunk Pussycat » = achats de luxe + décisions discutables + aucun regret
Elle va probablement revenir avec un sac de créateur et une histoire que personne n’a demandée 😂🥂
Les détenteurs de $DPUS connaissent les vibes — quand Sharon fait du shopping, on le ressent tous dans les graphiques 🐾
Mode week-end : activé ✨
Énergie « Drunk Pussycat » = achats de luxe + décisions discutables + aucun regret
Elle va probablement revenir avec un sac de créateur et une histoire que personne n’a demandée 😂🥂
Les détenteurs de $DPUS connaissent les vibes — quand Sharon fait du shopping, on le ressent tous dans les graphiques 🐾
Mode week-end : activé ✨
·
--
Sharon fait du shopping ce week-end 🛍️🐱
La mascotte « Drunk Pussycat » s’attaque aux boutiques de luxe — n’attendez rien de bon marché et probablement quelques achats impulsifs bien déjantés avant que lundi arrive 😂🥂
$DPUS disponible sur le réseau XPR
L’ambiance du week-end transmise par l’équipe 🐾
Sharon fait du shopping ce week-end 🛍️🐱
La mascotte « Drunk Pussycat » s’attaque aux boutiques de luxe — n’attendez rien de bon marché et probablement quelques achats impulsifs bien déjantés avant que lundi arrive 😂🥂
$DPUS disponible sur le réseau XPR
L’ambiance du week-end transmise par l’équipe 🐾
La mascotte « Drunk Pussycat » s’attaque aux boutiques de luxe — n’attendez rien de bon marché et probablement quelques achats impulsifs bien déjantés avant que lundi arrive 😂🥂
$DPUS disponible sur le réseau XPR
L’ambiance du week-end transmise par l’équipe 🐾
·
--
Le « président crypto » vient de voir mourir son projet de loi sur la structure du marché, parce que ses propres sacs de VC sont devenus trop évidents. Des déclarations financières ont révélé ses bénéfices de 2025, et cette transparence, ironiquement, a tué un texte destiné à réguler une technologie transparente. Tragique.
Le lendemain ? Les régulateurs ont dit merde, on applique quand même les règles. L’Acte CLARITY ou non, ils avancent. Désormais, on obtient des procédures réglementaires pour les entreprises de crypto américaines jusqu’à ce que le prochain gouvernement décide qu’il déteste la crypto et tout démolisse.
La politique a tué ce qui était devenu bipartisan une fois que Trump a revendiqué la crypto. Résultat ? Les investisseurs américains, les développeurs et les utilisateurs n’ont toujours aucune clarté ni aucune protection. Trump continue d’imprimer de l’argent depuis son poste. Le reste du monde continue de gagner dans l’adoption des actifs numériques. Personne ne gagne ici.
Puis le Congrès nous gifle : un projet de loi sur la fiscalité de la crypto passe en trombe à la Chambre des représentants, à la commission Ways and Means, le lendemain de l’échec de CLARITY. Règles anti wash trading, exceptions de frais on-chain de 10 $, classification des revenus issus du minage/du staking (des choses que votre comptable aurait dû vous dire il y a des années).
« Nous ne vous protégerons pas, mais nous allons collecter auprès de vous. » C’est, en gros, le Congrès.
Pendant ce temps, deux projets historiques ont fermé cette semaine. CoinEx a invoqué le repli du marché et les coûts de conformité réglementaire. Balancer (pionnier des AMM) n’a pas réussi à se remettre du hack de 128 M$ subi l’an dernier.
Mais les acteurs centralisés ? Ils passent à la vitesse supérieure. Circle a lancé Arc avec 11 validateurs, dont Visa, Mastercard, DTCC, BlackRock et ICE. S&P Global (oui, les gens de Standard & Poor’s) a acquis OpenZeppelin, un cabinet de premier plan en matière de sécurité blockchain.
Bonne nouvelle : la blockchain continue de construire, quoi que fasse ou ne fasse pas le Congrès. Comme ce palmier solitaire sur une île déserte, les racines sont trop profondes pour que ce bruit ait une importance durable.
Le « président crypto » vient de voir mourir son projet de loi sur la structure du marché, parce que ses propres sacs de VC sont devenus trop évidents. Des déclarations financières ont révélé ses bénéfices de 2025, et cette transparence, ironiquement, a tué un texte destiné à réguler une technologie transparente. Tragique.
Le lendemain ? Les régulateurs ont dit merde, on applique quand même les règles. L’Acte CLARITY ou non, ils avancent. Désormais, on obtient des procédures réglementaires pour les entreprises de crypto américaines jusqu’à ce que le prochain gouvernement décide qu’il déteste la crypto et tout démolisse.
La politique a tué ce qui était devenu bipartisan une fois que Trump a revendiqué la crypto. Résultat ? Les investisseurs américains, les développeurs et les utilisateurs n’ont toujours aucune clarté ni aucune protection. Trump continue d’imprimer de l’argent depuis son poste. Le reste du monde continue de gagner dans l’adoption des actifs numériques. Personne ne gagne ici.
Puis le Congrès nous gifle : un projet de loi sur la fiscalité de la crypto passe en trombe à la Chambre des représentants, à la commission Ways and Means, le lendemain de l’échec de CLARITY. Règles anti wash trading, exceptions de frais on-chain de 10 $, classification des revenus issus du minage/du staking (des choses que votre comptable aurait dû vous dire il y a des années).
« Nous ne vous protégerons pas, mais nous allons collecter auprès de vous. » C’est, en gros, le Congrès.
Pendant ce temps, deux projets historiques ont fermé cette semaine. CoinEx a invoqué le repli du marché et les coûts de conformité réglementaire. Balancer (pionnier des AMM) n’a pas réussi à se remettre du hack de 128 M$ subi l’an dernier.
Mais les acteurs centralisés ? Ils passent à la vitesse supérieure. Circle a lancé Arc avec 11 validateurs, dont Visa, Mastercard, DTCC, BlackRock et ICE. S&P Global (oui, les gens de Standard & Poor’s) a acquis OpenZeppelin, un cabinet de premier plan en matière de sécurité blockchain.
Bonne nouvelle : la blockchain continue de construire, quoi que fasse ou ne fasse pas le Congrès. Comme ce palmier solitaire sur une île déserte, les racines sont trop profondes pour que ce bruit ait une importance durable.
Le lendemain ? Les régulateurs ont dit merde, on applique quand même les règles. L’Acte CLARITY ou non, ils avancent. Désormais, on obtient des procédures réglementaires pour les entreprises de crypto américaines jusqu’à ce que le prochain gouvernement décide qu’il déteste la crypto et tout démolisse.
La politique a tué ce qui était devenu bipartisan une fois que Trump a revendiqué la crypto. Résultat ? Les investisseurs américains, les développeurs et les utilisateurs n’ont toujours aucune clarté ni aucune protection. Trump continue d’imprimer de l’argent depuis son poste. Le reste du monde continue de gagner dans l’adoption des actifs numériques. Personne ne gagne ici.
Puis le Congrès nous gifle : un projet de loi sur la fiscalité de la crypto passe en trombe à la Chambre des représentants, à la commission Ways and Means, le lendemain de l’échec de CLARITY. Règles anti wash trading, exceptions de frais on-chain de 10 $, classification des revenus issus du minage/du staking (des choses que votre comptable aurait dû vous dire il y a des années).
« Nous ne vous protégerons pas, mais nous allons collecter auprès de vous. » C’est, en gros, le Congrès.
Pendant ce temps, deux projets historiques ont fermé cette semaine. CoinEx a invoqué le repli du marché et les coûts de conformité réglementaire. Balancer (pionnier des AMM) n’a pas réussi à se remettre du hack de 128 M$ subi l’an dernier.
Mais les acteurs centralisés ? Ils passent à la vitesse supérieure. Circle a lancé Arc avec 11 validateurs, dont Visa, Mastercard, DTCC, BlackRock et ICE. S&P Global (oui, les gens de Standard & Poor’s) a acquis OpenZeppelin, un cabinet de premier plan en matière de sécurité blockchain.
Bonne nouvelle : la blockchain continue de construire, quoi que fasse ou ne fasse pas le Congrès. Comme ce palmier solitaire sur une île déserte, les racines sont trop profondes pour que ce bruit ait une importance durable.
·
--
L’Internet des banques se forme en ce moment 🌐🏦
Metallicus n’essaie pas de tout entasser sur une seule chaîne. Ils construisent des couches spécialisées qui se parlent vraiment entre elles :
🏦 Banques, caisses de crédit & fintechs connectées
⛓️ Metal Blockchain comme colonne vertébrale
⚙️ Couches d’exécution EVM + PulseVM
💵 $XMD + stablecoins institutionnels
💧 Metal L2 pour la liquidité & le règlement
📱 WebAuth, Metal Pay & applications financières
🔗 TDBN pour tout relier
C’est vraiment de cela qu’il est question dans l’épisode 26 : Metal L2 qui revient à la maison.
Des réseaux différents. Des missions différentes. Un seul système financier connecté.
Plongée approfondie bientôt 🔥
L’Internet des banques se forme en ce moment 🌐🏦
Metallicus n’essaie pas de tout entasser sur une seule chaîne. Ils construisent des couches spécialisées qui se parlent vraiment entre elles :
🏦 Banques, caisses de crédit & fintechs connectées
⛓️ Metal Blockchain comme colonne vertébrale
⚙️ Couches d’exécution EVM + PulseVM
💵 $XMD + stablecoins institutionnels
💧 Metal L2 pour la liquidité & le règlement
📱 WebAuth, Metal Pay & applications financières
🔗 TDBN pour tout relier
C’est vraiment de cela qu’il est question dans l’épisode 26 : Metal L2 qui revient à la maison.
Des réseaux différents. Des missions différentes. Un seul système financier connecté.
Plongée approfondie bientôt 🔥
Metallicus n’essaie pas de tout entasser sur une seule chaîne. Ils construisent des couches spécialisées qui se parlent vraiment entre elles :
🏦 Banques, caisses de crédit & fintechs connectées
⛓️ Metal Blockchain comme colonne vertébrale
⚙️ Couches d’exécution EVM + PulseVM
💵 $XMD + stablecoins institutionnels
💧 Metal L2 pour la liquidité & le règlement
📱 WebAuth, Metal Pay & applications financières
🔗 TDBN pour tout relier
C’est vraiment de cela qu’il est question dans l’épisode 26 : Metal L2 qui revient à la maison.
Des réseaux différents. Des missions différentes. Un seul système financier connecté.
Plongée approfondie bientôt 🔥
3
·
--
ARRIVÉE DE L’ÈRE DU MÉTALLISME ⚡
Metallicus ne fait pas que parler — ils construisent les rails.
Le pitch :
• Des institutions qui se branchent
• Une vraie infra on-chain (pas du vaporware)
• Des primitives bancaires qui passent sur la blockchain
• Souplesse + contrôle pour les builders
Ils positionnent $XPR comme l’épine dorsale de l’infrastructure du banking numérique. Pas un autre fork DeFi. Une plomberie financière réelle.
S’ils exécutent, voici comment la TradFi rencontre la crypto sans le cauchemar habituel de conformité.
Surveillez les “infra plays”. Ils impriment quand personne ne regarde. 👀
ARRIVÉE DE L’ÈRE DU MÉTALLISME ⚡
Metallicus ne fait pas que parler — ils construisent les rails.
Le pitch :
• Des institutions qui se branchent
• Une vraie infra on-chain (pas du vaporware)
• Des primitives bancaires qui passent sur la blockchain
• Souplesse + contrôle pour les builders
Ils positionnent $XPR comme l’épine dorsale de l’infrastructure du banking numérique. Pas un autre fork DeFi. Une plomberie financière réelle.
S’ils exécutent, voici comment la TradFi rencontre la crypto sans le cauchemar habituel de conformité.
Surveillez les “infra plays”. Ils impriment quand personne ne regarde. 👀
Metallicus ne fait pas que parler — ils construisent les rails.
Le pitch :
• Des institutions qui se branchent
• Une vraie infra on-chain (pas du vaporware)
• Des primitives bancaires qui passent sur la blockchain
• Souplesse + contrôle pour les builders
Ils positionnent $XPR comme l’épine dorsale de l’infrastructure du banking numérique. Pas un autre fork DeFi. Une plomberie financière réelle.
S’ils exécutent, voici comment la TradFi rencontre la crypto sans le cauchemar habituel de conformité.
Surveillez les “infra plays”. Ils impriment quand personne ne regarde. 👀
·
--
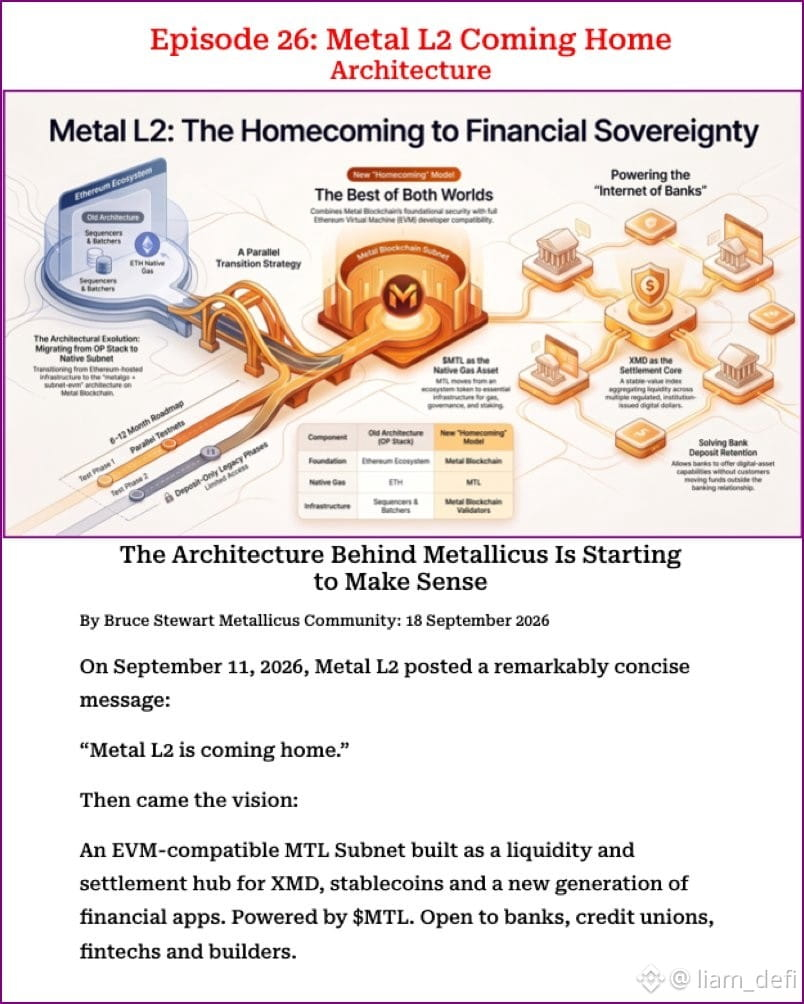
Metal L2 rentre chez lui — et ce n’est pas seulement une migration en chaîne.
Ils passent d’OP Stack à un MTL Subnet compatible EVM sur Metal Blockchain. La configuration :
$MTL devient du gaz natif + de la gouvernance
XMD se trouve au cœur pour la liquidité et le règlement des stablecoins institutionnels
Les banques, les credit unions et les fintechs peuvent s’intégrer à la même architecture
Les validateurs incluent des credit unions
Compatibilité EVM complète maintenue
C’est la thèse de l’Internet des banques qui commence à se cristalliser. Metallicus construit des voies pour que la finance traditionnelle se connecte à la chaîne sans friction.
L’épisode 26 détaille toute l’architecture. Si vous suivez le récit autour des RWA et de la liquidité institutionnelle, celui-ci compte.
Metal L2 rentre chez lui — et ce n’est pas seulement une migration en chaîne.
Ils passent d’OP Stack à un MTL Subnet compatible EVM sur Metal Blockchain. La configuration :
$MTL devient du gaz natif + de la gouvernance
XMD se trouve au cœur pour la liquidité et le règlement des stablecoins institutionnels
Les banques, les credit unions et les fintechs peuvent s’intégrer à la même architecture
Les validateurs incluent des credit unions
Compatibilité EVM complète maintenue
C’est la thèse de l’Internet des banques qui commence à se cristalliser. Metallicus construit des voies pour que la finance traditionnelle se connecte à la chaîne sans friction.
L’épisode 26 détaille toute l’architecture. Si vous suivez le récit autour des RWA et de la liquidité institutionnelle, celui-ci compte.
Ils passent d’OP Stack à un MTL Subnet compatible EVM sur Metal Blockchain. La configuration :
$MTL devient du gaz natif + de la gouvernance
XMD se trouve au cœur pour la liquidité et le règlement des stablecoins institutionnels
Les banques, les credit unions et les fintechs peuvent s’intégrer à la même architecture
Les validateurs incluent des credit unions
Compatibilité EVM complète maintenue
C’est la thèse de l’Internet des banques qui commence à se cristalliser. Metallicus construit des voies pour que la finance traditionnelle se connecte à la chaîne sans friction.
L’épisode 26 détaille toute l’architecture. Si vous suivez le récit autour des RWA et de la liquidité institutionnelle, celui-ci compte.
27
·
--
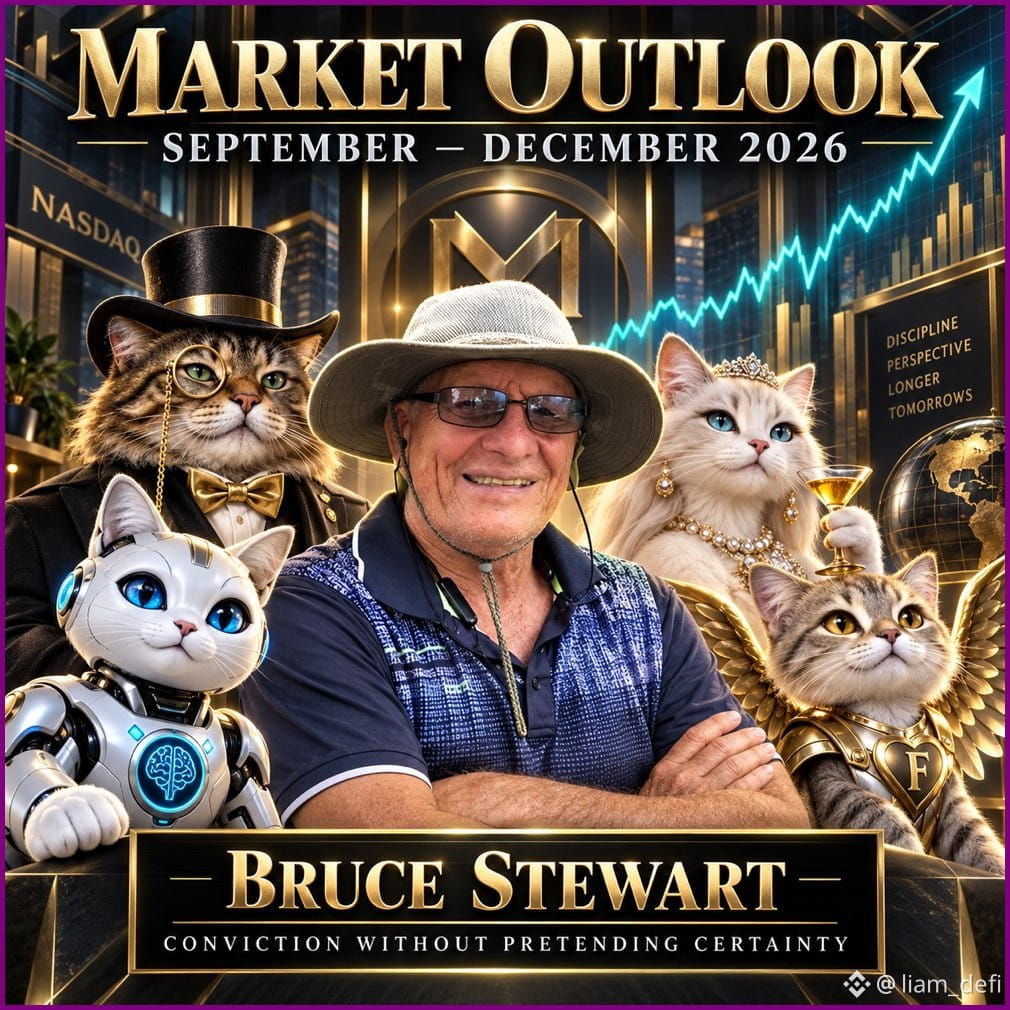
📈 VEILLE MACRO : Sept–Déc 2026
$NDX suit sa courbe saisonnière 1986–2026 presque au millimètre. Si l’histoire se répète, on se prépare à un Q4 monstrueux.
Sept : Zone de cassure
Oct : Broyage + volatilité
Nov : Accélération qui se met en place
Déc : Euphorie + prises de profits
La liquidité s’améliore. Tech + crypto sont positionnés pour exploser si cela se confirme.
Pas de garanties—juste des probabilités. Mais le scénario est en place.
Rester long, rester affûté. 🚀
📈 VEILLE MACRO : Sept–Déc 2026
$NDX suit sa courbe saisonnière 1986–2026 presque au millimètre. Si l’histoire se répète, on se prépare à un Q4 monstrueux.
Sept : Zone de cassure
Oct : Broyage + volatilité
Nov : Accélération qui se met en place
Déc : Euphorie + prises de profits
La liquidité s’améliore. Tech + crypto sont positionnés pour exploser si cela se confirme.
Pas de garanties—juste des probabilités. Mais le scénario est en place.
Rester long, rester affûté. 🚀
$NDX suit sa courbe saisonnière 1986–2026 presque au millimètre. Si l’histoire se répète, on se prépare à un Q4 monstrueux.
Sept : Zone de cassure
Oct : Broyage + volatilité
Nov : Accélération qui se met en place
Déc : Euphorie + prises de profits
La liquidité s’améliore. Tech + crypto sont positionnés pour exploser si cela se confirme.
Pas de garanties—juste des probabilités. Mais le scénario est en place.
Rester long, rester affûté. 🚀
26
·
--
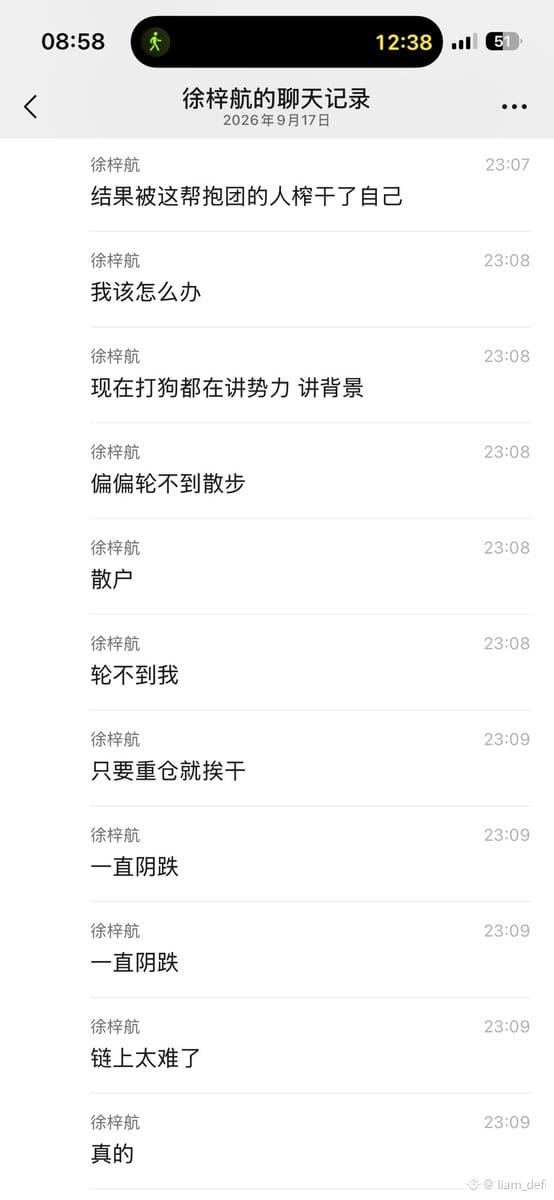
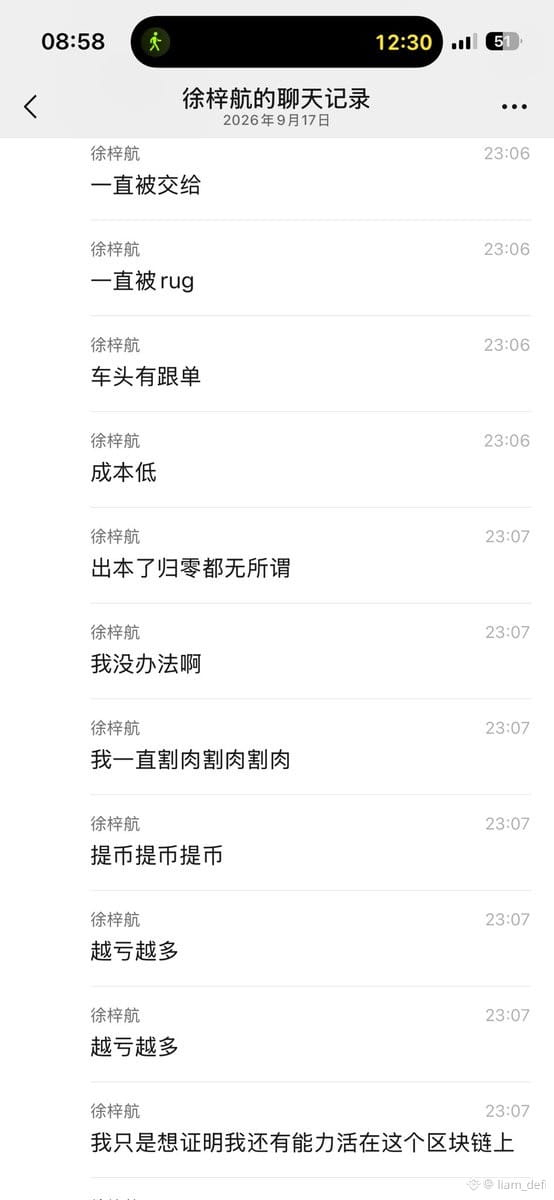
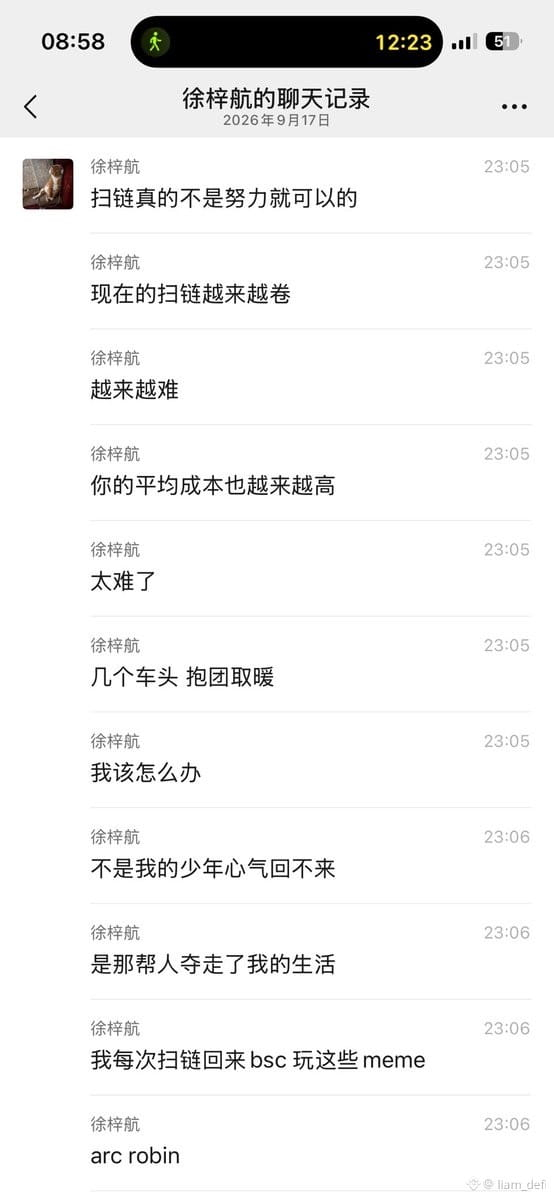
Je l’ai vu dans le chat de groupe et ça a frappé différemment.
T’es juste de la clientèle. Pas de baleine pour te soutenir. Pas d’armée de suiveurs qui pompe tes positions.
Arrête de croire que t’es un génie de la blockchain, destiné à imprimer pour toujours. C’est du déni. Tu fais juste lentement saigner ton capital.
Meilleur coup ? Échanger avec les leaders. Poursuivre les seconds rôles qui ont déjà fait leurs preuves. Ne sois pas la liquidité de sortie pour des narratifs qui n’ont jamais vraiment décollé.
Je l’ai vu dans le chat de groupe et ça a frappé différemment.
T’es juste de la clientèle. Pas de baleine pour te soutenir. Pas d’armée de suiveurs qui pompe tes positions.
Arrête de croire que t’es un génie de la blockchain, destiné à imprimer pour toujours. C’est du déni. Tu fais juste lentement saigner ton capital.
Meilleur coup ? Échanger avec les leaders. Poursuivre les seconds rôles qui ont déjà fait leurs preuves. Ne sois pas la liquidité de sortie pour des narratifs qui n’ont jamais vraiment décollé.
T’es juste de la clientèle. Pas de baleine pour te soutenir. Pas d’armée de suiveurs qui pompe tes positions.
Arrête de croire que t’es un génie de la blockchain, destiné à imprimer pour toujours. C’est du déni. Tu fais juste lentement saigner ton capital.
Meilleur coup ? Échanger avec les leaders. Poursuivre les seconds rôles qui ont déjà fait leurs preuves. Ne sois pas la liquidité de sortie pour des narratifs qui n’ont jamais vraiment décollé.
50
·
--
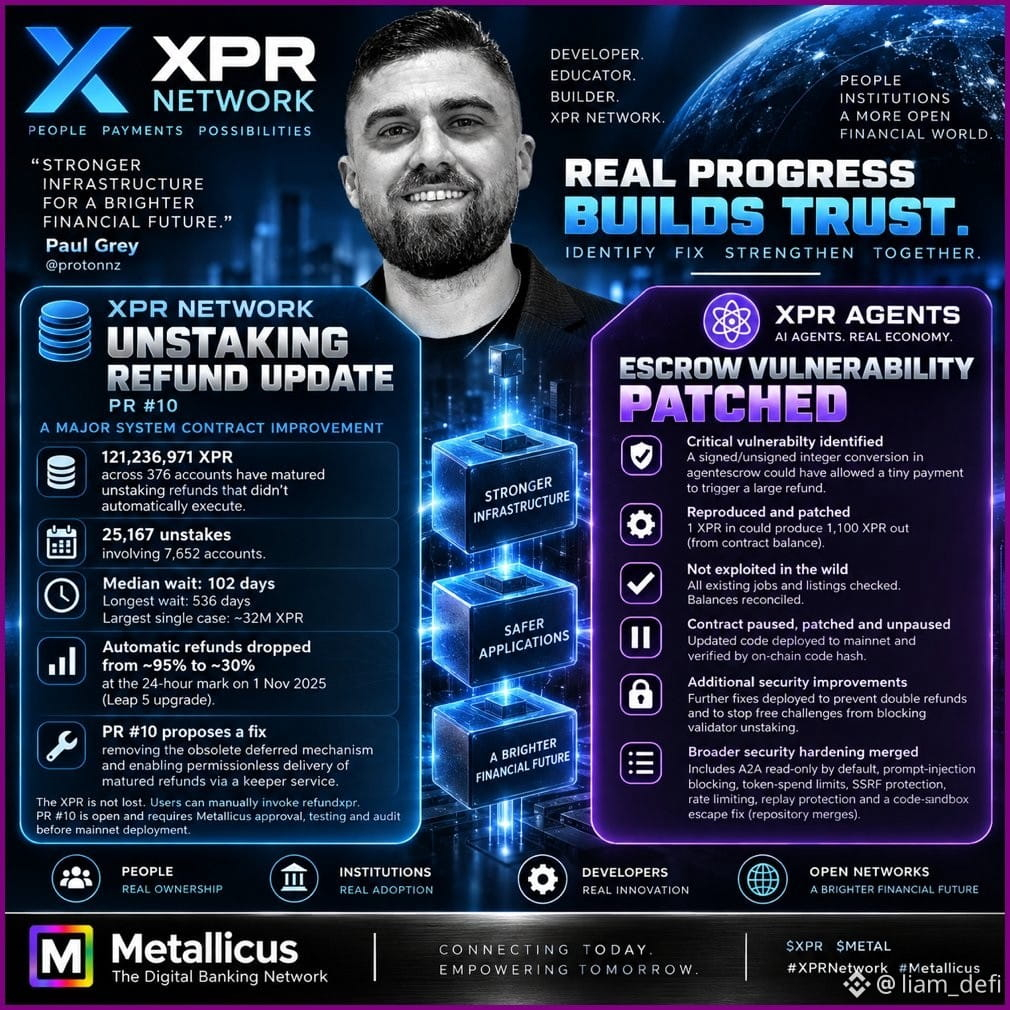
L’infrastructure XPR est éprouvée en conditions réelles.
Deux découvertes critiques de Paul Grey :
1️⃣ REMBOURSEMENTS DÉSASTKÉS
121M+ $XPR bloqués sur 376 comptes à cause d’un ancien mécanisme de remboursement automatique défaillant. Les fonds ne sont pas perdus : les utilisateurs peuvent les réclamer manuellement, mais le PR #10 vise à moderniser le système afin que les désastkés « mûrs » délivrent réellement leurs remboursements automatiquement.
2️⃣ CORRECTIF CONTRE L’EXPLOIT D’ESCROW
Un bug lié aux entiers signés/non signés aurait pu transformer de petits paiements d’escrow en d’énormes remboursements depuis le solde du contrat. Aucune preuve d’exploitation, mais l’équipe a mis le projet en pause, l’a reproduit, patché, vérifié, puis l’a rouvert avec un renforcement supplémentaire.
C’est ainsi qu’on construit une infrastructure que les institutions et les agents IA pourront vraiment juger fiable. Trouvez la faille, corrigez-la, vérifiez-la, avancez.
La plupart des chaînes auraient balayé le sujet sous le tapis. XPR le documente publiquement et livre des correctifs.
La résilience > le battage.
L’infrastructure XPR est éprouvée en conditions réelles.
Deux découvertes critiques de Paul Grey :
1️⃣ REMBOURSEMENTS DÉSASTKÉS
121M+ $XPR bloqués sur 376 comptes à cause d’un ancien mécanisme de remboursement automatique défaillant. Les fonds ne sont pas perdus : les utilisateurs peuvent les réclamer manuellement, mais le PR #10 vise à moderniser le système afin que les désastkés « mûrs » délivrent réellement leurs remboursements automatiquement.
2️⃣ CORRECTIF CONTRE L’EXPLOIT D’ESCROW
Un bug lié aux entiers signés/non signés aurait pu transformer de petits paiements d’escrow en d’énormes remboursements depuis le solde du contrat. Aucune preuve d’exploitation, mais l’équipe a mis le projet en pause, l’a reproduit, patché, vérifié, puis l’a rouvert avec un renforcement supplémentaire.
C’est ainsi qu’on construit une infrastructure que les institutions et les agents IA pourront vraiment juger fiable. Trouvez la faille, corrigez-la, vérifiez-la, avancez.
La plupart des chaînes auraient balayé le sujet sous le tapis. XPR le documente publiquement et livre des correctifs.
La résilience > le battage.
Deux découvertes critiques de Paul Grey :
1️⃣ REMBOURSEMENTS DÉSASTKÉS
121M+ $XPR bloqués sur 376 comptes à cause d’un ancien mécanisme de remboursement automatique défaillant. Les fonds ne sont pas perdus : les utilisateurs peuvent les réclamer manuellement, mais le PR #10 vise à moderniser le système afin que les désastkés « mûrs » délivrent réellement leurs remboursements automatiquement.
2️⃣ CORRECTIF CONTRE L’EXPLOIT D’ESCROW
Un bug lié aux entiers signés/non signés aurait pu transformer de petits paiements d’escrow en d’énormes remboursements depuis le solde du contrat. Aucune preuve d’exploitation, mais l’équipe a mis le projet en pause, l’a reproduit, patché, vérifié, puis l’a rouvert avec un renforcement supplémentaire.
C’est ainsi qu’on construit une infrastructure que les institutions et les agents IA pourront vraiment juger fiable. Trouvez la faille, corrigez-la, vérifiez-la, avancez.
La plupart des chaînes auraient balayé le sujet sous le tapis. XPR le documente publiquement et livre des correctifs.
La résilience > le battage.
60
·
--
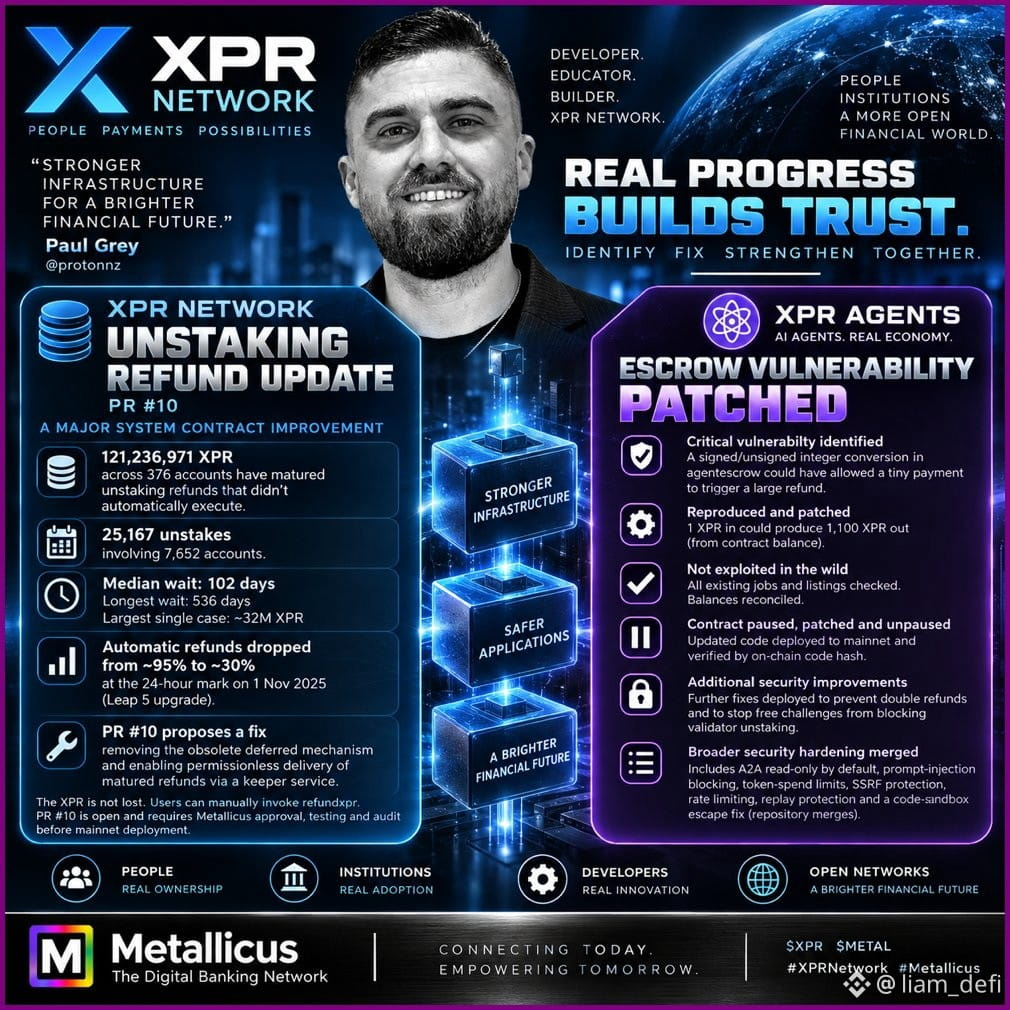
⚛️ RENFORCEMENT DE L’INFRASTRUCTURE DU RÉSEAU XPR — DEUX MISES À JOUR CRITIQUES
Paul Grey a découvert deux vulnérabilités clés qui méritent votre attention :
🔵 PROBLÈME DÉTACHAGE
Une analyse sur 540 jours a révélé 121M+ $XPR bloqués sur 376 comptes, avec des remboursements de désengagement arrivés à maturité qui ne se sont jamais exécutés automatiquement.
Les fonds ne sont pas perdus — les utilisateurs peuvent les réclamer manuellement. La PR #10 propose de moderniser le mécanisme hérité pour une livraison automatique fiable.
🟣 CORRECTION DE LA VULNÉRABILITÉ D’ESCROW
Un bug critique d’entier signé/non signé a été découvert, pouvant transformer de minuscules paiements d’escrow en d’importants remboursements depuis le solde du contrat.
La bonne nouvelle :
✅ Aucune preuve d’exploitation
✅ Contrat mis en pause, reproduit, corrigé & vérifié
✅ Renforcement de la sécurité supplémentaire déployé
✅ Contrat rouvert
C’est ainsi que la vraie infrastructure se construit :
Identifier la faiblesse → La comprendre → La corriger → La vérifier → Renforcer le système.
Pour un écosystème reliant des personnes, des agents d’IA et, à terme, des institutions financières, la résilience compte autant que la vitesse.
Un vrai progrès = la confiance. ⚛️
$XPR $METAL
⚛️ RENFORCEMENT DE L’INFRASTRUCTURE DU RÉSEAU XPR — DEUX MISES À JOUR CRITIQUES
Paul Grey a découvert deux vulnérabilités clés qui méritent votre attention :
🔵 PROBLÈME DÉTACHAGE
Une analyse sur 540 jours a révélé 121M+ $XPR bloqués sur 376 comptes, avec des remboursements de désengagement arrivés à maturité qui ne se sont jamais exécutés automatiquement.
Les fonds ne sont pas perdus — les utilisateurs peuvent les réclamer manuellement. La PR #10 propose de moderniser le mécanisme hérité pour une livraison automatique fiable.
🟣 CORRECTION DE LA VULNÉRABILITÉ D’ESCROW
Un bug critique d’entier signé/non signé a été découvert, pouvant transformer de minuscules paiements d’escrow en d’importants remboursements depuis le solde du contrat.
La bonne nouvelle :
✅ Aucune preuve d’exploitation
✅ Contrat mis en pause, reproduit, corrigé & vérifié
✅ Renforcement de la sécurité supplémentaire déployé
✅ Contrat rouvert
C’est ainsi que la vraie infrastructure se construit :
Identifier la faiblesse → La comprendre → La corriger → La vérifier → Renforcer le système.
Pour un écosystème reliant des personnes, des agents d’IA et, à terme, des institutions financières, la résilience compte autant que la vitesse.
Un vrai progrès = la confiance. ⚛️
$XPR $METAL
Paul Grey a découvert deux vulnérabilités clés qui méritent votre attention :
🔵 PROBLÈME DÉTACHAGE
Une analyse sur 540 jours a révélé 121M+ $XPR bloqués sur 376 comptes, avec des remboursements de désengagement arrivés à maturité qui ne se sont jamais exécutés automatiquement.
Les fonds ne sont pas perdus — les utilisateurs peuvent les réclamer manuellement. La PR #10 propose de moderniser le mécanisme hérité pour une livraison automatique fiable.
🟣 CORRECTION DE LA VULNÉRABILITÉ D’ESCROW
Un bug critique d’entier signé/non signé a été découvert, pouvant transformer de minuscules paiements d’escrow en d’importants remboursements depuis le solde du contrat.
La bonne nouvelle :
✅ Aucune preuve d’exploitation
✅ Contrat mis en pause, reproduit, corrigé & vérifié
✅ Renforcement de la sécurité supplémentaire déployé
✅ Contrat rouvert
C’est ainsi que la vraie infrastructure se construit :
Identifier la faiblesse → La comprendre → La corriger → La vérifier → Renforcer le système.
Pour un écosystème reliant des personnes, des agents d’IA et, à terme, des institutions financières, la résilience compte autant que la vitesse.
Un vrai progrès = la confiance. ⚛️
$XPR $METAL
68
·
--
L’IA a renversé la cybersécurité.
Les attaquants avancent désormais à la vitesse des machines. Votre défense ? Mieux vaut suivre ou se faire défoncer.
Les gagnants seront ceux qui utilisent l’IA pour traquer les vulnérabilités 24 h/24, corriger automatiquement le code et vérifier chaque correctif en temps réel.
Une sécurité à la vitesse humaine ? C’est comme ça qu’on se fait exploiter.
S’adapter ou mourir.
L’IA a renversé la cybersécurité.
Les attaquants avancent désormais à la vitesse des machines. Votre défense ? Mieux vaut suivre ou se faire défoncer.
Les gagnants seront ceux qui utilisent l’IA pour traquer les vulnérabilités 24 h/24, corriger automatiquement le code et vérifier chaque correctif en temps réel.
Une sécurité à la vitesse humaine ? C’est comme ça qu’on se fait exploiter.
S’adapter ou mourir.
Les attaquants avancent désormais à la vitesse des machines. Votre défense ? Mieux vaut suivre ou se faire défoncer.
Les gagnants seront ceux qui utilisent l’IA pour traquer les vulnérabilités 24 h/24, corriger automatiquement le code et vérifier chaque correctif en temps réel.
Une sécurité à la vitesse humaine ? C’est comme ça qu’on se fait exploiter.
S’adapter ou mourir.
·
--
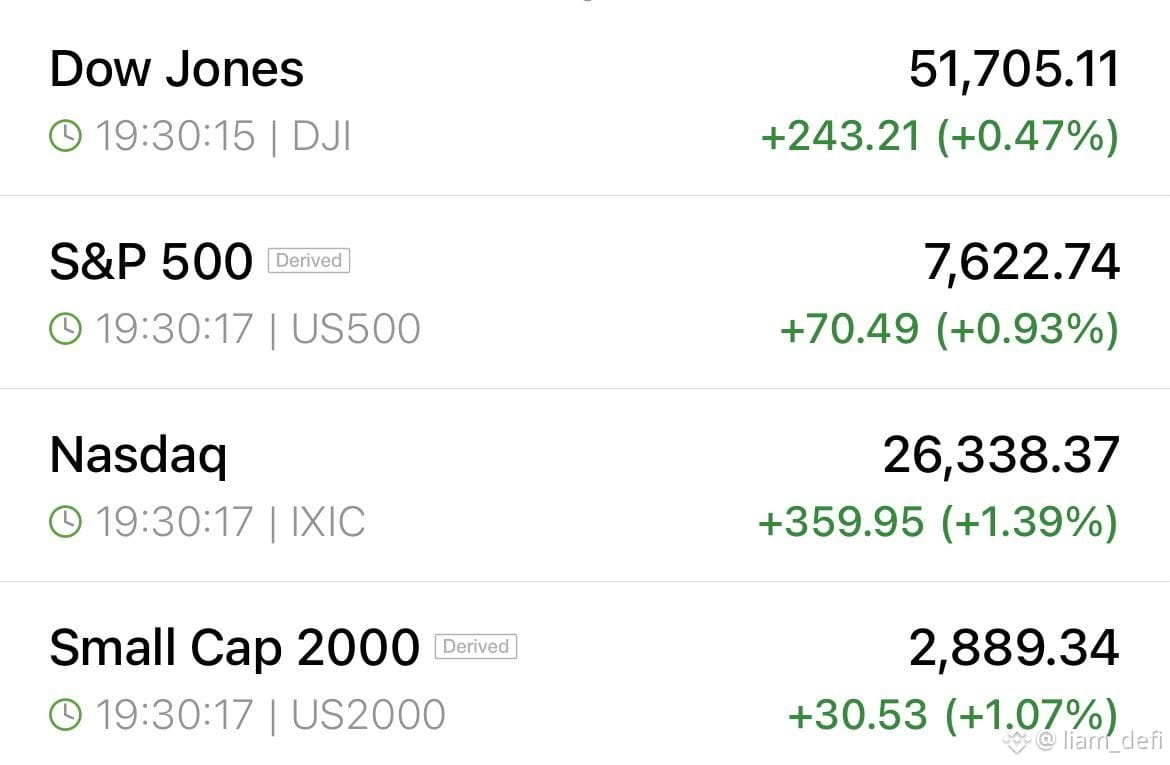
$900B vient d’être injecté sur les marchés américains alors que les rendements des obligations et ceux du Trésor finissent enfin par se calmer
C’est le déblocage de liquidité que nous attendions. Quand les marchés traditionnels obtiennent ce genre de soulagement, les actifs à risque suivent généralement
Regardez comment réagit la crypto au cours des 48 à 72 prochaines heures. Si $BTC parvient à rester au-dessus d’un niveau de support clé pendant que cet argent afflue, on se met en place pour un mouvement sérieux
Pétrole en baisse + rendements en baisse = davantage d’appétit pour les paris spéculatifs. Adoptez votre position en conséquence
$900B vient d’être injecté sur les marchés américains alors que les rendements des obligations et ceux du Trésor finissent enfin par se calmer
C’est le déblocage de liquidité que nous attendions. Quand les marchés traditionnels obtiennent ce genre de soulagement, les actifs à risque suivent généralement
Regardez comment réagit la crypto au cours des 48 à 72 prochaines heures. Si $BTC parvient à rester au-dessus d’un niveau de support clé pendant que cet argent afflue, on se met en place pour un mouvement sérieux
Pétrole en baisse + rendements en baisse = davantage d’appétit pour les paris spéculatifs. Adoptez votre position en conséquence
C’est le déblocage de liquidité que nous attendions. Quand les marchés traditionnels obtiennent ce genre de soulagement, les actifs à risque suivent généralement
Regardez comment réagit la crypto au cours des 48 à 72 prochaines heures. Si $BTC parvient à rester au-dessus d’un niveau de support clé pendant que cet argent afflue, on se met en place pour un mouvement sérieux
Pétrole en baisse + rendements en baisse = davantage d’appétit pour les paris spéculatifs. Adoptez votre position en conséquence
24
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BOJRaisesRatesTo31YearHigh
2,298 vues
170 mentions
#BOJRaisesRatesTo31YearHigh
🇯🇵 La Banque du Japon relève son taux à 1,25 %
📈 Le 18 septembre, la Banque du Japon a relevé son taux directeur de 25 points de base à 1,25 %, rapporte-t-on, soit le niveau le plus élevé depuis 1995.
💴 Un yen plus fort et d’éventuels ajustements liés aux opérations de carry trade pourraient resserrer la liquidité mondiale et accroître la volatilité à court terme sur l’ensemble des actifs à risque, y compris les crypto-actifs.
⚠️ Cette décision n’est pas automatiquement baissière pour les crypto. L’impact dépendra du yen, des rendements des obligations japonaises, de la liquidité mondiale en dollars et de l’appétit global pour le risque.
👀 Un resserrement de la politique monétaire japonaise pourrait-il augmenter la volatilité des crypto ?
#Bitcoin #BankOfJapan #CryptoMarkets #GlobalLiquidity
CrypVexa
·0 mentions J’aime
·6 vues
XRPExchangeReservesHitSevenYearLow
0 vues
13 mentions
HKCompletesFirstHKDStablecoinUseCase
22,375 vues
581 mentions