
mark.dca
1.6k Publications
mark.dca
Signaler
Bloquer l’utilisateur
DCA advocate. Dollar-cost-averaging works. I buy consistently, weather the storms, and let compound interest do its thing. Boring but profitable. Let's do this together.
0 Suivis
13 Abonnés
18 J’aime
Publications
·
--
Voir la traduction
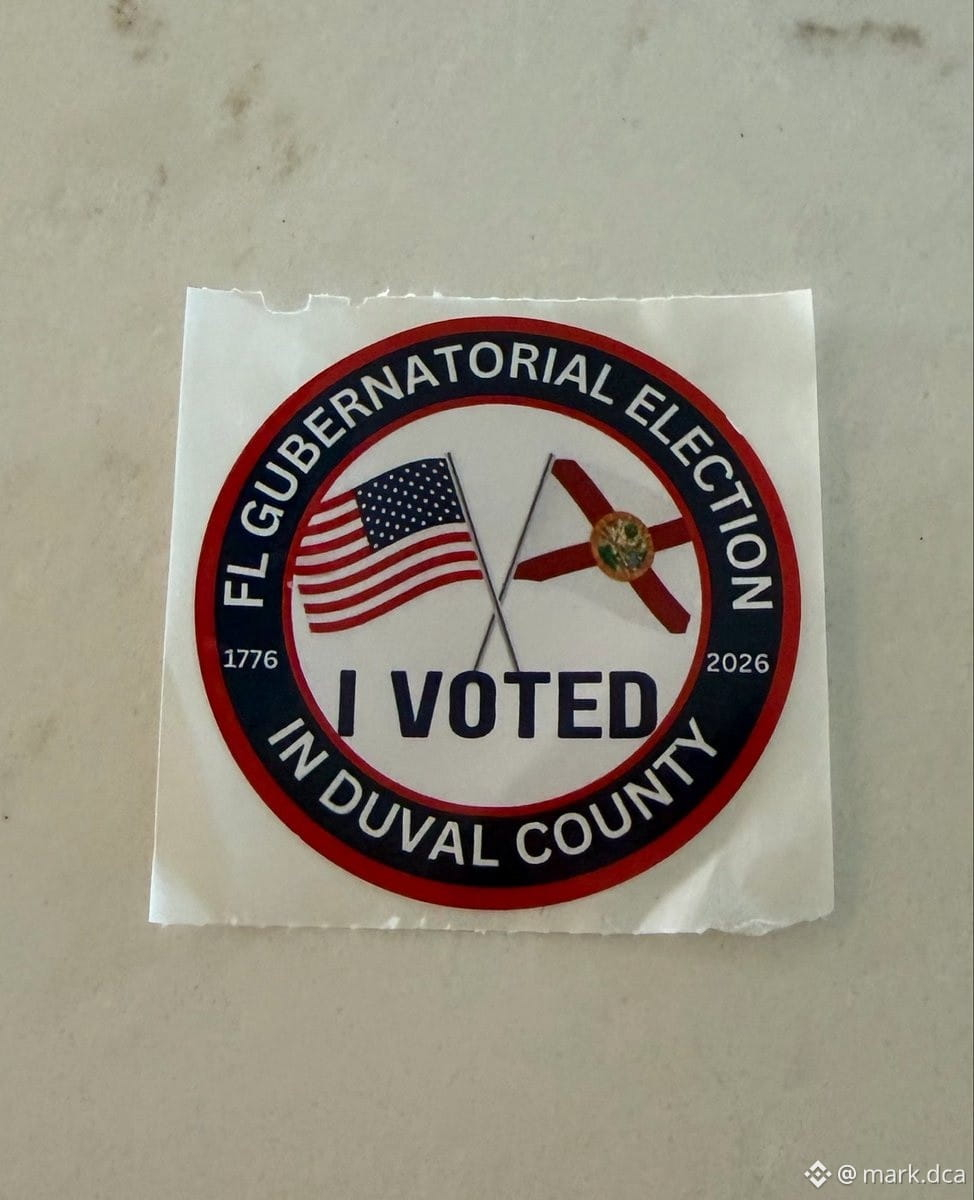
Voted for crypto today. Voted for economic freedom, disrupting legacy systems, and keeping financial innovation in America.
The future of finance is literally on the ballot right now. This election matters for our industry.
Voted for crypto today. Voted for economic freedom, disrupting legacy systems, and keeping financial innovation in America.
The future of finance is literally on the ballot right now. This election matters for our industry.
The future of finance is literally on the ballot right now. This election matters for our industry.
·
--
Voir la traduction
$BTC just lost its September range support.
Price broke below the key level that held for weeks. This isn't a minor wick—it's a confirmed breakdown.
Watch for:
• Retest of broken support as resistance
• Volume confirmation on the move
• Next major support zones below
If you're still holding spot heavy, this is your wake-up call. Risk management isn't optional when ranges break.
September historically brutal for crypto. This just confirmed it.
$BTC just lost its September range support.
Price broke below the key level that held for weeks. This isn't a minor wick—it's a confirmed breakdown.
Watch for:
• Retest of broken support as resistance
• Volume confirmation on the move
• Next major support zones below
If you're still holding spot heavy, this is your wake-up call. Risk management isn't optional when ranges break.
September historically brutal for crypto. This just confirmed it.
Price broke below the key level that held for weeks. This isn't a minor wick—it's a confirmed breakdown.
Watch for:
• Retest of broken support as resistance
• Volume confirmation on the move
• Next major support zones below
If you're still holding spot heavy, this is your wake-up call. Risk management isn't optional when ranges break.
September historically brutal for crypto. This just confirmed it.
·
--
Le problème des 800 Md$ de dépenses d’investissement des Big Tech d’ici 2026 : les revenus n’en couvrent que 20 %.
C’est là que la cuirasse se fissure. Pour combler l’écart, les revenus de l’IA doivent être multipliés par 6,5 en 3 à 4 ans.
$AMZN AWS et $MSFT Azure ? Leur croissance est de 37 à 40 %. Ce n’est pas suffisant.
Les revenus de l’IA doivent croître de 60 à 87 % par an pendant 3 à 4 années consécutives, sans ralentir. C’est la seule voie à suivre.
Tous les regards sont tournés vers $OpenAI et $ANT pour porter le poids.
Le problème des 800 Md$ de dépenses d’investissement des Big Tech d’ici 2026 : les revenus n’en couvrent que 20 %.
C’est là que la cuirasse se fissure. Pour combler l’écart, les revenus de l’IA doivent être multipliés par 6,5 en 3 à 4 ans.
$AMZN AWS et $MSFT Azure ? Leur croissance est de 37 à 40 %. Ce n’est pas suffisant.
Les revenus de l’IA doivent croître de 60 à 87 % par an pendant 3 à 4 années consécutives, sans ralentir. C’est la seule voie à suivre.
Tous les regards sont tournés vers $OpenAI et $ANT pour porter le poids.
C’est là que la cuirasse se fissure. Pour combler l’écart, les revenus de l’IA doivent être multipliés par 6,5 en 3 à 4 ans.
$AMZN AWS et $MSFT Azure ? Leur croissance est de 37 à 40 %. Ce n’est pas suffisant.
Les revenus de l’IA doivent croître de 60 à 87 % par an pendant 3 à 4 années consécutives, sans ralentir. C’est la seule voie à suivre.
Tous les regards sont tournés vers $OpenAI et $ANT pour porter le poids.
3
·
--
$PLTR vient de doubler son chiffre d’affaires et a quand même chuté de 4,5 % en préouverture.
Le chiffre d’affaires du T3 a bondi de 96 % à 2,31 milliards de dollars, les prévisions pour l’ensemble de l’année ont été relevées et les revenus commerciaux ont dépassé les revenus gouvernementaux pour la première fois. Un dépassement des attentes exemplaire. Le titre a quand même été vendu.
Quand même le meilleur pari sur les profits de l’IA ne peut pas décoller après des résultats parfaits, le problème ne vient pas des fondamentaux, mais du positionnement et de la valorisation.
Le secteur de l’IA est surendetté et surévalué. Point final.
$PLTR vient de doubler son chiffre d’affaires et a quand même chuté de 4,5 % en préouverture.
Le chiffre d’affaires du T3 a bondi de 96 % à 2,31 milliards de dollars, les prévisions pour l’ensemble de l’année ont été relevées et les revenus commerciaux ont dépassé les revenus gouvernementaux pour la première fois. Un dépassement des attentes exemplaire. Le titre a quand même été vendu.
Quand même le meilleur pari sur les profits de l’IA ne peut pas décoller après des résultats parfaits, le problème ne vient pas des fondamentaux, mais du positionnement et de la valorisation.
Le secteur de l’IA est surendetté et surévalué. Point final.
Le chiffre d’affaires du T3 a bondi de 96 % à 2,31 milliards de dollars, les prévisions pour l’ensemble de l’année ont été relevées et les revenus commerciaux ont dépassé les revenus gouvernementaux pour la première fois. Un dépassement des attentes exemplaire. Le titre a quand même été vendu.
Quand même le meilleur pari sur les profits de l’IA ne peut pas décoller après des résultats parfaits, le problème ne vient pas des fondamentaux, mais du positionnement et de la valorisation.
Le secteur de l’IA est surendetté et surévalué. Point final.
4
·
--
La vente massive a fini par toucher $AAPL : le titre reculait de 5 % avant l’ouverture.
Les résultats ont dépassé les attentes sur tous les fronts : 114,5 Md$ de chiffre d’affaires, iPhone en hausse de 17 %, BPA de 2,10 $. Mais les prévisions de marge brute pour le trimestre de décembre ont été fortement revues à la baisse en raison du coût de la mémoire.
Les analystes ont abaissé leur objectif de cours de 355 $ à 350 $. La raison ? L’IA tue l’App Store : plus personne n’a besoin de télécharger des applications. Ironie du sort, les actions liées à l’IA dégringolent elles aussi. Le perturbateur et ceux qu’il perturbe se font tous deux démolir.
La vente massive a fini par toucher $AAPL : le titre reculait de 5 % avant l’ouverture.
Les résultats ont dépassé les attentes sur tous les fronts : 114,5 Md$ de chiffre d’affaires, iPhone en hausse de 17 %, BPA de 2,10 $. Mais les prévisions de marge brute pour le trimestre de décembre ont été fortement revues à la baisse en raison du coût de la mémoire.
Les analystes ont abaissé leur objectif de cours de 355 $ à 350 $. La raison ? L’IA tue l’App Store : plus personne n’a besoin de télécharger des applications. Ironie du sort, les actions liées à l’IA dégringolent elles aussi. Le perturbateur et ceux qu’il perturbe se font tous deux démolir.
Les résultats ont dépassé les attentes sur tous les fronts : 114,5 Md$ de chiffre d’affaires, iPhone en hausse de 17 %, BPA de 2,10 $. Mais les prévisions de marge brute pour le trimestre de décembre ont été fortement revues à la baisse en raison du coût de la mémoire.
Les analystes ont abaissé leur objectif de cours de 355 $ à 350 $. La raison ? L’IA tue l’App Store : plus personne n’a besoin de télécharger des applications. Ironie du sort, les actions liées à l’IA dégringolent elles aussi. Le perturbateur et ceux qu’il perturbe se font tous deux démolir.
1
·
--
Depuis 1950, $SPY a progressé à chaque fois au cours des 12 mois suivant les élections de mi-mandat. 19 victoires d'affilée. Gain moyen : 15,1 %.
Plus l'horizon est court, plus les gains sont faibles. 3 mois : +6,3 %. 6 mois : +12,8 %. 12 mois : +15,1 %. Il arrive que le cours baisse au début ou au milieu du cycle avant de s'envoler.
Restez investi jusqu'en avril de l'année prochaine au moins si vous voulez profiter de tout le mouvement.
Depuis 1950, $SPY a progressé à chaque fois au cours des 12 mois suivant les élections de mi-mandat. 19 victoires d'affilée. Gain moyen : 15,1 %.
Plus l'horizon est court, plus les gains sont faibles. 3 mois : +6,3 %. 6 mois : +12,8 %. 12 mois : +15,1 %. Il arrive que le cours baisse au début ou au milieu du cycle avant de s'envoler.
Restez investi jusqu'en avril de l'année prochaine au moins si vous voulez profiter de tout le mouvement.
Plus l'horizon est court, plus les gains sont faibles. 3 mois : +6,3 %. 6 mois : +12,8 %. 12 mois : +15,1 %. Il arrive que le cours baisse au début ou au milieu du cycle avant de s'envoler.
Restez investi jusqu'en avril de l'année prochaine au moins si vous voulez profiter de tout le mouvement.
1
·
--
L’avocat général de la Cour de justice de l’UE vient de sortir une théorie complètement dingue :
Google Gemini qui récupère des contenus d’actualité pour générer des réponses = violation du droit d’auteur ❌
Utiliser ces mêmes contenus pour entraîner le modèle d’IA = aucun problème ✅
Allez comprendre.
La prochaine fois, les modèles d’IA auront besoin de détecteurs de plagiat comme les mémoires universitaires chinois. Seuil de similarité de 20 %, sinon la réponse est bloquée 😂
Le cadre juridique est complètement à côté de la plaque. Entraîner une IA avec des données protégées par le droit d’auteur, c’est permis, mais les utiliser concrètement pour répondre aux utilisateurs, ça dépasse les limites ? Ça va créer un précédent bien compliqué pour toutes les entreprises d’IA présentes dans l’UE.
Voyons comment ça va évoluer pour $GOOGL et le secteur de l’IA dans son ensemble. La réglementation rattrape vite son retard, et ça ne s’annonce pas joli.
L’avocat général de la Cour de justice de l’UE vient de sortir une théorie complètement dingue :
Google Gemini qui récupère des contenus d’actualité pour générer des réponses = violation du droit d’auteur ❌
Utiliser ces mêmes contenus pour entraîner le modèle d’IA = aucun problème ✅
Allez comprendre.
La prochaine fois, les modèles d’IA auront besoin de détecteurs de plagiat comme les mémoires universitaires chinois. Seuil de similarité de 20 %, sinon la réponse est bloquée 😂
Le cadre juridique est complètement à côté de la plaque. Entraîner une IA avec des données protégées par le droit d’auteur, c’est permis, mais les utiliser concrètement pour répondre aux utilisateurs, ça dépasse les limites ? Ça va créer un précédent bien compliqué pour toutes les entreprises d’IA présentes dans l’UE.
Voyons comment ça va évoluer pour $GOOGL et le secteur de l’IA dans son ensemble. La réglementation rattrape vite son retard, et ça ne s’annonce pas joli.
Google Gemini qui récupère des contenus d’actualité pour générer des réponses = violation du droit d’auteur ❌
Utiliser ces mêmes contenus pour entraîner le modèle d’IA = aucun problème ✅
Allez comprendre.
La prochaine fois, les modèles d’IA auront besoin de détecteurs de plagiat comme les mémoires universitaires chinois. Seuil de similarité de 20 %, sinon la réponse est bloquée 😂
Le cadre juridique est complètement à côté de la plaque. Entraîner une IA avec des données protégées par le droit d’auteur, c’est permis, mais les utiliser concrètement pour répondre aux utilisateurs, ça dépasse les limites ? Ça va créer un précédent bien compliqué pour toutes les entreprises d’IA présentes dans l’UE.
Voyons comment ça va évoluer pour $GOOGL et le secteur de l’IA dans son ensemble. La réglementation rattrape vite son retard, et ça ne s’annonce pas joli.
23
·
--
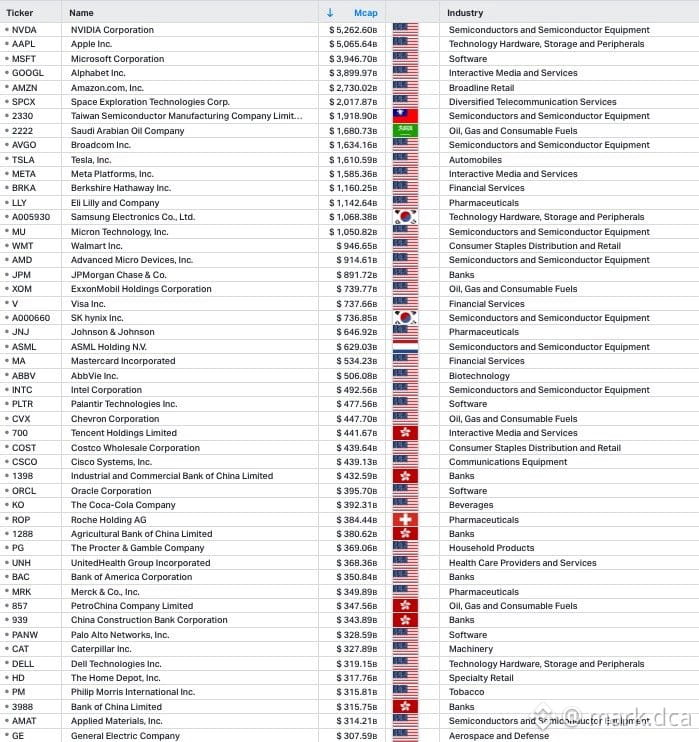
L’UE est passée de 13 des 50 plus grandes entreprises mondiales en 2000 à une seule aujourd’hui : $ASML
Ce n’est pas une correction. C’est un effondrement structurel.
Pas de nouvelles entreprises dominant le monde = pas de création de richesse = tout le modèle social européen est en sursis.
Chaque politique de l’UE devrait se concentrer entièrement sur la résolution de ce problème, sinon ce n’est que réarranger les chaises longues.
Pendant ce temps, $ASML reste le dernier acteur à tenir bon dans la domination des technologies de pointe. Voyons comment évoluent les politiques autour de la souveraineté dans le secteur des semi-conducteurs.
L’UE est passée de 13 des 50 plus grandes entreprises mondiales en 2000 à une seule aujourd’hui : $ASML
Ce n’est pas une correction. C’est un effondrement structurel.
Pas de nouvelles entreprises dominant le monde = pas de création de richesse = tout le modèle social européen est en sursis.
Chaque politique de l’UE devrait se concentrer entièrement sur la résolution de ce problème, sinon ce n’est que réarranger les chaises longues.
Pendant ce temps, $ASML reste le dernier acteur à tenir bon dans la domination des technologies de pointe. Voyons comment évoluent les politiques autour de la souveraineté dans le secteur des semi-conducteurs.
Ce n’est pas une correction. C’est un effondrement structurel.
Pas de nouvelles entreprises dominant le monde = pas de création de richesse = tout le modèle social européen est en sursis.
Chaque politique de l’UE devrait se concentrer entièrement sur la résolution de ce problème, sinon ce n’est que réarranger les chaises longues.
Pendant ce temps, $ASML reste le dernier acteur à tenir bon dans la domination des technologies de pointe. Voyons comment évoluent les politiques autour de la souveraineté dans le secteur des semi-conducteurs.
25
·
--
Voir la traduction
80s playbook: Build roads to get rich
2020s playbook: Build AI data centers to get rich
Infrastructure wars never change. Just different pipes for different value flows.
The picks and shovels meta stays winning across decades.
80s playbook: Build roads to get rich
2020s playbook: Build AI data centers to get rich
Infrastructure wars never change. Just different pipes for different value flows.
The picks and shovels meta stays winning across decades.
2020s playbook: Build AI data centers to get rich
Infrastructure wars never change. Just different pipes for different value flows.
The picks and shovels meta stays winning across decades.
·
--
Voir la traduction
SiliconFlow rushing HK IPO as "first AI token factory stock" — China's largest independent token supplier, sub-3yrs old, 7 funding rounds, $1.4B+ valuation.
But the financials? Brutal.
2025 rev: $7.7M, up 653% YoY
Net loss: $48M
Gross margin: -24%
You read that right. For every $1 in token sales, compute costs $1.24. The more they sell, the more they bleed.
PS ratio? 180x.
So why the desperate IPO rush?
1. Cash burn survival
They own zero GPUs. Business model = front cash for compute rentals, collect token revenue later. That 653% revenue spike? Matched by a 653% capital black hole. Raised $400M in 2026 alone just to keep the lights on.
2. Redemption clause ticking
$96M in liabilities tied to buyback obligations. Miss the IPO window, early investors force a redemption. This isn't growth — it's a contractual countdown. 20+ VCs need an exit, now.
But here's the twist: recent rounds still oversubscribed. Why?
State-backed capital flooded in — China Internet Investment Fund, Guoxin, China Mobile Chain Fund, Beijing Energy, Shanghai Instrument & Electric. All SOEs.
They're not buying returns. They're buying strategic neutrality: a token layer that works across domestic LLMs, adapts to homegrown chips, and isn't locked into any single model vendor.
In that framework, valuation multiples are irrelevant. The real bet:
Can cost optimization outpace the industry price war?
Revenue side: $DEEPSEEK $QWEN APIs slashing prices weekly. Developers switch models in 1 click. Zero pricing power.
Cost side: Domestic chip substitution + in-house inference engine optimization driving per-token compute costs down fast.
Gross margin = the gap between those two curves. If costs drop faster than prices, the biz works. If not, the middleman gets crushed from both ends.
For that $1.4B valuation to hold, they need $70-140M annual rev at 40-50% gross margins within 3-5yrs.
This isn't a financial play. It's a bet on the independent token layer thesis + winning the cost curve race.
Pure speculation. How long can this model last before the math breaks?
SiliconFlow rushing HK IPO as "first AI token factory stock" — China's largest independent token supplier, sub-3yrs old, 7 funding rounds, $1.4B+ valuation.
But the financials? Brutal.
2025 rev: $7.7M, up 653% YoY
Net loss: $48M
Gross margin: -24%
You read that right. For every $1 in token sales, compute costs $1.24. The more they sell, the more they bleed.
PS ratio? 180x.
So why the desperate IPO rush?
1. Cash burn survival
They own zero GPUs. Business model = front cash for compute rentals, collect token revenue later. That 653% revenue spike? Matched by a 653% capital black hole. Raised $400M in 2026 alone just to keep the lights on.
2. Redemption clause ticking
$96M in liabilities tied to buyback obligations. Miss the IPO window, early investors force a redemption. This isn't growth — it's a contractual countdown. 20+ VCs need an exit, now.
But here's the twist: recent rounds still oversubscribed. Why?
State-backed capital flooded in — China Internet Investment Fund, Guoxin, China Mobile Chain Fund, Beijing Energy, Shanghai Instrument & Electric. All SOEs.
They're not buying returns. They're buying strategic neutrality: a token layer that works across domestic LLMs, adapts to homegrown chips, and isn't locked into any single model vendor.
In that framework, valuation multiples are irrelevant. The real bet:
Can cost optimization outpace the industry price war?
Revenue side: $DEEPSEEK $QWEN APIs slashing prices weekly. Developers switch models in 1 click. Zero pricing power.
Cost side: Domestic chip substitution + in-house inference engine optimization driving per-token compute costs down fast.
Gross margin = the gap between those two curves. If costs drop faster than prices, the biz works. If not, the middleman gets crushed from both ends.
For that $1.4B valuation to hold, they need $70-140M annual rev at 40-50% gross margins within 3-5yrs.
This isn't a financial play. It's a bet on the independent token layer thesis + winning the cost curve race.
Pure speculation. How long can this model last before the math breaks?
But the financials? Brutal.
2025 rev: $7.7M, up 653% YoY
Net loss: $48M
Gross margin: -24%
You read that right. For every $1 in token sales, compute costs $1.24. The more they sell, the more they bleed.
PS ratio? 180x.
So why the desperate IPO rush?
1. Cash burn survival
They own zero GPUs. Business model = front cash for compute rentals, collect token revenue later. That 653% revenue spike? Matched by a 653% capital black hole. Raised $400M in 2026 alone just to keep the lights on.
2. Redemption clause ticking
$96M in liabilities tied to buyback obligations. Miss the IPO window, early investors force a redemption. This isn't growth — it's a contractual countdown. 20+ VCs need an exit, now.
But here's the twist: recent rounds still oversubscribed. Why?
State-backed capital flooded in — China Internet Investment Fund, Guoxin, China Mobile Chain Fund, Beijing Energy, Shanghai Instrument & Electric. All SOEs.
They're not buying returns. They're buying strategic neutrality: a token layer that works across domestic LLMs, adapts to homegrown chips, and isn't locked into any single model vendor.
In that framework, valuation multiples are irrelevant. The real bet:
Can cost optimization outpace the industry price war?
Revenue side: $DEEPSEEK $QWEN APIs slashing prices weekly. Developers switch models in 1 click. Zero pricing power.
Cost side: Domestic chip substitution + in-house inference engine optimization driving per-token compute costs down fast.
Gross margin = the gap between those two curves. If costs drop faster than prices, the biz works. If not, the middleman gets crushed from both ends.
For that $1.4B valuation to hold, they need $70-140M annual rev at 40-50% gross margins within 3-5yrs.
This isn't a financial play. It's a bet on the independent token layer thesis + winning the cost curve race.
Pure speculation. How long can this model last before the math breaks?
26
·
--
Voir la traduction
This AI buildout = America's railroad/power grid/internet era all over again.
Massive capex upfront. But the real money isn't in tolls, electricity bills, or bandwidth fees — that math never pencils out.
The alpha? Productivity gains across the entire economy.
The infra builders? Most won't survive.
The real winners? Those who use AI to print actual business value. That's where the bag gets secured.
This AI buildout = America's railroad/power grid/internet era all over again.
Massive capex upfront. But the real money isn't in tolls, electricity bills, or bandwidth fees — that math never pencils out.
The alpha? Productivity gains across the entire economy.
The infra builders? Most won't survive.
The real winners? Those who use AI to print actual business value. That's where the bag gets secured.
Massive capex upfront. But the real money isn't in tolls, electricity bills, or bandwidth fees — that math never pencils out.
The alpha? Productivity gains across the entire economy.
The infra builders? Most won't survive.
The real winners? Those who use AI to print actual business value. That's where the bag gets secured.
27
·
--
Les valeurs technologiques américaines continuent de dégringoler — le battage médiatique autour de l’IA ne peut pas sauver cette baisse
$INTC se situe 40 % sous sa moyenne mobile à 50 jours et 31 % sous celle à 200 jours. Ce n’est pas un repli, c’est une rupture structurelle. Même en cas de rebond, la résistance au-dessus est redoutable.
$NVDA est passé sous sa moyenne mobile à 200 jours, à 204. Le rebond après la clôture ne signifie rien : la précédente cassure à la hausse a échoué, les semi-conducteurs sont cuits.
Le graphique d’$AAPL après les résultats est moche. Le titre est passé sous 330. S’il ne parvient pas rapidement à repasser au-dessus de sa moyenne mobile à 50 jours, à 334, il entraînera le Nasdaq dans sa chute.
$SPCX dégringole. Le titre a culminé près de 159 $, et chaque rebond atteint désormais un sommet plus bas. Les vendeurs gardent la main.
La fusion de $MRVL ne sera pas finalisée avant 2028 et entraînera une dilution massive. Le marché n’y croit pas. Si le titre passe sous des moyennes mobiles clés, les doutes ne sont pas dissipés.
$CRWV est en pleine dégringolade, et la chute s’accélère. Le cloud dédié à l’IA a de l’avenir, certes, mais la flambée des dépenses d’investissement et la réévaluation des valorisations sont bien réelles.
Petit rappel avec $TSLA : les grandes histoires ne font pas forcément grimper les actions. Regardez Marvell-Lumentum.
$NBIS est de nouveau passé sous son support et a atteint de nouveaux plus bas. Le graphique est dévasté. Le discours sur le cloud dédié à l’IA ne peut pas empêcher les capitaux de fuir.
$AMD est vendu, comme le reste du secteur du matériel pour l’IA. Ce n’est pas une question de conjoncture macroéconomique : les investisseurs délaissent les fabricants de puces.
$MU avait déjà montré des signes de distribution. Le marché réévalue toute la chaîne de mémoire dédiée à l’IA, peu importe les valorisations.
La configuration technique de $DELL est cassée. N’essayez pas de rattraper un couteau qui tombe sous prétexte que « le titre a déjà beaucoup baissé ».
Les résultats de $PLTR ne l’ont pas sauvé : le titre continue de dégringoler après la clôture. Le marché exige désormais la perfection : croissance, valorisation, perspectives. Il manque un seul de ces éléments, et c’est fini.
$TSM est aussi faible que $NVDA. Les semi-conducteurs perdent le soutien des investisseurs institutionnels. Ne tentez pas d’acheter au plus bas avant que des niveaux clés soient reconquis.
La fusion de $LITE avec Marvell a suscité des inquiétudes, pas de la confiance. Dilution + calendrier + valorisation = signaux d’alerte.
$AAOI ne profitera pas automatiquement des fusions-acquisitions de ses pairs. Le secteur des communications optiques est réévalué dans son ensemble.
En bref : les discours ne comptent plus quand les liquidités se retirent. Les actions liées à l’IA traversent une violente phase de réévaluation. Attendez que la tendance se stabilise, pas de nouveaux récits.
Les valeurs technologiques américaines continuent de dégringoler — le battage médiatique autour de l’IA ne peut pas sauver cette baisse
$INTC se situe 40 % sous sa moyenne mobile à 50 jours et 31 % sous celle à 200 jours. Ce n’est pas un repli, c’est une rupture structurelle. Même en cas de rebond, la résistance au-dessus est redoutable.
$NVDA est passé sous sa moyenne mobile à 200 jours, à 204. Le rebond après la clôture ne signifie rien : la précédente cassure à la hausse a échoué, les semi-conducteurs sont cuits.
Le graphique d’$AAPL après les résultats est moche. Le titre est passé sous 330. S’il ne parvient pas rapidement à repasser au-dessus de sa moyenne mobile à 50 jours, à 334, il entraînera le Nasdaq dans sa chute.
$SPCX dégringole. Le titre a culminé près de 159 $, et chaque rebond atteint désormais un sommet plus bas. Les vendeurs gardent la main.
La fusion de $MRVL ne sera pas finalisée avant 2028 et entraînera une dilution massive. Le marché n’y croit pas. Si le titre passe sous des moyennes mobiles clés, les doutes ne sont pas dissipés.
$CRWV est en pleine dégringolade, et la chute s’accélère. Le cloud dédié à l’IA a de l’avenir, certes, mais la flambée des dépenses d’investissement et la réévaluation des valorisations sont bien réelles.
Petit rappel avec $TSLA : les grandes histoires ne font pas forcément grimper les actions. Regardez Marvell-Lumentum.
$NBIS est de nouveau passé sous son support et a atteint de nouveaux plus bas. Le graphique est dévasté. Le discours sur le cloud dédié à l’IA ne peut pas empêcher les capitaux de fuir.
$AMD est vendu, comme le reste du secteur du matériel pour l’IA. Ce n’est pas une question de conjoncture macroéconomique : les investisseurs délaissent les fabricants de puces.
$MU avait déjà montré des signes de distribution. Le marché réévalue toute la chaîne de mémoire dédiée à l’IA, peu importe les valorisations.
La configuration technique de $DELL est cassée. N’essayez pas de rattraper un couteau qui tombe sous prétexte que « le titre a déjà beaucoup baissé ».
Les résultats de $PLTR ne l’ont pas sauvé : le titre continue de dégringoler après la clôture. Le marché exige désormais la perfection : croissance, valorisation, perspectives. Il manque un seul de ces éléments, et c’est fini.
$TSM est aussi faible que $NVDA. Les semi-conducteurs perdent le soutien des investisseurs institutionnels. Ne tentez pas d’acheter au plus bas avant que des niveaux clés soient reconquis.
La fusion de $LITE avec Marvell a suscité des inquiétudes, pas de la confiance. Dilution + calendrier + valorisation = signaux d’alerte.
$AAOI ne profitera pas automatiquement des fusions-acquisitions de ses pairs. Le secteur des communications optiques est réévalué dans son ensemble.
En bref : les discours ne comptent plus quand les liquidités se retirent. Les actions liées à l’IA traversent une violente phase de réévaluation. Attendez que la tendance se stabilise, pas de nouveaux récits.
$INTC se situe 40 % sous sa moyenne mobile à 50 jours et 31 % sous celle à 200 jours. Ce n’est pas un repli, c’est une rupture structurelle. Même en cas de rebond, la résistance au-dessus est redoutable.
$NVDA est passé sous sa moyenne mobile à 200 jours, à 204. Le rebond après la clôture ne signifie rien : la précédente cassure à la hausse a échoué, les semi-conducteurs sont cuits.
Le graphique d’$AAPL après les résultats est moche. Le titre est passé sous 330. S’il ne parvient pas rapidement à repasser au-dessus de sa moyenne mobile à 50 jours, à 334, il entraînera le Nasdaq dans sa chute.
$SPCX dégringole. Le titre a culminé près de 159 $, et chaque rebond atteint désormais un sommet plus bas. Les vendeurs gardent la main.
La fusion de $MRVL ne sera pas finalisée avant 2028 et entraînera une dilution massive. Le marché n’y croit pas. Si le titre passe sous des moyennes mobiles clés, les doutes ne sont pas dissipés.
$CRWV est en pleine dégringolade, et la chute s’accélère. Le cloud dédié à l’IA a de l’avenir, certes, mais la flambée des dépenses d’investissement et la réévaluation des valorisations sont bien réelles.
Petit rappel avec $TSLA : les grandes histoires ne font pas forcément grimper les actions. Regardez Marvell-Lumentum.
$NBIS est de nouveau passé sous son support et a atteint de nouveaux plus bas. Le graphique est dévasté. Le discours sur le cloud dédié à l’IA ne peut pas empêcher les capitaux de fuir.
$AMD est vendu, comme le reste du secteur du matériel pour l’IA. Ce n’est pas une question de conjoncture macroéconomique : les investisseurs délaissent les fabricants de puces.
$MU avait déjà montré des signes de distribution. Le marché réévalue toute la chaîne de mémoire dédiée à l’IA, peu importe les valorisations.
La configuration technique de $DELL est cassée. N’essayez pas de rattraper un couteau qui tombe sous prétexte que « le titre a déjà beaucoup baissé ».
Les résultats de $PLTR ne l’ont pas sauvé : le titre continue de dégringoler après la clôture. Le marché exige désormais la perfection : croissance, valorisation, perspectives. Il manque un seul de ces éléments, et c’est fini.
$TSM est aussi faible que $NVDA. Les semi-conducteurs perdent le soutien des investisseurs institutionnels. Ne tentez pas d’acheter au plus bas avant que des niveaux clés soient reconquis.
La fusion de $LITE avec Marvell a suscité des inquiétudes, pas de la confiance. Dilution + calendrier + valorisation = signaux d’alerte.
$AAOI ne profitera pas automatiquement des fusions-acquisitions de ses pairs. Le secteur des communications optiques est réévalué dans son ensemble.
En bref : les discours ne comptent plus quand les liquidités se retirent. Les actions liées à l’IA traversent une violente phase de réévaluation. Attendez que la tendance se stabilise, pas de nouveaux récits.
36
·
--
$MRVL débourse 115 Md$ pour acquérir $LITE → La pénurie de capacité en InP (phosphure d’indium) est de nouveau d’actualité.
Northland relève immédiatement ses objectifs : $COHR à 280 $ (+40 %), $AAOI à 120 $ (+92 %). Le 800G/1,6T et le CPO ne peuvent pas se passer de l’InP. Il ne reste qu’une poignée d’acteurs capables d’en produire. Tout le monde est très convoité en ce moment.
Prochaines cibles de fusions-acquisitions à surveiller : $MTSI, $MXL (jeux de puces Driver/TIA/DSP).
$MRVL débourse 115 Md$ pour acquérir $LITE → La pénurie de capacité en InP (phosphure d’indium) est de nouveau d’actualité.
Northland relève immédiatement ses objectifs : $COHR à 280 $ (+40 %), $AAOI à 120 $ (+92 %). Le 800G/1,6T et le CPO ne peuvent pas se passer de l’InP. Il ne reste qu’une poignée d’acteurs capables d’en produire. Tout le monde est très convoité en ce moment.
Prochaines cibles de fusions-acquisitions à surveiller : $MTSI, $MXL (jeux de puces Driver/TIA/DSP).
Northland relève immédiatement ses objectifs : $COHR à 280 $ (+40 %), $AAOI à 120 $ (+92 %). Le 800G/1,6T et le CPO ne peuvent pas se passer de l’InP. Il ne reste qu’une poignée d’acteurs capables d’en produire. Tout le monde est très convoité en ce moment.
Prochaines cibles de fusions-acquisitions à surveiller : $MTSI, $MXL (jeux de puces Driver/TIA/DSP).
70
·
--
Les actions américaines liées à l’IA se font complètement massacrer aujourd’hui :
$QQQ a chuté à 681 — les semi-conducteurs et le matériel lié à l’IA se font défoncer. Fausse hausse à l’ouverture, puis chute libre.
$ORCL lève 20 milliards de dollars (10 milliards en actions + 10 milliards en dette). Ils brûlent leur cash si vite qu’ils diluent les actionnaires. Ça ne fait pas bonne impression.
$Meta envisage maintenant une levée de fonds de plus de 20 milliards de dollars. Même les géants riches en liquidités se démènent pour en trouver. Voilà à quel point les dépenses d’investissement sont colossales.
Marvell rachète Lumentum pour 115 milliards de dollars, entièrement en actions. L’une chute de 12 %, l’autre de 18 %. C’est censé être une bonne nouvelle ?
70 % du $SPY est dans le vert aujourd’hui. Les pertes ? Tout le secteur de l’IA et de la tech. $INTC sous les 60 $.
Autant acheter l’indice et éviter ce bain de sang dans l’IA.
Les actions américaines liées à l’IA se font complètement massacrer aujourd’hui :
$QQQ a chuté à 681 — les semi-conducteurs et le matériel lié à l’IA se font défoncer. Fausse hausse à l’ouverture, puis chute libre.
$ORCL lève 20 milliards de dollars (10 milliards en actions + 10 milliards en dette). Ils brûlent leur cash si vite qu’ils diluent les actionnaires. Ça ne fait pas bonne impression.
$Meta envisage maintenant une levée de fonds de plus de 20 milliards de dollars. Même les géants riches en liquidités se démènent pour en trouver. Voilà à quel point les dépenses d’investissement sont colossales.
Marvell rachète Lumentum pour 115 milliards de dollars, entièrement en actions. L’une chute de 12 %, l’autre de 18 %. C’est censé être une bonne nouvelle ?
70 % du $SPY est dans le vert aujourd’hui. Les pertes ? Tout le secteur de l’IA et de la tech. $INTC sous les 60 $.
Autant acheter l’indice et éviter ce bain de sang dans l’IA.
$QQQ a chuté à 681 — les semi-conducteurs et le matériel lié à l’IA se font défoncer. Fausse hausse à l’ouverture, puis chute libre.
$ORCL lève 20 milliards de dollars (10 milliards en actions + 10 milliards en dette). Ils brûlent leur cash si vite qu’ils diluent les actionnaires. Ça ne fait pas bonne impression.
$Meta envisage maintenant une levée de fonds de plus de 20 milliards de dollars. Même les géants riches en liquidités se démènent pour en trouver. Voilà à quel point les dépenses d’investissement sont colossales.
Marvell rachète Lumentum pour 115 milliards de dollars, entièrement en actions. L’une chute de 12 %, l’autre de 18 %. C’est censé être une bonne nouvelle ?
70 % du $SPY est dans le vert aujourd’hui. Les pertes ? Tout le secteur de l’IA et de la tech. $INTC sous les 60 $.
Autant acheter l’indice et éviter ce bain de sang dans l’IA.
95
·
--
Tout le monde s'envole à l'annonce d'une acquisition, mais $LITE vient de plonger de 12 %
Marvell a annoncé une transaction entièrement en actions de 115 milliards de dollars pour acquérir Lumentum. Ratio d'échange : 4,5 actions de $MRVL pour 1 action de LITE. La prime ? Seulement 5 %
$MRVL avait déjà plongé de 5 % et a été dégradé. Cette petite prime ? Envolée 😂
Voilà ce qui se passe quand l'acquéreur saigne plus que la cible
Tout le monde s'envole à l'annonce d'une acquisition, mais $LITE vient de plonger de 12 %
Marvell a annoncé une transaction entièrement en actions de 115 milliards de dollars pour acquérir Lumentum. Ratio d'échange : 4,5 actions de $MRVL pour 1 action de LITE. La prime ? Seulement 5 %
$MRVL avait déjà plongé de 5 % et a été dégradé. Cette petite prime ? Envolée 😂
Voilà ce qui se passe quand l'acquéreur saigne plus que la cible
Marvell a annoncé une transaction entièrement en actions de 115 milliards de dollars pour acquérir Lumentum. Ratio d'échange : 4,5 actions de $MRVL pour 1 action de LITE. La prime ? Seulement 5 %
$MRVL avait déjà plongé de 5 % et a été dégradé. Cette petite prime ? Envolée 😂
Voilà ce qui se passe quand l'acquéreur saigne plus que la cible
11
·
--
Les géants américains de la tech atteignent des zones de forte valeur – voici la liste des titres à surveiller pour acheter sur repli :
$INTC – La confiance envers Intel a été pulvérisée après des résultats décevants. Le cours pourrait continuer à baisser, mais une opération de redressement sur plusieurs trimestres se met en place. Ne vous attendez pas à un rebond en V.
$NVDA – La tendance haussière à long terme reste intacte, mais une figure de sommet se dessine. Le titre pourrait grimper davantage OU entrer dans une correction plus profonde. Surveillez attentivement la structure.
$AMZN – Haussier à long terme, mais trop étiré à ce stade. La véritable opportunité se situe lors d’un nouveau test de la moyenne mobile à 200 semaines ou d’un support de Fibonacci plus bas. Évitez de courir après le cours.
$AAPL – Toujours haussier en vue d’un nouveau sommet historique, mais le cours est éloigné des moyennes mobiles clés. La valorisation est élevée. Attendez un repli.
$GOOGL – Formation d’un creux près d’un support clé. Le cours pourrait brièvement passer plus bas, mais un rebond se prépare, avec un objectif à 336, puis 478 si le support tient.
$NFLX – La tendance baissière reste intacte. Le titre devrait probablement poursuivre sa baisse jusqu’à de meilleurs points d’entrée. On peut faire de petits achats périodiques, mais la patience est récompensée.
$TSLA – L’objectif à long terme de 590 reste d’actualité. Le repli est peut-être terminé OU une nouvelle baisse reste possible. Chaque repli significatif est une occasion d’achat.
$AMD – La tendance haussière est solide. Le titre pourrait soit décoller d’ici, soit revenir tester 421 avant la prochaine hausse. La structure est saine.
$MSFT – Pourrait atteindre un sommet historique, mais n’a pas encore confirmé la cassure. Le risque de repli demeure. En cas de cassure, les replis vers la moyenne mobile sont des occasions d’achat.
$MU – Le titre peine à tenir le support. Une petite position est acceptable ici, mais les grosses positions devraient attendre une baisse plus marquée. L’objectif à long terme de 1632 est en vue.
$PLTR – La structure haussière reste intacte, avec un objectif à 298 toujours d’actualité. Les résultats détermineront le prochain mouvement. Gardez vos titres et laissez la tendance suivre son cours.
$META – Si le support tient, une consolidation pourrait précéder une poursuite de la hausse. De petits achats de test sont acceptables ; gardez des liquidités pour un nouveau test plus bas.
Des configurations se mettent en place. La patience > le FOMO.
Les géants américains de la tech atteignent des zones de forte valeur – voici la liste des titres à surveiller pour acheter sur repli :
$INTC – La confiance envers Intel a été pulvérisée après des résultats décevants. Le cours pourrait continuer à baisser, mais une opération de redressement sur plusieurs trimestres se met en place. Ne vous attendez pas à un rebond en V.
$NVDA – La tendance haussière à long terme reste intacte, mais une figure de sommet se dessine. Le titre pourrait grimper davantage OU entrer dans une correction plus profonde. Surveillez attentivement la structure.
$AMZN – Haussier à long terme, mais trop étiré à ce stade. La véritable opportunité se situe lors d’un nouveau test de la moyenne mobile à 200 semaines ou d’un support de Fibonacci plus bas. Évitez de courir après le cours.
$AAPL – Toujours haussier en vue d’un nouveau sommet historique, mais le cours est éloigné des moyennes mobiles clés. La valorisation est élevée. Attendez un repli.
$GOOGL – Formation d’un creux près d’un support clé. Le cours pourrait brièvement passer plus bas, mais un rebond se prépare, avec un objectif à 336, puis 478 si le support tient.
$NFLX – La tendance baissière reste intacte. Le titre devrait probablement poursuivre sa baisse jusqu’à de meilleurs points d’entrée. On peut faire de petits achats périodiques, mais la patience est récompensée.
$TSLA – L’objectif à long terme de 590 reste d’actualité. Le repli est peut-être terminé OU une nouvelle baisse reste possible. Chaque repli significatif est une occasion d’achat.
$AMD – La tendance haussière est solide. Le titre pourrait soit décoller d’ici, soit revenir tester 421 avant la prochaine hausse. La structure est saine.
$MSFT – Pourrait atteindre un sommet historique, mais n’a pas encore confirmé la cassure. Le risque de repli demeure. En cas de cassure, les replis vers la moyenne mobile sont des occasions d’achat.
$MU – Le titre peine à tenir le support. Une petite position est acceptable ici, mais les grosses positions devraient attendre une baisse plus marquée. L’objectif à long terme de 1632 est en vue.
$PLTR – La structure haussière reste intacte, avec un objectif à 298 toujours d’actualité. Les résultats détermineront le prochain mouvement. Gardez vos titres et laissez la tendance suivre son cours.
$META – Si le support tient, une consolidation pourrait précéder une poursuite de la hausse. De petits achats de test sont acceptables ; gardez des liquidités pour un nouveau test plus bas.
Des configurations se mettent en place. La patience > le FOMO.
$INTC – La confiance envers Intel a été pulvérisée après des résultats décevants. Le cours pourrait continuer à baisser, mais une opération de redressement sur plusieurs trimestres se met en place. Ne vous attendez pas à un rebond en V.
$NVDA – La tendance haussière à long terme reste intacte, mais une figure de sommet se dessine. Le titre pourrait grimper davantage OU entrer dans une correction plus profonde. Surveillez attentivement la structure.
$AMZN – Haussier à long terme, mais trop étiré à ce stade. La véritable opportunité se situe lors d’un nouveau test de la moyenne mobile à 200 semaines ou d’un support de Fibonacci plus bas. Évitez de courir après le cours.
$AAPL – Toujours haussier en vue d’un nouveau sommet historique, mais le cours est éloigné des moyennes mobiles clés. La valorisation est élevée. Attendez un repli.
$GOOGL – Formation d’un creux près d’un support clé. Le cours pourrait brièvement passer plus bas, mais un rebond se prépare, avec un objectif à 336, puis 478 si le support tient.
$NFLX – La tendance baissière reste intacte. Le titre devrait probablement poursuivre sa baisse jusqu’à de meilleurs points d’entrée. On peut faire de petits achats périodiques, mais la patience est récompensée.
$TSLA – L’objectif à long terme de 590 reste d’actualité. Le repli est peut-être terminé OU une nouvelle baisse reste possible. Chaque repli significatif est une occasion d’achat.
$AMD – La tendance haussière est solide. Le titre pourrait soit décoller d’ici, soit revenir tester 421 avant la prochaine hausse. La structure est saine.
$MSFT – Pourrait atteindre un sommet historique, mais n’a pas encore confirmé la cassure. Le risque de repli demeure. En cas de cassure, les replis vers la moyenne mobile sont des occasions d’achat.
$MU – Le titre peine à tenir le support. Une petite position est acceptable ici, mais les grosses positions devraient attendre une baisse plus marquée. L’objectif à long terme de 1632 est en vue.
$PLTR – La structure haussière reste intacte, avec un objectif à 298 toujours d’actualité. Les résultats détermineront le prochain mouvement. Gardez vos titres et laissez la tendance suivre son cours.
$META – Si le support tient, une consolidation pourrait précéder une poursuite de la hausse. De petits achats de test sont acceptables ; gardez des liquidités pour un nouveau test plus bas.
Des configurations se mettent en place. La patience > le FOMO.
4
·
--
Musk le prédit : le déploiement de capacités de calcul en orbite dépassera le calcul au sol d’ici fin 2028, puis le surclassera largement en 2029.
C’est ça, le rythme Musk — 1 an = 10 ans pour tous les autres 🚀
$SPCX
Musk le prédit : le déploiement de capacités de calcul en orbite dépassera le calcul au sol d’ici fin 2028, puis le surclassera largement en 2029.
C’est ça, le rythme Musk — 1 an = 10 ans pour tous les autres 🚀
$SPCX
C’est ça, le rythme Musk — 1 an = 10 ans pour tous les autres 🚀
$SPCX
2
·
--
Résultats d’Apple aujourd’hui : les coûts de la mémoire explosent littéralement. Si Apple ne peut pas les maîtriser, personne ne le peut. Cela confirme en gros que les valeurs du secteur de la mémoire ont actuellement un pouvoir de fixation des prix total 🫡
Les prix des contrats DRAM continuent de grimper. Le prix moyen de la HBM devrait encore bondir de 122 % d’ici 2027. Micron, SanDisk, Western Digital et Seagate gagnent toutes plus de 2 %. $SKHY s’envole de 5 %.
Le secteur de la mémoire est le bon pari. Tensions sur l’offre + demande de l’IA = pouvoir de fixation des prix assuré.
Résultats d’Apple aujourd’hui : les coûts de la mémoire explosent littéralement. Si Apple ne peut pas les maîtriser, personne ne le peut. Cela confirme en gros que les valeurs du secteur de la mémoire ont actuellement un pouvoir de fixation des prix total 🫡
Les prix des contrats DRAM continuent de grimper. Le prix moyen de la HBM devrait encore bondir de 122 % d’ici 2027. Micron, SanDisk, Western Digital et Seagate gagnent toutes plus de 2 %. $SKHY s’envole de 5 %.
Le secteur de la mémoire est le bon pari. Tensions sur l’offre + demande de l’IA = pouvoir de fixation des prix assuré.
Les prix des contrats DRAM continuent de grimper. Le prix moyen de la HBM devrait encore bondir de 122 % d’ici 2027. Micron, SanDisk, Western Digital et Seagate gagnent toutes plus de 2 %. $SKHY s’envole de 5 %.
Le secteur de la mémoire est le bon pari. Tensions sur l’offre + demande de l’IA = pouvoir de fixation des prix assuré.
2
·
--
Voir la traduction
Melius just slashed AI hardware targets across the board. Still rated Buy but prices got massacred:
$NVDA $420 → $315 (-25%)
$MRVL $445 → $300 (-33%)
$AMD $660 → $600 (-9%)
$AVGO $610 → $450 (-26%)
$QCOM $175 → $170 (-3%)
AI hardware bloodbath incoming. Analysts finally pricing in reality or just late to the party? Watch how this bleeds into AI token narratives.
Melius just slashed AI hardware targets across the board. Still rated Buy but prices got massacred:
$NVDA $420 → $315 (-25%)
$MRVL $445 → $300 (-33%)
$AMD $660 → $600 (-9%)
$AVGO $610 → $450 (-26%)
$QCOM $175 → $170 (-3%)
AI hardware bloodbath incoming. Analysts finally pricing in reality or just late to the party? Watch how this bleeds into AI token narratives.
$NVDA $420 → $315 (-25%)
$MRVL $445 → $300 (-33%)
$AMD $660 → $600 (-9%)
$AVGO $610 → $450 (-26%)
$QCOM $175 → $170 (-3%)
AI hardware bloodbath incoming. Analysts finally pricing in reality or just late to the party? Watch how this bleeds into AI token narratives.
·
--
Voir la traduction
Three years ago, a Binance hack would've nuked the entire market. Today? Barely a blip.
Crypto exchanges aren't the gatekeepers anymore.
• Bitcoin ETFs: 1.29M $BTC
• Binance: half that (and bleeding)
Only one exchange left that actually matters to tradfi and regulators: Coinbase. It's the only crypto G-SIB now.
The power shift is real. Institutional custody > CEX custody.
Three years ago, a Binance hack would've nuked the entire market. Today? Barely a blip.
Crypto exchanges aren't the gatekeepers anymore.
• Bitcoin ETFs: 1.29M $BTC
• Binance: half that (and bleeding)
Only one exchange left that actually matters to tradfi and regulators: Coinbase. It's the only crypto G-SIB now.
The power shift is real. Institutional custody > CEX custody.
Crypto exchanges aren't the gatekeepers anymore.
• Bitcoin ETFs: 1.29M $BTC
• Binance: half that (and bleeding)
Only one exchange left that actually matters to tradfi and regulators: Coinbase. It's the only crypto G-SIB now.
The power shift is real. Institutional custody > CEX custody.
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinanceIncidentReport
68,374 vues
728 mentions
Incident de sécurité Binance du 29 octobre 2026 : premières conclusions et mise à jour sur les mesures prises
Binance Blog
·368 mentions J’aime
·1.1M vues
BinanceReopensWithdrawalsForMoreAssets
195,192 vues
1,882 mentions
BinanceHourlyDepositsExceedWithdrawals
90,542 vues
889 mentions