La prochaine grande opportunité dans les cryptomonnaies ne viendra peut-être pas d’une autre cryptomonnaie humoristique. Elle pourrait venir de Wall Street elle-même.
Pendant des années, les institutions financières traditionnelles ont considéré la blockchain comme une technologie expérimentale. Les cryptomonnaies étaient perçues comme un univers financier à part, largement porté par la spéculation, les investisseurs particuliers et les plateformes décentralisées.
Mais quelque chose d’important est en train de changer en 2026.
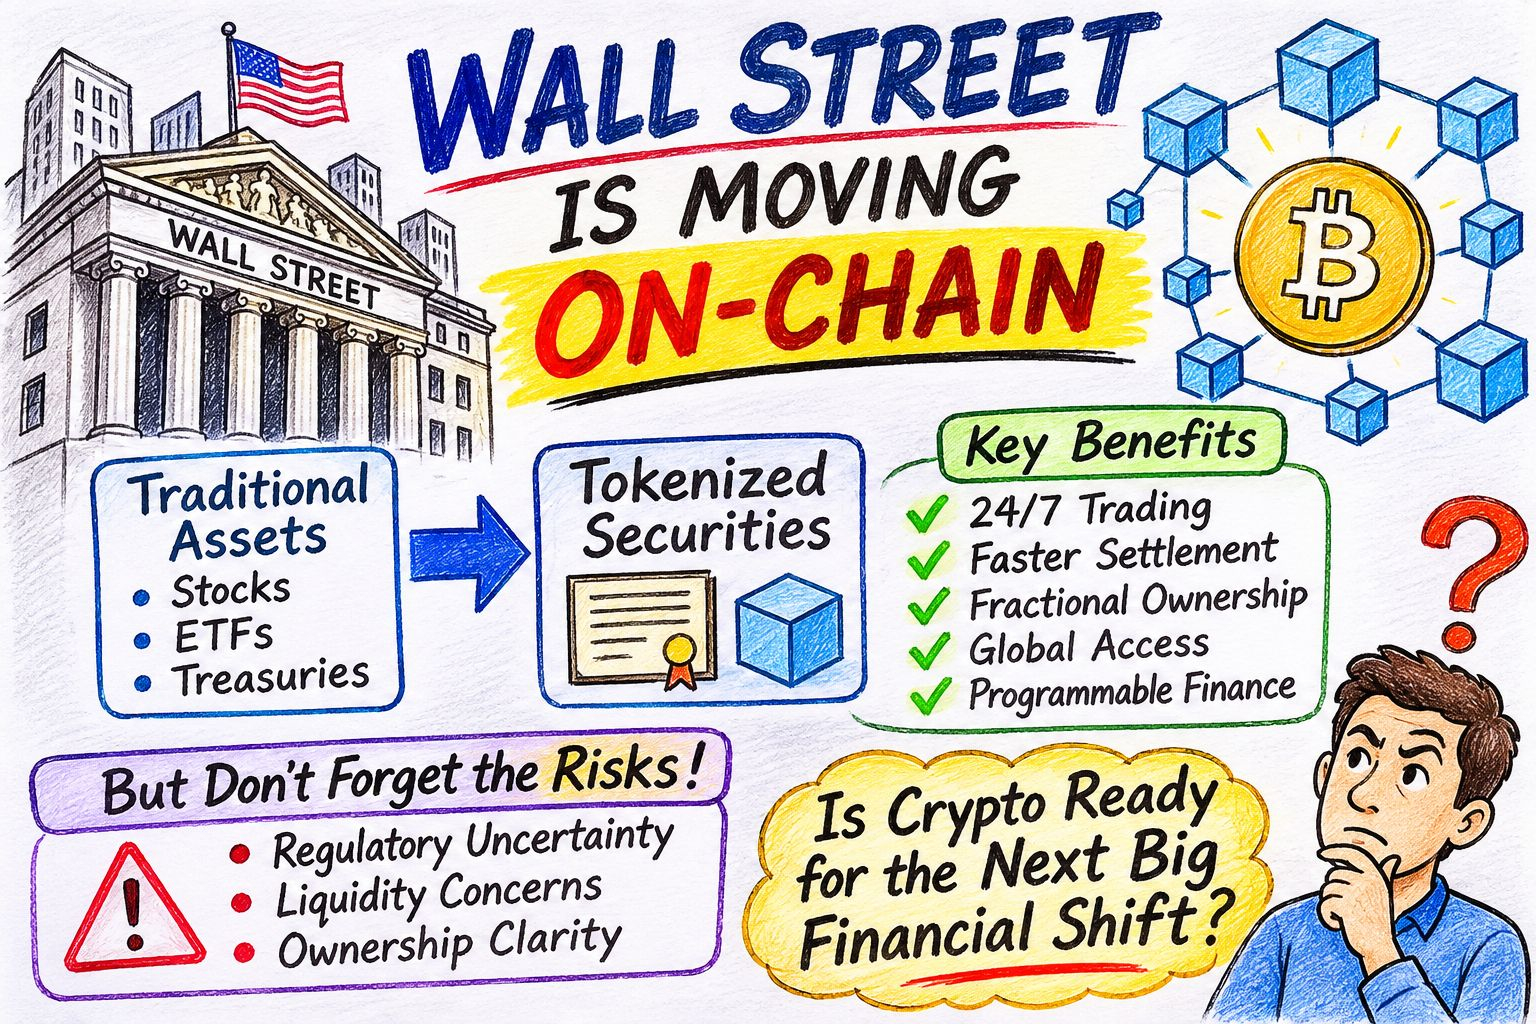
Wall Street ne se contente plus d’observer la blockchain. Les grandes institutions financières commencent à bâtir des infrastructures financières autour de cette technologie.
Et je pense que cette évolution mérite bien plus d’attention qu’une nouvelle prévision à court terme du prix du Bitcoin.
1. Le signal le plus fort : la DTCC fait passer les titres sur chaîne
Une évolution qui a retenu mon attention est le lancement, le 28 octobre 2026, du service de tokenisation de la Depository Trust & Clearing Corporation (DTCC).
La DTCC est un élément essentiel de l’infrastructure des marchés financiers américains.
Son nouveau service rapproche la tokenisation du marché traditionnel des titres et couvre les actions, les ETF et les bons du Trésor américain.
Qu’est-ce qui rend cela particulièrement intéressant ?
Une vingtaine d’institutions financières ont signé pour participer, notamment :
JPMorgan
Citi
Morgan Stanley
Bank of America
UBS
L’infrastructure initiale repose sur Canton Network et une blockchain privée basée sur Besu, avec une extension prévue.
Pensez à la portée de cette évolution : des institutions qui fonctionnaient traditionnellement grâce à l’infrastructure financière classique étudient désormais le règlement des titres par blockchain.
Ce n’est pas simplement une autre start-up crypto qui annonce un partenariat. Cela représente un changement dans la manière dont les marchés financiers établis pourraient fonctionner.
2. Pourquoi Wall Street veut-elle tokeniser les actifs ?
Laissez-moi vous expliquer le mécanisme.
Sur les marchés financiers traditionnels, l’achat et le transfert de titres font intervenir des courtiers, des dépositaires, des systèmes de compensation et des infrastructures de règlement.
Ces processus peuvent entraîner des retards, des coûts opérationnels et le recours à de multiples intermédiaires.
La tokenisation propose une autre approche.
Un actif financier peut être représenté par un jeton numérique sur une blockchain, ce qui permet de gérer les registres de propriété et les transferts au moyen d’une infrastructure numérique.
Les avantages potentiels comprennent :
Accès au marché 24 h/24 et 7 j/7 : la négociation et les transferts pourraient être possibles en dehors des heures de marché habituelles, sous réserve des règles de la plateforme et de la liquidité.
Règlement plus rapide : la blockchain peut réduire les frictions liées au rapprochement des opérations et au règlement.
Propriété fractionnée : certains produits tokenisés peuvent permettre d’investir des montants plus modestes.
Accessibilité mondiale : les investisseurs éligibles peuvent accéder à des produits financiers par l’intermédiaire de plateformes numériques.
Finance programmable : les actifs tokenisés pourraient être intégrés aux prêts, aux garanties et à d’autres applications financières.
Mais une distinction importante s’impose : la tokenisation n’élimine pas automatiquement les intermédiaires, les restrictions réglementaires ni les risques de règlement.
3. La SEC ouvre une nouvelle porte
Une autre évolution à suivre est la décision prise le 17 septembre 2026 par la Securities and Exchange Commission (SEC) des États-Unis.
La SEC a instauré des exemptions temporaires et conditionnelles pour certaines plateformes de négociation de titres tokenisés et certains fournisseurs de liquidités.
C’est important, car l’incertitude réglementaire a été l’un des principaux obstacles à l’intégration des titres traditionnels dans l’infrastructure blockchain.
Cependant, cela ne signifie pas que toutes les plateformes d’échange de cryptomonnaies sont autorisées à tokeniser et à négocier n’importe quelle action.
Le cadre prévoit des conditions, des critères d’éligibilité et des mesures de protection des investisseurs.
Cette distinction est importante.
L’avenir de la finance tokenisée dépendra non seulement de la technologie, mais aussi de la manière dont seront mis en œuvre les droits de propriété, la conservation, la conformité et la protection des investisseurs.
4. Les chiffres deviennent intéressants
Allons au-delà des annonces.
Selon une mise à jour de The Block datée du 6 novembre 2026 :
La valeur des actifs du monde réel sur chaîne a atteint environ 39,3 milliards de dollars à son pic de septembre 2026.
Le marché était passé d’environ 10 milliards de dollars au début de 2025.
Les bStocks de Binance ont atteint environ 772 millions de dollars de valeur sur chaîne en près de trois mois.
Les actions tokenisées sont devenues l’un des segments des actifs du monde réel à la croissance la plus rapide.
Ces chiffres suggèrent que la tokenisation dépasse le stade des discussions théoriques.
Cependant, il ne faut pas confondre la croissance des actifs tokenisés avec la taille de l’ensemble du marché boursier traditionnel. Ces deux marchés restent très éloignés en termes d’échelle.
5. Quels secteurs des cryptomonnaies pourraient en profiter ?
C’est là que je commencerais à chercher des opportunités.
Je n’achèterais pas automatiquement tous les jetons associés à un discours sur les actifs du monde réel ou l’adoption institutionnelle.
J’examinerais plutôt l’infrastructure qui sous-tend cette transformation.
1. Ondo Finance (ONDO)
Domaine : produits financiers tokenisés et accès aux actifs des marchés traditionnels.
La question essentielle est de savoir si les titres tokenisés et les produits financiers institutionnels peuvent générer une demande durable pour son écosystème.
2. Chainlink (LINK)
Domaine : infrastructure d’oracles, connectivité des données et interopérabilité entre chaînes.
Les actifs financiers tokenisés ont besoin de données externes fiables et d’échanges entre différents environnements blockchain.
3. Stellar (XLM)
Domaine : paiements et infrastructure d’actifs tokenisés.
Son potentiel à long terme dépendra de l’utilisation de son réseau par de véritables institutions financières et émetteurs d’actifs.
4. Ethereum (ETH)
Domaine : contrats intelligents, actifs tokenisés et infrastructure financière décentralisée.
Ethereum reste un écosystème important à suivre à mesure que la tokenisation se développe.
5. Canton Network
Domaine : infrastructure blockchain institutionnelle et connectivité des marchés financiers.
Sa participation à l’initiative de tokenisation de la DTCC rend ce réseau particulièrement pertinent dans ce contexte.
Ce sont des projets à étudier, et non des bénéficiaires garantis. L’adoption institutionnelle d’un réseau ne se traduit pas automatiquement par une hausse de la valeur du jeton qui lui est associé.
6. Mais les investisseurs de Wall Street ne doivent pas ignorer un risque
Je vois trois grands défis.
Risque réglementaire : les titres tokenisés restent des titres dans de nombreuses juridictions. Les exigences de conformité ne disparaissent pas parce qu’un actif est représenté par un jeton sur une blockchain.
Risque de liquidité : une action tokenisée peut être beaucoup moins liquide que son équivalent traditionnel. Une négociation annoncée comme disponible 24 h/24 et 7 j/7 ne garantit pas la présence d’acheteurs et de vendeurs à toute heure.
Risque lié à la propriété : toutes les actions tokenisées ne confèrent pas la propriété directe des actions sous-jacentes. Certains produits représentent des créances contractuelles ou d’autres droits financiers.
Les investisseurs doivent comprendre exactement ce qu’ils achètent.
La concentration du marché pose également question. Si quelques grandes institutions contrôlent la conservation, l’infrastructure et l’accès, la tokenisation rend-elle vraiment les marchés financiers plus décentralisés ?
C’est un débat qui mérite d’avoir lieu.
7. Mes perspectives de marché : est-ce le prochain grand récit des cryptomonnaies ?
Je pense que le rapprochement entre la finance traditionnelle et la blockchain mérite une attention sérieuse au cours des 12 à 24 prochains mois.
La véritable opportunité ne réside peut-être pas dans le lancement de milliers de nouveaux jetons.
Elle pourrait plutôt consister à construire l’infrastructure permettant aux actifs financiers existants de circuler, d’être réglés et d’interagir sur des réseaux blockchain.
Le fait que la DTCC, JPMorgan, Citi, Morgan Stanley et d’autres institutions établies étudient cette technologie nous apprend quelque chose d’important : la blockchain est de plus en plus évaluée comme une infrastructure financière, et non simplement comme une catégorie d’actifs spéculatifs.
Mais avant de prendre une décision d’investissement, je distinguerais trois éléments :
L’adoption effective par les institutions.
L’utilisation réelle et la croissance des transactions.
La valeur économique directement captée par le jeton associé.
Ce sont trois choses différentes, et les confondre peut coûter cher.
Ma conclusion : l’arrivée de Wall Street sur la blockchain pourrait entraîner un changement structurel majeur pour le secteur financier. Mais les gagnants ne seront pas nécessairement les jetons dont les campagnes marketing sont les plus bruyantes. Ce seront les réseaux et les fournisseurs d’infrastructures capables de démontrer leur utilité réelle, leur sécurité, leur liquidité et une adoption durable.
Une question que je souhaite poser à la communauté :
Si les actions, les ETF et les actifs financiers traditionnels deviennent accessibles grâce à l’infrastructure blockchain, les cryptomonnaies finiront-elles par devenir une extension du système financier mondial, ou Wall Street se contentera-t-elle d’utiliser la technologie blockchain tout en gardant le contrôle de l’ensemble du système ?
Je souhaite entendre les arguments des deux côtés.
#CryptoMarket #RWA #Tokenization #blockchain #Ethereum