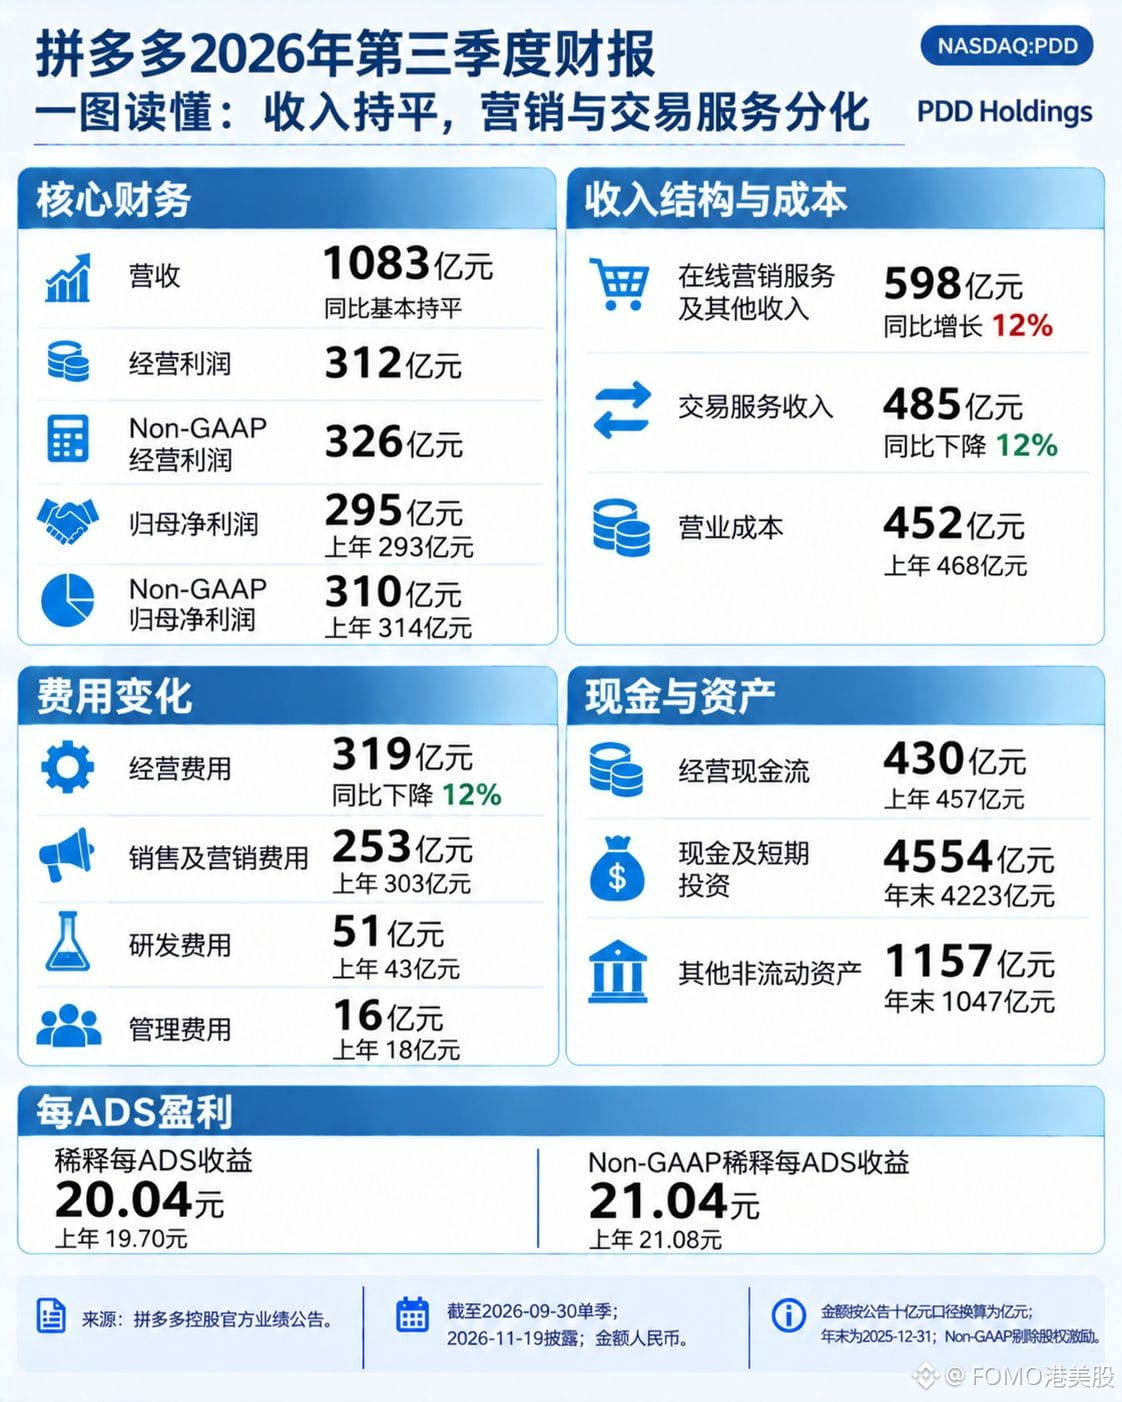
Pinduoduo $PDDB a réalisé au troisième trimestre un chiffre d’affaires de 108,3 milliards de yuans, globalement stable par rapport à l’année précédente. Le marketing en ligne a généré 59,8 milliards, en hausse de 12 %, et les services de transaction 48,5 milliards, en baisse de 12 %. L’an dernier, ces chiffres étaient respectivement de 53,3 et 54,9 milliards : la hausse de l’un et le recul de l’autre se sont exactement compensés, et le poids des revenus penche encore davantage vers la publicité des commerçants. Les bénéfices ont été soutenus par la réduction des coûts : le coût d’exploitation est passé de 46,8 à 45,2 milliards de yuans, les dépenses marketing ont été réduites de 30,3 à 25,3 milliards, tandis que la R&D a augmenté de 4,3 à 5,1 milliards. Le bénéfice net ajusté attribuable aux actionnaires de la société mère s’est établi à 31 milliards, toujours en deçà des 31,4 milliards de l’année précédente.
Les bénéfices économisés ne sont pas des bénéfices gagnés. Les dépenses marketing ont été amputées de 5 milliards d’un seul coup : les économies sont bien réelles, mais les revenus ne progressent pas. Le bénéfice net ajusté est déjà orienté à la baisse, et les flux de trésorerie liés aux activités d’exploitation ont reculé de 45,7 à 43 milliards de yuans. À l’avenir, un seul indicateur mérite d’être suivi : le recul des 48,5 milliards de revenus des services de transaction va-t-il s’atténuer ? C’est lui qui déterminera si le chiffre d’affaires peut renouer avec la croissance ; la publicité ne parvient déjà plus à tirer l’ensemble. Le marché a approuvé.
Le jour de la publication des résultats, le titre a clôturé à 86.00 dollars, en hausse de 11.04 %. Il reste toutefois en repli de 31.4 % par rapport à son plus haut sur 52 semaines et a rebondi de 19.5 % depuis son plus bas annuel de 71.94. Le pari repose sur la concrétisation des réductions de coûts : même sans croissance des revenus, elles peuvent encore dégager des bénéfices. Le marché a trop fait monter le titre sur cette thèse : les économies ne suffisent pas à justifier une revalorisation de 11 %. Si la baisse des services de transaction ne s’arrête pas au quatrième trimestre, le cours ne pourra pas se maintenir à ce niveau.
Ce texte se limite à une synthèse d’informations publiées dans les rapports financiers et ne constitue pas un conseil en investissement.
#拼多多 #BStocks #股票财报季
Les bénéfices économisés ne sont pas des bénéfices gagnés. Les dépenses marketing ont été amputées de 5 milliards d’un seul coup : les économies sont bien réelles, mais les revenus ne progressent pas. Le bénéfice net ajusté est déjà orienté à la baisse, et les flux de trésorerie liés aux activités d’exploitation ont reculé de 45,7 à 43 milliards de yuans. À l’avenir, un seul indicateur mérite d’être suivi : le recul des 48,5 milliards de revenus des services de transaction va-t-il s’atténuer ? C’est lui qui déterminera si le chiffre d’affaires peut renouer avec la croissance ; la publicité ne parvient déjà plus à tirer l’ensemble. Le marché a approuvé.
Le jour de la publication des résultats, le titre a clôturé à 86.00 dollars, en hausse de 11.04 %. Il reste toutefois en repli de 31.4 % par rapport à son plus haut sur 52 semaines et a rebondi de 19.5 % depuis son plus bas annuel de 71.94. Le pari repose sur la concrétisation des réductions de coûts : même sans croissance des revenus, elles peuvent encore dégager des bénéfices. Le marché a trop fait monter le titre sur cette thèse : les économies ne suffisent pas à justifier une revalorisation de 11 %. Si la baisse des services de transaction ne s’arrête pas au quatrième trimestre, le cours ne pourra pas se maintenir à ce niveau.
Ce texte se limite à une synthèse d’informations publiées dans les rapports financiers et ne constitue pas un conseil en investissement.
#拼多多 #BStocks #股票财报季