
Si vous vous apprêtez à investir sur Robinhood Chain, ce chapitre répond d’abord à la question la plus fondamentale : que pouvez-vous réellement détenir sur la chaîne, où se trouve vraiment votre argent et, pour chaque type d’actif, d’où vient le rendement, quels sont les risques et à quelle vitesse pouvez-vous sortir ?
L’argent ne se trouve pas là où vous le pensez
Quand on évoque Robinhood Chain, la plupart des gens pensent aux jetons d’actions : un courtier américain qui met Apple, Nvidia et le S&P 500 sur la chaîne afin que tout le monde, dans n’importe quel pays, puisse les négocier 24 h/24.
Le registre de la chaîne elle-même donne une image différente. Le 2 novembre 2026, la valeur totale verrouillée (TVL) sur la chaîne était d’environ 1,083 milliard de dollars, et le total des stablecoins sur la chaîne s’élevait à environ 1,045 milliard de dollars. Dans ces chiffres, l’usage le plus important était de loin le prêt de stablecoins. Les marchés de prêt de Morpho détenaient environ 620 millions de dollars, dont environ 520 millions provenaient d’un seul coffre-fort. Dans son formulaire 10-Q, Robinhood a indiqué qu’au 30 septembre, la juste valeur de l’ensemble des jetons d’actions cotées qu’elle avait émis n’était que de 185 millions de dollars.
Autrement dit, cette chaîne est célèbre pour ses jetons d’actions, mais la majeure partie de son argent est constituée de dollars, et non d’actions.
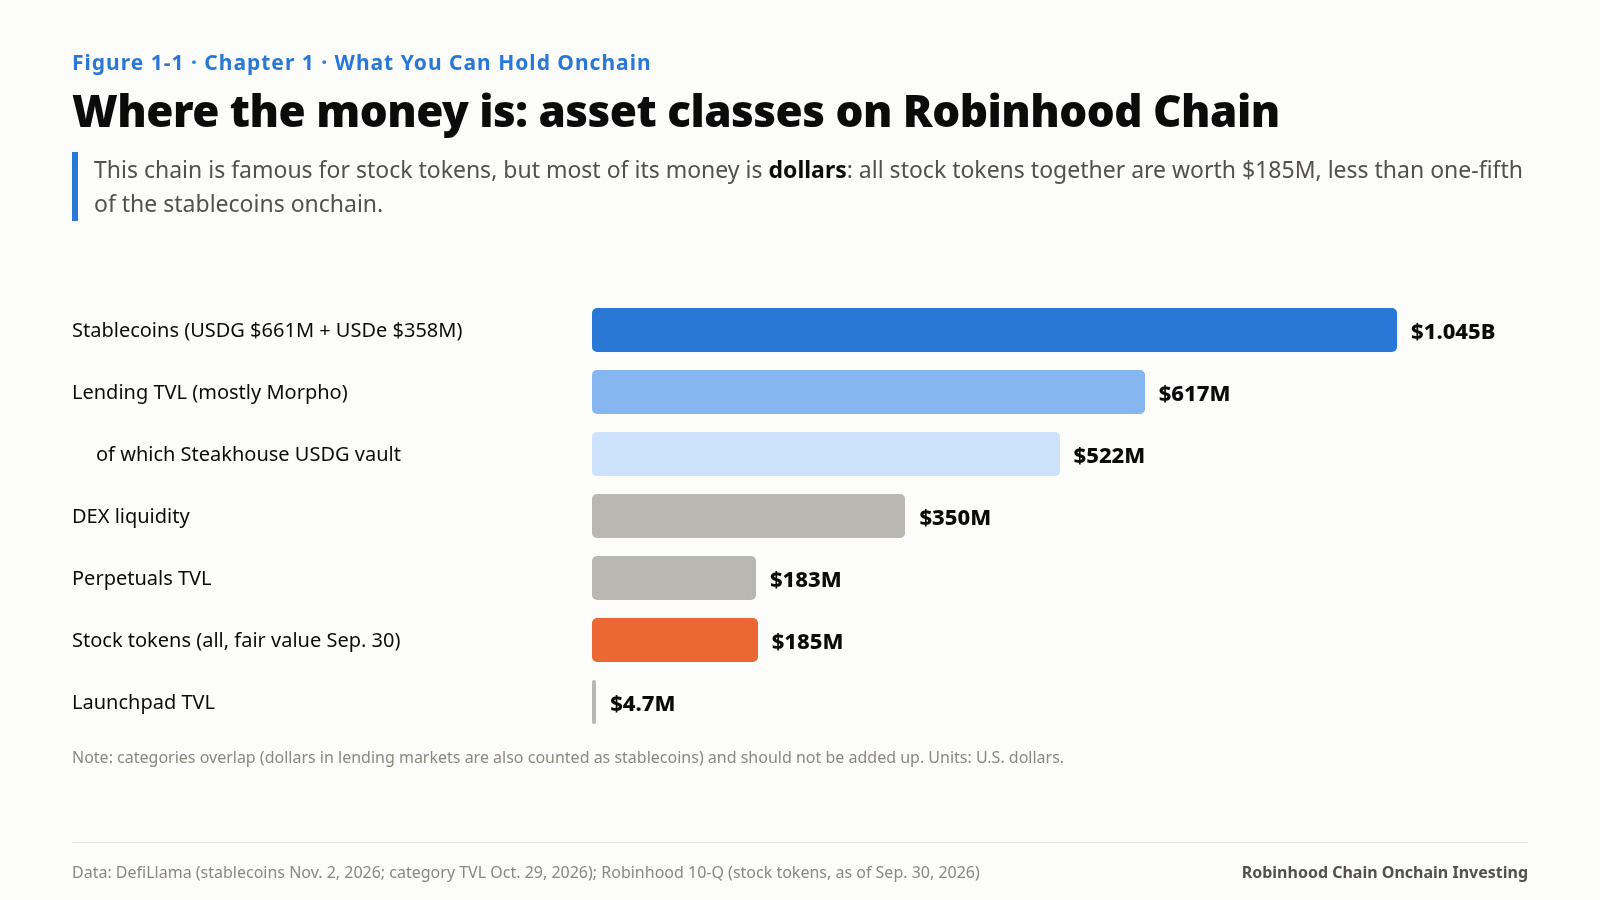
Cette comparaison définit le sujet de ce livre. Les possibilités offertes aux investisseurs sur cette chaîne se répartissent grosso modo en huit catégories. Nous les présentons d’abord sur une seule carte, puis expliquons quel type de rendement chacune procure.
Huit classes d’actifs
1. Stablecoins : USDG et USDe
Le total des stablecoins sur la chaîne est d’environ 1,045 milliard de dollars, et deux d’entre eux en représentent presque la totalité :
USDG (Global Dollar, émis par Paxos), environ 661 millions de dollars, est le dollar de règlement de la chaîne. Les swaps dans Robinhood Wallet, la marge des contrats perpétuels de Lighter et les principales paires de trading des jetons d’actions sont tous libellés dans cette monnaie.
USDe (le dollar synthétique d’Ethena), environ 358 millions de dollars, n’a pratiquement qu’un seul usage sur cette chaîne : environ 352 millions sont déposés en garantie sur le marché USDe/USDG de Morpho, soit 98 % de tous les USDe présents sur la chaîne.
Les stablecoins ne rapportent pas d’intérêts par eux-mêmes. Les détenteurs d’USDG ne perçoivent pas les revenus des réserves de Paxos, qui sont partagés avec des institutions partenaires par l’intermédiaire du Global Dollar Network plutôt qu’avec les détenteurs sur la chaîne. L’USDe présent sur cette chaîne n’est pas non plus du sUSDe rémunéré. Tout rendement provenant de la détention de stablecoins ne s’obtient qu’en les prêtant, en les déposant en garantie ou en les plaçant dans un pool.
2. Reçus de prêt et parts de coffres-forts
Déposez des USDG sur un marché de prêt et vous recevez un reçu : des parts d’un coffre-fort Morpho (comme steakUSDG), du spUSDG de Spark ou un jeton de dépôt de LayerBank. Le prix de la part augmente avec les intérêts, et vous récupérez davantage d’USDG lors du retrait.
C’est la plus grande classe d’actifs de la chaîne. Le coffre-fort en USDG géré par Steakhouse (steakUSDG), qui contient environ 522 millions de dollars, est celui qui alimente Robinhood Earn et constitue la majeure partie de Morpho sur cette chaîne. Le chapitre 5 examine l’origine de son rendement.
3. Dollars rémunérés : syrupUSDG, spUSDG, mGLO
Un autre groupe d’actifs en dollars génère son propre rendement, car il repose sur des prêts ou des investissements réels :
syrupUSDG (Maple) : les fonds sont prêtés à des institutions contre des prêts surcollatéralisés, et les intérêts reviennent aux détenteurs.
spUSDG (Spark) : la version en USDG du produit d’épargne de Spark, qui rapporte actuellement environ 3,8 %.
mGLO (Midas Fasanara Global Open) : un jeton représentant une part de fonds émis par Midas, avec une offre sur la chaîne d’environ 52,7 millions de jetons.
Leur point commun est que leur rendement ne dépend pas de subventions, mais qu’ils comportent un risque de crédit ou de fonds. Ils servent aussi de garantie pour des emprunts en boucle sur Morpho, un sujet qui revient sans cesse au chapitre 5.
4. Jetons d’actions
Il en existe environ 200, selon les propres chiffres de Robinhood, pour une juste valeur totale de 185 millions de dollars au 30 septembre. Juridiquement, ce sont des titres de créance émis par l’entité européenne de Robinhood qui suivent la performance économique d’une action et ne confèrent aucun droit de vote. (La structure juridique est traitée au chapitre 8 de Robinhood Goes Onchain et n’est pas reprise ici.)
Pour les investisseurs, les jetons d’actions diffèrent des actions détenues auprès d’un courtier sur trois plans économiques :
Ils s’échangent 24 h/24 et 7 j/7. Lorsque les marchés américains sont fermés, leur prix continue d’être déterminé sur la chaîne.
Les dividendes sont réinvestis. Les jetons d’actions ne versent pas d’argent. À la place, un multiplicateur augmente, de sorte que chaque jeton finit lentement par représenter davantage d’actions. (Le chapitre 6 s’appuie sur ce mécanisme pour résoudre une énigme liée à l’écart de prix.)
Ils sont composables. Ils peuvent être déposés dans des pools AMM, servir de garantie pour des prêts et être couverts au moyen de contrats perpétuels.
Leurs risques découlent de ces mêmes caractéristiques. Lorsque le marché est fermé, seuls les traders sur la chaîne déterminent le prix. Les contrats peuvent être suspendus, et un administrateur peut brûler des avoirs (chapitre 11).
5. Parts de pools de liquidité
Vous déposez deux actifs dans un pool de DEX pour créer un marché et recevez des parts de fournisseur de liquidité (LP). La TVL des DEX sur la chaîne est d’environ 350 millions de dollars, principalement sur Uniswap V4 et V3.
Cette chaîne possède un type de pool rarement observé ailleurs : des actions contre des actions. Dans des pools Uniswap tels que SPY/NVDA, SPY/QQQ et SPY/GOOGL, les deux côtés sont des jetons d’actions, et le risque du fournisseur de liquidité porte sur le prix relatif de deux actions plutôt que sur une exposition au dollar. Le chapitre 7 examine ces pools en détail.
6. Contrats perpétuels et effet de levier
La TVL des contrats perpétuels sur la chaîne s’élève à environ 183 millions de dollars. Lighter exploite une instance distincte sur cette chaîne. Le 2 novembre, elle affichait 63 marchés de contrats perpétuels, un volume sur 24 heures de 616 millions de dollars et un intérêt ouvert d’environ 188 millions de dollars. Le marché le plus échangé n’était pas celui du bitcoin, mais le contrat perpétuel sur le SPY (84,9 millions de dollars en 24 heures), suivi de celui sur le QQQ (67 millions de dollars). Lors de sa conférence téléphonique sur les résultats du troisième trimestre, Robinhood a déclaré que le volume des contrats perpétuels sur la chaîne avait dépassé 1 milliard de dollars par jour ces dernières semaines.
Les investisseurs peuvent utiliser les contrats perpétuels de deux façons : pour ajouter directement de l’effet de levier ou pour les associer à des jetons au comptant dans une opération de base (chapitre 8).
7. Jetons d’écosystème et de launchpad
Jetons de plateformes de launchpad, mèmes coins et jetons de gouvernance de protocoles. Leurs prix sont les plus volatils et leurs distributions de rendements les plus extrêmes (chapitre 9). Le modèle économique du secteur des launchpads est traité dans l’ouvrage complémentaire The Coin Factory. Ce livre considère ces jetons uniquement comme une classe d’actifs à forte volatilité et aborde la taille des positions.
8. Les débuts des titres à revenu fixe et des marchés prédictifs
Ces marchés sont encore très modestes, mais leurs noms méritent d’être connus : Pendle (environ 340 000 dollars), les pTokens d’Arcus (environ 400 000 dollars), les jetons à échéance associés aux jetons d’actions (tels que pSPY-DEC27 et pPFE-DEC27) et le marché prédictif Meridian (environ 1,03 million de dollars). Ce sont les premiers produits de taux et liés à des événements construits sur des jetons d’actions (chapitre 8).
Une vue d’ensemble : ce que rapporte chaque classe d’actifs
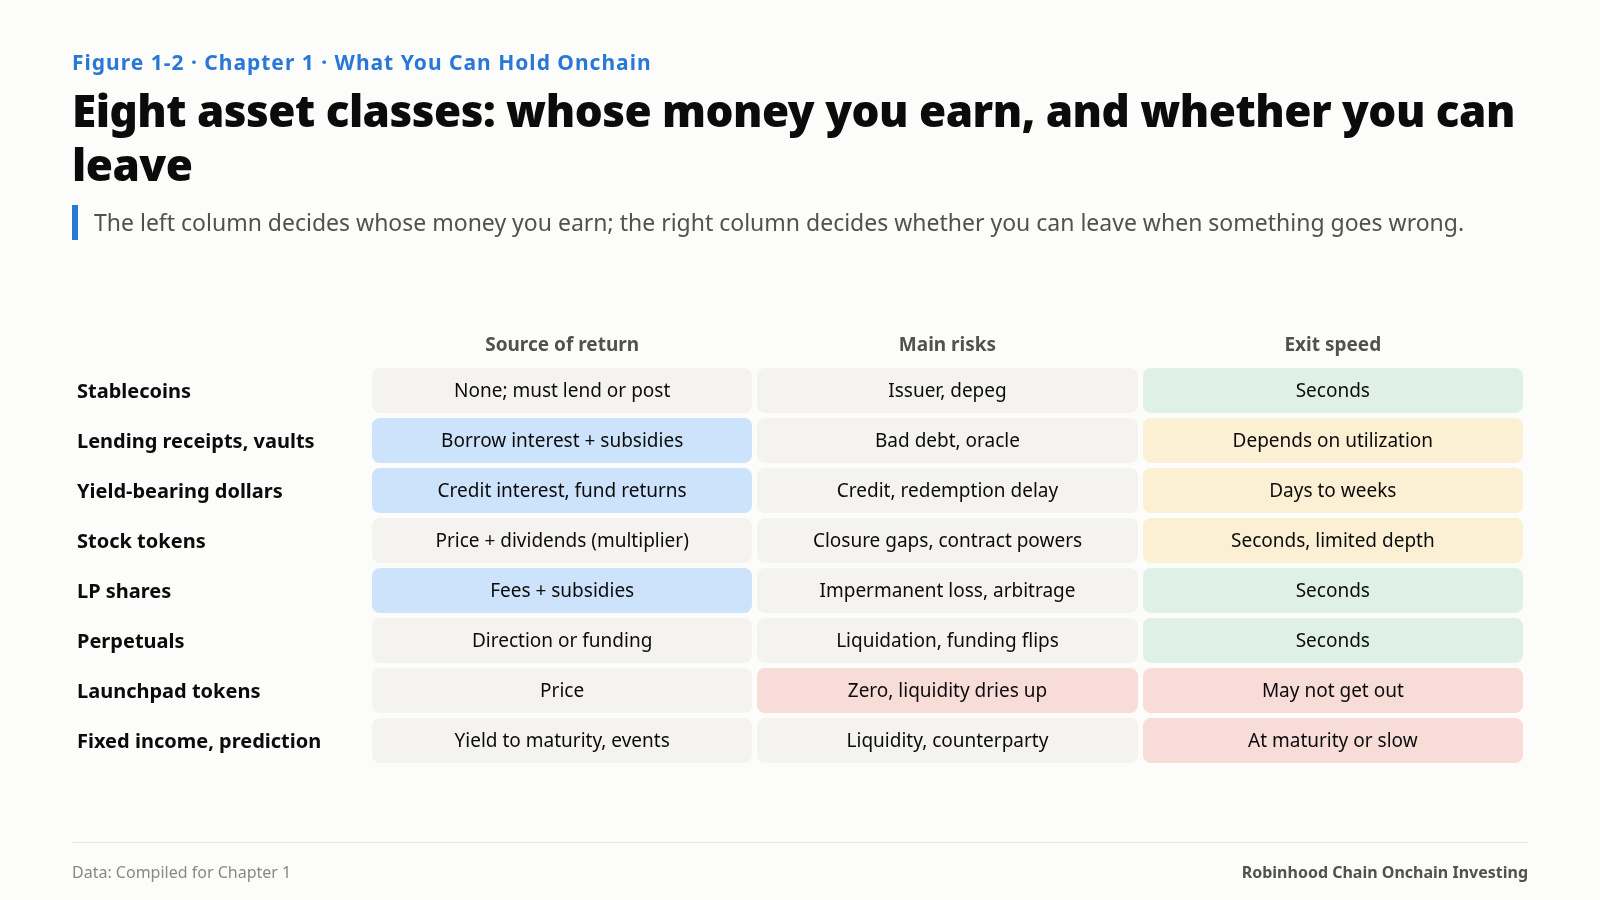
Mettez les huit classes côte à côte et une nette ligne de démarcation apparaît :
Stablecoins : source de rendement : aucune (ils doivent être prêtés ou déposés en garantie) ; principaux risques : émetteur, perte de parité ; délai de sortie : quelques secondes
Reçus de prêt et parts de coffres-forts : source de rendement : intérêts d’emprunt + subventions ; principaux risques : défaut de l’emprunteur, oracle, créances irrécouvrables ; délai de sortie : dépend du taux d’utilisation
Dollars rémunérés : source de rendement : intérêts de crédit, rendements de fonds ; principaux risques : crédit, délais de rachat ; délai de sortie : de quelques jours à quelques semaines
Jetons d’actions : source de rendement : variations de prix + dividendes (multiplicateur) ; principaux risques : cours de l’action, écarts lors des fermetures de marché, autorisations du contrat ; délai de sortie : quelques secondes pendant les heures de marché, profondeur limitée
Parts de pools de liquidité : source de rendement : frais de trading + subventions ; principaux risques : perte impermanente, arbitrage pendant la fermeture des marchés ; délai de sortie : quelques secondes
Contrats perpétuels : source de rendement : gains directionnels ou paiements de financement ; principaux risques : liquidation, retournement du taux de financement ; délai de sortie : quelques secondes
Jetons de launchpad : source de rendement : prix ; principaux risques : chute à zéro, disparition de la liquidité ; délai de sortie : il se peut que vous ne puissiez pas sortir
Titres à revenu fixe et marchés prédictifs : source de rendement : rendement à l’échéance, résultats d’événements ; principaux risques : liquidité, contrepartie ; délai de sortie : à l’échéance ou progressivement
La colonne de gauche indique de qui provient le rendement de votre argent. Celle de droite indique si vous pouvez sortir lorsque quelque chose tourne mal. Ensemble, ces deux colonnes correspondent aux deux questions auxquelles répond chaque chapitre suivant.
La taille change, pas la structure
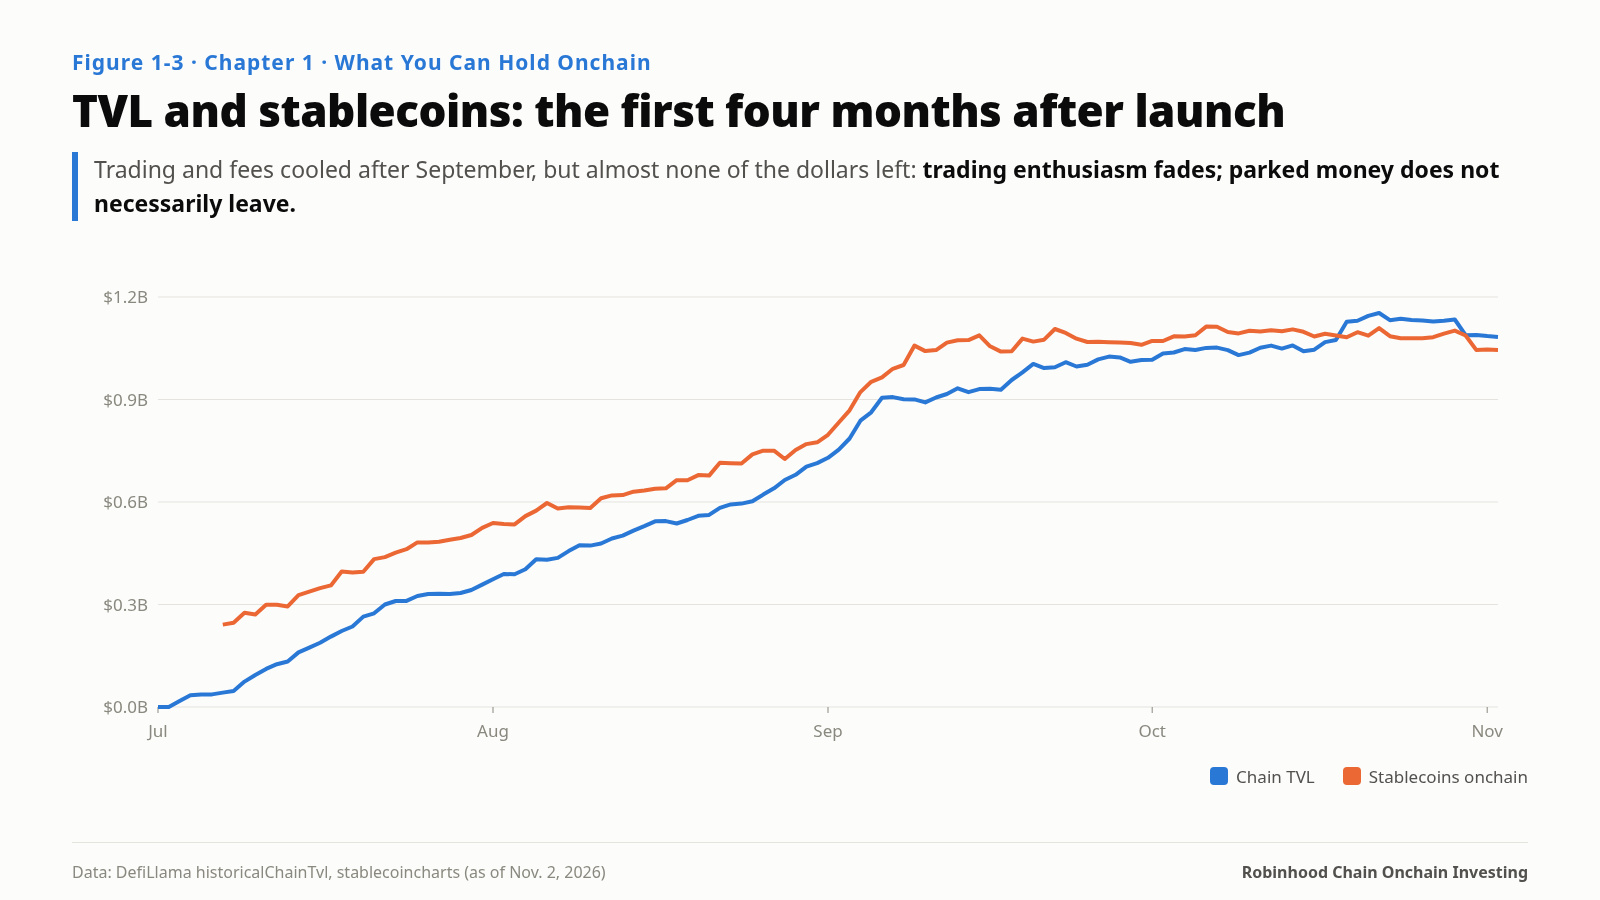
Le réseau principal a été lancé le 1er juillet. La TVL était d’environ 125 millions de dollars à la mi-juillet, a dépassé 1 milliard à la mi-septembre, a atteint un sommet d’environ 1,153 milliard le 21 octobre, puis est redescendue à 1,083 milliard le 2 novembre. L’offre de stablecoins est passée d’environ 240 millions de dollars début juillet à environ 1,09 milliard à la mi-septembre, et oscille depuis entre 1,05 et 1,10 milliard.
Le volume des DEX a suivi une autre trajectoire. Après avoir atteint un sommet début septembre, avec une moyenne hebdomadaire d’environ 2,7 milliards de dollars par jour, il est retombé à 700–800 millions par jour fin octobre.
Les deux courbes racontent la même chose : l’enthousiasme pour le trading s’essouffle, mais l’argent qui a été placé sur la chaîne ne s’en va pas forcément. Après septembre, l’activité de trading et les frais ont nettement diminué, mais presque aucun des dollars présents sur la chaîne n’est parti. La majeure partie du milliard de dollars resté sur place rapporte des intérêts. Pour comprendre cette chaîne, il faut d’abord comprendre d’où viennent ces intérêts.
Si vous envisagez d’y placer de l’argent
Décidez du type de rendement que vous recherchez. Les rendements liés aux prix (jetons d’actions, jetons de launchpad), les intérêts (prêts, dollars rémunérés), les frais (positions de fournisseur de liquidité) et les paiements de financement (opérations de base) comportent des risques complètement différents. Ne les évaluez pas ensemble sous prétexte qu’ils se trouvent sur la même chaîne.
La taille est une information. Une classe d’actifs qui ne vaut que quelques centaines de milliers de dollars signifie généralement que vos opérations feront bouger son prix. Une classe qui vaut des centaines de millions signifie généralement qu’elle est subventionnée par quelqu’un ou qu’elle répond à une demande réelle. Le chapitre 4 vous montre comment faire la différence.
N’oubliez pas que les stablecoins ne rapportent pas d’intérêts. Chaque dollar de rendement en dollars sur la chaîne provient du fait que vous confiez vos dollars à quelqu’un pour qu’il les utilise. La personne à qui vous les confiez représente votre risque.
Cette chaîne est surtout connue pour les actions, mais elle détient principalement des dollars ; son activité la plus visible est le trading, mais la plus stable est le versement d’intérêts.
Sources de ce chapitre
DefiLlama : TVL au niveau de la chaîne (historicalChainTvl, 2 novembre 2026), totaux de stablecoins et répartition par jeton (API stablecoins, 2 novembre 2026), TVL par protocole et catégorie (API protocols, 29 octobre 2026), volume des DEX (overview/dexs)
Formulaire 10-Q de Robinhood (déposé le 28 octobre 2026, pour la période close le 30 septembre 2026) : juste valeur des passifs liés aux jetons d’actions cotées, soit 185 millions de dollars
Conférence téléphonique de Robinhood sur les résultats du troisième trimestre 2026 : déclarations sur le volume des contrats perpétuels sur la chaîne
API GraphQL de Morpho : garanties et emprunts sur le marché USDe/USDG (2 novembre 2026)
API de l’instance Robinhood de Lighter : nombre de marchés de contrats perpétuels, volume sur 24 heures, intérêt ouvert (2 novembre 2026)
smarts : offre de mGLO (bloc 26,328,375)
—
Ceci est le chapitre 1 sur 14 de mon nouveau livre Where the Yield Comes From, publié à raison d’un chapitre par jour. À des fins de recherche uniquement ; ceci ne constitue pas un conseil en investissement.
Auteur : Blue Lotus