
BitChoice | Satya — Intelligence sur la DeFi, les RWA et la structure des marchés
2 novembre 2026
Des échanges de stablecoins aux marchés mondiaux des devises
La finance décentralisée s’étend au-delà de l’écosystème Ethereum.
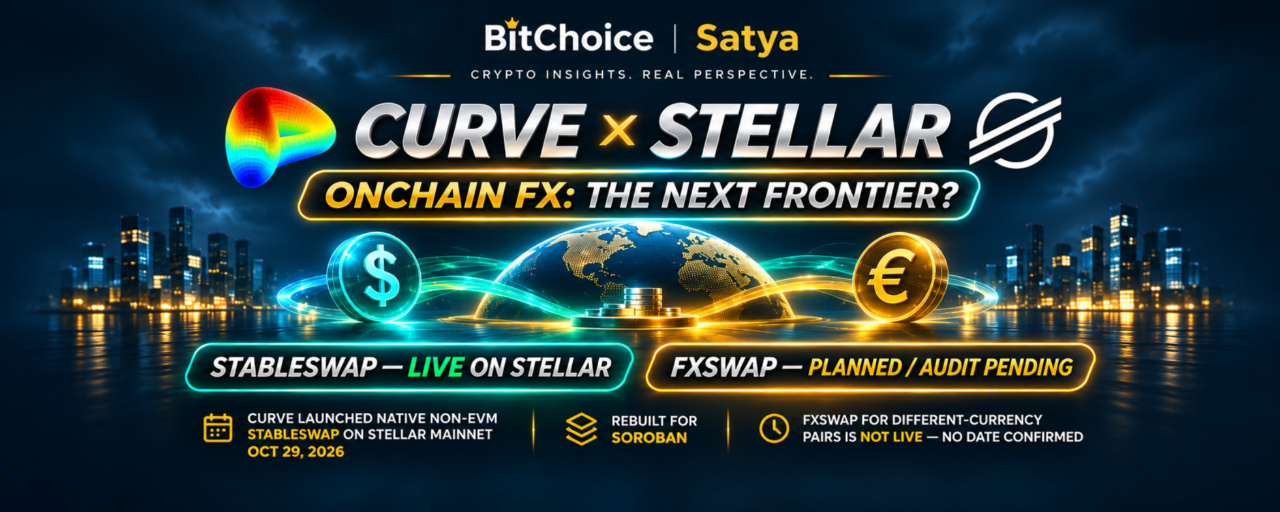
Le 29 octobre, Curve Finance a lancé StableSwap sur le réseau principal de Stellar, marquant son premier déploiement natif en dehors des réseaux de la machine virtuelle Ethereum (EVM).
Cette intégration apporte un teneur de marché automatisé spécialisé à l’infrastructure de paiement et d’actifs tokenisés de Stellar.
Mais le développement le plus intéressant est peut-être encore à venir.
Curve prépare FXSwap, un système conçu pour les actifs dont les prix relatifs évoluent, notamment les stablecoins liés à différentes monnaies nationales.
La question plus large : les infrastructures de liquidité décentralisées pourraient-elles un jour jouer un rôle important dans le règlement mondial des opérations de change ?
Pour comprendre cette opportunité, nous devons distinguer ce qui existe déjà de ce qui est encore en développement.
1. Ce que Curve a réellement lancé
Le déploiement initial apporte StableSwap à Stellar.
StableSwap est un teneur de marché automatisé optimisé pour les actifs censés s’échanger à des prix similaires.
Par exemple, deux stablecoins conçus pour conserver une valeur d’un dollar américain peuvent être échangés dans un pool fondé sur leur référence de prix commune.
Contrairement à un pool de liquidité généraliste, StableSwap est conçu pour concentrer plus efficacement la liquidité autour de cette relation.
L’avantage potentiel est une réduction du glissement pour les transactions prises en charge.
Cependant, le prix d’exécution réel dépend toujours de la profondeur du pool, de la stabilité des actifs et des conditions du marché.
Qu’est-ce qui est disponible ?
Selon Curve, les utilisateurs peuvent :
Parcourir les pools de liquidité existants.
Échanger les actifs pris en charge.
Déposer des actifs pour fournir de la liquidité.
Accéder au protocole via une interface bêta.
Le déploiement permet également la création de pools sans autorisation, même si Curve continue d’étendre les fonctionnalités de création en libre-service de son interface.
Le lancement initial est présenté comme un déploiement limité plutôt que comme la suite complète des produits Curve.
StableSwap est opérationnel. L’écosystème au sens large est encore en développement.
2. Pourquoi Stellar a nécessité une nouvelle implémentation technique
Les contrats StableSwap d’origine de Curve ont été développés pour des environnements compatibles EVM.
Stellar utilise une architecture différente pour les contrats intelligents : Soroban.
Curve ne pouvait donc pas simplement déployer ses contrats Vyper existants sans les modifier.
L’équipe a reconstruit StableSwap pour Stellar, en conservant l’approche mathématique sous-jacente tout en adaptant son implémentation à Soroban.
La Stellar Development Foundation a soutenu cette intégration.
Cette distinction est importante.
Un déploiement natif hors EVM élargit les environnements dans lesquels la technologie Curve peut fonctionner.
Mais les nouvelles implémentations nécessitent également une évaluation rigoureuse de la sécurité.
L’expérience passée avec une version EVM n’élimine pas les risques associés à une base de code et à un environnement d’exécution différents.
Pour les utilisateurs et les fournisseurs de liquidité, la sécurité des contrats reste un élément essentiel à prendre en compte.
3. Pourquoi Stellar est un choix stratégique
Stellar a toujours mis l’accent sur les paiements, l’émission d’actifs et les infrastructures financières.
Son écosystème comprend des stablecoins, des applications de paiement et des produits financiers tokenisés.
Franklin Templeton a utilisé l’infrastructure Stellar pour des produits d’investissement tokenisés, tandis que MoneyGram a intégré des services de paiement liés à Stellar.
Ces évolutions créent une demande potentielle pour des marchés d’échange liquides entre les actifs pris en charge.
Un actif numérique devient plus utile lorsque ses détenteurs peuvent l’acquérir, l’échanger et clôturer leurs positions à des coûts raisonnables.
Pour un fonds monétaire tokenisé ou un stablecoin de paiement, le manque de liquidité peut réduire l’utilité pratique, même lorsque le produit sous-jacent fonctionne correctement.
C’est là que des infrastructures spécialisées de tenue de marché peuvent être utiles.
La tokenisation crée des instruments financiers. Les infrastructures de liquidité contribuent à les rendre utilisables.
4. StableSwap et FXSwap : une différence cruciale
Les deux systèmes répondent à des relations de prix différentes.
StableSwap — Déjà opérationnel
Conçu principalement pour des actifs dont les prix sont censés rester similaires.
Par exemple, deux stablecoins indexés sur le dollar.
L’objectif est de permettre une exécution efficace autour d’une relation de change relativement stable.
FXSwap — Prévu
Conçu pour des actifs dont les prix relatifs évoluent.
Un stablecoin indexé sur le dollar et un stablecoin indexé sur l’euro en sont un bon exemple.
Leur valeur relative évolue en fonction du taux de change EUR/USD.
Un mécanisme de liquidité fondé sur une parité fixe de un pour un ne serait pas adapté à ce marché.
FXSwap vise à concentrer la liquidité autour de prix de marché fluctuants plutôt que d’une parité permanente.
Curve indique que le développement touche à sa fin, mais qu’un audit est nécessaire avant le lancement.
Aucune date de lancement confirmée ni liste initiale de paires de devises n’a été annoncée.
FXSwap n’est pas actuellement un service d’échange opérationnel sur Stellar.
5. Que signifierait concrètement le change de devises sur la blockchain ?
Le marché des changes est l’un des plus grands marchés financiers au monde.
La conversion traditionnelle de devises implique des banques, des processeurs de paiement, des teneurs de marché, des infrastructures de règlement et des exigences réglementaires.
Les actifs liés aux monnaies fiduciaires et basés sur la blockchain ouvrent une autre possibilité.
Par exemple, un utilisateur pourrait échanger un stablecoin réglementé adossé au dollar contre un jeton libellé en euros via un pool de liquidité sur la blockchain.
L’actif obtenu pourrait ensuite être transféré sur le même réseau à un autre destinataire admissible.
De tels dispositifs pourraient faciliter :
Les paiements transfrontaliers
La conversion entre actifs numériques liés à des monnaies fiduciaires dans le cadre d’un parcours de paiement.
La gestion de trésorerie
Le passage d’une exposition à une devise à une autre sans dépendre exclusivement des procédures de change conventionnelles.
Les actifs financiers tokenisés
Les liens de liquidité entre des fonds et des actifs de règlement libellés dans différentes devises.
Les applications DeFi
La gestion des garanties, les prêts et les stratégies financières impliquant plusieurs jetons libellés en monnaies fiduciaires.
Cependant, la conversion sur la blockchain n’équivaut pas au processus complet de transfert d’argent entre comptes bancaires.
Les utilisateurs peuvent toujours dépendre d’émetteurs de monnaies fiduciaires, de partenaires de remboursement, de vérifications d’identité et d’infrastructures de paiement locales.
La qualité de l’ensemble du parcours est importante.
6. Exemple hypothétique de paiement de l’USD vers l’EUR
Prenons le cas d’une entreprise qui détient un stablecoin adossé au dollar.
Elle doit effectuer un paiement libellé en euros.
Un futur parcours sur la blockchain pourrait comprendre les étapes suivantes :
Détenir sur Stellar un stablecoin en USD pris en charge.
L’échanger contre un actif compatible libellé en EUR.
Transférer l’actif obtenu au destinataire.
Rembourser ou utiliser cet actif via les infrastructures financières disponibles.
L’avantage potentiel réside dans un processus de règlement numérique plus intégré.
Mais le coût total comprendrait :
Le taux de change disponible
Le glissement du pool
Les frais de transaction du réseau
Les frais de l’émetteur du stablecoin
Les frais de remboursement et bancaires
Les exigences de conformité et opérationnelles
Une transaction rapide sur une blockchain ne garantit pas la conversion de devises la moins coûteuse de bout en bout.
Pour que l’opération soit économiquement viable, le coût de l’ensemble du parcours doit être avantageux par rapport aux solutions de remplacement pertinentes.
7. La liquidité : le maillon manquant de nombreux récits sur les actifs du monde réel
Les actifs tokenisés attirent souvent l’attention parce qu’ils représentent des instruments traditionnels sur des réseaux blockchain.
Mais l’émission n’est qu’un début.
Un actif tokenisé peut être techniquement transférable tout en ayant une liquidité très limitée sur le marché secondaire.
Pour qu’un écosystème financier fonctionne, les utilisateurs ont également besoin :
De plateformes d’échange fiables
De fourchettes achat-vente compétitives
D’une profondeur de marché suffisante
De spécifications d’actifs transparentes
D’un règlement fiable
De mécanismes de gestion des garanties et des liquidations
L’intégration de StableSwap par Curve pourrait contribuer à répondre à plusieurs de ces besoins.
Par exemple, des pools suffisamment liquides peuvent fournir des voies de négociation aux plateformes de prêt qui cherchent à liquider des garanties.
Ils peuvent également aider les agrégateurs à trouver des parcours d’exécution entre les actifs pris en charge.
Mais ces avantages dépendent d’intégrations concrètes et d’une participation durable.
Un protocole de liquidité prend de l’importance sur le plan économique lorsqu’il y a de la liquidité à utiliser.
8. Les risques liés aux pools de liquidité de stablecoins
Fournir de la liquidité ne revient pas à déposer des fonds sur un compte d’épargne garanti.
Plusieurs risques subsistent.
Décrochage du stablecoin
Des actifs conçus pour conserver des prix similaires peuvent fortement diverger.
Si un stablecoin perd sa parité, un pool de liquidité peut se retrouver fortement exposé à l’actif le plus fragile.
Risque lié aux contrats intelligents
Le déploiement sur Stellar utilise des contrats écrits pour un nouvel environnement d’exécution.
Les tests de sécurité et les audits sont importants, mais aucun système technique n’est totalement exempt de risques.
Risque lié à l’émetteur et au remboursement
Les stablecoins dépendent de leurs émetteurs, de leurs réserves et de leurs mécanismes de remboursement.
Le prix d’un stablecoin sur le marché secondaire peut différer de sa valeur cible.
Risque lié à la liquidité et à la sortie
Les nouveaux pools peuvent manquer de profondeur.
Déposer des fonds dans un pool ne garantit pas aux utilisateurs de pouvoir en sortir sans pertes ni impact défavorable sur le prix.
Risque opérationnel et de conformité
Les actifs pris en charge peuvent être soumis à des contrôles ou à des restrictions imposés par leur émetteur.
La réussite technique d’un échange ne dispense pas du respect des exigences légales applicables ni des restrictions de transfert propres à l’actif.
Ces risques sont particulièrement importants lorsque les infrastructures financières sont destinées à un usage institutionnel ou aux paiements.
9. Qu’est-ce que cela signifie pour le XLM ?
Cette intégration constitue une évolution importante pour l’écosystème applicatif de Stellar.
Une activité accrue pourrait potentiellement augmenter l’utilisation du réseau.
Cependant, l’adoption de l’infrastructure de Curve ne garantit pas automatiquement un rendement aux détenteurs de XLM.
La relation dépend de l’activité transactionnelle, des mécanismes de frais, de l’économie du réseau et d’une demande soutenue pour les services Stellar.
La croissance d’un écosystème applicatif et la hausse du prix d’un jeton ne sont pas la même chose.
Les indicateurs pertinents incluront les transactions réelles, la croissance de la liquidité et l’activité économique sur le réseau.
10. Et qu’en est-il du CRV ?
L’annonce de Curve contient un détail économique pertinent.
Le protocole indique que les frais d’échange générés par son déploiement sur Stellar sont reversés à Curve DAO conformément à son cadre de frais existant.
Cela soulève une question plus directe sur le lien entre l’activité du protocole et son écosystème économique.
Mais l’ampleur de tout avantage potentiel dépend :
Du volume de transactions
De la structure des frais des pools
Des frais effectivement générés
Des mécanismes de distribution de la DAO
Des conditions opérationnelles et de liquidité durables
Un nouveau déploiement n’entraîne pas automatiquement une hausse importante des revenus.
Une utilisation accrue du protocole ne garantit pas non plus une appréciation du CRV.
L’adoption d’une infrastructure doit être évaluée en fonction de la valeur économique réellement captée, et non de suppositions sur le prix du jeton.
11. Cinq indicateurs qui détermineront si cela compte
L’annonce n’est qu’un point de départ.
Une évaluation sérieuse doit s’appuyer sur une activité mesurable.
1. Liquidité totale
Quel volume de capitaux sera disponible dans les pools Curve sur Stellar ?
2. Volume de transactions
Les utilisateurs effectuent-ils des transactions significatives, ou l’activité est-elle concentrée autour du lancement ?
3. Qualité d’exécution
Comment les coûts réels des échanges se comparent-ils à ceux des plateformes et parcours concurrents ?
4. Intégration institutionnelle et des actifs du monde réel
Les émetteurs d’actifs tokenisés, les services de paiement et les applications commenceront-ils à utiliser les pools ?
5. Mise en service de FXSwap
Le produit prévu passera-t-il son audit, sera-t-il lancé avec succès et attirera-t-il une liquidité durable sur de véritables paires de devises ?
Ce sont les indicateurs qui peuvent transformer une annonce intéressante en réussite avérée en matière d’infrastructure.
12. Pourquoi cela pourrait compter au-delà de Stellar
Pendant des années, la croissance de la DeFi a souvent été mesurée à l’aune de l’activité de négociation spéculative et de la valeur totale verrouillée.
Mais une couche d’infrastructure plus mature devra peut-être prendre en charge les opérations financières courantes.
Les paiements.
L’échange d’actifs.
La gestion des garanties.
La conversion de devises.
La liquidité des titres et des fonds tokenisés.
Si les protocoles décentralisés peuvent assurer une exécution fiable pour ces activités, leur pertinence pourrait dépasser le cercle des traders natifs de la crypto.
L’industrie doit toutefois faire preuve de fiabilité, de coûts compétitifs et de contrôles des risques adaptés.
Une architecture technique convaincante ne suffit pas.
Conclusion : la prochaine frontière, ce sont les infrastructures de marché
L’arrivée de Curve sur Stellar marque l’expansion concrète d’une technologie DeFi spécialisée dans la liquidité au-delà des réseaux compatibles EVM.
StableSwap est opérationnel aujourd’hui.
FXSwap pourrait représenter une évolution plus importante s’il permet effectivement des échanges efficaces entre des actifs liés à différentes devises.
Mais les perspectives à long terme doivent être évaluées à l’aune de l’activité réelle du marché, et non des attentes.
Les questions essentielles sont simples.
La liquidité va-t-elle s’approfondir ?
Les prestataires de paiement et les émetteurs d’actifs du monde réel intégreront-ils ces marchés ?
FXSwap permettra-t-il des conversions de devises compétitives ?
Ces systèmes peuvent-ils rester fiables lorsque les marchés sont volatils ?
Le prochain grand chapitre de la DeFi portera peut-être moins sur la création de nouveaux actifs spéculatifs que sur la mise en place des infrastructures permettant de transférer la valeur financière existante.
Discussion
Le change de devises sur la blockchain peut-il devenir un véritable concurrent des infrastructures traditionnelles de conversion monétaire, ou les contraintes liées à la liquidité et au remboursement resteront-elles les principaux obstacles ?
Sources principales
Curve Finance — Curve est opérationnel sur Stellar, 29 octobre 2026.
Stellar Development Foundation — Curve apporte une infrastructure de liquidité sur la blockchain au réseau Stellar dans le cadre de sa première intégration native hors EVM, 29 octobre 2026.
The Block — Curve Finance se lance sur Stellar dans le cadre de son premier déploiement natif en dehors de l’écosystème EVM, 29 octobre 2026.
Mention éditoriale : StableSwap est opérationnel sur Stellar. FXSwap est toujours prévu et soumis à un audit ; aucune date de lancement n’a été confirmée. Les exemples hypothétiques de change ne représentent pas des parcours actuellement exécutables. La participation aux pools comporte des risques liés aux contrats intelligents, au marché, aux émetteurs et à la liquidité.
Contenu fourni à des fins éducatives et informatives uniquement. Ne constitue pas un conseil financier ou en investissement.
#Stellar #CurveFinance #DeFi #RWA #OnchainFX $CRV $XLM

