


L’assurance est un élément essentiel de la vie dans le monde d’aujourd’hui. On souscrit une assurance pour se protéger, ainsi que ses biens : sa santé, sa voiture, son logement, ses effets personnels et bien plus encore. Les entreprises et même les gouvernements font de même.
Mais les assureurs ont eux aussi besoin d’être assurés. C’est pourquoi ils cherchent à se réassurer : l’assurance des assureurs. Presque personne en dehors du secteur de l’assurance n’en entendra jamais parler, mais la réassurance est essentielle à l’ensemble du secteur.
Lorsque les assureurs cherchent à se réassurer, ce sont les courtiers en réassurance qui font le gros du travail. Ils interviennent du début à la fin pour conclure les accords, et leur travail se poursuit bien après la signature du contrat.
Josephine Li, ACAS, est directrice générale du courtage chez Howden Re, l’un des principaux courtiers en réassurance au monde. Dans cet entretien, elle évoque le rôle du courtier, ce qu’implique une transaction et son expérience de travail avec Cover Re.
Le travail et la personne qui se cache derrière
Le rôle d’un courtier en réassurance repose sur l’expertise en risque, en négociation, en analyse et en connaissance du secteur. Les courtiers sont le principal canal par lequel les assureurs recherchent de la réassurance, les aidant à déterminer les réassureurs appropriés, à négocier les conditions et à gérer ensuite le travail continu après la signature du contrat. L’expérience de Josephine offre un aperçu de la profession, y compris son parcours vers le courtage, la nature du travail et les leçons qu’elle a tirées de la construction de relations et d’une carrière dans la réassurance.
Pour les lecteurs qui n’ont jamais rencontré de courtier en réassurance, comment décririez-vous votre métier lors d’un dîner ?
Nous aidons les compagnies d’assurance à s’assurer elles-mêmes. Un courtier en réassurance est à la fois stratège, traducteur et négociateur. Nous aidons les clients à comprendre les risques qu’ils prennent, à décider quelle part de ce risque ils veulent conserver, et à trouver le capital pour reprendre le reste.
À quoi ressemble réellement une journée type pour vous en ce moment ?
Il n’y en a pas vraiment une seule. Je peux passer d’une discussion avec un client sur la croissance ou la stratégie de capital, à l’analyse des données et de la structure du traité [1], puis à la négociation avec les réassureurs, avant d’aligner différentes équipes internes autour d’un placement. Une grande partie du métier consiste à relier les aspects techniques, commerciaux et relationnels.
Vous avez une formation en actuariat. Comment passe-t-on du parcours actuariel au courtage, et qu’est-ce qui vous a poussée à faire ce saut ?
La formation actuarielle m’a donné une base très solide pour décomposer le risque et vérifier si l’économie du projet tient la route. Ce qui m’a attirée vers le courtage, c’était la possibilité de prendre cette base analytique et d’y ajouter la stratégie, la négociation, les clients et le marché. J’aimais être plus proche des décisions plutôt que de les analyser seulement a posteriori.
À quel moment avez-vous su que la réassurance serait votre carrière ? Y a-t-il eu une transaction, un mentor, un événement de marché ?
Ce n’était pas un moment spectaculaire. Je suis entrée dans la réassurance un peu par hasard après l’université, mais je suis restée parce que les problèmes restaient intéressants et qu’aucune transaction n’était jamais exactement la même.
Quelle est la leçon la plus difficile que le marché vous ait apprise ? Une transaction qui a dérapé, un renouvellement perdu, un appel que vous avez mal évalué ?
Avoir raison sur le plan technique ne suffit pas. Il faut comprendre ce qui motive chacun, communiquer clairement, bien choisir le moment et savoir quand insister ou quand écouter. Et quand on se trompe, l’assumer rapidement compte bien plus que tenter de se défendre.
La réassurance est un métier de relations. Comment avez-vous constitué votre réseau au début, avant d’avoir un historique ?
En étant utile. Lorsqu’on débute, on n’a peut-être pas des décennies de relations ni un gros portefeuille, mais on peut être préparé, réactif, curieux et fiable. Si les gens apprennent qu’en vous appelant ils obtiendront une réponse réfléchie et que vous ferez ce que vous avez dit faire, les relations se construisent à partir de là.
Quelle idée reçue sur les courtiers (même au sein du secteur) aimeriez-vous corriger ?
L’idée que le travail consiste surtout à faire le lien entre deux parties : prendre un risque chez un client et trouver quelqu’un prêt à le souscrire. Le meilleur courtage est beaucoup plus consultatif que cela. Un bon courtier doit aider à structurer le risque, remettre en question les hypothèses, améliorer la structure, créer de la concurrence et, au final, aider les deux parties à prendre une meilleure décision.
Quel conseil donneriez-vous à quelqu’un qui envisage aujourd’hui de se tourner vers le courtage ?
Apprenez d’abord les fondamentaux. Comprenez l’analyse, les contrats, comment votre client gagne de l’argent et comment le réassureur gagne de l’argent. Ensuite, apprenez à expliquer simplement les choses complexes. Les personnes capables de combiner crédibilité technique, jugement, communication et relations deviennent très vite extrêmement précieuses.
Comment une transaction de réassurance se construit
Une transaction de réassurance commence par la définition des objectifs spécifiques de l’assureur. Le courtier examine ensuite les données de l’assureur, élabore des structures contractuelles potentielles et approche des réassureurs potentiels pour recueillir des retours et négocier. Après la signature de l’accord, le courtier continue de travailler avec les deux parties sur les questions contractuelles, les modifications, ainsi que sur les primes et les sinistres tout au long de la vie du traité.
Josephine décrit comment ce processus se déroule concrètement : la préparation derrière une transaction et les facteurs qu’elle prend en compte lorsqu’elle sélectionne un réassureur.
Expliquez-moi une transaction depuis la toute première conversation jusqu’à la souscription. Où commence réellement un traité (un appel, une date de renouvellement, un déjeuner) ?
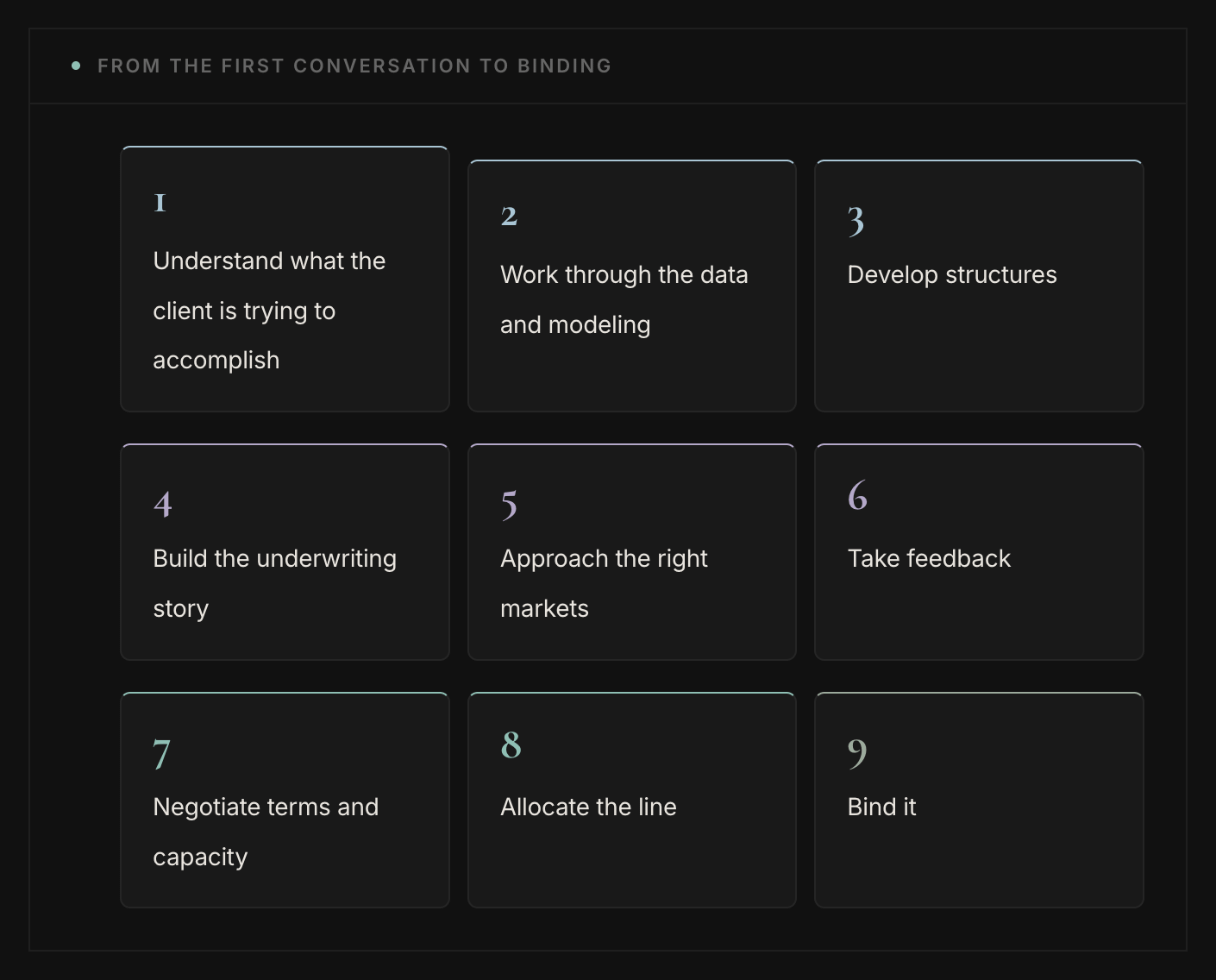
Le traité commence généralement par un problème d’affaires, pas par une structure de traité. On comprend d’abord ce que le client cherche à accomplir : croissance, soulagement du capital, protection du résultat, autre chose. Ensuite, on travaille les données et la modélisation, on développe des structures, on construit l’argumentaire de souscription, on approche les bons marchés, on recueille les retours, on négocie les conditions et la capacité, on répartit la ligne et, au final, on le souscrit. La structure est en réalité le résultat de la compréhension du problème sous-jacent.
Faire correspondre les parties est la partie visible du courtage. Quelle est la partie invisible, celle que les clients et les réassureurs ne voient jamais ?
Une énorme quantité de préparation. Il faut comprendre le portefeuille, tester les analyses de manière critique, anticiper les questions des réassureurs, identifier les marchés réellement pertinents, gérer des intérêts concurrents et parfois résoudre des problèmes avant même que le client ne sache qu’ils existaient. La réunion ou la négociation n’est que 10 % visible ; la majeure partie du travail a eu lieu avant que quiconque entre dans la salle.
Lorsque vous décidez à quel réassureur confier le risque d’un client, qu’examinez-vous exactement ? Qu’est-ce qui distingue un marché en qui vous avez confiance d’un marché en qui vous n’en avez pas ?
Le prix et la capacité comptent évidemment, mais ils ne sont qu’une partie de l’équation. J’examine l’appétit de souscription, la solidité financière, l’expertise, la réactivité, la constance et le fait de croire qu’ils continueront à agir comme un partenaire lorsque quelque chose tourne mal. Un marché gagne la confiance par ce qu’il fait une fois que la partie facile de la transaction est terminée.
Une fois un traité souscrit, vous le gérez pendant toute sa durée de vie. Qu’est-ce que cela implique concrètement, mois après mois, et pourquoi est-ce si important ?
La souscription n’est pas la fin de la relation. Il y a les questions contractuelles, les données, l’activité des primes et des sinistres, les réclamations, les avenants, l’évolution des expositions et des échanges continus avec les deux parties tout au long de l’année. Un bon suivi facilite aussi le renouvellement suivant, parce que personne ne veut redécouvrir la relation une fois par an.
Travailler avec Cover Re
Howden Re est le plus important partenaire de courtage de Cover Re. Josephine partage ses premières impressions sur Cover Re, son expérience avec son équipe technique et ce que Cover Re a fait pour sécuriser des affaires récurrentes avec Howden.
Vous souvenez-vous de la première transaction Cover Re sur laquelle vous avez travaillé ? Quelle a été votre toute première impression honnête d’eux en tant que marché ?
Ce qui m’a frappée, c’est que vous étiez innovante sans considérer l’innovation comme un substitut à la souscription. Il existe beaucoup de nouvelles idées autour du capital et de la technologie, mais en fin de compte, ce métier repose toujours sur la compréhension du risque, sa tarification appropriée et le respect de vos engagements.
Y a-t-il un moment dans la relation qui vous a particulièrement marqué ?
La capacité technique de l’équipe se démarque, surtout sur les marchés structurés. Jon [Lim, directeur technique de la souscription) et Blanca [Qin, responsable de la souscription] sont d’excellents techniciens dans leurs domaines respectifs, ce qui rend les discussions sur la mécanique des structures beaucoup plus fluides. On a davantage l’impression d’un débat réfléchi entre pairs compétents que d’avoir à expliquer le fonctionnement de chaque élément de la mécanique d’une transaction.
Howden est désormais le plus important partenaire de courtage de Cover Re. De votre point de vue, qu’a fait Cover Re pour mériter des affaires récurrentes ? À quoi ressemble concrètement une « exécution fiable » ?
Interagissez tôt, donnez un retour utile, donnez un oui ou un non clair, prenez vos décisions dans les délais annoncés et ne changez pas les règles à la fin du processus. Si un réassureur fait cela de façon constante, les courtiers s’en souviennent.
Comment le marché évolue
Le secteur de la réassurance s’appuie sur un mélange de capitaux de plus en plus diversifié : non seulement les réassureurs traditionnels et les capitaux privés, mais aussi de nouvelles approches technologiques comme Re. Josephine explique où ces évolutions pourraient mener, le rôle potentiel du capital natif crypto et ce que les acteurs des deux côtés doivent comprendre les uns des autres.
Vous êtes à un point de vue qui vous permet de voir l’ensemble du marché. Qu’est-ce qui change actuellement dans la réassurance et que vous trouvez le plus intéressant, ou le plus préoccupant ?
Je trouve fascinante la variété des capitaux qui entrent sur le marché. Vous avez les réassureurs traditionnels à bilan, les capitaux ILS [2], les capitaux privés et, de plus en plus, des approches technologiques, qui examinent tous des risques similaires de manière différente. Cela offre davantage d’options aux clients, mais cela signifie aussi que les courtiers doivent comprendre les différences entre les sources de capital au lieu de considérer la capacité comme interchangeable.
De nouvelles sources de capital continuent d’entrer sur le marché. Selon vous, où cela mènera-t-il dans les 5 à 10 prochaines années ? Le capital natif crypto est-il une curiosité ou le début de quelque chose de structurel ?
Je pense que cela s’inscrit dans une tendance structurelle plus large vers l’arrivée de nouvelles formes de capital dans l’assurance et la réassurance. La technologie en elle-même est intéressante, mais ce qui détermine en fin de compte si une nouvelle source de capital perdure, c’est quelque chose de bien plus traditionnel : la pérennité, le contrôle, la liquidité, sa performance en cas de sinistres, et le fait que les assurés et les cédantes [3] disposent de protections appropriées. Si elle peut passer ces tests, alors il s’agit moins de « crypto » que d’une autre source crédible de capital-risque.
Que diriez-vous à une personne de l’assurance traditionnelle qui est sceptique à l’égard de protocoles comme Re ? Et, à l’inverse, que devraient comprendre les personnes du monde crypto sur le fonctionnement réel de ce marché ?
Du côté de l’assurance traditionnelle, je dirais : ne rejetez pas un nouveau mécanisme simplement parce que la technologie vous est inconnue. Mais l’inverse est tout aussi important : la technologie n’élimine pas les cycles de souscription, le développement des sinistres ni l’importance de la confiance. L’assurance a accumulé beaucoup de savoir institutionnel pour de bonnes raisons.
Complétez cette phrase : « Les meilleurs courtiers sont ceux qui ______. »
…créer des résultats où les deux parties gagnent.
Un grand merci à Josephine d’avoir pris le temps de partager son expérience et son point de vue ! Découvrez-en plus sur Josephine sur LinkedIn [4].
Explore Re : https://re.xyz
Publié à l’origine sur re.xyz : https://re.xyz/insights/what-does-a-reinsurance-broker-do
Sources
https://www.irmi.com/term/insurance-definitions/reinsurance-treaty
https://www.irmi.com/term/insurance-definitions/insurance-linked-securities
https://www.irmi.com/term/insurance-definitions/cedent
https://www.linkedin.com/in/josephine-li-acas-1b489b35
Mentions légales : à des fins éducatives et informatives uniquement. Rien dans ce message ne constitue un conseil en investissement, financier, juridique ou fiscal, ni une offre, une sollicitation ou une recommandation d’acheter, de vendre ou de conserver un actif numérique, y compris reUSD et reUSDe (ensemble, les « Tokens »). Aucun lien de conseil ou fiduciaire n’est créé par ce message ; les lecteurs doivent consulter des professionnels qualifiés en droit, fiscalité et finance avant toute décision. Les rendements sont variables, non garantis et peuvent changer à tout moment. Les performances passées ne sont pas un indicateur fiable des résultats futurs. Les actifs numériques et les produits fondés sur la blockchain comportent des risques importants, y compris la perte totale du capital, la volatilité des marchés, des contraintes de liquidité, des vulnérabilités des contrats intelligents et des protocoles, les risques liés aux oracles et aux garanties, le risque de contrepartie et l’incertitude réglementaire. Les Tokens ne sont pas des dépôts bancaires, ne sont pas assurés par la FDIC et ne sont couverts par aucune agence gouvernementale ni protégés par un système de garantie des dépôts ou d’indemnisation des assurés. La marque « re », le protocole re et re.xyz sont exploités par Resilience Foundation Cayman LLC (« Resilience Foundation »), une société de fondation à responsabilité limitée exemptée constituée aux îles Caïmans, enregistrée sous le numéro IC-414560, ainsi que par ses filiales Resilience (BVI) Ltd et Resilience Inv SPC. Resilience Foundation, Resilience BVI et Resilience Inv ne fournissent pas de services d’assurance ou de réassurance, n’agissent pas en tant que courtier ou agent d’assurance et ne détiennent pas de licence d’assurance. Toutes les activités réglementées de réassurance sont exercées exclusivement par Cover Reinsurance SPC Ltd. (« Cover Re SPC »), une société de portefeuille séparé exemptée de catégorie B(iii) agréée aux îles Caïmans, opérant sous la marque « Cover Re » à l’adresse https://coverre.com. Détenir un Token ne fait pas de vous un assuré, un preneur d’assurance ou un bénéficiaire de quelque assureur ou réassureur que ce soit.
Les Tokens sont disponibles uniquement pour les personnes non américaines éligibles (telles que définies par la Regulation S du U.S. Securities Act de 1933) dans les juridictions autorisées et sont soumis à des exigences de contrôle KYC/AML et de sanctions. L’utilisation par des personnes américaines ou résidentes aux États-Unis, ou par des personnes situées dans toute juridiction interdite, est strictement prohibée, et ce message ne s’adresse pas à ces personnes et ne constitue pas une offre ni une sollicitation à leur égard. Les Tokens peuvent être classés comme des titres dans certaines juridictions, et la participation est soumise à des conditions d’éligibilité, à une vérification KYC/AML et à des restrictions propres à chaque juridiction. Les sites web, données et services tiers mentionnés sont fournis uniquement pour plus de commodité et ne sont ni approuvés, ni vérifiés, ni contrôlés par nous.
Les termes contraignants des accords applicables, y compris les Conditions d’utilisation et, le cas échéant, les Conditions générales du Portail des sinistres, régissent et prévalent sur ce résumé, qui ne les modifie en rien. Consultez notre divulgation complète et nos Conditions d’utilisation à l’adresse https://re.xyz/disclosure pour des informations complémentaires importantes.