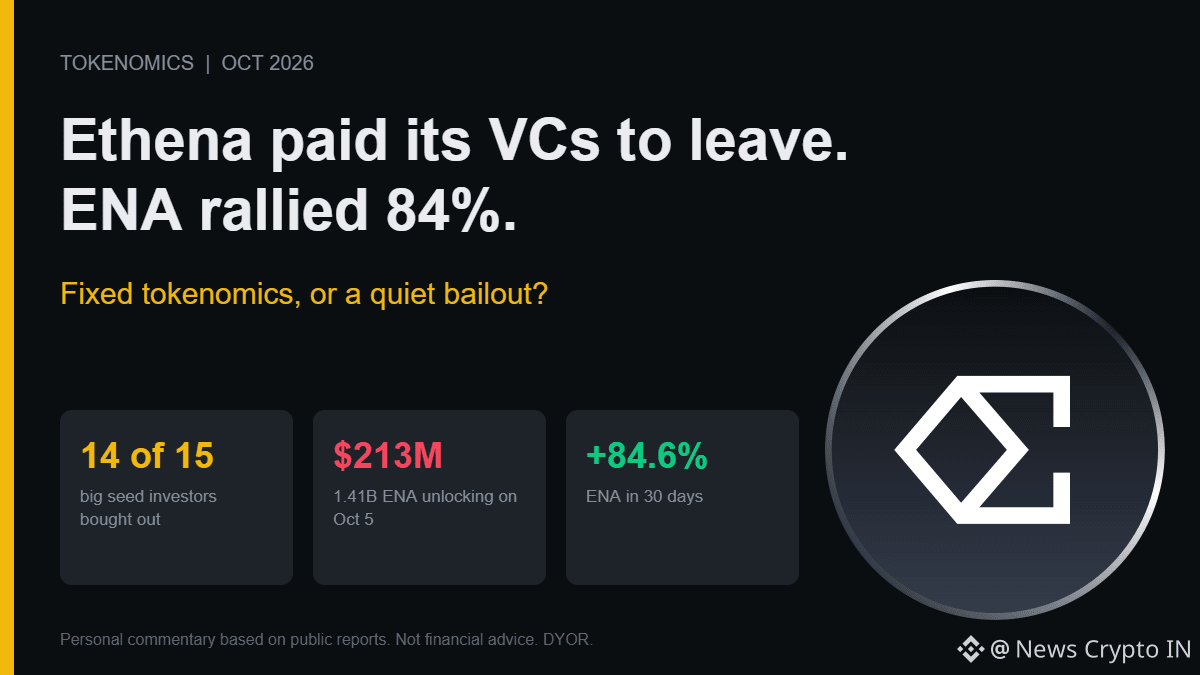
La Fondation Ethena a discrètement racheté ses premiers investisseurs, et $ENA is a progressé de 84,6 % en 30 jours.
Voici ce qui s’est passé : en l’espace de deux semaines, la Fondation a racheté tous les tokens bloqués de 14 de ses 15 plus importants investisseurs de démarrage via des opérations de gré à gré (OTC). La règle de sélection est la partie la plus intéressante. Elle a ciblé des investisseurs qui avaient vendu de l’ENA après le pic de marché d’octobre 2025. Les conditions n’ont pas été divulguées. Les investisseurs qui n’avaient jamais vendu se sont vu proposer un rachat à leur prix d’achat initial. Aucun n’a accepté.
Le reste du calendrier d’acquisition des investisseurs se réduit désormais à un seul événement : environ 1,41 Md ENA (~213 M$) se débloque le 5 octobre, après quoi le calendrier mensuel de déblocage disparaît. Environ 12 % de l’offre reste verrouillée : toute l’équipe, l’écosystème et la Fondation.
Le scénario haussier est convaincant : moins de pression de vente mensuelle, un tableau des capitaux propres (cap table) épuré, et un rachat financé par les revenus une fois que USDe aura crû.
Lecture plus sceptique : une fondation a utilisé sa trésorerie pour éliminer exactement les investisseurs qui étaient déjà en train de vendre, selon des conditions que personne à l’extérieur ne peut voir. Les détenteurs qui sont restés fidèles ont reçu une offre dérisoire. Et le marché a bondi avec la suppression de l’offre, pas grâce à une nouvelle demande.
S’agit-il d’un correctif en matière de tokenomics que d’autres projets devraient copier, ou d’une sortie financée par la trésorerie pour les VCs qui étaient déjà prêts à partir ?
#Ethena #Tokenomics