

币圈小贝贝
155 Publications

币圈小贝贝
Signaler
Bloquer l’utilisateur
11 Suivis
1.7K+ Abonnés
965 J’aime
Publications
Tous
Direct
·
--
Voir la traduction
先说结论:这件事的重点不是 XRP 会怎么走,也不是 Ripple 又签了谁.. 真正值得记一笔的,是一个国家的证券登记系统,第一次把自己的所有权记录放到了公链上..
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
巴西的中央证券存管机构 CSD BR 和 Ripple 签了合作,把投资基金的份额记录镜像到 XRP Ledger 上.. CSD BR 手里登记着超过 22 万亿雷亚尔的资产.. 第一批上链的是投资银行 BTG Pactual 旗下一只基金的份额,参与方只限做完实名与合规审查的巴西企业与银行.. 官方把这一步叫「镜像」,链上那条只是副本,法律上的所有权还留在原来的账本里..
真正值得看的是后面那份路线图:先镜像,再谈原生发行,再往后才是授权交易.. 这三步不是技术升级,是权限一层层往外让.. 镜像阶段链上只是个眼睛,登记、结算、过户全在传统体系里.. 到了原生发行,链上那条记录才开始有法律效力.. 真走到授权交易,等于在公链上开了一个受监管的二级市场..
还有个细节被标题盖过去了.. 这批代币用的是 XRP Ledger 的多用途代币标准,天生带白名单准入、单个资产冻结、按监管或法院指令原路收回这三样功能.. 发行和管理权仍然在 CSD BR 手里.. 这一轮上链的资产,从第一天起就自带开关..
所以别只盯 XRP 的价格.. 这类合作的商业逻辑从来不是「币会涨」,是「谁掌握登记权,谁就掌握发行」.. 存管机构是这条路上绕不开的关口,托管、结算、过户都从它手里过.. 它愿意把记录外放到公链,等于承认这条轨道接得住国家级资产.. 后面其他新兴市场的存管机构要跟进,参照的就是这份文件..
留个反转:这既是公链拿到最大的一次背书,也是最不像公链的一次用法.. 白名单、能冻、能收回,本质是把传统监管那套框架装进了一个公链的外壳.. 如果原生发行和授权交易真的放开,问题就从技术变成口径.. 一个受监管的二级市场长在公链上,出事的时候谁兜底.. 如果这三步走不完,这条新闻对币价的意义,也就止步于一次大公司的公关..
先说结论:这件事的重点不是 XRP 会怎么走,也不是 Ripple 又签了谁.. 真正值得记一笔的,是一个国家的证券登记系统,第一次把自己的所有权记录放到了公链上..
📢 消息第一时间
巴西的中央证券存管机构 CSD BR 和 Ripple 签了合作,把投资基金的份额记录镜像到 XRP Ledger 上.. CSD BR 手里登记着超过 22 万亿雷亚尔的资产.. 第一批上链的是投资银行 BTG Pactual 旗下一只基金的份额,参与方只限做完实名与合规审查的巴西企业与银行.. 官方把这一步叫「镜像」,链上那条只是副本,法律上的所有权还留在原来的账本里..
真正值得看的是后面那份路线图:先镜像,再谈原生发行,再往后才是授权交易.. 这三步不是技术升级,是权限一层层往外让.. 镜像阶段链上只是个眼睛,登记、结算、过户全在传统体系里.. 到了原生发行,链上那条记录才开始有法律效力.. 真走到授权交易,等于在公链上开了一个受监管的二级市场..
还有个细节被标题盖过去了.. 这批代币用的是 XRP Ledger 的多用途代币标准,天生带白名单准入、单个资产冻结、按监管或法院指令原路收回这三样功能.. 发行和管理权仍然在 CSD BR 手里.. 这一轮上链的资产,从第一天起就自带开关..
所以别只盯 XRP 的价格.. 这类合作的商业逻辑从来不是「币会涨」,是「谁掌握登记权,谁就掌握发行」.. 存管机构是这条路上绕不开的关口,托管、结算、过户都从它手里过.. 它愿意把记录外放到公链,等于承认这条轨道接得住国家级资产.. 后面其他新兴市场的存管机构要跟进,参照的就是这份文件..
留个反转:这既是公链拿到最大的一次背书,也是最不像公链的一次用法.. 白名单、能冻、能收回,本质是把传统监管那套框架装进了一个公链的外壳.. 如果原生发行和授权交易真的放开,问题就从技术变成口径.. 一个受监管的二级市场长在公链上,出事的时候谁兜底.. 如果这三步走不完,这条新闻对币价的意义,也就止步于一次大公司的公关..
203
·
--
Vérifié
Voir la traduction
#日本fsa支持第四例稳定币贸易结算试点
这条消息挂的是加密支付的招牌,但真正在动的东西,可能跟币没多大关系..
[⚖️ 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
币安 Pay 从周三开始,让来日本的海外用户可以在绝大多数 PayPay 商户直接花 USDT.. 通道走的是 HIVEX 这套框架,专门把境外的扫码支付接进日本本土的收单网络.. 币安说自己是第一家通过 HIVEX 接进 PayPay 的加密支付服务,商户那边不用单独开通..
大多数人看到的是游客多了一个花钱方式..
真正值得看的是结算那一环:商户收到的还是日元.. 也就是说商户全程不碰币,币价波动和合规成本都留在用户这一侧,所谓「用稳定币付款」,实际发生的位置是扫码那一秒的兑换,不在商户的账上.. 这个设计看着不起眼,但它才是能铺开的原因,任何要商户自己扛币价的方案,都过不了几百万个收单点这一关..
PayPay 的收单网络铺在便利店、自动售货机、出租车、公交这些地方,之前接进来的九家境外支付主要来自中国、香港和台湾.. 加密这次挤进来,等于稳定币第一次站上一条已经建好的消费级轨道,而不是自己从零去铺..
不过客源这头并不乐观.. 日本今年前八个月入境 27.6 百万人次,同比少了 2.7%,八月单月掉 9.6%.. 场景在扩,游客在缩..
所以真正的想象空间可能不在游客身上.. 现在只对海外用户开放,是最稳的试点姿势,等哪天轮到本地用户,几千万 PayPay 用户的日常消费才真正开始被稳定币碰到..
到那时要看的不是游客能不能花,而是日本人愿不愿意让自己的日元账户绕开一圈..
今天这一步只是把管子接上,水还没开始流..
#日本fsa支持第四例稳定币贸易结算试点
这条消息挂的是加密支付的招牌,但真正在动的东西,可能跟币没多大关系..
⚖️ 今日盘面群里聊
币安 Pay 从周三开始,让来日本的海外用户可以在绝大多数 PayPay 商户直接花 USDT.. 通道走的是 HIVEX 这套框架,专门把境外的扫码支付接进日本本土的收单网络.. 币安说自己是第一家通过 HIVEX 接进 PayPay 的加密支付服务,商户那边不用单独开通..
大多数人看到的是游客多了一个花钱方式..
真正值得看的是结算那一环:商户收到的还是日元.. 也就是说商户全程不碰币,币价波动和合规成本都留在用户这一侧,所谓「用稳定币付款」,实际发生的位置是扫码那一秒的兑换,不在商户的账上.. 这个设计看着不起眼,但它才是能铺开的原因,任何要商户自己扛币价的方案,都过不了几百万个收单点这一关..
PayPay 的收单网络铺在便利店、自动售货机、出租车、公交这些地方,之前接进来的九家境外支付主要来自中国、香港和台湾.. 加密这次挤进来,等于稳定币第一次站上一条已经建好的消费级轨道,而不是自己从零去铺..
不过客源这头并不乐观.. 日本今年前八个月入境 27.6 百万人次,同比少了 2.7%,八月单月掉 9.6%.. 场景在扩,游客在缩..
所以真正的想象空间可能不在游客身上.. 现在只对海外用户开放,是最稳的试点姿势,等哪天轮到本地用户,几千万 PayPay 用户的日常消费才真正开始被稳定币碰到..
到那时要看的不是游客能不能花,而是日本人愿不愿意让自己的日元账户绕开一圈..
今天这一步只是把管子接上,水还没开始流..
98
·
--
Voir la traduction
一家老牌券商开始给散户配 AI 交易代理、周末也能买卖股票,看着像一次普通的产品更新.. 但把新上的这几样放在一起看,它抄的其实是加密交易所的作业..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
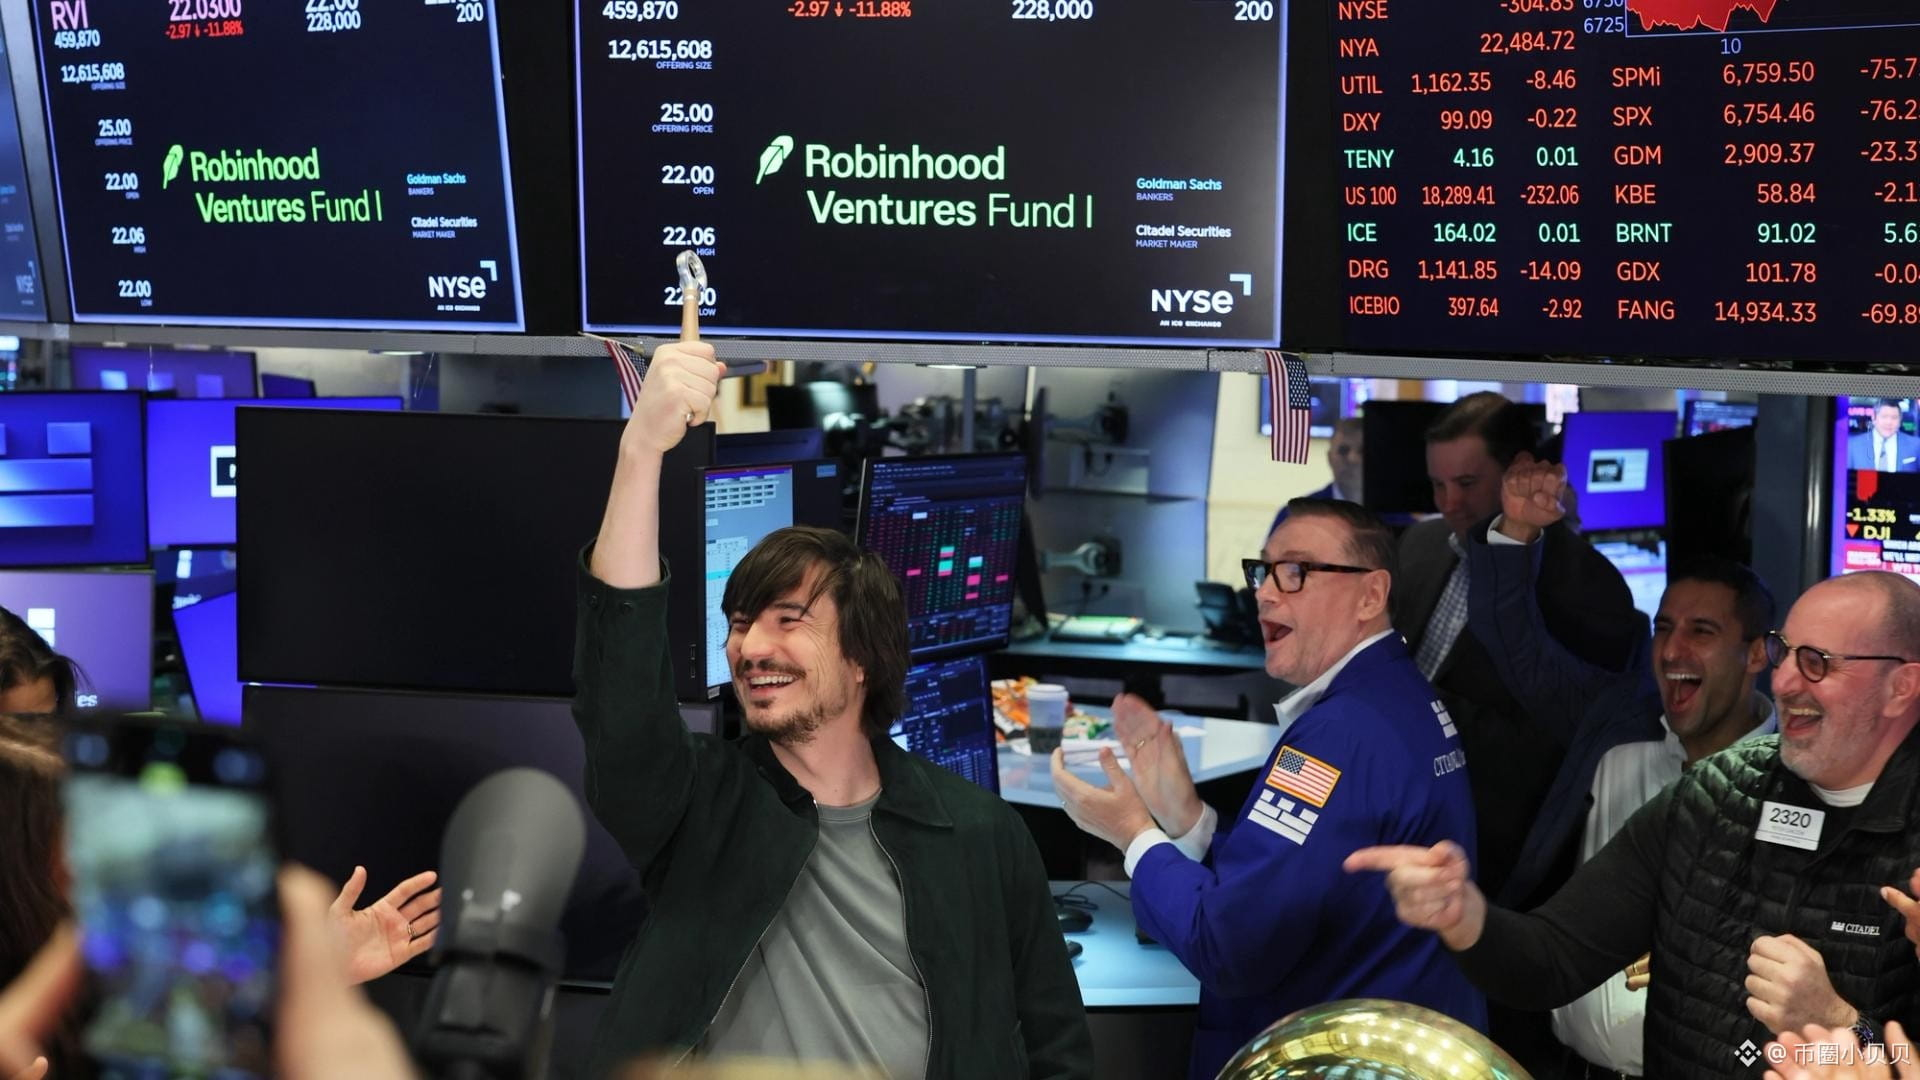
Robinhood 这次一口气上了三样东西:能自己看行情、自己下单的 AI 代理;最高 10 倍杠杆的加密永续合约;还有周六周日也能交易的股票和 ETF.. 官方的说法是要做「活跃交易者」里的第一选择,翻译过来就是想留住那些已经习惯全天候下单的人..
多数人看到的是券商在讨好散户、给工具加杠杆.. 但更该问的是,为什么是现在..
加密市场全年无休、随时开单,这套作息已经把一代人的预期改掉了.. 他们再回头看股票账户,会觉得收盘时间像个不方便的旧设定.. 于是传统券商只能跟着加时长、加杠杆、加工具,不然这批人就流向别处..
所以真正在扩散的并不是某个币,是加密的交易节奏本身.. 谁占住散户盯盘的那几个小时,谁就占住了资金的入口.. 纽约和纳斯达克都在申请延长交易时段,节奏比资产先一步完成了迁移..
有个细节值得盯住:那套 AI 代理默认要求每笔交易人工确认,想全自动得自己手动把开关关掉.. 券商把判断权和风险一起留在了用户这边.. 一旦哪天这个开关被默认打开,出了问题算谁的责任,现在没人讲得清..
如果这个趋势继续,下一个被搬进传统账户的加密玩法,可能比永续合约更值得猜..
一家老牌券商开始给散户配 AI 交易代理、周末也能买卖股票,看着像一次普通的产品更新.. 但把新上的这几样放在一起看,它抄的其实是加密交易所的作业..
📢 盘面异动群里说
Robinhood 这次一口气上了三样东西:能自己看行情、自己下单的 AI 代理;最高 10 倍杠杆的加密永续合约;还有周六周日也能交易的股票和 ETF.. 官方的说法是要做「活跃交易者」里的第一选择,翻译过来就是想留住那些已经习惯全天候下单的人..
多数人看到的是券商在讨好散户、给工具加杠杆.. 但更该问的是,为什么是现在..
加密市场全年无休、随时开单,这套作息已经把一代人的预期改掉了.. 他们再回头看股票账户,会觉得收盘时间像个不方便的旧设定.. 于是传统券商只能跟着加时长、加杠杆、加工具,不然这批人就流向别处..
所以真正在扩散的并不是某个币,是加密的交易节奏本身.. 谁占住散户盯盘的那几个小时,谁就占住了资金的入口.. 纽约和纳斯达克都在申请延长交易时段,节奏比资产先一步完成了迁移..
有个细节值得盯住:那套 AI 代理默认要求每笔交易人工确认,想全自动得自己手动把开关关掉.. 券商把判断权和风险一起留在了用户这边.. 一旦哪天这个开关被默认打开,出了问题算谁的责任,现在没人讲得清..
如果这个趋势继续,下一个被搬进传统账户的加密玩法,可能比永续合约更值得猜..
30
·
--
Voir la traduction
#美国8月职位空缺降至五个月低点
美国管加密的两家监管机构,加起来快凑不齐一桌开会的人.. 但真正该在意的不是谁走了,是接下来由谁来写规则..
[⚖️ 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
美国 SEC 的 Hester Peirce 这周五离职,在任八年,行业里管她叫「Crypto Mom」.. 她这一走,SEC 只剩下两位委员,主席 Paul Atkins 和 Mark Uyeda,一个本该坐五人的跨党派委员会,空了三张椅子.. 更早一点,CFTC 从 2025 年 12 月起就只有主席 Michael Selig 一个人撑着..
大多数人会把这条当成一条普通的人事新闻翻过去.. 可把两家机构摆在一起看,美国负责加密监管的两大金融部门,在任委员加起来只剩三个人..
真正值得看的是,这几个人手里的规则,越来越不是国会给的.. 这个月业内一直在推《Clarity Act》,想把这部分数字资产的监管权从 SEC 转到 CFTC,法案在参议院没过.. 立法的路一断,两个机构就只能靠 rulemaking 走流程,SEC 出了投资合同的员工指引,CFTC 自己规定企业怎么用区块链记账,条文真正的分量全在解释里..
再往下一层看,这里藏着一个价差.. 市场过去两年一直给加密资产计着一个「政策不确定」的折价,可执行端的人在变少,能查、能立案、能往前推的动作也跟着少.. 一边是感知里的监管风险还挂在高位,一边是真正落地的执法风险在往回收,中间那条缝,就是资金敢不敢提前下注的地方..
补不补人,节奏握在总统手里,只有他能提名.. 白宫说近期会补,CNBC 九月四号的报道提到已经在筛四个 CFTC 候选人,但至今没公布名字.. 提名拖得越久,这段空窗就越长..
反转留一个.. 椅子空着不等于政策宽松,只是可预测性从法律挪到了人身上.. 值得盯的不是谁补进来,而是补进来的第一个人是加密派还是执法派,以及下一份员工指引出来的时候,市场是把它当法律,还是当一张临时通知..
#美国8月职位空缺降至五个月低点
美国管加密的两家监管机构,加起来快凑不齐一桌开会的人.. 但真正该在意的不是谁走了,是接下来由谁来写规则..
⚖️ 最新消息群里说
美国 SEC 的 Hester Peirce 这周五离职,在任八年,行业里管她叫「Crypto Mom」.. 她这一走,SEC 只剩下两位委员,主席 Paul Atkins 和 Mark Uyeda,一个本该坐五人的跨党派委员会,空了三张椅子.. 更早一点,CFTC 从 2025 年 12 月起就只有主席 Michael Selig 一个人撑着..
大多数人会把这条当成一条普通的人事新闻翻过去.. 可把两家机构摆在一起看,美国负责加密监管的两大金融部门,在任委员加起来只剩三个人..
真正值得看的是,这几个人手里的规则,越来越不是国会给的.. 这个月业内一直在推《Clarity Act》,想把这部分数字资产的监管权从 SEC 转到 CFTC,法案在参议院没过.. 立法的路一断,两个机构就只能靠 rulemaking 走流程,SEC 出了投资合同的员工指引,CFTC 自己规定企业怎么用区块链记账,条文真正的分量全在解释里..
再往下一层看,这里藏着一个价差.. 市场过去两年一直给加密资产计着一个「政策不确定」的折价,可执行端的人在变少,能查、能立案、能往前推的动作也跟着少.. 一边是感知里的监管风险还挂在高位,一边是真正落地的执法风险在往回收,中间那条缝,就是资金敢不敢提前下注的地方..
补不补人,节奏握在总统手里,只有他能提名.. 白宫说近期会补,CNBC 九月四号的报道提到已经在筛四个 CFTC 候选人,但至今没公布名字.. 提名拖得越久,这段空窗就越长..
反转留一个.. 椅子空着不等于政策宽松,只是可预测性从法律挪到了人身上.. 值得盯的不是谁补进来,而是补进来的第一个人是加密派还是执法派,以及下一份员工指引出来的时候,市场是把它当法律,还是当一张临时通知..
1.9k
·
--
Vérifié
Le fait de faire passer des actions sur la chaîne : beaucoup de gens pensent que le protagoniste serait Wall Street, mais cette fois, la première signature vient d’une entreprise coréenne de paiements..
[🤖 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
Les activités boursières de Kakaopay, sous sa bannière, ont signé ces deux derniers jours des partenariats respectivement avec Dinari et Ondo Finance : l’une s’occupe de la source des actions sous-jacentes et de la conservation, l’autre de l’infrastructure de base pour la tokenisation.
D’abord, où en est-on ? Pour l’instant, il ne s’agit pas d’une émission : c’est un « mémorandum d’exploration ». Du côté de Dinari, un premier concept est lancé : le cadre conserve des droits des actionnaires comme le versement de dividendes et le vote. La couche sous-jacente repose sur des actions coréennes détenues réellement, pas sur des jetons « miroir » qui suivent seulement le cours. Du côté d’Ondo, l’équipe met d’abord en place le cadre : « comment trouver des actions, comment les mettre en custody ». Kakaopay, de son côté, ouvrira des comptes globaux pour investisseurs étrangers afin d’y loger les actions sous-jacentes. Quelles sociétés coréennes seront retenues n’est pas encore fixé, et le calendrier de commercialisation n’a pas non plus été communiqué.
Ce qu’il faut vraiment regarder, c’est l’ordre des choses. Le marché de la tokenisation des actions fait environ 3,2 milliards de dollars cette année, mais presque tout est concentré sur les États-Unis : Strategy, Circle, Nvidia, Tesla… Les mêmes noms reviennent sans cesse. Sur les étagères, il n’y a quasiment que des actions américaines ; les actions d’autres pays sont à peine touchées. Ce que certains cherchent maintenant, c’est de compléter cette case dédiée aux actifs hors États-Unis.
La rotation des capitaux ne se fait jamais au niveau « quel token monte », mais au niveau « qui détient la capacité de distribution ». Dinari a déjà, dans ses mains, 724 actions tokenisées américaines et des ETF en cours. Ce qui manque n’est pas la technologie : ce sont de nouvelles sources d’actifs et de nouveaux clients. Ondo se concentre sur la ligne des bons du Trésor tokenisés américains : elle veut transposer sur les actions ce cadre de custody et de rachat. Tandis que Kakaopay détient la porte d’entrée des utilisateurs coréens. Les trois partenaires mis ensemble : au fond, c’est l’utilisation du canal d’une entreprise de paiements pour échanger contre l’infrastructure de deux plateformes de tokenisation.
Le contexte plus large, lui, se trouve aussi en Corée. En janvier de cette année, le Parlement a adopté une réforme reconnaissant que le registre distribué peut servir de registre des titres, autorisant l’émission et la circulation de titres tokenisés. Ce cadre entrera en vigueur en février 2027. Les organismes coréens de dépôt et de compensation des titres relient aussi déjà les systèmes de comptes existants aux données on-chain. Les feux tricolores de cette route ne sont pas entre les mains des bourses : ils se trouvent dans le calendrier réglementaire.
Laissez une note de bascule : « exploration » indique qu’on ne voit pas encore clairement si et quand cela sera réalisé. Si cela se concrétise, le point de blocage est de savoir si « des actions coréennes vendues dans d’autres pays » est conforme ou non, pas si la chaîne tient la charge. À surveiller : trois choses — si le concept de validation donnera des actifs précis, s’il existe des « portes ouvertes » autorisant en avance avant l’entrée en vigueur du cadre coréen, et si la première plateforme à mettre des actions étrangères sur l’étagère restera encore les mêmes acteurs américains.
Le fait de faire passer des actions sur la chaîne : beaucoup de gens pensent que le protagoniste serait Wall Street, mais cette fois, la première signature vient d’une entreprise coréenne de paiements..
🤖 进群看风向
Les activités boursières de Kakaopay, sous sa bannière, ont signé ces deux derniers jours des partenariats respectivement avec Dinari et Ondo Finance : l’une s’occupe de la source des actions sous-jacentes et de la conservation, l’autre de l’infrastructure de base pour la tokenisation.
D’abord, où en est-on ? Pour l’instant, il ne s’agit pas d’une émission : c’est un « mémorandum d’exploration ». Du côté de Dinari, un premier concept est lancé : le cadre conserve des droits des actionnaires comme le versement de dividendes et le vote. La couche sous-jacente repose sur des actions coréennes détenues réellement, pas sur des jetons « miroir » qui suivent seulement le cours. Du côté d’Ondo, l’équipe met d’abord en place le cadre : « comment trouver des actions, comment les mettre en custody ». Kakaopay, de son côté, ouvrira des comptes globaux pour investisseurs étrangers afin d’y loger les actions sous-jacentes. Quelles sociétés coréennes seront retenues n’est pas encore fixé, et le calendrier de commercialisation n’a pas non plus été communiqué.
Ce qu’il faut vraiment regarder, c’est l’ordre des choses. Le marché de la tokenisation des actions fait environ 3,2 milliards de dollars cette année, mais presque tout est concentré sur les États-Unis : Strategy, Circle, Nvidia, Tesla… Les mêmes noms reviennent sans cesse. Sur les étagères, il n’y a quasiment que des actions américaines ; les actions d’autres pays sont à peine touchées. Ce que certains cherchent maintenant, c’est de compléter cette case dédiée aux actifs hors États-Unis.
La rotation des capitaux ne se fait jamais au niveau « quel token monte », mais au niveau « qui détient la capacité de distribution ». Dinari a déjà, dans ses mains, 724 actions tokenisées américaines et des ETF en cours. Ce qui manque n’est pas la technologie : ce sont de nouvelles sources d’actifs et de nouveaux clients. Ondo se concentre sur la ligne des bons du Trésor tokenisés américains : elle veut transposer sur les actions ce cadre de custody et de rachat. Tandis que Kakaopay détient la porte d’entrée des utilisateurs coréens. Les trois partenaires mis ensemble : au fond, c’est l’utilisation du canal d’une entreprise de paiements pour échanger contre l’infrastructure de deux plateformes de tokenisation.
Le contexte plus large, lui, se trouve aussi en Corée. En janvier de cette année, le Parlement a adopté une réforme reconnaissant que le registre distribué peut servir de registre des titres, autorisant l’émission et la circulation de titres tokenisés. Ce cadre entrera en vigueur en février 2027. Les organismes coréens de dépôt et de compensation des titres relient aussi déjà les systèmes de comptes existants aux données on-chain. Les feux tricolores de cette route ne sont pas entre les mains des bourses : ils se trouvent dans le calendrier réglementaire.
Laissez une note de bascule : « exploration » indique qu’on ne voit pas encore clairement si et quand cela sera réalisé. Si cela se concrétise, le point de blocage est de savoir si « des actions coréennes vendues dans d’autres pays » est conforme ou non, pas si la chaîne tient la charge. À surveiller : trois choses — si le concept de validation donnera des actifs précis, s’il existe des « portes ouvertes » autorisant en avance avant l’entrée en vigueur du cadre coréen, et si la première plateforme à mettre des actions étrangères sur l’étagère restera encore les mêmes acteurs américains.
2.1k
·
--
#美国8月职位空缺降至五个月低点
Une somme d’argent a été chassée par un vote, puis est revenue d’elle-même deux jours plus tard. C’est ça, le passage qui vaut vraiment le coup dans cette actualité..
[🔄 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
Aux États-Unis, les ETF spot sur le bitcoin ont enregistré, sur les 30 derniers jours, des entrées nettes de 2,95 milliards de dollars ; et jusqu’au lundi, la série continue avec huit séances consécutives en positif.. Rien que ce chiffre raconte une histoire : « l’argent est de retour ».
La plupart s’arrêtent là, se disant que les institutions recommencent à acheter.. Mais si l’on déroule la chronologie, ce n’est pas du tout dans cet ordre.
Le 15 septembre, le Sénat a rejeté, par 49 voix contre 50, la progression du Clarity Act. Ce jour-là, les ETF sur le bitcoin ont vu une sortie nette de 450 millions de dollars : la plus importante depuis le 24 juin. L’ETF sur l’ether a perdu 142 millions de dollars en plus le même jour.. Sur l’ensemble de la semaine, les ETF bitcoin n’ont enregistré qu’une entrée nette de 6,2 millions de dollars : la plus faible depuis 141 semaines.. Puis, le 17 septembre, l’argent commence à revenir, et le 21 septembre à lui seul, près de 1 milliard y entre : la meilleure journée depuis octobre 2025. Le 22 septembre, nouvel afflux de 715 millions..
Ce qui mérite vraiment d’être regardé n’est pas « le projet de loi est rejeté, pourquoi l’argent revient », mais plutôt que la raison du retour de l’argent n’a jamais été la politique.. Le vote n’a fait qu’offrir un prétexte pour faire d’abord plier les gens, le temps que le prix arrive à l’endroit qu’il est prêt à accepter, puis à remonter à bord.. Le lundi, le bitcoin a repassé à nouveau les 84 000 dollars, franchissant aussi le coût moyen des détenteurs d’ETF à 81 700 dollars. Pour les investisseurs typiques des fonds, c’est la première fois depuis le mois de janvier de cette année qu’ils reviennent en gains latents.
Regardons maintenant où va concrètement cet argent.. Sur 30 jours, les ETF ether ont attiré 983 millions, les ETF Solana 278 millions, les ETF XRP 127 millions.. Le front de bataille n’en compte qu’un seul : une « grande » zone. Puis une deuxième vague. Le reste, ce sont de petites allocations.. Ce n’est pas « les institutions organisent un déploiement de clones ». C’est qu’elles restent fidèles aux pondérations : elles positionnent simplement les deux premiers actifs en priorité.
Ainsi, le poids de cette actualité ne réside pas dans les chiffres d’entrées, mais dans le rythme.. L’argent frappé par de mauvaises nouvelles n’a pas besoin de bonnes nouvelles pour revenir : il suffit que le prix revienne à l’endroit qu’il est prêt à accepter.. Et l’inverse est vrai aussi : cette poche d’investissements qui vient juste de repasser en gains latents est aussi, dans la prochaine phase de volatilité, la plus susceptible d’être secouée et de partir. Le vrai point à surveiller, c’est : si la semaine prochaine on assiste à un nouveau vote dans le style du 15 septembre, ces montants récemment revenus à l’équilibre resteront-ils, ou s’en iront-ils comme avant.
#美国8月职位空缺降至五个月低点
Une somme d’argent a été chassée par un vote, puis est revenue d’elle-même deux jours plus tard. C’est ça, le passage qui vaut vraiment le coup dans cette actualité..
🔄 进群看机构动作
Aux États-Unis, les ETF spot sur le bitcoin ont enregistré, sur les 30 derniers jours, des entrées nettes de 2,95 milliards de dollars ; et jusqu’au lundi, la série continue avec huit séances consécutives en positif.. Rien que ce chiffre raconte une histoire : « l’argent est de retour ».
La plupart s’arrêtent là, se disant que les institutions recommencent à acheter.. Mais si l’on déroule la chronologie, ce n’est pas du tout dans cet ordre.
Le 15 septembre, le Sénat a rejeté, par 49 voix contre 50, la progression du Clarity Act. Ce jour-là, les ETF sur le bitcoin ont vu une sortie nette de 450 millions de dollars : la plus importante depuis le 24 juin. L’ETF sur l’ether a perdu 142 millions de dollars en plus le même jour.. Sur l’ensemble de la semaine, les ETF bitcoin n’ont enregistré qu’une entrée nette de 6,2 millions de dollars : la plus faible depuis 141 semaines.. Puis, le 17 septembre, l’argent commence à revenir, et le 21 septembre à lui seul, près de 1 milliard y entre : la meilleure journée depuis octobre 2025. Le 22 septembre, nouvel afflux de 715 millions..
Ce qui mérite vraiment d’être regardé n’est pas « le projet de loi est rejeté, pourquoi l’argent revient », mais plutôt que la raison du retour de l’argent n’a jamais été la politique.. Le vote n’a fait qu’offrir un prétexte pour faire d’abord plier les gens, le temps que le prix arrive à l’endroit qu’il est prêt à accepter, puis à remonter à bord.. Le lundi, le bitcoin a repassé à nouveau les 84 000 dollars, franchissant aussi le coût moyen des détenteurs d’ETF à 81 700 dollars. Pour les investisseurs typiques des fonds, c’est la première fois depuis le mois de janvier de cette année qu’ils reviennent en gains latents.
Regardons maintenant où va concrètement cet argent.. Sur 30 jours, les ETF ether ont attiré 983 millions, les ETF Solana 278 millions, les ETF XRP 127 millions.. Le front de bataille n’en compte qu’un seul : une « grande » zone. Puis une deuxième vague. Le reste, ce sont de petites allocations.. Ce n’est pas « les institutions organisent un déploiement de clones ». C’est qu’elles restent fidèles aux pondérations : elles positionnent simplement les deux premiers actifs en priorité.
Ainsi, le poids de cette actualité ne réside pas dans les chiffres d’entrées, mais dans le rythme.. L’argent frappé par de mauvaises nouvelles n’a pas besoin de bonnes nouvelles pour revenir : il suffit que le prix revienne à l’endroit qu’il est prêt à accepter.. Et l’inverse est vrai aussi : cette poche d’investissements qui vient juste de repasser en gains latents est aussi, dans la prochaine phase de volatilité, la plus susceptible d’être secouée et de partir. Le vrai point à surveiller, c’est : si la semaine prochaine on assiste à un nouveau vote dans le style du 15 septembre, ces montants récemment revenus à l’équilibre resteront-ils, ou s’en iront-ils comme avant.
2.5k
·
--
Vérifié
#bitwise推出首只near现货etf
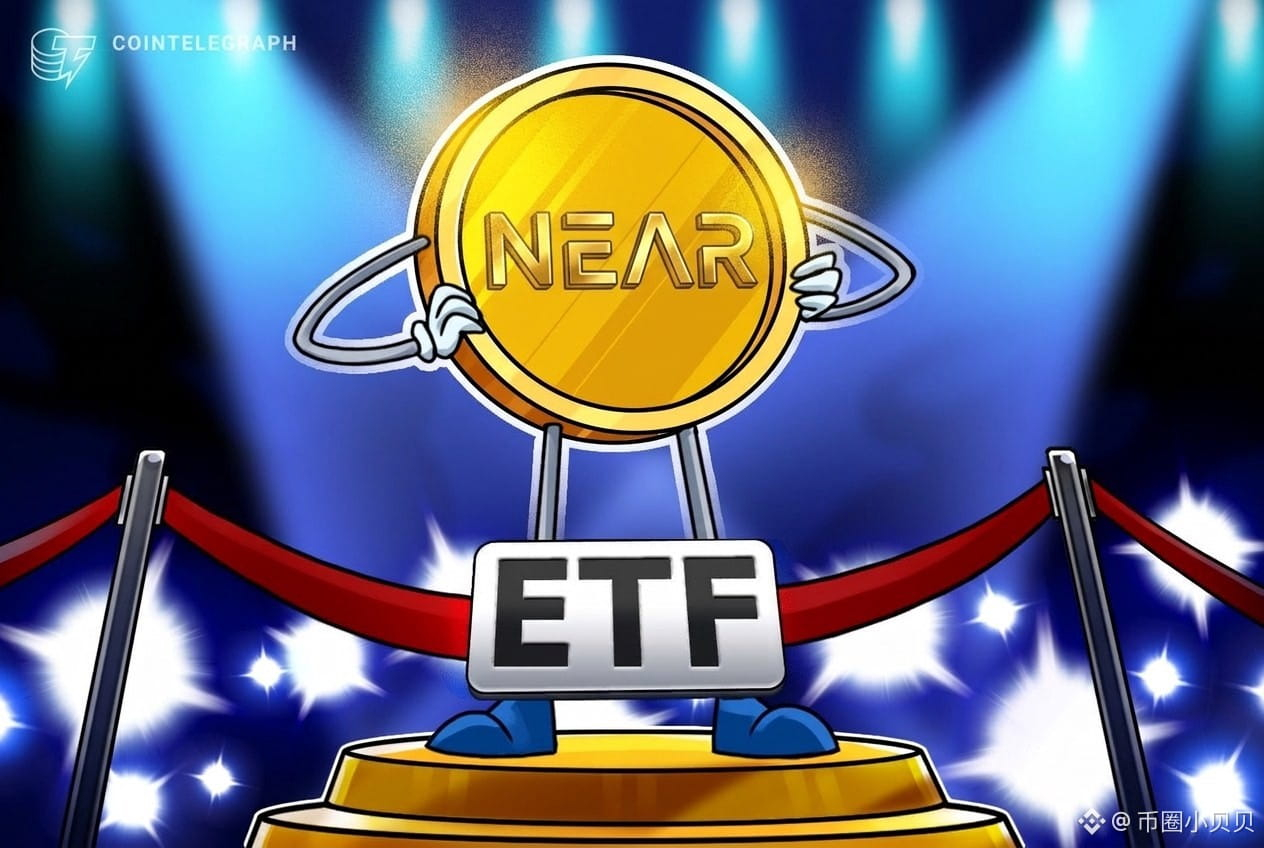
La crypto qui a grimpé de 167% est mise dans un ETF et cotée sur une bourse. Au premier coup d’œil, on dirait qu’elle suit l’effet de mode… mais en y regardant de plus près, ce qu’on vend n’est pas seulement la crypto..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
Bitwise a lancé le premier ETF spot américain sur le NEAR sur le NYSE Arca, sous le code NRR. Les frais de gestion sont de 0,75%. L’ETF détient directement du NEAR et prévoit aussi d’utiliser une partie importante des tokens du fonds pour les mettre en staking… Sa justification ne porte pas sur le prix de la crypto elle-même, mais sur le volume des transactions du NEAR Intents : il est passé de moins de 1 milliard de dollars par an à plus de 32 milliards.
La plupart des gens qui lisent ceci voient encore un ETF de “shitcoin” qui passe… Mais le point vraiment intéressant, c’est la structure de ce fonds : un ETF qui détient des tokens et, en plus, te fait encaisser des revenus via le staking.. Les ETF spot et le staking qu’on envoie à la chaîne ne sont pas directement connectés. C’est cette étape-ci qui fait le lien : à partir de là, le fonds obtient deux choses en même temps — une exposition au prix de la crypto et des loyers sur la chaîne.
La circulation des capitaux est encore plus claire à ce sujet… Aux États-Unis, Bitwise a déjà une gamme de produits mono-actifs avec Bitcoin, Ethereum, Solana, XRP, Hyperliquid ; NEAR est le sixième… L’histoire du précédent cycle, c’était « les gros argent ne peuvent acheter que du BTC ». Maintenant, la liste s’élargit vers davantage de “shitcoins” derrière. Chaque nouveau fonds, c’est comme une carte de “droit d’accès institutionnel” envoyée pour la crypto correspondante. Le NEAR a monté de 167% en un mois : est-ce que les prix viennent d’abord ou est-ce que l’accès vient d’abord ? L’ordre est en réalité difficile à trancher.
En allant encore un cran plus loin : dès 2024, le NEAR a orienté sa direction vers l’IA. Ce que font les Intents, c’est permettre aux utilisateurs et aux agents IA de ne dire que ce qu’ils veulent, tandis qu’un tiers va trouver la meilleure solution on-chain.. L’investisseur de Bitwise dit que l’agent IA sera un cas d’usage principal pour le NEAR ; on peut déjà voir des agents utiliser ce réseau, même si la majorité des activités vient encore des humains. L’étude de BlackRock de la semaine dernière mentionne aussi que davantage de transactions machine-à-machine augmentera la demande en stablecoins et en actifs tokenisés.
À la suite, surveiller trois choses… Premièrement, quel pourcentage de NEAR cet ETF met vraiment en staking, et comment les revenus sont répartis. Deuxièmement, dans le volume des Intents, quelle part revient aux agents. Troisièmement, quelles autres cryptos seront ajoutées à cette liste ensuite.
Petite inversion de perspective… Si les machines commencent réellement à payer elles-mêmes, alors celui qui encaisse le loyer ne sera pas une seule crypto, mais la piste écrite comme canal par défaut ; et ce qui est mis en ligne cette fois-ci, en réalité, c’est cette piste-là.
#bitwise推出首只near现货etf
La crypto qui a grimpé de 167% est mise dans un ETF et cotée sur une bourse. Au premier coup d’œil, on dirait qu’elle suit l’effet de mode… mais en y regardant de plus près, ce qu’on vend n’est pas seulement la crypto..
📢 今日盘面群里聊
Bitwise a lancé le premier ETF spot américain sur le NEAR sur le NYSE Arca, sous le code NRR. Les frais de gestion sont de 0,75%. L’ETF détient directement du NEAR et prévoit aussi d’utiliser une partie importante des tokens du fonds pour les mettre en staking… Sa justification ne porte pas sur le prix de la crypto elle-même, mais sur le volume des transactions du NEAR Intents : il est passé de moins de 1 milliard de dollars par an à plus de 32 milliards.
La plupart des gens qui lisent ceci voient encore un ETF de “shitcoin” qui passe… Mais le point vraiment intéressant, c’est la structure de ce fonds : un ETF qui détient des tokens et, en plus, te fait encaisser des revenus via le staking.. Les ETF spot et le staking qu’on envoie à la chaîne ne sont pas directement connectés. C’est cette étape-ci qui fait le lien : à partir de là, le fonds obtient deux choses en même temps — une exposition au prix de la crypto et des loyers sur la chaîne.
La circulation des capitaux est encore plus claire à ce sujet… Aux États-Unis, Bitwise a déjà une gamme de produits mono-actifs avec Bitcoin, Ethereum, Solana, XRP, Hyperliquid ; NEAR est le sixième… L’histoire du précédent cycle, c’était « les gros argent ne peuvent acheter que du BTC ». Maintenant, la liste s’élargit vers davantage de “shitcoins” derrière. Chaque nouveau fonds, c’est comme une carte de “droit d’accès institutionnel” envoyée pour la crypto correspondante. Le NEAR a monté de 167% en un mois : est-ce que les prix viennent d’abord ou est-ce que l’accès vient d’abord ? L’ordre est en réalité difficile à trancher.
En allant encore un cran plus loin : dès 2024, le NEAR a orienté sa direction vers l’IA. Ce que font les Intents, c’est permettre aux utilisateurs et aux agents IA de ne dire que ce qu’ils veulent, tandis qu’un tiers va trouver la meilleure solution on-chain.. L’investisseur de Bitwise dit que l’agent IA sera un cas d’usage principal pour le NEAR ; on peut déjà voir des agents utiliser ce réseau, même si la majorité des activités vient encore des humains. L’étude de BlackRock de la semaine dernière mentionne aussi que davantage de transactions machine-à-machine augmentera la demande en stablecoins et en actifs tokenisés.
À la suite, surveiller trois choses… Premièrement, quel pourcentage de NEAR cet ETF met vraiment en staking, et comment les revenus sont répartis. Deuxièmement, dans le volume des Intents, quelle part revient aux agents. Troisièmement, quelles autres cryptos seront ajoutées à cette liste ensuite.
Petite inversion de perspective… Si les machines commencent réellement à payer elles-mêmes, alors celui qui encaisse le loyer ne sera pas une seule crypto, mais la piste écrite comme canal par défaut ; et ce qui est mis en ligne cette fois-ci, en réalité, c’est cette piste-là.
2k
·
--
Un portefeuille fermé depuis trois ans qui rouvre ces jours-ci..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Aztec Labs remet zk.money en ligne : c’est un portefeuille de paiement auto-hébergé, qui tourne sur son propre Aztec Network.. Les dépôts peuvent être en DAI, USDC, USDT, mais pour les deux derniers, ils sont échangés contre de la DAI une fois entrés ; à l’intérieur, il ne reconnaît que la DAI.. Pour effectuer des virements avec lui, le montant, le solde et le payeur/bénéficiaire sont tous masqués. Le destinataire peut utiliser un nom comme bob.zk.money, ou un lien, sans avoir à coller une longue adresse.
À première vue, on dirait un projet ancien qui renaît, mais cette fois, le retour vaut vraiment le coup d’œil.. Cette version est une Alpha précoce : les dépôts/retraits et paiements unitaires sont limités à moins de 2 500 dollars, et tout le monde partage une enveloppe de dépôts quotidienne de 50 000 dollars, en plus de devoir repasser un contrôle de liste de sanctions.. Officiellement, ces plafonds sont des protections temporaires « le temps que le système se mette à jour » ; pour les relever, il faudra déployer de nouveaux contrats.
La confidentialité, c’est toujours un sujet délicat on-chain.. Sur les portefeuilles Ethereum classiques, il suffit de connaître l’adresse pour voir le solde et l’historique des transactions, et donc on peut tout exposer : paiements d’un prestataire d’une entreprise, ou relevés de dépenses d’une personne.. zk.money ne masque que la partie après que l’argent est entré ; l’étape de dépôt sur Ethereum reste traçable, et l’expéditeur et le montant demeurent publics et traçables.
Ainsi, ce retour ressemble davantage à un test qu’à une annonce.. Ce qui change vraiment, c’est la place du récit : ces deux dernières années, la confidentialité a été écrasée sous l’ombre de la conformité. Aujourd’hui, quelqu’un la transforme en outil de paiement du quotidien et la remet sur le devant de la scène, en ajoutant aussi filtres et plafonds. Autrement dit, on ouvre d’abord une fissure dans la porte, puis on observe la réaction du régulateur et des utilisateurs.
L’argent bouge aussi.. Cette année, dans le secteur de la confidentialité, c’est l’ancien jeton le plus décrié, ZEC, qui a le plus bondi.. Mais le prix n’est que la façade : ce qui est réellement mis en place, c’est la couche de paiement — sur quelle « voie » l’argent circule, et qui peut le voir. Une fois ces réglages par défaut fixés, ce n’est pas le jeton sur la voie qui encaisse le loyer, mais celui qui a posé les rails.
Ensuite, surveiller deux choses.. D’abord, quand ils relèveront les plafonds ; ensuite, où en sont les propositions liées à la confidentialité lors de la mise à niveau d’Ethereum en 2027. Ces propositions réduiront la dépendance des applications de confidentialité à des services externes, ce qui revient à desserrer cette contrainte.
Petit retournement.. La partie la plus difficile de la confidentialité n’a jamais été la technologie : c’est « l’étape pour entrer ». Tant que l’entrée reste publique, même si tout ce qui se passe à l’intérieur est bien caché, l’extérieur ne change pas d’un iota.
Un portefeuille fermé depuis trois ans qui rouvre ces jours-ci..
📢 盘面异动群里说
Aztec Labs remet zk.money en ligne : c’est un portefeuille de paiement auto-hébergé, qui tourne sur son propre Aztec Network.. Les dépôts peuvent être en DAI, USDC, USDT, mais pour les deux derniers, ils sont échangés contre de la DAI une fois entrés ; à l’intérieur, il ne reconnaît que la DAI.. Pour effectuer des virements avec lui, le montant, le solde et le payeur/bénéficiaire sont tous masqués. Le destinataire peut utiliser un nom comme bob.zk.money, ou un lien, sans avoir à coller une longue adresse.
À première vue, on dirait un projet ancien qui renaît, mais cette fois, le retour vaut vraiment le coup d’œil.. Cette version est une Alpha précoce : les dépôts/retraits et paiements unitaires sont limités à moins de 2 500 dollars, et tout le monde partage une enveloppe de dépôts quotidienne de 50 000 dollars, en plus de devoir repasser un contrôle de liste de sanctions.. Officiellement, ces plafonds sont des protections temporaires « le temps que le système se mette à jour » ; pour les relever, il faudra déployer de nouveaux contrats.
La confidentialité, c’est toujours un sujet délicat on-chain.. Sur les portefeuilles Ethereum classiques, il suffit de connaître l’adresse pour voir le solde et l’historique des transactions, et donc on peut tout exposer : paiements d’un prestataire d’une entreprise, ou relevés de dépenses d’une personne.. zk.money ne masque que la partie après que l’argent est entré ; l’étape de dépôt sur Ethereum reste traçable, et l’expéditeur et le montant demeurent publics et traçables.
Ainsi, ce retour ressemble davantage à un test qu’à une annonce.. Ce qui change vraiment, c’est la place du récit : ces deux dernières années, la confidentialité a été écrasée sous l’ombre de la conformité. Aujourd’hui, quelqu’un la transforme en outil de paiement du quotidien et la remet sur le devant de la scène, en ajoutant aussi filtres et plafonds. Autrement dit, on ouvre d’abord une fissure dans la porte, puis on observe la réaction du régulateur et des utilisateurs.
L’argent bouge aussi.. Cette année, dans le secteur de la confidentialité, c’est l’ancien jeton le plus décrié, ZEC, qui a le plus bondi.. Mais le prix n’est que la façade : ce qui est réellement mis en place, c’est la couche de paiement — sur quelle « voie » l’argent circule, et qui peut le voir. Une fois ces réglages par défaut fixés, ce n’est pas le jeton sur la voie qui encaisse le loyer, mais celui qui a posé les rails.
Ensuite, surveiller deux choses.. D’abord, quand ils relèveront les plafonds ; ensuite, où en sont les propositions liées à la confidentialité lors de la mise à niveau d’Ethereum en 2027. Ces propositions réduiront la dépendance des applications de confidentialité à des services externes, ce qui revient à desserrer cette contrainte.
Petit retournement.. La partie la plus difficile de la confidentialité n’a jamais été la technologie : c’est « l’étape pour entrer ». Tant que l’entrée reste publique, même si tout ce qui se passe à l’intérieur est bien caché, l’extérieur ne change pas d’un iota.
696
·
--
Voir la traduction
#全网爆仓6.74亿美元
所有人都在数有多少钱往 ETF 里进,但真正值得看的是这些钱是用什么方式被搬进去的..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
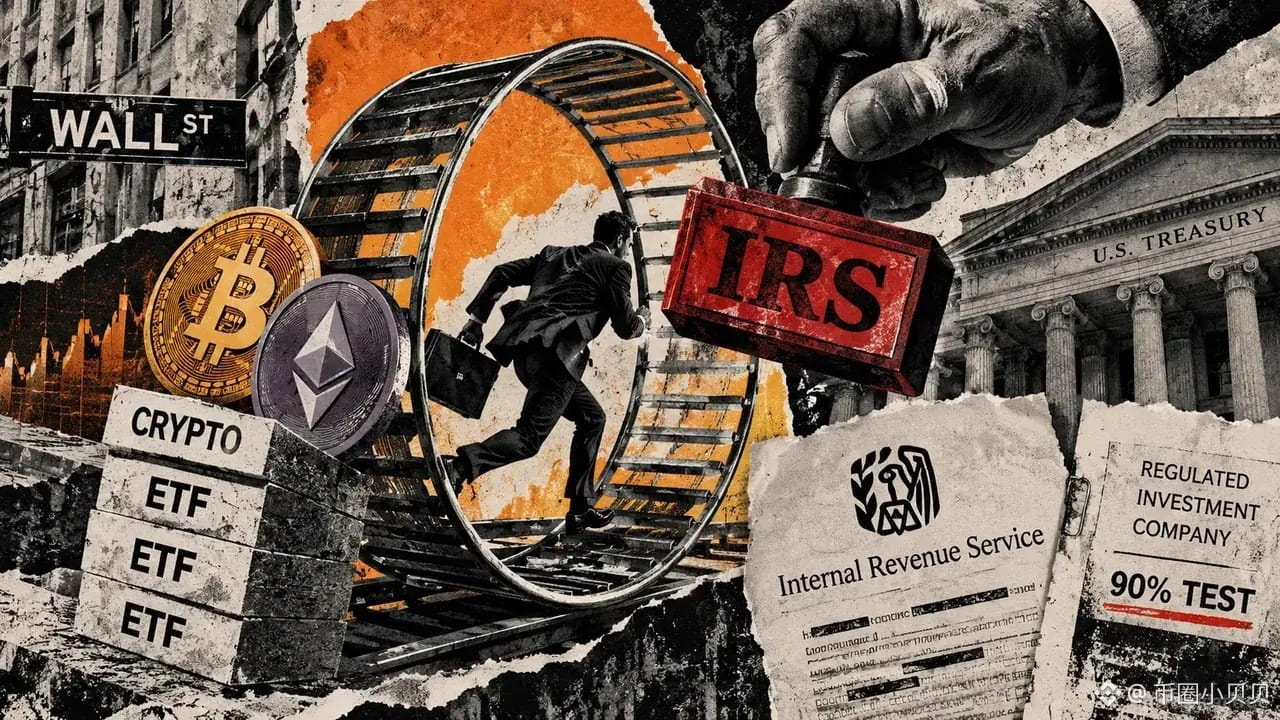
美国财政部和国税局这两天把矛头对准了加密 ETF 的一条管道:实物申赎.. 说白了,基金不用先把币卖掉换成现金再退给做市商,而是直接把币搬过去.. 这条管道过去一年才被放开,官方理由是省成本、少滑点。
问题出在哪.. 美国基金要保住税收优惠,有一条硬线:全年九成以上的毛收入必须来自合格来源,股息、利息、股票和证券的收益都算,别的资产不算.. 现在有基金主张,那部分还没卖出、没实现的增值可以整个不算进这个分母,于是不管实际赚了多少,都能把自己压在九成线以内.. 财政部直接点出这个算法站不住。
这条管道现在有多大,数字更直观.. 最大的那只比特币 ETF 上半年通过实物赎回搬出去约 54.9 亿美元的比特币,其中二季度约 38.5 亿;同一家的以太坊 ETF 到六月底又搬出 17.2 亿.. 两只加起来半年约 72 亿美元,同期它通过实物申赎收进来的比特币还有约 93.6 亿。
真正值得看的不是这 72 亿,是「不认收益」这四个字.. 传统基金用这套机器用了几十年,加密 ETF 是去年才配齐的.. 一台让基金可以不动账、又不产生应税事件的机器,绕开的从来不只是税率,还有「你到底赚没赚到钱」这个判断本身。
得说清楚,这不是禁令.. 财政部目前只是要求各方提交信息,再决定要不要出正式规则.. 但同一份文件里,另一招已经被直接否掉:投资者先把涨了很多的资产塞进 ETF,再很快赎回来换成另一个组合,过去能不当成应税事件,现在被明确要求重新定性.. 先打最激进的,再问最核心的,顺序很清楚。
对盘面来说,钱不会因为这纸文件少一分,但管道成本会变.. 机构用不用一条通道,看的是效率不是叙事.. 成本真回到基金身上,最后多半摊进费率和跟踪误差,也就是摊到每一个买 ETF 的账户上。
真正值得盯的是下一步会不会出正式规则.. 一旦口径落地,最需要改的可能不是币圈这几只基金,而是用同一条管道做了几十年、体量更大的传统产品.. 如果最后不了了之,那就等于承认这条管道可以继续这么用.. 两种结果,对被动资金的定价是两回事。
#全网爆仓6.74亿美元
所有人都在数有多少钱往 ETF 里进,但真正值得看的是这些钱是用什么方式被搬进去的..
📢 进群蹲一手消息
美国财政部和国税局这两天把矛头对准了加密 ETF 的一条管道:实物申赎.. 说白了,基金不用先把币卖掉换成现金再退给做市商,而是直接把币搬过去.. 这条管道过去一年才被放开,官方理由是省成本、少滑点。
问题出在哪.. 美国基金要保住税收优惠,有一条硬线:全年九成以上的毛收入必须来自合格来源,股息、利息、股票和证券的收益都算,别的资产不算.. 现在有基金主张,那部分还没卖出、没实现的增值可以整个不算进这个分母,于是不管实际赚了多少,都能把自己压在九成线以内.. 财政部直接点出这个算法站不住。
这条管道现在有多大,数字更直观.. 最大的那只比特币 ETF 上半年通过实物赎回搬出去约 54.9 亿美元的比特币,其中二季度约 38.5 亿;同一家的以太坊 ETF 到六月底又搬出 17.2 亿.. 两只加起来半年约 72 亿美元,同期它通过实物申赎收进来的比特币还有约 93.6 亿。
真正值得看的不是这 72 亿,是「不认收益」这四个字.. 传统基金用这套机器用了几十年,加密 ETF 是去年才配齐的.. 一台让基金可以不动账、又不产生应税事件的机器,绕开的从来不只是税率,还有「你到底赚没赚到钱」这个判断本身。
得说清楚,这不是禁令.. 财政部目前只是要求各方提交信息,再决定要不要出正式规则.. 但同一份文件里,另一招已经被直接否掉:投资者先把涨了很多的资产塞进 ETF,再很快赎回来换成另一个组合,过去能不当成应税事件,现在被明确要求重新定性.. 先打最激进的,再问最核心的,顺序很清楚。
对盘面来说,钱不会因为这纸文件少一分,但管道成本会变.. 机构用不用一条通道,看的是效率不是叙事.. 成本真回到基金身上,最后多半摊进费率和跟踪误差,也就是摊到每一个买 ETF 的账户上。
真正值得盯的是下一步会不会出正式规则.. 一旦口径落地,最需要改的可能不是币圈这几只基金,而是用同一条管道做了几十年、体量更大的传统产品.. 如果最后不了了之,那就等于承认这条管道可以继续这么用.. 两种结果,对被动资金的定价是两回事。
2
554
·
--
Vérifié
#欧洲央行探索数字欧元ai支付
D’abord, la conclusion : ce que souligne cet avis ne concerne pas les « euros numériques » en tant que chiffres, mais le passage selon lequel « ce sont les machines qui paient elles-mêmes » — ces mots figurent pour la première fois à l’ordre du jour officiel de la banque centrale..
[📢 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
La BCE a ouvert lundi un nouveau cycle de recrutements, afin de faire travailler des sociétés de fintech et de paiements à une plateforme d’innovation autour de l’euro numérique. ..
À première vue, beaucoup vont penser : encore un document de processus, très éloigné d’un déploiement concret..
En le décortiquant, il y a deux lignes totalement différentes..
L’une consiste à développer un prototype, de janvier à juin 2027 : reçus électroniques, transactions multi-parties, paiements conditionnels, etc. .. Cette ligne en est encore au stade de « comment rendre l’argent existant plus pratique »..
L’autre concerne l’organisation d’ateliers, au 1er semestre 2027. Dans les sujets figure l’« AI payment », les paiements de faible montant, les interactions machine-à-machine, et aussi l’usage de l’euro numérique dans les services publics. .. Les mots « machine-à-machine », eux, sont pour la première fois intégrés à cet agenda officiel.
En parallèle, la BCE a aussi sélectionné 36 banques et sociétés de paiement pour un autre pilote de 12 mois, qui doit démarrer au 2e semestre 2027. .. On y voit quelques grandes banques européennes et des acteurs majeurs du paiement. .. Mais toute véritable émission devra d’abord attendre la législation de l’UE, puis l’approbation de la banque centrale.
Donc, la vraie différence ne relève pas de la technologie, mais de la question de savoir qui a le pouvoir de définir le « parcours par défaut » du paiement par les machines..
Côté blockchain, tout cela a déjà démarré depuis longtemps.. Les standards de paiement pour les agents IA, le Lightning Network, les stablecoins : tout est déjà utilisé et réglé dans des cas réels.. Ce que fait la banque centrale, c’est plutôt d’inscrire cette voie dans son propre cadre normatif, et non de l’inventer..
La logique de l’argent est très claire. .. Dans l’activité des paiements, le profit ne vient jamais de la devise elle-même, mais des frais de passage, et ce qui détermine ces frais, c’est « qui est inscrit comme par défaut ».. Une fois que des commerçants et des développeurs se branchent selon une certaine voie, le coût pour changer devient si élevé qu’il n’y a plus personne qui ait envie de switcher.
Le renversement est là aussi. .. Le pilote n’a lieu qu’en 2027, l’émission dépend ensuite de la loi, et les ateliers commencent d’abord sur une durée d’un an : cela signifie que ce terrain est encore vide.. Dire qu’il est vide, c’est dire que celui qui fait d’abord en sorte que l’interface permettant aux machines de payer prenne la forme qui convient aux habitudes des commerçants et des développeurs, prendra l’avantage — avant même que la banque centrale ne publie ses documents — en s’emparant des valeurs par défaut.
#欧洲央行探索数字欧元ai支付
D’abord, la conclusion : ce que souligne cet avis ne concerne pas les « euros numériques » en tant que chiffres, mais le passage selon lequel « ce sont les machines qui paient elles-mêmes » — ces mots figurent pour la première fois à l’ordre du jour officiel de la banque centrale..
📢 最新消息群里说
La BCE a ouvert lundi un nouveau cycle de recrutements, afin de faire travailler des sociétés de fintech et de paiements à une plateforme d’innovation autour de l’euro numérique. ..
À première vue, beaucoup vont penser : encore un document de processus, très éloigné d’un déploiement concret..
En le décortiquant, il y a deux lignes totalement différentes..
L’une consiste à développer un prototype, de janvier à juin 2027 : reçus électroniques, transactions multi-parties, paiements conditionnels, etc. .. Cette ligne en est encore au stade de « comment rendre l’argent existant plus pratique »..
L’autre concerne l’organisation d’ateliers, au 1er semestre 2027. Dans les sujets figure l’« AI payment », les paiements de faible montant, les interactions machine-à-machine, et aussi l’usage de l’euro numérique dans les services publics. .. Les mots « machine-à-machine », eux, sont pour la première fois intégrés à cet agenda officiel.
En parallèle, la BCE a aussi sélectionné 36 banques et sociétés de paiement pour un autre pilote de 12 mois, qui doit démarrer au 2e semestre 2027. .. On y voit quelques grandes banques européennes et des acteurs majeurs du paiement. .. Mais toute véritable émission devra d’abord attendre la législation de l’UE, puis l’approbation de la banque centrale.
Donc, la vraie différence ne relève pas de la technologie, mais de la question de savoir qui a le pouvoir de définir le « parcours par défaut » du paiement par les machines..
Côté blockchain, tout cela a déjà démarré depuis longtemps.. Les standards de paiement pour les agents IA, le Lightning Network, les stablecoins : tout est déjà utilisé et réglé dans des cas réels.. Ce que fait la banque centrale, c’est plutôt d’inscrire cette voie dans son propre cadre normatif, et non de l’inventer..
La logique de l’argent est très claire. .. Dans l’activité des paiements, le profit ne vient jamais de la devise elle-même, mais des frais de passage, et ce qui détermine ces frais, c’est « qui est inscrit comme par défaut ».. Une fois que des commerçants et des développeurs se branchent selon une certaine voie, le coût pour changer devient si élevé qu’il n’y a plus personne qui ait envie de switcher.
Le renversement est là aussi. .. Le pilote n’a lieu qu’en 2027, l’émission dépend ensuite de la loi, et les ateliers commencent d’abord sur une durée d’un an : cela signifie que ce terrain est encore vide.. Dire qu’il est vide, c’est dire que celui qui fait d’abord en sorte que l’interface permettant aux machines de payer prenne la forme qui convient aux habitudes des commerçants et des développeurs, prendra l’avantage — avant même que la banque centrale ne publie ses documents — en s’emparant des valeurs par défaut.
791
·
--
À première vue, ce sont les bons du Trésor US qui compriment le risque des actifs risqués, mais en profondeur, il pourrait en être autrement..
[💰 交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
Les conditions qui ont pesé sur l’ensemble des actifs risqués la semaine passée sont toujours là.. Le rendement des bons du Trésor US à 10 ans est à 5,234%, près de son plus haut depuis 2007; à 5,549% pour les 30 ans. Lundi, il est encore brièvement passé au-dessus de 5,56%, soit quasiment le niveau de 2004.. Les actions américaines ont chuté pour la deuxième journée consécutive: le Dow a perdu plus de trois cents points, tandis que le S&P et le Nasdaq reculent de 0,8% et 0,9% respectivement..
Selon l’ancien scénario, dans ce genre de moment, les cryptos devraient aussi s’écraser.. Mais elles ne l’ont pas fait.. Le Bitcoin est revenu à 84 170, en hausse de 0,82% sur la journée; dans le CoinDesk 100, 72 des 100 valeurs sont en hausse..
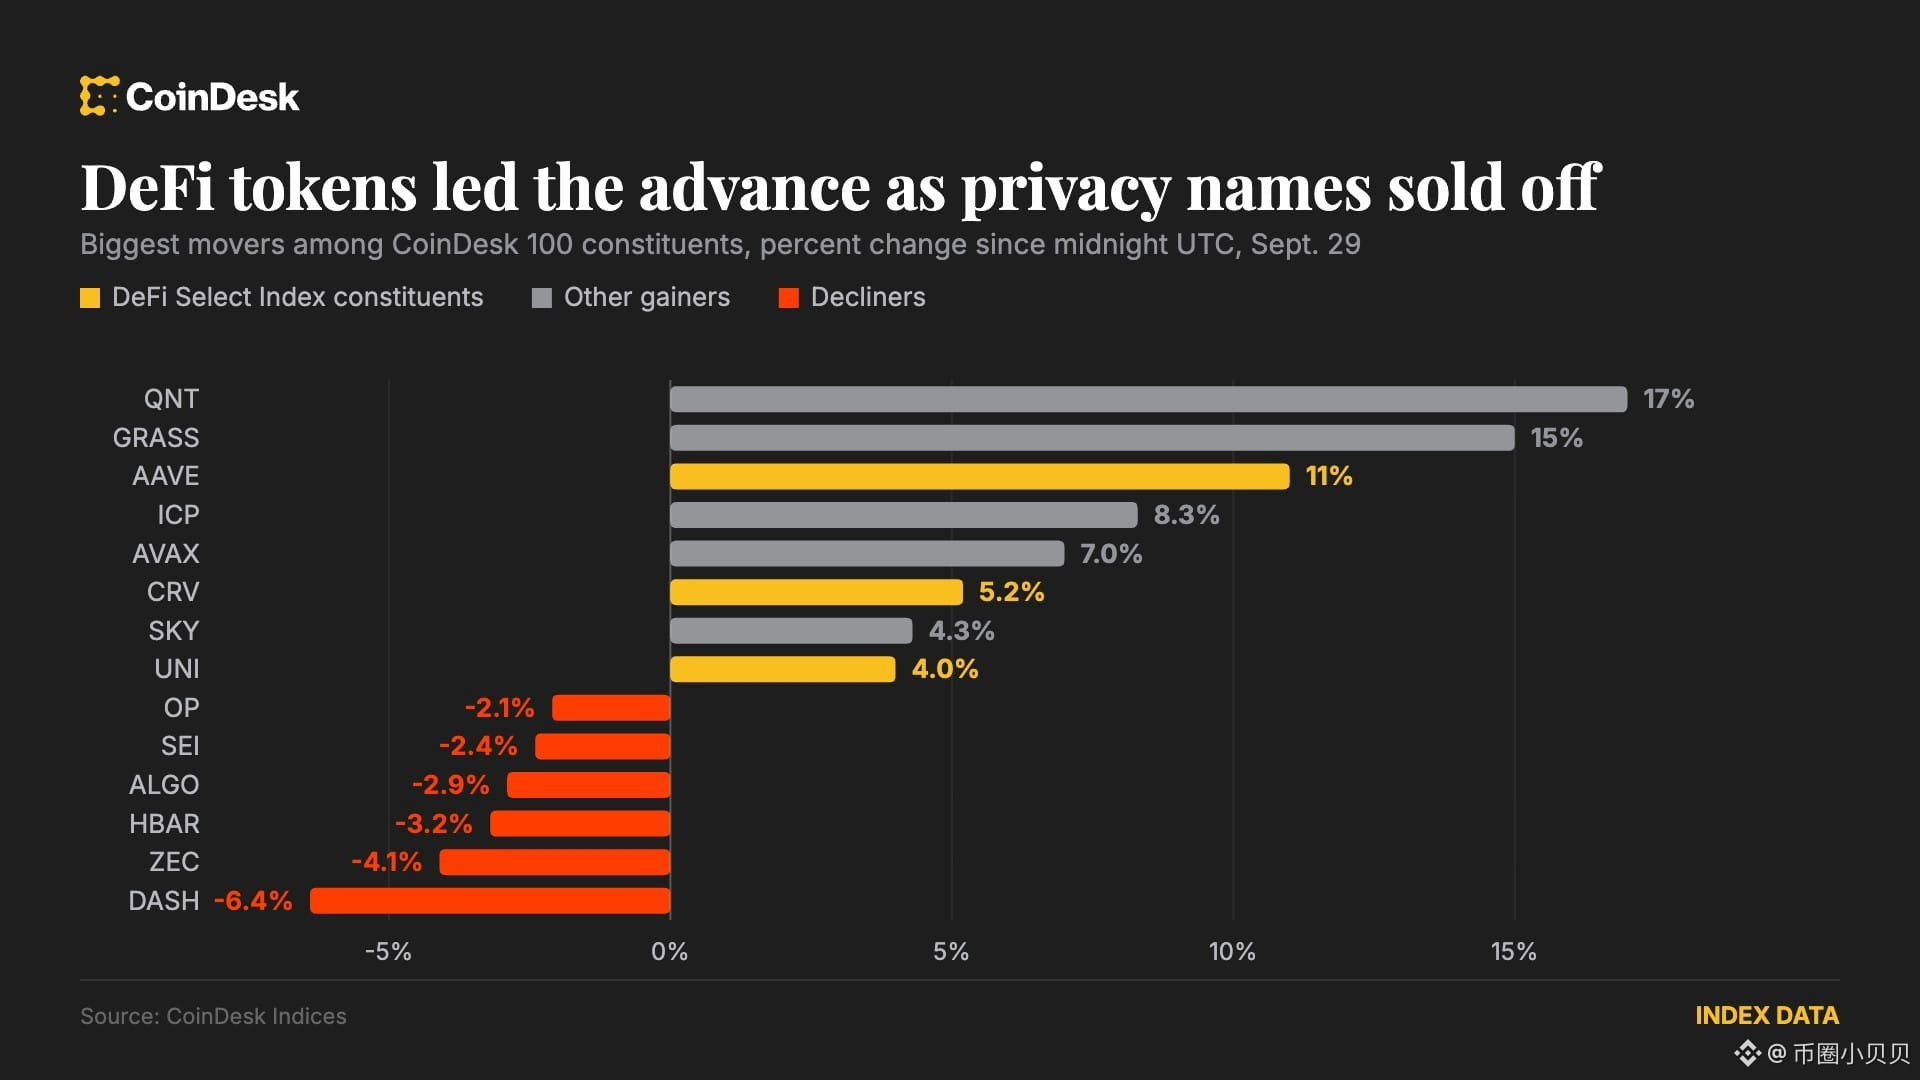
Les moteurs ne sont pas le Bitcoin, mais la DeFi.. L’indice DeFi grimpe de 5% en une journée, AAVE bondit de 11% en intraday (13% sur 24h), CRV monte de 5,2%.. Cette vague ne vient pas d’un signal macro, elle vient de ce que le fondateur, Stani Kulechov, a dit: dans la prochaine mise à niveau d’Aavenomics, un mécanisme de rachat-destruction pourrait être ajouté..
Une seule « possibilité » pas encore actée, et voilà qu’un protocole de prêt affiche +11 points sur une journée..
Cela montre que l’argent est très pressé en ce moment.. Il ne dépend ni de la Fed, ni des ETF: s’il y a, entre les mains de quelqu’un, un interrupteur capable de modifier l’offre et la demande de son actif, alors l’argent se précipite vers là-bas.. LINK gagne 14% sur 24h; les positions ouvertes montent jusqu’au plus haut depuis le 22 août — ce sont de nouvelles positions, pas une couverture de shorts..
L’exemple contraire se trouve à côté.. Côté monnaies axées sur la confidentialité, ZEC recule de 4,1% et -8,4% sur 24h, DASH baisse de 6,4%.. Même type d’actif crypto: l’un est sélectionné, l’autre laissé de côté. La différence, c’est que le premier a un nouvel élément à faire valoir, tandis que le second n’a plus que « l’histoire d’une hausse trop forte l’an dernier »..
Laissez deux retournements..
1) La destruction n’est que « possible ».. Une seule déclaration peut faire tenir au moins 5% à tout un secteur; et à l’inverse, cela signifie que dans cette hausse, la part des attentes est énorme.. Si, finalement, le plan de mise à niveau n’inscrit pas une vraie destruction, les replis arriveront très vite..
2) Les rendements continuent de monter.. Cette vague DeFi repose sur le récit, pas sur les revenus.. Il faut surveiller comment cette clause de destruction sera écrite, et si les commissions on-chain reviennent aussi..
Ce qui bouge, ce n’est jamais le volume total d’argent, mais le fait que l’argent est prêt à parier sur tel ou tel type d’histoire..
À première vue, ce sont les bons du Trésor US qui compriment le risque des actifs risqués, mais en profondeur, il pourrait en être autrement..
💰 交易计划
Les conditions qui ont pesé sur l’ensemble des actifs risqués la semaine passée sont toujours là.. Le rendement des bons du Trésor US à 10 ans est à 5,234%, près de son plus haut depuis 2007; à 5,549% pour les 30 ans. Lundi, il est encore brièvement passé au-dessus de 5,56%, soit quasiment le niveau de 2004.. Les actions américaines ont chuté pour la deuxième journée consécutive: le Dow a perdu plus de trois cents points, tandis que le S&P et le Nasdaq reculent de 0,8% et 0,9% respectivement..
Selon l’ancien scénario, dans ce genre de moment, les cryptos devraient aussi s’écraser.. Mais elles ne l’ont pas fait.. Le Bitcoin est revenu à 84 170, en hausse de 0,82% sur la journée; dans le CoinDesk 100, 72 des 100 valeurs sont en hausse..
Les moteurs ne sont pas le Bitcoin, mais la DeFi.. L’indice DeFi grimpe de 5% en une journée, AAVE bondit de 11% en intraday (13% sur 24h), CRV monte de 5,2%.. Cette vague ne vient pas d’un signal macro, elle vient de ce que le fondateur, Stani Kulechov, a dit: dans la prochaine mise à niveau d’Aavenomics, un mécanisme de rachat-destruction pourrait être ajouté..
Une seule « possibilité » pas encore actée, et voilà qu’un protocole de prêt affiche +11 points sur une journée..
Cela montre que l’argent est très pressé en ce moment.. Il ne dépend ni de la Fed, ni des ETF: s’il y a, entre les mains de quelqu’un, un interrupteur capable de modifier l’offre et la demande de son actif, alors l’argent se précipite vers là-bas.. LINK gagne 14% sur 24h; les positions ouvertes montent jusqu’au plus haut depuis le 22 août — ce sont de nouvelles positions, pas une couverture de shorts..
L’exemple contraire se trouve à côté.. Côté monnaies axées sur la confidentialité, ZEC recule de 4,1% et -8,4% sur 24h, DASH baisse de 6,4%.. Même type d’actif crypto: l’un est sélectionné, l’autre laissé de côté. La différence, c’est que le premier a un nouvel élément à faire valoir, tandis que le second n’a plus que « l’histoire d’une hausse trop forte l’an dernier »..
Laissez deux retournements..
1) La destruction n’est que « possible ».. Une seule déclaration peut faire tenir au moins 5% à tout un secteur; et à l’inverse, cela signifie que dans cette hausse, la part des attentes est énorme.. Si, finalement, le plan de mise à niveau n’inscrit pas une vraie destruction, les replis arriveront très vite..
2) Les rendements continuent de monter.. Cette vague DeFi repose sur le récit, pas sur les revenus.. Il faut surveiller comment cette clause de destruction sera écrite, et si les commissions on-chain reviennent aussi..
Ce qui bouge, ce n’est jamais le volume total d’argent, mais le fait que l’argent est prêt à parier sur tel ou tel type d’histoire..
1.6k
·
--
D’abord, concluons : les +7 % du Bitcoin en septembre ne sont pas l’essentiel. Ce qui mérite vraiment d’être observé, c’est la manière dont il monte : elle rompt une vieille règle vieille de plus de dix ans…
[🤖 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
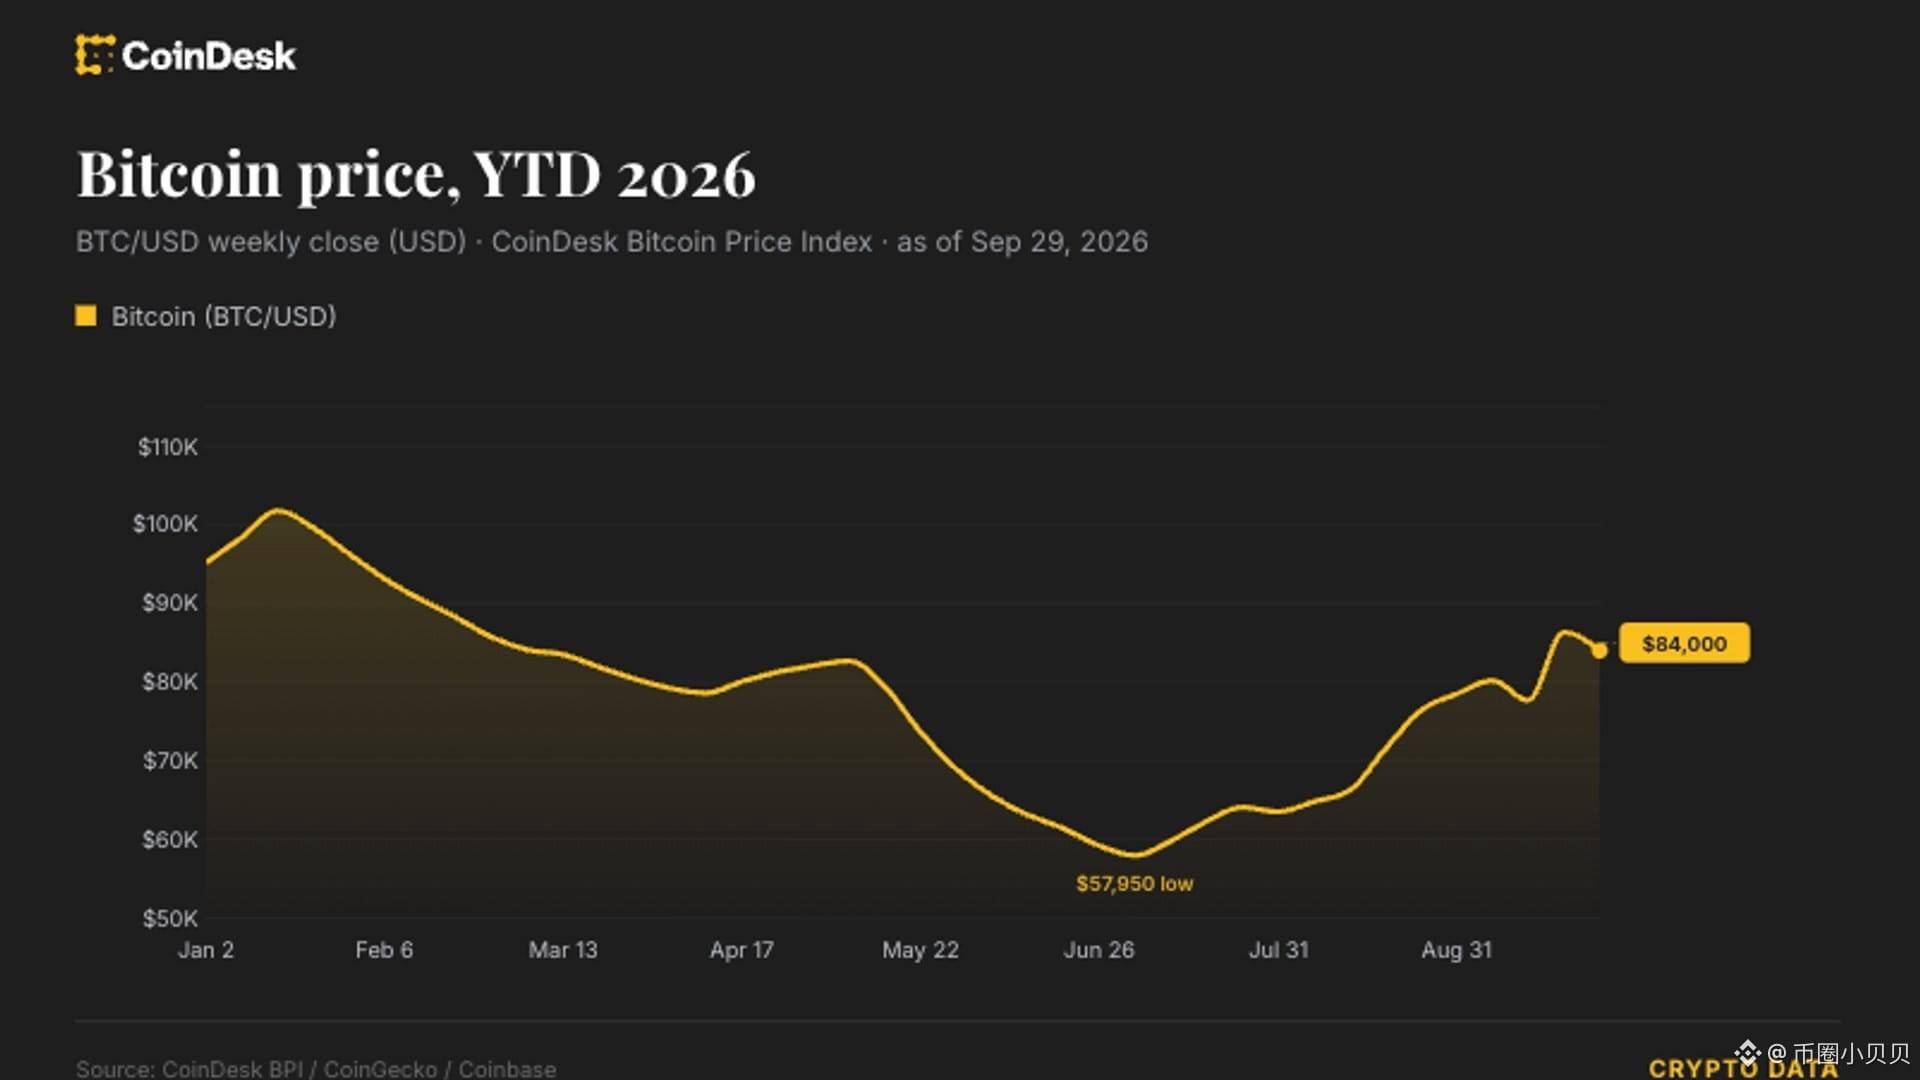
En remontant le fil : de 2013 à aujourd’hui, chaque fois qu’en août la clôture est rouge, septembre n’a jamais progressé—pas une seule fois… Cette année, août a bondi de 25 %. Selon la règle, septembre devrait en “rendre” une partie. Résultat : à ce jour, il reste au-dessus de 84 000. En septembre, il a tout de même grimpé d’environ 7 %… Si c’est le cas, c’est la première fois en treize ans que “août est rouge et septembre aussi”...
Mais plus que les chiffres, c’est l’environnement dans lequel il monte qui compte… Les rendements des bons du Trésor US à 10 ans restent au-dessus de 5,2 %, l’indice MOVE (qui mesure la volatilité des marchés obligataires) est au-dessus de 100, et proche de ses plus hauts de l’année. Le prix du pétrole repasse au-dessus de 90. Même l’or, lundi, a chuté de 3 % pour revenir vers les 4 000… Tout ce qui pèse sur les actifs risqués est en train de se comprimer, et pourtant, le Bitcoin avance.
Donc, cet argent qui entre pourrait ne pas être poussé par l’émotion, mais par la structure… De juillet à septembre, trois mois de suite en territoire positif : sur le T3, la hausse totale dépasse 40 %. C’est le premier trimestre à rendement positif depuis le T3 2025. Quant au T4, historiquement, c’est l’une des périodes les plus fortes pour le Bitcoin : d’après les données anciennes, la moyenne est de 77 %…
Ce qu’il faut vraiment surveiller, c’est où va aller l’argent ensuite… Deux grands sujets sont sur la table pour le T4 : l’IPO d’Anthropic prévue en novembre, et les élections législatives américaines. L’un aspire l’attention et les capitaux, l’autre modifie les anticipations de politiques…
Et le retournement se joue ici : si l’argent arrivé à ce moment-là ne s’enfuit pas quand ces deux événements se concrétisent, alors la règle “brisée” sera véritablement confirmée. À l’inverse, si l’IPO démarre et que l’argent part immédiatement poursuivre le nouvel actif, alors ce que signifie un septembre clôturant en rouge pourrait simplement être un signal que la tendance du T4 a été anticipée et en partie “consommée”.
D’abord, concluons : les +7 % du Bitcoin en septembre ne sont pas l’essentiel. Ce qui mérite vraiment d’être observé, c’est la manière dont il monte : elle rompt une vieille règle vieille de plus de dix ans…
🤖 进群聊市场
En remontant le fil : de 2013 à aujourd’hui, chaque fois qu’en août la clôture est rouge, septembre n’a jamais progressé—pas une seule fois… Cette année, août a bondi de 25 %. Selon la règle, septembre devrait en “rendre” une partie. Résultat : à ce jour, il reste au-dessus de 84 000. En septembre, il a tout de même grimpé d’environ 7 %… Si c’est le cas, c’est la première fois en treize ans que “août est rouge et septembre aussi”...
Mais plus que les chiffres, c’est l’environnement dans lequel il monte qui compte… Les rendements des bons du Trésor US à 10 ans restent au-dessus de 5,2 %, l’indice MOVE (qui mesure la volatilité des marchés obligataires) est au-dessus de 100, et proche de ses plus hauts de l’année. Le prix du pétrole repasse au-dessus de 90. Même l’or, lundi, a chuté de 3 % pour revenir vers les 4 000… Tout ce qui pèse sur les actifs risqués est en train de se comprimer, et pourtant, le Bitcoin avance.
Donc, cet argent qui entre pourrait ne pas être poussé par l’émotion, mais par la structure… De juillet à septembre, trois mois de suite en territoire positif : sur le T3, la hausse totale dépasse 40 %. C’est le premier trimestre à rendement positif depuis le T3 2025. Quant au T4, historiquement, c’est l’une des périodes les plus fortes pour le Bitcoin : d’après les données anciennes, la moyenne est de 77 %…
Ce qu’il faut vraiment surveiller, c’est où va aller l’argent ensuite… Deux grands sujets sont sur la table pour le T4 : l’IPO d’Anthropic prévue en novembre, et les élections législatives américaines. L’un aspire l’attention et les capitaux, l’autre modifie les anticipations de politiques…
Et le retournement se joue ici : si l’argent arrivé à ce moment-là ne s’enfuit pas quand ces deux événements se concrétisent, alors la règle “brisée” sera véritablement confirmée. À l’inverse, si l’IPO démarre et que l’argent part immédiatement poursuivre le nouvel actif, alors ce que signifie un septembre clôturant en rouge pourrait simplement être un signal que la tendance du T4 a été anticipée et en partie “consommée”.
4
7.2k
·
--
Vérifié
#bitmine以太坊持仓突破600万枚
Tout le monde surveille BitMine : combien d’ETH cette semaine encore.. Mais ce qui mérite vraiment d’être regardé, c’est qu’il ne reste que quelques semaines avant qu’il atteigne la ligne qu’il s’est fixée..
[📊 了解最新交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
D’ici ce dimanche, les avoirs de la société de trésorerie Ethereum atteindront 6 001 302 ETH, soit 4,9% des 122,1 millions d’ETH de l’offre totale.. En se basant sur son rythme d’achat moyen sur les 12 dernières semaines (du 13 juillet au 28 septembre) d’environ 21 600 ETH par semaine, l’écart ne serait plus que d’environ 103 700 ETH, donc moins de 5 semaines pour le combler — en scénario optimiste, dès le début novembre on y arriverait à 5%..
La plupart des gens voient simplement « encore une entreprise qui achète des crypto », ou carrément le prennent comme un signal haussier pour l’ETH.. Mais une fois qu’une ligne est tracée par elle-même, sa nature change : avant la ligne, c’est une demande d’achat ; après la ligne, elle doit commencer à réfléchir à comment éviter de devenir encore plus grosse..
Elle l’explique elle-même très clairement.. En mai, elle a même ralenti volontairement ses achats : initialement, elle disait n’atteindre 5% qu’à la fin 2026, mais elle l’a avancé de plus de six mois.. Après avoir atteint la ligne, l’objectif n’est plus de renforcer la position, mais plutôt de vendre une partie des ETH gagnés via les récompenses de staking, afin de maintenir la proportion d’avoirs autour de 5%..
C’est vraiment ce qu’il faut surveiller.. Ce n’est pas une simple coquille qui accumule : sa structure de revenus s’est déjà déconnectée du prix du token — sur les revenus de 45,7 millions de dollars du trimestre précédent, 98% proviennent du staking et de la validation.. En d’autres termes, elle loue ses services en travaillant pour le réseau, pas parce que le prix monte.. Au passage, sa plateforme institutionnelle de staking, pour les clients externes, dépasse déjà 2 milliards de dollars de volume déposé..
Donc la logique sous-jacente n’est pas « l’argent afflue vers l’ETH », mais plutôt « le bilan d’une société cotée devient une part de l’offre d’une blockchain donnée ».. Elle commence à ressembler à une petite banque centrale : elle fixe sa cible de part, gère le flux entrant, et conserve ainsi que stake les actifs pour les autres..
Une fois la ligne atteinte, elle dit que ce sera revu en 2027.. Ce n’est pas vraiment le chiffre de 5% qu’il faut surveiller : c’est un objectif qu’elle s’est elle-même fixé et qu’elle peut modifier à tout moment.. Ce qu’il faut surveiller, c’est la première fois qu’elle vend les récompenses de staking : à cet instant, le marché perdra à la fois un acheteur de long terme, et recevra une vente fixe supplémentaire..
Le retournement se produit ici.. Si l’utilisation de l’ETH ne continue pas de s’étendre, elle n’a aucune raison de monter ; à l’inverse, si elle commence à vendre ses récompenses, cela signifie que son objectif est passé de « en prendre davantage » à « protéger sa position ».. Ces deux états n’ont pas du tout le même prix coté par le marché.
#bitmine以太坊持仓突破600万枚
Tout le monde surveille BitMine : combien d’ETH cette semaine encore.. Mais ce qui mérite vraiment d’être regardé, c’est qu’il ne reste que quelques semaines avant qu’il atteigne la ligne qu’il s’est fixée..
📊 了解最新交易计划
D’ici ce dimanche, les avoirs de la société de trésorerie Ethereum atteindront 6 001 302 ETH, soit 4,9% des 122,1 millions d’ETH de l’offre totale.. En se basant sur son rythme d’achat moyen sur les 12 dernières semaines (du 13 juillet au 28 septembre) d’environ 21 600 ETH par semaine, l’écart ne serait plus que d’environ 103 700 ETH, donc moins de 5 semaines pour le combler — en scénario optimiste, dès le début novembre on y arriverait à 5%..
La plupart des gens voient simplement « encore une entreprise qui achète des crypto », ou carrément le prennent comme un signal haussier pour l’ETH.. Mais une fois qu’une ligne est tracée par elle-même, sa nature change : avant la ligne, c’est une demande d’achat ; après la ligne, elle doit commencer à réfléchir à comment éviter de devenir encore plus grosse..
Elle l’explique elle-même très clairement.. En mai, elle a même ralenti volontairement ses achats : initialement, elle disait n’atteindre 5% qu’à la fin 2026, mais elle l’a avancé de plus de six mois.. Après avoir atteint la ligne, l’objectif n’est plus de renforcer la position, mais plutôt de vendre une partie des ETH gagnés via les récompenses de staking, afin de maintenir la proportion d’avoirs autour de 5%..
C’est vraiment ce qu’il faut surveiller.. Ce n’est pas une simple coquille qui accumule : sa structure de revenus s’est déjà déconnectée du prix du token — sur les revenus de 45,7 millions de dollars du trimestre précédent, 98% proviennent du staking et de la validation.. En d’autres termes, elle loue ses services en travaillant pour le réseau, pas parce que le prix monte.. Au passage, sa plateforme institutionnelle de staking, pour les clients externes, dépasse déjà 2 milliards de dollars de volume déposé..
Donc la logique sous-jacente n’est pas « l’argent afflue vers l’ETH », mais plutôt « le bilan d’une société cotée devient une part de l’offre d’une blockchain donnée ».. Elle commence à ressembler à une petite banque centrale : elle fixe sa cible de part, gère le flux entrant, et conserve ainsi que stake les actifs pour les autres..
Une fois la ligne atteinte, elle dit que ce sera revu en 2027.. Ce n’est pas vraiment le chiffre de 5% qu’il faut surveiller : c’est un objectif qu’elle s’est elle-même fixé et qu’elle peut modifier à tout moment.. Ce qu’il faut surveiller, c’est la première fois qu’elle vend les récompenses de staking : à cet instant, le marché perdra à la fois un acheteur de long terme, et recevra une vente fixe supplémentaire..
Le retournement se produit ici.. Si l’utilisation de l’ETH ne continue pas de s’étendre, elle n’a aucune raison de monter ; à l’inverse, si elle commence à vendre ses récompenses, cela signifie que son objectif est passé de « en prendre davantage » à « protéger sa position ».. Ces deux états n’ont pas du tout le même prix coté par le marché.
2
2.4k
·
--
Pris séparément, ça ressemble à un petit détail ; mais une fois replacé dans une chaîne plus grande, ça devient intéressant. ..
[💰 进群看我盯的点](https://app.binance.com/uni-qr/F6dwNqgx)
Un message qui n’a pas grand-chose à voir avec le prix des cryptos… Le plus grand courtier mobile de Corée, avec à peu près 9 millions de comptes d’actions en main, collabore avec une institution américaine qui fait de la tokenisation d’actions. L’idée : transformer des actions cotées en Corée en tokens et les vendre à des investisseurs à l’étranger… La fenêtre cible est fixée au premier semestre 2027.
La plupart des gens voient surtout encore un courtier de plus qui vient surfer sur la vague de la tokenisation… Mais ce qui mérite vraiment d’être regardé n’est pas de savoir s’il “s’y accroche” ou non. C’est ce qu’il va vendre : des “actions d’un autre pays”.
Là, ça devient un peu intrigant… Sur cette route de la tokenisation, les étapes précédentes étaient des éléments maîtrisés en interne : stablecoins, fonds monétaires, obligations d’État, collatéral… Puis, à l’étape “actions”, il rencontre pour la première fois quelque chose qui est géré par d’autres : un titre coté d’un pays.
Et le montage est encore plus intéressant… Le côté technique est confié à la société américaine qui fait la tokenisation. Dans un modèle de garde (custody), chaque token est adossé à 1:1 à une action réelle ; les dividendes et les droits de vote suivent… Le côté “business” est confié à un autre courtier américain pour servir de canal de distribution. En clair : un courtier coréen, une entreprise qui conçoit l’architecture, et une autre structure qui contrôle le canal—ils assemblent ensemble un itinéraire qui n’existait pas.
C’est là que ça commence à être différent… Aujourd’hui, pour qu’un investisseur américain achète des actions coréennes, il faut soit ouvrir un compte international, soit se limiter à quelques rares ETF coréens disponibles. Une fois ce parcours mis en place, l’étendue des opérations ne dépendra plus de “qui a la licence sur tel ou tel marché”, mais de “qui aura d’abord posé son canal”.
Mais le problème, c’est que… le vrai goulot d’étranglement n’est pas la technologie, c’est la licence d’émission de titres transfrontaliers et les contrôles des capitaux. Transformer des actions en tokens, c’est une chose ; permettre leur circulation légale entre les mains d’investisseurs d’un autre pays, c’est une autre. Et ce n’est pas un cas isolé : du côté du Japon, de grands groupes ; en Corée, de solides sociétés de gestion d’actifs explorent aussi cette direction à peu près en même temps. Le fait que trois acteurs bougent ensemble indique que ce n’est pas une lubie passagère de quelqu’un.
Donc, ce qui mérite vraiment d’être surveillé n’est pas de savoir si telle action coréenne monte ou pas. C’est de savoir si le fait même d’acheter des actions à l’étranger sera réévalué (repricing). Si la fenêtre de 2027 s’ouvre vraiment, les personnes qui touchent des “péages” ne seront plus seulement les bourses : ce seront aussi ces intermédiaires qui détiennent à la fois la garde, l’adossement 1:1 et les canaux de distribution.
Dès que cette voie commence à prendre du volume, la première question à poser ne sera plus “quel token en bénéficiera”. Ce sera plutôt : est-ce que, comme à l’époque où elles ont dû accepter à contrecœur le système de cotation imposé par les autres, les courtiers de chaque pays seront forcés d’accepter une étagère on-chain fournie par d’autres ?
Pris séparément, ça ressemble à un petit détail ; mais une fois replacé dans une chaîne plus grande, ça devient intéressant. ..
💰 进群看我盯的点
Un message qui n’a pas grand-chose à voir avec le prix des cryptos… Le plus grand courtier mobile de Corée, avec à peu près 9 millions de comptes d’actions en main, collabore avec une institution américaine qui fait de la tokenisation d’actions. L’idée : transformer des actions cotées en Corée en tokens et les vendre à des investisseurs à l’étranger… La fenêtre cible est fixée au premier semestre 2027.
La plupart des gens voient surtout encore un courtier de plus qui vient surfer sur la vague de la tokenisation… Mais ce qui mérite vraiment d’être regardé n’est pas de savoir s’il “s’y accroche” ou non. C’est ce qu’il va vendre : des “actions d’un autre pays”.
Là, ça devient un peu intrigant… Sur cette route de la tokenisation, les étapes précédentes étaient des éléments maîtrisés en interne : stablecoins, fonds monétaires, obligations d’État, collatéral… Puis, à l’étape “actions”, il rencontre pour la première fois quelque chose qui est géré par d’autres : un titre coté d’un pays.
Et le montage est encore plus intéressant… Le côté technique est confié à la société américaine qui fait la tokenisation. Dans un modèle de garde (custody), chaque token est adossé à 1:1 à une action réelle ; les dividendes et les droits de vote suivent… Le côté “business” est confié à un autre courtier américain pour servir de canal de distribution. En clair : un courtier coréen, une entreprise qui conçoit l’architecture, et une autre structure qui contrôle le canal—ils assemblent ensemble un itinéraire qui n’existait pas.
C’est là que ça commence à être différent… Aujourd’hui, pour qu’un investisseur américain achète des actions coréennes, il faut soit ouvrir un compte international, soit se limiter à quelques rares ETF coréens disponibles. Une fois ce parcours mis en place, l’étendue des opérations ne dépendra plus de “qui a la licence sur tel ou tel marché”, mais de “qui aura d’abord posé son canal”.
Mais le problème, c’est que… le vrai goulot d’étranglement n’est pas la technologie, c’est la licence d’émission de titres transfrontaliers et les contrôles des capitaux. Transformer des actions en tokens, c’est une chose ; permettre leur circulation légale entre les mains d’investisseurs d’un autre pays, c’est une autre. Et ce n’est pas un cas isolé : du côté du Japon, de grands groupes ; en Corée, de solides sociétés de gestion d’actifs explorent aussi cette direction à peu près en même temps. Le fait que trois acteurs bougent ensemble indique que ce n’est pas une lubie passagère de quelqu’un.
Donc, ce qui mérite vraiment d’être surveillé n’est pas de savoir si telle action coréenne monte ou pas. C’est de savoir si le fait même d’acheter des actions à l’étranger sera réévalué (repricing). Si la fenêtre de 2027 s’ouvre vraiment, les personnes qui touchent des “péages” ne seront plus seulement les bourses : ce seront aussi ces intermédiaires qui détiennent à la fois la garde, l’adossement 1:1 et les canaux de distribution.
Dès que cette voie commence à prendre du volume, la première question à poser ne sera plus “quel token en bénéficiera”. Ce sera plutôt : est-ce que, comme à l’époque où elles ont dû accepter à contrecœur le système de cotation imposé par les autres, les courtiers de chaque pays seront forcés d’accepter une étagère on-chain fournie par d’autres ?
1.6k
·
--
#anthropic招股书或估值超2万亿美元
Une entreprise non encore cotée, qui dit vouloir dépenser 5180 milliards de dollars pour construire des capacités de calcul… Mais sur le marché, ce qui a été le seul élément à lui attribuer un prix en avance, mardi, a quasiment bougé… C’est assez intriguant.
[🤖 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
La plupart des gens voient surtout que l’IA va encore brûler de l’argent : une entreprise qui a perdu 42 milliards l’an dernier prépare toujours son entrée en bourse, avec une valorisation annoncée à 2 000 milliards… Mais ce qui mérite vraiment l’attention n’est pas le montant qu’elle dépense, c’est plutôt qui lui donne un prix à l’avance, et à quel niveau.
Dans le prospectus d’Anthropic, il est écrit que, dans les prochaines années, elle prévoit d’investir 5180 milliards de dollars dans le cloud et la puissance de calcul, au motif que l’IA transformera l’économie de manière plus complète que l’industrialisation et l’électricité… Or, en 2025, elle affiche une perte nette de 42 milliards, tandis que ses revenus ont tout de même été multipliés par 12, pour atteindre près de 46 milliards. Mais environ un quart provient de deux clients, et de nombreux grands clients n’ont pas encore signé de contrats à long terme.
Avec l’ancienne grille de lecture, c’est une frénésie typique du marché primaire : il y a tellement d’argent que ça ne ressemble plus à une entreprise, une histoire si grande qu’elle n’a même pas besoin de profits… L’autre côté est encore plus intéressant : douze bourses lui ont ouvert des contrats perpétuels avant son introduction en bourse, permettant aux traders de lui donner un prix de valorisation avant même l’IPO. Mardi, le prix était à 1998, et il n’a baissé que de 2% sur 24 heures, soit environ 10% de moins que le plus haut du 9 septembre.
Et là, c’est un peu… parlant. D’un côté, des dépenses d’investissement de 5180 milliards et une imagination de valorisation à 2000 milliards ; de l’autre, un canal dédié précisément à la fixation des prix, si calme qu’on dirait que rien ne s’est passé. L’encours total sur toutes les bourses, additionné, ne dépasse même pas 100 millions de dollars. Pendant ce temps, pour les perpétuels de BTC ou d’ETH, l’encours oscille généralement entre des dizaines de milliards.
Ce qui est encore plus silencieux, c’est sa nature… Ces contrats ne te donnent aucun capital : ce sont des produits synthétiques réglés en cash, qui suivent uniquement la valorisation. En clair, c’est un miroir : il reflète dans quelle mesure le marché croit réellement au chiffre « 2000 milliards ». À l’heure actuelle, ce que renvoie le miroir, c’est que le consensus est solide, et que l’émotion est plutôt tiède.
Alors, les choses commencent à changer… Ce qui est réellement “tarifié”, ce n’est jamais la valeur d’Anthropic en soi, mais plutôt : « qui a le droit de donner un prix à l’avance à une entreprise non cotée ». Si un jour ce canal commence à être sérieusement négocié, cela reviendrait à divulguer le prix plancher de l’IPO avant l’heure, et l’ordre de fixation des prix du marché primaire se desserrerait d’abord à cet endroit.
Mais le problème, c’est que pour l’instant, ce canal est trop fin. Avec un encours de plus d’un hundred million, il ne peut pas soutenir un véritable pouvoir de fixation des prix. C’est plus une fenêtre d’observation qu’un marché.
Ce qu’il faut vraiment surveiller, ce sont les positions, pas le prix. Si l’encours passe d’environ 100 millions à 1 milliard, cela signifie que les capitaux commencent à considérer la “valorisation du marché primaire” comme une activité rentable. Et si, au contraire, l’encours reste aussi mince, c’est encore plus important comme signal : l’appétit du marché pour l’histoire de la valorisation aurait peut-être atteint un point d’épuisement, au point même de ne plus avoir d’envie de donner des prix.
#anthropic招股书或估值超2万亿美元
Une entreprise non encore cotée, qui dit vouloir dépenser 5180 milliards de dollars pour construire des capacités de calcul… Mais sur le marché, ce qui a été le seul élément à lui attribuer un prix en avance, mardi, a quasiment bougé… C’est assez intriguant.
🤖 进群看风向
La plupart des gens voient surtout que l’IA va encore brûler de l’argent : une entreprise qui a perdu 42 milliards l’an dernier prépare toujours son entrée en bourse, avec une valorisation annoncée à 2 000 milliards… Mais ce qui mérite vraiment l’attention n’est pas le montant qu’elle dépense, c’est plutôt qui lui donne un prix à l’avance, et à quel niveau.
Dans le prospectus d’Anthropic, il est écrit que, dans les prochaines années, elle prévoit d’investir 5180 milliards de dollars dans le cloud et la puissance de calcul, au motif que l’IA transformera l’économie de manière plus complète que l’industrialisation et l’électricité… Or, en 2025, elle affiche une perte nette de 42 milliards, tandis que ses revenus ont tout de même été multipliés par 12, pour atteindre près de 46 milliards. Mais environ un quart provient de deux clients, et de nombreux grands clients n’ont pas encore signé de contrats à long terme.
Avec l’ancienne grille de lecture, c’est une frénésie typique du marché primaire : il y a tellement d’argent que ça ne ressemble plus à une entreprise, une histoire si grande qu’elle n’a même pas besoin de profits… L’autre côté est encore plus intéressant : douze bourses lui ont ouvert des contrats perpétuels avant son introduction en bourse, permettant aux traders de lui donner un prix de valorisation avant même l’IPO. Mardi, le prix était à 1998, et il n’a baissé que de 2% sur 24 heures, soit environ 10% de moins que le plus haut du 9 septembre.
Et là, c’est un peu… parlant. D’un côté, des dépenses d’investissement de 5180 milliards et une imagination de valorisation à 2000 milliards ; de l’autre, un canal dédié précisément à la fixation des prix, si calme qu’on dirait que rien ne s’est passé. L’encours total sur toutes les bourses, additionné, ne dépasse même pas 100 millions de dollars. Pendant ce temps, pour les perpétuels de BTC ou d’ETH, l’encours oscille généralement entre des dizaines de milliards.
Ce qui est encore plus silencieux, c’est sa nature… Ces contrats ne te donnent aucun capital : ce sont des produits synthétiques réglés en cash, qui suivent uniquement la valorisation. En clair, c’est un miroir : il reflète dans quelle mesure le marché croit réellement au chiffre « 2000 milliards ». À l’heure actuelle, ce que renvoie le miroir, c’est que le consensus est solide, et que l’émotion est plutôt tiède.
Alors, les choses commencent à changer… Ce qui est réellement “tarifié”, ce n’est jamais la valeur d’Anthropic en soi, mais plutôt : « qui a le droit de donner un prix à l’avance à une entreprise non cotée ». Si un jour ce canal commence à être sérieusement négocié, cela reviendrait à divulguer le prix plancher de l’IPO avant l’heure, et l’ordre de fixation des prix du marché primaire se desserrerait d’abord à cet endroit.
Mais le problème, c’est que pour l’instant, ce canal est trop fin. Avec un encours de plus d’un hundred million, il ne peut pas soutenir un véritable pouvoir de fixation des prix. C’est plus une fenêtre d’observation qu’un marché.
Ce qu’il faut vraiment surveiller, ce sont les positions, pas le prix. Si l’encours passe d’environ 100 millions à 1 milliard, cela signifie que les capitaux commencent à considérer la “valorisation du marché primaire” comme une activité rentable. Et si, au contraire, l’encours reste aussi mince, c’est encore plus important comme signal : l’appétit du marché pour l’histoire de la valorisation aurait peut-être atteint un point d’épuisement, au point même de ne plus avoir d’envie de donner des prix.
1.7k
·
--
Cette nouvelle est en fait un peu étrange.. Le bitcoin a baissé de moins de 1 %, reste bien au-dessus de 83 000, sans grand mouvement.. Mais dans la même série de données, il y a un chiffre qui ne colle pas — l’indice de sentiment du marché crypto est à 74, il ne reste qu’un peu avant « l’extrême cupidité », alors que la Bourse est en panique depuis 20 jours..
[🏛️ 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
La plupart des gens voient « le bitcoin teste la borne inférieure de la fourchette de la semaine dernière, ZEC s’effondre de 12 %, et le prix du pétrole repart à la hausse ».. Selon le vieux scénario, cette actualité devrait se lire comme un repli très standard d’actifs à risque.. Mais ce qui mérite vraiment d’être observé, c’est d’où vient la pression — par quel tuyau elle se propage..
Ce n’est pas le marché crypto lui-même qui a un problème.. C’est cette ligne qu’on n’avait pas vue depuis 2007 — le rendement des obligations du Trésor américain à dix ans, qui a touché un sommet à 5,25 %.. Traduite en clair, la phrase veut dire : ne rien faire, rester allongé pour toucher 5,25 %.. L’argent sans risque devient plus cher ; le coût de détention de tous les actifs qui ne rapportent pas d’intérêts monte donc aussi, et le bitcoin n’est que l’actif le plus visible de cette liste..
Ce qui est encore plus intéressant, c’est le pétrole.. Le Brent remonte encore d’un point ou plus, en frôlant 107, et poursuit sa progression le deuxième jour de suite.. Quand le pétrole augmente, il alimente l’inflation ; quand l’inflation chauffe, le marché commence immédiatement à réévaluer la probabilité d’un nouveau cycle de hausses de taux par la Fed.. Donc ce qui pèse actuellement sur le marché, ce n’est pas un récit propre à la sphère crypto, mais le prix de l’argent lui-même qui repart à la hausse..
Là, il y a vraiment de quoi se poser des questions.. Le même jour, le plus mauvais élève est ZEC, qui chute de 12 % en une seule journée.. Cette monnaie a progressé de 2300 % sur l’année, la plus forte hausse de tout le marché.. Et pourtant, aujourd’hui ce qui monte, ce sont plutôt de petites valeurs comme GRT (+18 %) et IMX (+10 %).. Ce n’est pas un « affrontement » entre secteurs qui ne va pas, c’est une « sortie » des prises de profit qui cherche la porte la plus large : celles qui ont le plus monté sont toujours les premières à être vendues..
Donc, en réalité, il faut surtout surveiller le chiffre de mercredi : le PCE, l’indicateur d’inflation que la Fed regarde le plus.. Si les données paraissent trop chaudes, les anticipations de hausses de taux se renforcent, les rendements montent encore, et le vrai test se situe alors autour du seuil des 80 000.. Les deux lignes que le marché dessine actuellement sont très claires : continuer à casser les 80 000 revient à admettre que, à court terme, ça ne repart pas ; repasser au-dessus de 90 000, avec de la dynamique, seulement là on pourra dire que c’est revenu..
Mais à mon avis, la position à 83 000 n’est pas, en soi, si importante.. Le vrai doute concerne plutôt ce « 74 ».. Si on en était au bout du marché haussier, la cupidité devrait apparaître au moment où la liquidité se relâche, et non pas quand le rendement des obligations à dix ans est à 5,25 %.. L’un des marchés se maintient dans un optimisme extrême avec des taux élevés ; l’autre, dans le même contexte macroéconomique, panique pendant 20 jours — les deux ne peuvent pas avoir raison en même temps..
Dès que l’indice de sentiment commence à baisser en même temps que les rendements, ce sera alors le moment — probablement — où la sphère crypto devra réévaluer le mot « peur ».. Et cette journée ne commencera très probablement pas par le graphique en chandeliers (K-line), mais d’abord par le côté des obligations..
Cette nouvelle est en fait un peu étrange.. Le bitcoin a baissé de moins de 1 %, reste bien au-dessus de 83 000, sans grand mouvement.. Mais dans la même série de données, il y a un chiffre qui ne colle pas — l’indice de sentiment du marché crypto est à 74, il ne reste qu’un peu avant « l’extrême cupidité », alors que la Bourse est en panique depuis 20 jours..
🏛️ 盘面异动群里说
La plupart des gens voient « le bitcoin teste la borne inférieure de la fourchette de la semaine dernière, ZEC s’effondre de 12 %, et le prix du pétrole repart à la hausse ».. Selon le vieux scénario, cette actualité devrait se lire comme un repli très standard d’actifs à risque.. Mais ce qui mérite vraiment d’être observé, c’est d’où vient la pression — par quel tuyau elle se propage..
Ce n’est pas le marché crypto lui-même qui a un problème.. C’est cette ligne qu’on n’avait pas vue depuis 2007 — le rendement des obligations du Trésor américain à dix ans, qui a touché un sommet à 5,25 %.. Traduite en clair, la phrase veut dire : ne rien faire, rester allongé pour toucher 5,25 %.. L’argent sans risque devient plus cher ; le coût de détention de tous les actifs qui ne rapportent pas d’intérêts monte donc aussi, et le bitcoin n’est que l’actif le plus visible de cette liste..
Ce qui est encore plus intéressant, c’est le pétrole.. Le Brent remonte encore d’un point ou plus, en frôlant 107, et poursuit sa progression le deuxième jour de suite.. Quand le pétrole augmente, il alimente l’inflation ; quand l’inflation chauffe, le marché commence immédiatement à réévaluer la probabilité d’un nouveau cycle de hausses de taux par la Fed.. Donc ce qui pèse actuellement sur le marché, ce n’est pas un récit propre à la sphère crypto, mais le prix de l’argent lui-même qui repart à la hausse..
Là, il y a vraiment de quoi se poser des questions.. Le même jour, le plus mauvais élève est ZEC, qui chute de 12 % en une seule journée.. Cette monnaie a progressé de 2300 % sur l’année, la plus forte hausse de tout le marché.. Et pourtant, aujourd’hui ce qui monte, ce sont plutôt de petites valeurs comme GRT (+18 %) et IMX (+10 %).. Ce n’est pas un « affrontement » entre secteurs qui ne va pas, c’est une « sortie » des prises de profit qui cherche la porte la plus large : celles qui ont le plus monté sont toujours les premières à être vendues..
Donc, en réalité, il faut surtout surveiller le chiffre de mercredi : le PCE, l’indicateur d’inflation que la Fed regarde le plus.. Si les données paraissent trop chaudes, les anticipations de hausses de taux se renforcent, les rendements montent encore, et le vrai test se situe alors autour du seuil des 80 000.. Les deux lignes que le marché dessine actuellement sont très claires : continuer à casser les 80 000 revient à admettre que, à court terme, ça ne repart pas ; repasser au-dessus de 90 000, avec de la dynamique, seulement là on pourra dire que c’est revenu..
Mais à mon avis, la position à 83 000 n’est pas, en soi, si importante.. Le vrai doute concerne plutôt ce « 74 ».. Si on en était au bout du marché haussier, la cupidité devrait apparaître au moment où la liquidité se relâche, et non pas quand le rendement des obligations à dix ans est à 5,25 %.. L’un des marchés se maintient dans un optimisme extrême avec des taux élevés ; l’autre, dans le même contexte macroéconomique, panique pendant 20 jours — les deux ne peuvent pas avoir raison en même temps..
Dès que l’indice de sentiment commence à baisser en même temps que les rendements, ce sera alors le moment — probablement — où la sphère crypto devra réévaluer le mot « peur ».. Et cette journée ne commencera très probablement pas par le graphique en chandeliers (K-line), mais d’abord par le côté des obligations..
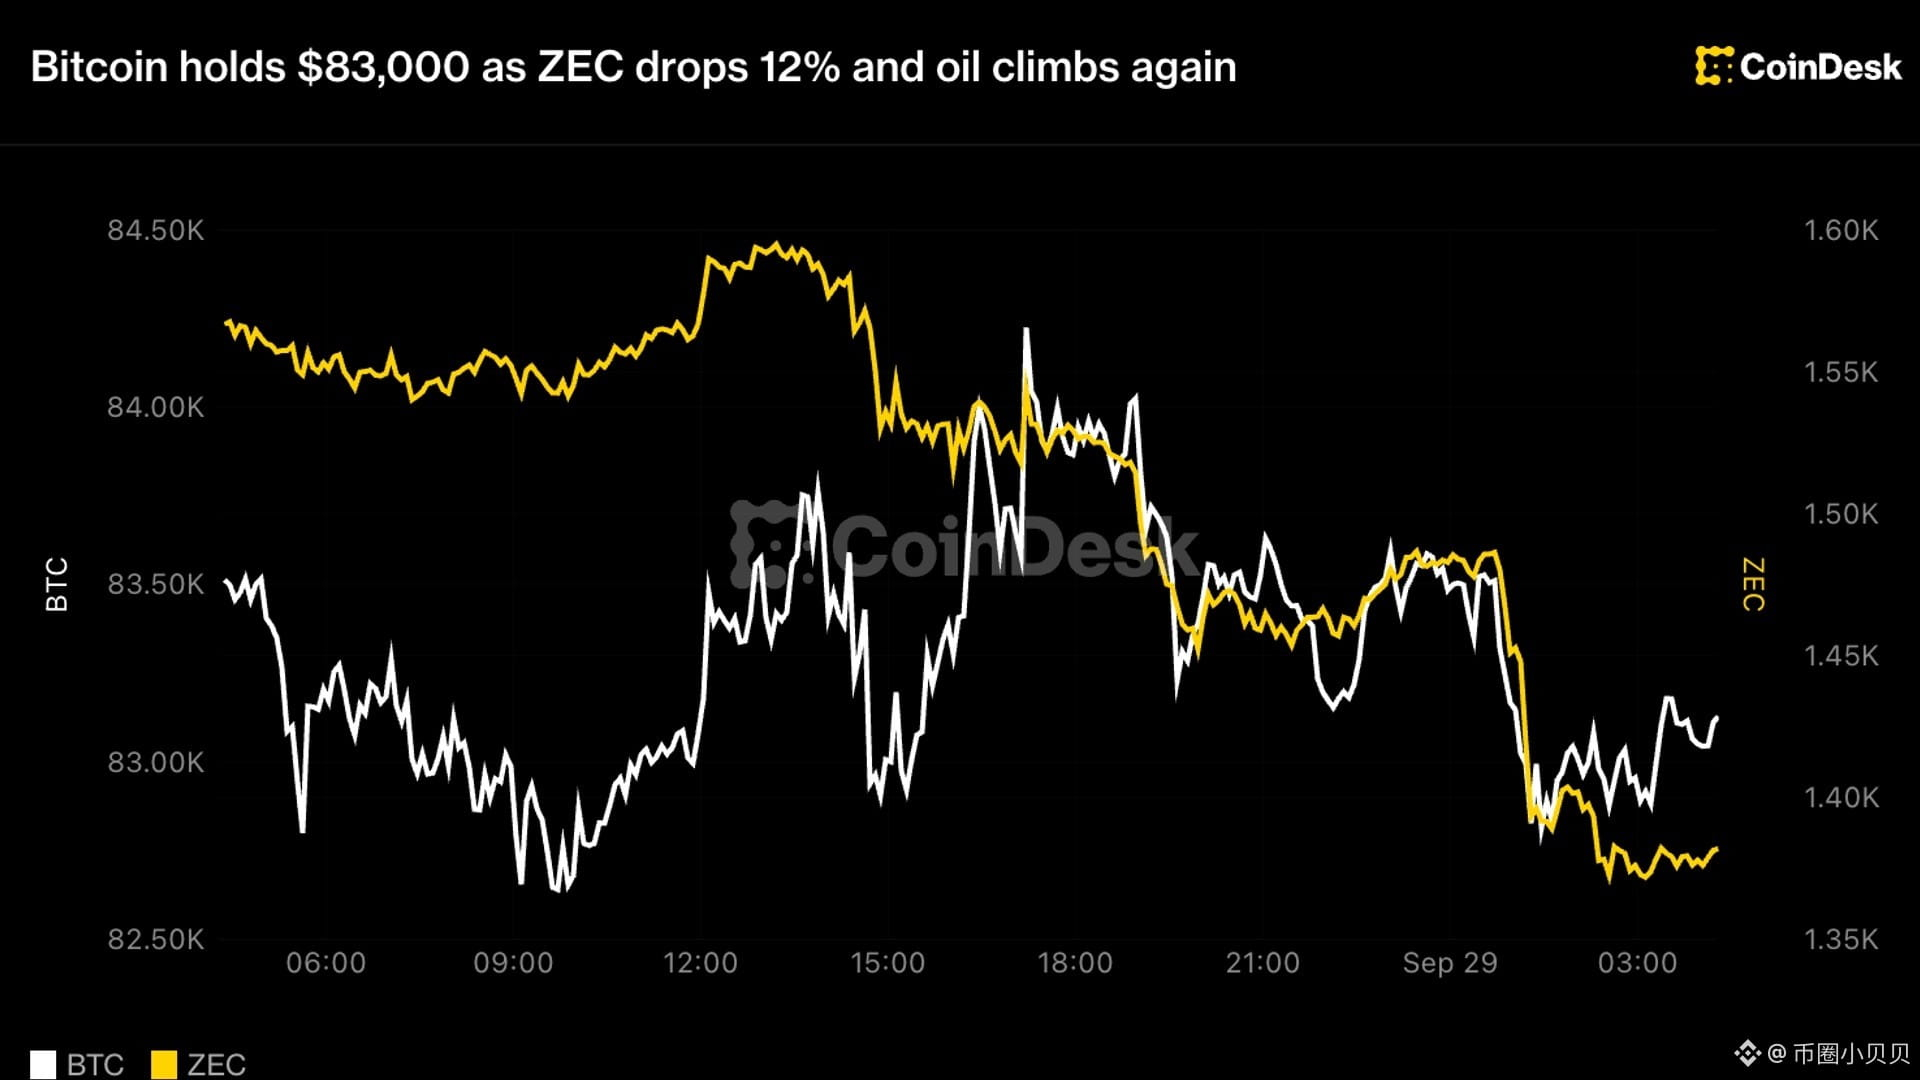
545
·
--
Cette nouvelle est en fait un peu étrange…
[📊 进群看下一步](https://app.binance.com/uni-qr/F6dwNqgx)
Une plateforme d’échange s’est fait dérober 388 millions de dollars : au premier réflexe, tout le monde pense immédiatement à une nouvelle affaire de piratage. Mais ce qui mérite vraiment d’être regardé, ce n’est pas l’argent qui a été perdu, c’est que cette somme a finalement été interceptée sur la chaîne. Et ce n’est pas la police qui l’a arrêtée : c’est un protocole inter-chaînes, qui répète tous les jours le slogan « sans permission ».
La plupart des gens ne voient que le montant qui a été récupéré…
Le plus intéressant est la comparaison. Pour une même requête, deux protocoles inter-chaînes donnent deux réponses diamétralement opposées. L’un dit que c’est un mécanisme de sécurité d’urgence, pas une mesure visant à geler un montant précis. L’autre passe à l’action : un transfert de 50 millions de dollars est renvoyé en arrière, et pendant l’exécution, 500 000 sont gelés. Près de 170 000 restent quand même sur la route… et en plus, il abandonne deux primes qu’il aurait pu réclamer.
Ça laisse perplexe…
Les quatre mots « sans permission », qui servent de slogan vendeur depuis des années, sont ici pour la première fois disséqués. Ne pas intercepter, c’est dire que c’est neutre ; intercepter, c’est un choix actif. Et ce qui est encore plus frappant, ce sont les propos originaux du responsable du protocole : en substance, « un système où l’on peut voler et ensuite monétiser librement ne protège pas la liberté : il protège le voleur. »
Ce qui mérite vraiment d’être regardé, c’est plutôt : qui a le pouvoir d’intercepter.
Sur la chaîne, il n’y a jamais d’agent d’application. Il n’y a que des valeurs par défaut. Laisser passer par défaut : pour passer à l’interception, il faut qu’une personne précise se lève et prenne la décision. Cette fois, l’interception a tenu non pas parce que les règles sont parfaitement écrites, mais parce que quelqu’un est prêt à assumer cette décision. Et dès que ce type de décision devient une habitude, cela revient à installer sur la liquidité un interrupteur qu’on peut actionner.
Du côté des fonds, ça bouge aussi. L’argent ciblé ne disparaît pas par magie : il change simplement de route. S’il est intercepté par celui-ci, il contourne pour passer par un autre. Dès que le chemin change, la vitesse et les coûts changent aussi. Les institutions, en observant une seule voie, pensaient surtout à « à quelle vitesse ça roule », mais elles commencent progressivement à se demander « quand il y a vraiment un pépin, est-ce qu’on peut intercepter à temps ? »
Et le récit plus large, c’est que deux dynamiques qui évoluaient jusque-là en parallèle viennent, pour la première fois, se heurter de front. D’un côté, il faut que le marché reconnaisse la propriété numérique. De l’autre, le système doit conserver « sans permission ». Les fonds détournés ont servi à faire apparaître l’écart entre ces deux phrases.
Si cette tendance continue… il est probable qu’on verra ensuite émerger un ensemble de standards par défaut de l’industrie : qui intercepte, combien intercepte-t-on, et qui intercepte sur la base de quelle liste fournie.
Mais le problème, c’est que… aujourd’hui, cet interrupteur sert à aider le camp victime du vol. Et demain, cet interrupteur sera entre les mains de qui ?
Là, c’est vraiment très intrigant : pour l’instant, ce sont les voleurs qui se font intercepter. La prochaine fois qu’on appuie sur l’interrupteur, la raison pourrait ne plus être la même…
Cette nouvelle est en fait un peu étrange…
📊 进群看下一步
Une plateforme d’échange s’est fait dérober 388 millions de dollars : au premier réflexe, tout le monde pense immédiatement à une nouvelle affaire de piratage. Mais ce qui mérite vraiment d’être regardé, ce n’est pas l’argent qui a été perdu, c’est que cette somme a finalement été interceptée sur la chaîne. Et ce n’est pas la police qui l’a arrêtée : c’est un protocole inter-chaînes, qui répète tous les jours le slogan « sans permission ».
La plupart des gens ne voient que le montant qui a été récupéré…
Le plus intéressant est la comparaison. Pour une même requête, deux protocoles inter-chaînes donnent deux réponses diamétralement opposées. L’un dit que c’est un mécanisme de sécurité d’urgence, pas une mesure visant à geler un montant précis. L’autre passe à l’action : un transfert de 50 millions de dollars est renvoyé en arrière, et pendant l’exécution, 500 000 sont gelés. Près de 170 000 restent quand même sur la route… et en plus, il abandonne deux primes qu’il aurait pu réclamer.
Ça laisse perplexe…
Les quatre mots « sans permission », qui servent de slogan vendeur depuis des années, sont ici pour la première fois disséqués. Ne pas intercepter, c’est dire que c’est neutre ; intercepter, c’est un choix actif. Et ce qui est encore plus frappant, ce sont les propos originaux du responsable du protocole : en substance, « un système où l’on peut voler et ensuite monétiser librement ne protège pas la liberté : il protège le voleur. »
Ce qui mérite vraiment d’être regardé, c’est plutôt : qui a le pouvoir d’intercepter.
Sur la chaîne, il n’y a jamais d’agent d’application. Il n’y a que des valeurs par défaut. Laisser passer par défaut : pour passer à l’interception, il faut qu’une personne précise se lève et prenne la décision. Cette fois, l’interception a tenu non pas parce que les règles sont parfaitement écrites, mais parce que quelqu’un est prêt à assumer cette décision. Et dès que ce type de décision devient une habitude, cela revient à installer sur la liquidité un interrupteur qu’on peut actionner.
Du côté des fonds, ça bouge aussi. L’argent ciblé ne disparaît pas par magie : il change simplement de route. S’il est intercepté par celui-ci, il contourne pour passer par un autre. Dès que le chemin change, la vitesse et les coûts changent aussi. Les institutions, en observant une seule voie, pensaient surtout à « à quelle vitesse ça roule », mais elles commencent progressivement à se demander « quand il y a vraiment un pépin, est-ce qu’on peut intercepter à temps ? »
Et le récit plus large, c’est que deux dynamiques qui évoluaient jusque-là en parallèle viennent, pour la première fois, se heurter de front. D’un côté, il faut que le marché reconnaisse la propriété numérique. De l’autre, le système doit conserver « sans permission ». Les fonds détournés ont servi à faire apparaître l’écart entre ces deux phrases.
Si cette tendance continue… il est probable qu’on verra ensuite émerger un ensemble de standards par défaut de l’industrie : qui intercepte, combien intercepte-t-on, et qui intercepte sur la base de quelle liste fournie.
Mais le problème, c’est que… aujourd’hui, cet interrupteur sert à aider le camp victime du vol. Et demain, cet interrupteur sera entre les mains de qui ?
Là, c’est vraiment très intrigant : pour l’instant, ce sont les voleurs qui se font intercepter. La prochaine fois qu’on appuie sur l’interrupteur, la raison pourrait ne plus être la même…
3
1.3k
·
--
Cette nouvelle est en réalité un peu étrange..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
Un certain exchange vient d’être cambriolé de 350 millions de dollars, et il a publiquement accusé nommément : il veut qu’une chaîne bloque l’adresse du hacker « sur liste noire ». La réponse de cette chaîne a été très nette : non..
Puis tout le monde s’est mis à se chamailler : on se disputait « la décentralisation doit-elle aussi compter avec les relations humaines ».. D’un côté, on dit que c’est une ligne rouge qu’il ne faut pas franchir, de l’autre, on affirme qu’une fois qu’on ouvre cette brèche, tout le monde pourra ensuite venir exiger qu’une chaîne modifie des données..
Mais ce qui vaut vraiment la peine d’être observé n’est peut-être pas qui a tort ou raison, mais plutôt ce que devient soi-même une fois qu’on refuse..
Le fait que le protocole d’échange décentralisé THORChain ne pose aucun seuil, pour l’argent venant de sources troubles, devient au contraire la route la plus facile.. Plus les exchanges tentent de l’empêcher, plus les forces de l’ordre se lancent à sa poursuite, plus les victimes nomment l’affaire, et plus cette route devient rare, parce que c’est l’une des rares qui fonctionne encore..
Le plus intéressant, c’est aussi la réaction des fonds.. Au cours de la semaine où cette controverse s’est enflammée, le token RUNE a grimpé de 50%..
D’un côté, il y a une polémique morale ; de l’autre, un nouveau sommet des prix. En réalité, ces deux choses ne font qu’un..
Parce que « l’impossibilité de censurer » n’est pas, sur ce marché, un simple slogan : c’est un actif sur lequel on peut fixer un prix.. Celui qui peut offrir une capacité de relais que les autres ne peuvent pas offrir, récolte des frais que les autres ne peuvent pas obtenir, et ces frais finissent par revenir au token..
Et là, tout commence à être différent..
Mais si on éloigne un peu la caméra, il y a un détail qui mérite vraiment d’être relevé.. La posture de cette chaîne face à l’extérieur est : « je ne peux pas arrêter ça, et je n’ai pas à le faire », mais en mai de cette année, quand elle a été elle-même la cible d’un vol, elle a rapidement coordonné la mise en pause de la chaîne..
Ce qu’elle ne peut pas faire pour le public, elle peut le faire pour elle..
Ainsi, « la décentralisation » ressemble ici davantage à une formule qu’on sort quand on en a besoin : lorsqu’il faut s’en servir comme bouclier, on la met en avant ; lorsqu’il n’en faut pas, on la range d’abord au placard..
Alors, sur quoi faudra-t-il ensuite se focaliser.. Si à l’avenir d’autres exchanges et des autorités de régulation se mettent aussi à nommer cette chaîne, alors ses « principes » seront revalorisés en « coûts ».. À ce moment-là, ces 50% qui auront grimpé : faudra-t-il les rendre, ou non ? C’est alors au marché de décider..
Le retournement ici : ce qui détermine vraiment comment l’affaire va se terminer, ce n’est peut-être pas le niveau de décentralisation de cette voie, mais plutôt la quantité d’argent et d’avantages qu’il reste encore à en tirer..
Cette nouvelle est en réalité un peu étrange..
⚖️ 进群蹲一手消息
Un certain exchange vient d’être cambriolé de 350 millions de dollars, et il a publiquement accusé nommément : il veut qu’une chaîne bloque l’adresse du hacker « sur liste noire ». La réponse de cette chaîne a été très nette : non..
Puis tout le monde s’est mis à se chamailler : on se disputait « la décentralisation doit-elle aussi compter avec les relations humaines ».. D’un côté, on dit que c’est une ligne rouge qu’il ne faut pas franchir, de l’autre, on affirme qu’une fois qu’on ouvre cette brèche, tout le monde pourra ensuite venir exiger qu’une chaîne modifie des données..
Mais ce qui vaut vraiment la peine d’être observé n’est peut-être pas qui a tort ou raison, mais plutôt ce que devient soi-même une fois qu’on refuse..
Le fait que le protocole d’échange décentralisé THORChain ne pose aucun seuil, pour l’argent venant de sources troubles, devient au contraire la route la plus facile.. Plus les exchanges tentent de l’empêcher, plus les forces de l’ordre se lancent à sa poursuite, plus les victimes nomment l’affaire, et plus cette route devient rare, parce que c’est l’une des rares qui fonctionne encore..
Le plus intéressant, c’est aussi la réaction des fonds.. Au cours de la semaine où cette controverse s’est enflammée, le token RUNE a grimpé de 50%..
D’un côté, il y a une polémique morale ; de l’autre, un nouveau sommet des prix. En réalité, ces deux choses ne font qu’un..
Parce que « l’impossibilité de censurer » n’est pas, sur ce marché, un simple slogan : c’est un actif sur lequel on peut fixer un prix.. Celui qui peut offrir une capacité de relais que les autres ne peuvent pas offrir, récolte des frais que les autres ne peuvent pas obtenir, et ces frais finissent par revenir au token..
Et là, tout commence à être différent..
Mais si on éloigne un peu la caméra, il y a un détail qui mérite vraiment d’être relevé.. La posture de cette chaîne face à l’extérieur est : « je ne peux pas arrêter ça, et je n’ai pas à le faire », mais en mai de cette année, quand elle a été elle-même la cible d’un vol, elle a rapidement coordonné la mise en pause de la chaîne..
Ce qu’elle ne peut pas faire pour le public, elle peut le faire pour elle..
Ainsi, « la décentralisation » ressemble ici davantage à une formule qu’on sort quand on en a besoin : lorsqu’il faut s’en servir comme bouclier, on la met en avant ; lorsqu’il n’en faut pas, on la range d’abord au placard..
Alors, sur quoi faudra-t-il ensuite se focaliser.. Si à l’avenir d’autres exchanges et des autorités de régulation se mettent aussi à nommer cette chaîne, alors ses « principes » seront revalorisés en « coûts ».. À ce moment-là, ces 50% qui auront grimpé : faudra-t-il les rendre, ou non ? C’est alors au marché de décider..
Le retournement ici : ce qui détermine vraiment comment l’affaire va se terminer, ce n’est peut-être pas le niveau de décentralisation de cette voie, mais plutôt la quantité d’argent et d’avantages qu’il reste encore à en tirer..
3
1.9k
·
--
Aujourd’hui, cette nouvelle est en réalité un peu étrange..
[🔄 进群聊市场](https://app.binance.com/uni-qr/6d5gRrvm)
La part du bitcoin sur le marché des cryptos est passée sous 60 % : elle est désormais d’environ 58,5 %.. Beaucoup de gens, en voyant ce chiffre, pensent tout de suite « la saison des altcoins arrive », car lors des deux cycles précédents, cet indicateur a toujours servi de signal de départ à la rotation vers les altcoins..
Mais ce qui mérite peut-être vraiment d’être observé, ce n’est pas tant la ligne qu’il franchit à la baisse, c’est le fait que, au même moment, deux autres indicateurs se contredisent..
Un indicateur dit « les tuyaux sont prêts ».. Il recense les conditions on-chain, autrement dit si l’infrastructure de ce marché est prête à accueillir les capitaux destinés aux altcoins. Le 22 septembre, il a atteint 81,25, proche de la note maximale..
Un autre indicateur dit « l’argent n’est pas encore arrivé ».. Il mesure la performance réelle des altcoins par rapport au bitcoin ; sa lecture se situe entre 45 et 53, très loin encore du niveau de 75 qui confirmerait une saison des altcoins au complet..
L’un parle de la probabilité, l’autre de ce qui se passe déjà.. Ces deux choses étant vraies en même temps, cela signifie en fait autre chose : ce n’est pas que les altcoins vont monter, c’est que l’argent n’a pas encore décidé s’il devait venir..
Et là, ça change tout..
Car le fait que la part baisse, en soi, ne veut pas dire qu’il y a des flux de capitaux qui entrent dans les altcoins.. Cela signifie seulement que la part du bitcoin dans la capitalisation totale diminue. Or cette diminution peut venir de deux sources totalement opposées : soit les altcoins montent vraiment, soit le bitcoin baisse lui-même.. Lors de ce cycle, un peu des deux s’observe.
Le plus intéressant, c’est que le scénario qui fonctionnait jusque-là pourrait cette fois être vraiment différent..
Lors des cycles de 2017 et 2021, la part du bitcoin est descendue de 60 % à 70 % jusqu’à tomber dans une fourchette de 40 % à 50 %. Cela correspondait à un afflux d’argent dans les altcoins, comme une inondation.. Mais cette fois, alors que la part tombe à 58,5 %, la capitalisation totale des altcoins ne remonte que de 33 % après être sortie d’un gouffre.. Par rapport aux plus hauts historiques, la plupart des monnaies restent encore loin de leur position d’alors..
33 %, c’est un rebond depuis une base très basse : on appelle ça une réparation, pas une fête..
Mais alors, le problème.. Pourquoi l’indicateur qui servait auparavant, cette fois, pourrait ne plus être aussi fiable..
Parce que la manière dont l’argent entre sur ce marché a changé.. Les ETF sur le bitcoin sont devenus l’axe principal de l’allocation institutionnelle : l’argent arrive directement par la porte d’entrée, vers le bitcoin, ainsi que vers quelques autres actifs à côté.. Et ces institutions qui achètent des ETF ne sont tout simplement pas le même groupe que celles qui vont acheter des altcoins via les petites bourses..
Même ligne « de baisse de part », mais change de rivière, donc la lecture n’est plus la même.. Avant, cela signifiait que l’eau débordait ; maintenant, cela pourrait juste indiquer que le niveau d’eau bouge.
Donc ce qui vaut vraiment le coup d’être surveillé, c’est la ligne des 60 %. Si le bitcoin a plusieurs fois tenté de s’y hisser sans réussir à s’y maintenir, cela indique qu’il y a des gens qui vendent à ce niveau.. Si la part continue à dériver vers la moitié des années 50, la discussion deviendra alors une réalité.
Gardez en tête deux retournements possibles..
D’abord, savoir si la part descend vraiment : il faut voir si la capitalisation absolue des altcoins suit la hausse.. Si la part baisse et que la capitalisation des altcoins baisse aussi, ce ne serait pas une rotation : ce serait le bitcoin qui recule lui-même.
Ensuite, et c’est encore plus important : si le couloir des ETF continue de s’élargir, un jour où les institutions n’auront même plus besoin des altcoins parce que l’argent sera absorbé par la porte d’entrée, alors l’eau qui pourra alimenter l’extrémité de la queue (la « long tail ») sera moindre que lors de chaque cycle précédent.
Quand un vieux indicateur devient soudain illisible, ce n’est généralement pas que le marché a changé : c’est que l’eau a changé de rivière..
Aujourd’hui, cette nouvelle est en réalité un peu étrange..
🔄 进群聊市场
La part du bitcoin sur le marché des cryptos est passée sous 60 % : elle est désormais d’environ 58,5 %.. Beaucoup de gens, en voyant ce chiffre, pensent tout de suite « la saison des altcoins arrive », car lors des deux cycles précédents, cet indicateur a toujours servi de signal de départ à la rotation vers les altcoins..
Mais ce qui mérite peut-être vraiment d’être observé, ce n’est pas tant la ligne qu’il franchit à la baisse, c’est le fait que, au même moment, deux autres indicateurs se contredisent..
Un indicateur dit « les tuyaux sont prêts ».. Il recense les conditions on-chain, autrement dit si l’infrastructure de ce marché est prête à accueillir les capitaux destinés aux altcoins. Le 22 septembre, il a atteint 81,25, proche de la note maximale..
Un autre indicateur dit « l’argent n’est pas encore arrivé ».. Il mesure la performance réelle des altcoins par rapport au bitcoin ; sa lecture se situe entre 45 et 53, très loin encore du niveau de 75 qui confirmerait une saison des altcoins au complet..
L’un parle de la probabilité, l’autre de ce qui se passe déjà.. Ces deux choses étant vraies en même temps, cela signifie en fait autre chose : ce n’est pas que les altcoins vont monter, c’est que l’argent n’a pas encore décidé s’il devait venir..
Et là, ça change tout..
Car le fait que la part baisse, en soi, ne veut pas dire qu’il y a des flux de capitaux qui entrent dans les altcoins.. Cela signifie seulement que la part du bitcoin dans la capitalisation totale diminue. Or cette diminution peut venir de deux sources totalement opposées : soit les altcoins montent vraiment, soit le bitcoin baisse lui-même.. Lors de ce cycle, un peu des deux s’observe.
Le plus intéressant, c’est que le scénario qui fonctionnait jusque-là pourrait cette fois être vraiment différent..
Lors des cycles de 2017 et 2021, la part du bitcoin est descendue de 60 % à 70 % jusqu’à tomber dans une fourchette de 40 % à 50 %. Cela correspondait à un afflux d’argent dans les altcoins, comme une inondation.. Mais cette fois, alors que la part tombe à 58,5 %, la capitalisation totale des altcoins ne remonte que de 33 % après être sortie d’un gouffre.. Par rapport aux plus hauts historiques, la plupart des monnaies restent encore loin de leur position d’alors..
33 %, c’est un rebond depuis une base très basse : on appelle ça une réparation, pas une fête..
Mais alors, le problème.. Pourquoi l’indicateur qui servait auparavant, cette fois, pourrait ne plus être aussi fiable..
Parce que la manière dont l’argent entre sur ce marché a changé.. Les ETF sur le bitcoin sont devenus l’axe principal de l’allocation institutionnelle : l’argent arrive directement par la porte d’entrée, vers le bitcoin, ainsi que vers quelques autres actifs à côté.. Et ces institutions qui achètent des ETF ne sont tout simplement pas le même groupe que celles qui vont acheter des altcoins via les petites bourses..
Même ligne « de baisse de part », mais change de rivière, donc la lecture n’est plus la même.. Avant, cela signifiait que l’eau débordait ; maintenant, cela pourrait juste indiquer que le niveau d’eau bouge.
Donc ce qui vaut vraiment le coup d’être surveillé, c’est la ligne des 60 %. Si le bitcoin a plusieurs fois tenté de s’y hisser sans réussir à s’y maintenir, cela indique qu’il y a des gens qui vendent à ce niveau.. Si la part continue à dériver vers la moitié des années 50, la discussion deviendra alors une réalité.
Gardez en tête deux retournements possibles..
D’abord, savoir si la part descend vraiment : il faut voir si la capitalisation absolue des altcoins suit la hausse.. Si la part baisse et que la capitalisation des altcoins baisse aussi, ce ne serait pas une rotation : ce serait le bitcoin qui recule lui-même.
Ensuite, et c’est encore plus important : si le couloir des ETF continue de s’élargir, un jour où les institutions n’auront même plus besoin des altcoins parce que l’argent sera absorbé par la porte d’entrée, alors l’eau qui pourra alimenter l’extrémité de la queue (la « long tail ») sera moindre que lors de chaque cycle précédent.
Quand un vieux indicateur devient soudain illisible, ce n’est généralement pas que le marché a changé : c’est que l’eau a changé de rivière..
539
·
--
Cette nouvelle est en fait un peu étrange..
[🏛️ 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
Une entreprise d’actifs numériques cotée en bourse aux États-Unis a mis 100 millions de dollars dans les comptes de sa propre société.. La plupart des gens, en voyant ce titre, pensent d’abord : « encore une entreprise qui se met à accumuler des coins » , parce que l’on a vu ce scénario trop de fois au cours de l’année passée..
Mais cette fois, elle n’achète pas des cryptos..
Elle y place une « stablecoin portant intérêt », un actif de type épargne qui génère automatiquement des intérêts.. En même temps, elle l’a également intégrée à la liste de ses garanties admissibles pour ses activités institutionnelles, permettant aux clients de l’utiliser pour emprunter des dollars, et de continuer à percevoir les intérêts pendant toute la durée de l’emprunt..
C’est assez intéressant.. Avec le même argent, elle touche des intérêts d’un côté, et de l’autre elle peut l’utiliser comme garantie pour en emprunter encore plus, sans même que l’argent ne bouge : la manière de le faire travailler s’est diversifiée en deux.. Cette institution compte plus de 1 600 contreparties, avec un solde de prêts moyen de plusieurs centaines de millions de dollars ; cette modification n’a rien d’un geste symbolique..
Ce qui mérite vraiment d’être regardé, ce n’est pas tant l’ampleur des 100 millions de dollars, mais plutôt le changement de forme de l’argent..
Avant, pour une société cotée, il n’y avait que deux options pour sa trésorerie : la laisser dormir, sans rendement ; ou l’utiliser pour acheter des cryptos, en acceptant la volatilité.. Maintenant apparaît une troisième option : un dollar qui ne bouge pas, et qui génère ses intérêts tout seul grâce au mécanisme d’épargne intégré dans le protocole.. Ce n’est pas un investissement : c’est de la gestion de trésorerie, autrement dit la gestion de la trésorerie d’entreprise..
Le plus intéressant encore, c’est le moment choisi.. La taille de cet actif d’épargne dépassait déjà 5,5 milliards de dollars à la fin du T2, soit près d’une hausse de 1,5 fois sur un an ; et le protocole qui l’émet affiche une rentabilité sur cinq trimestres consécutifs. Rien qu’au T2, le revenu dépasse 100 millions de dollars, et après déduction, il reste plus de 30 millions de dollars de surplus..
Autrement dit, ces taux ne reposent pas uniquement sur des subventions : il y a de vrais revenus en dessous.. C’est un point crucial, car tout ce qui verse un rendement doit finalement répondre à une question : qui paie cet argent..
Et là, ça devient différent.. Avant, quand on parlait des stablecoins, on discutait de leur capacité à maintenir l’ancrage, à servir de moyen de paiement, et de savoir quels portefeuilles étaient gelés ; maintenant, on parle plutôt de combien d’intérêts on peut générer pour la trésorerie des entreprises..
Le dollar reste le même dollar, mais son rôle se déplace progressivement : de « voie de paiement » vers « poste d’amarrage pour la trésorerie des entreprises ».. Et l’argent dans les comptes d’une entreprise est, parmi toutes les liquidités du marché, l’une des plus difficiles à faire courir après la hausse et la baisse : c’est un lot d’argent qui regarde surtout les taux d’intérêt et la fiabilité.. Qui peut faire rester cette poche d’argent au calme, celui qui l’obtient dispose d’une masse de fonds qui circule presque pas..
Mais voilà le problème.. Quand la trésorerie d’exploitation d’une société cotée est placée dans l’épargne sur la chaîne, son cours de bourse se lie aussi à la crédibilité de cette chaîne.. C’est à la fois une caution et une exposition.. Le jour où le protocole rencontre un problème, ce n’est pas une seule personne qui prend les coups : c’est l’ensemble du bilan..
En réalité, ce qu’il faut surveiller, ce sont deux choses.. D’abord, quelle est la prochaine entreprise qui suit : si cette ligne s’étend d’une société à une série, la « monétisation » de la trésorerie des entreprises ne sera plus juste un concept ; ensuite, est-ce que le taux d’épargne sera ajusté à la baisse à mesure que l’argent entrant augmente : plus il y a d’argent, plus les taux baissent, c’est le destin commun de toutes les activités qui vivent d’intérêts..
Laissez-moi une petite touche de retournement.. Si un jour, dans le rapport financier d’une entreprise cotée, apparaît une ligne séparée « revenus d’épargne on-chain », ce sera le moment où cette ligne sera vraiment inscrite dans les normes comptables.. Avant cela, tout ceci n’était encore que de l’argent appartenant au premier lot qui se met à exécuter..
Cette nouvelle est en fait un peu étrange..
🏛️ 消息第一时间
Une entreprise d’actifs numériques cotée en bourse aux États-Unis a mis 100 millions de dollars dans les comptes de sa propre société.. La plupart des gens, en voyant ce titre, pensent d’abord : « encore une entreprise qui se met à accumuler des coins » , parce que l’on a vu ce scénario trop de fois au cours de l’année passée..
Mais cette fois, elle n’achète pas des cryptos..
Elle y place une « stablecoin portant intérêt », un actif de type épargne qui génère automatiquement des intérêts.. En même temps, elle l’a également intégrée à la liste de ses garanties admissibles pour ses activités institutionnelles, permettant aux clients de l’utiliser pour emprunter des dollars, et de continuer à percevoir les intérêts pendant toute la durée de l’emprunt..
C’est assez intéressant.. Avec le même argent, elle touche des intérêts d’un côté, et de l’autre elle peut l’utiliser comme garantie pour en emprunter encore plus, sans même que l’argent ne bouge : la manière de le faire travailler s’est diversifiée en deux.. Cette institution compte plus de 1 600 contreparties, avec un solde de prêts moyen de plusieurs centaines de millions de dollars ; cette modification n’a rien d’un geste symbolique..
Ce qui mérite vraiment d’être regardé, ce n’est pas tant l’ampleur des 100 millions de dollars, mais plutôt le changement de forme de l’argent..
Avant, pour une société cotée, il n’y avait que deux options pour sa trésorerie : la laisser dormir, sans rendement ; ou l’utiliser pour acheter des cryptos, en acceptant la volatilité.. Maintenant apparaît une troisième option : un dollar qui ne bouge pas, et qui génère ses intérêts tout seul grâce au mécanisme d’épargne intégré dans le protocole.. Ce n’est pas un investissement : c’est de la gestion de trésorerie, autrement dit la gestion de la trésorerie d’entreprise..
Le plus intéressant encore, c’est le moment choisi.. La taille de cet actif d’épargne dépassait déjà 5,5 milliards de dollars à la fin du T2, soit près d’une hausse de 1,5 fois sur un an ; et le protocole qui l’émet affiche une rentabilité sur cinq trimestres consécutifs. Rien qu’au T2, le revenu dépasse 100 millions de dollars, et après déduction, il reste plus de 30 millions de dollars de surplus..
Autrement dit, ces taux ne reposent pas uniquement sur des subventions : il y a de vrais revenus en dessous.. C’est un point crucial, car tout ce qui verse un rendement doit finalement répondre à une question : qui paie cet argent..
Et là, ça devient différent.. Avant, quand on parlait des stablecoins, on discutait de leur capacité à maintenir l’ancrage, à servir de moyen de paiement, et de savoir quels portefeuilles étaient gelés ; maintenant, on parle plutôt de combien d’intérêts on peut générer pour la trésorerie des entreprises..
Le dollar reste le même dollar, mais son rôle se déplace progressivement : de « voie de paiement » vers « poste d’amarrage pour la trésorerie des entreprises ».. Et l’argent dans les comptes d’une entreprise est, parmi toutes les liquidités du marché, l’une des plus difficiles à faire courir après la hausse et la baisse : c’est un lot d’argent qui regarde surtout les taux d’intérêt et la fiabilité.. Qui peut faire rester cette poche d’argent au calme, celui qui l’obtient dispose d’une masse de fonds qui circule presque pas..
Mais voilà le problème.. Quand la trésorerie d’exploitation d’une société cotée est placée dans l’épargne sur la chaîne, son cours de bourse se lie aussi à la crédibilité de cette chaîne.. C’est à la fois une caution et une exposition.. Le jour où le protocole rencontre un problème, ce n’est pas une seule personne qui prend les coups : c’est l’ensemble du bilan..
En réalité, ce qu’il faut surveiller, ce sont deux choses.. D’abord, quelle est la prochaine entreprise qui suit : si cette ligne s’étend d’une société à une série, la « monétisation » de la trésorerie des entreprises ne sera plus juste un concept ; ensuite, est-ce que le taux d’épargne sera ajusté à la baisse à mesure que l’argent entrant augmente : plus il y a d’argent, plus les taux baissent, c’est le destin commun de toutes les activités qui vivent d’intérêts..
Laissez-moi une petite touche de retournement.. Si un jour, dans le rapport financier d’une entreprise cotée, apparaît une ligne séparée « revenus d’épargne on-chain », ce sera le moment où cette ligne sera vraiment inscrite dans les normes comptables.. Avant cela, tout ceci n’était encore que de l’argent appartenant au premier lot qui se met à exécuter..
1
1.6k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
ChainlinkLaunchesBankSWIFTLedgerFramework
74 vues
15 mentions
🚨 ALERTE : Chainlink lance le cadre Ledger SWIFT
Chainlink permet aux institutions financières de connecter leurs systèmes et leur infrastructure de signature clé au registre blockchain de SWIFT via sa plateforme.
CRE orchestre les workflows, les institutions conservent le contrôle des clés tout en accédant à des dépôts tokenisés 24/7. SWIFT connecte 11 500+ institutions dans plus de 200 marchés, registre construit avec 40+ banques en 9 mois lors de Sibos 2025.
$LINK $XRP $HBAR $ONDO
#chainlinklaunchesbankswiftledgerframework #Chainlink #Tokenization#EarningsSeason
True News
·0 mentions J’aime
·0 vues
EarningsSeason
406,148 vues
3,088 mentions
SECChairWantsStockMarketsOnChain
2,930 vues
120 mentions