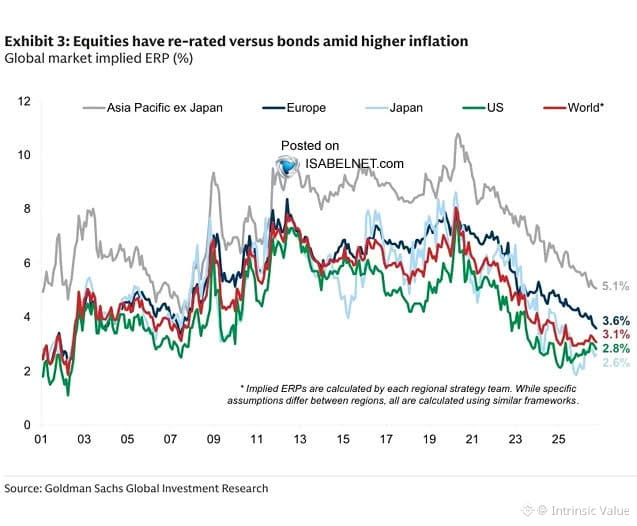
Les primes de risque sur les actions aux États-Unis et au Japon se sont contractées jusqu’à atteindre des niveaux infimes — les actions n’offrent désormais qu’à peine un rendement supplémentaire par rapport aux obligations, pour justifier le risque additionnel.
Historiquement, ces épisodes ne se terminent pas bien pour ceux qui poursuivent les actions à des valorisations élevées. Lorsque la prime s’effondre, ce n’est pas le cours des actions qui rattrape — c’est généralement le cours des actions qui recule.
C’est un avertissement lié à la valorisation, pas un signal de timing. Mais lorsque vous payez des prix d’actions pour des rendements de type obligataire, la marge de sécurité a disparu. Il y a un retour à la normale. Cela finit toujours par arriver.
Historiquement, ces épisodes ne se terminent pas bien pour ceux qui poursuivent les actions à des valorisations élevées. Lorsque la prime s’effondre, ce n’est pas le cours des actions qui rattrape — c’est généralement le cours des actions qui recule.
C’est un avertissement lié à la valorisation, pas un signal de timing. Mais lorsque vous payez des prix d’actions pour des rendements de type obligataire, la marge de sécurité a disparu. Il y a un retour à la normale. Cela finit toujours par arriver.