Quelque chose d’important est en train de changer entre la finance traditionnelle de Wall Street et la blockchain.
Le 17 septembre 2026, la Securities and Exchange Commission américaine (SEC) a introduit sa dérogation temporaire à l’innovation, créant un parcours réglementaire permettant à certaines plateformes d’échanger des actions américaines tokenisées sur des sites basés sur la blockchain. Ce développement pourrait permettre aux plateformes d’actions tokenisées intéressées d’annoncer des plans dès le T4 2026.
Mais avant d’examiner l’impact sur les cryptomonnaies, il est important de comprendre ce que fait réellement la SEC.
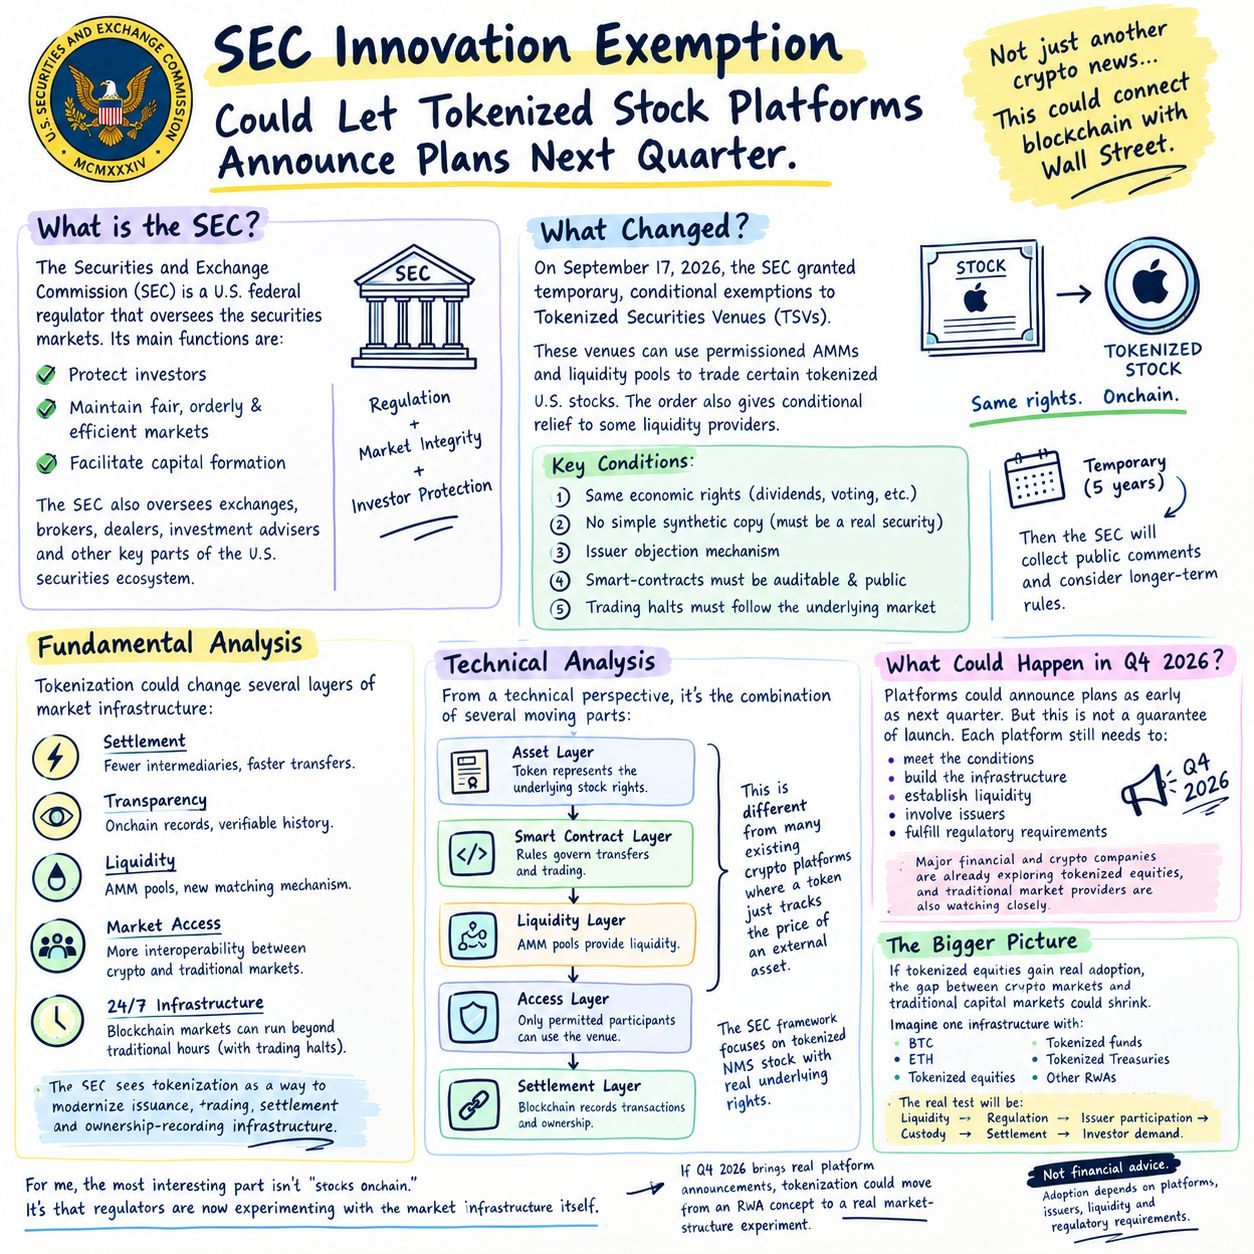
Qu’est-ce que la SEC ?
La Securities and Exchange Commission (SEC) est le régulateur fédéral américain chargé de superviser les marchés de valeurs mobilières.
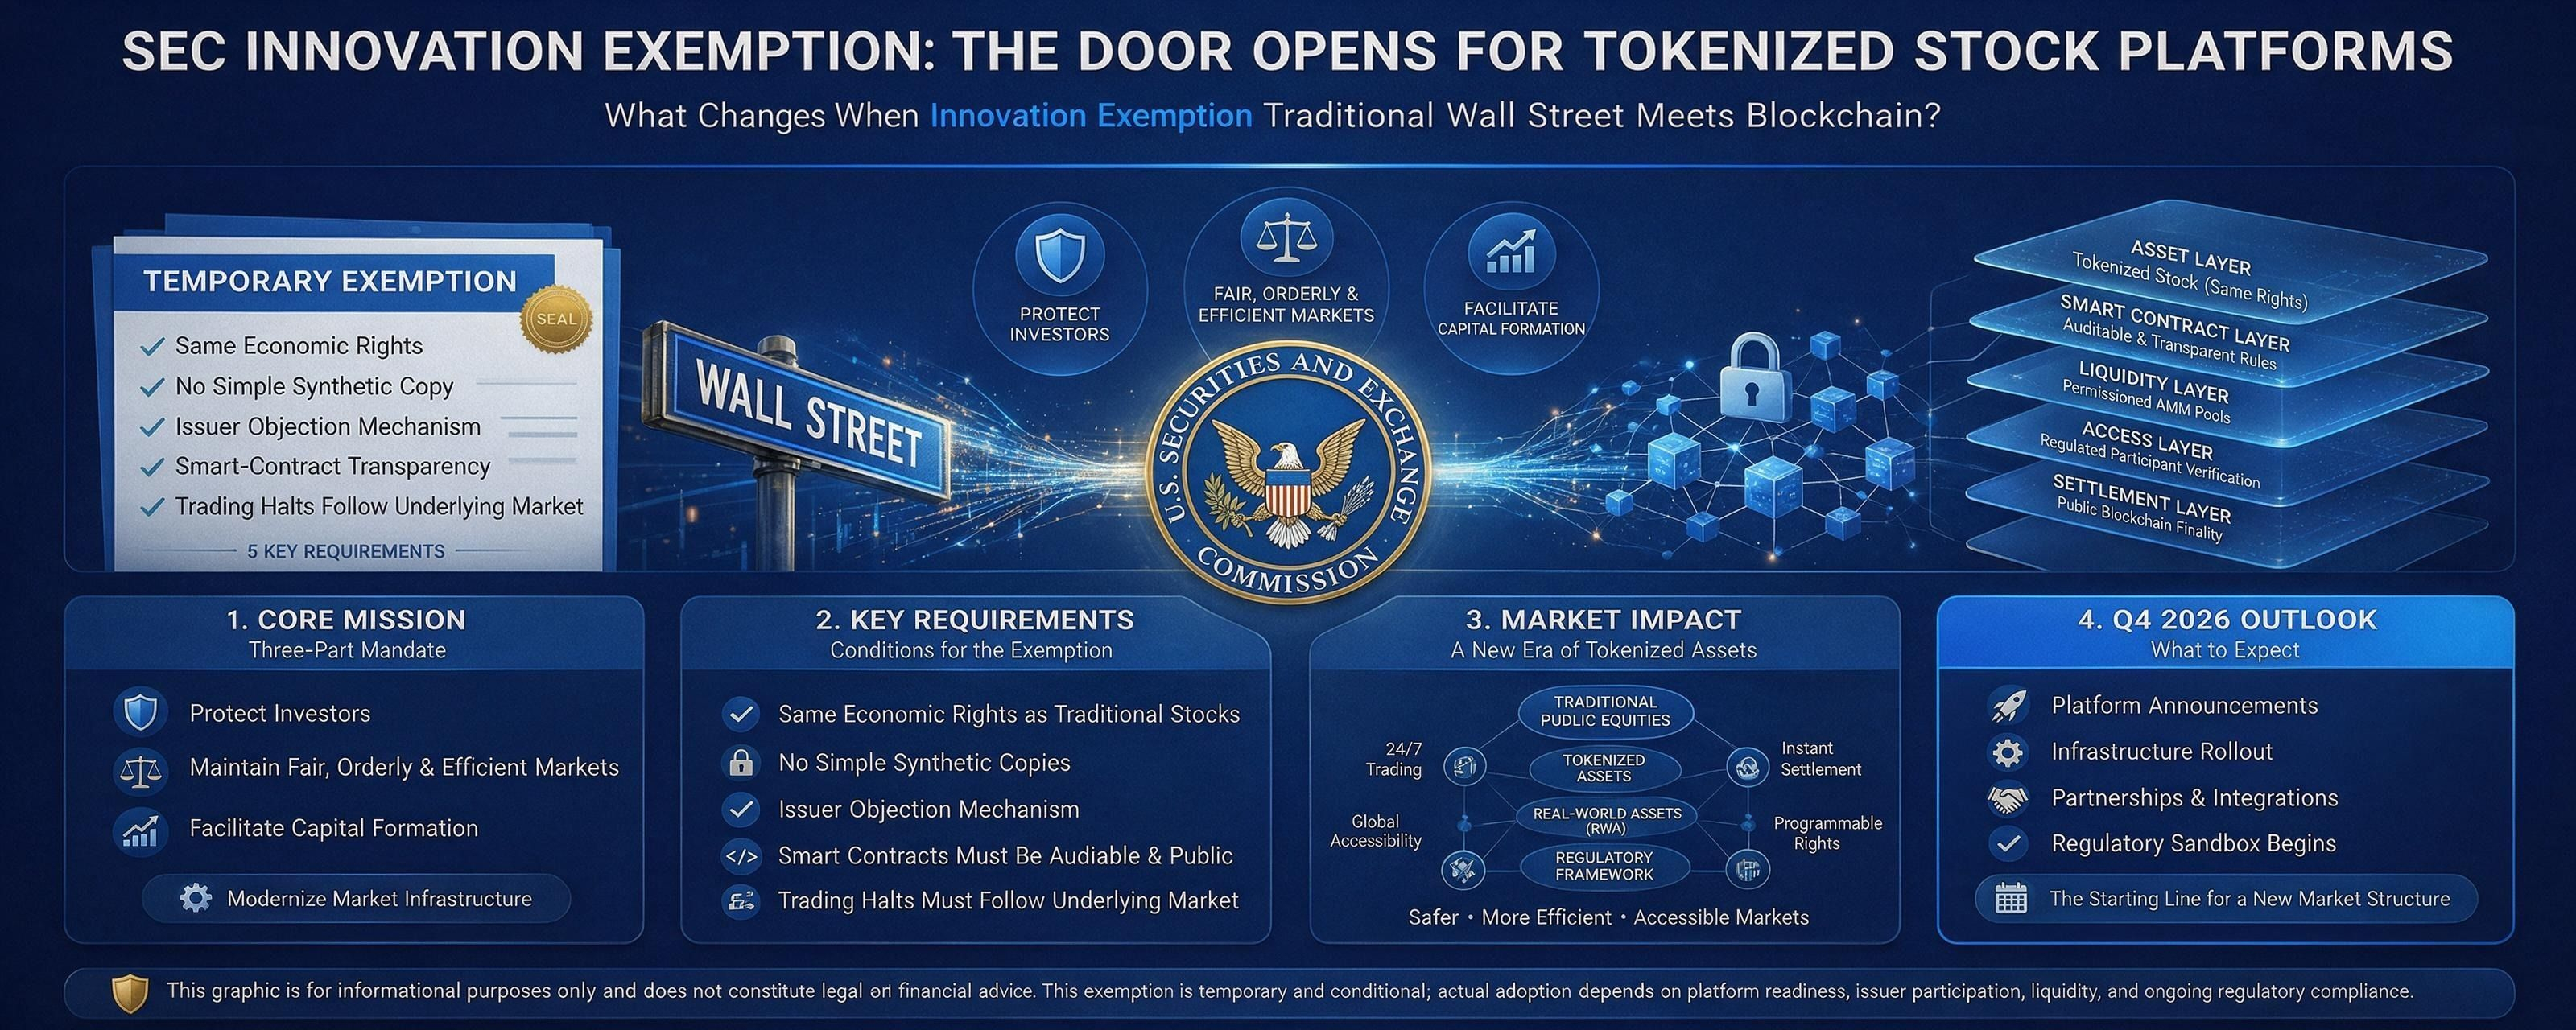
Sa mission centrale comporte trois volets :
Protéger les investisseurs
Maintenir des marchés justes, ordonnés et efficaces
Faciliter la formation de capital
La SEC supervise également les bourses de valeurs, les courtiers, les négociants, les conseillers en investissement et d’autres éléments importants de l’écosystème américain des valeurs mobilières.
Donc, lorsque la SEC modifie la façon dont les actions tokenisées peuvent être négociées, ce n’est pas simplement une annonce crypto.
Cela peut potentiellement modifier l’infrastructure reliant la blockchain + les actions traditionnelles.
Qu’est-ce qui a exactement changé ?
La SEC a accordé des exemptions temporaires et conditionnelles aux Tokenized Securities Venues (TSVs).
Ces plateformes peuvent utiliser des teneurs de marché automatisés permissionnés et des pools de liquidité pour faciliter la négociation de certaines actions du National Market System (NMS) tokenisées. La commande offre aussi une dispense conditionnelle pour certains apporteurs de liquidité vis-à-vis de la définition de « dealer ».
Le mot clé est conditionnel.
Ce n’est pas une approbation générale pour que chaque plateforme crypto tokenise chaque action.
Le cadre inclut plusieurs exigences.
Par exemple :
1. Les mêmes droits économiques
Une action tokenisée doit offrir aux détenteurs les mêmes droits et privilèges que l’action traditionnelle équivalente, y compris les droits pertinents aux dividendes et au vote.
2. Pas de copie synthétique simple
Le cadre est conçu autour de titres tokenisés plutôt que de jetons qui imitent simplement le prix d’une action sans représenter les droits du titre sous-jacent.
3. Mécanisme d’objection de l’émetteur
Lorsqu’un tiers tokenise une action, l’émetteur doit être informé et avoir la possibilité de s’y opposer.
4. Transparence des smart contracts
Les smart contracts utilisés par les TSV doivent être audités et publics, et déployés sur un registre distribué public sans permission.
1. Les arrêts de cotation doivent suivre le marché sous-jacent
Si la négociation de l’action sous-jacente s’arrête sur sa bourse principale, la négociation de sa version tokenisée doit également s’arrêter.
L’exemption est temporaire et expire cinq ans après la publication, tandis que la SEC recueille les commentaires du public et examine des règles à plus long terme.
Analyse fondamentale
L’histoire fondamentale est plus vaste que la simple mise de tickers de valeurs sur une blockchain.
La tokenisation pourrait potentiellement modifier plusieurs couches de l’infrastructure du marché :
Règlement :
Le règlement basé sur la blockchain peut réduire le nombre d’intermédiaires impliqués dans le transfert de la propriété.
Transparence :
Les enregistrements onchain peuvent fournir un historique de transaction vérifiable.
Liquidité :
Les pools de liquidité AMM permissionnés créent un mécanisme différent pour faire correspondre acheteurs et vendeurs.
Accès au marché :
Les titres tokenisés pourraient éventuellement rendre l’infrastructure boursière plus interopérable avec les marchés d’actifs numériques.
Infrastructure 24/7 :
Les marchés blockchain peuvent, techniquement, fonctionner en dehors des heures de cotation traditionnelles, bien que le cadre de la SEC exige encore que la négociation tokenisée respecte des restrictions telles que les arrêts de cotation de l’action sous-jacente.
La SEC elle-même a décrit la tokenisation comme ayant le potentiel de moderniser l’infrastructure d’émission, de négociation, de transfert, de règlement et d’enregistrement de la propriété.
C’est pourquoi ce développement est important au-delà de la crypto.
C’est potentiellement une mise à niveau de l’infrastructure, pas simplement un autre récit de token.
Analyse technique Qu’est-ce qui change côté blockchain ?
D’un point de vue technique, la partie intéressante est la combinaison de :
Actions tokenisées + smart contracts + liquidité AMM + accès permissionné + règlement sur blockchain publique.
L’architecture crée plusieurs éléments importants :
Couche d’actifs → le token représente les droits sous-jacents sur l’action.
Couche de smart contract → des règles régissent les transferts et la négociation.
Couche de liquidité → les pools AMM fournissent la liquidité.
Couche d’accès → seuls les participants autorisés peuvent interagir avec le lieu de négociation concerné.
Couche de règlement → la blockchain enregistre les transactions et la propriété.
C’est différent de nombreuses plateformes crypto existantes, où un token suit simplement le prix d’un actif externe.
Le cadre de la SEC se concentre spécifiquement sur les actions NMS tokenisées avec des droits sur les titres sous-jacents.
Cette distinction pourrait devenir extrêmement importante pour l’avenir des marchés de RWA.
Qu’est-ce qui pourrait se passer au T4 2026 ?
Le titre actuel dit que les plateformes pourraient annoncer leurs plans dès le trimestre prochain.
Cela ne devrait pas être interprété comme :
La négociation d’actions tokenisées est garantie de se lancer le trimestre prochain.
La SEC a créé une voie réglementaire. Les plateformes individuelles doivent encore satisfaire aux conditions, construire l’infrastructure, établir la liquidité, traiter la participation des émetteurs et respecter les exigences applicables.
Mais le T4 pourrait devenir une période importante pour des annonces, des partenariats et le développement de plateformes.
De grandes entreprises financières et crypto ont déjà montré de l’intérêt pour les actions tokenisées, tandis que les fournisseurs d’infrastructure de marché traditionnels explorent eux aussi la tokenisation.
L’impact crypto plus large
Si les actions tokenisées gagnent une adoption significative, la frontière entre les marchés crypto et les marchés de capitaux traditionnels devient beaucoup plus fine.
Imaginez une seule infrastructure où les investisseurs peuvent interagir avec :
BTC
ETH
Actions tokenisées
Fonds tokenisés
Trésors tokenisés
Autres RWA
La technologie ne garantit pas automatiquement l’adoption.
Le vrai test sera :
Liquidité → réglementation → participation des émetteurs → conservation (custody) → règlement → demande des investisseurs.
C’est là que la prochaine phase de la tokenisation sera décidée.
Pour moi, la partie la plus intéressante de cette décision de la SEC n’est pas le titre annonçant que « des actions arrivent onchain ».
Il s’agit du fait que les régulateurs expérimentent désormais l’infrastructure du marché elle-même.
Et si le T4 2026 apporte de véritables annonces de plateformes, le récit de la tokenisation pourrait passer d’un concept de RWA à une expérimentation réelle de structure de marché.
Ce n’est pas un conseil financier. L’exemption est temporaire et conditionnelle, et l’adoption réelle reste tributaire des plateformes, des émetteurs, de la liquidité et des exigences réglementaires.
#Binance #SEC #TokenizedStockPlatformsCouldLaunchNextQuarter