
Beaucoup de gens ne regardent que le PnL quand ils tradent, et calculent rarement les frais séparément. Par opération, les frais peuvent n’être que quelques U, et on ne le ressent effectivement pas. Mais le problème, c’est que ce n’est pas un prélèvement unique qui s’arrête là : à chaque transaction, des frais sont générés.
Quand la fréquence de trading augmente, ce qui vaut vraiment la peine d’être regardé n’est plus « combien les frais ont été déduits sur cette seule opération », mais combien vous en payez cumulés sur un mois, puis sur un an.
Retenez d’abord cette formule la plus simple : volume de transactions × taux de frais = frais
L’important n’est pas le montant d’argent sur votre compte, mais le volume de transactions réel que vous générez. Par exemple : le compte ne contient que 1 000 U, mais vous ouvrez et clôturez fréquemment ; au bout d’un mois, le volume total de transactions atteint 1 million de U. Les frais seront alors calculés sur ce volume de 1 million de U. C’est pourquoi les utilisateurs à haute fréquence doivent particulièrement surveiller les coûts de transaction.
Prenons un exemple plus intuitif
Pour simplifier le calcul, supposons que chaque ouverture correspond à une position de 10 000 U, et prenons en exemple un taux de frais de 0,05 %.
Une seule ouverture : 10 000 × 0,05 % = 5 U. Puis la clôture : si la position reste d’environ 10 000 U, ce sont encore environ 5 U.
Autrement dit, pour un cycle complet « ouverture + clôture », les frais sont environ : 10 U.
Quand la fréquence augmente, l’écart se voit :
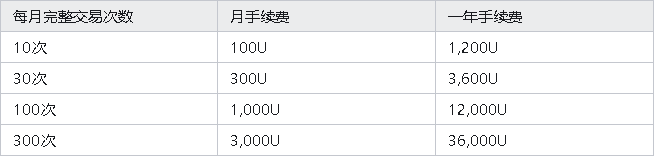
Ici, c’est juste un exemple de calcul pour expliquer le principe. En pratique, le taux de frais dépendra de la plateforme, de Maker/Taker, du niveau VIP, etc.
Mais cela met en évidence un problème très concret : si le nombre de transactions augmente d’un facteur 10, et que tout le reste reste identique, alors les frais augmentent fondamentalement aussi d’un facteur 10.
Le plus embêtant, c’est que les stratégies à faible profit sont celles qui se font le plus facilement « manger » par les frais.
Par exemple, vous faites une transaction de 10 000 U. Le verdict sur l’analyse de tendance est bon : à la fin, vous gagnez 30 U.
Ça a l’air d’être un gain. Mais si, pour cette série d’ouverture et de clôture, vous avez payé au total 10 U de frais, il ne vous reste vraiment que : 30 - 10 = 20 U. Autrement dit, un tiers du profit devient directement des coûts de transaction.
Et si cette transaction ne rapporte que 10 U ?
Après déduction des frais, il ne reste peut-être presque rien. Donc, pour beaucoup de stratégies à haute fréquence, le vrai problème n’est pas forcément « qu’on se trompe dans le jugement », mais plutôt : le profit par opération est trop mince, et ne peut tout simplement pas couvrir les coûts de trading sur le long terme.
L’effet de levier amplifie encore davantage ce problème
C’est aussi un endroit où beaucoup de débutants se trompent facilement dans leurs calculs.
Par exemple, si votre capital n’est que de 1 000 U. Après avoir multiplié par 10 l’effet de levier, la position réelle peut atteindre 10 000 U. Les frais ne se basent généralement pas sur vos 1 000 U de capital, mais sur la valeur de la position réellement échangée.
Ainsi : le capital ne change pas, mais cela ne veut pas dire que les frais ne changent pas. Plus la position est grande et plus les transactions sont fréquentes, plus le volume cumulé est naturellement élevé. C’est aussi pour ça que certains comptes ne semblent pas avoir beaucoup de fonds, mais peuvent générer en un mois des dizaines ou même des centaines de milliers, voire plusieurs millions, de U de volume de transactions.
Maker et Taker peuvent aussi créer un écart
Après avoir augmenté la fréquence de trading, même si le taux ne change que très légèrement, l’accumulation sur le long terme devient clairement visible.
Par exemple, pour illustrer le calcul : taux Maker : 0,02 % ; taux Taker : 0,05 %.
Si, sur un mois, le volume atteint 1 million de U
100 % Maker : 1 000 000 × 0,02 % = 200 U
100 % Taker : 1 000 000 × 0,05 % = 500 U
Même volume de transactions, en un mois l’écart peut atteindre : 300 U, et sur un an : 3 600 U. Donc les traders à haute fréquence ne doivent pas seulement voir combien ils ont trafiqué, mais aussi regarder si leurs transactions sont principalement des Maker ou des Taker.
Pourquoi beaucoup de gens ont l’impression de « ne pas avoir perdu grand-chose », mais que le solde baisse constamment ?
Parfois, le problème vient de là. Aujourd’hui, vous ouvrez 5 fois ; demain, 10 fois. Pour chaque opération, les frais semblent insignifiants. Mais si vous additionnez les données sur un mois, voire sur un an, ce que vous voyez peut ne plus être quelques dizaines de U, mais plutôt quelques centaines, quelques milliers, voire davantage.
De plus, en plus des frais de transaction, les utilisateurs de contrats peuvent aussi avoir d’autres coûts, comme les frais de financement, le slippage, etc.
Donc, le véritable résultat d’une opération doit être évalué ainsi : profit de la transaction - frais - frais de financement - coûts liés au slippage, etc. = résultat réel. Et pas seulement regarder qu’une commande affiche « profit ».
En fin de compte
La fréquence de trading en soi n’est ni forcément bonne ni forcément mauvaise. Le vrai point à considérer est : votre rendement de trading peut-il couvrir les coûts supplémentaires engendrés par les opérations à haute fréquence ?
Si une stratégie gagne beaucoup à chaque opération, et que la part des frais est faible, l’impact peut être limité.
Mais si, au contraire, votre modèle est de la haute fréquence, des petits profits et des entrées/sorties fréquentes, alors même si les frais ne représentent que quelques centièmes, l’accumulation sur le long terme peut devenir un coût très important dans votre stratégie.
Donc, pour les personnes qui tradent souvent : plutôt que d’étudier uniquement « par où va la prochaine commande », ouvrez de temps en temps vos historiques de trading. Ce mois-ci, quel est le volume total de transactions ? Et quels sont les frais totaux ?
Parfois, calculer ces deux chiffres vaut plus que d’étudier une transaction supplémentaire.