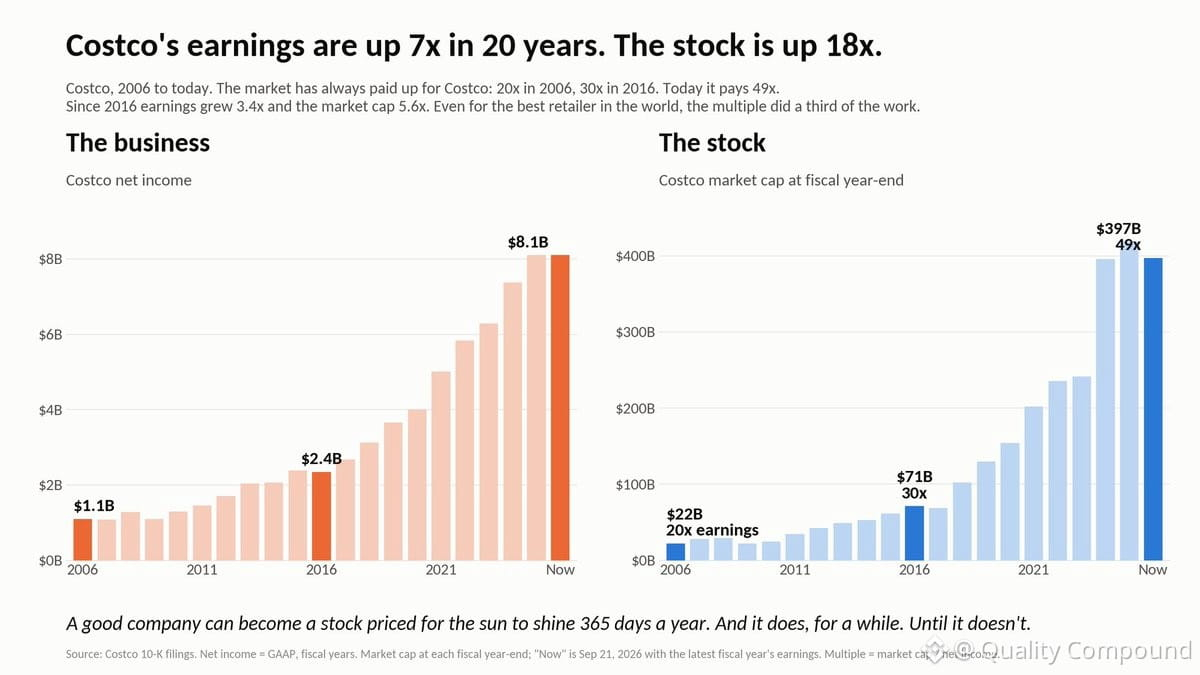
$COST — une excellente affaire, sans aucun doute. Les bénéfices se sont composés magnifiquement sur 20 ans, multipliés par 7. L’action s’est même mieux comportée, multipliée par 18.
Mais voilà le point : cet écart provient entièrement d’une expansion des multiples. On est passé de 20x de PER en 2006 à 30x en 2016, et aujourd’hui on est à 49x.
À 49x, vous n’achetez pas seulement l’exécution de Costco — vous payez pour la perfection. Vous partez du principe que rien ne tourne mal, que la dynamique concurrentielle reste plutôt calme, et que les 20 prochaines années seront, d’une certaine manière, meilleures que les 20 dernières. C’est un objectif très exigeant.
Je respecte la franchise. Mais la valorisation compte. À ces niveaux, la marge d’erreur est extrêmement faible.
Mais voilà le point : cet écart provient entièrement d’une expansion des multiples. On est passé de 20x de PER en 2006 à 30x en 2016, et aujourd’hui on est à 49x.
À 49x, vous n’achetez pas seulement l’exécution de Costco — vous payez pour la perfection. Vous partez du principe que rien ne tourne mal, que la dynamique concurrentielle reste plutôt calme, et que les 20 prochaines années seront, d’une certaine manière, meilleures que les 20 dernières. C’est un objectif très exigeant.
Je respecte la franchise. Mais la valorisation compte. À ces niveaux, la marge d’erreur est extrêmement faible.