
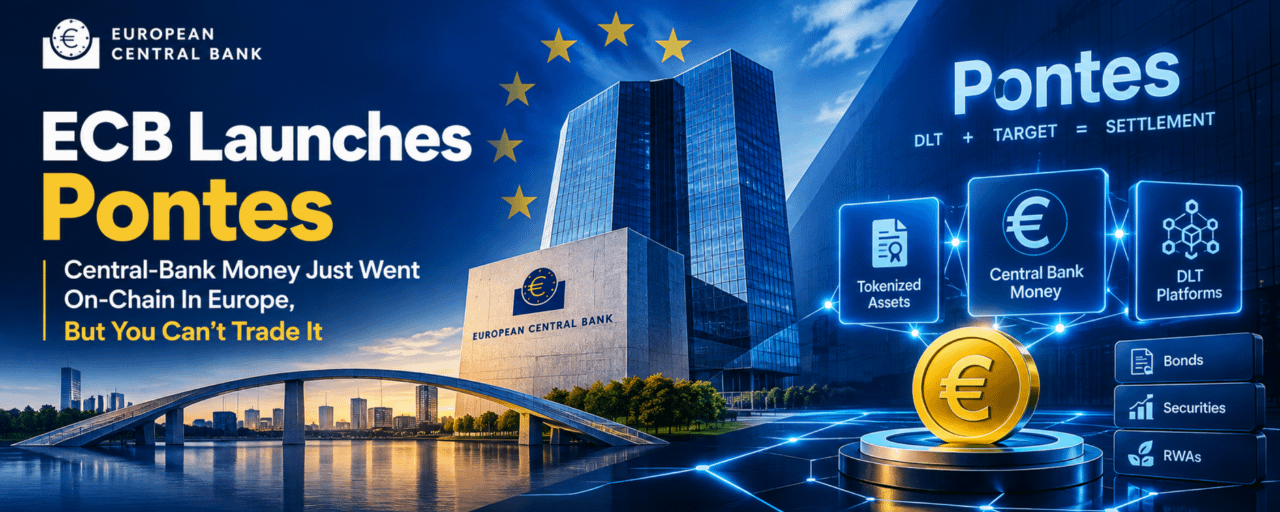
La Banque centrale européenne a activé Pontes aujourd’hui, permettant aux banques de régler des actifs tokenisés en euros de banque centrale. Ce n’est pas un token et ce n’est pas un déclencheur direct de $BTC ou $ETH , mais c’est peut-être le signe le plus clair à ce jour que la tokenisation institutionnelle est en train de devenir une infrastructure.
Les obligations et autres titres tokenisés peuvent être négociés en chaîne depuis un certain temps. Ce qui leur manquait, c’était un moyen de régler la partie trésorerie sans risque. Pontes, passé en ligne le 21 septembre, est la réponse de la BCE, et cela compte pour toute personne qui suit les récits liés aux RWA, aux stablecoins et à la tokenisation.
FAITS CLÉS
▪️ Pontes relie des plateformes de technologie de registre distribué (DLT) aux services TARGET de l’Eurosystème, afin que les transactions de gros tokenisées puissent être réglées en monnaie de banque centrale.
▪️ 13 participants de marché et quatre opérateurs DLT ont terminé l’onboarding et sont prêts à l’utiliser immédiatement, avec davantage d’acteurs engagés pour se connecter dans les prochains mois.
▪️ Au départ, le système fonctionne les jours ouvrés de 8 h à 16 h (CET). La BCE indique que des fonctionnalités améliorées et des horaires plus longs seront déployés progressivement, avec une mise en œuvre complète attendue d’ici 2028.
▪️ Il fait suite à des essais en 2024 avec 64 participants et plus de 50 expérimentations, couvrant plus de 1,5 milliard d’euros de transactions.
▪️ Pontes est une infrastructure de gros. Elle est distincte du euro numérique de détail, dont le pilote n’est pas prévu avant la seconde moitié de 2027.
QUI EST EN LIGNE
▪️ Participants de marché : ABANCA, BayernLB, Caisse des Dépôts, Cecabank, Deutsche Bank, Deka Bank, DZ Bank, la Banque européenne d’investissement, KfW, Memo Bank, NRW.BANK, Santander et Société Générale. La Deutsche Bundesbank a aussi été intégrée.
▪️ Opérateurs DLT : Axiology, Cashlink, Clearstream et SWIAT.
COMMENT ÇA MARCHE
▪️ Le problème qu’il résout : la partie « cash » d’une transaction tokenisée devait être réglée via des infrastructures bancaires historiques, ce qui entraînait des retards et un risque de contrepartie.
▪️ Règlement dual : les participants peuvent régler avec des jetons de monnaie sur une plateforme DLT de l’Eurosystème, ou directement dans T2, le système de règlement brut en temps réel de l’Eurosystème. Le règlement final de la partie « cash » est atteint une fois que la transaction se termine dans T2.
▪️ Exécution « tout ou rien » : un protocole Hash-Link synchronise le règlement entre les plateformes, de sorte que les deux volets d’une transaction se règlent ensemble — ou ne se règlent pas du tout.
▪️ Feuille de route : au lancement, la finalité juridique reste avec TARGET. Les versions ultérieures devraient faire passer cette finalité sur une plateforme DLT de l’Eurosystème et ajouter des fonctionnalités de smart contract. Cipollone a également indiqué que des mises à niveau ultérieures étendraient les heures d’exploitation à 22,5 heures par jour ouvré.
QUI PEUT L’UTILISER
L’accès est restreint. Selon les critères de lancement initial de la BCE, les participants de marché éligibles sont des entités ayant accès à T2, et les opérateurs DLT éligibles sont des dépositaires centraux de titres ou des opérateurs autorisés dans le cadre du régime pilote DLT de l’UE. Ce n’est pas ouvert aux traders de détail ni aux jetons publics.
POURQUOI C’EST IMPORTANT (ANALYSE)
La monnaie de banque centrale ne comporte aucun risque de crédit ni de liquidité, c’est pourquoi les banques la recherchent comme point d’ancrage des marchés tokenisés. Pour le récit « RWA », cela fait passer la discussion d’un concept à une infrastructure de production. La BCE a aussi indiqué que les dépôts bancaires tokenisés et les stablecoins en euros réglementés devraient coexister avec la monnaie de banque centrale : Pontes ressemble donc davantage à un pont qu’à un remplacement des stablecoins privés.
TROIS SCÉNARIOS
▪️ Constructif : les institutions adoptent le règlement par banque centrale, et les volumes d’actifs tokenisés augmentent régulièrement à mesure que les participants et les horaires s’élargissent.
▪️ Neutre : l’activité reste sur des plateformes institutionnelles autorisées, avec peu d’impact direct sur les marchés crypto.
▪️ Risque : l’adoption est plus lente que prévu, et des horaires et fonctionnalités initiaux limités maintiennent les volumes à un niveau faible.
Il s’agit de scénarios, pas de prévisions.
CE QUE PONTES N’EST PAS
▪️ Ce n’est pas une intégration à une blockchain publique.
▪️ Ce n’est pas un catalyseur confirmé pour les prix des cryptomonnaies.
▪️ Certains posts sur les réseaux sociaux associent des tickers d’altcoins sans rapport à cette actualité. Aucun lien entre ces jetons et Pontes n’a été démontré.
À SURVEILLER
▪️ Onboarding de nouveaux participants
▪️ Des heures d’exploitation plus longues et des fonctionnalités de smart contract
▪️ Le plan de la BCE d’investir une partie de ses propres fonds dans une dette en euros tokenisée émise par des émetteurs publics, sans montant divulgué pour l’instant
▪️ Croissance des stablecoins en euros et des dépôts tokenisés aux côtés du règlement de banque centrale
EN BREF
L’Europe dispose désormais d’une voie opérationnelle pour régler des actifs tokenisés en monnaie de banque centrale. La montée en charge est progressive, donc les jalons d’adoption comptent davantage que toute réaction immédiate des prix.
À mesure que le règlement par banque centrale passe en production, le volume institutionnel reste-t-il sur des chaînes autorisées, ou les réseaux publics finissent-ils par combler l’écart ? Partagez votre avis ci-dessous.
Sources : communiqué de presse de la BCE, documentation de l’Eurosystème et couverture du secteur. Ceci n’est pas un conseil financier. Faites toujours votre propre recherche (DYOR).
#RWA #ECBStartsBlockchainEuroSettlement #Tokenization #Stablecoins #Pontes