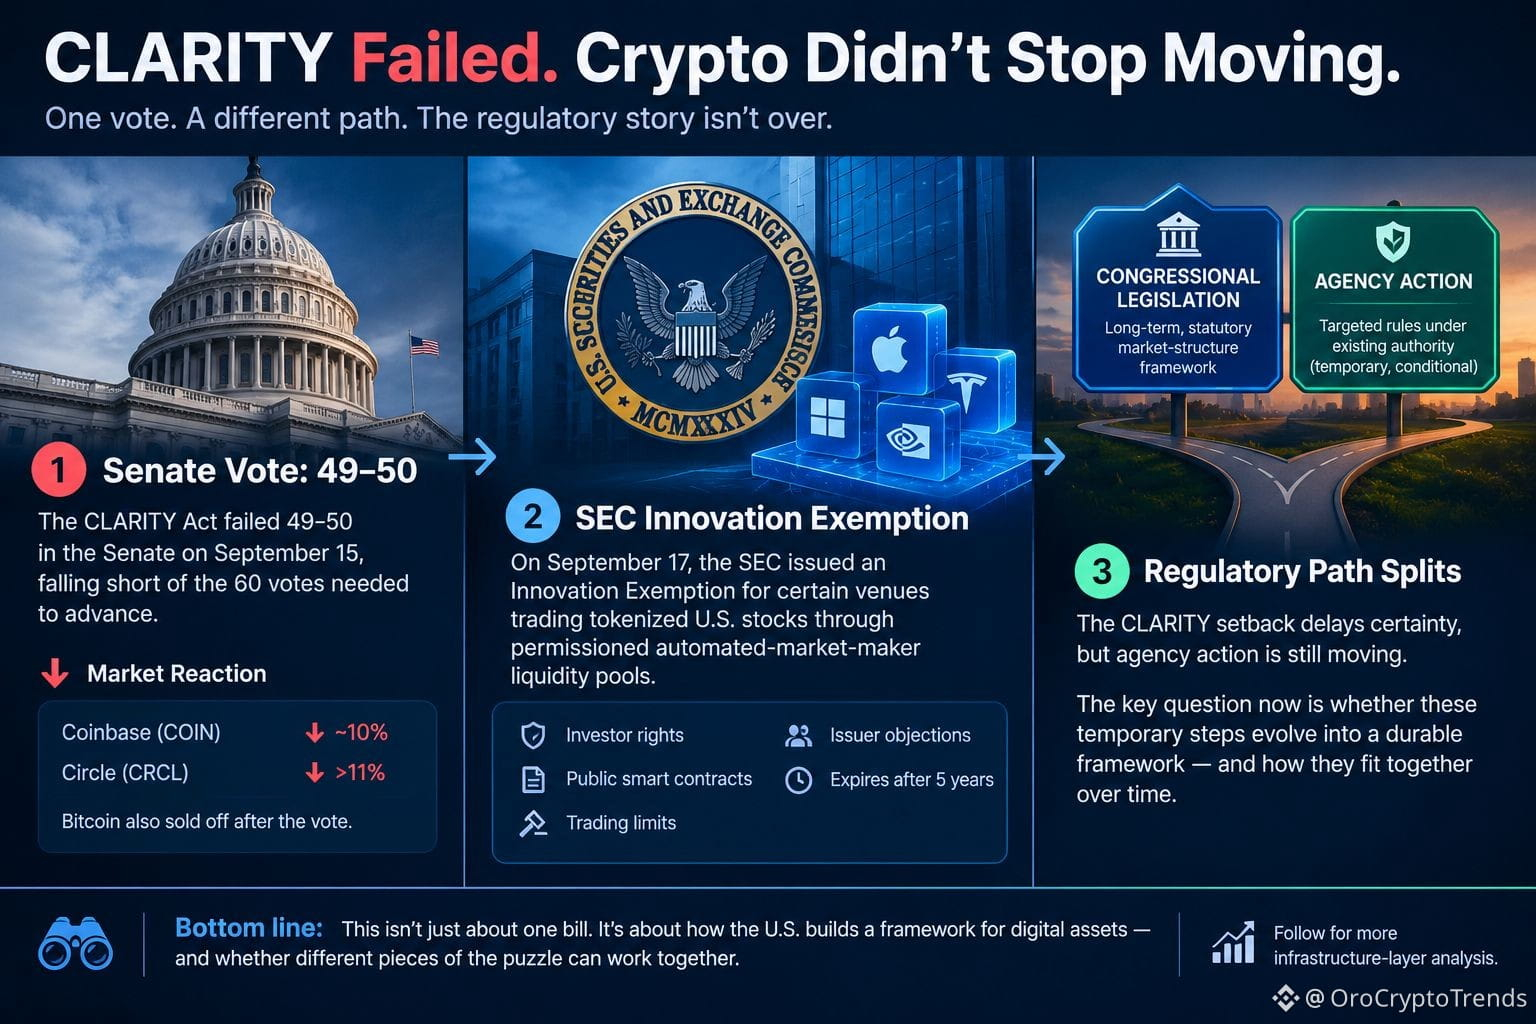
La loi CLARITY a été rejetée 49 voix contre 50 au Sénat. Mais la partie la plus intéressante de l’histoire est ce qui s’est passé ensuite.
Le vote du 15 septembre a constitué une défaite procédurale, laissant le cadre plus large de la structure de marché de la cryptomonnaie aux États-Unis sans réponse. Coinbase a chuté d’environ 10 % et Circle de plus de 11 % ce jour-là, tandis que Bitcoin a également reculé.
Puis, l’image réglementaire a commencé à évoluer par un canal différent.
La SEC a publié son Innovation Exemption le 17 septembre, créant une mesure de soulagement temporaire et conditionnelle pour certains sites négociant des actions américaines tokenisées via des pools de liquidité d’automated-market-maker autorisés. Le cadre inclut des exigences concernant les droits des investisseurs, les contrats intelligents publics, les limites de négociation et les objections des émetteurs. L’exemption est prévue pour expirer après cinq ans.
Cela crée une distinction importante.
Une législation adoptée par le Congrès fournirait un cadre légal de structure de marché. L’action des agences peut encore modifier l’environnement opérationnel sans attendre le Congrès.
Je surveille donc l’architecture réglementaire, pas seulement le titre au Sénat.
Si les agences continuent de combler des lacunes spécifiques dans le cadre de leurs pouvoirs existants, le revers lié à la CLARITY pourrait retarder la certitude sans pour autant arrêter complètement le développement du marché. Mais les règles fondées sur l’action des agences et la législation du Congrès ne sont pas interchangeables, surtout lorsque la durabilité compte.
La question suivante est de savoir si ces étapes réglementaires temporaires évoluent vers un cadre durable.
Le vote du 15 septembre a constitué une défaite procédurale, laissant le cadre plus large de la structure de marché de la cryptomonnaie aux États-Unis sans réponse. Coinbase a chuté d’environ 10 % et Circle de plus de 11 % ce jour-là, tandis que Bitcoin a également reculé.
Puis, l’image réglementaire a commencé à évoluer par un canal différent.
La SEC a publié son Innovation Exemption le 17 septembre, créant une mesure de soulagement temporaire et conditionnelle pour certains sites négociant des actions américaines tokenisées via des pools de liquidité d’automated-market-maker autorisés. Le cadre inclut des exigences concernant les droits des investisseurs, les contrats intelligents publics, les limites de négociation et les objections des émetteurs. L’exemption est prévue pour expirer après cinq ans.
Cela crée une distinction importante.
Une législation adoptée par le Congrès fournirait un cadre légal de structure de marché. L’action des agences peut encore modifier l’environnement opérationnel sans attendre le Congrès.
Je surveille donc l’architecture réglementaire, pas seulement le titre au Sénat.
Si les agences continuent de combler des lacunes spécifiques dans le cadre de leurs pouvoirs existants, le revers lié à la CLARITY pourrait retarder la certitude sans pour autant arrêter complètement le développement du marché. Mais les règles fondées sur l’action des agences et la législation du Congrès ne sont pas interchangeables, surtout lorsque la durabilité compte.
La question suivante est de savoir si ces étapes réglementaires temporaires évoluent vers un cadre durable.