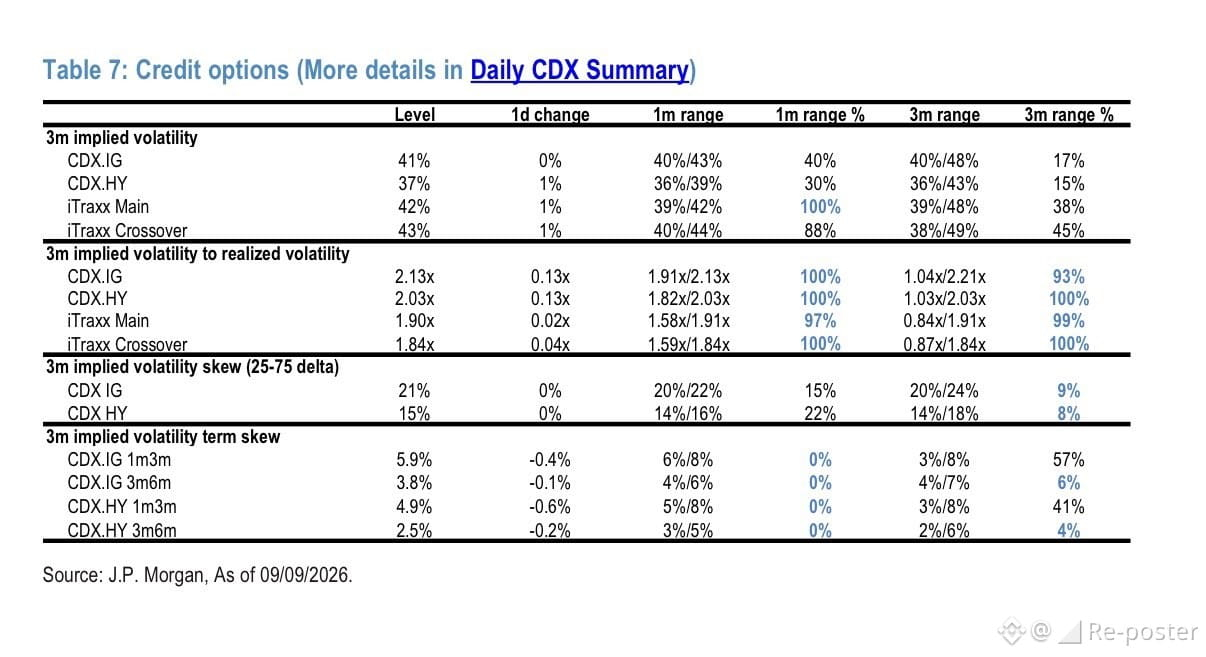
Le ratio implicite-réalisé de volatilité CDX.IG atteint le 100e percentile de la fourchette sur 1 mois à 2,13x ; le ratio CDX.HY atteint le 100e percentile de la fourchette sur 3 mois à 2,03x
La volatilité des options de crédit est plus étendue par rapport à la volatilité réalisée pour les IG et les HY au 10 septembre 2026, selon la stratégie quotidienne de crédit de J.P. Morgan.
Le ratio de volatilité implicite-réalisé sur 3 mois pour CDX.IG s’établit à 2,13x, au 100e percentile de la fourchette sur 1 mois et au 93e percentile de la fourchette sur 3 mois.
CDX.HY est à 2,03x, également au 100e percentile de ses fourchettes sur 1 mois et sur 3 mois.
La volatilité des options de crédit est plus étendue par rapport à la volatilité réalisée pour les IG et les HY au 10 septembre 2026, selon la stratégie quotidienne de crédit de J.P. Morgan.
Le ratio de volatilité implicite-réalisé sur 3 mois pour CDX.IG s’établit à 2,13x, au 100e percentile de la fourchette sur 1 mois et au 93e percentile de la fourchette sur 3 mois.
CDX.HY est à 2,03x, également au 100e percentile de ses fourchettes sur 1 mois et sur 3 mois.