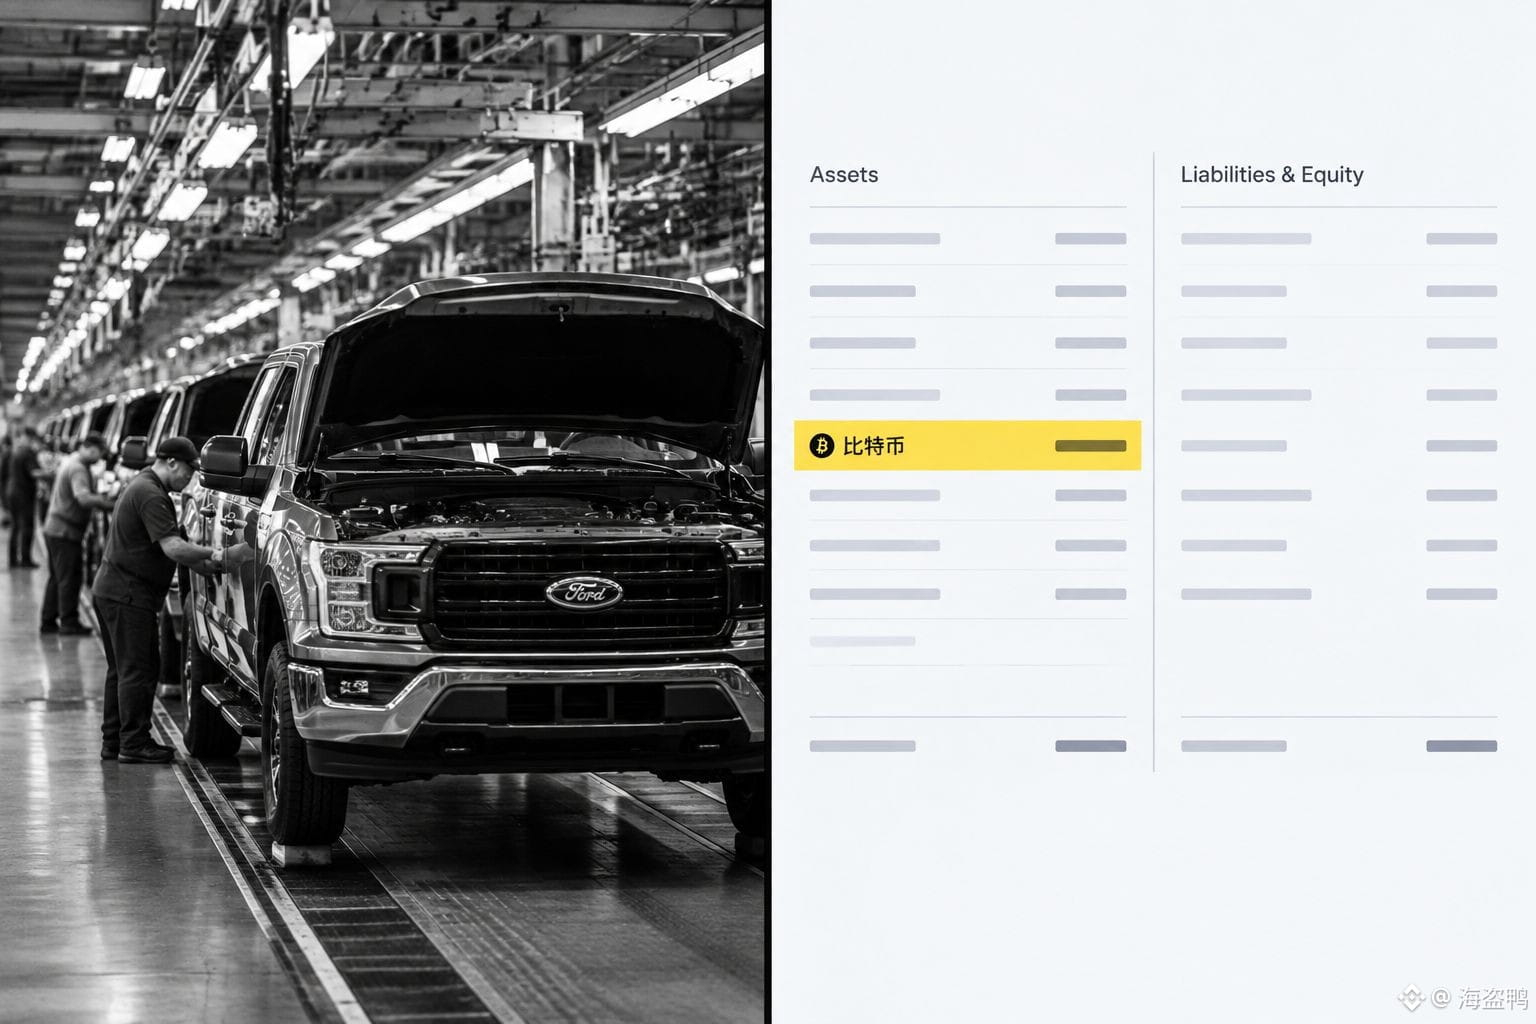
Une entreprise qui ne fabrique pas une voiture et ne produit pas une pile : sa capitalisation boursière dépasse celle de Ford.
Ford vend des millions de véhicules par an, emploie plus de cent mille personnes dans le monde et s’appuie sur des lignes de production et des canaux vieux de plus d’un siècle. Le bien le plus précieux inscrit au tableau de bord de Strategy, ce sont cette kyrielle de bitcoins. Le marché attribue un prix à ces deux éléments : le premier vaut moins que le second.
Que signifie cela ? Aujourd’hui, ceux qui acceptent de payer une prime pour la « structure d’actifs » en veulent davantage que ceux qui paient une prime pour la « capacité de production ». L’argent pour produire des voitures doit d’abord être investi dans des usines, des stocks, des ristournes aux concessionnaires : chaque centime devient d’abord un coût. L’argent pour conserver des pièces se contente de s’étendre directement au bilan, et il peut en plus être remis immédiatement au service d’un refinancement adossé à des garanties. Le premier modèle génère un profit opérationnel, le second tire ses profits de l’imagination du marché sur sa capacité à se financer.
Je ne pense pas que ce soit juste une forme d’autosatisfaction du monde des cryptos. Au cours des deux dernières années, toutes les entreprises historiques, celles qui supportent beaucoup d’actifs et dégagent des marges minces, ont quasiment toutes été revalorisées avec la même règle : Strategy pousse cette logique à son paroxysme — en transformant carrément l’entreprise elle-même en un conteneur d’actifs.
Le problème, c’est que quand l’imagination court devant les flux de trésorerie, le pouvoir de fixation du prix ne reste plus entre les mains de l’entreprise. À ton avis, Ford est sous-évaluée, ou bien Strategy est surévaluée ? Ces deux réponses mènent à des positions complètement différentes.
Ford vend des millions de véhicules par an, emploie plus de cent mille personnes dans le monde et s’appuie sur des lignes de production et des canaux vieux de plus d’un siècle. Le bien le plus précieux inscrit au tableau de bord de Strategy, ce sont cette kyrielle de bitcoins. Le marché attribue un prix à ces deux éléments : le premier vaut moins que le second.
Que signifie cela ? Aujourd’hui, ceux qui acceptent de payer une prime pour la « structure d’actifs » en veulent davantage que ceux qui paient une prime pour la « capacité de production ». L’argent pour produire des voitures doit d’abord être investi dans des usines, des stocks, des ristournes aux concessionnaires : chaque centime devient d’abord un coût. L’argent pour conserver des pièces se contente de s’étendre directement au bilan, et il peut en plus être remis immédiatement au service d’un refinancement adossé à des garanties. Le premier modèle génère un profit opérationnel, le second tire ses profits de l’imagination du marché sur sa capacité à se financer.
Je ne pense pas que ce soit juste une forme d’autosatisfaction du monde des cryptos. Au cours des deux dernières années, toutes les entreprises historiques, celles qui supportent beaucoup d’actifs et dégagent des marges minces, ont quasiment toutes été revalorisées avec la même règle : Strategy pousse cette logique à son paroxysme — en transformant carrément l’entreprise elle-même en un conteneur d’actifs.
Le problème, c’est que quand l’imagination court devant les flux de trésorerie, le pouvoir de fixation du prix ne reste plus entre les mains de l’entreprise. À ton avis, Ford est sous-évaluée, ou bien Strategy est surévaluée ? Ces deux réponses mènent à des positions complètement différentes.