
Une plateforme financière peut compter des millions de clients, s’appuyer sur une technologie sophistiquée et disposer de processus de sécurité solides, et pourtant être confrontée à un incident qui amène les utilisateurs à reconsidérer la manière dont leurs données financières et personnelles sont protégées.
C’est ce qui s’est produit avec Revolut en septembre 2026.
Le 12 septembre, Revolut a confirmé que des informations sensibles sur des clients avaient été divulguées à un tiers non autorisé après que l’entreprise a reçu des demandes frauduleuses semblant provenir d’un domaine de messagerie appartenant à une agence gouvernementale légitime. Revolut a indiqué que l’incident avait touché un nombre très limité de clients, qui ont été informés.
L’incident ne signifie pas que l’ensemble de la plateforme de Revolut ait été compromis, et il n’établit pas non plus que les fonds clients ont été volés. Mais il pose une question importante pour toute personne qui choisit une plateforme financière :
Que se passe-t-il quand quelqu’un essaie d’usurper l’identité d’une autorité de confiance et d’obtenir des informations clients ?
Pour un utilisateur envisageant de passer de Revolut à Binance, la comparaison porte moins sur l’idée qu’une plateforme serait immunisée contre les incidents de sécurité, et davantage sur la façon dont chaque plateforme aborde la sécurité, la protection des comptes et l’écosystème crypto-financier au sens large.
Que s’est-il passé chez Revolut ?
D’après Reuters, l’incident impliquait des demandes frauduleuses envoyées depuis un domaine de messagerie appartenant à une agence gouvernementale légitime. Revolut a divulgué des informations sensibles sur ses clients à une partie non autorisée après avoir traité ces demandes comme légitimes.
Cela rend l’argument particulièrement intéressant.
L’attaque ne consistait pas seulement en un scénario classique de vol de mots de passe. Elle impliquait de l’ingénierie sociale et une usurpation d’identité d’une autorité de confiance.
Pour les entreprises financières, cela crée un problème de sécurité complexe. Les employés doivent déterminer si une demande d’informations clients est réellement autorisée, même lorsque la communication semble provenir d’un domaine légitime.
L’incident met donc en évidence un principe plus large :
La sécurité ne consiste pas seulement à protéger les identifiants de connexion. Elle consiste aussi à vérifier qui est autorisé à demander des informations sensibles.
Pourquoi la sécurité des données compte autant que la sécurité de l’argent
Quand les gens pensent à la sécurité des plateformes financières, ils se concentrent souvent sur la question de savoir si quelqu’un peut voler de l’argent depuis un compte.
Mais les informations personnelles peuvent aussi avoir de la valeur.
Les plateformes financières peuvent détenir des informations d’identité, des détails de compte, des relevés de transactions et d’autres données sensibles nécessaires à la conformité et à la vérification des clients.
Une exposition des données peut donc créer des risques qui dépassent la plateforme elle-même.
C’est particulièrement pertinent pour les utilisateurs crypto, car les historiques de transactions peuvent fournir des informations sur l’activité crypto d’une personne en plus des informations financières classiques.
C’est pourquoi choisir une plateforme financière devrait impliquer de se poser deux questions distinctes :
Comment cela protège-t-il mon argent ?
Et :
Comment cela protège-t-il mes informations ?
Que change-t-il lors du passage à Binance ?
Pour un utilisateur qui rejoint l’écosystème de Binance, la différence ne tient pas seulement au fait que Binance propose du trading de crypto-monnaies.
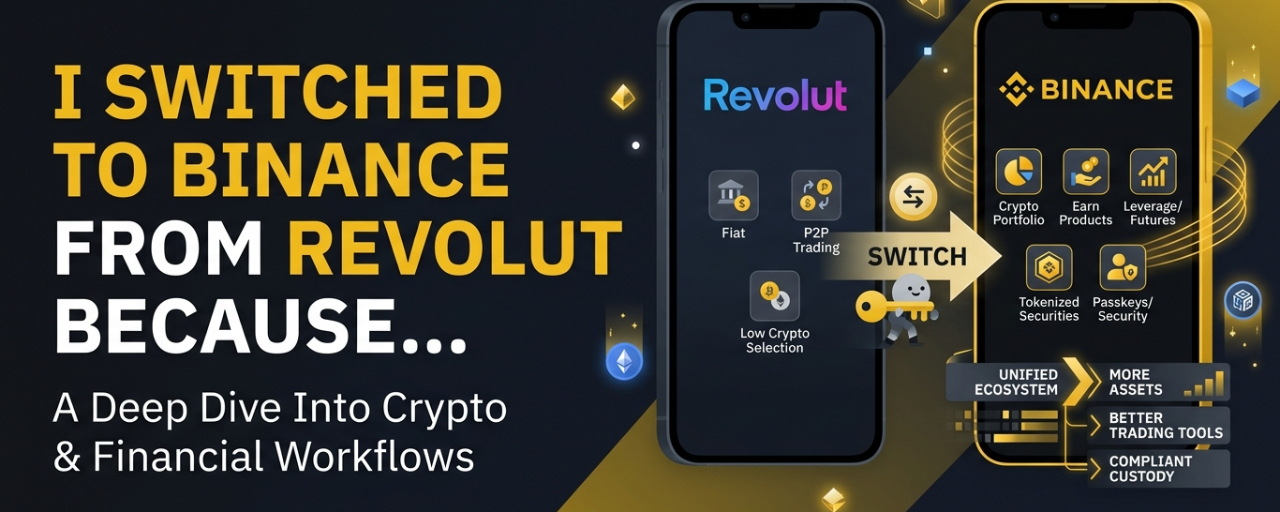
Binance a construit une plateforme financière plus large autour de la crypto, incluant le trading au comptant, les produits dérivés, les produits Earn, les services de paiement et l’accès à des actions ainsi qu’à des titres tokenisés pour les utilisateurs éligibles.
Cela crée un type d’expérience financière différent.
Au lieu d’utiliser une application fintech pour la banque et une autre plateforme pour la crypto, un utilisateur Binance éligible peut gérer une plus large gamme d’activités liées aux actifs numériques depuis un seul compte.
Mais la comparaison la plus importante concerne la sécurité.
Binance propose plusieurs contrôles au niveau du compte, notamment des passkeys, une authentification à deux facteurs, des codes anti-hameçonnage et une liste d’adresses autorisées pour les retraits.
Ces outils traitent des risques différents.
Les passkeys peuvent renforcer l’authentification sans dépendre exclusivement des mots de passe traditionnels.
La 2FA ajoute une couche de vérification supplémentaire lors de l’accès à un compte ou de la réalisation d’actions sensibles.
Les codes anti-hameçonnage (anti-phishing) aident les utilisateurs à déterminer si des communications prétendant provenir de Binance sont authentiques.
La liste d’adresses autorisées pour les retraits permet aux utilisateurs de restreindre les retraits à des adresses de portefeuille préalablement approuvées.
Aucune fonctionnalité de sécurité, prise isolément, n’élimine le risque. La valeur vient du fait d’avoir plusieurs couches qui rendent l’accès non autorisé et les retraits non autorisés plus difficiles.
Binance utilise également la preuve des réserves
Autre différence pour les utilisateurs crypto : la transparence concernant les actifs clients.
Binance publie des informations sur la preuve des réserves (Proof of Reserves, PoR), ce qui permet aux utilisateurs de vérifier que leur compte figurait dans la capture des réserves concernée.
Son système utilise des techniques cryptographiques, notamment les arbres de Merkle et les zk-SNARKs, afin d’assurer une vérification sans exposer les soldes des autres utilisateurs. Binance affirme que les actifs clients sont adossés à 1:1, plus des réserves supplémentaires.
Cela ne signifie pas que la preuve des réserves (Proof of Reserves) devrait être considérée comme un audit financier complet. Elle répond à une question plus étroite : est-ce que les actifs on-chain déclarés par la plateforme couvrent les soldes clients inclus dans la capture d’écran ?
Pour les utilisateurs, cette distinction compte.
La transparence n’est pas la même chose qu’une garantie de sécurité. Mais pouvoir vérifier les informations de manière indépendante est généralement plus utile que de se contenter de faire confiance à une déclaration.
Et la protection en cas d’urgence ?
Binance conserve aussi le Secure Asset Fund for Users (SAFU), une réserve d’urgence destinée à fournir une protection dans des circonstances extrêmes.
Le fonds a été créé comme une couche de protection supplémentaire, plutôt qu’un remplacement de la sécurité normale du compte.
C’est important car les utilisateurs ne devraient pas interpréter un fonds d’urgence comme signifiant que les pertes sont impossibles.
Au lieu de cela, c’est une autre partie du cadre global de gestion des risques de la plateforme.
Une seule plateforme, des outils financiers différents
Il existe aussi une raison pratique pour laquelle un utilisateur natif du crypto pourrait se tourner vers Binance.
Revolut est principalement une plateforme fintech et bancaire, tandis que Binance a été conçue autour des actifs numériques et s’est étendue vers des produits financiers supplémentaires.
Pour quelqu’un dont l’activité financière tourne de plus en plus autour de la crypto, disposer du trading, des stablecoins, de l’accès Web3, des produits Earn et d’autres services pris en charge au sein d’un seul écosystème peut réduire le besoin de déplacer des fonds entre plusieurs plateformes.
Binance s’est également développé dans le trading d’actions aux États-Unis, offrant aux utilisateurs éligibles un accès à plus de 7 000 actions cotées et ETF via son infrastructure de négociation de titres.
Cela ne rend pas Binance identique à Revolut ni à un courtier traditionnel.
Les produits ont des structures, des réglementations, des conditions d’éligibilité et des risques différents.
Mais pour un utilisateur natif du crypto, l’écosystème au sens large peut aussi être un facteur important.
La leçon la plus importante tirée de l’incident de Revolut
L’enseignement le plus utile du cas Revolut n’est pas simplement « changer de plateforme ».
Il s’agit de poser de meilleures questions de sécurité avant de choisir une plateforme.
Qui a accès aux données clients ?
Comment les demandes officielles sont-elles authentifiées ?
Que se passe-t-il si un attaquant usurpe l’identité d’une agence gouvernementale ?
Comment les utilisateurs peuvent-ils protéger leurs comptes ?
Les actifs clients peuvent-ils être vérifiés de manière indépendante ?
Que se passe-t-il lors d’un incident de sécurité extrême ?
Ces questions sont importantes que quelqu’un utilise Revolut, Binance, une banque, un courtier traditionnel ou une autre plateforme financière.
L’incident de septembre montre pourquoi la sécurité ne peut pas être réduite à une seule fonctionnalité.
Une plateforme financière solide a besoin de couches : vérification de l’identité, contrôles internes, sécurité du compte, surveillance des transactions, protections de conservation (custody), transparence et réponse efficace aux incidents.
Pour un utilisateur passant de Revolut à Binance, ce sont des domaines qui valent la peine d’être comparés.
En fin de compte, la décision tient moins au fait qu’une application est basée quelque part qu’à ce que la plateforme propose comme protections, transparence et outils financiers pour la façon dont vous utilisez réellement l’argent.