Un banquier de détail, sans autorité sur des facilités de crédit commerciales, a néanmoins réussi à authentifier pour 1,6 milliard de dollars de faux lettres de crédit. L’écart entre son poste réel et ce qu’il est parvenu à faire est, à mon avis, ce qui mérite qu’on s’y attarde.
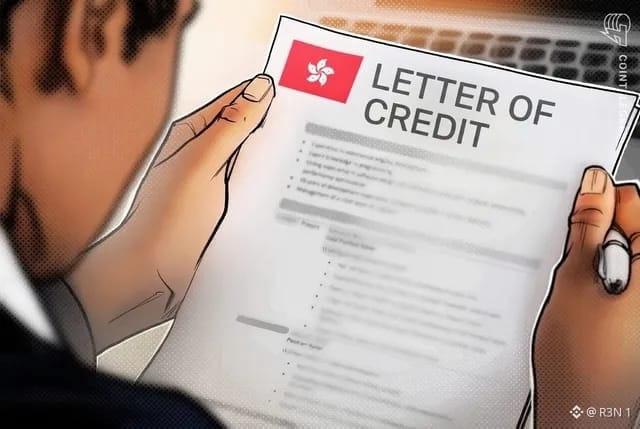
Lam Chun-yin, 32 ans, était chargé de relations clients à la China Construction Bank (Asia), travaillant en banque de détail pour des clients particuliers, et non sur du crédit commercial. Entre avril et juin 2022, il a pris 470 000 $ en USDT pour authentifier faussement plusieurs lettres de crédit standby, dont deux lettres de garantie falsifiées liées à plus de 1,6 milliard de dollars de valeur alléguée, rattachées à des transactions impliquant la défunte insurtech Vesttoo. Il a plaidé coupable devant la District Court de Hong Kong et a écopé de quatre ans, plus une restitution d’environ 3,7 millions HK$, soit la valeur intégrale de ce qu’il a empoché.
Ce qui ressort pour moi, c’est le ratio de levier ici. Moins de 500 000 $ de pots-de-vin en crypto ont suffi à débloquer l’accès à la crédibilité d’une grande banque, utilisée pour soutenir une fraude représentant plus de 3 000 fois ce montant. Moins une histoire d’un banquier qui déraille pour de l’argent, davantage une histoire sur la finesse de la couche de vérification derrière des documents d’une telle ampleur.
Il vaut la peine d’être direct sur l’angle crypto, car c’est ce qui alimente le titre. L’USDT n’était pas un détail : c’était le mode de paiement, et l’ICAC a signalé que des réseaux corrompus utilisent de plus en plus des stablecoins pour ce type de transaction—plus rapides, moins visibles qu’un virement bancaire, sans banque correspondante qui pose de questions.
L’affaire n’est pas close. L’ICAC a encore des mandats d’arrêt pour d’autres personnes impliquées, et Lam a fait l’objet d’une accusation distincte pour l’utilisation d’instruments faux, que le tribunal a laissé au dossier sans poursuivre.
La question ouverte, c’est ce que révèlent ces mandats restants : s’agissait-il d’un seul banquier exploitant un vide, ou d’un réseau plus vaste qui a utilisé la crypto précisément parce que cela allait plus vite que les contrôles de conformité prévus pour le financement du commerce traditionnel.
$BTC #BTC Price Analysis# $ETH #Meme Alpha#
Lam Chun-yin, 32 ans, était chargé de relations clients à la China Construction Bank (Asia), travaillant en banque de détail pour des clients particuliers, et non sur du crédit commercial. Entre avril et juin 2022, il a pris 470 000 $ en USDT pour authentifier faussement plusieurs lettres de crédit standby, dont deux lettres de garantie falsifiées liées à plus de 1,6 milliard de dollars de valeur alléguée, rattachées à des transactions impliquant la défunte insurtech Vesttoo. Il a plaidé coupable devant la District Court de Hong Kong et a écopé de quatre ans, plus une restitution d’environ 3,7 millions HK$, soit la valeur intégrale de ce qu’il a empoché.
Ce qui ressort pour moi, c’est le ratio de levier ici. Moins de 500 000 $ de pots-de-vin en crypto ont suffi à débloquer l’accès à la crédibilité d’une grande banque, utilisée pour soutenir une fraude représentant plus de 3 000 fois ce montant. Moins une histoire d’un banquier qui déraille pour de l’argent, davantage une histoire sur la finesse de la couche de vérification derrière des documents d’une telle ampleur.
Il vaut la peine d’être direct sur l’angle crypto, car c’est ce qui alimente le titre. L’USDT n’était pas un détail : c’était le mode de paiement, et l’ICAC a signalé que des réseaux corrompus utilisent de plus en plus des stablecoins pour ce type de transaction—plus rapides, moins visibles qu’un virement bancaire, sans banque correspondante qui pose de questions.
L’affaire n’est pas close. L’ICAC a encore des mandats d’arrêt pour d’autres personnes impliquées, et Lam a fait l’objet d’une accusation distincte pour l’utilisation d’instruments faux, que le tribunal a laissé au dossier sans poursuivre.
La question ouverte, c’est ce que révèlent ces mandats restants : s’agissait-il d’un seul banquier exploitant un vide, ou d’un réseau plus vaste qui a utilisé la crypto précisément parce que cela allait plus vite que les contrôles de conformité prévus pour le financement du commerce traditionnel.
$BTC #BTC Price Analysis# $ETH #Meme Alpha#