#香港拟年底前推出批发cbdc
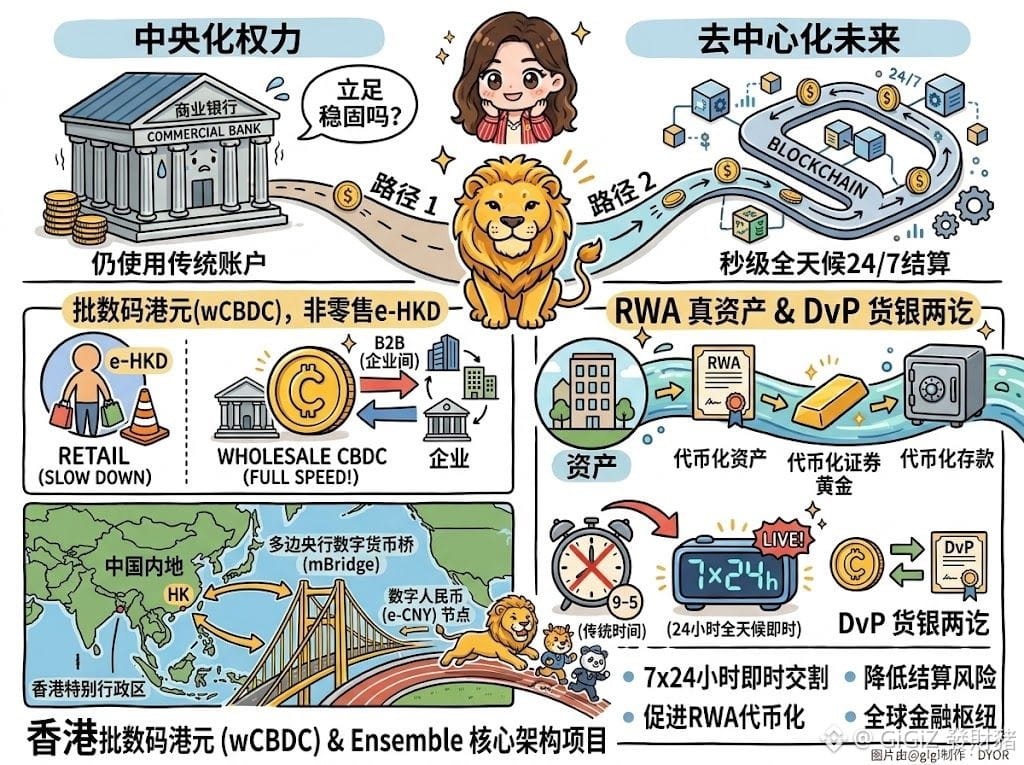
Si l’argent de demain ne va plus alimenter des comptes bancaires traditionnels, mais est réglé en temps réel, seconde par seconde, directement sur la blockchain, les banques commerciales actuelles pourront-elles encore garder pied ?
La HKMA (Autorité monétaire de Hong Kong) a récemment verrouillé la mise en place, d’ici la fin de cette année, d’une monnaie numérique de banque centrale (MNBC) de gros : wCBDC, soit un jalon clé du projet Project EnsembleTX.
Beaucoup de gens confondent le retail et le wholesale. En réalité, la stratégie de la HKMA est très claire : la MNBC pour la population, comme l’e-HKD (e-Hong Kong Dollar) pour le grand public, n’est pas prioritaire pour le moment ; l’essentiel est concentré sur le segment B.
Cette wCBDC est spécifiquement conçue pour assurer, en continu 24 heures sur 24, le règlement des dépôts tokenisés entre banques, la livraison des obligations du gouvernement tokenisées, ainsi que les livraisons en temps réel des actifs réels (RWA).
À mon avis, Hong Kong fait ici un pas extrêmement intelligent.
▶️ Réduction des coûts et gains d’efficacité, ciblage du point sensible
Pour les gros montants de paiements interbancaires et transfrontaliers, le système traditionnel doit passer par SWIFT et RTGS : il y a plus d’intermédiaires, donc plus de coûts ; en plus, le soir et le week-end, les systèmes ferment. La wCBDC transforme directement la monnaie de la banque centrale en couche de règlement tokenisée, permettant un mécanisme de livraison contre paiement (DvP) synchronisant fonds et actifs. Résultat : règlement immédiat 7j/7, et surtout réduction de l’énorme charge liée à la conformité et au contrôle des risques.
▶️ Ancrage sur les RWA et l’écosystème des stablecoins
Hong Kong ne développe pas son CBDC de manière isolée : elle la relie à un cadre de stablecoins autorisés et à la tokenisation d’actifs Web3, comme un même fil conducteur. La wCBDC joue le rôle d’outil de règlement ultime, au niveau le plus “sans risque”. Les dépôts tokenisés servent de couche commerciale intermédiaire. La couche de base connecte directement le capital crypto : Hong Kong se positionne ainsi en première ligne pour capter le pouvoir de fixation des prix des RWA à l’échelle mondiale.
Ensuite, on s’attend à ce que, à court terme, l’architecture technique des banques traditionnelles doive faire face à un défi majeur. Les grandes institutions capables de terminer en premier l’intégration des interfaces tokenisées absorberont les premiers “gains” de liquidité.
À moyen et long terme, les ponts transfrontaliers de MNBC multilatérales (Bridge) vont inévitablement fusionner en profondeur avec Ensemble. Hong Kong a de fortes chances de devenir le super-nœud reliant le renminbi numérique de Chine continentale à la finance Web3 mondiale. Dans cette guerre en coulisses de l’infrastructure monétaire, Hong Kong a déjà pris une demi-longueur sur les autres places financières.
DYOR
Si l’argent de demain ne va plus alimenter des comptes bancaires traditionnels, mais est réglé en temps réel, seconde par seconde, directement sur la blockchain, les banques commerciales actuelles pourront-elles encore garder pied ?
La HKMA (Autorité monétaire de Hong Kong) a récemment verrouillé la mise en place, d’ici la fin de cette année, d’une monnaie numérique de banque centrale (MNBC) de gros : wCBDC, soit un jalon clé du projet Project EnsembleTX.
Beaucoup de gens confondent le retail et le wholesale. En réalité, la stratégie de la HKMA est très claire : la MNBC pour la population, comme l’e-HKD (e-Hong Kong Dollar) pour le grand public, n’est pas prioritaire pour le moment ; l’essentiel est concentré sur le segment B.
Cette wCBDC est spécifiquement conçue pour assurer, en continu 24 heures sur 24, le règlement des dépôts tokenisés entre banques, la livraison des obligations du gouvernement tokenisées, ainsi que les livraisons en temps réel des actifs réels (RWA).
À mon avis, Hong Kong fait ici un pas extrêmement intelligent.
▶️ Réduction des coûts et gains d’efficacité, ciblage du point sensible
Pour les gros montants de paiements interbancaires et transfrontaliers, le système traditionnel doit passer par SWIFT et RTGS : il y a plus d’intermédiaires, donc plus de coûts ; en plus, le soir et le week-end, les systèmes ferment. La wCBDC transforme directement la monnaie de la banque centrale en couche de règlement tokenisée, permettant un mécanisme de livraison contre paiement (DvP) synchronisant fonds et actifs. Résultat : règlement immédiat 7j/7, et surtout réduction de l’énorme charge liée à la conformité et au contrôle des risques.
▶️ Ancrage sur les RWA et l’écosystème des stablecoins
Hong Kong ne développe pas son CBDC de manière isolée : elle la relie à un cadre de stablecoins autorisés et à la tokenisation d’actifs Web3, comme un même fil conducteur. La wCBDC joue le rôle d’outil de règlement ultime, au niveau le plus “sans risque”. Les dépôts tokenisés servent de couche commerciale intermédiaire. La couche de base connecte directement le capital crypto : Hong Kong se positionne ainsi en première ligne pour capter le pouvoir de fixation des prix des RWA à l’échelle mondiale.
Ensuite, on s’attend à ce que, à court terme, l’architecture technique des banques traditionnelles doive faire face à un défi majeur. Les grandes institutions capables de terminer en premier l’intégration des interfaces tokenisées absorberont les premiers “gains” de liquidité.
À moyen et long terme, les ponts transfrontaliers de MNBC multilatérales (Bridge) vont inévitablement fusionner en profondeur avec Ensemble. Hong Kong a de fortes chances de devenir le super-nœud reliant le renminbi numérique de Chine continentale à la finance Web3 mondiale. Dans cette guerre en coulisses de l’infrastructure monétaire, Hong Kong a déjà pris une demi-longueur sur les autres places financières.
DYOR