#sec批准代币化nms股票交易临时创新豁免
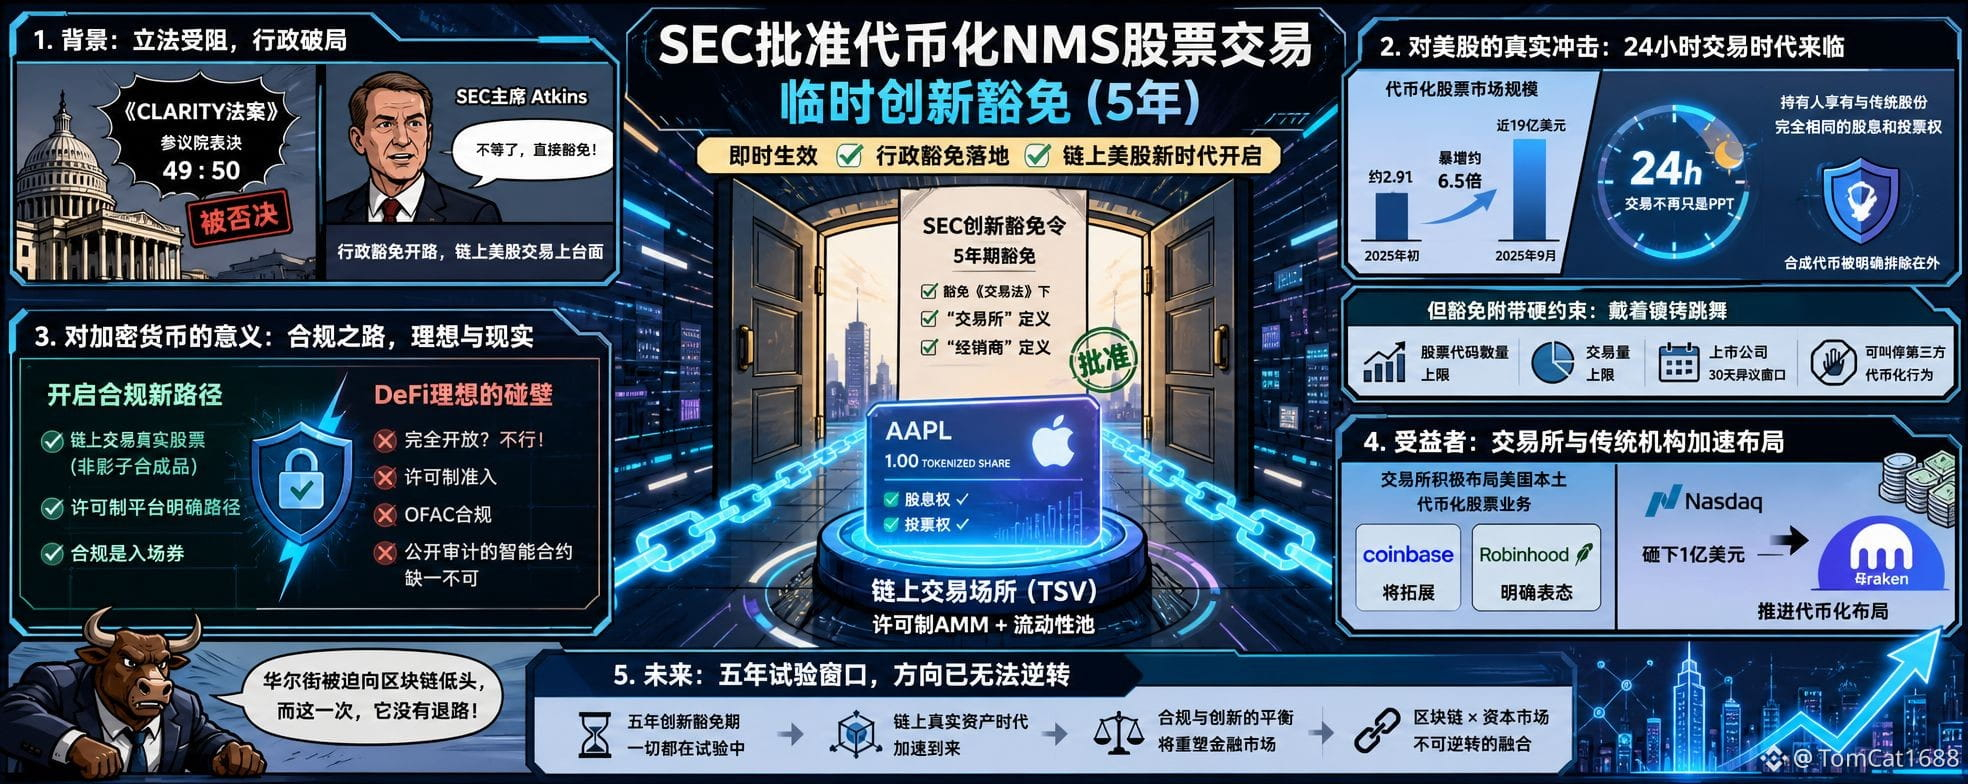
Le 17 septembre, la SEC a officiellement signé une ordonnance de dispense innovante de cinq ans. Les actions NMS tokenisées sont désormais autorisées à être négociées sur des plateformes de négociation en bourse sur chaîne (TSV) via des AMM à régime d’autorisation et des pools de liquidité. La dispense exclut immédiatement, de la définition de « bourse » et de « distributeur » au titre de la « loi sur les échanges », ce qui prend effet sans délai. Ce n’est pas un projet de consultation : c’est une décision déjà mise en œuvre.
Concrètement, qu’est-ce que cela change ? Rewind sur le mardi de la semaine dernière : le « CLARITY Act » a été rejeté au Sénat par 49 voix contre 50, bloquant l’issue législative. Le président de la SEC, Atkins, n’a pas attendu : il a directement fait passer la négociation d’actions américaines tokenisées sur chaîne grâce à une dispense administrative. Le marché des actions tokenisées est passé d’environ 291 millions de dollars début 2025 à près de 1,9 milliard de dollars — soit une expansion d’environ 6,5 fois. Pourtant, jusqu’ici, une grande partie de ces activités s’est déroulée à l’étranger, le modèle ayant déjà été rodé. Les investisseurs américains, eux, étaient restés à la porte. Cette fois, la porte s’ouvre.
L’impact réel sur les actions américaines : un trading 24 heures qui n’est plus qu’un PPT. Les détenteurs d’actions tokenisées bénéficient exactement des mêmes dividendes et droits de vote que les détenteurs d’actions traditionnelles ; les jetons synthétiques sont explicitement exclus. Cela signifie que la notion de « créneaux de cotation » des actions américaines est en train d’être déconstruite. Mais ne vous précipitez pas : la dispense s’accompagne de contraintes strictes. Le nombre de codes de titres et les volumes de transactions sont limités, et les sociétés cotées disposent d’une fenêtre d’opposition de 30 jours, leur permettant de stopper les activités de tokenisation par des tiers. Ce n’est pas une ouverture des vannes : c’est une danse avec des entraves.
Pour les crypto-monnaies, l’enjeu mérite d’être davantage réfléchi. Cette dispense offre une voie claire aux plateformes conformes : négocier de vraies actions sur chaîne, et non des produits de l’ombre synthétiques. Mais l’idéal d’un DeFi entièrement ouvert se heurte ici à des obstacles : accès sous autorisation, conformité OFAC, contrats intelligents avec audit public — il manque un maillon, et tout s’effondre.
Le secteur des bourses en est un autre bénéficiaire. Coinbase, Robinhood et d’autres plateformes ont déjà indiqué qu’elles allaient étendre leurs activités d’actions tokenisées sur le territoire américain. Le Nasdaq a même investi 100 millions de dollars en prenant une participation dans le groupe mère de Kraken afin d’accélérer le déploiement de la tokenisation.
Sur une fenêtre de cinq ans, tout reste encore en phase d’essai. Mais la direction ne peut plus être inversée. Wall Street est forcée de s’incliner devant la blockchain, et cette fois, elle n’a pas de sortie de secours.
Le 17 septembre, la SEC a officiellement signé une ordonnance de dispense innovante de cinq ans. Les actions NMS tokenisées sont désormais autorisées à être négociées sur des plateformes de négociation en bourse sur chaîne (TSV) via des AMM à régime d’autorisation et des pools de liquidité. La dispense exclut immédiatement, de la définition de « bourse » et de « distributeur » au titre de la « loi sur les échanges », ce qui prend effet sans délai. Ce n’est pas un projet de consultation : c’est une décision déjà mise en œuvre.
Concrètement, qu’est-ce que cela change ? Rewind sur le mardi de la semaine dernière : le « CLARITY Act » a été rejeté au Sénat par 49 voix contre 50, bloquant l’issue législative. Le président de la SEC, Atkins, n’a pas attendu : il a directement fait passer la négociation d’actions américaines tokenisées sur chaîne grâce à une dispense administrative. Le marché des actions tokenisées est passé d’environ 291 millions de dollars début 2025 à près de 1,9 milliard de dollars — soit une expansion d’environ 6,5 fois. Pourtant, jusqu’ici, une grande partie de ces activités s’est déroulée à l’étranger, le modèle ayant déjà été rodé. Les investisseurs américains, eux, étaient restés à la porte. Cette fois, la porte s’ouvre.
L’impact réel sur les actions américaines : un trading 24 heures qui n’est plus qu’un PPT. Les détenteurs d’actions tokenisées bénéficient exactement des mêmes dividendes et droits de vote que les détenteurs d’actions traditionnelles ; les jetons synthétiques sont explicitement exclus. Cela signifie que la notion de « créneaux de cotation » des actions américaines est en train d’être déconstruite. Mais ne vous précipitez pas : la dispense s’accompagne de contraintes strictes. Le nombre de codes de titres et les volumes de transactions sont limités, et les sociétés cotées disposent d’une fenêtre d’opposition de 30 jours, leur permettant de stopper les activités de tokenisation par des tiers. Ce n’est pas une ouverture des vannes : c’est une danse avec des entraves.
Pour les crypto-monnaies, l’enjeu mérite d’être davantage réfléchi. Cette dispense offre une voie claire aux plateformes conformes : négocier de vraies actions sur chaîne, et non des produits de l’ombre synthétiques. Mais l’idéal d’un DeFi entièrement ouvert se heurte ici à des obstacles : accès sous autorisation, conformité OFAC, contrats intelligents avec audit public — il manque un maillon, et tout s’effondre.
Le secteur des bourses en est un autre bénéficiaire. Coinbase, Robinhood et d’autres plateformes ont déjà indiqué qu’elles allaient étendre leurs activités d’actions tokenisées sur le territoire américain. Le Nasdaq a même investi 100 millions de dollars en prenant une participation dans le groupe mère de Kraken afin d’accélérer le déploiement de la tokenisation.
Sur une fenêtre de cinq ans, tout reste encore en phase d’essai. Mais la direction ne peut plus être inversée. Wall Street est forcée de s’incliner devant la blockchain, et cette fois, elle n’a pas de sortie de secours.