


Titre original : (Ce DeFi historique valant autrefois 7 milliards de dollars, décide de cesser ses activités)
Auteur original : Azuma, Odaily Planet Daily
Autrefois leader du DeFi, Balancer est prêt à mettre fin à ses opérations.
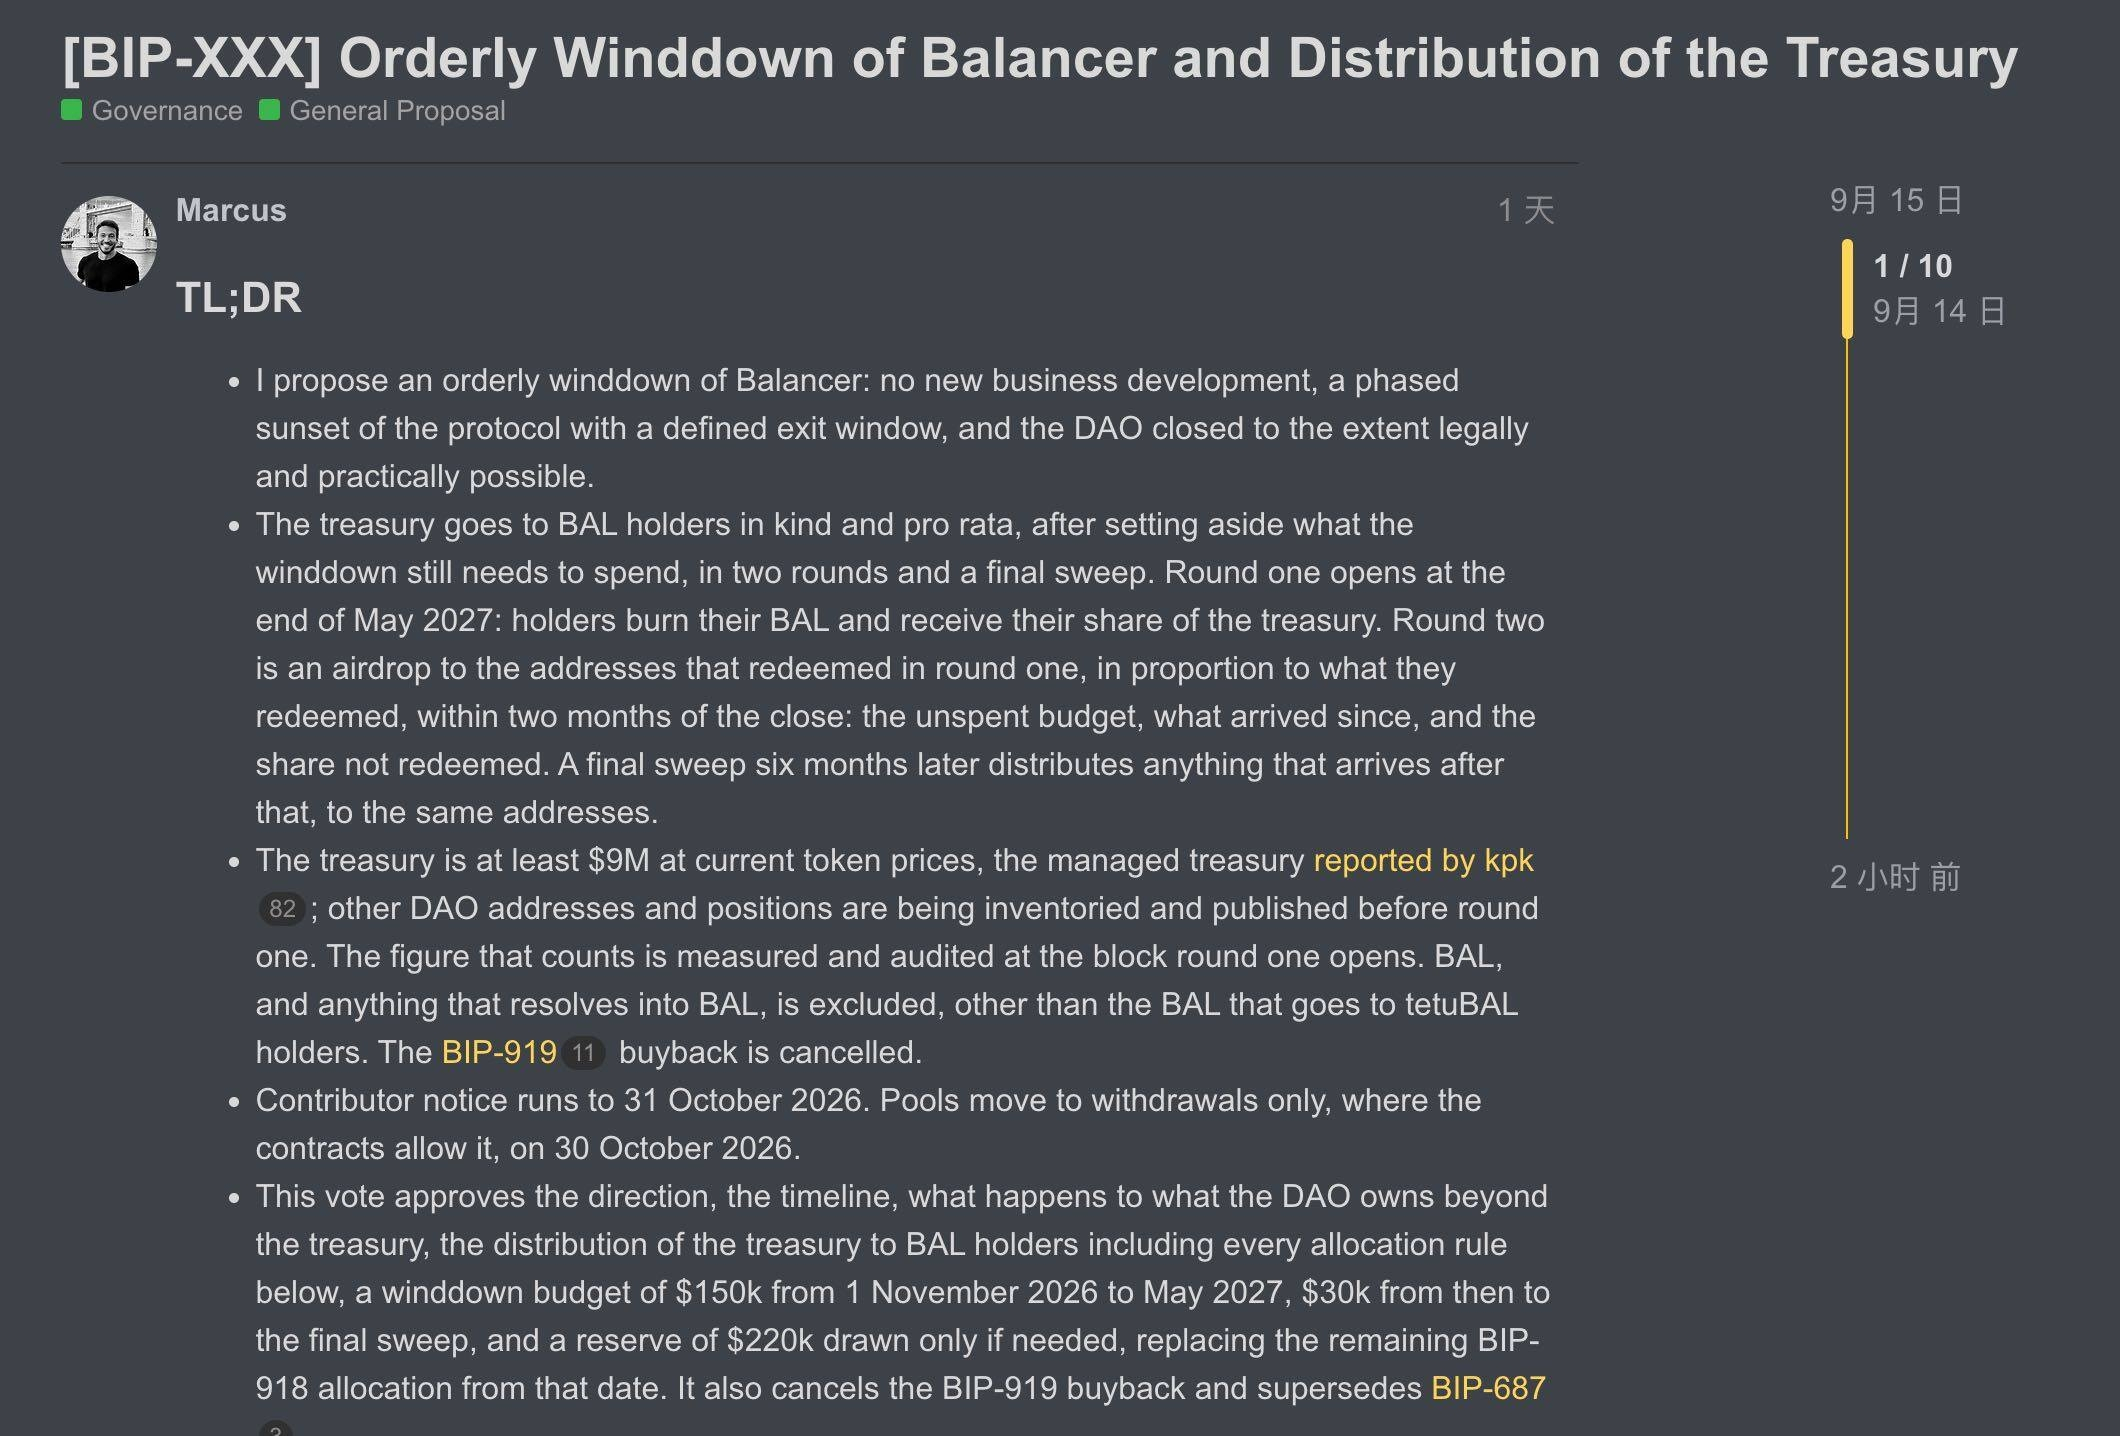
Le 15 septembre, Marcus Hardt, cofondateur de Balancer Labs, a lancé une proposition lors d’un forum de gouvernance du protocole, suggérant un « arrêt ordonné » (Orderly Winddown) : arrêter tout nouveau développement d’activité, transformer progressivement les pools de liquidité pour ne plus permettre que des retraits, puis fermer finalement le protocole.
Ce n’est pas une décision prise soudainement. Dès le mois d’avril de cette année, Balancer — qui n’avait pas encore réussi à se remettre de l’ombre de la cyberattaque de l’an dernier — avait déjà tenté de s’appuyer sur un plan de réorganisation : arrêter l’émission de nouveaux BAL, verser l’intégralité des revenus du protocole dans la trésorerie du DAO, tout en réduisant les coûts opérationnels et en diminuant la taille de l’équipe. L’objectif central de la réorganisation est très clair : réduire Balancer à une taille qui puisse survivre grâce à ses propres revenus, puis miser sur un retournement avec la v3.
Quelques mois plus tard, Marcus, au nom de Balancer, a annoncé cette tentative d’auto-sauvetage qui s’est soldée par un échec. Cet ancien protocole DeFi, dont le TVL culminait à plus de 2,4 milliards de dollars et dont le prix maximal du token a atteint jusqu’à 74,45 dollars (soit un FDV de plus de 7 milliards de dollars), n’a finalement eu d’autre choix que de s’effacer dans l’ombre.
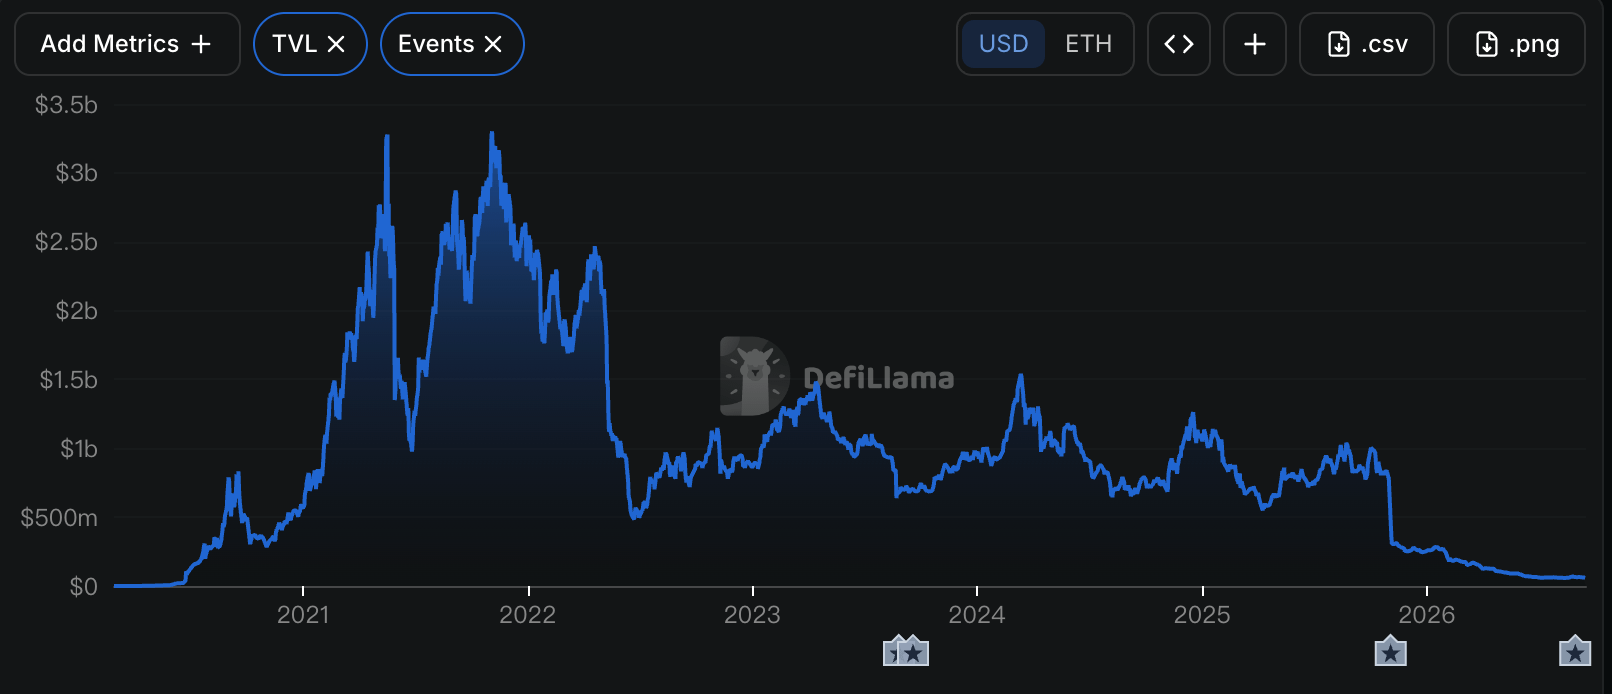
v3, n’a pas pu sauver le destin de Balancer
Dans cette lettre ouverte expliquant la décision de fermeture, Marcus indique que l’équipe a essentiellement terminé la restructuration promise précédemment.
Les émissions de tokens ont déjà été arrêtées, les fonctions économiques de veBAL ont été supprimées, les frais du protocole ont été entièrement transférés à la DAO, le budget d’exploitation a chuté d’environ un tiers, et la taille de l’équipe a été réduite à 12,5 postes équivalents temps plein. Côté produit, il n’y a pas non plus eu d’arrêt : les Boosted Pools de Balancer continuent de fonctionner, et reCLAMM a été lancé après avoir terminé un audit de sécurité, puis renommé en AutoRange Pools. L’équipe a également poursuivi ses efforts d’intégration et de partenariats externes. Marcus a révélé que certaines négociations de partenariat étaient même déjà entrées dans une phase plus avancée, et que les partenaires s’intéressaient effectivement à certaines capacités de v3.
Mais le problème, c’est que ces intérêts n’ont finalement pas réussi à se transformer en revenus suffisants.
À l’heure actuelle, la majeure partie des revenus de Balancer provient toujours de v2, et la croissance des revenus de v3 n’a pas atteint le niveau nécessaire pour remplacer v2. Marcus l’a dit franchement : « Le produit fonctionne, mais il ne se vend pas assez bien. »
Si l’on veut approfondir les causes profondes qui ont conduit Balancer à aboutir à la solution d’aujourd’hui, les attaques de vulnérabilité survenues en novembre de l’année dernière constituent sans aucun doute un point qu’il est impossible d’ignorer.
En novembre dernier, Balancer a subi l’une des attaques les plus graves de l’histoire de ce protocole. Des hackers ont verrouillé les Composable Stable Pools (pools stables composables) de Balancer v2 et, en combinant l’exploitation d’erreurs complexes d’arrondi en précision via des flash loans et des failles de tenue de comptes dans le coffre (Vault), ils ont vidé massivement les tokens déposés et les stablecoins sur le réseau principal ainsi que sur plusieurs chaînes L2. Au final, la perte liée à la faille s’est élevée à 128 millions de dollars.
Marcus a indiqué, dans cette lettre ouverte, qu’il avait encore sous-estimé l’impact durable de cet événement sur l’adoption par la suite, même si l’affaire était déjà passée. Après cela, chaque discussion de collaboration devait généralement commencer par expliquer ce qui s’était produit lors de la faille, quelles modifications avaient été apportées et pourquoi v3 diffère de ce qui existait auparavant. Bien que de nombreux partenaires aient accepté ces explications, elles ont finalement, inévitablement, allongé les cycles de décision et réduit la taille des coopérations.
Jusqu’au mois d’août de cette année, Marcus n’arrivait plus à voir une trajectoire de financement et de revenus permettant à v3 de continuer à évoluer conformément au plan initial. C’est pourquoi Balancer a choisi de ne plus parier davantage.
Cette fois, même le trésor public était prêt à se partager
Selon les détails de la proposition publiés par Marcus sur le forum de gouvernance, si la proposition était approuvée, Balancer ne « fermerait » pas immédiatement, mais sortirait progressivement du protocole selon un calendrier plus long.
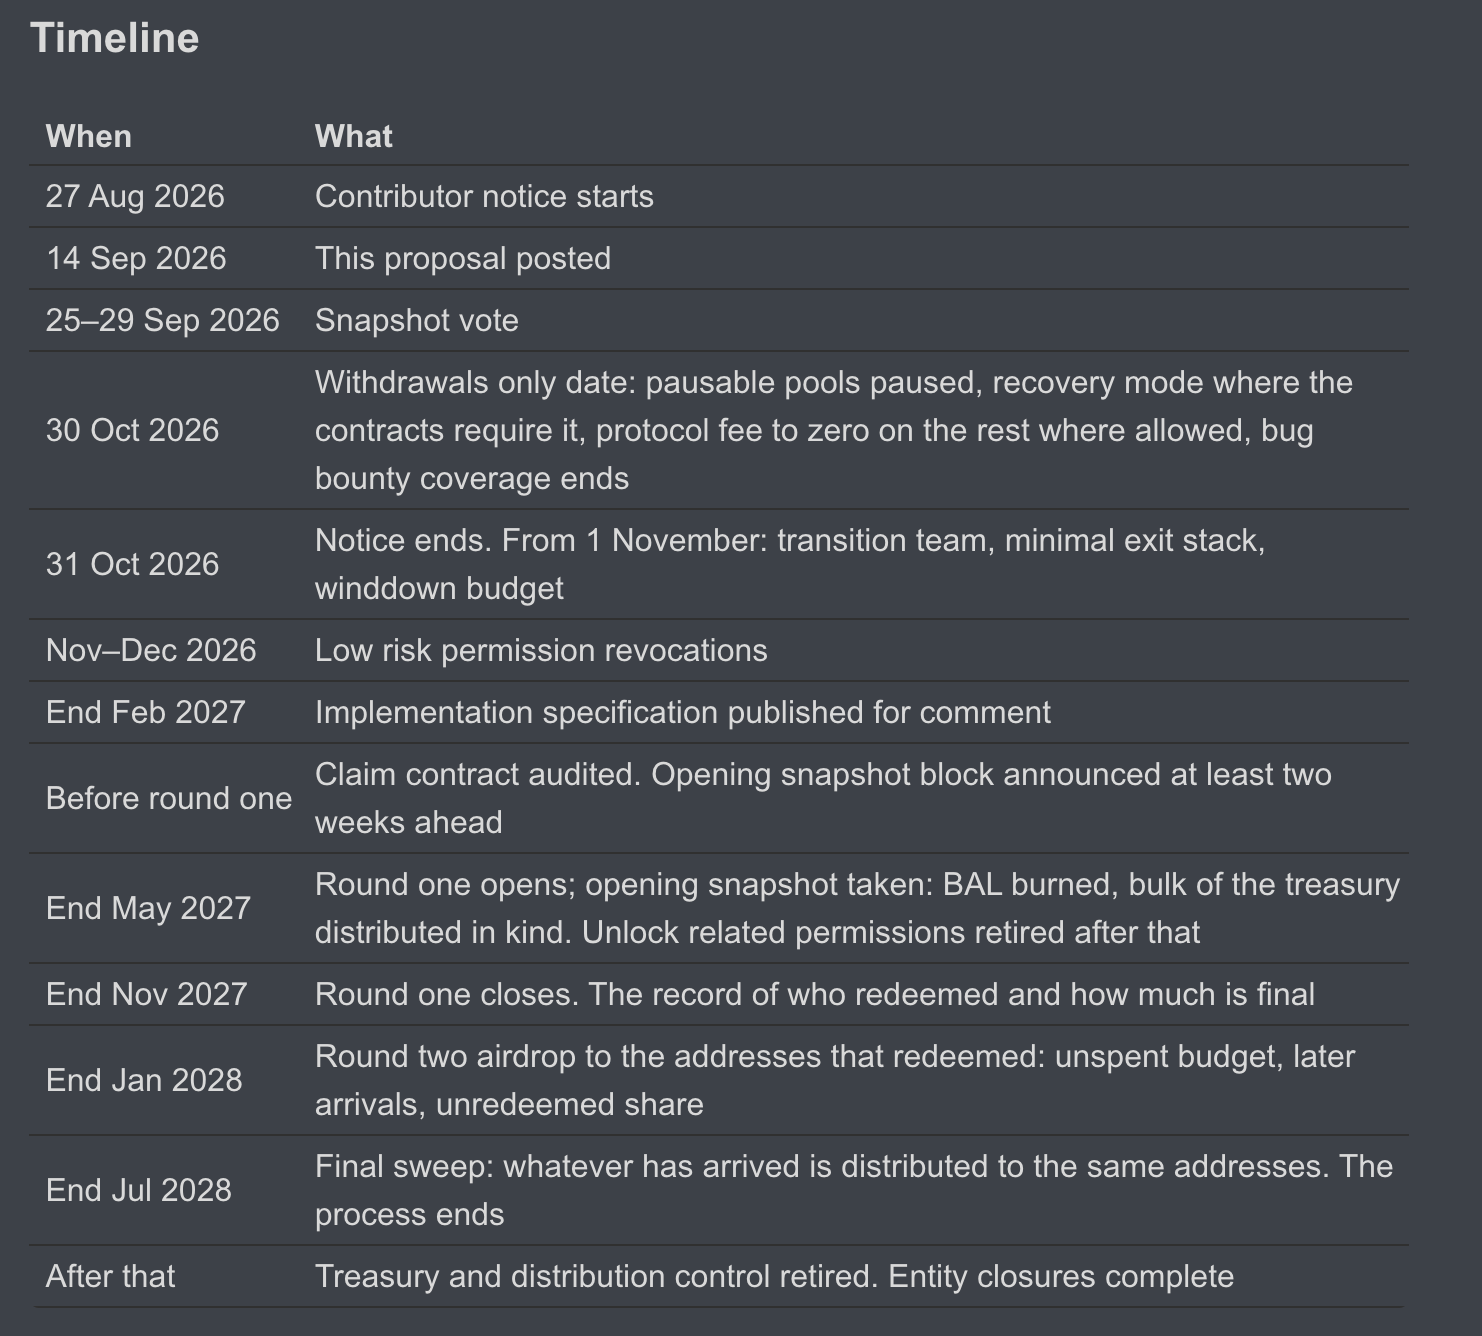
D’abord, le 30 octobre. À ce moment-là, les pools de liquidité susceptibles d’être suspendus seront suspendus et basculeront en mode de retrait uniquement. Pour les pools dont les mécanismes de contrat exigent l’entrée en Recovery Mode, un traitement correspondant sera effectué. Les autres pools autorisant des ajustements verront les frais de protocole ramenés à zéro. Dans le même temps, le programme de bug bounties de Balancer prendra fin ce jour-là.
Le 31 octobre, la période de préavis des contributeurs en poste a pris fin. À partir de là, Balancer ne mènera plus de nouveaux développements d’activité ; la taille de l’équipe sera encore réduite, ne conservant qu’une petite équipe transitoire chargée de gérer la sortie du protocole, la préparation des actifs et les affectations au trésor public à venir, entre autres tâches. Les budgets opérationnels restants, déjà approuvés via le BIP-918 et couvrant jusqu’à la fin octobre, ne seront pas non plus utilisés comme nouveaux fonds d’exploitation : ils seront consommés conformément au budget d’arrêt. Le solde non utilisé reviendra finalement au trésor public.
À partir du mois de novembre, Balancer entrera dans une véritable phase de « mise en ordre ». L’équipe conservera un minimum d’infrastructures nécessaires pour maintenir le processus de sortie, puis retirera progressivement des droits à faible risque devenus inutiles entre novembre 2026 et décembre. Dans le même temps, la DAO commencera à regrouper les actifs et les créances dispersés dans différents portefeuilles, adresses de frais et autres emplacements, et terminera cette collecte avant la première distribution. Les actifs de la DAO tels que le code, les licences et les déploiements, s’ils doivent être transférés, nécessiteront également un Snapshot de vote séparé et ne seront pas automatiquement attribués à une partie quelconque du fait de cette fermeture.
Quant aux actifs restants du trésor public de la DAO Balancer, ils sont prévus pour être restitués aux détenteurs de BAL. D’après la taille du trésor public de la DAO révélée dans la proposition, elle serait d’au moins environ 9 millions de dollars. Le plan de rachat de BAL déjà approuvé serait annulé ; à sa place, un mécanisme de répartition sera mis en œuvre : « détruire le BAL, puis recevoir les actifs du trésor public au prorata ».
La proposition mentionne que la première fenêtre d’échange devrait s’ouvrir à la fin mai 2027 et durer six mois. Les détenteurs de BAL éligibles pourront, après avoir détruit leurs BAL, recevoir des actifs du trésor public au prorata. Par la suite, deux autres tours d’allocation auront lieu afin de traiter le budget restant pendant la fermeture, les actifs reçus ultérieurement et les parts de la première phase qui n’auraient pas été réclamées.
Enfin, ce n’est qu’à la fin juillet 2028 que la liquidation finale du protocole sera achevée. À ce moment-là, les droits de gestion du trésor public et de répartition seront supprimés, et les entités concernées fermeront progressivement.
Il faut noter que, pour l’instant, cette « notification de fermeture » ne se trouve encore qu’au stade de l’initiation de la gouvernance. Balancer prévoit d’effectuer un vote de Snapshot du 25 au 29 septembre. Tant que les résultats du vote ne seront pas connus, les pools et les fonctions de retrait du protocole ne changeront pas. Si la proposition n’est pas approuvée, le cadre d’exploitation existant continuera d’être appliqué.
Quand le modèle économique échoue : une autre issue pour la DeFi
Du point de vue du secteur, l’histoire de Balancer présente un caractère quelque peu particulier. Ce n’est pas une sortie du jeu annoncée uniquement après l’arrêt complet de la maintenance du produit et la disparition totale de la communauté. Au contraire, l’équipe vient tout juste de terminer cette année une phase de réduction des coûts assez drastique, a lancé un nouveau produit et a tenté de reconstruire une source de revenus avec v3.
Mais lorsque ces mesures ne parviennent toujours pas à produire assez de revenus, maintenir un protocole en activité finit par devenir un coût en soi. La logique donnée par Marcus dans sa lettre ouverte est également très directe : s’il n’existe aucun itinéraire de financement ou de croissance susceptible de changer la situation, continuer à consommer le trésor public ne ferait que conduire au même résultat, mais plus tard. Plutôt que de continuer à injecter le reste des actifs dans une voie déjà prouvée inefficace, il vaut mieux s’arrêter maintenant et rendre la valeur restante aux détenteurs de tokens.
C’est peut-être aussi l’un des aspects les plus dignes d’attention de la fermeture de Balancer.
Au début de la DeFi, les projets comptaient souvent sur des incitations en tokens, le yield mining de liquidité et l’expansion constante du TVL pour croître. Mais lorsque l’industrie entre dans une phase de maturité, les protocoles doivent finalement répondre à une question classique de modèle économique : le produit est-il capable de générer en continu des revenus réels suffisants ?
Balancer a également déjà tenté une auto-sauvegarde active, mais aujourd’hui elle choisit de répondre de manière proactive : si la réponse est négative sur le long terme, alors une sortie digne peut aussi devenir une option de gouvernance pour la DAO.
Lien vers la version originale