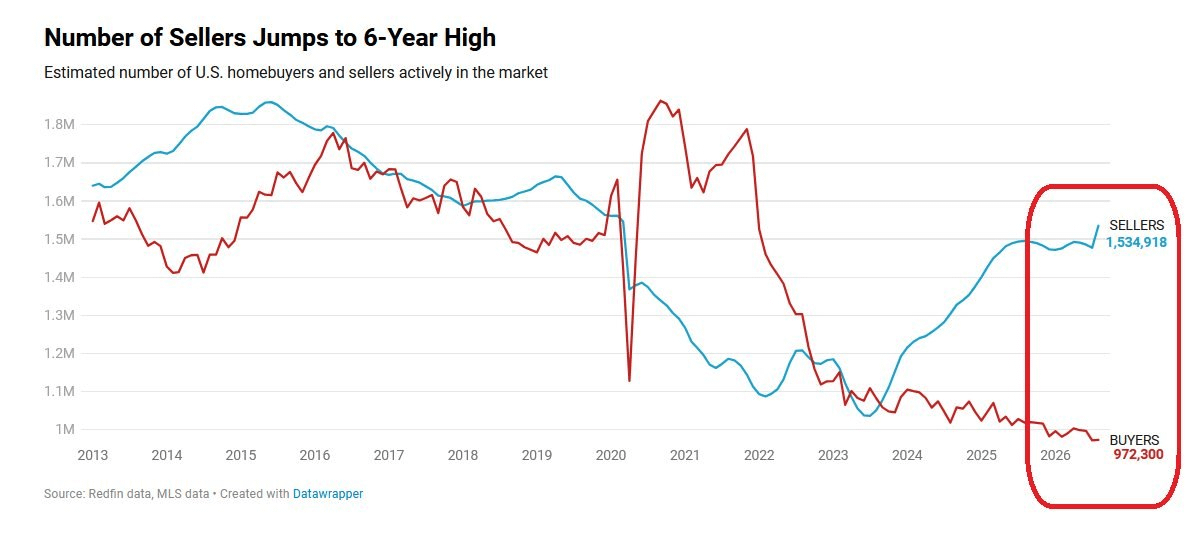
Le marché immobilier américain vient d’enregistrer le plus grand excédent de vendeurs par rapport aux acheteurs de toute l’histoire.
En août, il y avait 1 534 918 vendeurs actifs et 972 300 acheteurs.
Une différence de 562 618 personnes.
Record absolu de la série.
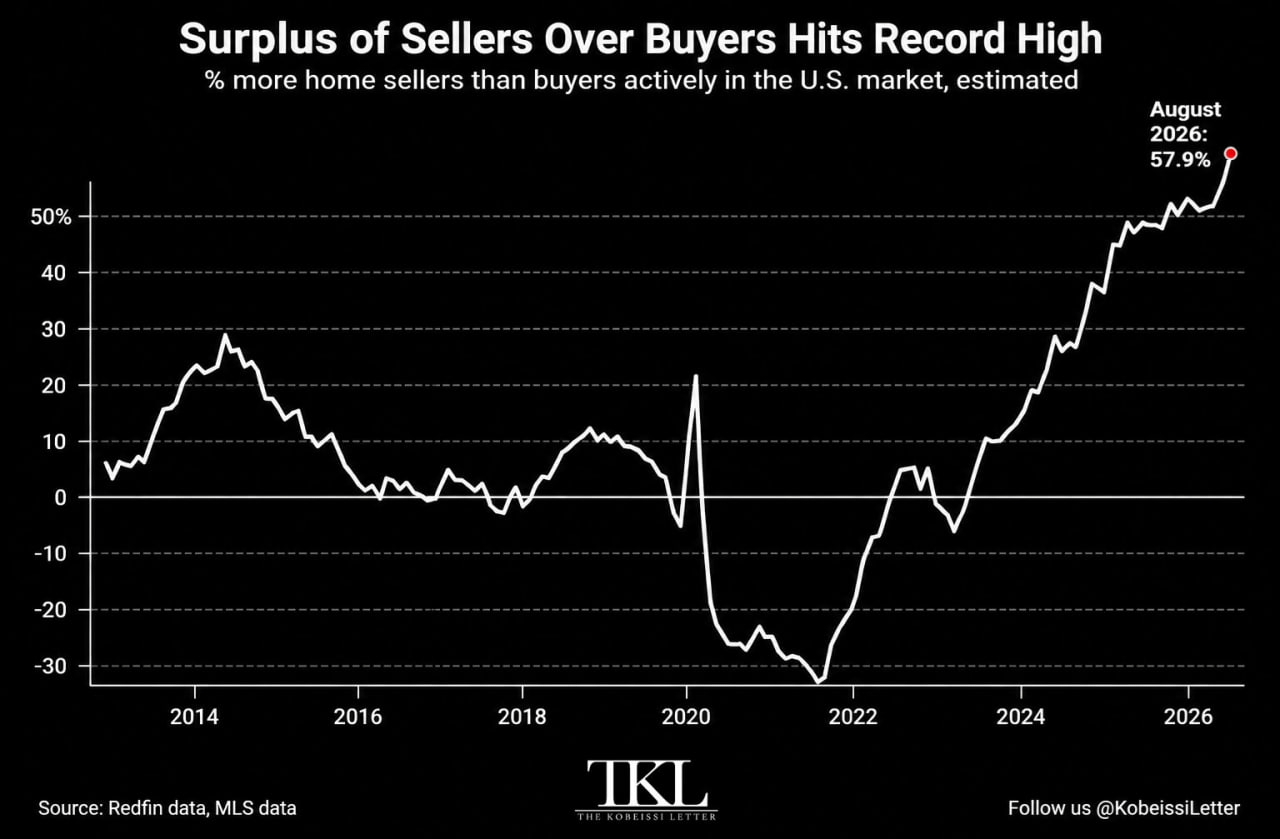
En termes de pourcentage, 57,9% de vendeurs en plus que d’acheteurs. Le mois précédent, c’était 52,1%.
La hausse des vendeurs en un seul mois a aussi été la plus forte jamais enregistrée depuis 2013.
Et les acheteurs ne bougent pratiquement pas. Ils sont restés au deuxième plus bas niveau de la série historique.
36 des 49 principaux marchés américains sont déjà des marchés d’acheteurs.
Nashville compte 139 % plus de vendeurs que d’acheteurs. Miami, 138 %. Houston, 131 %.
La raison n’est pas un mystère.
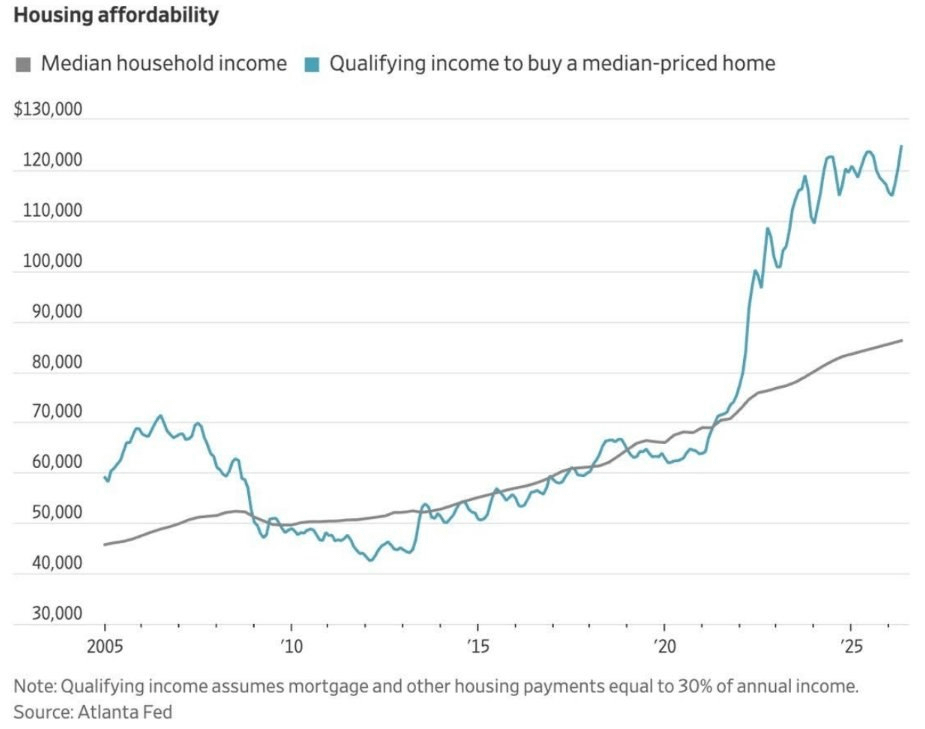
Pour acheter une maison moyenne aux États-Unis aujourd’hui, il faut un revenu d’environ 123 000 $ par an.
Le revenu médian des familles américaines est d’environ 85 000 $.
Jusqu’en 2021, ces deux courbes étaient pratiquement collées l’une à l’autre. Celui qui gagnait le revenu médian achetait la maison moyenne.
Aujourd’hui, il manque presque 40 000 $ de revenu pour atteindre le même bien immobilier.
L’acheteur américain n’attend pas le bon moment. Il a été expulsé du compte.
Maintenant, ajoutez cela à la réunion du FOMC d’aujourd’hui.
L’immobilier est le principal canal par lequel la politique monétaire arrive dans l’économie réelle. Le taux monte, le prêt hypothécaire monte, l’acheteur disparaît.
Sauf que l’acheteur avait déjà disparu avant même le début du resserrement.
La Fed est sur le point de resserrer un marché qui est déjà serré jusqu’à la limite.
Et il y a une ironie dans l’indice qu’elle dit vouloir combattre.
Le logement est le plus gros poids du noyau de l’indice CPI américain.
Un marché immobilier avec un record de vendeurs et un minimum d’acheteurs fait baisser le prix des biens immobiliers et le loyer avec un décalage de quelques trimestres.
Autrement dit, le plus gros composant du noyau joue déjà en faveur de la Fed, tout seul.
Augmenter les taux ici n’accélère pas cette désinflation. Cela accélère la casse de l’activité qui vient avec.
C’est le même frein qu’on voit dans la rubrique des intérêts de la dette, dans le choc énergétique, et maintenant dans l’immobilier.
La Fed peut faire un ajustement. Elle ne peut pas soutenir un long cycle de hausses. J’en ai déjà parlé sur ce profil.
Et quand une banque centrale n’a plus de marge des deux côtés, c’est le Trésor qui fait le prix.
Composition des émissions, rachat de dette longue, gestion de la duration.
Le Bitcoin peut ressentir à court terme cette narrative de cycle « hawkish », mais le marché comprendra rapidement que la mathématique budgétaire est dominante.
Vous faites attention à ça ?