
Le projet de loi sur la crypto-monnaie que l'industrie attendait depuis des années vient d'échouer au Sénat. La partie qui l'a fait tomber n'était pas celle pour laquelle le secteur se battait réellement.
QUE S'EST-IL PASSÉ
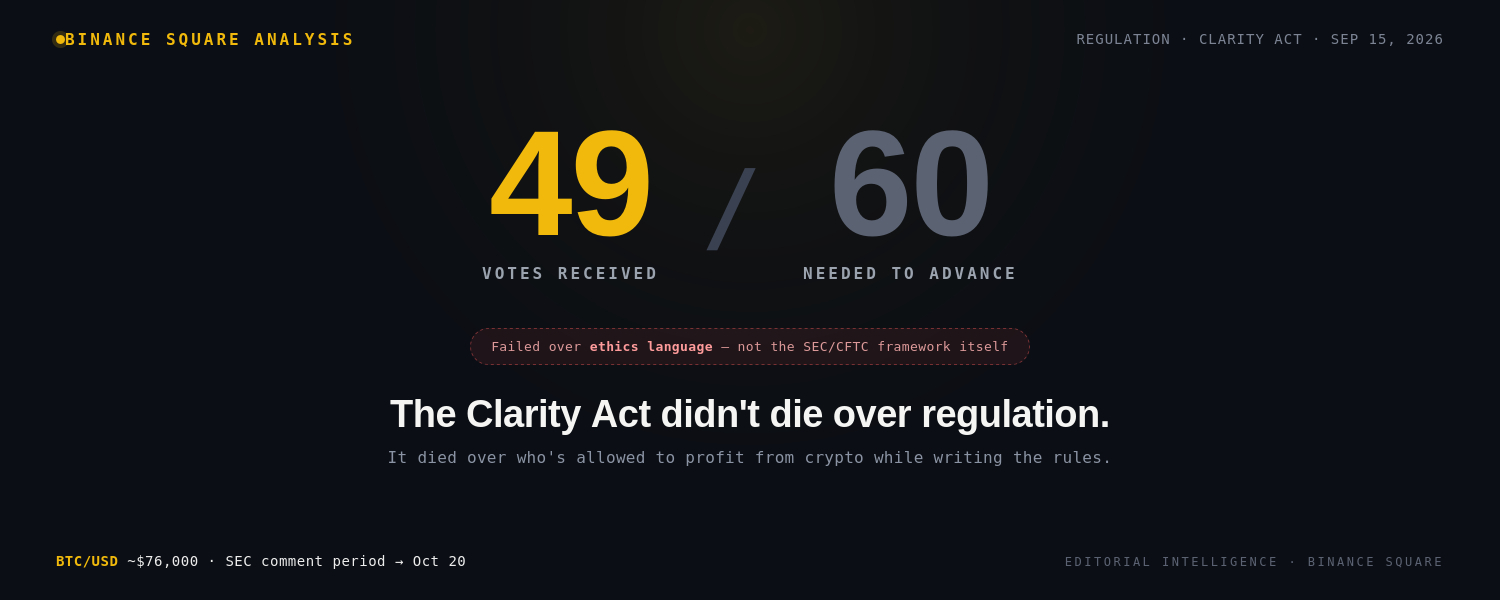
Le Sénat n'a pas réussi à invoquer la cloture sur la Digital Asset Market Clarity Act (H.R. 3633) le 15 septembre, le résultat officiel se soldant par 49 voix pour contre 50 voix contre — insuffisant pour faire avancer le texte, et même en dessous d'une simple majorité. Aucun démocrate n'a soutenu la motion, tandis qu'au moins trois républicains — Susan Collins, Josh Hawley et Jerry Moran — ont également voté non, parmi quatre défections républicaines au total. Plusieurs démocrates qui avaient passé des mois à négocier les termes du projet de loi, dont Kirsten Gillibrand, Mark Warner, Cory Booker, Raphael Warnock, Ruben Gallego, Angela Alsobrooks et Catherine Cortez Masto, ont tous voté non malgré la poursuite des discussions.
Le Bitcoin avait déjà glissé d’environ 80 000 $ à autour de 76 900 $ avant le vote, rendant aux investisseurs la hausse de lundi. Alors que le décompte des voix se confirmait et que l’échec de la cloture devenait évident, le BTC a prolongé cette baisse encore plus près de 76 000 $, et des actions adjacentes aux crypto, notamment Circle, Bullish et Coinbase, ont ajouté à leurs pertes antérieures.
POURQUOI C’EST IMPORTANT
Le Clarity Act aurait créé le premier cadre fédéral complet, répartissant la supervision des crypto entre la SEC et la CFTC — la clarté exacte en matière de compétence que l’industrie demande au Congrès depuis des années. La Chambre l’a adopté par 294 voix contre 134 en juillet 2025, avec 78 démocrates rejoignant les républicains, et le Sénat, via la commission des affaires bancaires, l’a validé par 15 voix contre 9 en mai. Cette base bipartisane a rendu l’échec final d’autant plus notable : ce n’était pas un projet de loi dépourvu de soutien transversal de principe.
CE QUE LE MARCHÉ POURRAIT NE PAS VOIR
Le titre « Clarity Act fails » obscurcit ce qu’il a réellement échoué à faire. Selon les informations de Bitcoin.com, des républicains auraient proposé 126 concessions lors de la poussée finale, notamment un cadre complet d’éthique couvrant le président, le vice-président, les membres du Congrès et les juges fédéraux, l’autorité d’application du procureur général au niveau des États, des protections pour les développeurs non dépositaires, les mineurs et les validateurs, ainsi qu’un « circuit breaker » du Trésor répondant aux inquiétudes des banques communautaires concernant la concurrence en matière de rendement des stablecoins. Malgré l’intégration de tant de modifications demandées par les démocrates, le projet de loi a tout de même échoué, spécifiquement en raison d’un langage d’éthique non résolu — qui porterait, d’après les informations, sur la question de savoir si des responsables, y compris le président, pouvaient tirer profit de leurs avoirs en crypto tout en exerçant leurs fonctions. La sénatrice Elizabeth Warren, critique virulente, a soutenu que le projet de loi ne protège pas adéquatement les investisseurs, le système financier et la sécurité nationale.
C’est un échec nettement différent de « l’industrie n’arrivait pas à s’entendre sur la manière dont la crypto devait être réglementée ». Le cadre sous-jacent de la structure de marché disposait d’un vrai soutien bipartite. Ce à quoi il n’a pas pu survivre, en revanche, c’est un différend portant sur des garde-fous contre les opérations avec intérêts personnels (« self-dealing »).
Il y a un deuxième élément qui mérite d’être distingué : selon une analyse, les marchés de prédiction avaient déjà réduit du jour au lendemain les probabilités d’adoption, d’environ 32 % à 17–18 %, avant le vote, ce qui signifie que l’issue était largement anticipée plutôt que surprenante. Un analyste de marché a décrit l’ensemble de la situation avant coup comme asymétrique : le risque à la baisse d’un vote raté était déjà en grande partie intégré, tandis qu’une adoption surprise ne l’était pas — avec un levier faible et des taux de financement proches de zéro, suggérant l’absence d’un stock de vendeurs forcés. Le Bitcoin est pourtant encore nettement tombé, ce qui vaut la peine d’être noté compte tenu de la part de ce résultat que le marché disait déjà avoir absorbée.
DONNÉES CLÉS
- Vote de cloture final : 49 pour, 50 contre (60 nécessaires pour avancer) — selon le journal officiel du Sénat « Senate Daily Press » et le registre du Cloakroom
- Aucun démocrate n’a voté oui ; au moins 3 républicains nommés (Collins, Hawley, Moran) ont voté non, parmi 4 défections GOP au total
- Adoption à la Chambre (juillet 2025) : 294-134 · Commission des affaires bancaires du Sénat (mai 2026) : 15-9
- Des républicains auraient proposé 126 concessions lors du dernier round de négociation, d’après Bitcoin.com
- Probabilités avant le vote : ramenées d’environ 32 % à 17–18 % d’un jour à l’autre, d’après une analyse basée sur les marchés de prédiction
- BTC : de près de 80 000 $ à environ 76 900 $ avant le vote, puis prolongation jusqu’à environ 76 000 $ lorsque l’échec de la cloture est devenu apparent
- La période de commentaires de la SEC sur les « Regulation Crypto Assets » resterait, selon une source, ouverte jusqu’au 20 octobre 2026, en tant que solution de repli annoncée par l’agence
CAS FAVORABLE
Le cadre substantiel de la structure de marché a conservé un vrai soutien bipartite, même dans la défaite — il n’a pas été rejeté sur le fond par la plupart des sénateurs ayant voté non. Cela laisse la place à un projet de loi plus étroit, axé spécifiquement sur la résolution du différend lié à l’éthique, afin d’avoir de meilleures chances lors d’une session future, sans avoir à reconstruire de zéro le consensus autour du cadre SEC/CFTC.
CAS DÉFAVORABLE
Avec l’approche de la saison électorale de mi-mandat qui va accaparer l’attention législative et un Congrès probablement divisé en 2027, cet échec ferme effectivement la porte, pour le futur prévisible, à une législation fédérale complète sur la structure de marché des crypto — laissant le processus non législatif de la SEC sur les « Regulation Crypto Assets » comme voie principale à court terme, offrant une certitude moins durable qu’une loi du Congrès.
POUR LES ACTEURS DU MARCHÉ ACTIFS
- La période de commentaires de la SEC sur les « Regulation Crypto Assets », indiquée comme ouverte jusqu’au 20 octobre 2026, est désormais le catalyseur réglementaire à court terme le plus pertinent à suivre, et non le Congrès
- Distinguer entre « la demande de l’industrie a échoué » et « un différend d’éthique l’a tué » lorsqu’on évalue à quelle distance se trouve réellement la vraie clarté en matière de compétence — le cadre sous-jacent disposait d’un vrai soutien
- Si le levier et les taux de financement étaient réellement faibles avant le vote, comme l’a suggéré un analyste, une baisse supplémentaire liée au repositionnement pourrait être limitée par rapport à un scénario où cela aurait été une véritable surprise
- Surveiller si un projet de loi plus étroit axé sur l’éthique est présenté séparément du cadre plus large de la structure de marché
À SURVEILLER ENSUITE
- Toute tentative de réintroduire une version plus étroite axée précisément sur la résolution du langage relatif à l’éthique
- Processus d’élaboration de la règle de la SEC sur la réglementation des actifs crypto (« Regulation Crypto Assets ») jusqu’à la date limite de commentaires du 20 octobre
- Le fait que l’échec de cette année façonne le positionnement en matière de politique crypto à l’approche des élections de mi-mandat de novembre
POINT ESSENTIEL
Le Clarity Act n’a pas échoué parce que Washington n’arrivait pas à s’entendre sur la manière de réglementer la crypto. Il a échoué parce que Washington n’arrivait pas à s’entendre sur la question de savoir si des responsables devaient être autorisés à tirer profit de la crypto tout en écrivant les règles qui la régissent. Ce sont des problèmes différents, et un seul des deux est plus proche d’être résolu que ce que laissent entendre les gros titres.
Question à la communauté : le fait que cela ait échoué à cause d’un langage d’éthique plutôt que du cadre réglementaire lui-même vous rend-il plus ou moins optimistes quant à l’adoption d’un projet de loi plus étroit avant 2027 ?
#CLARITYAct #CryptoRegulation #SEC #CFTC #bitcoin #BTC #Binance #BinanceSquare #CryptoNews