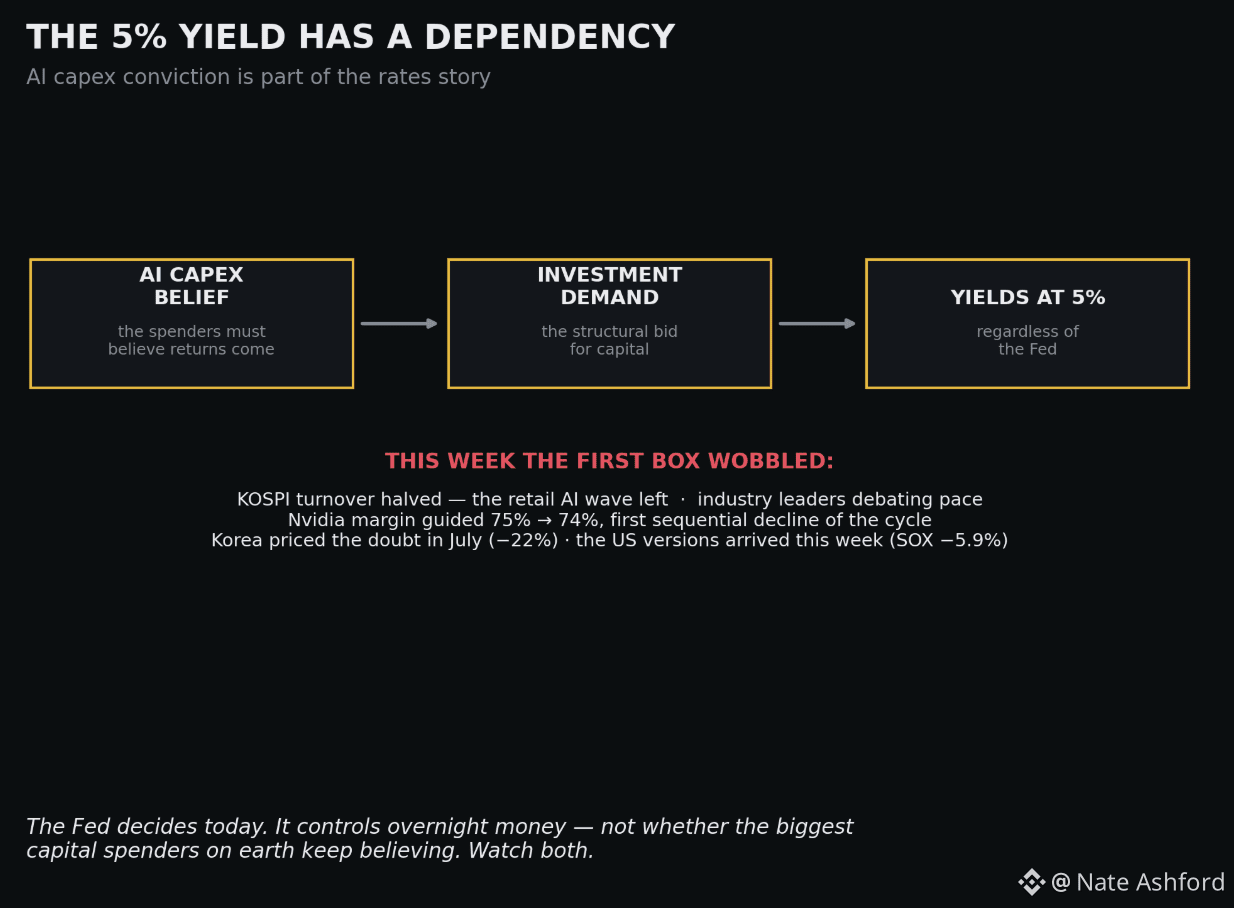
La Corée vient d’envoyer le signal macro dont tout le monde débattait, et il n’apparaît pas dans le prix — il se trouve dans la participation. Le volume d’échanges du KOSPI a diminué de moitié par rapport à son sommet. La vague de retail portée par l’IA qui a alimenté la hausse est partie.
Pourquoi c’est à sa place dans un fil macro, aujourd’hui en particulier. Mon argument de fond : le déploiement de l’IA est une commande structurelle de capitaux — la demande d’investissement qui maintient les rendements réels au-dessus, indépendamment de la Fed. Cette thèse a une dépendance : les investisseurs doivent croire que les retours sont au rendez-vous.
Cette semaine, cette croyance a vacillé publiquement. Des responsables de l’industrie débattent de la possibilité de ralentir. Nvidia a guidé la marge brute en BAISSE séquentielle pour la première fois de ce cycle — les coûts augmentent plus vite que les prix. Le marché coréen, plus exposé à la mémoire, a enregistré le doute en juillet, à hauteur de 22 % ; les versions américaines sont arrivées cette semaine, à 5,9 % sur une séance.
Si la conviction en matière de capex se fissure, l’histoire des taux change aussi : le pilier des « solides besoins d’investissement » sous les 5 % des bons du Trésor est le même trade que le volume manquant du KOSPI.
La Fed décide dans quelques heures. Elle contrôle l’argent de la nuit. Elle ne contrôle pas si les plus grands investisseurs en capital sur Terre continuent d’y croire. Surveillez les deux. #macro #rates
Pourquoi c’est à sa place dans un fil macro, aujourd’hui en particulier. Mon argument de fond : le déploiement de l’IA est une commande structurelle de capitaux — la demande d’investissement qui maintient les rendements réels au-dessus, indépendamment de la Fed. Cette thèse a une dépendance : les investisseurs doivent croire que les retours sont au rendez-vous.
Cette semaine, cette croyance a vacillé publiquement. Des responsables de l’industrie débattent de la possibilité de ralentir. Nvidia a guidé la marge brute en BAISSE séquentielle pour la première fois de ce cycle — les coûts augmentent plus vite que les prix. Le marché coréen, plus exposé à la mémoire, a enregistré le doute en juillet, à hauteur de 22 % ; les versions américaines sont arrivées cette semaine, à 5,9 % sur une séance.
Si la conviction en matière de capex se fissure, l’histoire des taux change aussi : le pilier des « solides besoins d’investissement » sous les 5 % des bons du Trésor est le même trade que le volume manquant du KOSPI.
La Fed décide dans quelques heures. Elle contrôle l’argent de la nuit. Elle ne contrôle pas si les plus grands investisseurs en capital sur Terre continuent d’y croire. Surveillez les deux. #macro #rates