$NVDAB
$BTC
$TRUMP
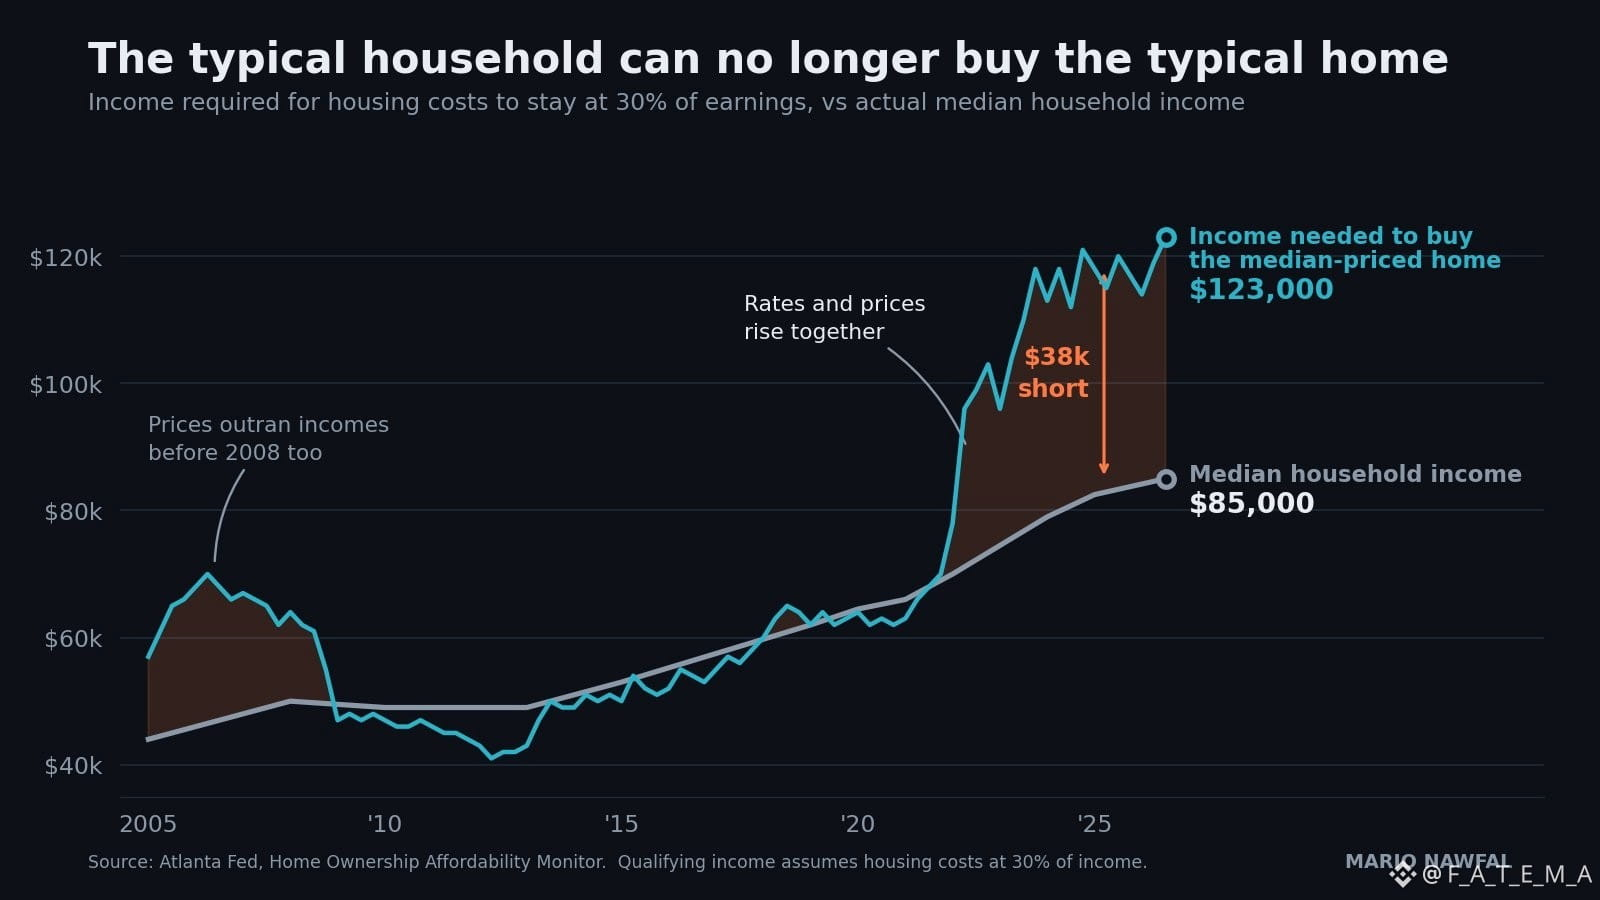
🇺🇸 Il vous faut désormais 120 000 $ pour acheter la maison américaine moyenne. Le revenu moyen des Américains est de 85 000 $
Cela représente un écart de 35 000 $ entre ce que gagne un foyer type et ce dont il a besoin pour être éligible à la maison type.
Les deux courbes ont longtemps évolué ensemble. Depuis 2022, elles se sont séparées et continuent de diverger.
Voilà la partie qui ne fait pas les gros titres : la mesure de la Fed d’Atlanta ne concerne pas seulement le prêt hypothécaire. Elle inclut les taxes foncières, l’assurance habitation et le PMI.. et l’assurance est la ligne budgétaire qui a explosé.
Dans une grande partie du pays, c’est la prime, et non le taux, qui a rendu les revenus nécessaires inaccessibles.
Le seuil officiel de ce qui est « abordable » correspond à consacrer 30 % du revenu au logement. Le chiffre national est désormais de 47 %.
À quel moment cela cesse-t-il d’être un « cycle » du logement et devient-il une crise structurelle de l’accessibilité à la propriété ?
Source : Fed d’Atlanta
#FedRateWatch
$BTC
$TRUMP
🇺🇸 Il vous faut désormais 120 000 $ pour acheter la maison américaine moyenne. Le revenu moyen des Américains est de 85 000 $
Cela représente un écart de 35 000 $ entre ce que gagne un foyer type et ce dont il a besoin pour être éligible à la maison type.
Les deux courbes ont longtemps évolué ensemble. Depuis 2022, elles se sont séparées et continuent de diverger.
Voilà la partie qui ne fait pas les gros titres : la mesure de la Fed d’Atlanta ne concerne pas seulement le prêt hypothécaire. Elle inclut les taxes foncières, l’assurance habitation et le PMI.. et l’assurance est la ligne budgétaire qui a explosé.
Dans une grande partie du pays, c’est la prime, et non le taux, qui a rendu les revenus nécessaires inaccessibles.
Le seuil officiel de ce qui est « abordable » correspond à consacrer 30 % du revenu au logement. Le chiffre national est désormais de 47 %.
À quel moment cela cesse-t-il d’être un « cycle » du logement et devient-il une crise structurelle de l’accessibilité à la propriété ?
Source : Fed d’Atlanta
#FedRateWatch