Jeudi à l’aube ! La Fed pourrait entrer dans l’ère « Wosch » avec sa première hausse des taux
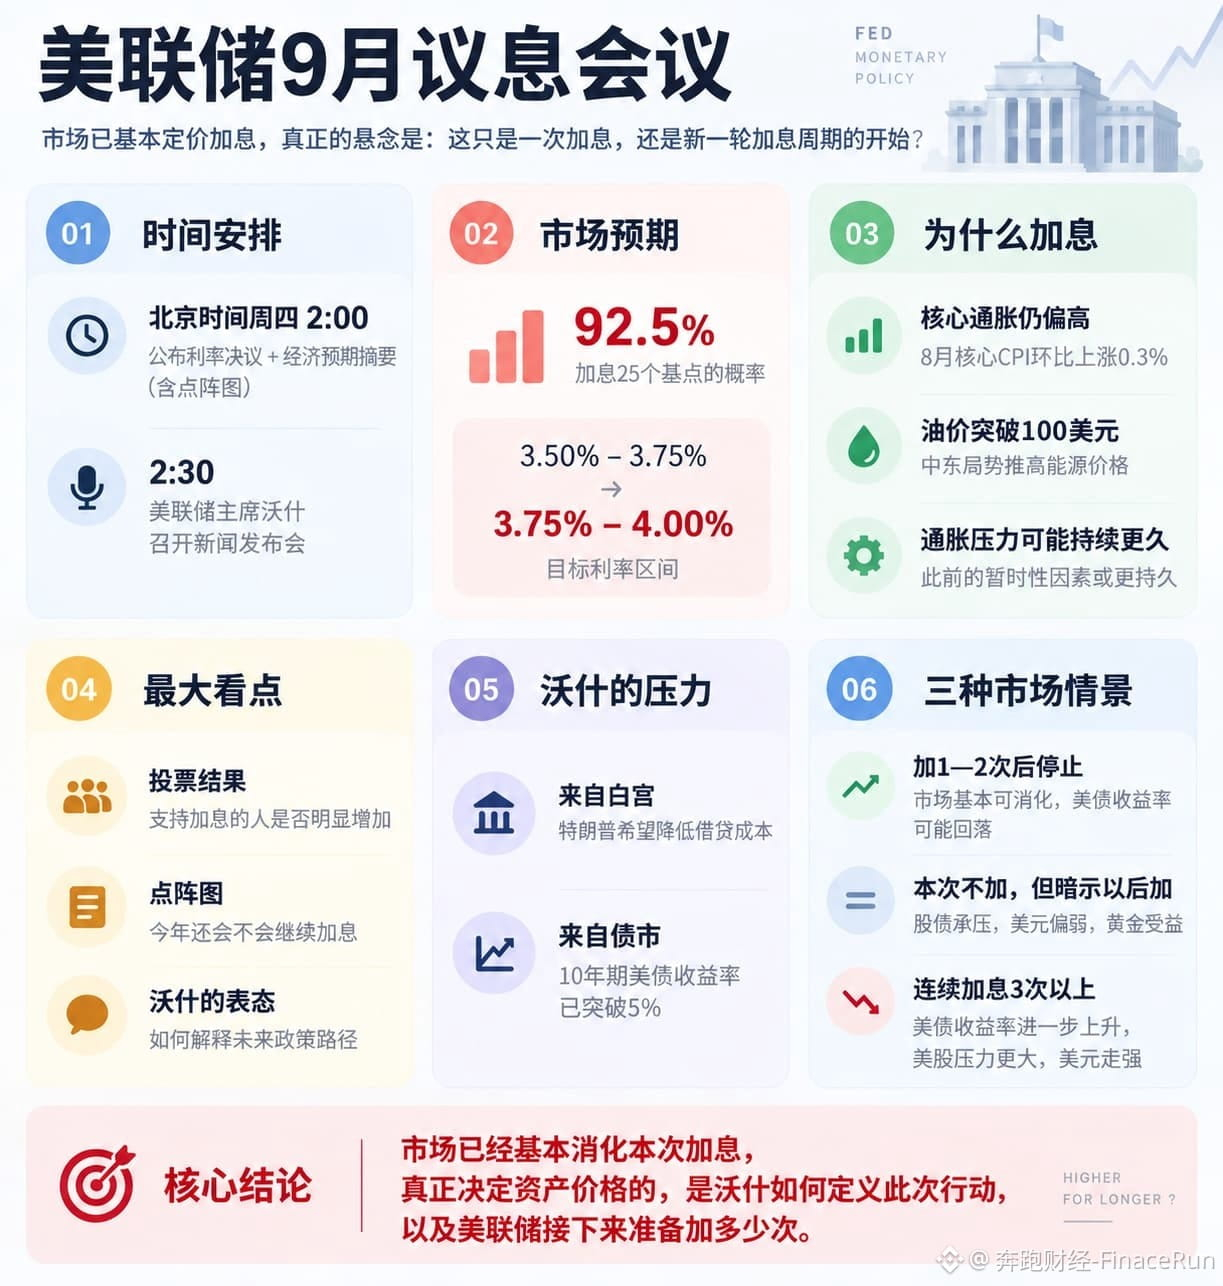
Le jeudi 17 septembre, à 2 h 00 (heure de Pékin), le FOMC publiera sa décision relative au taux des fonds fédéraux ainsi qu’un résumé des perspectives économiques. Une demi-heure plus tard, le président de la Fed, Kevin Wosch, tiendra une conférence de presse au cours de laquelle il s’exprimera sur les perspectives économiques et les anticipations d’inflation.
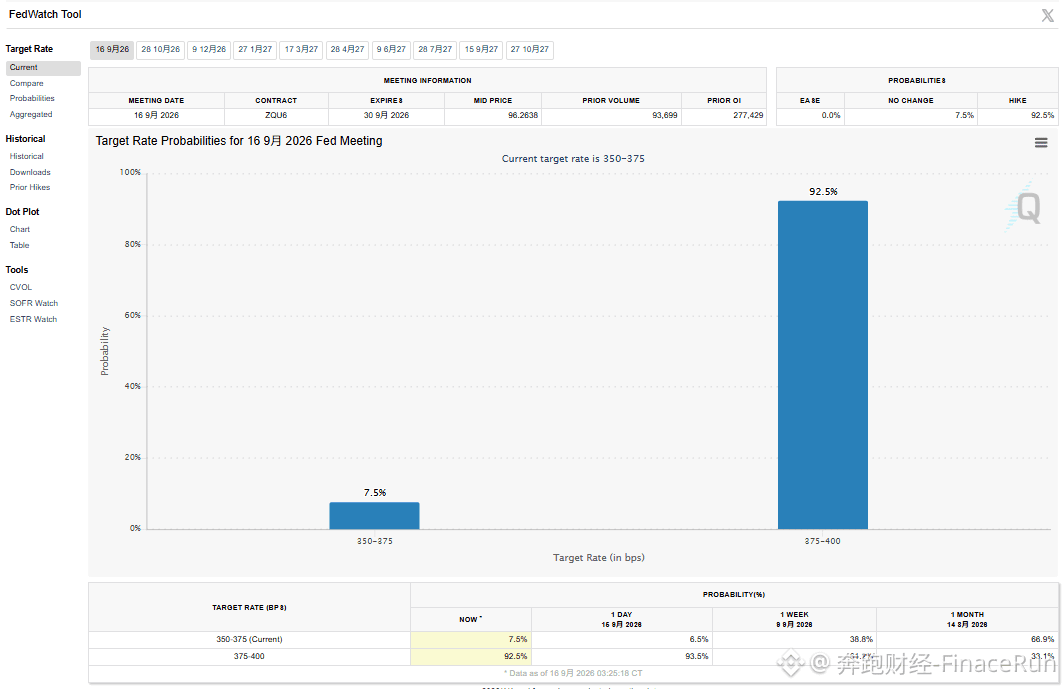
À l’heure actuelle, la probabilité que le marché price une hausse de 25 points de base atteint 92,5 %. L’attention du marché est donc passée de la question « va-t-il y avoir hausse ou non ? » à « combien de hausses supplémentaires y aura-t-il ? ».
Ce qui mérite toutefois vraiment l’attention n’est pas la hausse, presque gravée dans le marbre, elle-même, mais plutôt la capacité de Wosch à reprendre la main sur le récit de politique monétaire.
Le marché a déjà effectué à l’avance le premier choix pour la Fed. La suite pour Wosch consiste à envoyer un signal central au marché : pourquoi il faut relever les taux maintenant, et ce que l’on peut attendre après la hausse.
L’analyse estime que si Wosch ne laisse entrevoir qu’une ou deux hausses supplémentaires, les marchés actions et obligations américaines pourraient absorber cet impact. Les actions américaines pourraient certes connaître de la volatilité à court terme, mais sans risque de dérapage.
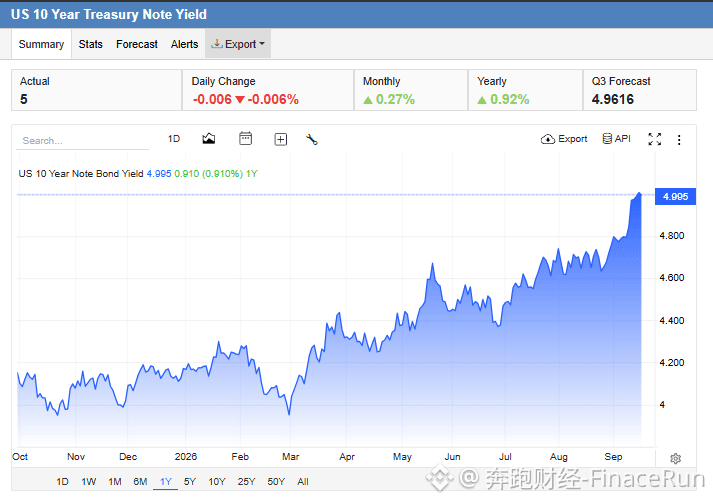
En revanche, si Wosch envoie des signaux de hausses consécutives à plusieurs reprises, le rendement des bons du Trésor américain à 10 ans risque très probablement de se maintenir au-dessus de 5 %. Dans ce cas, les actions américaines et les actifs libellés en dollars feraient face à une volatilité particulièrement forte.
De plus, Wosch est confronté à une double contrainte : d’une part la pression de Trump visant des coûts d’emprunt minimaux au niveau mondial, et d’autre part la réalité d’un rendement à 10 ans dépassant 5 %.
Autrement dit, la hausse des taux se heurterait aux demandes de la Maison-Blanche de baisser les taux ; à l’inverse, s’il n’y a pas de hausse, il faudra expliquer quand les engagements fermes précédemment formulés se concrétiseront.
Plus délicat encore, Wosch défend de façon constante l’absence de guidage prospectif de politique monétaire. Or, cette fois, le marché n’aura plus le choix : il cherchera à savoir si la hausse annoncée est une action ponctuelle ou le début d’une série d’actions.
En résumé, Wall Street a proposé trois scénarios. Si la Fed suit une trajectoire de « une à deux hausses » puis s’arrête, il est considéré que les marchés actions et obligations peuvent absorber l’impact ; le rendement à 10 ans pourrait alors reculer légèrement.
À l’opposé, si la Fed reste sur sa position tout en laissant entendre des hausses cette année, les rendements de long terme pourraient augmenter, et le scénario d’une dépréciation de la monnaie pourrait se réactiver ; cela serait favorable au marché de l’or.
Mais si Wosch donne des signaux de trois hausses consécutives ou plus, le rendement des bons du Trésor à 10 ans pourrait nettement dépasser 5 %, les actions américaines pourraient subir une pression à la baisse et le dollar pourrait fortement se renforcer.
Quel que soit le scénario de trajectoire des taux, la conférence de presse de Wosch pourrait avoir un impact sur le marché plus important encore que la décision de taux elle-même.
#美联储利率决议
Le jeudi 17 septembre, à 2 h 00 (heure de Pékin), le FOMC publiera sa décision relative au taux des fonds fédéraux ainsi qu’un résumé des perspectives économiques. Une demi-heure plus tard, le président de la Fed, Kevin Wosch, tiendra une conférence de presse au cours de laquelle il s’exprimera sur les perspectives économiques et les anticipations d’inflation.
À l’heure actuelle, la probabilité que le marché price une hausse de 25 points de base atteint 92,5 %. L’attention du marché est donc passée de la question « va-t-il y avoir hausse ou non ? » à « combien de hausses supplémentaires y aura-t-il ? ».
Ce qui mérite toutefois vraiment l’attention n’est pas la hausse, presque gravée dans le marbre, elle-même, mais plutôt la capacité de Wosch à reprendre la main sur le récit de politique monétaire.
Le marché a déjà effectué à l’avance le premier choix pour la Fed. La suite pour Wosch consiste à envoyer un signal central au marché : pourquoi il faut relever les taux maintenant, et ce que l’on peut attendre après la hausse.
L’analyse estime que si Wosch ne laisse entrevoir qu’une ou deux hausses supplémentaires, les marchés actions et obligations américaines pourraient absorber cet impact. Les actions américaines pourraient certes connaître de la volatilité à court terme, mais sans risque de dérapage.
En revanche, si Wosch envoie des signaux de hausses consécutives à plusieurs reprises, le rendement des bons du Trésor américain à 10 ans risque très probablement de se maintenir au-dessus de 5 %. Dans ce cas, les actions américaines et les actifs libellés en dollars feraient face à une volatilité particulièrement forte.
De plus, Wosch est confronté à une double contrainte : d’une part la pression de Trump visant des coûts d’emprunt minimaux au niveau mondial, et d’autre part la réalité d’un rendement à 10 ans dépassant 5 %.
Autrement dit, la hausse des taux se heurterait aux demandes de la Maison-Blanche de baisser les taux ; à l’inverse, s’il n’y a pas de hausse, il faudra expliquer quand les engagements fermes précédemment formulés se concrétiseront.
Plus délicat encore, Wosch défend de façon constante l’absence de guidage prospectif de politique monétaire. Or, cette fois, le marché n’aura plus le choix : il cherchera à savoir si la hausse annoncée est une action ponctuelle ou le début d’une série d’actions.
En résumé, Wall Street a proposé trois scénarios. Si la Fed suit une trajectoire de « une à deux hausses » puis s’arrête, il est considéré que les marchés actions et obligations peuvent absorber l’impact ; le rendement à 10 ans pourrait alors reculer légèrement.
À l’opposé, si la Fed reste sur sa position tout en laissant entendre des hausses cette année, les rendements de long terme pourraient augmenter, et le scénario d’une dépréciation de la monnaie pourrait se réactiver ; cela serait favorable au marché de l’or.
Mais si Wosch donne des signaux de trois hausses consécutives ou plus, le rendement des bons du Trésor à 10 ans pourrait nettement dépasser 5 %, les actions américaines pourraient subir une pression à la baisse et le dollar pourrait fortement se renforcer.
Quel que soit le scénario de trajectoire des taux, la conférence de presse de Wosch pourrait avoir un impact sur le marché plus important encore que la décision de taux elle-même.
#美联储利率决议