
J’ai suivi de près ce cycle de la Fed, et septembre me semble moins être une question de deviner le prochain titre qu’une question de comprendre ce que les données forcent les décideurs à affronter.
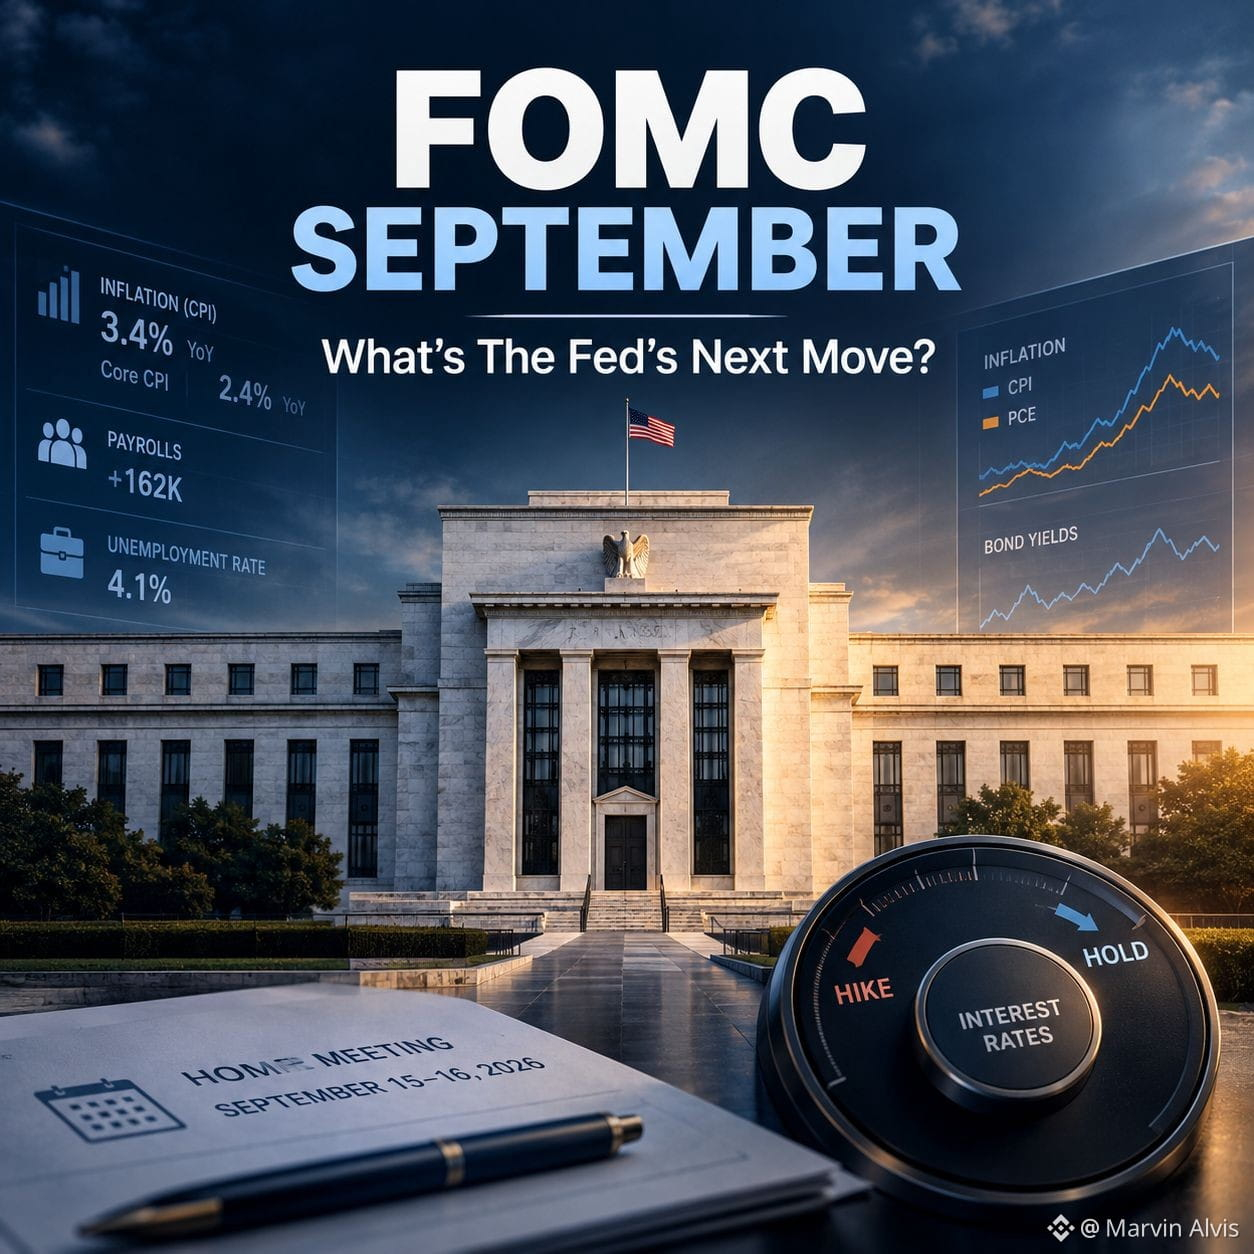
La Fed a maintenu les taux à 3,50%–3,75% en juillet, mais le vote était déjà partagé, à 9 contre 3, trois responsables préférant une hausse de 25 pb. Depuis lors, l’inflation CPI d’août s’est établie à 3,4% sur un an, le CPI sous-jacent à 2,4%, tandis qu’en août la masse salariale a augmenté de 162K et le chômage est resté à 4,1%.
#FedRateWatch
La tension est donc assez claire : l’inflation reste au-dessus de la cible, mais le marché du travail ne montre pas le type de dégradation qui rendrait la politique plus simple.
C’est pourquoi je surveille la guidance autant que la décision elle-même.
Aujourd’hui, s’agit-il d’un ajustement de taux unique, ou de la durée pendant laquelle la Fed pense que la politique restrictive devra encore rester nécessaire ?
Parfois, le signal le plus important n’est pas le taux. C’est ce que dit la Fed sur ce dont elle reste inquiète.
$AKE
$LSK
$SYN
La Fed a maintenu les taux à 3,50%–3,75% en juillet, mais le vote était déjà partagé, à 9 contre 3, trois responsables préférant une hausse de 25 pb. Depuis lors, l’inflation CPI d’août s’est établie à 3,4% sur un an, le CPI sous-jacent à 2,4%, tandis qu’en août la masse salariale a augmenté de 162K et le chômage est resté à 4,1%.
#FedRateWatch
La tension est donc assez claire : l’inflation reste au-dessus de la cible, mais le marché du travail ne montre pas le type de dégradation qui rendrait la politique plus simple.
C’est pourquoi je surveille la guidance autant que la décision elle-même.
Aujourd’hui, s’agit-il d’un ajustement de taux unique, ou de la durée pendant laquelle la Fed pense que la politique restrictive devra encore rester nécessaire ?
Parfois, le signal le plus important n’est pas le taux. C’est ce que dit la Fed sur ce dont elle reste inquiète.
$AKE
$LSK
$SYN