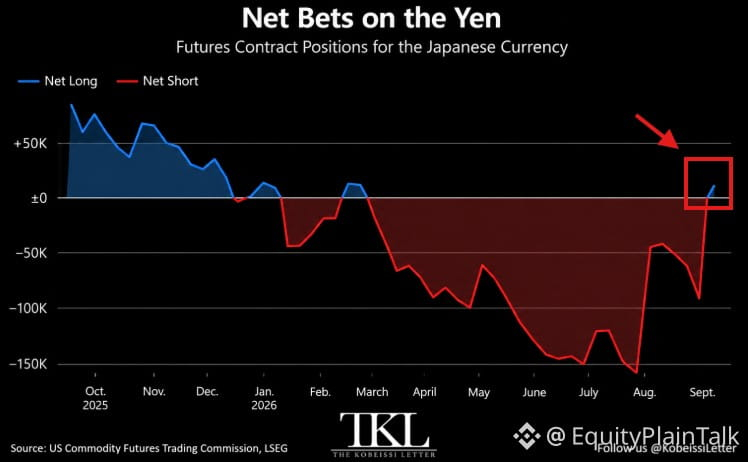
Les spéculateurs sont passés franchement à un biais haussier sur le yen japonais.
La position nette acheteuse a bondi à +10 796 contrats au 8 septembre — le niveau le plus élevé en six mois. Une semaine plus tôt ? Position nette vendeuse à -92 227 contrats. C’est un énorme revirement de sentiment en seulement sept jours.
Pour mettre en contexte : début août, les positions vendeuses avaient culminé à -163 412 contrats. Nous sommes passés d’une extrême bearishness à une prudente forme d’optimisme en environ cinq semaines.
Qu’est-ce qui motive cela ?
1. Le marché intègre la possibilité de hausses de taux de la Banque du Japon
2. Les investisseurs japonais rapatrieraient peut-être des capitaux à mesure que les rendements domestiques augmentent
3. Le dénouement en cours des opérations de carry sur le yen (emprunter du yen à bas coût, investir ailleurs)
Ces données de positionnement reflètent les hedge funds, les gestionnaires d’actifs et les CTAs — l’argent intelligent qui négocie des tendances macro, et non des besoins de couverture.
Le récit autour du yen évolue très vite. Après des années d’être la monnaie de financement préférée du monde, il attire désormais des paris directionnels. Ce n’est pas seulement une histoire de change : cela se répercute sur les flux d’actions mondiaux, les marchés émergents et l’appétit pour le risque.
Restez à l’écoute. Les changements de régime monétaire ne se produisent pas souvent, mais quand ils arrivent, ils comptent.
La position nette acheteuse a bondi à +10 796 contrats au 8 septembre — le niveau le plus élevé en six mois. Une semaine plus tôt ? Position nette vendeuse à -92 227 contrats. C’est un énorme revirement de sentiment en seulement sept jours.
Pour mettre en contexte : début août, les positions vendeuses avaient culminé à -163 412 contrats. Nous sommes passés d’une extrême bearishness à une prudente forme d’optimisme en environ cinq semaines.
Qu’est-ce qui motive cela ?
1. Le marché intègre la possibilité de hausses de taux de la Banque du Japon
2. Les investisseurs japonais rapatrieraient peut-être des capitaux à mesure que les rendements domestiques augmentent
3. Le dénouement en cours des opérations de carry sur le yen (emprunter du yen à bas coût, investir ailleurs)
Ces données de positionnement reflètent les hedge funds, les gestionnaires d’actifs et les CTAs — l’argent intelligent qui négocie des tendances macro, et non des besoins de couverture.
Le récit autour du yen évolue très vite. Après des années d’être la monnaie de financement préférée du monde, il attire désormais des paris directionnels. Ce n’est pas seulement une histoire de change : cela se répercute sur les flux d’actions mondiaux, les marchés émergents et l’appétit pour le risque.
Restez à l’écoute. Les changements de régime monétaire ne se produisent pas souvent, mais quand ils arrivent, ils comptent.