
Presque personne ne discute plus de 25 points de base 🤔
Regardez le graphique des probabilités. Il y a un mois, rester à 3,50–3,75 % était le pari populaire. Il y a une semaine, c’était un bras de fer. Désormais, le compartiment 3,75–4,00 % est un mur, proche de 94 %. Cela signifie que la décision de mercredi n’est pas l’événement. L’événement, c’est de savoir si le communiqué traite l’inflation d’août comme un mois difficile, ou comme la première brique d’un nouveau cycle de resserrement.
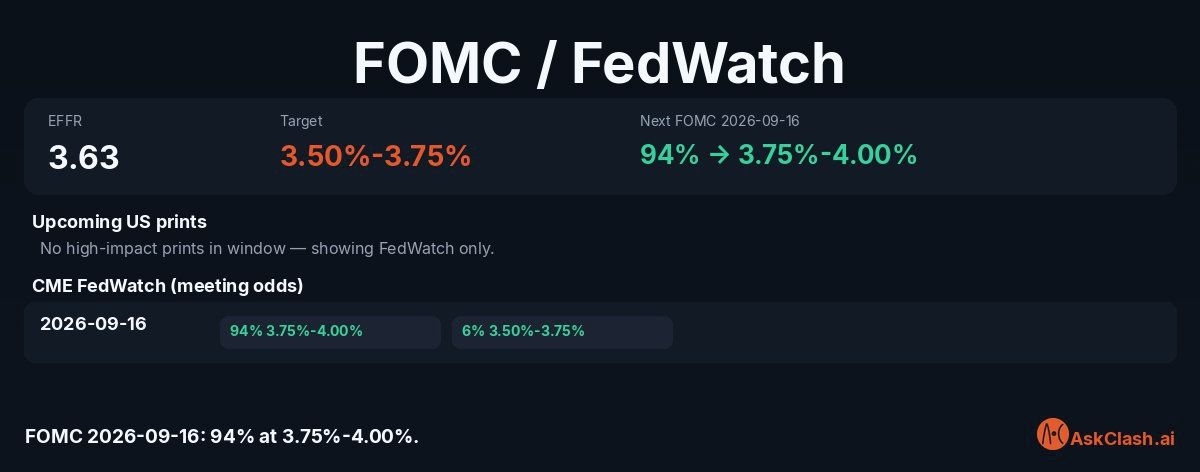
C’est là que la plupart des posts s’aplatissent. Ils demandent « hausse ou maintien ? ». Le marché a déjà répondu. La question négociable est : une seule hausse d’assurance, ou le début d’une facture qui continue d’arriver ?
L’annonce qui semble à la fois molle et dure
Août #CPI a fait quelque chose d’awkward.
L’indice a progressé de 0,4 % sur le mois et de 3,4 % sur un an. L’inflation sous-jacente (CPI core) inclut l’alimentation et l’énergie, mais une version expurgée de ces postes a augmenté de 0,3 % d’un mois sur l’autre, contre 0,2 % attendu. Le taux annuel sous-jacent a encore ralenti à 2,4 %, le niveau le plus bas depuis 2021.
Vous pouvez donc écrire deux gros titres honnêtes à partir de la même publication :
« L’inflation sous-jacente est la plus faible depuis cinq ans. »
« Le rythme mensuel de l’inflation sous-jacente vient d’accélérer. »
La Fed vit dans la deuxième phrase. La variation d’une année sur l’autre du « core » est un rétroviseur qui continue de digérer des chiffres plus anciens, plus brûlants. Les responsables votent sur la question de savoir si le dernier mois ressemble à un progrès, ou à une pause qui a échoué. L’énergie a fait le bruit fort : +2,1 % sur le mois, +16,3 % sur l’année. Ce n’est pas le même animal que la demande qui surchauffait en 2022. C’est une ecchymose d’offre, posée sur un marché du travail qui a continué à produire des pay-rolls solides.
Une hausse de 25 pdb peut être rationnelle comme assurance. C’est bien un argument plus faible quand il s’agit du lancement d’une campagne qui s’étale sur plusieurs réunions — sauf si la conférence de presse fait semblant que l’énergie, c’est « juste de l’inflation » et ignore la source.
Pourquoi une hausse entièrement intégrée fait encore bouger le risque
Si 90 % est déjà dans les prix, pourquoi Bitcoin, le Nasdaq ou l’or $XAU careraient ?
Parce que les actifs ne réévaluent pas les 25 pdb. Ils réévaluent la trajectoire.
La tech, c’est la duration. Une hausse qui sonne comme « on en a fini après ça » est un haussement d’épaules. Une hausse qui maintient décembre en vie est une décote de valorisation. Les valeurs à duration longue sentent le langage avant qu’elles ne sentent le taux des fonds.
L’or se scinde en deux. Si l’histoire, c’est une inflation collante et une géopolitique chaotique, l’or garde de la demande. Si l’histoire, c’est des taux réels plus élevés et un dollar plus fort, l’or paie l’impôt sur le taux comme tout le monde.
Le Bitcoin est l’invité gênant. Certaines semaines, il suit encore la bêta du Nasdaq. D’autres périodes cette année, il a passé plus de temps à marcher à côté de l’or. Avec une hausse déjà intégrée par les prix, la première heure est généralement une compression de liquidité. La deuxième heure est un référendum sur la question de savoir si la Fed a vraiment donné l’impression d’être arrivée au bout.
C’est pourquoi « le BTC chute lors des hausses » est une règle paresseuse. Le BTC a chuté en 2022 parce que la trajectoire, c’était une multitude de hausses partant de zéro. Une seule hausse largement annoncée de 25 pdb de 3,50–3,75 % est une autre machine. Les dégâts vivent dans l’adjectif : « ongoing », « further », « restrictive for longer ».
Ponctuel vs cycle : un test simple
Un cycle a besoin que la Fed croie que la demande est le problème.
Surveillez trois choses mercredi, pas le vote lui-même :
Appellent-ils un choc temporaire lié à l’énergie une raison de continuer à resserrer ?
Le communiqué maintient-il « un resserrement supplémentaire » sur la table, ou revient-il à une dépendance aux données sans menace ?
Les points montrent-ils un seul mouvement, ou un escalier ?
S’il s’agit d’un langage « one-and-done », les 90 % de chances étaient tout le spectacle. Le risque peut même intégrer le fait que l’incertitude s’est effondrée. Si les points penchent hawkish, le marché doit coter une deuxième facture qu’il n’a fait qu’ébaucher à moitié.
Ce que je fais avec Bitcoin
Je n’utilise pas le FOMC comme déclencheur d’entrée.
Je conserve $BTC comme une position sur plusieurs années. Le plan est volontairement ennuyeux. Si le communiqué est plus chaud qu’une hausse entièrement intégrée et que le spot donne un niveau plus propre que les pièces que j’ai déjà, j’ajoute une taille de DCA fixe. Les mêmes règles que tout autre repli que je n’ai pas causé. Pas de levier sur l’annonce. Pas de « je savais qu’ils allaient augmenter les taux » après coup.

L’avantage cette semaine ne tient pas à la prédiction. Il tient à ne pas confondre une hausse de 25 pdb que tout le monde voit avec un cycle que personne n’a encore prouvé.
La plupart des médias célébreront ou paniqueront à 14 h (heure de l’Est). Le travail utile commence dans le paragraphe après la décision : celui qui vous dit si septembre était une prime d’assurance, ou la première ligne d’un tableau plus long.
À but éducatif uniquement. Pas un conseil financier. Dimensionnez pour les deux scénarios.