Les marchés des crypto-monnaies entrent dans une semaine macroéconomique importante.
La hausse des taux de septembre est désormais largement intégrée, mais la plus grande question pour les actifs à risque n’est plus seulement ce que fait la Fed.
La question la plus importante est la suivante :
Le pétrole peut-il rester au-dessus de 100 $ ?
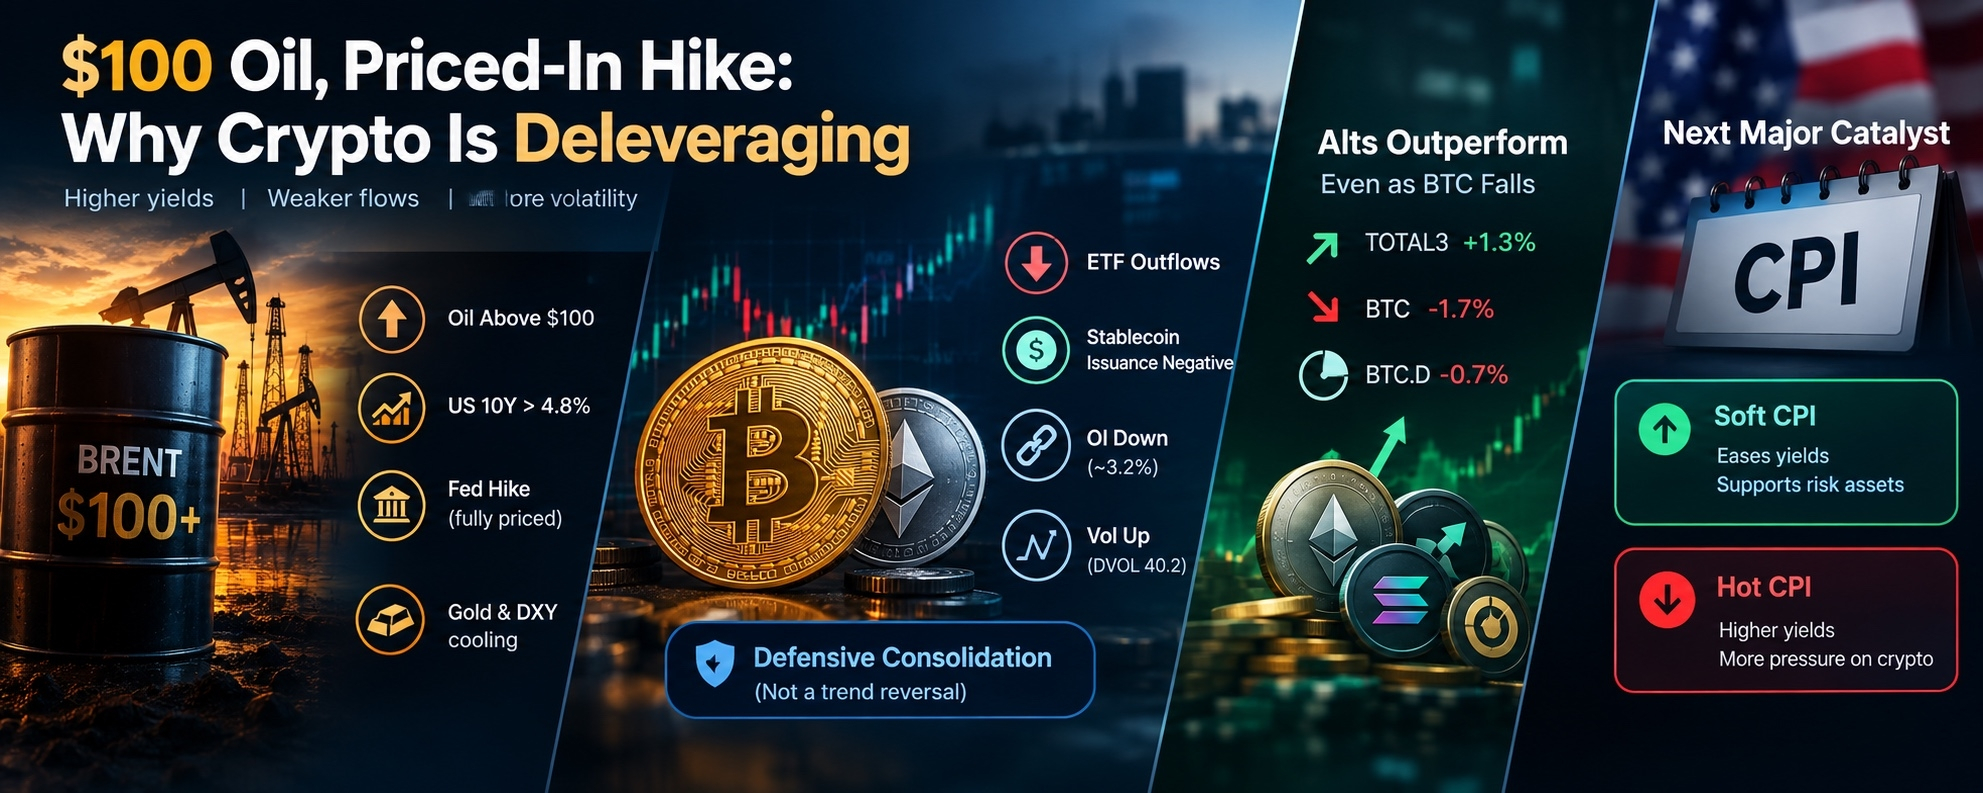
Le pétrole brut Brent au-dessus de 100 $ a fait monter les anticipations d’inflation et les rendements des obligations à long terme. Dans le même temps, les flux vers les crypto-monnaies se sont affaiblis, l’effet de levier a diminué et les options donnent à voir une structure de marché plus défensive.
Cela ne signifie pas nécessairement qu’une tendance baissière majeure a commencé.
On dirait davantage une consolidation défensive, avec une hausse progressive de la volatilité.
■ 1. Le pétrole est devenu la variable macro la plus importante
De solides données sur l’emploi ont poussé les anticipations de politique monétaire plus restrictive à la hausse, tandis que les tensions géopolitiques autour du détroit d’Ormuz ont poussé le Brent au-dessus de 100 $.
Cet ensemble compte, car une énergie chère peut maintenir l’inflation élevée.
Le rendement du Trésor US à 10 ans qui repasse au-dessus de 4,8 % ajoute une nouvelle couche de pression. Des rendements plus élevés rendent généralement les actifs risqués moins attrayants, car les investisseurs peuvent obtenir de meilleurs rendements avec des actifs relativement plus sûrs.
Mais il y a une distinction importante :
La hausse de taux de septembre est déjà largement intégrée dans les prix.
Donc une autre hausse, en elle-même, ne pourrait peut-être pas provoquer un choc majeur.
Le risque le plus important est que le pétrole reste au-dessus de 100 $ sur une période prolongée.
Si le Brent recule, les anticipations d’inflation pourraient s’apaiser et la pression sur les rendements pourrait diminuer.
Cela créerait un environnement bien plus favorable pour le BTC et les autres actifs risqués.
■ 2. Les flux crypto perdent de l’élan
L’une des évolutions les plus intéressantes cette semaine est la faiblesse simultanée de deux canaux de liquidité importants :
• Les flux de l’ETF au comptant se sont inversés et sont passés en négatif.
• Les émissions nettes de stablecoins sont aussi passées dans le négatif.
La sortie combinée a été relativement faible, sous 500 M$, mais le sens est important.
Pendant plusieurs semaines, la demande des ETF apportait une offre marginale au Bitcoin.
Quand cette offre disparaît, le prix doit davantage s’appuyer sur le positionnement existant.
Cela aide à expliquer pourquoi le BTC a eu du mal à établir une forte impulsion haussière.
■ 3. Le levier sort du marché
L’intérêt ouvert a aussi diminué.
La capitalisation boursière du BTC était en baisse d’environ 2,2 % par rapport au vendredi précédent, tandis que le OI libellé en USD a chuté d’environ 3,2 %.
Le ratio OI/capitalisation boursière est passé vers 0,034, sous le niveau de la mi-août autour de 0,038.
En termes simples :
Les traders réduisent l’effet de levier.
Ce n’est pas automatiquement baissier.
En fait, il peut y avoir un côté positif au désendettement.
Quand un excès de levier quitte le marché, la probabilité d’une nouvelle grande cascade de liquidations peut diminuer.
Le problème, c’est que le fait que le levier quitte le marché signifie aussi qu’il y a actuellement moins de capital agressif qui pousse les prix à la hausse.
Ainsi, le marché devient plus calme, mais aussi plus sensible au prochain catalyseur macro.
■ 4. Les options disent “attention”
La volatilité du Bitcoin a commencé à augmenter.
DVOL est passé d’environ 38 à environ 40,2, tandis que le BTC restait relativement dans une fourchette.
Cet ensemble mérite d’être surveillé.
Normalement, un prix stable avec une hausse de la volatilité implicite suggère que les traders paient plus cher une protection contre un mouvement futur plus important.
Le côté “put” du marché des options a aussi été réévalué plus rapidement que le côté “call”.
Cependant, les “risk reversals” à 25 jours restent proches de la neutralité.
Donc ce n’est pas une preuve solide d’un krach imminent.
Mieux vaut l’interpréter comme :
Le marché devient plus défensif et se prépare à un mouvement plus ample.
■ 5. Pourquoi le BTC ne s’est pas effondré
Malgré la pression macro, le BTC n’a pas subi de décote majeure supplémentaire.
La baisse du BTC sur deux semaines a globalement suivi les actions.
C’est important.
Si le BTC s’effondrait nettement plus vite que les actifs risk traditionnels, cela indiquerait un stress propre aux crypto.
Au lieu de cela, le comportement actuel ressemble davantage à un environnement “risk-off” piloté par la macro.
L’acheteur marginal s’est retiré.
Le levier a déjà été réduit.
Les ventes forcées semblent relativement limitées.
Et il n’y a pas assez de demande nouvelle pour créer une vraie cassure haussière.
C’est pourquoi je décrirais la structure actuelle comme suit :
Consolidation défensive, pas encore un retournement de tendance confirmé.
■ 6. La partie intéressante : les alts surperforment le BTC
Une évolution inhabituelle se produit sous la faiblesse du BTC.
Le BTC était en baisse d’environ 1,7 % sur la semaine, tandis que TOTAL3 a gagné environ 1,3 %.
La dominance du BTC a aussi reculé d’environ 0,7 point de pourcentage.
Cela signifie que le capital se redirigeait vers les altcoins même pendant que le Bitcoin subissait une pression.
Le séquençage est particulièrement intéressant.
Pendant la faiblesse du BTC, TOTAL3 a continué d’afficher une relative solidité.
Cela nous indique que le marché des alts n’a pas totalement perdu son appétit pour le risque.
Mais il y a une condition importante.
Le BTC doit maintenir sa structure de consolidation.
Si le BTC reste stable, la dominance du BTC pourrait continuer de se rapprocher d’un support autour de 58, offrant potentiellement plus d’espace aux alts pour surperformer.
■ 7. L’IPC est le prochain grand seuil
C’est là que tout converge.
Un IPC plus faible que prévu pourrait réduire la pression sur les rendements des Treasuries et sur les anticipations de taux.
Cela pourrait soutenir le BTC, affaiblir la dominance du BTC et permettre à la résilience actuelle des altcoins de continuer.
Mais un IPC plus chaud crée le montage inverse.
Des anticipations d’inflation plus élevées pourraient à nouveau pousser les rendements à la hausse.
Si le BTC perd simultanément son support de consolidation clé, la résilience actuelle des altcoins pourrait disparaître rapidement.
Donc je surveillerais la réaction plutôt que le seul chiffre de l’IPC.
IPC “soft” + BTC tient la zone de support = constructif
IPC chaud + le BTC casse le support = défensif / risk-off
■ Mon point de vue sur le marché
Le marché actuel ne ressemble pas à un environnement de cassure haussière claire.
Mais cela ne ressemble pas encore à un retournement baissier majeur confirmé.
Les variables clés sont :
■ Pétrole : le Brent reste-t-il au-dessus de 100 $ ?
■ Rendements : le 10 ans US continue-t-il de grimper au-delà de 4,8 % ?
■ Flux : les sorties de l’ETF et des stablecoins continuent-elles ?
■ Effet de levier : l’OI continue-t-il de baisser ?
■ BTC : le prix peut-il tenir sa fourchette de consolidation ?
■ BTC.D : la dominance peut-elle continuer de baisser ?
■ IPC : l’inflation apporte-t-elle un soulagement ou ajoute-t-elle encore une couche de pression ?
Pour moi, le pétrole est actuellement la variable macro à surveiller en premier, tandis que l’IPC est le catalyseur immédiat.
Si le pétrole recule et que l’IPC arrive en dessous des attentes, le marché pourrait rapidement passer d’une consolidation défensive à une position “risk-on”.
Si le pétrole reste au-dessus de 100 $ et que l’IPC est chaud, la pression sur les rendements et sur les crypto pourrait augmenter.
Jusqu’à l’arrivée de cette confirmation, l’approche la plus “propre” est de respecter la fourchette, d’éviter un levier excessif et de laisser l’évolution des prix confirmer la prochaine direction.
#Bitcoin #CryptoMarket #CPI #ArifAlpha