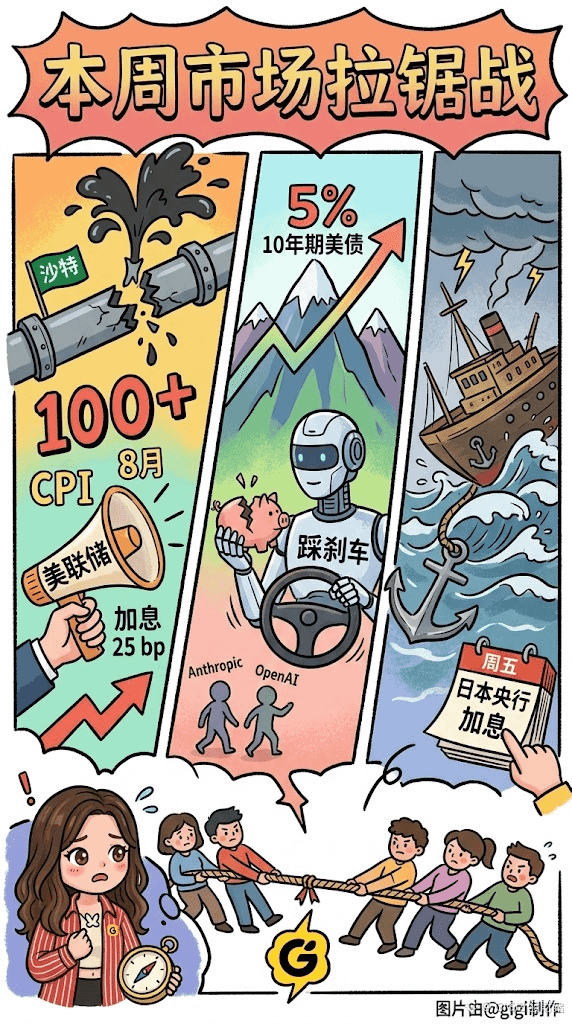
Hausse brutale du pétrole, rendements des bons du Trésor US frôlant les 5 %, et frein mis aux dépenses d’investissement en IA : trois mauvaises nouvelles majeures s’embrasent en même temps. Le marché est-il donc condamné, cette semaine, à entrer dans une bataille défensive en dents de scie ?
La fracture profonde entre la base macro et les récits micro, ce n’est pas un simple retournement des émotions sur les positions longues ou courtes.
▶️ Choc sur l’offre énergétique et inflation “dure”
L’arrêt des pipelines en Arabie saoudite bloque une capacité quotidienne de 7 millions de barils, propulsant directement le Brent au-delà du seuil des 100 dollars. Dans un contexte de hausse des CPI de base dépassant les attentes de 0,3 % en août, le prix du pétrole maintenu à haut niveau n’a pas seulement brisé l’illusion d’une baisse des taux : il pousse au contraire le marché à parier avec près de 90 % de certitude sur une hausse de 25 points de base de la Réserve fédérale cette semaine. Une inflation énergétique secondaire est un problème à court terme insoluble. Elle contraint les rendements des Treasuries à 10 ans à se rapprocher du cap des 5 %, et tous les modèles de tarification des actifs sur le Web subissent une réévaluation sous pression, de façon passive.
▶️ Jeu sur les dépenses d’investissement en IA
Anthropic, OpenAI et d’autres géants annoncent ralentir la R&D ; en surface, c’est présenté comme des évaluations de sécurité. Mais la logique en profondeur est très probablement une correction “volontaire” après l’atteinte d’un point critique du rythme de consommation de trésorerie. Côté offre matérielle, la prime de valorisation gonflée de force au cours de la dernière année perd désormais son soutien de “croissance infinie” au niveau du numérateur. Même si cela frappe sévèrement, à court terme, le sentiment de transaction sur les semi-conducteurs et toute la chaîne de calcul, les fondamentaux suggèrent que la transition des grands modèles vers la monétisation et les besoins d’inférence peut au contraire faire sortir une partie de la rationalité “en trop” des valorisations surélevées.
▶️ Le piège de l’effet de débordement d’une hausse des taux de la Banque du Japon
Vendredi, la Banque du Japon devrait relever ses taux de 25 points de base jusqu’à 1,25 %, en résonance avec une hausse de taux “hawkish” de la Fed. Le refuge ultime de liquidité bon marché à l’échelle mondiale se contracte. Dès qu’une forte appréciation du yen déclenche la sortie à grande échelle des opérations de carry trade, les Treasuries et les actions américaines subiront une nouvelle perte de liquidité. Les fluctuations du “triple witching” pour les actions US vendredi pourraient être amplifiées sans qu’on la voie.
On s’attend à ce que, durant la première moitié de la semaine, le S&P 500 et les valeurs technologiques à valorisations élevées restent surtout dominés par des mouvements hésitants de type “recherche de sécurité”, avec de la prise de bénéfices lorsqu’il y a du rebond. Si mercredi la Fed relève bien ses taux comme prévu et que le graphique des projections émet un signal plutôt hawkish, si les rendements à 10 ans franchissent d’un seul coup la barre des 5 %, les valeurs tech pourraient vivre une série de rattrapages à court terme, rapides et efficaces. En revanche, à mesure que les mauvaises nouvelles se libèrent rapidement, dès que le côté offre du pétrole se détend ne serait-ce qu’en laissant une brèche, les “bras de calcul” et les leaders de la communication optique, après un ajustement des valorisations, pourraient au quatrième trimestre bénéficier d’un soutien plus solide au niveau du plancher.
DYOR
$CL $XAUT $BTC
La fracture profonde entre la base macro et les récits micro, ce n’est pas un simple retournement des émotions sur les positions longues ou courtes.
▶️ Choc sur l’offre énergétique et inflation “dure”
L’arrêt des pipelines en Arabie saoudite bloque une capacité quotidienne de 7 millions de barils, propulsant directement le Brent au-delà du seuil des 100 dollars. Dans un contexte de hausse des CPI de base dépassant les attentes de 0,3 % en août, le prix du pétrole maintenu à haut niveau n’a pas seulement brisé l’illusion d’une baisse des taux : il pousse au contraire le marché à parier avec près de 90 % de certitude sur une hausse de 25 points de base de la Réserve fédérale cette semaine. Une inflation énergétique secondaire est un problème à court terme insoluble. Elle contraint les rendements des Treasuries à 10 ans à se rapprocher du cap des 5 %, et tous les modèles de tarification des actifs sur le Web subissent une réévaluation sous pression, de façon passive.
▶️ Jeu sur les dépenses d’investissement en IA
Anthropic, OpenAI et d’autres géants annoncent ralentir la R&D ; en surface, c’est présenté comme des évaluations de sécurité. Mais la logique en profondeur est très probablement une correction “volontaire” après l’atteinte d’un point critique du rythme de consommation de trésorerie. Côté offre matérielle, la prime de valorisation gonflée de force au cours de la dernière année perd désormais son soutien de “croissance infinie” au niveau du numérateur. Même si cela frappe sévèrement, à court terme, le sentiment de transaction sur les semi-conducteurs et toute la chaîne de calcul, les fondamentaux suggèrent que la transition des grands modèles vers la monétisation et les besoins d’inférence peut au contraire faire sortir une partie de la rationalité “en trop” des valorisations surélevées.
▶️ Le piège de l’effet de débordement d’une hausse des taux de la Banque du Japon
Vendredi, la Banque du Japon devrait relever ses taux de 25 points de base jusqu’à 1,25 %, en résonance avec une hausse de taux “hawkish” de la Fed. Le refuge ultime de liquidité bon marché à l’échelle mondiale se contracte. Dès qu’une forte appréciation du yen déclenche la sortie à grande échelle des opérations de carry trade, les Treasuries et les actions américaines subiront une nouvelle perte de liquidité. Les fluctuations du “triple witching” pour les actions US vendredi pourraient être amplifiées sans qu’on la voie.
On s’attend à ce que, durant la première moitié de la semaine, le S&P 500 et les valeurs technologiques à valorisations élevées restent surtout dominés par des mouvements hésitants de type “recherche de sécurité”, avec de la prise de bénéfices lorsqu’il y a du rebond. Si mercredi la Fed relève bien ses taux comme prévu et que le graphique des projections émet un signal plutôt hawkish, si les rendements à 10 ans franchissent d’un seul coup la barre des 5 %, les valeurs tech pourraient vivre une série de rattrapages à court terme, rapides et efficaces. En revanche, à mesure que les mauvaises nouvelles se libèrent rapidement, dès que le côté offre du pétrole se détend ne serait-ce qu’en laissant une brèche, les “bras de calcul” et les leaders de la communication optique, après un ajustement des valorisations, pourraient au quatrième trimestre bénéficier d’un soutien plus solide au niveau du plancher.
DYOR
$CL $XAUT $BTC