#US2YearYieldRisesTo4.61%
Le rendement des bons du Trésor à 2 ans envoie un signal que les traders crypto ne devraient pas ignorer.
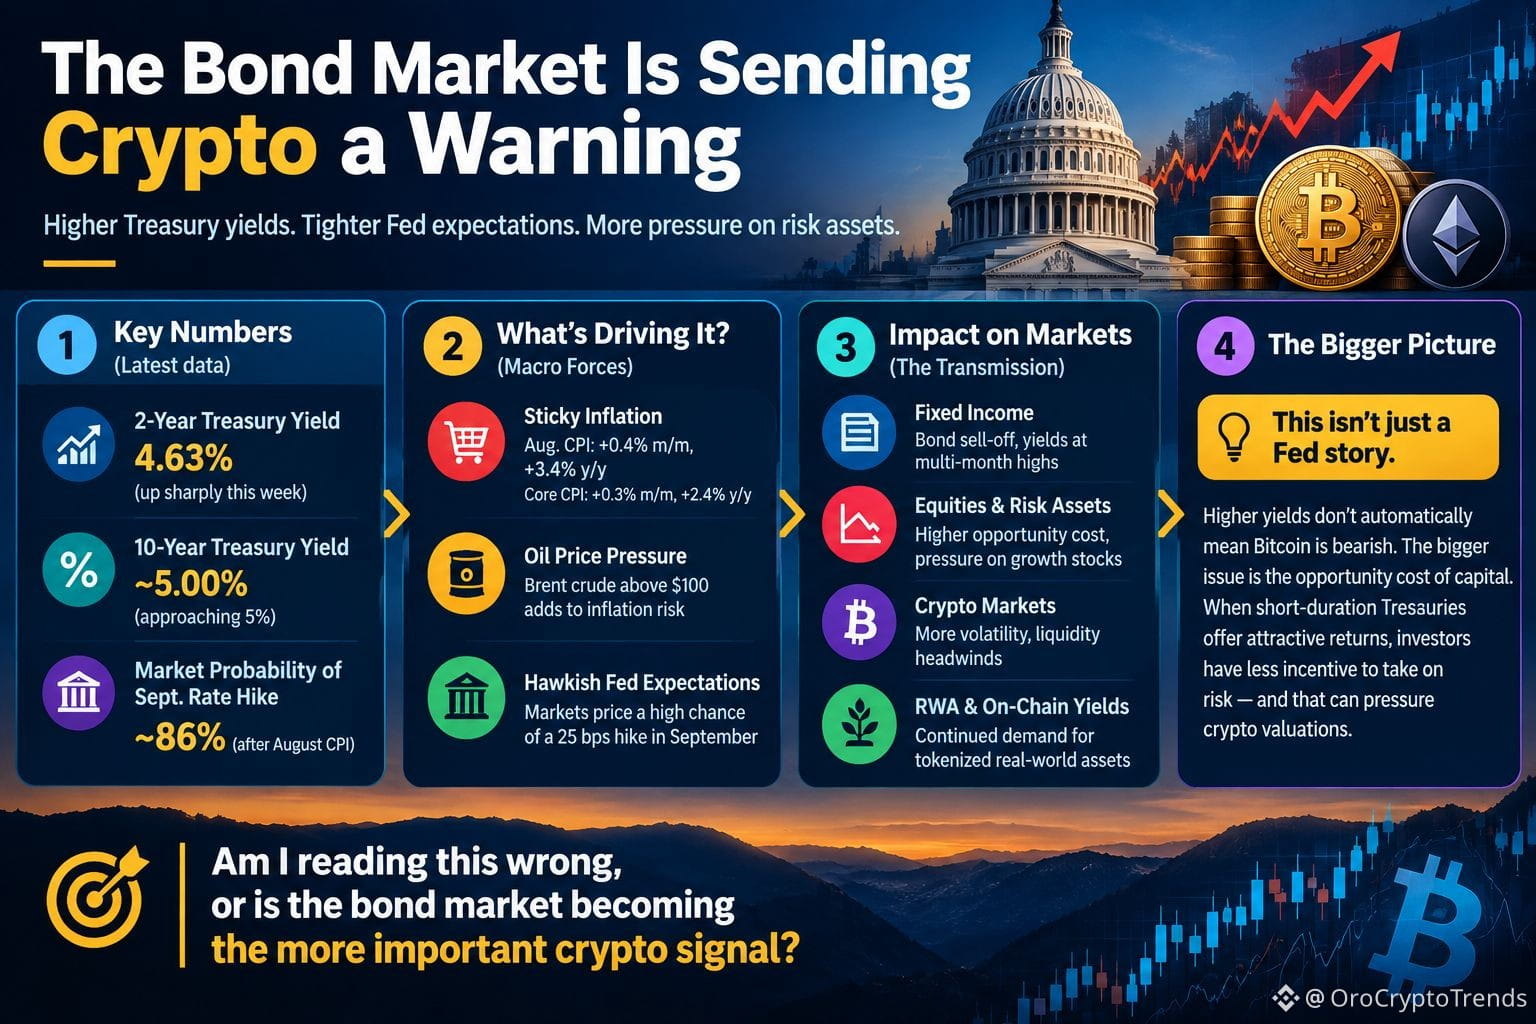
Il a atteint environ 4,63 % cette semaine, à mesure que les marchés augmentaient fortement la probabilité d’une hausse du taux de la Réserve fédérale lors de la réunion de septembre.
Mais je pense que l’histoire la plus intéressante est plus vaste que « la Fed devient plus restrictive ».
L’IPC d’août a progressé de 0,4 % sur un mois et de 3,4 % sur un an. L’IPC sous-jacent a augmenté de 0,3 % sur un mois et de 2,4 % sur une base annuelle. La lecture mensuelle de l’IPC sous-jacent était légèrement plus chaude que prévu, tandis que des prix du pétrole au-dessus de 100 $ ont ajouté une autre source potentielle de pression inflationniste.
Les marchés ont réagi rapidement. La probabilité d’une hausse de 25 points de base en septembre est montée vers 86 %, tandis que le rendement des bons du Trésor à 2 ans atteignait 4,63 %.
Cela compte pour la crypto, car le mécanisme de transmission n’est pas simplement « taux plus élevés = Bitcoin en baisse ».
Le vrai sujet, c’est le coût d’opportunité du capital.
Lorsque les Treasuries à courte durée offrent des rendements de plus en plus attrayants, les investisseurs ont moins d’incitation à aller plus loin le long de la courbe de risque. Cela peut amener des actifs spéculatifs à rivaliser avec un rendement de référence beaucoup plus élevé.
Et la pression ne se limite pas au 2 ans. Le rendement du Trésor à 10 ans s’approche de 5 %, ce qui suggère qu’il s’agit peut-être d’une réévaluation plus large du coût du capital, plutôt que d’une histoire liée à une seule réunion de la Fed.
Cela ne rend pas automatiquement les perspectives crypto pessimistes. Cela signifie plutôt que la liquidité et les taux méritent davantage d’attention qu’un autre graphique de prix isolé.
Est-ce que je lis ça de travers, ou bien le marché obligataire devient-il un signal crypto plus important ?
Le rendement des bons du Trésor à 2 ans envoie un signal que les traders crypto ne devraient pas ignorer.
Il a atteint environ 4,63 % cette semaine, à mesure que les marchés augmentaient fortement la probabilité d’une hausse du taux de la Réserve fédérale lors de la réunion de septembre.
Mais je pense que l’histoire la plus intéressante est plus vaste que « la Fed devient plus restrictive ».
L’IPC d’août a progressé de 0,4 % sur un mois et de 3,4 % sur un an. L’IPC sous-jacent a augmenté de 0,3 % sur un mois et de 2,4 % sur une base annuelle. La lecture mensuelle de l’IPC sous-jacent était légèrement plus chaude que prévu, tandis que des prix du pétrole au-dessus de 100 $ ont ajouté une autre source potentielle de pression inflationniste.
Les marchés ont réagi rapidement. La probabilité d’une hausse de 25 points de base en septembre est montée vers 86 %, tandis que le rendement des bons du Trésor à 2 ans atteignait 4,63 %.
Cela compte pour la crypto, car le mécanisme de transmission n’est pas simplement « taux plus élevés = Bitcoin en baisse ».
Le vrai sujet, c’est le coût d’opportunité du capital.
Lorsque les Treasuries à courte durée offrent des rendements de plus en plus attrayants, les investisseurs ont moins d’incitation à aller plus loin le long de la courbe de risque. Cela peut amener des actifs spéculatifs à rivaliser avec un rendement de référence beaucoup plus élevé.
Et la pression ne se limite pas au 2 ans. Le rendement du Trésor à 10 ans s’approche de 5 %, ce qui suggère qu’il s’agit peut-être d’une réévaluation plus large du coût du capital, plutôt que d’une histoire liée à une seule réunion de la Fed.
Cela ne rend pas automatiquement les perspectives crypto pessimistes. Cela signifie plutôt que la liquidité et les taux méritent davantage d’attention qu’un autre graphique de prix isolé.
Est-ce que je lis ça de travers, ou bien le marché obligataire devient-il un signal crypto plus important ?