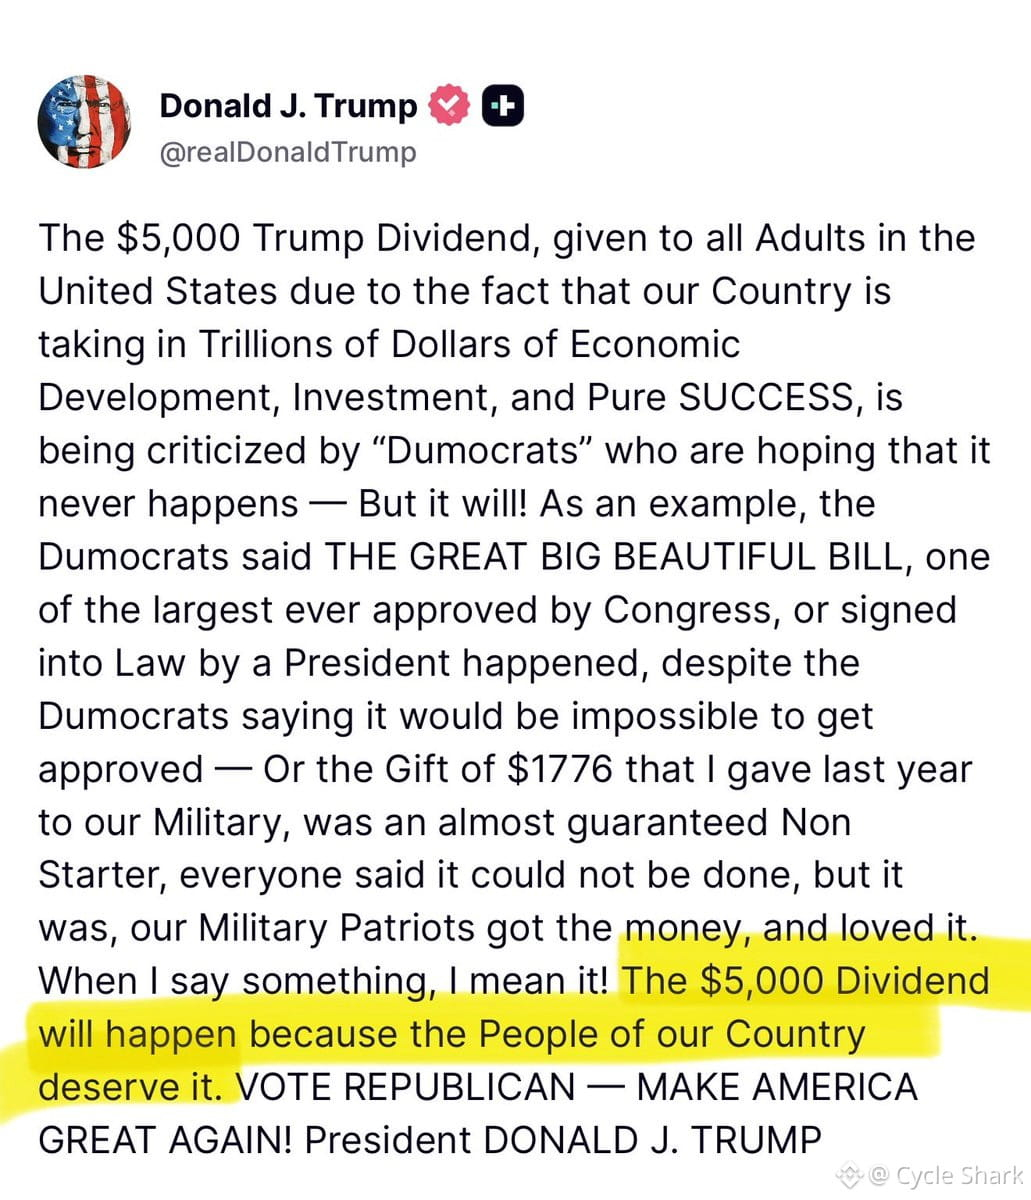
Trump vient de confirmer que le dividende de 5 000 $ arrive — ses mots exacts : « Le peuple de notre pays le mérite. »
C’est important parce que la dernière fois que nous avons vu des chèques de relance directs toucher les comptes bancaires américains, $BTC est passé de 3 800 $ à 69 000 $. Soit un mouvement x18.
Le mécanisme est simple : la distribution au détail reçoit de l’argent liquide → une partie se dirige vers les actifs à risque → la crypto bénéficie de façon disproportionnée parce qu’il s’agit du marché mondial le plus liquide, ouvert 24h/24 et 7j/7, avec les barrières d’entrée les plus faibles.
Ce qui change cette fois :
1. L’infrastructure crypto est exponentiellement meilleure — ETF spot, conservation institutionnelle, bourses régulées, onboarding plus facile
2. $BTC est désormais un actif macro reconnu, et pas seulement un pari technologique spéculatif
3. La finance traditionnelle est déjà positionnée sur la crypto : les flux institutionnels amplifieront donc les entrées des particuliers
Le plan de jeu de 2021 était : relance → actions mèmes → altcoins → NFT. Ce cycle devrait probablement se comprimer plus vite parce que l’infrastructure existe déjà et que les gens se souviennent de ce qui a fonctionné la dernière fois.
Le timing compte. Si des chèques de 5 000 $ arrivent dans un contexte macro « risk-on » avec des taux en baisse et une géopolitique stable, nous pourrions assister à une hausse violente. Si c’est en train de lutter contre les craintes de récession ou une crise du crédit, l’effet se dilue.
En résumé : des injections d’argent direct dans le consommateur américain précèdent historiquement des mouvements explosifs de $BTC et des actifs à risque. La question n’est pas de savoir si l’argent va vers la crypto — c’est combien et à quelle vitesse.
C’est important parce que la dernière fois que nous avons vu des chèques de relance directs toucher les comptes bancaires américains, $BTC est passé de 3 800 $ à 69 000 $. Soit un mouvement x18.
Le mécanisme est simple : la distribution au détail reçoit de l’argent liquide → une partie se dirige vers les actifs à risque → la crypto bénéficie de façon disproportionnée parce qu’il s’agit du marché mondial le plus liquide, ouvert 24h/24 et 7j/7, avec les barrières d’entrée les plus faibles.
Ce qui change cette fois :
1. L’infrastructure crypto est exponentiellement meilleure — ETF spot, conservation institutionnelle, bourses régulées, onboarding plus facile
2. $BTC est désormais un actif macro reconnu, et pas seulement un pari technologique spéculatif
3. La finance traditionnelle est déjà positionnée sur la crypto : les flux institutionnels amplifieront donc les entrées des particuliers
Le plan de jeu de 2021 était : relance → actions mèmes → altcoins → NFT. Ce cycle devrait probablement se comprimer plus vite parce que l’infrastructure existe déjà et que les gens se souviennent de ce qui a fonctionné la dernière fois.
Le timing compte. Si des chèques de 5 000 $ arrivent dans un contexte macro « risk-on » avec des taux en baisse et une géopolitique stable, nous pourrions assister à une hausse violente. Si c’est en train de lutter contre les craintes de récession ou une crise du crédit, l’effet se dilue.
En résumé : des injections d’argent direct dans le consommateur américain précèdent historiquement des mouvements explosifs de $BTC et des actifs à risque. La question n’est pas de savoir si l’argent va vers la crypto — c’est combien et à quelle vitesse.